Миф о «скачивании» средств
Миф о том, что крупные суммы денег можно «скачать из облака», якобы с виртуальных серверов или экранов с причудливыми цветами и цифрами, завладел воображением многих, особенно в тёмных уголках интернета. Эти мифы не только искажают представление о том, как устроены современные финансы, но и играют на ограниченном понимании публикой цифровых валют, технологии блокчейн и инфраструктуры банковской системы. Чтобы понять, почему подобные идеи являются мошенническими, необходимо прежде всего рассмотреть, как на самом деле функционируют средства в современной цифровой экономике и почему понятие «облачных средств» остаётся ошибочным и зачастую опасным заблуждением.
Понимание природы цифровых и фиатных денег: отделение от «облака»
Деньги, будь то фиатные или цифровые, опираются на определённые правовые, институциональные и технологические основы. Фиатные валюты, такие как доллар США, евро или иена, выпускаются и регулируются центральными банками в рамках суверенных государств. Эти деньги существуют либо в физической форме (наличные, монеты), либо в виде цифровых записей в высокозащищённых реестрах регулируемых банков и финансовых учреждений. Эти цифровые записи соответствуют реальным активам, материальным или нематериальным, и подлежат строгому регуляторному надзору.
Цифровые деньги не хранятся в некоем виртуальном эфире, откуда их можно скачать по желанию. Любой перевод, платёж или обмен должен проходить через законные и поддающиеся проверке каналы. Средства лишь перемещаются с одного счёта на другой в рамках сложной сети межбанковских клиринговых систем, управляемых или контролируемых центральными банками, при этом инструкции передаются по сетям обмена сообщениями, таким как SWIFT (Society for Worldwide Interbank Financial Telecommunication). Эти системы работают на основе проверок, механизмов сдержек и противовесов и сложных протоколов шифрования, призванных предотвращать мошенничество, обеспечивать прозрачность и поддерживать финансовую стабильность.
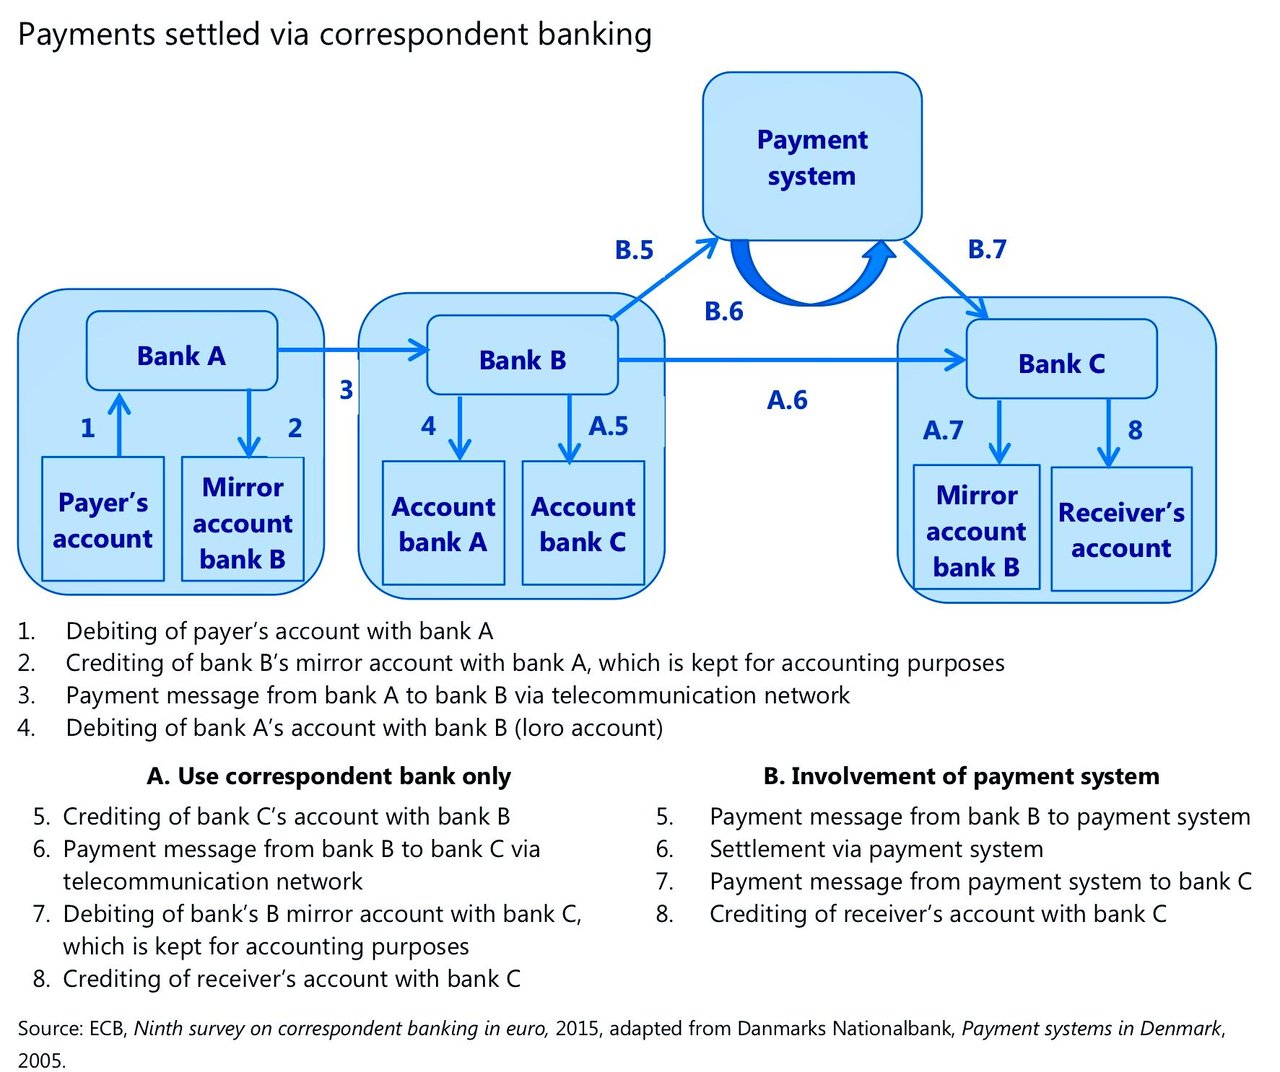
Утверждать, что деньги можно «скачать из облака» через внешний «сервер», означает принципиально не понимать устройство инфраструктуры банковской системы. Финансовые системы требуют, чтобы все деньги были привязаны к идентифицируемым счетам в аккредитованных институтах. Каждая операция, сколь бы цифровой она ни была, по-прежнему представляет собой перевод с одного счёта на другой и фиксируется в реестре на сервере, соответствующем финансовому регулированию и недоступном извне.
Облачные технологии и финансовая инфраструктура: в чём различие
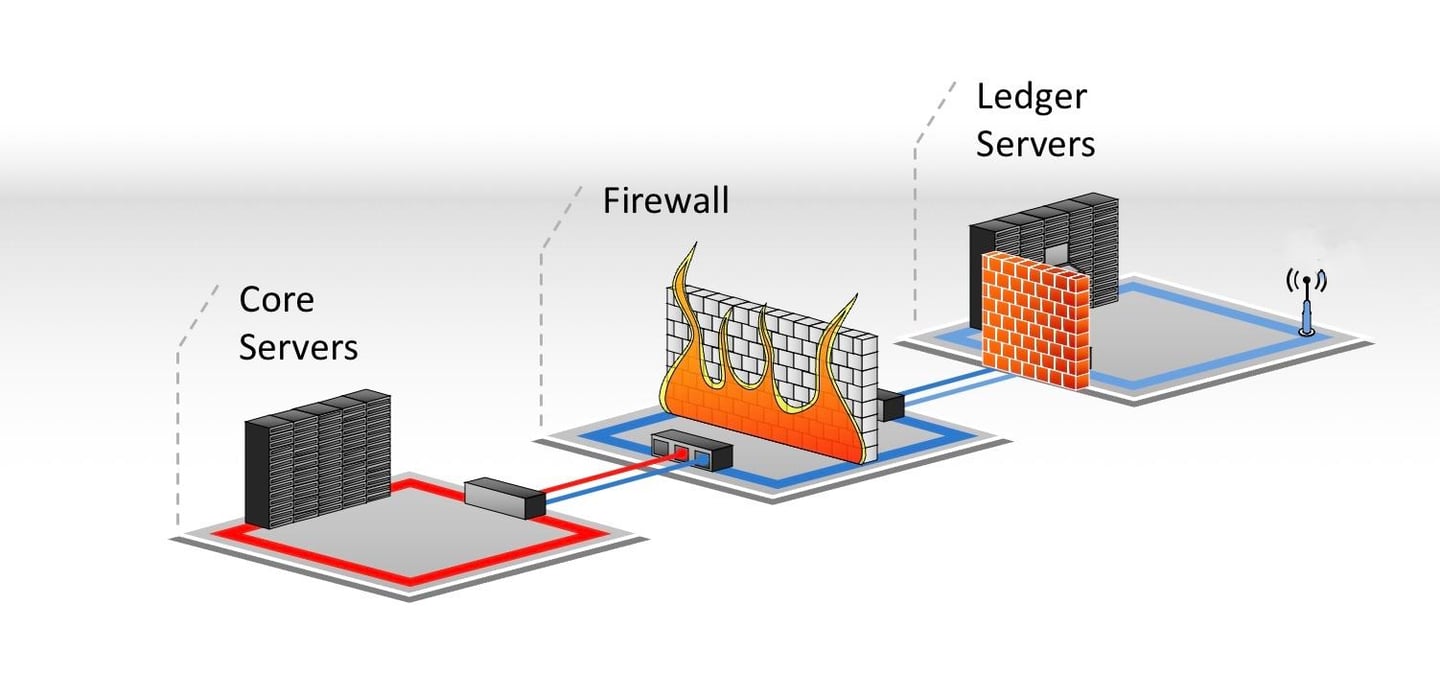
Облачные технологии, широко используемые различными отраслями, обеспечивают хранение данных и вычислительные мощности. Однако деньги как таковые в них не находятся. Банки могут пользоваться облачными сервисами для защищённого управления данными, но это далеко от представления о том, что реальные средства существуют в облаках в виде загружаемых объектов. Банки, и особенно центральные банки, используют высокозащищённые центры обработки данных, многие из которых распределены по различным физическим площадкам, однако эти системы хранят лишь *записи* об операциях, а не сами деньги в форме, которую внешние стороны могли бы «скачать» или «перевести».
Ложное убеждение в возможности «скачать деньги» возникает из неверного понимания принципов работы цифровых активов, облачных вычислений и банковской инфраструктуры. Хотя банки могут хранить данные об операциях на облачных серверах, эти серверы содержат лишь информацию об операциях, счетах и остатках, но не сами денежные средства, которые по-прежнему находятся в рамках институциональных систем.

Можно ли «загрузить» средства с карты, банковского счёта, через SWIFT или DTC и т. д.?
Иллюзия: отношение к деньгам как к компьютерному файлу
Мошенник демонстрирует остаток на веб-сайте, в облачной папке, на экране, имитирующем банковский, или в документе. Предлагаемая операция затем звучит обманчиво просто: предоставить принимающий счёт, назначить банкира с «возможностью загрузки» и получить средства так же, как получают файл из OneDrive или Dropbox.
Экран может быть проработан в мельчайших деталях. На нём могут отображаться номер счёта, номер карты, референс операции, сообщение SWIFT, идентификатор ценной бумаги, код доступа или сумма в миллиарды. Ни один из этих элементов не даёт зрителю права на показанные деньги. Одни из них могут относиться к реальному счёту или операции, другие могут быть полностью сфабрикованы. В любом случае копирование информации не влечёт перехода прав на базовый актив.
Файл можно скачать, поскольку он состоит из данных. Банковский остаток — это запись в книгах учреждения, которое обязано выплатить деньги владельцу счёта. Чтобы сменить лицо, контролирующее это требование, соответствующие учреждения должны обработать санкционированную операцию в рамках применимого платёжного или расчётного механизма. Банк-получатель не может создать имеющее юридическую силу зачисление лишь путём импорта снимка экрана, сообщения или записи базы данных.
Частичная правда, которой пользуются мошенники: «Банки могут списывать средства со счетов»
Мошенники нередко ссылаются на реальную банковскую практику. Они утверждают, что, поскольку торговая организация может списать средства с карты, а кредитор — взыскать средства по прямому дебету, специально оборудованный «приёмник» якобы может списать средства с идентифицированного исходного счёта и «выгрузить» его остаток.
Этот аргумент опускает существенные условия. Дебетование — это запись, осуществляемая учреждением, которое ведёт счёт, на основании распоряжения или инкассового поручения, обработанных по установленным правилам. Сторона, требующая платежа, должна иметь надлежащее основание для операции и доступ к соответствующему регулируемому каналу. Учреждение, ведущее счёт, применяет свои механизмы контроля. Платёж может быть отклонён, возвращён, оспорен или отменён в соответствии с применимыми правилами.
Поэтому механизм дебетования не является общим правом списывать средства с любого счёта, реквизиты которого известны. IBAN идентифицирует счёт для целей маршрутизации платежей. Номер карты идентифицирует платёжный инструмент. Референс SWIFT помогает идентифицировать сообщение или операцию. Ни один из этих реквизитов не является паролем, позволяющим постороннему лицу списать остаток средств со счёта.
Это различие существенно, даже если предлагаемая «загрузка» описывается языком подлинного платёжного сервиса. Правильный вопрос не в том, существует ли механизм дебетования. Он звучит так: кто санкционировал именно это дебетование, какое учреждение вправе его направить, какие правила его регулируют и какое учреждение фактически произведёт списание и зачисление средств по соответствующим счетам?
Как выглядит подлинное списание со счёта
При обычном банковском переводе владелец счёта поручает своему банку произвести платёж указанному получателю. Банк аутентифицирует поручение, проводит необходимые проверки и обрабатывает платёж через соответствующую платёжную систему или корреспондентские механизмы. Банк-получатель зачисляет средства на счёт своего клиента после получения платежа и при соблюдении собственных условий проведения операции.
При прямом дебетовании направление инициирования иное: кредитор направляет требование на списание. Это не исключает полномочий плательщика из процесса. В рамках такой схемы, как прямое дебетование SEPA, плательщик предоставляет кредитору мандат на списание платежей с указанного счёта. Кредитор направляет требования на списание через своего поставщика платёжных услуг; поставщик платёжных услуг плательщика обрабатывает возникающее в результате списание в соответствии с правилами схемы. Схемы SEPA Core и SEPA Business-to-Business различаются по проверкам мандата и правилам возврата средств.
Например, если компания должна поставщику 10 000 EUR и предоставила соответствующий мандат на прямое дебетование, поставщик может направить через свой банк требование на сумму 10 000 EUR. При этом поставщик не получает доступа к интернет-банкингу компании, не выбирает другую сумму из отображаемого остатка и не копирует средства со счёта на свой сервер. Такое требование представляет собой определённый платёж, маршрутизируемый между поставщиками платёжных услуг. Он может быть отклонён или оспорен в соответствии с применимыми правилами.
Несанкционированные списания возможны. Они представляют собой платёжное мошенничество или ошибки, подлежащие расследованию и применению предусмотренных средств защиты. Само их существование не означает наличия законного способа «снимать» деньги со счетов посторонних лиц.
Почему кредитная или дебетовая карта не является носителем денежных средств
Дебетовая карта предоставляет доступ к платёжным услугам, связанным со счётом. Кредитная карта, как правило, предоставляет доступ к кредиту, предоставленному её эмитентом, с учётом согласия держателя карты и доступного кредитного лимита. Сама по себе карта не является ни устройством хранения, содержащим остаток по счёту, ни переносимым требованием, которое третье лицо может по своему усмотрению исчерпать.
В подлинной карточной операции задействованы определённые участники. Торгово-сервисное предприятие или иной уполномоченный участник платёжного процесса направляет операцию через соответствующие эквайринговые механизмы. Эмитент принимает решение об одобрении запроса на авторизацию. Затем клиринг и расчёты проводятся в соответствии с применимыми правилами платёжной сети.
Авторизация, клиринг и расчёты — это отдельные события: ответ с одобрением не является файлом с денежными средствами, а экран с отображением одобрения не служит независимым подтверждением того, что мерчант получил окончательный платёж.
Некоторые платёжные сети поддерживают операции по пополнению или выплате средств на соответствующие карты. Это определённые услуги, которые оказываются допущенным участникам по правилам сети. Их существование не позволяет посреднику «загрузить» весь баланс карты, извлечь кредитный лимит или загрузить на карту деньги, якобы ожидающие на облачном сервере. Любое предложение, предполагающее использование данных карты, должно указывать фактического эмитента, эквайрера или уполномоченного поставщика услуг, а также конкретный тип операции. Выражение «загрузка карты» такой информации не содержит.
Почему сообщение SWIFT нельзя «скачать» как деньги
SWIFT обеспечивает защищённый обмен финансовыми сообщениями. Банки используют сообщения для передачи платёжных инструкций и иной финансовой информации. SWIFT не является банковским счётом, на котором находится сумма, указанная в сообщении.
Платёжное поручение может содержать сведения об отправителе, бенефициаре, сумме и иные детали операции. Ссылка для отслеживания может помочь участвующим институтам найти платёж. Ни поручение, ни его ссылка не наделяют постороннего «получателя» полномочиями списывать средства со счёта банка-отправителя или получать сумму, указанную в сообщении.
Электронные копии подлинных сообщений, разумеется, можно сохранить или скачать для целей ведения учёта. Это загрузка информации. Она не повторяет платёж, не высвобождает приостановленную сумму и не создаёт кредитовую запись в другом учреждении.
Если кто-либо утверждает, что MT103, сообщение ISO 20022, UETR или «остаток на сервере SWIFT» ожидают ручной загрузки, задайте более простой вопрос: установил ли предполагаемый банк-получатель самостоятельно факт поступления платежа и зачислил ли средства на нужный счёт? PDF-файл, снимок экрана или сообщение, предоставленные контрагентом, не могут ответить на этот вопрос вместо банка. Статус платежа и любые препятствия к его исполнению следует проверять через участвующие учреждения, используя установленные ими каналы.
Почему записи DTC не создают «загружаемой валюты»
Depository Trust Company, или DTC, обеспечивает инфраструктуру для хранения и расчётов по ценным бумагам. Позиция по ценным бумагам представляет собой запись о праве на ценные бумаги, удерживаемом через соответствующего участника и цепочку хранения. Это не денежный файл, который банк бенефициара может импортировать.
Реальная продажа, погашение или распределение может породить денежное обязательство. Такое обязательство исполняется через участвующие компании, их расчётные банки и платёжные системы, главным образом Fedwire, в соответствии с применимыми расчётными механизмами. Необходимо наличие определяемой ценной бумаги или операции, стороны, имеющей право на поступления от неё, и законного канала, по которому эти средства могут дойти до бенефициара.
Экран с надписью «DTC funds», номер ISIN или CUSIP либо якобы ссылка на DTC не свидетельствуют о том, что денежные средства доступны постороннему лицу для снятия. Если заявленное требование касается ценных бумаг, проверка начинается с кастодиана или участника держателя и фактических записей по операции. Требование найти банк, обладающий «возможностью загрузки DTC», обходит стороной те институты, которым пришлось бы осуществлять поставку и расчёт по реальной операции.
Момент, когда история даёт сбой
Один и тот же критерий применяется независимо от того, является ли предполагаемым источником средств карта, банковский счёт, сообщение SWIFT, облачный сервер или платформа для операций с ценными бумагами:
- Определите актив. Является ли он требованием по депозиту, доступным кредитом, платежом в процессе исполнения, ценной бумагой или лишь данными, отображаемыми на экране?
- Определите ответственное учреждение. Какой банк, эмитент карт, хранитель активов или участник ведёт основную учётную запись?
- Установите право собственности и полномочия. Кому принадлежит актив или кто вправе давать указания учреждению? Какой мандат, договор или аутентифицированное распоряжение подтверждает именно этот платёж?
- Определите маршрут операции. Какие участвующие организации и установленные механизмы платежей или расчётов будут её обрабатывать?
- Проверьте результат самостоятельно. Может ли получающее учреждение подтвердить операцию и зачисление в собственных системах?
Промоутер, который не может ответить на эти вопросы, может вместо этого предложить договор получателя, «слот для загрузки», собственный портал, код доступа, распределение долей в процентах или плату за активацию. Эти элементы не подтверждают ни право собственности, ни полномочия на платёж, ни расчёты. Чем необычнее демонстрируемый остаток, тем важнее получить подтверждение от учреждения, которое якобы его ведёт.
Не передавайте такому промоутеру учётные данные для интернет-банкинга, данные безопасности карты, одноразовые коды аутентификации или удалённый доступ к устройству. Эти данные могут позволить совершить реальную несанкционированную операцию. Они не позволяют получить законное зачисление фиктивных «облачных средств».
Практическое различие носит точный характер: финансовую информацию можно отобразить, скопировать и загрузить. Действительное требование на денежные средства должно быть установлено, а его передача — санкционирована, обработана и отражена в учёте ответственными учреждениями. Загрузка информации не означает передачи денежных средств.
Прочие схемы, построенные вокруг предполагаемой «загрузки средств»
Слово «скачивание» меняет значение по мере развития легенды. Иногда оно обозначает реальное компьютерное действие, например получение выписки или импорт платёжных данных. Иногда за ним скрывается предлагаемое списание средств, операция с ценными бумагами или перевод криптовалюты. Мошенничество возникает тогда, когда компьютерное действие представляется так, будто оно само по себе перемещает стоящую за ним стоимость.
«Деньги находятся на глобальном сервере или на сервере центрального банка»
Промоутер утверждает, что средства размещены на «глобальном сервере», «экране центрального банка», «суверенной платформе» или иной закрытой системе. Предполагается, что для их получения банку-получателю необходим специальный терминал, уровень доступа или код.
Центральные банки действительно управляют платёжными системами и ведут счета для соответствующих требованиям учреждений. Это не означает, что частное лицо вправе назначить произвольный банк-получатель для получения предполагаемого остатка со счёта центрального банка. Подлинный платёж деньгами центрального банка совершается между правомочными участниками по правилам системы. Отправляющее учреждение должно направить надлежащим образом авторизованное платёжное поручение, а соответствующие счета должны быть фактически дебетованы и кредитованы. Фотография экрана, даже с названием центрального банка, не подтверждает ни одного из этих событий.
«Средства находятся в Fedwire, T2 или другой клиринговой системе»
В этой версии деньги «помещаются» внутрь названного платёжного механизма, а получателю предлагается загрузить их до истечения срока. Схема использует реальное различие: платёж может быть инициирован, обработан и исполнен на разных этапах.
Fedwire и T2 — действующие системы, через которые уполномоченные учреждения проводят расчёты по платежам. Они не являются общедоступными камерами хранения, в которых находятся средства для любого, кто предъявит номер платёжной ссылки. Если расчёт по платежу произведён в пользу принимающего участника, этот участник может проверить его по собственным записям. Если расчёт не произведён, внешний оператор не может обеспечить его, загрузив сообщение. Необходимо установить предполагаемые направляющее и принимающее учреждения, платёжную ссылку и фактические записи по счетам.
«Средства находятся на общем счёте банка-корреспондента»
Трансграничные платежи могут проходить через банки-корреспонденты и счета, которые финансовые учреждения ведут друг у друга. Мошенник превращает этот операционный факт в утверждение о том, что крупный неопознанный остаток якобы ожидает ручного изъятия на «общем», «омнибусном» счёте или на счёте «Ностро».
Корреспондентский счёт учреждения подчиняется собственным правилам права собственности, учёта и операционным инструкциям. Право получателя на платёж не возникает лишь потому, что кто-то назвал данный счёт. Участвующие банки должны идентифицировать конкретный платёж, его уполномоченного отправителя, маршрут расчётов и получателя, которому он причитается. Третье лицо в роли «получателя» не вправе выбирать сумму из совокупного остатка корреспондента.
«Соедините два банковских сервера и снимите средства»
Предлагаемое решение может называться server-to-server, IP-to-IP, host-to-host, API-to-API или ledger-to-ledger. Промоутер просит банк-получатель предоставить IP-адрес, конечную точку, код получателя или техническую команду, чтобы одна система могла «отправить» или «загрузить» остаток.
Банки вправе на законных основаниях обмениваться данными и инструкциями по защищённым техническим каналам. API может инициировать платёж, если у его пользователя есть необходимые полномочия, а участвующие учреждения поддерживают соответствующую услугу. Бухгалтерская книга может фиксировать операции. Соединение является каналом связи; само по себе оно не служит источником денежных средств и не предоставляет полномочий в отношении счетов другого учреждения. Для любого реального перевода по-прежнему необходимы определённый счёт или актив, авторизованные инструкции, принятие операции учреждениями и работоспособный механизм расчётов.
«Платёжный файл готов к загрузке»
Мошенник предлагает файл в формате CSV, XML, JSON или ином, якобы содержащий средства. Банку предлагается импортировать его, «внедрить» в свою основную систему или запустить скрипт, который зачислит средства бенефициару.
Платёжные файлы являются распоряжениями или записями. Банки регулярно принимают легитимные платёжные файлы от уполномоченных клиентов с учётом контроля аутентификации, валидации, обеспеченности средствами и обработки. Загрузка файла, содержащего число 100 000 000, не предоставляет 100 миллионов фунтов стерлингов, евро или долларов США для исполнения распоряжений. Поддельный платёжный файл может быть корректно отформатирован и при этом не иметь действительного инициатора, полномочий или доступного остатка.
То же относится к скачанной выписке. Она может помочь при сверке, но не может быть повторно загружена в другом месте для воссоздания указанного в ней остатка.
«Разблокировать приостановленный, заблокированный или ожидающий исполнения перевод»
Промоутер предъявляет ссылочный номер или экран с пометкой в ожидании, заблокировано, удержано, комплаенс, ручное вмешательство или не выпущено. В качестве «решения» предлагается оплатить загрузку, получить акцепт получателя, установить специальное программное обеспечение или обратиться к банковскому сотруднику, который может «провести» запись.
Реальные платежи могут задерживаться или отклоняться, и банки действительно проводят проверки на предмет санкций и мошенничества. Статус платежа определяет учреждение, которое фактически его обрабатывает, и именно оно решает, какая дополнительная информация, если таковая требуется, необходима. Сторонняя организация не может подтвердить наличие средств, присвоив им статус на собственном портале. Получатель должен запрашивать статус в своём банке; отправитель — в банке-отправителе. Ни тот, ни другой не должны платить мнимому техническому посреднику за преобразование непроверенной информации на экране в депозит.
«Загрузите остаток с торговой платформы или платформы хранения активов»
На экране портфеля могут отображаться денежные средства, ценные бумаги, инвестиционная доходность или сумма к погашению. Промоутер утверждает, что банк может загрузить всю отображаемую сумму на текущий счёт.
Первый вопрос — что представляет собой указанная сумма. Рыночная стоимость не является денежными средствами. Принадлежащие клиенту ценные бумаги может потребоваться продать, погасить или использовать в отдельно согласованной операции финансирования. Ожидающая исполнения продажа должна быть рассчитана. Денежные средства, отражённые у брокера или кастодиана, может вывести только уполномоченный владелец счёта в рамках установленных этим учреждением процедур и с учётом условий договора о счёте. Снимок экрана платформы не является платёжным поручением, подтверждением хранения активов или доказательством наличия средств, доступных к выводу.
«Импортировать криптовалютный кошелёк и восстановить его баланс»
Это утверждение содержит особенно опасную полуправду. Приложение-кошелёк для криптовалюты может импортировать действительный закрытый ключ или фразу восстановления и затем отображать активы, связанные с ним, и управлять ими. Активы фиксируются в соответствующем блокчейне; они не хранятся внутри загружаемого приложения-кошелька.
Публичный адрес, хеш транзакции, страница блокчейн-обозревателя или снимок экрана не дают контроля над активами, которые на них отображены. Подлинный закрытый ключ или фраза восстановления могут предоставить такой контроль, и именно поэтому их ни в коем случае нельзя передавать мнимому получателю, агенту по возврату средств или «порталу проверки». Импорт чужих секретных учётных данных без соответствующих полномочий не является законным способом получения средств. Если активы находятся на бирже или у иного кастодиана, вывод средств должен санкционироваться средствами контроля этого кастодиана.
«Конвертация квоты, гарантии или сертификата в денежные средства»
Некоторые организаторы схем заменяют предполагаемый остаток на счёте документом: «сертификатом о распределении», подтверждением наличия средств, гарантией, письмом, облигацией или иным заявленным финансовым инструментом. Банку-получателю предлагают загрузить или «активировать» номинальную стоимость такого документа.
Документ может подтверждать наличие права требования, обязательства или ценной бумаги либо вообще ничего не подтверждать. Указанная в документе номинальная сумма сама по себе не означает наличия доступного остатка денежных средств. Необходимо установить, кем выпущен документ, кто является бенефициаром и какие условия применяются, а также проверить подлинность документа, возможность передачи прав по нему и возможность принудительного исполнения по нему. Если наступил срок платежа, обязанное лицо должно произвести платёж по реально действующему платёжному каналу. Если предполагается продажа или финансирование актива, контрагент должен самостоятельно согласиться на сделку. Сама по себе загрузка документа не обязывает банк зачислять указанную в нём сумму.
«Тестовая загрузка прошла успешно; теперь оплатите, чтобы получить основной транш»
Небольшое зачисление, анимированный индикатор выполнения или «успешный тест» предлагаются в качестве доказательства того, что значительно больший баланс может быть получен после оплаты комиссии. Небольшое зачисление может оказаться посторонним, никак не связанным переводом, отзывным платежом, частичным возвратом собственных средств жертвы либо просто сфабрикованным изображением на экране.
Тест подтверждает лишь то, что можно проверить по учётным записям банка-получателя. Он не устанавливает ни право собственности, ни доступность отдельного крупного остатка. Для каждого предлагаемого транша необходимы собственный идентифицируемый плательщик, полномочия, операция и расчёты. Обещание вернуть комиссию из первого транша не может восполнить отсутствие этих обстоятельств.
Единое правило проверки для каждой версии
Попросите инициатора указать учреждение, которое ведёт официальный юридически значимый учёт, лицо, юридически уполномоченное давать распоряжения, предлагаемую операцию с точным описанием и учреждения, которые будут её обрабатывать и проводить по ней расчёты. Проверьте эти сведения самостоятельно через установленные каналы связи этих учреждений.
Решающим событием является санкционированное и поддающееся проверке изменение в соответствующих счетах или учётных записях об активах. Загруженный файл, сообщение, приложение-кошелёк, снимок экрана или сертификат могут описывать это событие, но не могут его заменить.
Заблуждение о виртуальных экранах и цветных дисплеях: за пределами цифрового обмана
Распространённый миф о чёрных, пурпурных, синих или жёлтых экранах, на которых отображаются огромные суммы (зачастую фантастические числа, исчисляемые миллионами, миллиардами и даже триллионами), представляет собой опасное и умышленное искажение действительности. Подобные визуальные образы нередко встречаются в схемах, цель которых — убедить человека в том, что он располагает доступом к несметным богатствам. Иллюзия богатства тщательно выстраивается с помощью изображений экранов, заполненных нулями, виртуальных чисел и загадочных клиринговых кодов, якобы связанных с обширными финансовыми активами.
Однако легитимные финансовые учреждения не отображают средства в подобных форматах. Банковские остатки не представляются произвольными цветами экрана и не связываются с неизвестными адресами серверов. Все законные финансовые операции исполняются и учитываются через аккредитованные банки с использованием международно признанных систем, включая IBAN (международные номера банковских счетов), BIC (банковские идентификационные коды) и проверенные коды SWIFT. Цифры на таких мошеннических экранах — не более чем цифровая иллюзия: сфабрикованные записи, не имеющие реального обеспечения ни в одном финансовом учреждении.
Эти экраны — инструменты манипуляции. Их использование в мошеннических схемах внушает, будто при наличии правильного кода доступа или ссылки на сервер наблюдатель сможет каким-то образом получить отображаемые богатства. Однако при внимательном рассмотрении эти утверждения не выдерживают критики. Ни одна законная финансовая операция никогда не совершается подобным образом, и ни одно уважаемое финансовое учреждение не демонстрирует капитал с помощью расплывчатых систем цветовой маркировки на виртуальных экранах.
Мошеннические схемы с использованием виртуальных экранов: механика обмана
Эти мифы нередко распространяют лица и организации, играющие на отчаянии, жадности или низкой финансовой грамотности. Организаторы таких схем утверждают, что имеют доступ к серверам частных банков или к закрытым платформам, на которых «облачные» средства можно «активировать» или разблокировать. Они могут даже использовать такие термины, как «запись в реестре», «блочное распределение» или «клиринговый код BIS», чтобы придать себе авторитетность, хотя эти термины почти всегда употребляются неверно.
Во многих случаях такие схемы требуют предварительных платежей в обмен на доступ к так называемым средствам. Жертв убеждают предоставить личные данные, осуществить банковские переводы или передать иные ресурсы, и лишь затем выясняется, что этих средств изначально не существовало. Подобное мошенничество рассчитано на тех, кто не знаком с реальным устройством банковской инфраструктуры, и нередко оставляет после себя финансовое разорение и утрату доверия.
Конвертация криптовалют и миф о неограниченном богатстве
С ростом популярности криптовалют укоренился и миф о возможности конвертации «облачных» средств в активы на основе блокчейна, такие как Ethereum. Сторонники подобных схем утверждают, что, хотя эти виртуальные средства недоступны в традиционных банках, их можно конвертировать в криптовалюту и затем использовать для операций в цифровой экономике.
Именно здесь заблуждение становится особенно опасным. Криптовалюты, хотя и децентрализованы, опираются на прозрачные блокчейн-сети, в которых все транзакции публично проверяемы. Для подтверждения транзакций в этих сетях необходим майнинг или стейкинг, то есть процессы, основанные на криптографическом доказательстве, что делает практически невозможным внесение в систему вымышленных или необеспеченных средств. Хотя криптовалюты могут казаться более гибкими, чем фиатные валюты, они по-прежнему подчиняются строгим правилам валидации и целостности реестра.
Любая попытка «конвертировать» облачные средства в криптовалюту не пройдёт проверку механизмами верификации блокчейна. Предметом торговли могут быть только легитимные, верифицированные активы, зафиксированные в реестре блокчейна. Любое утверждение о том, что крупные непроверяемые суммы можно беспрепятственно конвертировать в Ethereum или Bitcoin, не только ложно, но и является приглашением в мир финансового мошенничества.
Роль центральных банков и клиринговых палат: реальный механизм создания денег
Значительная часть этого мифа связана с центральными банками и представлением о том, что частные участники могут взаимодействовать с такими системами, как Федеральная резервная система, Европейский центральный банк (ЕЦБ) или даже BIS, для перемещения этих несуществующих «облачных» средств. Утверждение о том, что центральные банки участвуют в «загрузке», переводе или клиринге подобных средств, категорически неверно.
Центральные банки регулируют денежное предложение, но не выступают в роли обработчиков операций для частных лиц или сомнительных организаций. Их задача в мировой финансовой системе — обеспечивать стабильность, управлять инфляцией и контролировать денежную базу. Хотя они действительно способны создавать деньги, это происходит в рамках тщательно выверенной денежно-кредитной политики, а не посредством взаимодействия с некими загадочными облачными серверами.
Банк международных расчётов (БМР), который часто упоминается в этих мифах, играет определённую роль в содействии международному валютному сотрудничеству и оказании банковских услуг центральным банкам. Однако БМР не участвует в прямых переводах частных средств и, безусловно, не «проводит» крупные суммы вымышленных денег с частных серверов. Все законные операции, проходящие через БМР или центральные банки, связаны с проверяемыми финансовыми учреждениями и осуществляются в соответствии со строгими международными нормами.
Отделяя факты от вымысла
Миф о «скачивании» средств из облака (будь то через виртуальные экраны, частные серверы или фиктивные клиринговые коды) — это искусно созданный вымысел. Идея несметного богатства, доступного нажатием кнопки, может казаться привлекательной, однако действительность гораздо сложнее. Средства регулируются правовыми нормами, находятся под защитой институтов и подлежат проверке. Яркие экраны и фантастические суммы, демонстрируемые в таких схемах, — не более чем цифровые миражи, рассчитанные на тех, кто не знаком с устройством реальных финансовых систем.
Чтобы ориентироваться в современном финансовом мире, необходимо опираться на знания, здоровый скептицизм и глубокое понимание того, как деньги создаются, перемещаются и регулируются. Деньги, будь то наличные или цифровые, не парят в «облаке» в ожидании загрузки: они существуют в реальном, строго контролируемом мире банковской инфраструктуры. Понимание этого различия — ключ к тому, чтобы не попасть в ловушки тех, кто поддерживает миф об «облачных средствах».
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.


