
Миф о единственном сообщении SWIFT MT103 и «скачивании» средств с общего счёта
Понятие «общих счетов»
В точной банковской терминологии выражение «общий счёт» не является формально признанным понятием в банковской практике. Как правило, это разговорный термин или термин, используемый посредниками. Обычно под ним подразумевается следующее:
- Счёт «Ностро», открытый банком у одного из его корреспондентов, который банк определяет в качестве основного канала расчётов по входящим переводам третьих лиц до зачисления средств на итоговый счёт клиента.
- Если банк ведёт несколько счетов «Ностро» в разных банках-корреспондентах, один из них, как правило, выбирается в качестве основного операционного счёта для конкретной валюты и направления платежей. «Посредники» могут называть этот счёт «общим счётом», поскольку именно на него, под ответственность банка, направляются все комиссии за активацию счетов клиентов или переводы до активации, пока зачисление на индивидуальные счета клиентов не станет допустимым.
Ключевые различия:
- Счета «Ностро» — каждый из них представляет собой текущий счёт, который банк ведёт в банке-корреспонденте и который используется для клиринга и расчётов в иностранных валютах.
- Общий счёт – неформальное обозначение конкретного счёта «Ностро», который банк указывает контрагентам для первоначальных или консолидированных поступлений. Он является «общим» лишь в том смысле, что на него могут поступать комиссии за активацию счёта или суммы предварительного финансирования от нескольких клиентов — строго под контролем банка, до их распределения.
- Регуляторное ограничение – ни один клиент не обладает правами собственности на «общий счёт». Средства на таком счёте остаются собственностью банка до их зачисления на активированный счёт клиента. Проведение расчётов от имени клиента юридически недопустимо до завершения углублённой проверки контрагента и активации счёта.
Ограничения обмена сообщениями SWIFT при внутригосударственных и международных переводах средств
В сфере международных финансов сообщения SWIFT, такие как MT103, нередко понимаются неверно, а их роль и возможности переоцениваются. Сохраняется распространённое заблуждение, будто для трансграничного перевода средств достаточно отправить одно лишь сообщение MT103, а детали операции можно вручную загрузить с общего счёта по получении сообщения. Такое представление не только неточно, но и упускает из виду сложные многоуровневые процессы, лежащие в основе трансграничных операций. Чтобы развеять этот миф, необходимо подробнее рассмотреть, что представляет собой MT103, каковы ограничения обмена сообщениями SWIFT и как на самом деле функционируют механизмы международных переводов.
Что такое MT103?
MT103 (с ноября 2025 года для трансграничных платежей заменён сообщением ISO 20022 pacs.008) представляет собой стандартизированный формат сообщения SWIFT, используемый для международных банковских переводов между финансовыми институтами. Он содержит подробную информацию о платеже, включая сведения об отправителе и получателе, сумму операции, валюту и ссылочные номера. MT103 широко применяется, поскольку обеспечивает прозрачность и прослеживаемость и служит записью платёжного поручения. Вместе с тем важно понимать, что MT103 — лишь средство передачи информации: цифровой набор инструкций, пересылаемый между банками.
Роль и ограничения сообщения MT103
Хотя сообщение MT103 содержит важнейшие сведения об операции, само по себе оно не инициирует фактический перевод средств. Его можно сравнить с подробным письмом о намерениях, в котором изложены все параметры операции, но которое не содержит самих средств. Сеть SWIFT — это защищённая платформа обмена сообщениями, позволяющая банкам обмениваться платёжными инструкциями, подтверждениями и иной финансовой информацией. Она не перемещает денежные средства; она лишь обеспечивает передачу сообщений, сопровождающих движение средств по другим каналам.
Миф о MT103 и ручной загрузке
Распространено заблуждение, будто после отправки и получения MT103 сведения об операции можно сразу вручную загрузить с общего счёта, из чего делается вывод, что средства уже доступны на общем счёте банка. Это убеждение в корне ошибочно, поскольку смешивает компонент обмена сообщениями с фактическим движением средств. Получение MT103 не равнозначно получению средств.
Чтобы средства стали доступны на общем счёте «Ностро», необходимо выполнить ещё несколько действий:
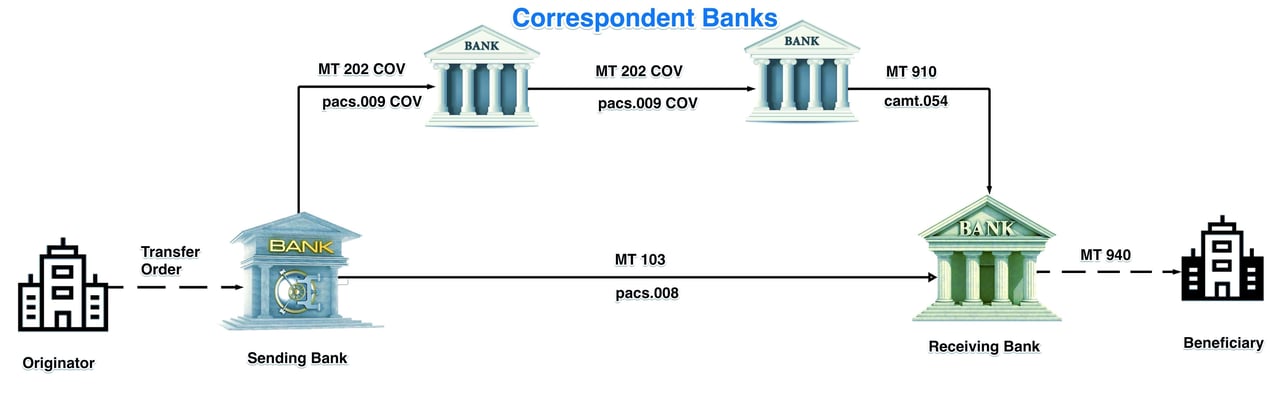
- Проверка и сверка: банк, получивший сообщение MT103, обязан проверить его и сверить с другими соответствующими сообщениями, такими как MT202 COV (содержащее детали покрывающего платежа) и MT910 (подтверждение зачисления), либо с их эквивалентами стандарта ISO 20022 — pacs.009 COV и camt.054.
- Фактическое движение средств: помимо обмена сообщениями, средства должны фактически пройти через сеть корреспондентских банков, расчётные счета в центральном банке или платёжные системы реального времени. Это предполагает ряд дебетовых и кредитовых проводок по различным счетам, либо напрямую между банками, либо через посредников.
- Согласованность систем: все задействованные системы, включая системы обмена сообщениями, расчётов по средствам и сверки счетов, должны быть согласованы между собой, чтобы средства могли быть зачислены на общий счёт. Только после выполнения этих условий банк может вручную загрузить данные об операции и получить к ним доступ.
Механика международных переводов средств: более глубокий взгляд
Чтобы в полной мере понять ограничения MT103 и сам процесс международных переводов, необходимо учитывать более широкий контекст, в котором совершаются эти операции.
Сети корреспондентских банков
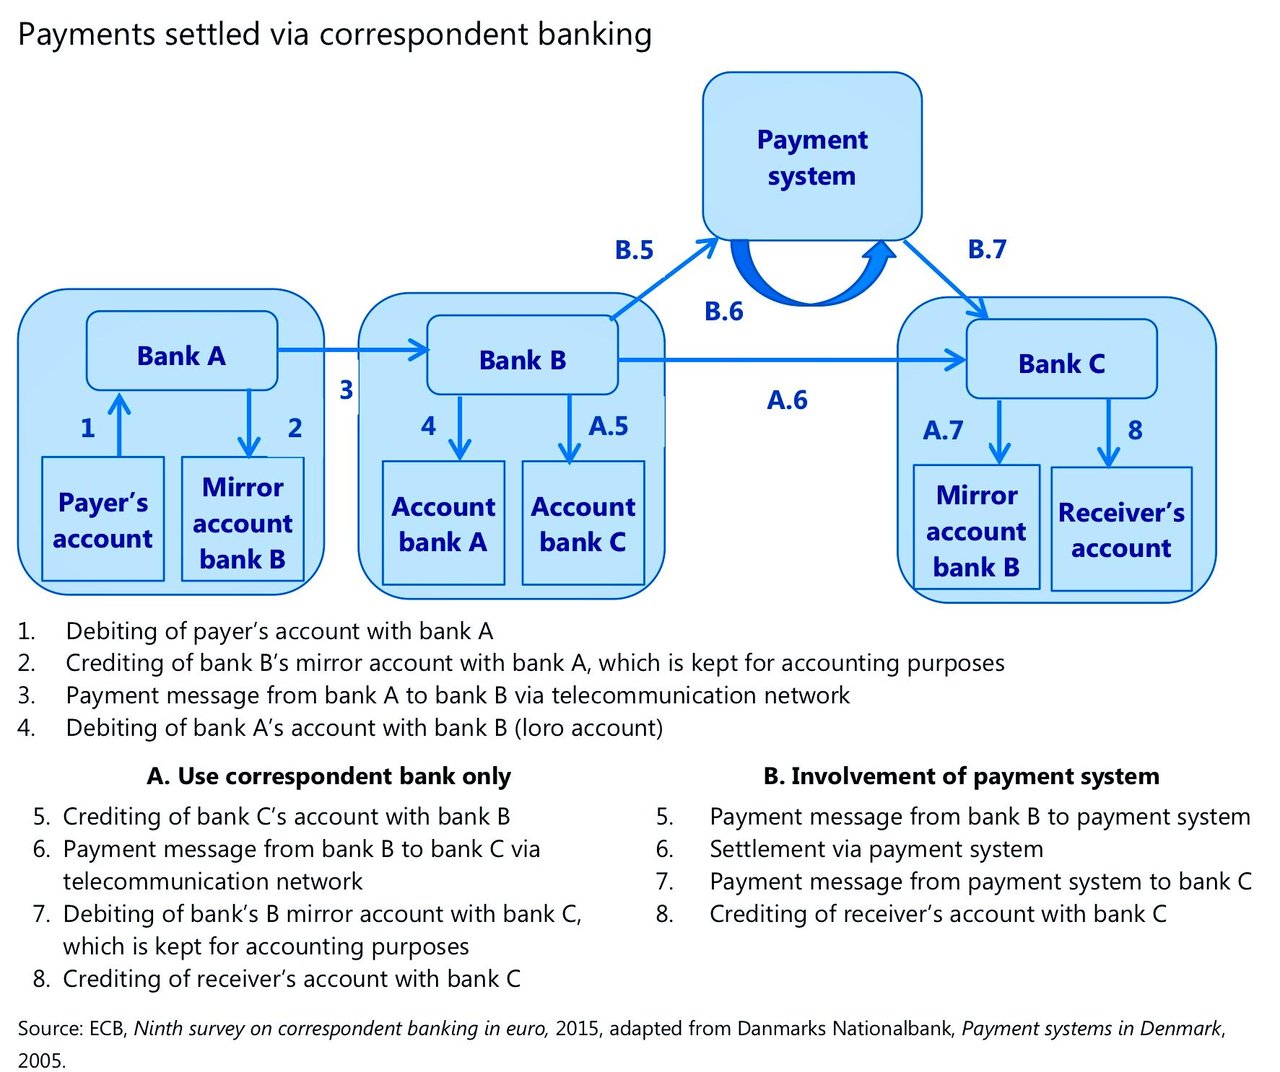
Большинство международных операций осуществляется через сеть банков-корреспондентов, обеспечивающих перевод средств между банками, не имеющими прямых отношений друг с другом. В рамках этой системы средства перемещаются по цепочке двусторонних соглашений: каждый банк в цепочке дебетует и кредитует счета по мере продвижения средств к конечному пункту назначения. Этот процесс не является мгновенным и требует тщательной координации и проверки на каждом этапе.
Расчётные счета в центральных банках
Для крупных финансовых институтов расчёты по международным операциям нередко осуществляются через центральные банки с использованием систем валовых расчётов в режиме реального времени (RTGS). Эти системы обеспечивают немедленный перевод средств на валовой основе, снижая расчётный риск и поддерживая ликвидность на финансовых рынках. Однако даже системы RTGS требуют ряда подтверждений и проверок, выходящих за рамки простой передачи сообщения MT103.
Платёжные системы реального времени
В ряде случаев для обеспечения немедленного расчёта и доступности средств могут использоваться платёжные системы реального времени (RTP). Такие системы обеспечивают клиринг и расчёты практически мгновенно, однако и они функционируют в рамках механизма, для исполнения перевода средств в котором недостаточно одного лишь сообщения MT103.
Реальность: сообщения SWIFT и фактическое движение средств
Важно подчеркнуть, что сообщения SWIFT не равнозначны движению средств. Это инструменты, обеспечивающие обмен информацией между финансовыми институтами и передающие сведения, необходимые для проведения перевода. Фактическое движение денег предполагает более глубокий и сложный процесс списания и зачисления по счетам в сети банков, системах расчётов центральных банков или механизмах платежей в режиме реального времени.
Убеждение в том, что одно сообщение MT103 само по себе способно перевести средства или что сведения о транзакции можно загрузить вручную с общего счёта при отсутствии соответствующих средств, свидетельствует о принципиальном непонимании принципов международной банковской деятельности. Сообщения SWIFT, хотя и необходимы, составляют лишь часть более крупного многокомпонентного процесса, обеспечивающего безопасное и эффективное движение средств через границы.

Необходимость полного понимания
Миф о MT103, согласно которому одно это сообщение якобы способно переводить средства и обеспечивать немедленный доступ к сведениям о транзакции, является заблуждением, способным привести к недопониманию и неоправданным ожиданиям. Компаниям и частным лицам, участвующим в международных операциях, важно понимать устройство более широкой финансовой инфраструктуры и взаимосвязь между обменом сообщениями SWIFT и фактическим движением средств.
Чтобы эффективно ориентироваться в сложностях международных финансов, необходимо понимать, что сообщения SWIFT являются лишь средством связи. Фактический перевод средств предполагает сложную систему корреспондентских отношений, расчётов через центральные банки и платёжных систем реального времени, которые должны действовать согласованно для достижения нужного результата. Лишь осознав эти тонкости, можно по-настоящему понять реалии трансграничных операций и ограниченность опоры исключительно на сообщение MT103.
Иные варианты
Подлинные типы сообщений SWIFT, которые обычно используются в мошеннических схемах
Это хорошо задокументированные и частично применяемые инструкции в международной банковской системе:
1. MT 103 — перевод средств в пользу одного получателя по поручению клиента
- Легитимность: подлинный
- Назначение: используется для трансграничных или внутренних межбанковских переводов по платежам клиентов.
- Вариант GPI: MT 103 GPI существует как усовершенствованная версия в рамках программы SWIFT Global Payments Innovation (GPI). Он включает отслеживание (посредством UETR), ускоренную обработку и прозрачность.
2. MT 104 — запрос на прямое дебетование
- Легитимность: реальная, но ограниченная
- Назначение: используется для запроса на списание средств со счёта клиента через банк-корреспондент, исключительно в рамках двусторонних или многосторонних соглашений между соответствующими банками; для трансграничных платежей применяется редко.
- MT104 GPI: нестандартный термин. GPI предназначен для кредитовых переводов, а не для инструкций по дебетованию. Эта запись вводит в заблуждение.
3. MT103.202cov – механизм покрывающего платежа
- Легитимность: частично подлинная
- Пояснение: это комбинированное обозначение, которое зачастую употребляется неверно.
- MT103 — это сообщение о клиентском кредитовом переводе.
- MT 202 COV используется банком-отправителем для поручения своему корреспонденту покрыть сумму в банке бенефициара.
- «MT103.202cov» не является сообщением SWIFT как таковым, а представляет собой разговорное смешение двух сообщений, используемых в структуре платежа с покрытием (cover payment).
Сомнительные или сфабрикованные записи
4. «Swift GPI Automatic / с кодом UETR»
- Легитимность: вводит в заблуждение
- Пояснение: с ноября 2018 года каждое сообщение MT103, отправляемое по сети SWIFT, содержит UETR (уникальный сквозной идентификатор операции) независимо от того, являются ли банки участниками gpi. Однако разделение на «автоматический» и «ручной» GPI не является классификацией SWIFT.
- Вывод: нестандартная практика — похоже на внутренний жаргон или нестандартную процедуру.
5. «Swift GPI в полуавтоматическом режиме / с кодом UETR»
- Легитимность: не признаётся SWIFT
- Пояснение: термин «полуавтоматический» не входит в лексикон SWIFT. Все сообщения GPI MT103 по своей конструкции содержат UETR, однако SWIFT не определяет какого-либо полуавтоматического режима передачи.
6. «Swift GPI MT103.202cov Manual Download / with UETR Code» или «Swift MT103.202cov Manual Download»
- Легитимность: сфабрикован / искажён
- В добросовестной институциональной практике сообщения SWIFT никогда не «скачиваются» вручную. Сообщения передаются в электронном виде по защищённой сети SWIFT.
- Данная терминология вызывает настороженность, поскольку характерна для мошеннических схем с использованием поддельных сообщений SWIFT или шаблонов, составленных вручную.
Миф о «Протоколе прямого дебетования единой платёжной платформы» (SPP DDP)
Отличие реальной банковской практики от выдуманной платёжной терминологии
В определённых кругах так называемых «финансовых посредников» всё чаще встречаются упоминания якобы существующего банковского механизма под названием «Single Payment Platform Direct Debit Protocol» (SPP DDP), иногда расширяемого до таких формулировок, как «Asseting Assessment Protocol», «Deep Banking Transfer» или «International Direct Download Settlement Method».
Эти выражения подаются так, будто речь идёт о сложной межбанковской платёжной инфраструктуре, которую крупные институты негласно используют для переводов на крупные суммы вне стандартных процедур SWIFT. В действительности такого признанного банковского протокола не существует.
В IFB мы считаем необходимым чётко отделять легитимную финансовую инфраструктуру от выдуманной терминологии, призванной создать иллюзию институциональной респектабельности.
Официального банковского признания не существует
Термин «Single Payment Platform Direct Debit Protocol» не признаётся следующими организациями:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Платёжные системы Федеральной резервной системы
- CLS
- ЕЦБ
- BIS
- рамочные механизмы корреспондентских банковских услуг
- любая признанная инфраструктура RTGS
- любой центральный банк
- любая регулируемая платёжная схема
Ни один официальный свод правил, руководство по внедрению, стандарт SWIFT, спецификация ISO, клиринговая система или регуляторная публикация не определяют и не упоминают «SPP DDP» как признанный механизм расчётов. Это отсутствие имеет решающее значение.
Легитимные платёжные инфраструктуры подробно документированы, поскольку банкам необходимы точные операционные стандарты, правила форматирования сообщений, правовые рамки, расчётные процедуры, механизмы контроля ликвидности и требования комплаенс. Платёжная система, у которой полностью отсутствует официальная документация, не является скрытой системой. Она попросту не является признанной системой.
Смешение с легитимной банковской терминологией
Устойчивость мифа о SPP DDP, по-видимому, объясняется намеренным смешением подлинной банковской терминологии с выдуманными выражениями.
К числу часто наблюдаемых примеров относятся:
| Выдуманное или неверно употребляемое выражение | Фактическое банковское понятие
| SPP | Часто путают с единой общей платформой TARGET2 (SSP), которая в марте 2023 года была заменена системой T2
| Direct Debit Protocol | Путают со схемами прямого дебетования SEPA
| Downloading Funds | Неверное понимание сверки или отражения операций по счёту
| Common Account | Неформальное неверное понимание расчётных счетов «Ностро»
| Deep Banking | Несуществующий термин в регулируемой финансовой сфере
| Asseting Assessment | Не имеет признанного банковского значения
| MT103 Download | Искажённое представление о функциональности обмена сообщениями SWIFT
Такой приём создаёт видимость сложности и исключительности, оставаясь при этом не связанным с реальной банковской деятельностью.
SWIFT не переводит денежные средства
Одно из наиболее устойчивых заблуждений, связанных с версиями о SPP DDP, — убеждённость в том, что сами сообщения SWIFT переводят денежные средства или позволяют банкам «скачивать» деньги с так называемого общего счёта.
Это неверно.
Как поясняется в статье IFB об общих счетах, SWIFT по своей сути является защищённой сетью межбанковского обмена сообщениями, а не организацией, удерживающей средства, и не расчётной системой.
Сообщение MT103 представляет собой лишь платёжное поручение. Для завершения расчётов по-прежнему требуется:
- корреспондентские банковские отношения;
- Корректировки по счетам «Ностро» и «Востро»;
- доступность ликвидности;
- процедуры сверки;
- проверка на соответствие требованиям комплаенс;
- расчёты через центральный банк или RTGS, где это применимо.
Ни один банк не может вручную «загрузить» средства с неопределённой глобальной платформы лишь на том основании, что существует сообщение SWIFT.
Почему банки отклоняют такие запросы
Когда физические лица обращаются в регулируемые учреждения с просьбой о проведении операций SPP DDP, банки, как правило, не могут обработать такой запрос, поскольку:
- терминология не признаётся внутри организации;
- операционная основа отсутствует;
- процедура комплаенс отсутствует;
- не существует схемы расчётов;
- отсутствует правовое основание;
- стандартного формата сообщения не существует;
- признанная контрагентская инфраструктура отсутствует.
Это не означает, что банки «скрывают» систему или что её понимают лишь «банкиры высшего звена». Это лишь отражает тот факт, что запрашиваемый механизм не является частью регулируемой банковской практики.
Иллюзия «глубокого банкинга»
Постоянным мотивом в утверждениях о SPP DDP является предположение о том, что крупные банки якобы тайно используют скрытые расчётные уровни, недоступные для обычных сотрудников.
Это изложение, как правило, содержит ссылки на:
- «Банкиры 14-го уровня»
- «частные банковские серверы»
- «глобальные серверы»
- «ликвидность вне реестра»
- «гуманитарные платформы для переводов»
- «закрытые окна расчётов»
- «получатели»
- «специальные клиринговые коды»
Эти концепции не являются признанными элементами международных банковских операций. Они относятся к более широкой экосистеме финансовой мифологии, которую часто связывают с мошенничеством в сфере монетизации, схемами с авансовыми платежами, фиктивными инвестиционными программами и псевдосуверенными нарративами.
Реальная международная платёжная инфраструктура
Законные трансграничные платежи осуществляются через признанные системы, такие как:
- обмен сообщениями SWIFT;
- корреспондентские банковские услуги;
- SEPA;
- услуги TARGET;
- сети ACH;
- системы RTGS;
- расчёты через CLS;
- Стандарты ISO 20022.
Эти системы подлежат жёсткому регулированию, имеют операционную документацию, проходят аудит и опираются на единые глобальные стандарты.
Не существует скрытых параллельных систем, допускающих неограниченные международные переводы вне рамок AML, KYC, санкционного скрининга, контроля ликвидности и проверки расчётов.
Реалии комплаенса
Современная банковская деятельность осуществляется в условиях всё более строгих обязательств в сфере AML и CFT. Любая операция, в которой отсутствуют:
- очевидная экономическая цель;
- идентифицируемые контрагенты;
- договорное обоснование;
- подтверждения источника средств;
- прозрачность в вопросах комплаенс;
повлечёт за собой усиленную проверку или прямой отказ.
Это особенно справедливо в отношении так называемых «операций получателя», «гуманитарных расчётов», «процедур загрузки» или иных неопределённых входящих переводов на крупные суммы.
Коротко
«Single Payment Platform Direct Debit Protocol» (SPP DDP) не является признанным банковским протоколом, расчётной инфраструктурой или регулируемым платёжным механизмом.
Его терминология, по-видимому, представляет собой искусственную конструкцию, составленную из фрагментов подлинного банковского языка в сочетании с вымышленными понятиями, призванными создать иллюзию исключительности и институциональной секретности.
В международных финансах сложность нередко принимают за легитимность. Однако подлинные банковские системы не опираются на скрытую терминологию, закрытые процедуры или неопределённые протоколы. Они опираются на документированные стандарты, регуляторный надзор, корреспондентские отношения и имеющие юридическую силу механизмы расчётов.
Там, где отсутствуют документация, стандарты и институциональное признание, наиболее безопасное допущение состоит не в том, что система является закрытой, а в том, что такой системы не существует.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.


