О банке
Валютный контроль
Как банки, международные организации, такие как FATF и MONEYVAL, и национальные органы регулируют, контролируют и проверяют валютные переводы
1. Соблюдение банками регуляторных требований
Принцип «Знай своего клиента» (KYC)
- Идентификация клиента. Сбор и проверка полного официального имени, даты рождения, адреса и идентификационного номера.
- Проверка клиента (Customer Due Diligence, CDD). Понимание характера и цели каждых отношений для формирования профиля риска.
- Усиленная углублённая проверка (EDD). Детальная проверка биографических и деловых данных и непрерывный мониторинг операций клиентов повышенного риска.
Противодействие отмыванию денег (AML)
- Сообщения о подозрительной деятельности. Учреждения обязаны сообщать компетентным органам о необычных или подозрительных операциях.
- Отчёты о валютных операциях. Обязательная отчётность о наличных операциях свыше установленного порога, например 10 000 USD в Соединённых Штатах.
- Хранение записей. Записи о транзакциях хранятся в течение установленного срока, как правило, от пяти до семи лет, и доступны надзорным органам.
Проверка по санкционным спискам
Каждая операция проверяется на соответствие санкционным спискам Организации Объединённых Наций, Управления по контролю за иностранными активами Министерства финансов США (OFAC), Европейского союза и других органов:
- Автоматизированный скрининг. Программное обеспечение сверяет имена всех сторон со списками.
- Ручная проверка. Сотрудники службы комплаенс рассматривают каждое потенциальное совпадение.
2. Системы управления рисками
Мониторинг операций
- Распознавание закономерностей. Алгоритмы выявляют операции, отклоняющиеся от обычного поведения клиента.
- Выявление аномалий. Крупные операции, быстрое перемещение средств и переводы в юрисдикции повышенного риска помечаются для проверки.
- Оповещения. Операции, отмеченные системой, передаются в подразделения комплаенс для проверки.
Риск-ориентированный подход
- Оценка рисков клиентов. Клиенты классифицируются по географии, отрасли, видам операций и продолжительности отношений.
- Постоянный мониторинг. Профили рисков поддерживаются в актуальном состоянии, а операции сопоставляются с ними.
- Усиленные меры. Дополнительная проверка и одобрение в отношении клиентов и юрисдикций повышенного риска.
3. Технологии
- Распределённые реестры. Неизменяемая запись операций делает переводы прозрачными и отслеживаемыми; смарт-контракты исполняются автоматически при выполнении согласованных условий.
- Искусственный интеллект и машинное обучение. Прогнозные модели позволяют на раннем этапе выявлять вероятное мошенничество и совершенствовать механизмы обнаружения на основе исторических данных.
- Шифрование и кибербезопасность. Данные об операциях шифруются, а многоуровневая защита, включающая межсетевые экраны, системы обнаружения вторжений и регулярные аудиты, обеспечивает защиту от атак.
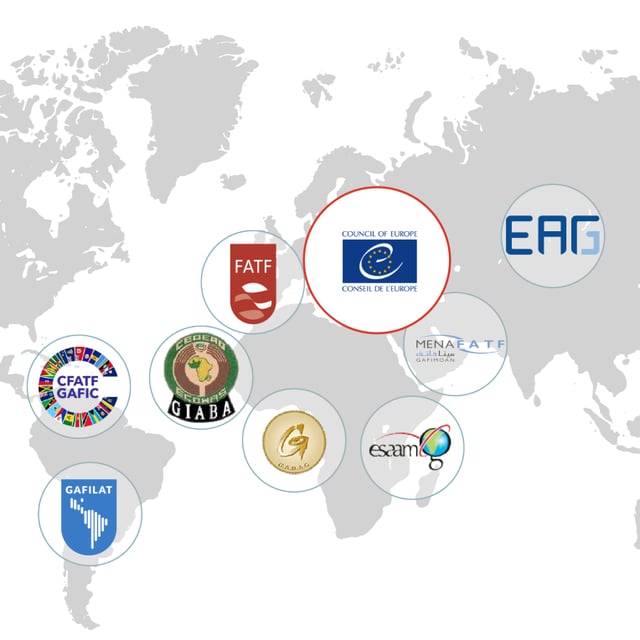
4. Международные организации: FATF и MONEYVAL
Группа разработки финансовых мер борьбы с отмыванием денег (FATF)
- Стандарты. Сорок рекомендаций образуют глобальную основу мер AML и CFT.
- Взаимные оценки. Периодические оценки соблюдения требований каждой страной, результаты которых публикуются в подробных отчётах.
- Публичные списки. Юрисдикции со стратегическими недостатками помещаются под усиленный мониторинг («серый список») либо становятся объектом призыва к действиям («чёрный список»), что влечёт реальные экономические и финансовые последствия.
MONEYVAL
- Оценки. Углублённые оценки систем ПОД/ФТ (AML и CFT) государств-членов с акцентом на их результативность.
- Последующий контроль. Регулярные отчёты об устранении выявленных недостатков.
- Техническая помощь. Поддержка и обучение для государств-членов.
5. Национальные нормы
- Запреты и ограничения в отношении определённых операций, стран или организаций.
- Лицензирование. Финансовые учреждения обязаны иметь лицензию и подлежат аудиту и проверкам.
- Законодательство в сфере AML и CFT с суровыми санкциями за нарушения.
6. Централизованные базы данных
- Подразделения финансовой разведки (ПФР). Национальные органы, которые собирают и анализируют данные об операциях в целях противодействия отмыванию денег и финансированию терроризма.
- Системы отчётности. Платформы, через которые учреждения сообщают о крупных или подозрительных операциях, что позволяет органам надзора отслеживать их практически в режиме реального времени.
7. Валютный контроль
- Контроль за движением капитала. Ограничения на объём валюты, который может быть вывезен из страны, призванные предотвратить бегство капитала и обеспечить стабильность.
- Обязанности по отчётности. О международных операциях, превышающих установленный порог, необходимо сообщать в центральный банк или иной уполномоченный орган.
8. Международное сотрудничество
- Соглашения об обмене информацией, двусторонние и многосторонние.
- Совместные рабочие группы стран и международных организаций по борьбе с трансграничной финансовой преступностью.
Коротко
Контроль валютных переводов — многоуровневый процесс. Он сочетает соблюдение регуляторных требований, системы управления рисками и технологии мониторинга, и ни один из уровней сам по себе недостаточен. FATF и MONEYVAL устанавливают стандарты, оценивают страны и содействуют сотрудничеству; национальные органы добавляют собственные правила, централизованный мониторинг и меры валютного контроля. В совокупности эти уровни защищают целостность и стабильность мировой финансовой системы от незаконных финансовых потоков.