Что такое противодействие отмыванию денег?
Борьба с отмыванием денег и финансированием терроризма служит глобальной безопасности, целостности финансовой системы и устойчивому росту. Законы о AML и CFT существуют для того, чтобы не допустить использования финансовых рынков в любой из этих целей.
Европейский союз и многие другие юрисдикции приняли строгое законодательство о противодействии отмыванию денег и финансированию терроризма, а компетентные органы, действуя в рамках сетей, обеспечивают его применение на практике.
IFB имеет лицензию и находится под надзором в Союзе Коморских Островов, на автономном острове Анжуан, со стороны Anjouan Offshore Finance Authority по лицензии L1149. Наша программа AML/CFT построена на сорока рекомендациях FATF — стандарте, по которому оцениваются сами национальные режимы.
Там, где расположены наши контрагенты, применяются и иные нормативные режимы. В силу корреспондентских отношений требования американского Закона о банковской тайне (Bank Secrecy Act) косвенно распространяются и на нашу деятельность, а операции, ориентированные на ЕС, подпадают под европейское регулирование. Программа, выстроенная лишь по местному минимуму, не выдерживает углублённой проверки контрагента со стороны корреспондентских банков, и именно поэтому наша программа не ограничивается этим минимумом.
Наша программа включает:
- письменное одобрение старшего руководителя;
- программа идентификации клиентов на основе оценки рисков, достаточная для формирования обоснованной уверенности в подлинной личности каждого клиента;
- выявление подозрительной деятельности и информирование о ней;
- независимое тестирование его внедрения;
- поименно указанный сотрудник службы комплаенс по вопросам AML с опубликованными контактными данными;
- постоянное обучение соответствующих сотрудников;
- основанная на оценке рисков постоянная углублённая проверка контрагента, включая установление бенефициарных владельцев клиентов — юридических лиц, понимание характера и целей каждых отношений и мониторинг для поддержания актуальности информации о клиентах.
Цель этих правил — выявление подозрительной деятельности и информирование о ней, включая предикатные преступления по отношению к отмыванию денег и финансированию терроризма, такие как мошенничество с ценными бумагами и манипулирование рынком.
Международная нормативная база
Группа разработки финансовых мер борьбы с отмыванием денег (FATF), созданная в 1989 году, формирует глобальную основу политики в сфере AML и оценивает, насколько страны её соблюдают. Национальные надзорные органы контролируют организации в своей юрисдикции, а Организация Объединённых Наций, Всемирный банк и Международный валютный фонд реализуют собственные программы в области AML.
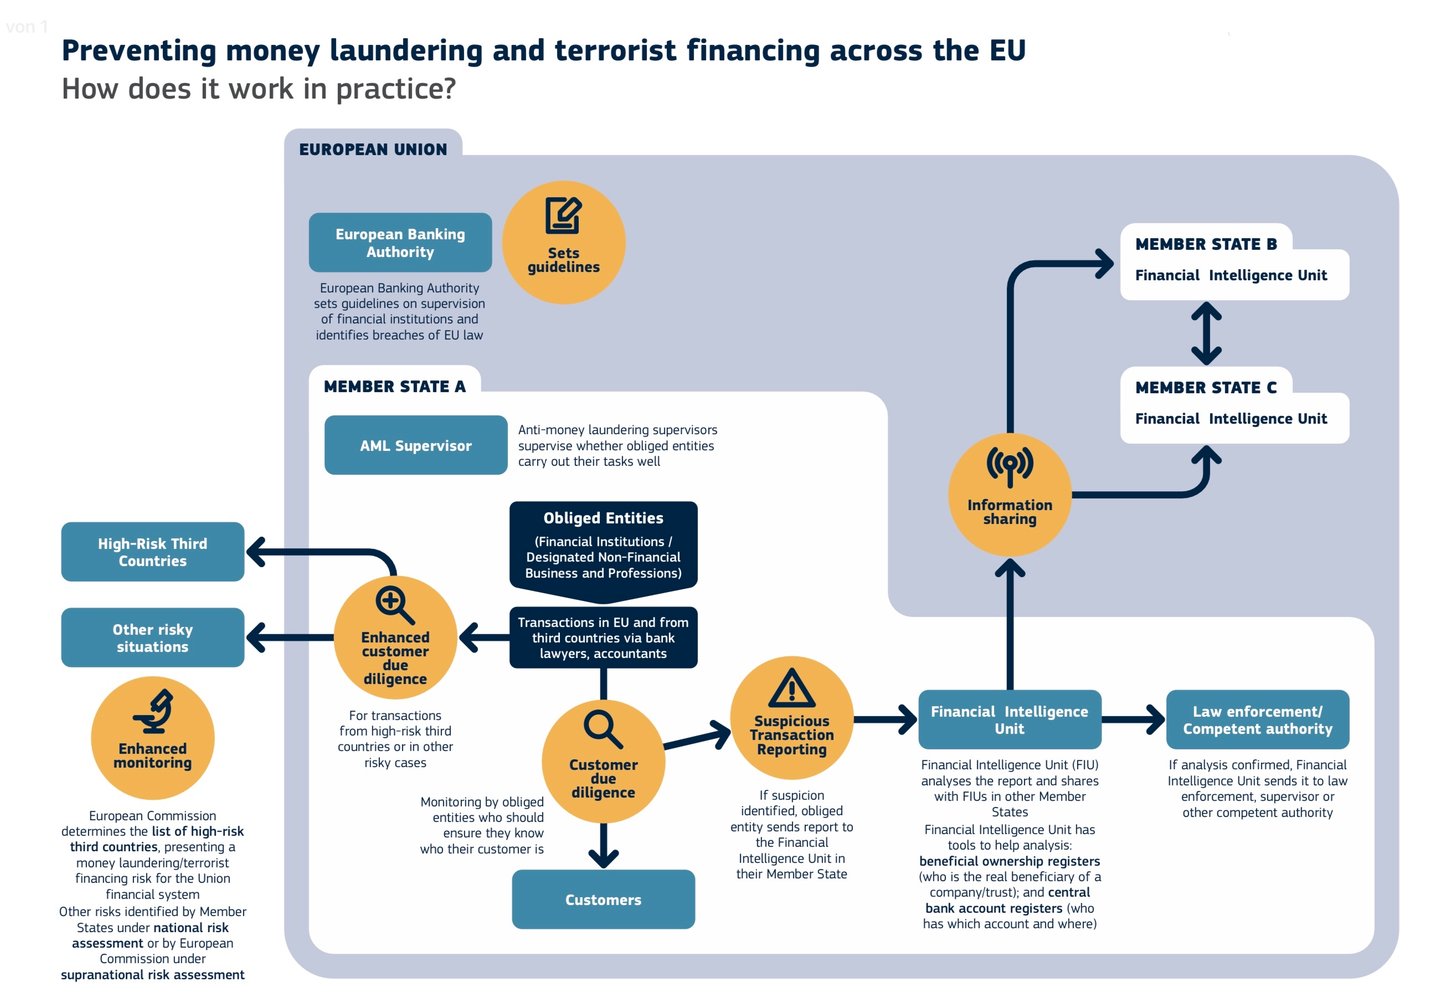
Меры по противодействию отмыванию денег (AML) закрепляют передовую практику выявления подозрительной деятельности. Чем легче преступникам незаметно тратить незаконно полученные средства, тем больше преступлений совершается. Поэтому регулирование AML требует от «обязанных субъектов» знать признаки риска и вести активный мониторинг деятельности своих клиентов. Обязанные субъекты — это учреждения, операциями которых могут воспользоваться лица, отмывающие денежные средства: банки, платёжные процессоры, организаторы азартных игр и иные организации. В ЕС Европейское банковское управление издаёт руководящие принципы по надзору, а надзорные органы в сфере AML оценивают, насколько эффективно каждое учреждение исполняет свои обязанности.
Европейская нормативная база изменилась. Архитектура, основанная на директивах, заменяется пакетом мер по противодействию отмыванию денег 2024 года: Регламентом (ЕС) 2024/1624, содержащим обязательства прямого действия; Директивой (ЕС) 2024/1640, касающейся надзора и подразделений финансовой разведки; и Регламентом (ЕС) 2024/1620, учреждающим Орган по противодействию отмыванию денег во Франкфурте.
На практике обязанные субъекты получают единый напрямую применимый свод правил вместо двадцати семи национальных транспозиций, надзорный орган ЕС с прямой компетенцией в отношении отдельных учреждений и гармонизированный предельный размер платежей наличными. Пакет вводится поэтапно, поэтому дату применения каждого конкретного обязательства следует уточнять, а не исходить из единого момента перехода.
Как действует система AML в банке
Банки составляют основу финансовой системы и должны своевременно выявлять подозрительное поведение. Их политики AML соответствуют рамочным принципам FATF; сотрудники фронт-офиса проходят обучение методам AML и по закону обязаны сообщать о подозрительной деятельности. Специалисты по AML-комплаенс укрепляют эти практики с помощью трёх инструментов: проверки личности, контроля расчётов и выпуска средств и программного обеспечения для мониторинга операций.
Проверка личности
Банки обязаны соблюдать процедуры «знай своего клиента» (KYC) для установления личности клиентов. Политика AML задаёт общие рамки, однако каждый банк остаётся ответственным за собственных клиентов и за выявление операций повышенного риска.
Процедура KYC требует от банков проверки имени, даты рождения и адреса клиента, а иногда и дополнительной информации, например рода занятий. Как правило, клиенты подтверждают свою личность официальными документами при открытии счёта, а банки всё чаще применяют биометрическую идентификацию, такую как распознавание лица или голоса и отпечатки пальцев.
Контроль расчётов и высвобождения средств
Поступившие средства зачисляются на основании подтверждённых расчётов, а не уведомления о платеже. Если зачисление нехарактерно для данного счёта, выдача средств может быть приостановлена до завершения проверки. Это внутренняя мера контроля и мера по ограничению расчётного риска. Она не является установленным регулятором сроком блокировки, и ни одна система противодействия отмыванию денег (AML) такого срока не предписывает.
Программное обеспечение для мониторинга операций
Банк, обрабатывающий большие объёмы операций, не может проверять каждую из них вручную. Программное обеспечение для мониторинга проверяет операции ежедневно или в режиме реального времени. Оно учитывает историю владельца счёта, оценку риска и детали каждой операции, такие как сумма, задействованные страны и характер платежа, — по внесению наличных, банковским переводам и снятию средств. Операция, оценённая как высокорисковая, помечается как подозрительная.
Мы руководствуемся Принципами Вольфсбергской группы.
Вольфсбергская группа — объединение международных банков, которое разрабатывает общие подходы и рекомендации по управлению рисками, связанными с финансовыми преступлениями, в частности по вопросам политики «Знай своего клиента» (KYC), противодействия отмыванию денег (AML) и финансированию терроризма (CFT). Первая встреча группы состоялась в 2000 году в замке Вольфсберг на северо-востоке Швейцарии с участием представителей Transparency International, в том числе Стэнли Морриса и профессора Базельского университета Марка Пита, для разработки рекомендаций по противодействию отмыванию денег при банковском обслуживании состоятельных частных клиентов. Вольфсбергские принципы противодействия отмыванию денег при банковском обслуживании состоятельных частных клиентов были опубликованы в октябре 2000 года и пересмотрены в мае 2002 года и июне 2012 года.
Системы мониторинга транзакций (TMS)
Системы мониторинга операций — это инструменты, с помощью которых финансовые организации и надзорные органы контролируют операции в банковской системе. Они выявляют деятельность, которая может свидетельствовать об отмывании денег, финансировании терроризма или иных финансовых преступлениях. Работа этих систем включает семь этапов:
- Сбор данных. Система собирает данные об операциях по всему банку: сумму, дату и время, участников и характер операции.
- Профилирование рисков. На основании этих данных формируются профили риска клиентов и операций с учётом истории клиента, привычных видов операций и географии.
- Мониторинг на основе правил. К каждой транзакции применяются заранее заданные правила, например, выявление сумм, превышающих пороговое значение, или большого числа операций за короткий период.
- Выявление аномалий. Статистические модели и методы машинного обучения выявляют операции, существенно отклоняющиеся от нормы или от обычного поведения клиента.
- Оповещения. Отмеченная операция порождает оповещение, которое рассматривает сотрудник службы комплаенс или группа по расследованиям.
- Расследование и направление отчётности. Если после проверки операция по-прежнему вызывает подозрения, банк проводит дополнительное расследование и, в зависимости от его результатов, направляет сообщение о подозрительной операции в компетентный орган.
- Непрерывное обучение. Результаты проверок используются для совершенствования правил и моделей, благодаря чему со временем выявление становится более точным.
Благодаря системе мониторинга операций банк лучше управляет рисками, выполняет свои регуляторные обязательства и способствует борьбе с финансовой преступностью.
Противодействие финансированию терроризма (CFT)
Подход IFB к противодействию финансированию терроризма опирается на многоуровневую систему оценки рисков, технологий и взаимодействия с надзорными органами.
Основы и риск-ориентированный подход
Наши меры контроля в сфере CFT сочетают углублённую проверку клиента при подключении, непрерывный мониторинг операций и передачу отмеченных операций на рассмотрение специалистам. Модели проходят пересмотр и перекалибровку в установленном порядке на основе внутренних результатов и внешних типологий.
Мы не публикуем статистику выявления. Такие данные невозможно проверить читателю, и без лежащей в их основе методологии они не имеют смысла. Мы готовы отвечать на конкретные вопросы корреспондентов и регуляторов при соблюдении надлежащей конфиденциальности.
Усиленная углублённая проверка контрагента и наблюдение
После первичной проверки к профилям повышенного риска применяется усиленная углублённая проверка контрагента:
- Анализ данных. Наши алгоритмы анализируют данные об операциях в режиме реального времени и выявляют закономерности и аномалии, отклоняющиеся от установленных норм.
- Поведенческое профилирование. Исторические данные и прогнозный анализ позволяют формировать подробные поведенческие профили, благодаря чему признаки риска выявляются на раннем этапе и передаются на ручную проверку.
- Многоуровневая проверка. Операции, отмеченные системой, проверяются автоматизированными системами и опытными сотрудниками совместно, так что вмешательство оказывается одновременно оперативным и взвешенным.
Мониторинг в режиме реального времени и автоматическое вмешательство
- Машинное обучение. Наши системы обучаются на изменяющихся структурах транзакций и адаптируются к новым угрозам; при превышении заданных пороговых значений автоматически осуществляется вмешательство.
- Немедленная эскалация. Операция, выявленная как потенциально рискованная, сразу помечается и передаётся на вторичную проверку, где точность алгоритмов сочетается с экспертным суждением.
- Адаптивные модели. Наши модели непрерывно обновляются на основе глобальной аналитической информации и внутренних показателей эффективности, что позволяет им соответствовать новым типологиям.
Сотрудничество
Финансирование терроризма не знает границ — как и принимаемые нами меры противодействия. Мы сотрудничаем с национальными надзорными органами и международными финансовыми институтами, обмениваясь аналитическими данными и лучшими практиками:
- Обмен информацией. Участие в международных форумах и защищённый обмен данными с партнёрскими учреждениями.
- Совместные рабочие группы. Когда этого требует характер угрозы, IFB участвует в совместных рабочих группах по противодействию финансированию терроризма.
Непрерывное совершенствование
Наши процедуры по противодействию финансированию терроризма (CFT) эффективны лишь настолько, насколько актуальна их последняя редакция. Мы отслеживаем новые тенденции в сфере финансовой преступности и включаем новые методы в наши процедуры, чтобы реагировать на возникающие угрозы практически в режиме реального времени.
Тщательная углублённая проверка контрагентов, надёжные технологии и международное сотрудничество образуют систему, которая выявляет и пресекает финансирование терроризма и продолжает развиваться. Она защищает целостность международной финансовой системы, а также безопасность наших клиентов и партнёров.
Принцип «Знай получателя платежа» и проверка получателя платежа
Система безопасности IFB сочетает процедуры «знай своего получателя платежа» (KYP), проверку получателя платежа (VoP) и наши меры по противодействию финансированию терроризма (CFT) в многоуровневую защиту от мошенничества, отмывания денег и финансирования терроризма.
Проверка получателя платежа (Know your payee, KYP)
Традиционные меры контроля направлены на отправителя. KYP направлен на получателя и обеспечивает однозначное установление личности каждого получателя платежа:
- Проверка личности. Каждый потенциальный бенефициар проверяется по авторитетным базам данных с использованием как статических данных, так и динамических индикаторов риска.
- Профилирование поведения и операций. Алгоритмы анализируют историю платежей и поведение клиента, формируя профиль риска и выявляя расхождения, которые могут указывать на мошенничество.
- Категоризация по уровню риска. Получатели платежей классифицируются по уровню риска, и там, где это оправдано, применяется усиленная проверка — как в целях противодействия отмыванию денег, так и для предотвращения ошибочного направления средств.
Проверка получателя платежа (VoP)
Проверка получателя платежа не является любезностью. Это юридическая обязанность в соответствии с Регламентом (ЕС) 2024/886 о мгновенных платежах, которым вносятся изменения в Регламент (ЕС) № 260/2012 о SEPA.
С 9 октября 2025 года каждый поставщик платёжных услуг в государстве-члене еврозоны, предлагающий кредитовые переводы, обязан бесплатно предоставлять плательщику проверку получателя (VoP) до авторизации платежа. Это требование распространяется как на стандартные, так и на мгновенные кредитовые переводы SEPA. У поставщиков за пределами еврозоны срок установлен до 9 июля 2027 года.
Как это работает
- Поставщик платёжных услуг плательщика передаёт IBAN и наименование получателя платежа.
- Запрос передаётся поставщику платёжных услуг получателя через схему SEPA либо через механизм маршрутизации и проверки.
- Поставщик услуг получателя платежа сверяет данные со своими записями и возвращает один из четырёх результатов: совпадение, близкое совпадение, несовпадение либо невозможность проверки.
- Плательщик получает результат и самостоятельно решает, продолжать ли платёж. Платёж автоматически не блокируется.
Момент, который клиенты упускают чаще всего: если плательщик санкционирует перевод после предупреждения о несоответствии, ответственность за поступление средств ненадлежащему получателю лежит на плательщике. Предупреждение переносит риск. Прочитайте его, прежде чем продолжить операцию.
Свод правил схемы проверки получателя платежа (VoP) Европейского платёжного совета вступил в силу 5 октября 2025 года и регулирует механику взаимодействия между поставщиками услуг.
Противодействие финансированию терроризма
- Надлежащая проверка клиента. В соответствии со строгими стандартами KYC каждый клиент проходит проверку с самого начала.
- Непрерывный мониторинг операций. Искусственный интеллект и анализ в реальном времени отслеживают потоки операций и выявляют признаки финансирования терроризма.
- Адаптивная оценка рисков. Модели, непрерывно совершенствуемые с помощью машинного обучения, формируют оценки риска, которые адаптируются к новым угрозам.
Единая система, несколько уровней
- Общий контроль. Проверка бенефициара, анализ платёжных инструкций и непрерывный мониторинг в совокупности исключают наличие единой точки отказа.
- Технологии и специалисты. Алгоритмы обеспечивают немедленное выявление; опытные сотрудники проводят углублённую проверку и оценивают контекст.
- Международное сотрудничество. Мы взаимодействуем с надзорными органами и финансовыми учреждениями по всему миру, чтобы применяемые нами меры соответствовали актуальным стандартам и данным об угрозах.
- Адаптивность. Финансовые преступления стремительно меняются, а наши постоянные инвестиции позволяют нашим мерам опережать их.
Благодаря KYP, VoP и CFT каждая операция в IFB подвергается тщательной проверке. Такой подход позволяет предвидеть угрозы, а не ожидать их проявления, и защищает целостность финансовой системы.