
Суверенные клиенты
Создание денег
Как центральные и коммерческие банки создают деньги и что государства могут делать с этим знанием.
Порядок эмиссии валюты на уровне центрального банка
Создание новых денег в современной экономике — сложный, взаимосвязанный процесс, в котором участвуют как центральные, так и коммерческие банки.
- Денежно-кредитная политика центрального банка: Это отправная точка создания денег. Устанавливая ключевую процентную ставку, центральный банк влияет на стоимость заимствований в экономике. Более низкая ставка стимулирует заимствования и, соответственно, создание денег, тогда как более высокая ставка сдерживает его.
- Банковское кредитование: когда банк одобряет кредит, он создаёт депозит на счёте заёмщика. Этот депозит представляет собой новые деньги, которых прежде не существовало. Поэтому предоставление кредита является основным способом, посредством которого коммерческие банки создают новые деньги.
- Требования к резервам и требования к капиталу: Именно требования к капиталу фактически ограничивают объём денег, которые могут создавать банки; требования к резервам в настоящее время играют меньшую роль (в США с марта 2020 года они равны нулю, в еврозоне составляют 1%). Банк, не располагающий достаточным капиталом, не может наращивать кредитование.
- Центральный банк как кредитор последней инстанции: Если банку не хватает резервов, он может занять средства у центрального банка. Это позволяет банку выполнять свои обязательства и продолжать кредитование, поддерживая создание новых денег.
- Операции на открытом рынке: Когда центральный банк покупает ценные бумаги у банков, он расплачивается путём создания новых резервов. Это увеличивает объём резервов в банковской системе, позволяя банкам выдавать больше кредитов и создавать больше денег.
- Количественное смягчение: Это ещё один способ, с помощью которого центральный банк может направлять денежные средства в экономику. Приобретая крупные объёмы ценных бумаг, центральный банк увеличивает объём резервов в банковской системе, что создаёт условия для расширения денежной эмиссии.
- Соглашения РЕПО: Соглашения РЕПО — ещё один инструмент, который центральный банк использует для регулирования объёма денежной массы в экономике. Когда центральный банк покупает ценные бумаги по сделке РЕПО, он создаёт деньги. Когда сделка РЕПО закрывается и ценные бумаги продаются обратно банкам, деньги изымаются из обращения.
Всеми этими способами центральный банк и коммерческие банки взаимодействуют в процессе создания новых денег. Центральный банк задаёт условия создания денег посредством денежно-кредитной политики и предоставляет необходимые резервы через кредитование и операции на открытом рынке. Коммерческие банки создают новые деньги в ходе кредитной деятельности в рамках ограничений, установленных центральным банком в отношении резервов и капитала. Этот взаимосвязанный процесс обеспечивает соответствие объёма денежной массы в экономике спросу на кредиты и согласованность с целями центрального банка в области инфляции и финансовой стабильности.
Обратное РЕПО как важнейший элемент финансовой системы
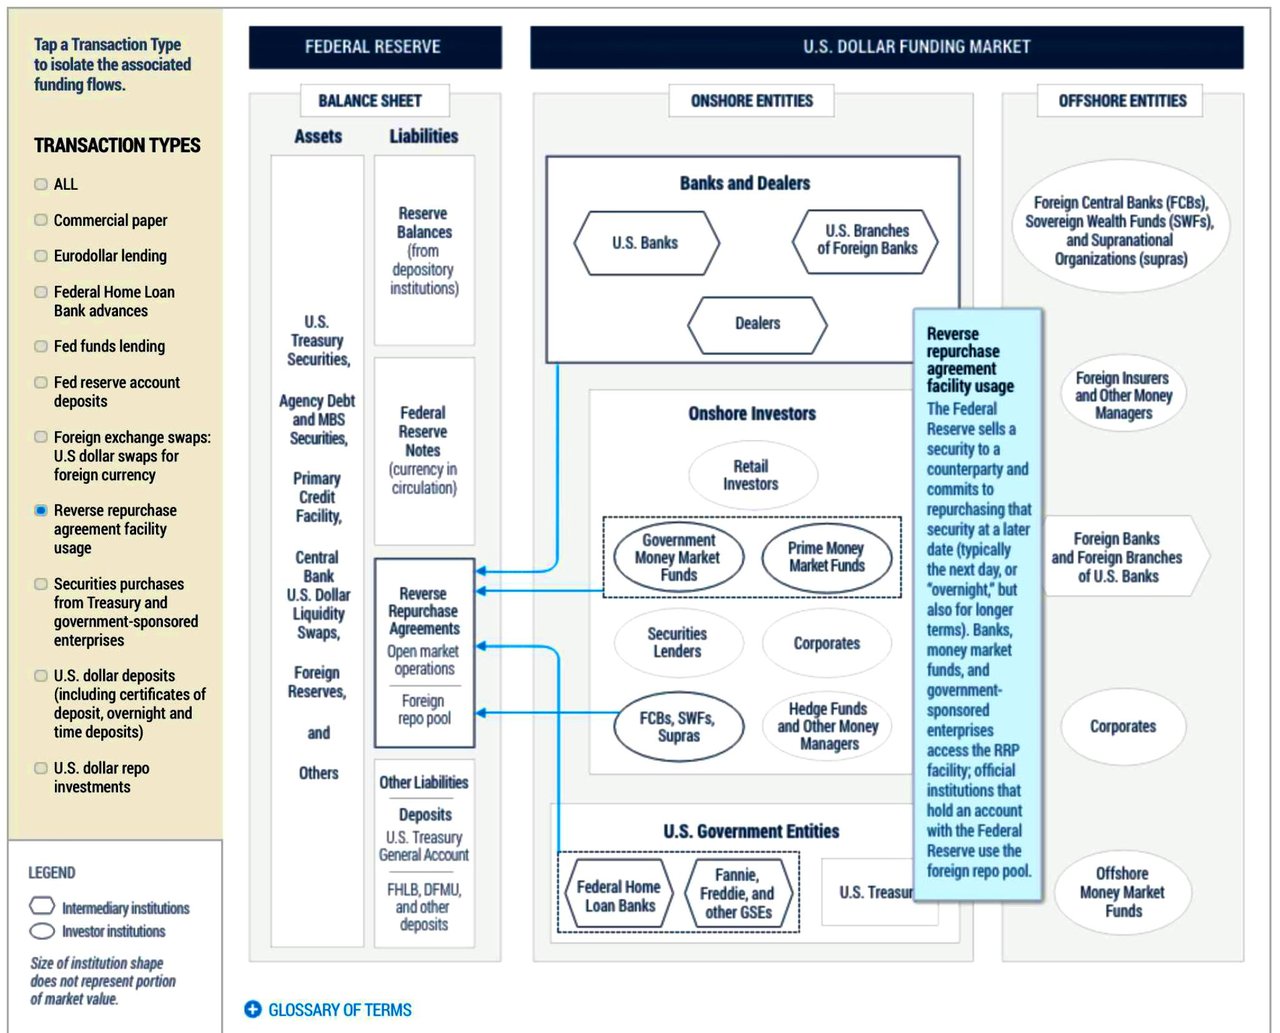
Рынок обратного РЕПО является важнейшим элементом финансовой системы и играет значительную роль в операциях денежного рынка и управлении ликвидностью. Чтобы понять рынок обратного РЕПО, необходимо прежде всего разобраться в понятиях соглашений РЕПО (договоров обратного выкупа) и обратного РЕПО (обратных договоров обратного выкупа).
Сделки РЕПО и обратного РЕПО:
- Соглашение о выкупе, или репо, — это краткосрочная финансовая операция, в рамках которой одна сторона (продавец) соглашается продать ценную бумагу (как правило, государственные облигации, корпоративные облигации или иные обращающиеся на рынке ценные бумаги) другой стороне (покупателю) с обязательством выкупить её в заранее определённую дату по заранее определённой цене. По существу, это кредит под обеспечение, где в качестве обеспечения выступает ценная бумага
- Договор обратного выкупа, или обратное РЕПО, представляет собой зеркальную сторону такой операции. В этом случае покупатель соглашается приобрести ценную бумагу у продавца и впоследствии продать её обратно по более высокой цене. Иными словами, покупатель фактически предоставляет продавцу заём, а ценная бумага служит обеспечением по этому займу.
Рынок обратного репо:
Рынок обратного репо является важным элементом денежного рынка, на котором участники (такие как банки, финансовые учреждения и центральные банки) совершают операции обратного репо в различных целях. К этим целям относятся:
- Управление ликвидностью: финансовые учреждения используют операции обратного репо для временного размещения свободных денежных средств. Обратное репо представляет собой надёжный краткосрочный инструмент инвестирования с заранее известной доходностью, позволяющий получать доход на временно свободные средства при сохранении ликвидности.
- Операции центральных банков: центральные банки, например Федеральная резервная система США, используют операции обратного РЕПО как инструмент денежно-кредитной политики для регулирования краткосрочных процентных ставок и управления денежной массой. Проводя операции обратного РЕПО, центральные банки изымают избыточную ликвидность из финансовой системы, что помогает поддерживать целевую процентную ставку.
- Трансформация обеспечения: операции обратного репо также могут использоваться финансовыми учреждениями для получения высококачественного обеспечения, которое они могут применять для выполнения регуляторных требований или в иных целях, например для обеспечения других кредитов или заключения сделок с производными инструментами.
Механизм функционирования рынка обратного репо:
В операции обратного РЕПО покупатель (кредитор) и продавец (заёмщик) согласовывают условия, такие как сумма, процентная ставка (также называемая ставкой РЕПО) и дата погашения. Покупатель предоставляет продавцу денежные средства в обмен на ценную бумагу, которая служит обеспечением. Соглашение предусматривает, что продавец выкупит ценную бумагу в оговорённую будущую дату по заранее определённой более высокой цене, включающей основную сумму и проценты. По наступлении срока погашения продавец выкупает ценную бумагу и возвращает покупателю денежные средства с процентами.
Риски и преимущества:
Рынок обратного РЕПО обеспечивает ряд преимуществ: он предоставляет организациям с избытком денежных средств надёжный краткосрочный инструмент инвестирования, позволяет центральным банкам управлять ликвидностью и проводить денежно-кредитную политику, а также способствует трансформации обеспечения для финансовых институтов.
Вместе с тем рынок обратного репо сопряжён с рисками, включая риск контрагента (риск неисполнения обязательств другой стороной), риск обеспечения (риск снижения стоимости обеспечения) и операционный риск (риск ошибок или сбоев в процессе проведения операции).
В целом рынок обратного репо играет важную роль в финансовой системе: он помогает институтам управлять ликвидностью и способствует реализации денежно-кредитной политики центральными банками.
Рынки репо и обратного репо играют ключевую роль в реализации денежно-кредитной политики центральных банков, включая Федеральную резервную систему США, Европейский центральный банк и Резервный банк Индии. Основные положения:
Операции репо и обратного репо используются центральными банками как инструменты операций на открытом рынке для регулирования денежной массы и влияния на краткосрочные процентные ставки.
- Когда центральный банк стремится увеличить денежное предложение, он проводит операции репо, приобретая у банков и иных контрагентов ценные бумаги и тем самым временно предоставляя финансовой системе денежные средства.
- И наоборот, когда центральный банк стремится сократить денежную массу, он проводит операции обратного репо, продавая ценные бумаги контрагентам и временно изымая денежные средства из системы.
Обеспечение страховочного механизма для денежных рынков
Механизмы репо и обратного репо, используемые центральными банками, такие как Overnight Reverse Repo Facility и Standing Repo Facility, помогают задать нижнюю и верхнюю границы процентных ставок по однодневным операциям.
- Эти механизмы выполняют роль страховочной опоры: они позволяют широкому кругу контрагентов размещать средства в безрисковых инструментах, когда ставки опускаются ниже целевого уровня центрального банка, либо привлекать денежные средства, когда ставки поднимаются выше целевого уровня.
Содействие операциям центральных банков
- Рынок репо представляет собой готовый рынок обеспечения, позволяющий центральным банкам более эффективно проводить денежно-кредитную политику, поскольку в качестве обеспечения они могут использовать более широкий круг активов по сравнению с прямыми покупками.
- Ликвидный рынок репо также предоставляет центральным банкам чувствительный индикатор краткосрочных процентных ставок, который может служить операционным ориентиром для операций на открытом рынке.
Таким образом, рынки репо и обратного репо являются важнейшими инструментами, которые центральные банки используют для реализации денежно-кредитной политики, регулирования денежной массы и обеспечения бесперебойного функционирования рынков краткосрочного финансирования.
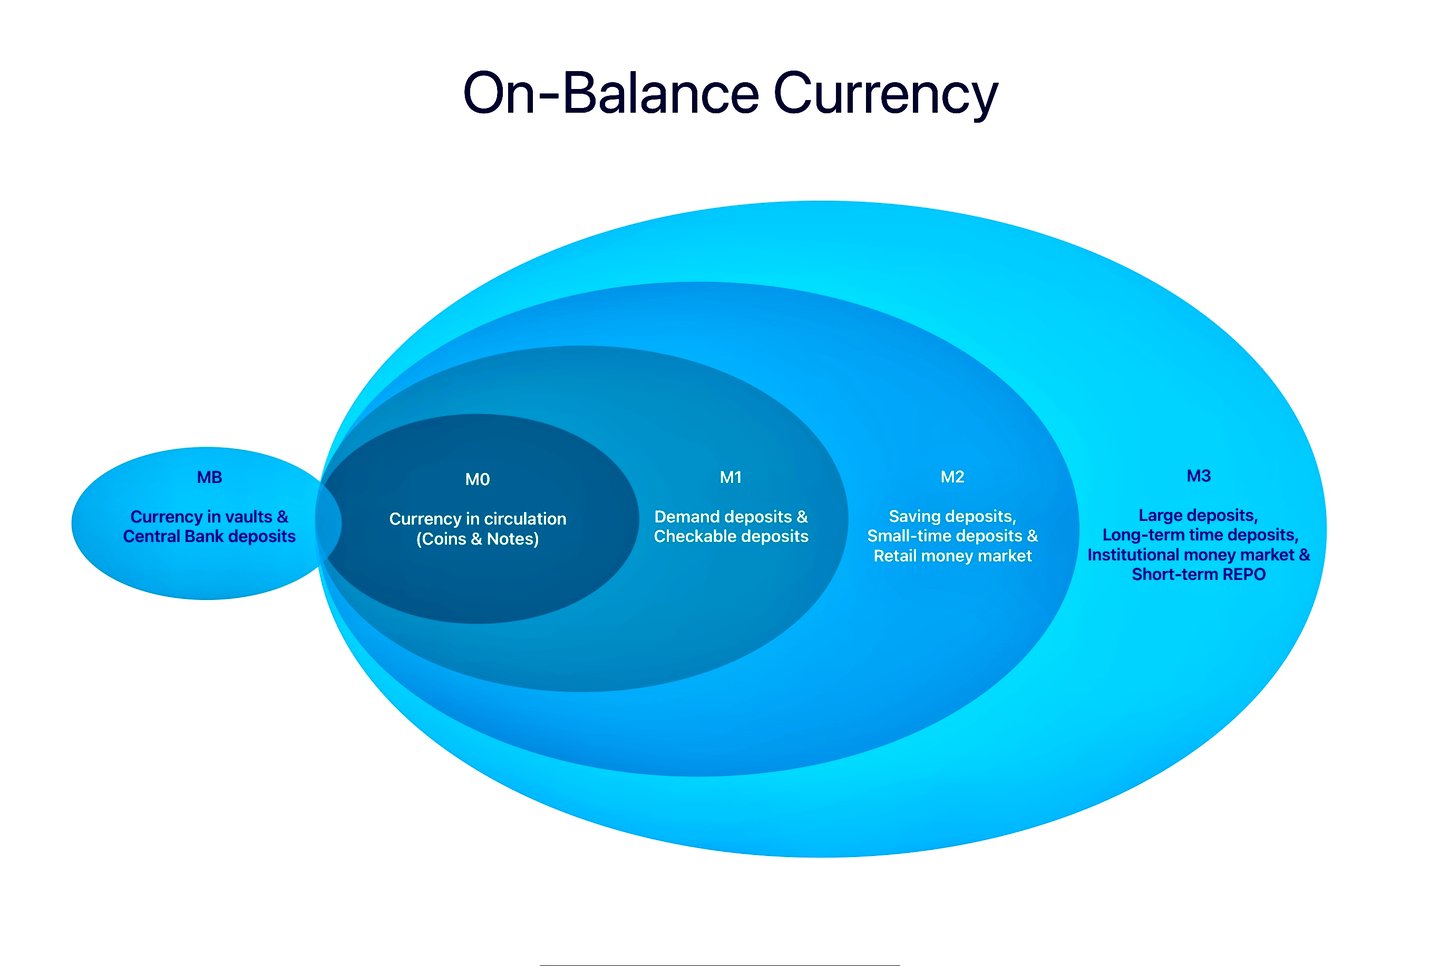
Термины M0, MB, M1, M2 и M3 (также известные как «денежные агрегаты») обозначают различные показатели денежной массы в экономике. Эти показатели позволяют количественно оценить объём денежных средств в экономике на определённый момент времени и, как правило, используются экономистами и регуляторами для анализа экономической конъюнктуры и выработки денежно-кредитной политики.
Ниже приводится краткое описание того, что включает каждая из этих мер:
- M0: M0 включает наличную валюту в обращении: монеты, бумажные деньги и другие формы валюты, находящиеся в обращении, но не находящиеся у правительства или финансовых учреждений. M0 также включает резервы центрального банка, то есть депозиты, которые коммерческие банки размещают в центральном банке.
- MB (денежная база): Денежная база, также называемая узкими деньгами, включает наличные деньги в обращении (монеты и банкноты) и резервы коммерческих банков в центральном банке. В некоторых определениях она может включать также наличность в хранилищах: денежные средства, хранящиеся в хранилищах коммерческих банков.
- M1: агрегат M1 включает наличные деньги в обращении (но не банковские резервы), а также депозиты, почти столь же ликвидные, как наличные. В частности, M1 включает чековые счета (средства на текущих счетах, которые могут быть сняты в любое время без предварительного уведомления) и прочие депозиты до востребования. По существу, он охватывает все средства, доступные для немедленного расходования.
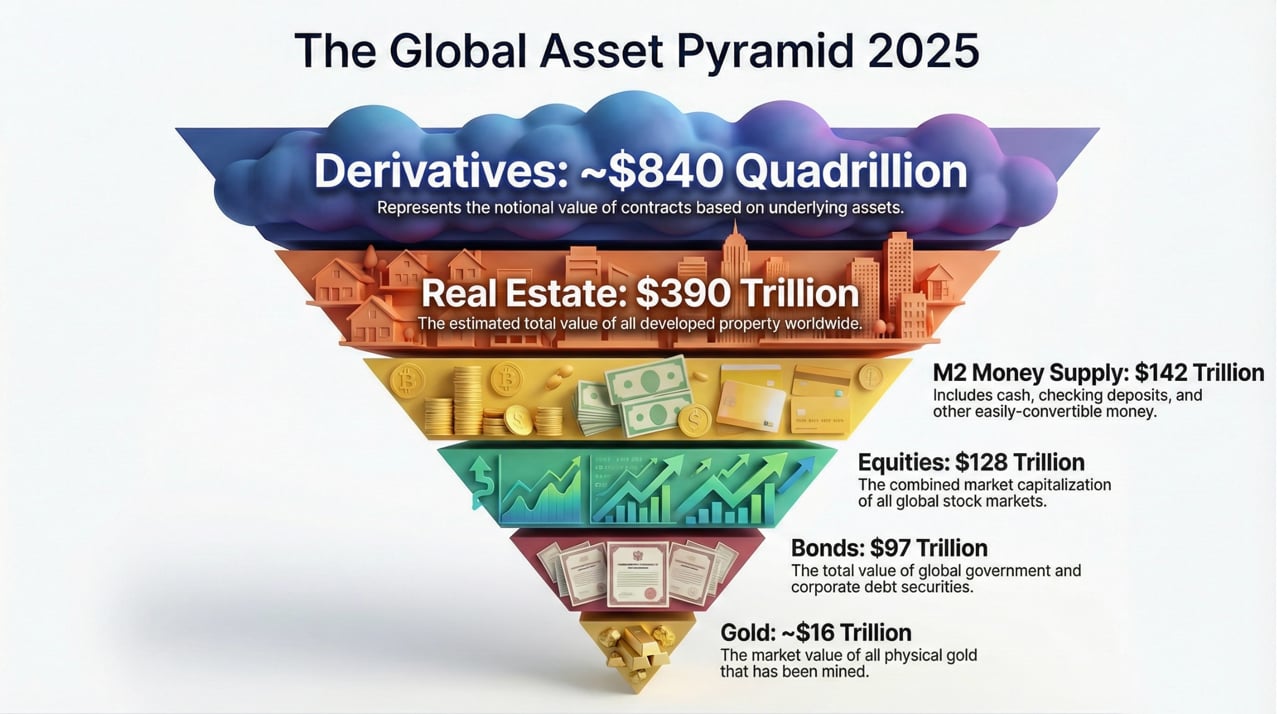
- M2: M2 включает всё, что входит в M1, а также другие виды депозитов, менее доступные для немедленного использования. В частности, M2 включает сберегательные счета, счета денежного рынка и срочные депозиты небольшого номинала (депозитные сертификаты ниже определённого размера, зачастую 100 000 USD). Это формы денег, которые можно относительно легко конвертировать в наличные, но не так быстро и удобно, как компоненты M1.
- M3: M3 включает всё, что входит в M2, а также рыночные инструменты — соглашения РЕПО, паи фондов денежного рынка и краткосрочные долговые ценные бумаги (определение для зоны евро; Федеральная резервная система США прекратила публикацию M3 в 2006 году). Эти денежные средства менее ликвидны, чем входящие в M2, но также вносят вклад в общий объём денег в обращении в экономике.
Каждый из этих показателей даёт иной взгляд на денежное предложение и помогает понять различные аспекты экономики. Так, M0 и M1 чаще всего используются для анализа наиболее ликвидных форм денег в экономике, а M2 и M3 — для понимания более широких тенденций денежного предложения.
Следует учитывать, что точные определения этих показателей могут различаться в разных странах.
Денежно-кредитные механизмы центральных банков
Помимо внебалансовых статей, у центральных банков есть множество источников, которые они могут задействовать для воздействия на денежную массу и проведения денежно-кредитной политики. Ниже приведены некоторые дополнительные виды источников и механизмов, которые могут использовать центральные банки:
1. Балансовые активы
а. Валютные резервы:
- Интервенции на валютных рынках: центральные банки могут покупать или продавать иностранную валюту, чтобы влиять на обменные курсы и стабилизировать национальную валюту.
- Управление ликвидностью: эти резервы могут использоваться для обеспечения ликвидности в периоды финансового стресса.
b. Государственные ценные бумаги:
- Операции на открытом рынке: регулярная покупка и продажа государственных облигаций для регулирования денежной массы и влияния на процентные ставки.
- Количественное смягчение (QE): масштабные покупки долгосрочных ценных бумаг для предоставления экономике ликвидности.
c. Золотые резервы:
- Залог по кредитам: золотые резервы могут использоваться в качестве залога для обеспечения международных кредитов или иных финансовых инструментов.
- Стабильность рынка: продажа или покупка золота для стабилизации рынка или управления инфляционными ожиданиями.
2. Механизмы центральных банков
a. Кредитование через дисконтное окно:
- Экстренная ликвидность: предоставление краткосрочных кредитов финансовым институтам, нуждающимся в ликвидности, как правило, под обеспечение.
- Влияние на процентные ставки: изменение учётной ставки для воздействия на краткосрочные процентные ставки и денежно-кредитные условия.
b. Соглашения РЕПО:
- Краткосрочное кредитование: центральные банки могут заключать соглашения РЕПО, предоставляя денежные средства финансовым институтам под залог принадлежащих им ценных бумаг.
- Контроль ликвидности: управление ликвидностью банковской системы с помощью таких краткосрочных соглашений.
c. Операции срочного кредитования:
- Аукционное кредитование: предоставление банкам срочных кредитов на аукционной основе, как, например, в рамках операций ЕЦБ по долгосрочному рефинансированию или Term Auction Facility Федеральной резервной системы (2007–2010 годы).
3. Специальные программы и механизмы
а. Программы экстренного кредитования:
- Антикризисное управление: во время финансовых кризисов центральные банки могут создавать специальные программы кредитования для поддержки отдельных секторов или учреждений.
- Страховочный механизм для рынков: создание «подушки безопасности», предотвращающей системный крах.
b. Программы кредитного смягчения:
- Целевые покупки активов: приобретение активов частного сектора, таких как корпоративные облигации или ценные бумаги, обеспеченные ипотекой, в целях улучшения доступа к кредиту в определённых секторах.
4. Регуляторные и надзорные полномочия
a. Требования к резервам:
- Изменение норм резервирования: корректировка обязательных резервных требований к коммерческим банкам с целью регулирования объёма денежных средств, которые они могут предоставлять в кредит.
- Влияние на денежную массу: повышение норм обязательных резервов ограничивает денежную массу, а их снижение — расширяет её.
b. Пруденциальный надзор:
- Финансовая стабильность: внедрение регуляторных мер, обеспечивающих стабильность и надёжность финансовой системы.
- Макропруденциальные инструменты: использование таких инструментов, как контрциклические буферы капитала, для управления системными рисками.
5. Взаимодействие с правительством
a. Координация бюджетно-налоговой политики:
- Пакеты стимулирующих мер: координация с правительством при реализации фискального стимулирования, например расходов на инфраструктуру или снижения налогов, в дополнение к денежно-кредитной политике.
- Управление долгом: взаимодействие с казначейством в целях управления государственным долгом и учёта его влияния на денежно-кредитную политику.
6. Инновационные и нетрадиционные инструменты
a. Отрицательные процентные ставки:
- Стимулирование кредитования: установление отрицательных ставок по депозитам в центральном банке, чтобы побудить банки не удерживать избыточные резервы и наращивать кредитование.
- Повышение инфляции: направлено на предотвращение дефляции и стимулирование экономической активности.
b. Контроль кривой доходности:
- Таргетирование процентных ставок: прямое таргетирование долгосрочных процентных ставок посредством обязательства покупать ценные бумаги для удержания ставок на желаемом уровне.
- Доверие рынка: публикация ориентиров по будущей политике для влияния на рыночные ожидания и стабилизации экономики.
c. Цифровые валюты:
- Цифровые валюты центральных банков (CBDC): выпуск цифровых валют в целях совершенствования платёжных систем, повышения финансовой доступности и создания нового инструмента денежно-кредитной политики.
- Инновации в денежно-кредитной политике: отслеживание и реализация мер политики в режиме реального времени.
Органы, принимающие решения в области денежно-кредитной политики
Органы, принимающие решения в области денежно-кредитной политики, в различных центральных банках
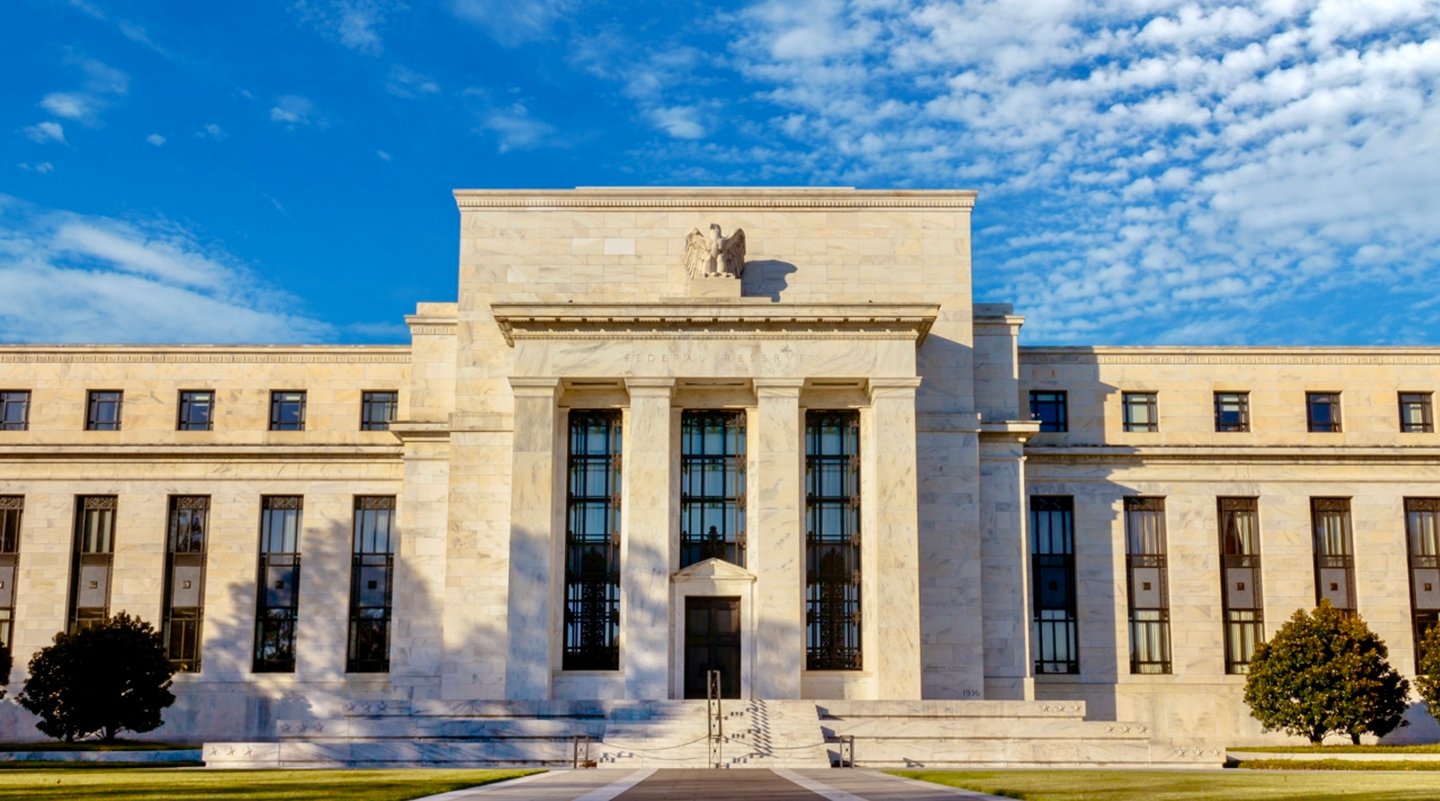
Федеральная резервная система
Ключевыми участниками процесса принятия решений Федеральной резервной системы в области денежно-кредитной политики, включая решения о создании новых денег, являются:
Федеральный комитет по операциям на открытом рынке (FOMC)
- Орган Федеральной резервной системы, определяющий денежно-кредитную политику
- В его состав входят 7 членов Совета управляющих, президент Федерального резервного банка Нью-Йорка и ещё 4 президента резервных банков, входящие в комитет на основе ротации. Комитет отвечает за формирование денежно-кредитной политики, включая решения о процентных ставках и о создании новых денег посредством операций на открытом рынке.
Совет управляющих
- Центральный руководящий орган Федеральной резервной системы, расположенный в Вашингтоне, округ Колумбия.
- состоит из 7 управляющих, назначаемых Президентом и утверждаемых Сенатом, и осуществляет общее руководство и надзор за всей Федеральной резервной системой, включая решения в области денежно-кредитной политики.
Консультативные советы, такие как Федеральный консультативный совет и Консультативный совет депозитных учреждений местных сообществ, предоставляют экспертные рекомендации Совету управляющих, однако не играют непосредственной роли в процессе формирования денежно-кредитной политики.
Европейский центральный банк
Основными комитетами и советами, участвующими в принятии решений по денежно-кредитной политике Европейского центрального банка (ЕЦБ), являются:
Совет управляющих
- Главный орган принятия решений ЕЦБ
- Состоит из 6 членов Исполнительного совета ЕЦБ и управляющих национальными центральными банками стран еврозоны
- Отвечает за формирование денежно-кредитной политики, включая установление ключевых процентных ставок и объёма резервов в Евросистеме
Исполнительный совет
- 6 членов, включая Президента и Вице-президента ЕЦБ, входящих в состав Совета управляющих
- Отвечает за повседневную реализацию денежно-кредитной политики и подготовку заседаний Совета управляющих
Генеральный совет выполняет консультативную функцию и не отвечает за денежно-кредитную политику. Вне рамок ЕЦБ Экономический и финансовый комитет (EFC) EU, в том числе в формате «Круглого стола по финансовой стабильности» (Financial Stability Table), консультирует министров финансов EU по вопросам финансовой стабильности и деятельности МВФ.
Банк Англии
Комитет по денежно-кредитной политике (MPC)
- Основной орган, принимающий решения и отвечающий за выработку и реализацию денежно-кредитной политики Великобритании
- Состоит из 9 членов, включая управляющего Банка Англии и внешних членов
- Проводит заседания 8 раз в год для принятия решения об официальной процентной ставке (Bank Rate) и других инструментах денежно-кредитной политики, таких как количественное смягчение
Совет директоров
- Руководящий орган Банка Англии
- Осуществляет надзор и руководство деятельностью Банка, в том числе по вопросам денежно-кредитной политики
Банк Японии
Совет по политике
- Высший орган, принимающий решения в Банке Японии
- Определяет направления валютного и денежно-кредитного регулирования, устанавливает основные принципы деятельности Банка и осуществляет контроль за исполнением Банком своих обязанностей
- Состоит из управляющего, двух заместителей управляющего и шести членов совета по вопросам политики
Управляющий Банка Японии входит в состав Совета по экономической и фискальной политике — органа Кабинета министров, возглавляемого премьер-министром. Совет не обладает полномочиями в сфере денежно-кредитной политики, которая в соответствии с Законом о Банке Японии (1997 г.) относится к компетенции Совета по политике.
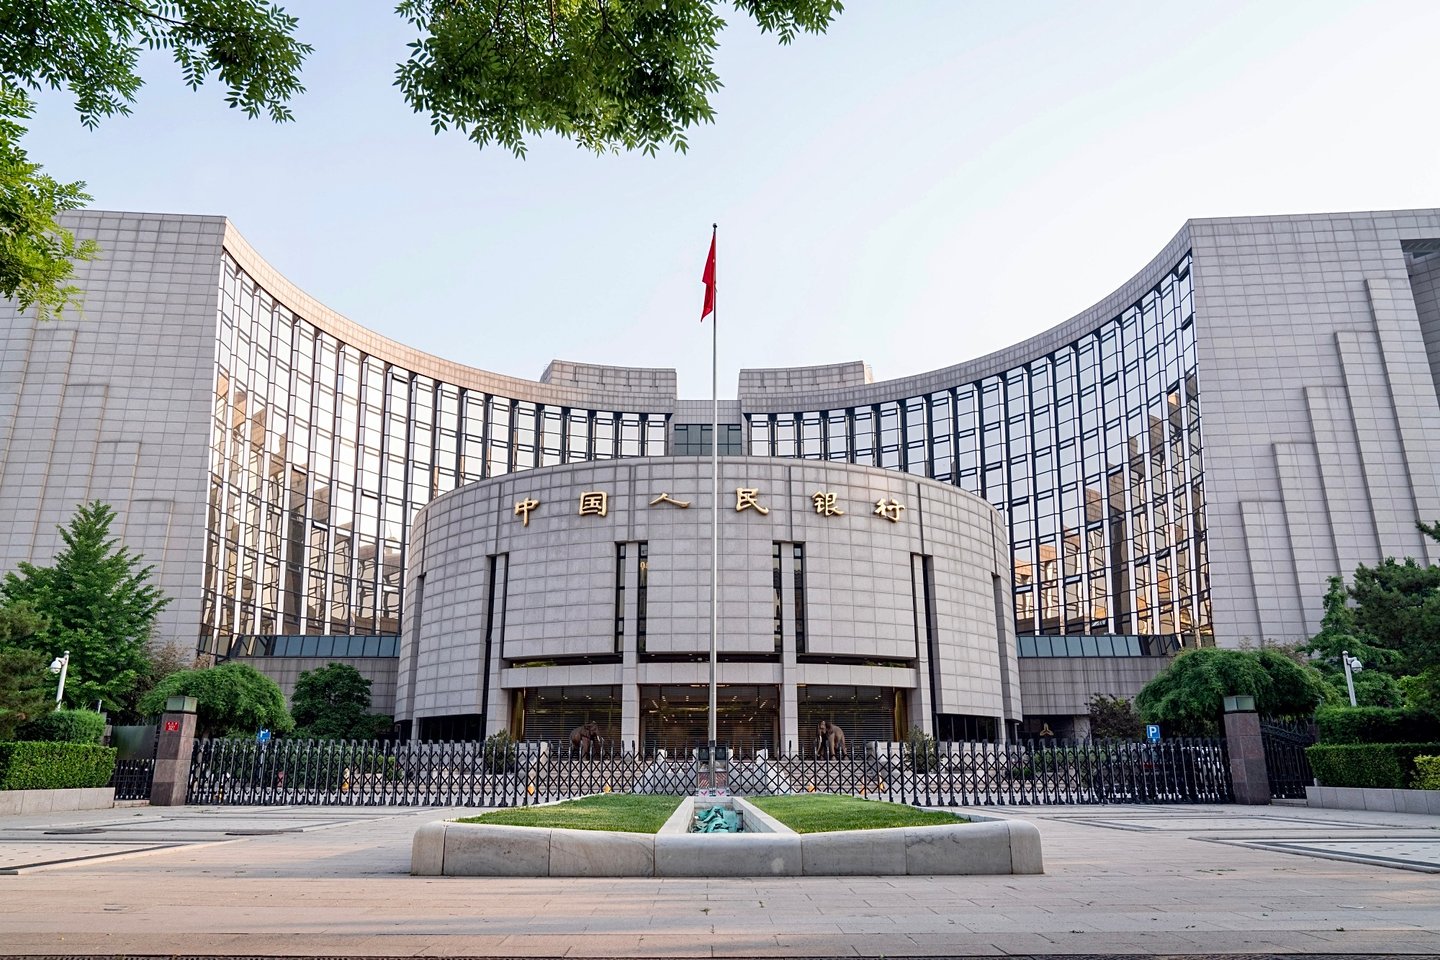
Народный банк Китая (PBOC)
Комитет по денежно-кредитной политике (MPC)
- Основной консультативный орган, дающий рекомендации по денежно-кредитной политике Народному банку Китая
- В состав входят управляющий и заместители управляющего Народного банка Китая, а также представители других государственных органов и банковского сектора
- Отвечает за консультирование по вопросам формирования и корректировки целевых ориентиров денежно-кредитной политики, применения инструментов денежно-кредитной политики, а также координации денежно-кредитной политики с другими направлениями макроэкономической политики
- Комитет по денежно-кредитной политике (MPC) проводит заседания на регулярной основе, а его мнения и рекомендации по вопросам политики фиксируются в протоколах заседаний
- Рекомендации Комитета по денежно-кредитной политике затем направляются на утверждение в Госсовет, после чего НБК приступает к реализации решений в области денежно-кредитной политики
Выше MPC Государственный совет и Центральная финансовая комиссия Коммунистической партии (учреждена в 2023 году) определяют общее направление финансовой политики
Резервный банк Индии (RBI)
Комитет по денежно-кредитной политике (MPC)
- Основной орган, принимающий решения и отвечающий за установление базовой процентной ставки (ставки репо) и формирование денежно-кредитной политики Индии
- Состоит из 6 членов: управляющий RBI (председатель), заместитель управляющего, отвечающий за денежно-кредитную политику, один исполнительный директор RBI, три внешних члена, назначаемых правительством Индии
- Собирается не реже 4 раз в год для принятия решений по денежно-кредитной политике
Комитет по финансовым рынкам (FMC)
- Проводит ежедневные заседания для рассмотрения состояния ликвидности и обеспечения оперативной реализации решений по денежно-кредитной политике, принятых Комитетом по денежно-кредитной политике
Департамент денежно-кредитной политики (MPD)
- Содействует Комитету по денежно-кредитной политике (MPC) в разработке и анализе денежно-кредитной политики
Прежний Технический консультативный комитет по денежно-кредитной политике выполнял консультативные функции, но был заменён Комитетом по денежно-кредитной политике (MPC).
Международные организации
Международный валютно-финансовый комитет (IMFC)
- Консультативный орган при Совете управляющих МВФ по вопросам надзора за международной валютно-финансовой системой и управления ею
- Состоит из 24 членов, которыми являются управляющие центральных банков, министры или лица сопоставимого ранга, как правило, из числа представителей 191 страны — члена МВФ
- Консультирует Совет управляющих МВФ по вопросам международной валютно-финансовой системы и обсуждает вопросы роста и стабильности мировой экономики; национальную денежно-кредитную политику он не определяет.
- IMFC служит площадкой для международного сотрудничества по макроэкономическим вопросам. Он позволяет министрам финансов и управляющим центральных банков обсуждать и согласовывать меры реагирования на новые глобальные экономические и финансовые события.
Совет по финансовой стабильности (FSB)
- FSB — международный орган, который осуществляет мониторинг глобальной финансовой системы и выносит рекомендации по ней.
- Совет по финансовой стабильности (FSB) был учреждён «Группой двадцати» (G20) в 2009 году. В его состав входят министерства финансов, центральные банки и надзорные органы 24 юрисдикций и ЕС, а также международные организации и органы, устанавливающие стандарты; шесть региональных консультативных групп охватывают ещё около 65 юрисдикций.
- Совет по финансовой стабильности (FSB) размещается при Банке международных расчётов (BIS) и финансируется им на основании пятилетнего соглашения; BIS покрывает основную часть операционных расходов FSB.
- Совет по финансовой стабильности (FSB) отвечает за выявление уязвимостей в международной финансовой системе, а также за предложение и мониторинг реализации мер по их устранению. Он координирует регуляторную и надзорную политику по вопросам финансового сектора на международном уровне и способствует сотрудничеству и обмену информацией между компетентными органами. К ключевым направлениям его работы относятся содействие устойчивому рыночному финансированию, развитие надёжной инфраструктуры финансовых рынков, поддержка эффективных макропруденциальных механизмов и работа с новыми и возникающими уязвимостями.
Парижский клуб
- Неформальная группа официальных кредиторов, основанная в 1956 году, которая стремится к согласованным и устойчивым решениям для стран-должников, испытывающих трудности с платежами
- Не имеет правовой основы, однако участники соглашаются соблюдать набор правил и принципов для быстрого достижения договорённостей о реструктуризации долга
Различия в механизмах создания денег центральными и коммерческими банками имеют основополагающее значение для понимания функционирования денежной системы в целом. Центральные банки, обладающие исключительным правом эмиссии валюты, играют решающую роль в регулировании денежного предложения в экономике и поддержании ценовой стабильности. С помощью таких инструментов, как операции на открытом рынке, центральные банки регулируют денежное предложение для достижения экономических целей, в частности для контроля инфляции и стабилизации банковской системы. Этот процесс влияет на краткосрочные процентные ставки и, как следствие, на экономическую активность в целом.
Появление цифровых валют, особенно цифровых валют центральных банков (CBDC), порождает новые аспекты в традиционной динамике создания денег и проведения денежно-кредитной политики. Исследование МВФ, посвящённое цифровой валюте и операциям центральных банков, показывает, как появление CBDC и других цифровых финансовых инноваций может повлиять на роль и функции центральных банков, включая возможное воздействие на денежно-кредитную политику, сеньораж, денежную базу и скорость обращения цифровой валюты. По мере распространения этих цифровых форм валюты их влияние на ликвидность за пределами денежной базы и на спрос на наличные деньги может означать изменение в использовании инструментов денежно-кредитной политики и в общем подходе к обеспечению экономической стабильности.
Коммерческие же банки посредством кредитования обеспечивают подавляющую часть создания денежной массы (см. соотношение агрегатов M3, M2, M1 и M0). Когда эти банки предоставляют кредиты физическим лицам или компаниям, они фактически создают новые депозиты в банковской системе и тем самым расширяют денежное предложение. Этот аспект создания денег, часто называемый созданием «денег коммерческих банков», осуществляется в рамках нормативной базы и принципов денежно-кредитной политики, устанавливаемых центральными банками. Способность коммерческих банков создавать деньги неразрывно связана с их кредитной деятельностью: в отличие от центральных банков, они не обладают полномочием эмитировать валюту, однако существенно влияют на денежное предложение через мультипликацию банковских депозитов.
Создание валюты на уровне банка
Сами банки также создают денежные средства посредством сочетания приёма депозитов, кредитования и системы частичного резервирования. Важно отметить, что банки не создают физическую валюту (т. е. наличные деньги), а создают новые денежные средства в форме банковских депозитов, которые выполняют функцию общепризнанного средства обмена.
Ниже приведён обзор процесса:
- Депозиты клиентов. Когда клиенты размещают деньги в банке — наличными, чеками или электронными переводами, — они увеличивают резервы банка. Такие депозиты по сути являются обязательствами банка, поскольку представляют собой сумму, причитающуюся клиентам.
- Банковская деятельность с частичным резервированием: многие центральные банки устанавливают минимальный коэффициент резервирования по депозитам (Федеральная резервная система снизила его до нуля в марте 2020 года; ЕЦБ применяет ставку 1%). В настоящее время ликвидность регулируется главным образом нормативами ликвидности Basel III (LCR и NSFR). Банки не выдают клиентам кредиты за счёт резервов: кредитование создаёт новые депозиты, а резервы перемещаются между банками по мере расходования этих депозитов.
- Кредитование: когда банки предоставляют заёмщикам денежные средства в кредит, они создают новые деньги в форме банковских депозитов. Например, при одобрении кредита банк зачисляет сумму кредита на счёт заёмщика. Это создаёт новые депозиты в банковской системе и фактически увеличивает денежную массу.
- Эффект денежного мультипликатора: процесс создания денег банками не заканчивается первоначальным кредитом. Когда заёмщик расходует полученные средства, они поступают на банковский счёт другого лица или организации. Получатель, в свою очередь, может разместить эти средства на своём банковском счёте, что может привести к дальнейшему кредитованию и дополнительному созданию денег. Эта цепочка традиционно описывается как денежный мультипликатор; центральные банки, в частности Банк Англии («Money creation in the modern economy», 2014), подчёркивают, что на практике кредитование определяется спросом и капиталом, а не фиксированным кратным соотношением к резервам.
Важно учитывать, что процесс создания денег ограничен такими факторами, как требование об обязательных резервах, требования к достаточности капитала и рыночный спрос на кредиты. Кроме того, центральные банки могут влиять на денежное предложение с помощью инструментов денежно-кредитной политики, таких как операции на открытом рынке, изменение норм обязательных резервов и корректировка ключевой процентной ставки.
Если Вы хотели бы обсудить с нами Ваши конкретные потребности в области создания валюты, пожалуйста, свяжитесь с нашим директором Исофом Бако.


Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.