Сеньораж
Скрытая основа денежно-кредитной власти
Краткое резюме
Сеньораж, то есть прибыль от эмиссии валюты, представляет собой один из древнейших и наиболее значимых механизмов монетарной экономики. Хотя в современном финансовом дискурсе ему часто не уделяют должного внимания, сеньораж остаётся важнейшим фактором фискальной политики, монетарной динамики и распределения богатства. В настоящем анализе сеньораж рассматривается от его средневековых истоков до современных проявлений с особым вниманием к последствиям для банковских операций, денежно-кредитной политики и меняющегося ландшафта цифровых валют.
Для банковских специалистов понимание сеньоража важно не только как исторический контекст, но и как инструмент анализа поведения центральных банков, прогнозирования изменений в политике и управления переходом к цифровым валютам центральных банков (CBDC). Механика получения прибыли, лежащая в основе создания денег, по-прежнему определяет состояние финансовых рынков, оценку активов и структурные преимущества, которыми располагают институты, максимально приближенные к денежной эмиссии.
I. Историческая эволюция: от металла к необеспеченным деньгам
Средневековые истоки и привилегия суверена
Понятие сеньоража возникло в средневековой Европе, когда монархи закрепили за собой исключительное право чеканки монеты. Подданные сдавали необработанные драгоценные металлы на королевские монетные дворы, где из них изготавливали официальную монету. Часть металла суверен оставлял себе в качестве вознаграждения: именно это и означает сеньораж, происходящий от французского термина, обозначающего право сеньора.
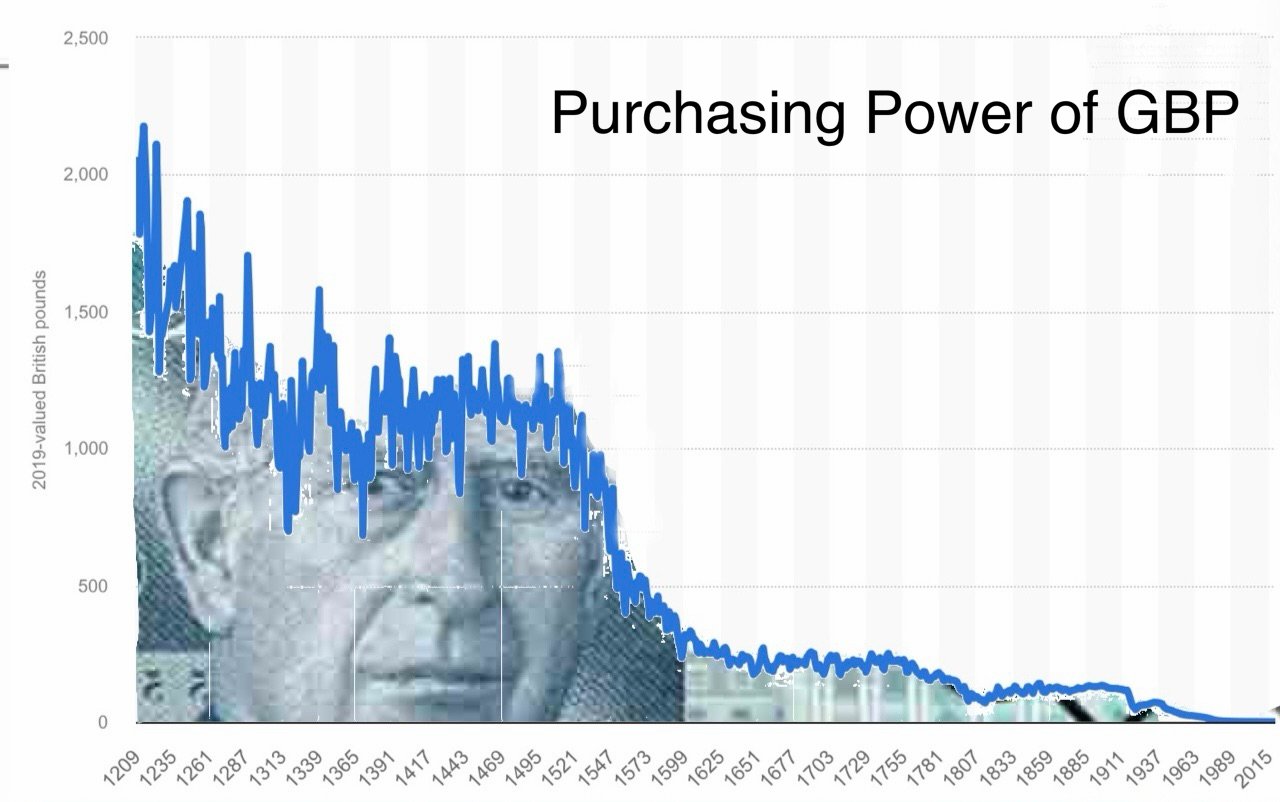
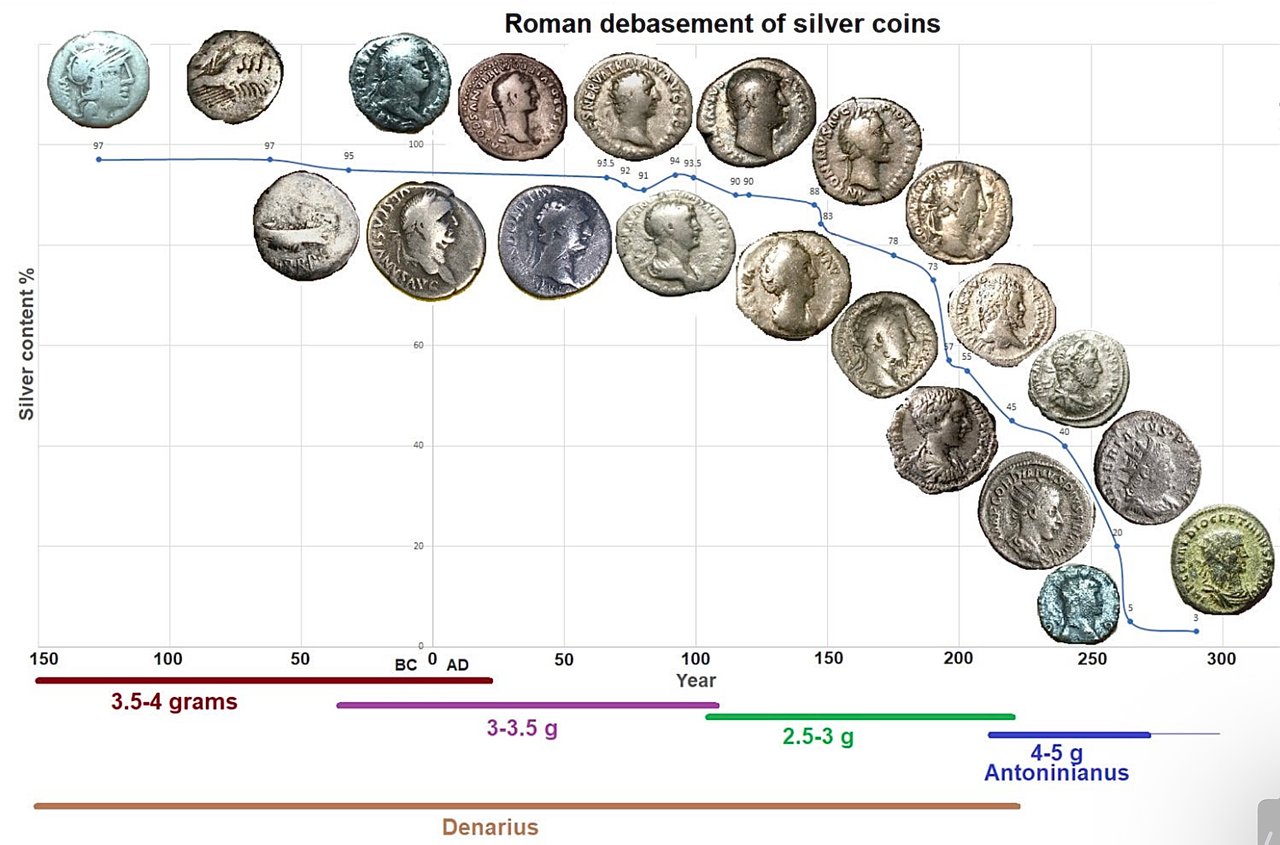
Этот механизм представлял собой не просто комиссию за операцию. Он закрепил основополагающий принцип: тот, кто контролирует эмиссию денег, получает экономическую ренту со всей денежной системы. Возможность короля уменьшать содержание металла при сохранении номинала породила то, что мы сегодня назвали бы порчей монеты, по сути — раннюю форму инфляционного налога.
Цикл обесценения денег
Исторические примеры обесценения валют выявляют закономерности, остающиеся актуальными и сегодня:
- Филипп IV Французский (XIV век): неоднократно снижал содержание серебра в монетах для финансирования военных кампаний, подрывая доверие купцов
- Города-государства эпохи Возрождения: Венеция и Флоренция показали, что сохранение чистоты монеты способно обеспечить монетарное господство; венецианский дукат стал резервной валютой своей эпохи
- Испанская империя: несмотря на масштабный ввоз серебра из Америки, постоянная порча монеты способствовала хронической инфляции и последующему экономическому упадку
Ключевой вывод: сеньораж и доверие к валюте находятся в состоянии динамического напряжения. Чрезмерное извлечение дохода подрывает саму денежную систему.
II. Современная сеньоражная прибыль: механизмы и распределение
Фиатная валюта и трансформация сеньоража
Переход от товарных денег к фиатной валюте коренным образом изменил динамику сеньоража. Издержки физического производства стали пренебрежимо малыми: в 2025 году переменные затраты на печать банкноты в 100 долларов США составили 11,3 цента (Федеральная резервная система), так что практически вся номинальная стоимость остаётся в виде сеньоража. При умножении на миллиарды единиц это формирует существенный доход для эмитирующих органов.
Однако современный сеньораж выходит далеко за рамки физической наличности:
Основные источники сеньоража:
- Выпуск наличной валюты: прямая прибыль от производства банкнот и монет
- Формирование резервов: прибыль от активов, приносящих процентный доход, приобретённых в ходе денежной экспансии
- Операции количественного смягчения: доход от ценных бумаг, приобретённых за счёт вновь созданных резервов центрального банка
- Отрицательные реальные процентные ставки: фактический перенос богатства от кредиторов к должникам, когда инфляция превышает номинальные ставки
Баланс центрального банка как механизм сеньоража
Современные центральные банки получают сеньораж преимущественно за счёт активов, приобретаемых за счёт создания резервов. Когда центральный банк покупает государственные ценные бумаги посредством операций на открытом рынке, он:
1. Создаёт новую денежную базу (банковские резервы)
2. Приобретает активы, приносящие процентный доход
3. Выплачивает минимальные проценты по резервам или не выплачивает их вовсе
4. Перечисляет чистый процентный доход в казначейство
Этот механизм позволяет правительствам финансировать дефицит по ставкам ниже рыночных, фактически извлекая сеньораж за счёт разницы между доходностью активов и стоимостью расширения денежной базы.
Пример из практики: Федеральная резервная система (2020–2023 гг.)
В период ответных мер на пандемию баланс Федеральной резервной системы вырос почти на 5 трлн долларов США: с примерно 4,2 трлн долларов США в феврале 2020 г. до почти 9 трлн долларов США весной 2022 г. Последствия для сеньоража были существенными и обратимыми:
- Перечисления в Казначейство США достигли 107 млрд долларов США в 2021 году; после повышения процентных ставок процентные расходы ФРС по резервам превысили её доходы, и с сентября 2022 года она приостановила перечисления и отражает отложенный актив
- Низкие ключевые ставки снижали расходы государства на обслуживание долга, пока сохранялись
- Рост цен на активы привёл к перераспределению богатства в пользу владельцев финансовых активов
- Снижение реальной заработной платы выступало неявным налогообложением трудовых доходов
Создание денег коммерческими банками и вторичный сеньораж
Система частичного резервирования создаёт форму делегированного сеньоража. Коммерческие банки создают новые деньги путём выдачи кредитов, формируя депозиты, выполняющие функцию валюты. В Соединённом Королевстве такие «кредитные деньги» составляют около 97% широкой денежной массы (Банк Англии, 2014).
Банки получают прибыль, сходную с сеньоражем, за счёт следующего:
- Чистая процентная маржа по созданным депозитам
- Комиссионный доход от платёжных услуг
- Преимущества первопроходца при размещении вновь созданного кредитного ресурса
Такая схема создаёт двухуровневую систему сеньоража: центральные банки получают доход от эмиссии базовых денег, а коммерческие банки — от создания кредитных денег.
III. Эффект Кантильона и распределение богатства
Неравномерная передача денежных потоков
Наблюдение Ричарда Кантильона, сделанное в XVIII веке, остаётся тревожно актуальным: вновь созданные деньги поступают в экономику неравномерно. Они движутся по определённым каналам трансмиссии, создавая систематические преимущества для получателей.
Основная последовательность передачи:
- Операции центрального банка → ликвидность в первую очередь получают финансовые институты
- Рынки активов → Первые получатели повышают цены на акции, облигации, недвижимость
- Корпоративные заёмщики → крупные компании получают доступ к кредитам по льготным ставкам
- Потребительские рынки → цены корректируются вверх раньше, чем реагируют заработные платы
- Наёмные работники → получают деньги последними, после того как цены уже выросли
Такое последовательное распределение означает, что сеньораж достаётся прежде всего владельцам активов и финансовым посредникам, а издержки инфляции непропорционально ложатся на наёмных работников и получателей фиксированных доходов.
Эмпирические данные: концентрация богатства после 2008 года
После финансового кризиса 2008 года и последовавших программ количественного смягчения:
- Рост американских фондовых рынков более чем на 400% (2009–2021 гг.)
Критики рассматривают это как структурную особенность распределения сеньоража в условиях фиатных денежных систем, а не как просчёт в политике. Чем ближе субъект находится к источнику денежной эмиссии, тем больше его относительная выгода.
IV. Правовая база и институциональная структура
Законы о законном платёжном средстве и монополия на денежное обращение
Право сеньоража закреплено в законах о законном платёжном средстве, предоставляющих государствам монопольную власть над выпуском валюты. Эти законы решают ряд задач:
- Обязательность принятия: граждане обязаны принимать валюту, выпущенную государством, для погашения долгов
- Запрет конкуренции: ограничение или запрет альтернативных денежных систем
- Введение налогообложения: требование уплаты налогов в официальной валюте
- Содействие извлечению сеньоража: создание вынужденного (безальтернативного) спроса независимо от качества
Правовой режим законного платёжного средства превращает сеньораж из экономического механизма в юридическое право: это принципиальное различие объясняет сопротивление правительств внедрению криптовалют и децентрализованных денежных систем.
Независимость центрального банка: иллюзия или реальность?
Современные центральные банки заявляют об операционной независимости от политической власти. Однако на практике выполняемая ими функция получения сеньоража неизбежно приводит к фискальной взаимозависимости:
- Центральные банки финансируют дефицит государственного бюджета посредством покупки ценных бумаг
- Перечисления в казначейства зависят от продолжающейся денежной экспансии
- Сохранять «независимость» становится трудно в условиях фискальных кризисов
- Политическое давление в пользу сохранения мягкой денежно-кредитной политики усиливается в период выборов
Реакция на пандемию обнажила эти противоречия. Масштабные фискальные стимулы потребовали столь же масштабного смягчения денежно-кредитных условий, что стёрло сколько-нибудь значимую грань между фискальной и денежно-кредитной политикой. Балансы центральных банков фактически превратились в инструменты фискальной политики, а сеньораж стал источником доходов.
V. Геополитическое измерение: «непомерная привилегия»
Гегемония доллара и международная сеньоражная прибыль
Статус доллара США как глобальной резервной валюты порождает то, что министр финансов Франции Валери Жискар д’Эстен назвал «непомерной привилегией», — возможность получать международный сеньораж. На долю доллара приходится около 57% распределённых мировых валютных резервов (IMF COFER, 2025), и он участвует в 89% всех валютных операций (BIS Triennial Survey, 2025), при том что на США приходится примерно четверть мирового ВВП.
Механизм международного сеньоража:
- Иностранные инвесторы владеют казначейскими ценными бумагами США на сумму более 9 трлн долл. США (данные TIC Казначейства США, 2025 г.)
- Себестоимость производства: ничтожна; меновая стоимость: реальные товары и услуги
- США могут финансировать торговый дефицит, выпуская валюту, которую другие должны зарабатывать
- Структурный спрос на доллары поддерживает валюту сильнее, чем это обусловлено краткосрочными фундаментальными факторами
Такой механизм позволяет Соединённым Штатам экспортировать инфляцию, импортируя при этом реальные ресурсы, — современный аналог порчи монеты средневековыми королями, требовавшими от подданных принимать её по номинальной стоимости.
Новые вызовы доминированию доллара
Ряд тенденций ставит под угрозу монополию доллара на сеньораж:
- Альтернативные расчётные системы БРИКС+: усилия по созданию механизмов торговли без использования доллара
- Цифровой юань (e-CNY): попытка Китая интернационализировать свою валюту с помощью технологий
- Переоценка золота: центральные банки наращивают запасы золота как альтернативу доллару
- Распространение криптовалют: параллельные денежные системы вне государственного контроля
Если доллар утратит значительную часть статуса резервной валюты, США лишатся существенных доходов от сеньоража, что может вынудить к резкой корректировке бюджета или ускоренной денежной эмиссии, и то и другое способно привести к краху доверия.
VI. Цифровая трансформация: CBDC и программируемые деньги
Цифровые валюты центральных банков: сеньораж 2.0
CBDC представляют собой следующий этап эволюции сеньоража: прямая цифровая эмиссия без посредников. В отличие от криптовалют, CBDC централизуют, а не децентрализуют контроль над денежным обращением.
Преимущества для извлечения сеньоража:
- Нулевые производственные издержки: не требуется ни физическая печать, ни чеканка
- Полная прослеживаемость: каждая транзакция контролируется в режиме реального времени
- Программируемость: сроки действия, ограничения на использование, адресное распределение
- Дезинтермедиация: снижение роли коммерческих банков в создании денег
- Более эффективная трансмиссия денежно-кредитной политики: прямой контроль над распределением денежной массы
Реализации в стадии разработки:
- Китай (e-CNY): общенациональный пилотный проект; к ноябрю 2025 года проведено 3,48 млрд операций на сумму 16,7 трлн CNY. С января 2026 года остатки на кошельках в коммерческих банках являются процентными депозитами
- Европейский союз (цифровой евро): следующий этап проекта с октября 2025 года; пилотный запуск возможен с середины 2027 года, а первый выпуск — в 2029 году при условии принятия регламента ЕС в 2026 году
- Великобритания (цифровой фунт): стадия проектирования; решение о внедрении не принято
- США: Федеральная резервная система по закону лишена права выпускать CBDC до 31 декабря 2030 года (июль 2026 года)
Последствия для финансового посредничества
Внедрение CBDC ставит под угрозу традиционные банковские модели, поскольку допускает прямые отношения конечных пользователей с центральным банком. Если физические лица смогут держать депозиты непосредственно в центральном банке, депозиты в коммерческих банках утратят прежнее значение, что может привести к исчезновению вторичного сеньоража и нарушению системы частичного резервирования.
Банки сталкиваются с рядом стратегических вызовов:
- Дезинтермедиация депозитов: бегство в безрисковые депозиты центрального банка в периоды стресса
- Снижение кредитных возможностей: сокращение депозитной базы ограничивает создание кредита
- Сжатие маржи: конкуренция со стороны счетов в центральных банках с нулевой стоимостью
- Риск слежки: CBDC могут стать инструментами финансовой слежки и контроля
VII. Инфляция как неявное налогообложение
Связь между сеньоражем и инфляцией
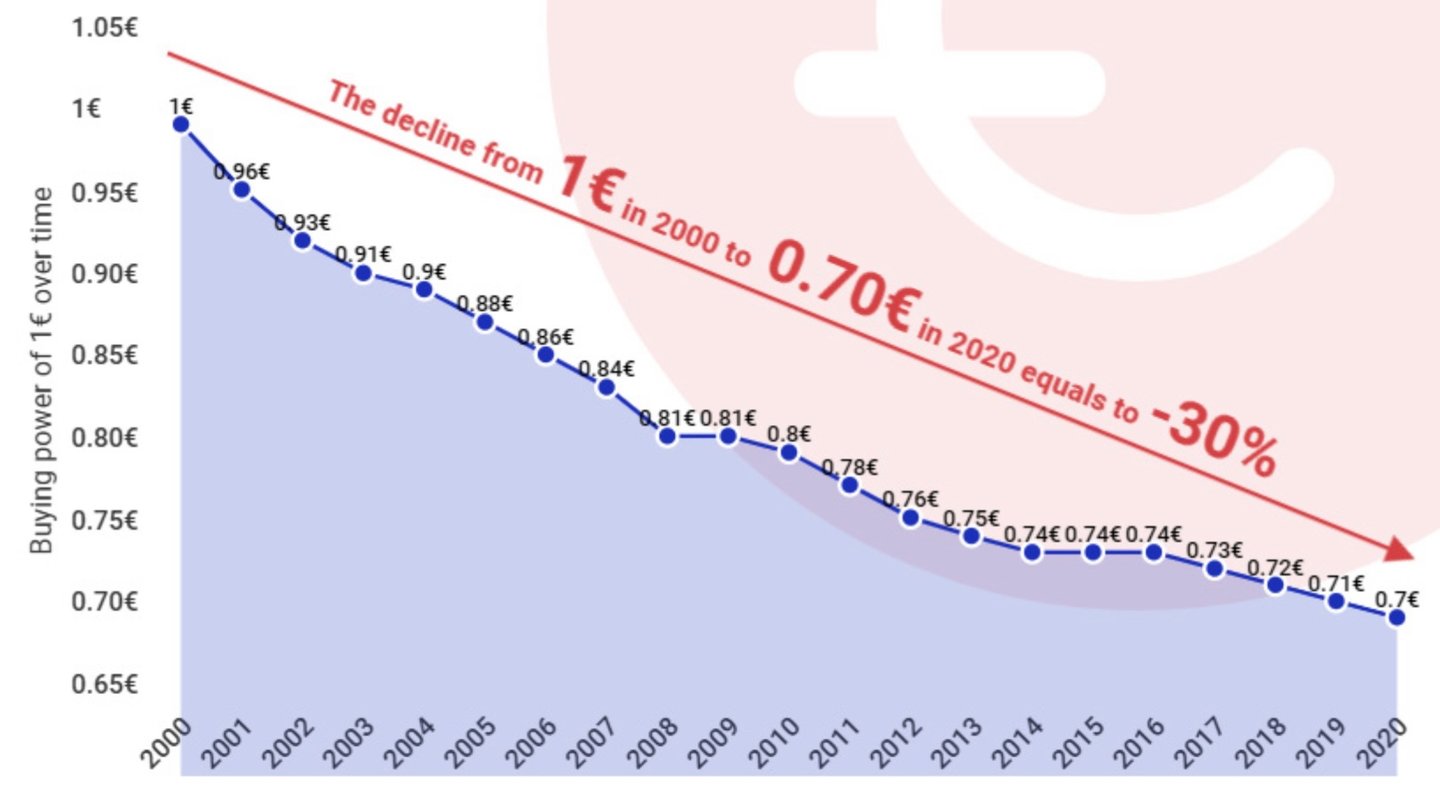
Чрезмерное изъятие сеньоража неизбежно приводит к инфляции: именно через этот механизм издержки денежной эмиссии распределяются между держателями валюты. В отличие от прямого налогообложения, инфляция не требует законодательного одобрения и не оставляет видимого аудиторского следа.
Математическая модель:
Если M — денежная масса, P — уровень цен, а V и Q остаются неизменными (упрощённо), то:
M × V = P × Q
Увеличение M (сеньораж) неизбежно ведёт к росту P (инфляция), перераспределяя покупательную способность от нынешних держателей денег к эмитенту валюты.
Извлечение выгоды через инфляцию на практике:
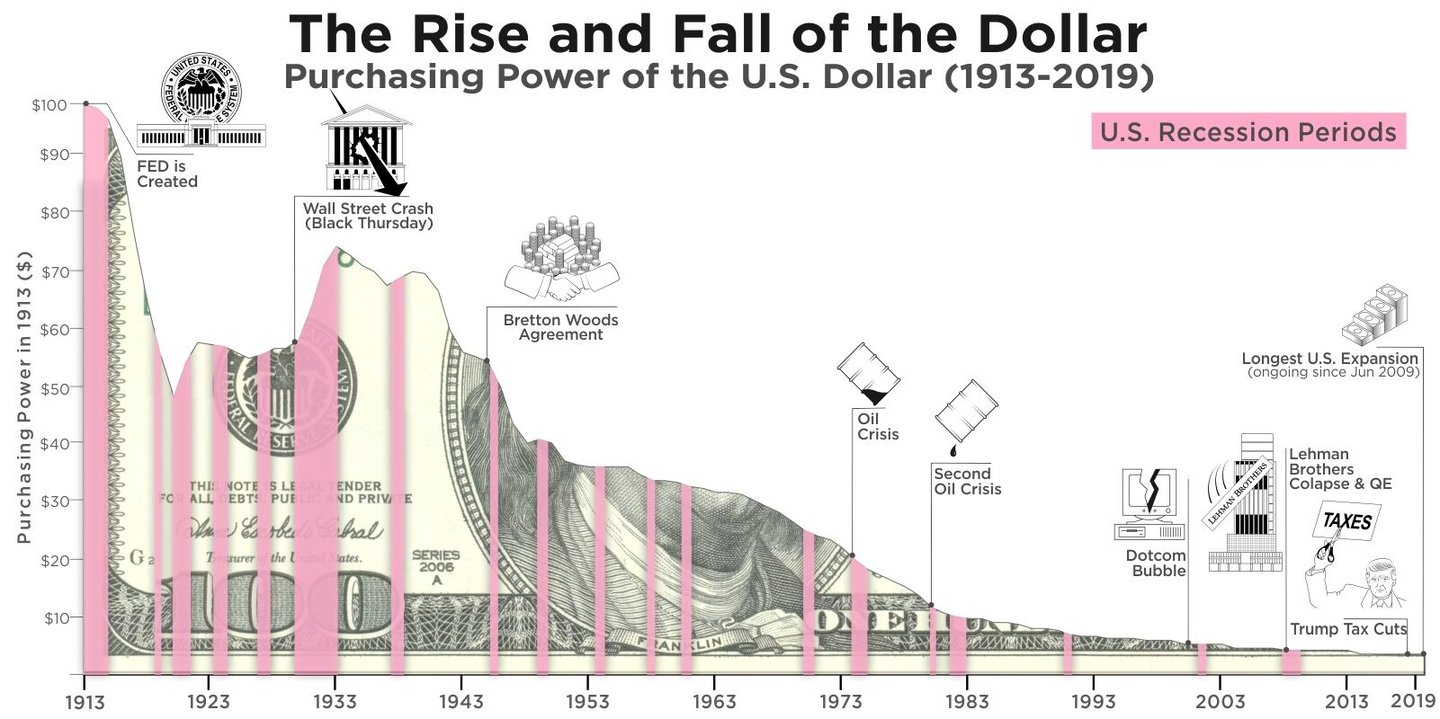
- Ежегодная инфляция в 2% за 10 лет, с учётом сложного процента, приводит к потере 18% покупательной способности
- С 1971 года («шок Никсона») доллар утратил почти 90% своей покупательной способности (индекс потребительских цен США)
- Реальная доходность денежных средств: стабильно отрицательна при корректном учёте инфляции
Исторические примеры гиперинфляции
Чрезмерная зависимость от сеньоража приводит к катастрофическим последствиям:
Веймарская Германия (1921–1923):
- Месячная инфляция достигла пика в 29 500 %
- Правительство финансировало дефицит, отягощённый репарациями, через центральный банк
- Сбережения среднего класса были уничтожены, за этим последовала политическая радикализация
Зимбабве (2007–2009 годы):
- Пиковый уровень инфляции, по оценкам, составил 79,6 млрд процентов в месяц
- Правительство прибегло к денежной эмиссии для поддержания расходов в условиях экономического коллапса
- Валюта, от которой отказались в пользу иностранных альтернатив
Венесуэла (2016–2019 годы):
- Годовая инфляция в 2018 году достигла 130 060% (Центральный банк Венесуэлы)
- Монетарное финансирование государственных расходов после обвала доходов от нефти
- Массовая эмиграция и гуманитарный кризис
Этим эпизодам присущи общие черты: фискальные кризисы, политическое нежелание сокращать расходы и убеждённость в том, что сеньораж может бесконечно заменять налоги.
VIII. Криптовалюты и вызов сеньоражу
Биткоин: архитектура, исключающая сеньораж
Ключевая инновация биткоина заключалась в полном устранении сеньоража за счёт абсолютной ограниченности предложения (максимум 21 миллион монет). Такая конструкция бросает прямой вызов монетарной монополии государств, предлагая альтернативу, обесценить которую невозможно.
Ключевые отличия:
- Фиксированное предложение исключает постоянное извлечение сеньоража
- Децентрализованная эмиссия предотвращает присвоение привилегий
- Прозрачные правила протокола заменяют дискреционную политику
- Устойчивость к цензуре ограничивает государственный контроль
Реакция государств: ограничение и кооптация
Государства сталкиваются с дилеммой: допустить распространение криптовалют и лишиться сеньоража либо ограничить доступ и тем самым создать впечатление авторитарности. Большинство избрало промежуточные пути:
- Регулирование: введение требований KYC/AML, снижающих анонимность
- Налогообложение: классификация в качестве имущества для учёта прироста капитала
- Развитие CBDC: предложение конкурирующих цифровых валют при поддержке государства
- Избирательное правоприменение: преследование одних видов использования при попустительстве в отношении других
Исход этого противостояния в значительной мере определит динамику сеньоража в будущем. Если криптовалюты получат широкое распространение, доходы государства от сеньоража сократятся, что вынудит либо сокращать расходы, либо более жёстко изымать средства у остающихся пользователей валюты.
IX. Последствия для банковского сектора и стратегические соображения
Позиционирование в период перехода к сеньоражу
Финансовым институтам необходимо управлять несколькими структурными изменениями:
Краткосрочная перспектива (2026–2027 гг.):
- Нормализация балансов: ФРС завершила сокращение баланса 1 декабря 2025 года; ЕЦБ продолжает допускать погашение бумаг в своих портфелях по мере наступления сроков
- Возможный возврат к расширенному количественному смягчению в случае наступления рецессии
- Расширяются пилотные проекты CBDC, что создаёт регуляторную неопределённость
- Формирование нормативной базы в сфере криптовалют
Среднесрочная перспектива (2027–2030 годы):
- Возможный запуск цифровых валют центральных банков (CBDC) в крупнейших экономиках
- Усиливается конкуренция за депозиты между банками и центральными банками
- Традиционная банковская модель под давлением
- Требуются новые модели формирования доходов, поскольку выгоды от сеньоража смещаются
Долгосрочная перспектива (2030+):
- Возможна многовалютная цифровая денежная система
- Сокращение роли корреспондентских банковских услуг
- Программируемые деньги, открывающие возможности для новых финансовых продуктов
- Возможная долларизация небольших экономик через цифровые платформы
Стратегические рекомендации. Наш подход как IFB
- Диверсификация источников дохода: снижение зависимости от привлечения депозитов и чистой процентной маржи
- Инвестируйте в цифровую инфраструктуру: подготовьтесь к интеграции CBDC и хранению цифровых активов
- Разработка продуктов, не связанных с сеньоражем: ориентация на консультирование, управление рисками и специализированные услуги
- Мониторинг регуляторных изменений: участие в консультациях по CBDC и в разработке отраслевых стандартов
- Сценарии стресс-тестирования: моделирование последствий различных изменений режима сеньоража
- Просвещение клиентов: позиционирование в качестве эксперта по последствиям перехода в денежно-кредитной системе
Система управления рисками
Основные риски:
- Риск дезинтермедиации: отток депозитов в CBDC в период финансовой нестабильности
- Сжатие маржи: конкуренция со стороны счетов в центральных банках с нулевой стоимостью
- Регуляторный риск: внезапные изменения политики в отношении цифровых валют
- Системный риск: кризисы доверия к фиатным валютам, влекущие смену денежного режима
Меры по снижению рисков:
- Поддержание значительных буферов капитала сверх нормативных минимумов
- Развивать корреспондентские отношения с центральными банками для доступа к CBDC
- Создание возможностей работы с цифровыми активами для обслуживания клиентов в различных денежных системах
- Создавать гибкие технологические платформы, позволяющие быстро адаптироваться
X. Будущее монетарной привилегии
Сеньораж представляет собой основополагающую привилегию монетарного суверенитета: право извлекать прибыль от создания денег. Эта привилегия сохранялась от чеканки монет в Средние века до современных систем фиатных валют и будет сохраняться в адаптированных формах в ходе цифрового перехода.
Для банковских специалистов можно сделать несколько выводов:
Сеньораж носит структурный, а не случайный характер. Он является заложенной в конструкцию денежных систем особенностью, а не случайностью или отклонением. Понимание этого механизма необходимо для прогнозирования поведения центральных банков и направления их политики.
Распределение важнее масштаба. Эффект Кантильона означает, что близость к источнику создания денег определяет, кто получает выгоду. Финансовые институты, занимающие позицию первичных дилеров, процессинговых компаний или контрагентов центрального банка, получают непропорционально большие преимущества.
Цифровой переход не устранит сеньораж. Напротив, CBDC могут привести к его ещё большей концентрации и одновременно создать новые возможности для наблюдения и контроля. Банкам необходимо приспосабливаться к этой реальности, а не противодействовать ей.
Альтернативные денежные системы создают угрозу сеньоражу государства. Распространение криптовалют, переоценка золота или изменения в международных системах расчётов могут вынудить правительства к более жёсткому изъятию средств у остающихся пользователей либо к кардинальной корректировке фискальной политики.
Инфляция остаётся основным механизмом распределения издержек. Несмотря на техническую сложность, сеньораж в конечном счёте перераспределяет богатство через инфляцию — негласный налог, не требующий законодательного одобрения.