Создание денег
Перевод из внебалансового учёта в балансовый
Различия между внебалансовым учётом и учётом вне главной книги в банковской деятельности
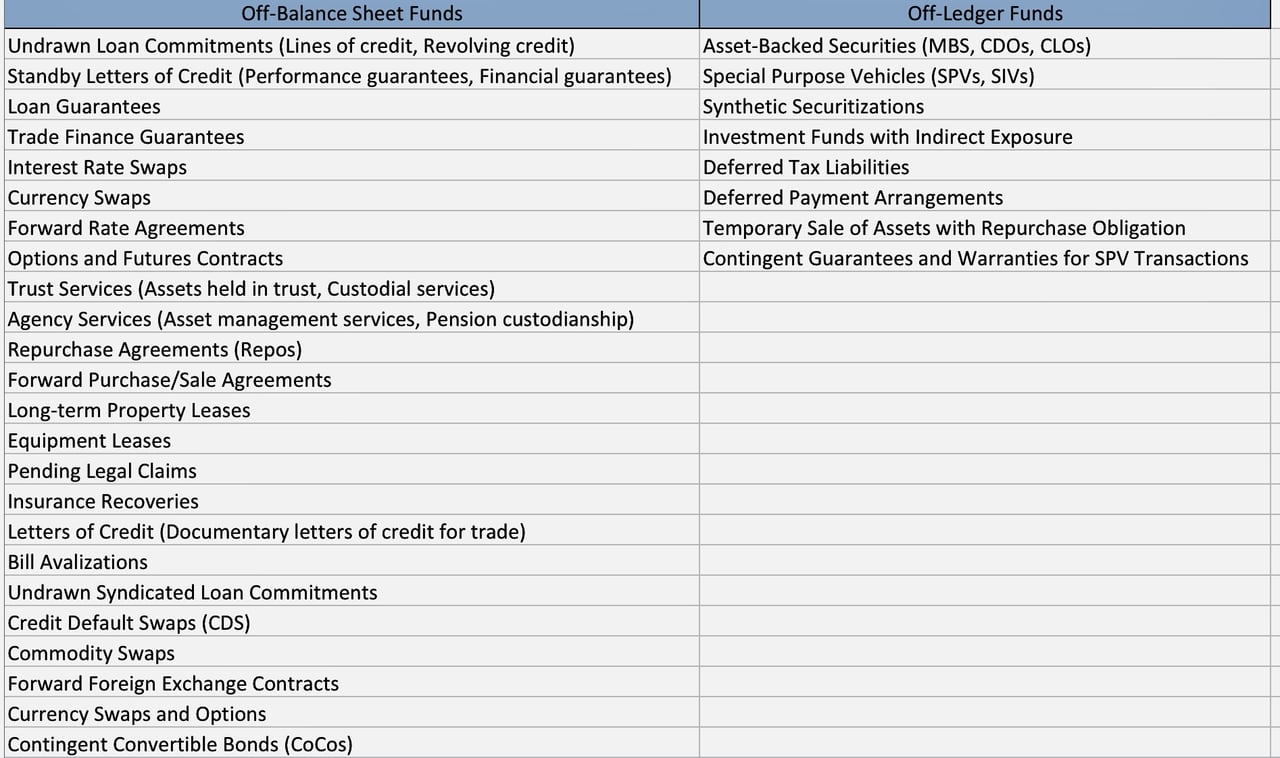
A. В банковской практике «внебалансовые» средства и средства «вне учётных записей» (off-ledger) функционируют по-разному:
Термины «внебалансовый» и «вне учётного регистра» (off-ledger) часто используются в финансовом контексте для описания различных видов бухгалтерского учёта и раскрытия информации. Ниже приводится подробное разъяснение каждого термина и основных различий между ними:
Внебалансовые операции
Определение:
Внебалансовые статьи — это активы или обязательства, которые не отражаются в балансе компании. Такие статьи, как правило, носят условный или номинальный характер, то есть представляют собой потенциальные будущие обязательства или права, а не существующие на текущий момент.
Характеристики:
- Условный характер: внебалансовые статьи часто связаны с условными обязательствами или активами, которые могут возникнуть или не возникнуть в зависимости от будущих событий.
- Типичные примеры: кредитные обязательства, гарантии, условные суммы по производным инструментам, отдельные виды секьюритизации, а для арендаторов до вступления в силу IFRS 16 и ASC 842 (2019) — операционная аренда.
- Назначение: эти статьи используются для управления риском, финансовым рычагом и ликвидностью без влияния на видимое финансовое положение организации в её балансе.
- Раскрытие информации: хотя эти статьи не включаются в баланс, они должны раскрываться в примечаниях к финансовой отчётности в соответствии со стандартами бухгалтерского учёта для обеспечения прозрачности.
Внебалансовые конструкции
Определение:
Позиции, не отражённые в учётных регистрах (off-ledger), не относятся к устоявшимся понятиям традиционного бухгалтерского учёта, но, как правило, означают средства или операции, не отражённые в основных учётных книгах организации. Они могут использоваться внутри организации или за её пределами, но не входят в официальные учётные записи.
Характеристики:
- Внутренний учёт: внебалансовые позиции могут отслеживаться внутри организации для управленческих целей, но не включаются в официальную финансовую отчётность.
- Неформальный характер: к таким статьям могут относиться неформальные обязательства, внутренние корректировки или управленческие оценки, не закреплённые в системе бухгалтерского учёта.
- Назначение: используются для внутреннего принятия решений, бюджетирования или планирования без влияния на официальную финансовую отчётность.
- Раскрытие информации: Такие статьи, как правило, не раскрываются в официальной финансовой отчётности или примечаниях к ней. Статья, которая должна быть признана в соответствии с правилами бухгалтерского учёта, но не отражается в учётных книгах, является нарушением законодательства о бухгалтерском учёте.
Основные различия
- Бухгалтерский учёт:
- Внебалансовые статьи: такие статьи признаются и раскрываются в соответствии со стандартными правилами бухгалтерского учёта и часто приводятся в примечаниях к финансовой отчётности.
- Неучтённые позиции (off-ledger): такие позиции не отражаются в официальных бухгалтерских записях и не подпадают под стандартные требования к раскрытию информации.
2. Прозрачность и раскрытие информации:
- Внебалансовый учёт: предъявляются требования к прозрачности и подробному раскрытию информации в примечаниях к финансовой отчётности.
- Статьи вне учётного реестра: как правило, такие статьи носят внутренний характер и не раскрываются внешним заинтересованным сторонам.
3. Соблюдение нормативных требований:
- Вне баланса: подлежит регуляторному надзору и должно соответствовать стандартам бухгалтерского учёта, таким как GAAP или МСФО.
- Операции вне учётного реестра (off-ledger): как правило, не подпадают под те же регуляторные требования, поскольку не входят в состав официальной финансовой отчётности.
4. Влияние на финансовые коэффициенты:
- Внебалансовый характер: может влиять на восприятие инвесторами риска и уровня долговой нагрузки, не затрагивая напрямую основные финансовые коэффициенты.
- Внебалансовые статьи: не влияют на финансовые коэффициенты, поскольку не включаются в формальные расчёты.
Средства, не отражённые в учёте (off-ledger), в банковской деятельности:
В банковском секторе внебухгалтерские средства, или средства вне баланса, могут представлять собой операции или счета, которые ведутся отдельно от основной учётной системы банка. Это активы или обязательства, не отражаемые в балансе, но способные существенно влиять на финансовое положение банка. Такие статьи, как правило, представляют собой потенциальные обязательства или условные активы, которые могут стать реальными при определённых обстоятельствах. Законным примером являются средства клиентов, которые банк держит в фидуциарном качестве (трастовые или фидуциарные депозиты): они учитываются в отдельных книгах и не отражаются в собственном балансе банка. Неучтённые средства самого банка нарушали бы правила бухгалтерского учёта и надзорные требования.
Внебалансовые средства в банковской деятельности:
Банки нередко осуществляют внебалансовые операции, такие как выпуск аккредитивов, торговля производными инструментами или секьюритизация активов. Примером являются условные обязательства, в частности аккредитивы, по которым банк обязуется произвести платёж бенефициару при выполнении определённых условий. До выполнения этих условий такие обязательства не отражаются в балансе в качестве обязательств, однако представляют собой потенциальные обязательства банка.
В обоих случаях такая практика может влиять на видимое финансовое состояние банка и его профиль риска. В частности, внебалансовые операции способны существенно увеличить рисковую позицию банка, не отражаясь на его публикуемых финансовых показателях, таких как уровень задолженности.
B. В центральном банковском деле понятия «внебалансовых» операций и операций «вне учётной книги» могут существенно отличаться от принятых в коммерческом банковском деле:
1. Операции вне учётных регистров (off-ledger) в центральных банках: этот термин не имеет устоявшегося значения в деятельности центральных банков: операции центральных банков отражаются в их учёте. Внебалансовыми могут быть обязательства, например неиспользованные лимиты валютных свопов с другими центральными банками. После использования лимита своп отражается в балансе: так, Федеральная резервная система раскрывает свопы по предоставлению ликвидности центральным банкам в еженедельном отчёте H.4.1.
2. Внебалансовые операции центральных банков: центральные банки могут учитывать активы или обязательства вне своих балансов различными способами. Примером служит использование компаний специального назначения (SPV) для управления отдельными видами активов или обязательств. Такие SPV могут применяться для изоляции финансовых рисков или для нетрадиционных мер денежно-кредитной политики, например количественного смягчения. Так, Фонд покупки активов Банка Англии (Asset Purchase Facility) является отдельной дочерней структурой, убытки которой компенсирует Казначейство Великобритании, и не консолидируется в собственной отчётности Банка, тогда как Федеральная резервная система консолидирует подконтрольные ей структуры, такие как созданные в 2008 году компании Maiden Lane LLC.
Как операции, не отражаемые в учёте (off-ledger), так и внебалансовые операции (off-balance sheet) в деятельности центральных банков подлежат специальным механизмам регулирования и надзора, поскольку могут влиять на национальную и глобальную финансовую стабильность.
«Денежная база каждой крупной валюты держится на обещаниях. Это „операционное руководство центрального банка“ о том, как опереть её на нечто более надёжное.»
Различия между внебалансовыми статьями коммерческих банков и центральных банков
Как в коммерческих, так и в центральных банках разграничение балансовых и внебалансовых статей имеет решающее значение для понимания профиля риска и финансового положения учреждения. Однако характер этих статей и их последствия могут существенно различаться для двух типов банков.
Коммерческие банки
Для коммерческих банков к балансовым статьям относятся традиционные банковские активы и обязательства, такие как кредиты, депозиты, ценные бумаги и собственный капитал. Это понятные статьи, которые непосредственно влияют на финансовую отчётность банка и подлежат регуляторным требованиям к капиталу.
Забалансовые статьи коммерческих банков, напротив, не отражаются непосредственно в балансе. К ним могут относиться гарантии, аккредитивы, деривативные контракты или секьюритизированные кредиты. Это условные обязательства или активы, которые потенциально могут превратиться в реальные обязательства или активы в зависимости от наступления определённых событий или условий. Они используются для управления рисками и обслуживания клиентов; в рамках Базельского соглашения они пересчитываются в кредитные эквиваленты с помощью коэффициентов кредитной конверсии и требуют покрытия капиталом. Однако такие статьи могут подвергать банк значительным рискам, что наглядно проявилось во время финансового кризиса 2008 года, когда секьюритизированные забалансовые ипотечные кредиты повлекли существенные убытки для многих банков.
Центральные банки
Центральные банки действуют иначе, чем коммерческие. К их основным функциям относятся управление денежной массой страны, установление процентных ставок и обеспечение стабильности финансовой системы.
К балансовым статьям центральных банков, как правило, относятся валютные резервы, золотые резервы, внутренние государственные ценные бумаги и кредиты коммерческим банкам. Эти активы используются для проведения денежно-кредитной политики и управления валютным курсом страны.
К внебалансовым статьям центральных банков могут относиться обязательства по предоставлению ликвидности коммерческим банкам или по проведению интервенций на валютном рынке. Они не являются немедленными обязательствами, но представляют собой потенциальные будущие оттоки денежных средств в зависимости от обстоятельств.
Важно отметить, что разграничение между балансовыми и внебалансовыми операциями для центральных банков связано не с обходом требований к регуляторному капиталу (как это может быть для коммерческих банков), поскольку к центральным банкам такие требования не предъявляются. Оно связано с управлением рисками и реализацией денежно-кредитной политики.
Важно отметить
что перевод внебалансовых средств в баланс может повлиять на требования к капиталу и ликвидности банка, а также на общий профиль его рисков. Поэтому банкам следует тщательно взвесить потенциальные преимущества и риски каждого подхода, прежде чем принимать решение. Кроме того, банкам необходимо обеспечить соблюдение регуляторных требований к балансовым активам.
Как внебалансовые статьи попадают в баланс центрального банка
Внебалансовые статьи центрального банка — это обязательства и условные обязательства, а не хранящиеся средства. Типичные примеры — неиспользованные лимиты по соглашениям о валютном свопе с другими центральными банками, предоставленные, но не использованные кредитные линии, гарантии, валютные форвардные позиции и активы, находящиеся на хранении для третьих лиц, такие как золото или ценные бумаги, хранимые для иностранных центральных банков.
Такие статьи отражаются на балансе только в результате реальной сделки или события:
- Использование: когда контрагент использует своп-линию или иной механизм, центральный банк отражает требование к контрагенту в составе активов, а соответствующие резервы или депозиты — в составе обязательств. Например, Федеральная резервная система отражает использованные свопы центральных банков на предоставление ликвидности в еженедельном отчёте H.4.1.
- Признание гарантии в качестве обязательства: гарантия признаётся обязательством или резервом, когда платёж становится вероятным и может быть надёжно оценён в соответствии с системой бухгалтерского учёта центрального банка.
- Расчёты по форвардной сделке: обмениваемые суммы отражаются в учёте в момент расчётов.
Решение совета директоров одобряет или возобновляет действие программы (механизма); сами деньги создаются лишь тогда, когда центральный банк приобретает актив, например покупает ценные бумаги или золото, либо предоставляет кредит под залог, и обе стороны этой операции отражаются в его балансе. Каждый этап регулируется уставом центрального банка, его правилами бухгалтерского учёта (в Евросистеме — руководящими принципами ЕЦБ по бухгалтерскому учёту) и внешним аудитом.
Виды внебалансовых источников в центральных банках
1. Утверждённые внебалансовые обязательства. Это кредитные линии, линии своп и гарантии, рассмотренные и одобренные советом директоров центрального банка. Их активация осуществляется в три этапа:
- Отражение в балансе: при использовании или предъявлении к исполнению обязательства центральный банк отражает возникающее требование или обязательство — например, кредит банку в рамках кредитной линии либо резерв под гарантию, по которой ожидается предъявление требования.
- Операции денежно-кредитной политики: приобретённые активы затем могут использоваться в операциях на открытом рынке или в качестве обеспечения кредитных механизмов, предоставляющих ликвидность банкам.
- Экономический эффект: операция оплачивается зачислением резервов, что увеличивает объём денег центрального банка и способствует достижению целей его денежно-кредитной политики.
2. Обязательства, ещё не одобренные. Новые кредитные линии или гарантии требуют представления совету предложения с описанием их характера, целей и ожидаемого влияния, оценки рисков и углублённой проверки контрагента, а также формального решения совета. После одобрения они рассматриваются так же, как одобренные обязательства, описанные выше.
3. Неиспользуемые механизмы. Механизмы, которые ранее действовали, но не используются, например истёкшая линия своп или кризисный механизм кредитования, могут быть пересмотрены, повторно одобрены советом директоров и вновь открыты. После этого они проходят тот же порядок бухгалтерского учёта и операционной обработки.
Стратегические соображения. Каждая активация требует оценки кредитного и рыночного риска, прозрачного информирования рынков и координации с банками, которые будут использовать инструмент.
Средства вне реестра
В широком банковском понимании внебалансовые средства — это пулы капитала или финансовые обязательства, которые не отражены в официальном балансе финансового учреждения (его «книгах»). Хотя информация о них иногда приводится в примечаниях к отчётности или в раскрываемых сведениях, как правило, они не учитываются в составе активов или обязательств напрямую. Вместо этого они могут размещаться в компаниях специального назначения (SPV), находиться в доверительном управлении или структурироваться через иные промежуточные структуры, что снижает их заметность в стандартной финансовой отчётности.
Когда речь идёт о внебалансовых средствах применительно к центральному банку, понятие сохраняет концептуальное сходство, но оказывается более сложным в силу суверенных и политико-регулирующих функций центрального банка. Центральные банки могут использовать отдельные структуры или обязательства для антикризисных мер или соглашений о валютных свопах, которые не всегда являются прямыми статьями их основного баланса. На них по-прежнему распространяются положения их уставов, а также правила аудита и отчётности, хотя публичное раскрытие информации иногда откладывается.
Средства вне балансового учёта в банковской деятельности
1. Типичные характеристики
- Секьюритизация и SPV: коммерческий банк может объединять ипотечные кредиты, займы или иную дебиторскую задолженность и затем передавать их в секьюритизационную структуру, фактически исключая их из своего баланса.
- Структурированные продукты: производные контракты и иные сложные финансовые инструменты (например, свопы на кредитный дефолт) могут порождать условные обязательства, не отражаемые в балансе, пока не наступят определённые условия.
- Регуляторные аспекты и аспекты риска: с точки зрения регулирования внебалансовые инструменты могут обеспечивать высвобождение капитала или позволять применять методы управления рисками, снижающие нагрузку на баланс. Вместе с тем такие структуры могут скрывать реальные экономические риски.
2. Прозрачность и нормативные аспекты
- Требования к раскрытию информации: даже если определённые средства отражены вне баланса, регуляторы зачастую требуют их раскрытия в примечаниях или приложениях, в частности в соответствии с Международными стандартами финансовой отчётности (МСФО) или Общепринятыми принципами бухгалтерского учёта США (GAAP).
- Моральный риск: у банков может возникнуть соблазн занижать свои риски, что способно ввести в заблуждение инвесторов или регуляторов, если внебалансовые позиции раскрываются недостаточно или недостаточно понятны.
Средства вне учётных регистров в деятельности центральных банков
1. Структуры для отдельных функций
- Специальные механизмы: В периоды системного стресса центральные банки могут использовать «специальные механизмы» (например, программы экстренного кредитования). Они могут осуществляться через отдельные структуры; вопрос об их консолидации зависит от системы бухгалтерского учёта центрального банка.
- Чрезвычайные меры: в периоды финансовых кризисов центральный банк может предоставлять гарантии или создавать обособленные структуры в целях стабилизации системно значимых финансовых институтов. Гарантии остаются за балансом до момента предъявления требования по ним, однако раскрываются в примечаниях к отчётности.
2. Аспекты политики и секретности
- Национальная безопасность и конфиденциальность: Часть операций центральных банков скрыта по соображениям национальной безопасности или стратегическим причинам. Поэтому сведения об отдельных операциях могут раскрываться с задержкой, чтобы избежать поспешной реакции рынков; так, в Соединённых Штатах закон Додда–Фрэнка обязывает Федеральную резервную систему публиковать данные о кредитах по «дисконтному окну» с отставанием примерно в два года.
- Публичная подотчётность: несмотря на режим секретности, ввиду публичного мандата центрального банка возрастают требования к прозрачности. Законодательные органы и надзорные комитеты могут требовать детального раскрытия любых внебалансовых позиций в целях обеспечения ответственного управления.
Сходства
- Исключение из основной финансовой отчётности: как у коммерческих, так и у центральных банков существуют обязательства и структуры, не отражаемые в их основных балансах.
- Регуляторный надзор: как в частном банковском обслуживании, так и в деятельности центральных банков внебалансовые операции привлекают внимание регуляторов и общественности из-за присущей им непрозрачности и возможных системных рисков.
- Риск и неопределённость: в обоих случаях внебалансовые инструменты могут создавать ситуации, при которых лежащие в их основе обязательства не вполне очевидны, что вызывает опасения в отношении морального риска, давления на ликвидность или кредитного риска.
Основные различия
1. Цель и мотивация
- Коммерческие банки: как правило, руководствуются снижением рисков, высвобождением капитала или оптимизацией доходности. Банки могут использовать внебалансовые структуры главным образом для соблюдения требований достаточности капитала или для операций структурированного финансирования.
- Центральные банки: могут использовать механизмы вне баланса в целях системной стабильности, антикризисного управления или макропруденциального регулирования. Их обоснование, как правило, связано с более широкими задачами политики, такими как поддержание ликвидности или защита критически важных операций от политической или рыночной турбулентности.
2. Требования к прозрачности
- Коммерческие банки: подчиняются детализированным стандартам бухгалтерского учёта и системам раскрытия информации о рисках. Акционеры и регуляторы требуют ясности в отношении потенциальных рисков по инвестиционным и пруденциальным соображениям.
- Центральные банки: хотя определённая публичная отчётность существует, сроки и степень детализации раскрытия информации о ряде операций могут ограничиваться в целях сохранения эффективности денежно-кредитной политики или операций по обеспечению финансовой стабильности.
3. Юрисдикционные полномочия
- Коммерческие банки: действуют в соответствии с коммерческим законодательством и законодательством о ценных бумагах, а также нормами финансового регулирования при прямом надзоре со стороны надзорных органов.
- Центральные банки: обладают более широким суверенитетом в денежно-кредитной сфере и, соответственно, особыми полномочиями по созданию или изъятию ликвидности и управлению национальной валютой. Это может оправдывать отсрочку раскрытия информации в исключительных случаях, но не оправдывает незарегистрированные операции.
Возможные последствия и альтернативные подходы
1. Расширенная отчётность и аудит:
- Альтернативное решение: поручать независимым или специализированным организациям проведение публичного аудита, обеспечивающего беспристрастную оценку, что позволяет соблюсти баланс между прозрачностью и операционной конфиденциальностью.
2. Гармонизация регулирования:
- Альтернативное решение: поощрять согласованные подходы крупнейших финансовых центров (например, через Базельский комитет по банковскому надзору) для обеспечения единообразия классификации и раскрытия информации о внебалансовых статьях.
3. Механизмы раскрытия информации с учётом риска:
- Альтернативное решение: внедрить отслеживание данных об условных обязательствах в режиме реального или близкого к реальному времени с обязательным стресс-тестированием, учитывающим внебалансовые риски.
Внебалансовые средства, будь то в частном или центральном банковском секторе, представляют собой формы финансового управления, осуществляемого вне непосредственного поля зрения традиционной балансовой отчётности. Хотя применяемые методы (передача рисков, управление регуляторным капиталом или предоставление условной ликвидности) схожи, цели существенно различаются у коммерческих и центральных банков. Коммерческие банки, как правило, сосредоточены на оптимизации соотношения риска и доходности и соблюдении требований к капиталу, тогда как центральные банки используют внебалансовые механизмы для достижения макроэкономической стабильности, оказания экстренной поддержки и реализации задач денежно-кредитной политики.
Для повышения стабильности и доверия по-прежнему важнее всего сбалансировать законную потребность в операционной гибкости с повышенной прозрачностью и строгим надзором. В долгосрочной перспективе развитие регуляторной среды и технологические инновации (например, мониторинг данных в реальном времени, передовая аналитика) могут предложить новые способы решения сложностей и рисков, которые неучтённые (внереестровые) средства привносят в глобальную финансовую архитектуру.
Существует ли «внебалансовая валюта»?
Нет. Деньги существуют только как обязательство в чьём-либо балансе: банкноты и резервы – обязательства центрального банка, депозиты – обязательства коммерческих банков. Не существует массы «внебалансовой валюты» или «средств вне реестра», ожидающих конвертации, как не существует и «процесса создания валюты центральным контрагентом (CCP)». Центральные контрагенты – это клиринговые палаты, выступающие между покупателями и продавцами на финансовых рынках; они не создают валюту.
Когда центральный банк создаёт деньги, он расширяет свой баланс: приобретает актив – главным образом государственные облигации, кредиты банкам или валютные резервы – и зачисляет резервы по пассиву.
Для компаний и правительств отражение внебалансового обязательства на балансе, например при предъявлении гарантии к исполнению или капитализации аренды по МСФО (IFRS) 16, повышает прозрачность, но не создаёт ни денежных средств, ни источников финансирования.
Услуга IFB по переводу активов и обязательств из внебалансового учёта на баланс, описанная ниже, касается признания реальных активов и обязательств.
Услуга IFB по переводу с внебалансового на балансовый учёт
International Finance Bank оказывает поддержку правительствам, центральным банкам, финансовым институтам и компаниям в переносе активов, требований и обязательств, которые в настоящее время учитываются за балансом, на официальный баланс, если это допускается применимыми правилами бухгалтерского учёта. Типичные случаи: активы, удерживаемые через неконсолидируемые структуры или на хранении; условные требования, ставшие безусловными; активы, право собственности и стоимость которых ещё не документированы в соответствии со стандартом, необходимым для признания.
- Комплект подтверждающих документов: правоустанавливающие документы, записи о расчётах и хранении активов, независимая оценка и документы, необходимые для первоначального признания.
- Бухгалтерский анализ: признание и оценка по МСФО, IPSAS, US GAAP или, для государственного сектора, по ESA 2010.
- Структурирование: приобретение, передача, консолидация или реклассификация актива либо обязательства.
- Пруденциальный и аудиторский учёт: влияние на капитал, ликвидность и раскрытие информации, согласуемое с аудиторами и, при необходимости, с надзорным органом.
Признание увеличивает отражаемые в отчётности активы или капитал лишь в той мере, в какой актив является реальным, контролируется организацией и поддаётся надёжной оценке. Оно повышает прозрачность и может служить основанием для финансирования под залог актива, однако не создаёт денег. Каждый мандат подлежит углублённой проверке контрагента, а также проверке на соответствие требованиям комплаенс и санкционным ограничениям.
Процедура создания валюты (CCP) на уровне центрального банка и казначейства со встречными гарантиями
Создание валюты происходит путём расширения баланса центрального банка: на стороне активов отражаются активы, преимущественно государственные облигации, выпущенные казначейством, а на стороне обязательств — резервы. Таким образом, центральный банк создаёт новые резервы и приобретает соответствующие активы. Если операция сопряжена с кредитным риском, казначейство может обеспечить её встречной гарантией или возмещением убытков. Процедура включает следующие этапы:
- Правовая основа. Закон о центральном банке должен допускать соответствующую операцию (покупку активов, использование механизма кредитования или предоставление гарантии), а обязательство казначейства должно быть санкционировано бюджетным законодательством или парламентом. Применяются ограничения на монетарное финансирование: в ЕС статья 123 ДФЕС запрещает кредитование правительств центральными банками и прямую покупку их долговых обязательств; во многих других странах законы о центральных банках устанавливают предельные объемы прямого кредитования государства.
- Контргарантия казначейства. Министерство финансов выдаёт центральному банку контргарантию или гарантию возмещения, покрывающую убытки по данному механизму. Она учитывается и раскрывается как условное обязательство государства.
- Операция центрального банка. Центральный банк приобретает активы либо предоставляет кредиты банкам или специально созданной структуре и зачисляет средства на резервные счета контрагентов. Эти резервы представляют собой новые деньги центрального банка и отражаются в его балансе, а приобретённые активы или кредиты — в активной части баланса.
- Трансмиссия. Банки используют дополнительную ликвидность в собственном кредитовании, что создаёт деньги коммерческих банков в форме новых депозитов.
- Убытки и выход. При возникновении убытков центральный банк предъявляет требование по встречной гарантии, и казначейство производит выплату за счёт бюджета. По мере погашения или продажи активов и возврата кредитов резервы вновь аннулируются.
К числу прецедентов относятся Программа покупки активов Банка Англии (Asset Purchase Facility), действующая с 2009 года и обеспеченная возмещением со стороны Казначейства Великобритании, а также чрезвычайные программы кредитования Федеральной резервной системы 2020 года на основании раздела 13(3) Закона о Федеральной резервной системе, поддержанные капиталом Казначейства США в соответствии с Законом CARES.
IFB консультирует центральные банки и казначейства по вопросам структурирования таких операций: правовое основание, встречная гарантия и её документальное оформление, порядок бухгалтерского учёта (IPSAS, ESA 2010 и собственная учётная база центрального банка), а также влияние на инфляцию, государственный долг и любую программу МВФ. Решения остаются за центральным банком и правительством.
Процесс создания денег — это процесс, посредством которого в экономику поступают новые деньги. В большинстве современных экономик он осуществляется центральными банками и коммерческими банками.
Центральные банки, такие как Федеральная резервная система или Европейский центральный банк, регулируют денежное предложение и обеспечивают монетарную стабильность. Один из способов создания денег центральным банком — покупка активов, например государственных облигаций: приобретая облигацию у коммерческого банка, он оплачивает её зачислением средств на резервный счёт этого банка. Такие резервы представляют собой новые деньги центрального банка.
Коммерческие банки создают деньги при кредитовании: кредит зачисляет на счёт заёмщика новый депозит, который поступает в обращение, когда заёмщик расходует его. Погашение кредита уничтожает соответствующую сумму денег.
Требования к резервам не создают денег; их повышение, скорее, ограничивает кредитование. Многие центральные банки сократили или отменили такие требования: Федеральная резервная система установила норматив на нулевом уровне в марте 2020 года. Денежную эмиссию они регулируют преимущественно через ключевую процентную ставку.
Перенос статей между внебалансовым и балансовым учётом
В законной финансовой практике статьи переходят между внебалансовыми и балансовыми позициями несколькими чётко определёнными способами, подчинёнными стандартам бухгалтерского учёта (IFRS 9, IFRS 10, IFRS 16 или US GAAP) и пруденциальным нормам:
- Секьюритизация обычно выводит активы за пределы баланса оригинатора: кредиты продаются специальной проектной организации, которая выпускает ценные бумаги для инвесторов. Прекращение признания требует передачи практически всех рисков и выгод, а если оригинатор контролирует такую организацию, он обязан её консолидировать.
- Соглашения РЕПО не выводят активы с баланса и не вводят их на баланс: при операции репо проданные ценные бумаги остаются на балансе продавца, а полученные денежные средства отражаются как обязательство.
- Консолидация отражает активы и обязательства контролируемой структуры в балансе группы (МСФО 10).
- Использование или реализация превращает обязательства и гарантии в балансовые кредиты или обязательства.
Ни один из этих шагов не создаёт денежные средства или финансирование из забалансовых статей. Центральный банк не может «выпускать забалансовые средства» и впоследствии конвертировать их: его обязательства, такие как банкноты, резервы, депозиты или долговые сертификаты, всегда отражаются на его балансе.
Уже существующие внебалансовые активы
Активы, находящиеся вне баланса банка или центрального банка, например в специальной целевой организации или на хранении, могут быть мобилизованы несколькими способами:
- Секьюритизация: кредиты или дебиторская задолженность объединяются в специальной структуре, которая выпускает ценные бумаги для инвесторов; полученные средства обеспечивают финансирование и ликвидность.
- Соглашения РЕПО: ценные бумаги продаются с обязательством их обратного выкупа; полученные денежные средства обеспечивают ликвидность, а сами ценные бумаги остаются активами продавца.
- Структурированные ноты: банк выпускает ноты, привязанные к динамике активов, и направляет вырученные средства на финансирование этих активов или их приобретение на свой баланс.
Вновь созданные инструменты
Центральный банк может также выпускать собственные долговые ценные бумаги, такие как векселя центрального банка или долговые сертификаты, и использовать вырученные средства или вновь созданные резервы для приобретения приемлемых активов, например государственных облигаций. В качестве альтернативы он может создать специальную организацию для владения приемлемыми активами, как это сделал Банк Англии в рамках своей Программы приобретения активов (Asset Purchase Facility). После приобретения активы отражаются на балансе центрального банка или консолидированной организации.
Сложные механизмы создания денег: центральные банки, коммерческие банки и экономические идеологии
Деньги — банкноты и монеты, которые ежедневно используются в расчётах, — не возникают сами собой. Процесс создания и регулирования денежной массы предполагает сложное взаимодействие центральных банков, коммерческих кредитных организаций, регуляторных рамок, экономических доктрин и инструментов денежно-кредитной политики. Этот тонкий баланс призван расширять доступ к капиталу для экономического роста, удерживая при этом инфляционные риски под контролем.
A. Ключевые процессы центрального банка, определяющие денежное предложение
В распоряжении центральных банков имеется ряд действенных, но зачастую неверно понимаемых механизмов, позволяющих регулировать совокупное предложение денег в соответствии с задачами денежно-кредитной политики. Эти механизмы формируют условия для кредитования коммерческими банками посредством управления резервами, регулирования процентных ставок и, при необходимости, вмешательства в рыночные процессы. Ограничения и последствия таких институциональных решений также связаны с давними академическими дискуссиями.
1. Гибкое регулирование банковских резервов
Одним из основных способов, с помощью которых центральные банки влияют на объём средств, доступных коммерческим банкам для кредитования, являются операции на открытом рынке (OMO): покупка и продажа ценных бумаг для увеличения или, соответственно, сокращения резервов банковской системы. Однако в их распоряжении есть и иные инструменты для динамического изменения остатков резервов.
i. Управление краткосрочными процентными ставками посредством операций на открытом рынке
Наиболее мощным и гибким механизмом, который активно используют ведущие центральные банки, такие как Федеральная резервная система США, являются операции на открытом рынке. Как поясняет Федеральный резервный банк Нью-Йорка, речь идёт о проведении центральными банками операций по покупке или продаже ценных бумаг, на практике — как правило, государственных облигаций или векселей, — с целью увеличения или сокращения объёма резервов в банковской системе.
Это способствует приведению ключевой базовой процентной ставки (в случае ФРС — целевой ставки по федеральным фондам) к уровню, соответствующему текущему курсу денежно-кредитной политики, направленному на ужесточение или смягчение кредитных условий. Когда ФРС в рамках экспансионистской политики покупает ценные бумаги, она зачисляет средства на резервные счета коммерческих банков, продающих эти бумаги. Это расширяет их кредитные возможности и оказывает понижательное давление на целевые краткосрочные ставки межбанковского кредитования. Дополнительное кредитование также способствует дальнейшему созданию денег через систему коммерческих банков. Таким образом, операции на открытом рынке позволяют гибко и непрерывно регулировать общую денежную массу.
Однако этот механизм несовершенен. Как отмечают многие исследователи, процентные ставки являются грубым инструментом сигнализации, а их стимулирующий эффект ослабевает по мере приближения ставок к нулевой нижней границе. Поэтому в последние десятилетия центральные банки всё чаще прибегают к масштабным программам покупки активов для обеспечения дополнительного смягчения денежно-кредитной политики.
ii. Количественное смягчение как дополнительная стимулирующая мера
Количественное смягчение, или QE, означает масштабные закупки центральными банками долгосрочных и менее ликвидных ценных бумаг, таких как государственные облигации, ипотечные ценные бумаги агентств или даже корпоративные облигации, с целью более широкого снижения долгосрочных процентных ставок в случаях, когда одних краткосрочных ставок признаётся недостаточно для поддержки целей роста. Это призвано стимулировать кредитование, расходы и инвестиции, чувствительные к долгосрочным ставкам, например в жилищной сфере, обеспечивая тем самым дополнительный импульс спросу и экономической активности в периоды стагнации.
Но поскольку ценные бумаги с более длительным сроком и повышенным риском менее ликвидны, такие программы расширяют балансы центральных банков гораздо существеннее по отношению к объёму созданного стимула по сравнению с операциями на открытом рынке, нацеленными на краткосрочные ставки. Это может повысить риски искажений рынка и инфляции, вызывая значительные дискуссии среди экономистов о надлежащем масштабе, экономических последствиях и рисках этого механизма, который за последние 15 лет получил широкое распространение среди крупнейших центральных банков в борьбе с экономическими кризисами.
iii. Изменение требований к резервам для смягчения условий кредитования
Помимо операций на открытом рынке и покупок облигаций в рамках количественного смягчения (QE), позволяющих динамично наращивать остатки резервов, центральные банки могут также просто смягчить регуляторные требования и добиться более устойчивого эффекта, поскольку это высвобождает уже имеющиеся активы коммерческих банков. Снижение или отмена требований по резервам сокращает издержки банков, хотя в современных системах кредитование ограничивается главным образом требованиями к капиталу и ликвидности, а также спросом.
Некоторые центральные банки, например Народный банк Китая и Резервный банк Индии, по-прежнему активно изменяют нормы резервирования. В марте 2020 года Федеральная резервная система снизила нормы обязательных резервов до нуля. Если по резервам не выплачивается вознаграждение, требования к резервам действуют как налог на банки и, как правило, снижают ставки по депозитам, предлагаемые клиентам.
iv. Прямое кредитование как резерв ликвидности
Федеральная резервная система и многие другие центральные банки мира также имеют программы кредитования через «дисконтное окно», позволяющие отвечающим требованиям банкам получать прямые кредиты центрального банка под залог, например государственных ценных бумаг, кредитов или ипотечных активов, для покрытия временных потребностей в ликвидности. Стоимость таких кредитов, как правило, устанавливается выше преобладающих рыночных ставок, чтобы заёмщики в первую очередь использовали частные источники финансирования и не злоупотребляли этим механизмом. Однако важно, что этот инструмент помогает платёжеспособным организациям сохранять доступ к необходимым резервам даже в условиях стресса на финансовых рынках, когда дефицит ликвидности может сдерживать кредитную активность и затруднять рост.
Исследования практики заимствований через «учётное окно» свидетельствуют о его недостаточном использовании из-за стигмы, связанной с обращением банков к программам экстренной помощи, тогда как финансирование операционной деятельности, как правило, обеспечивается частными рынками. Это, вероятно, указывает на то, что прямые кредиты на практике выполняют скорее функцию страховочного механизма для обеспечения стабильности рынка, чем обычного инструмента смягчения денежно-кредитной политики. Тем не менее такие программы могут напрямую влиять на кредитные возможности коммерческих банков, укрепляя балансы отдельных учреждений, если возникнет необходимость сдержать дефицит ликвидности.
2. Корректировка ключевых ставок для регулирования кредитных условий
Помимо прямого управления резервами системы, органы денежно-кредитной политики используют открытое информирование об ожидаемой динамике базовой ставки, чтобы в целом влиять на кредитные условия и на стимулы банков наращивать кредитование с учётом рисков, воспринимаемых в экономике. Это обеспечивает более косвенное, сигнальное воздействие на создание денег.
i. Базовые краткосрочные ставки как ключевой сигнальный инструмент
Важнейшей в мире референсной ставкой является целевой диапазон ставки по федеральным фондам США, который Федеральная резервная система стремительно повышала в 2022–2023 годах для сдерживания инфляции. Крупнейшие центральные банки дают чёткие ориентиры относительно планируемой динамики целевой ставки, формируя ожидания в отношении совокупной стоимости кредита на горизонте 6–18 месяцев, с тем чтобы скорректировать спрос на заимствования и, как следствие, темпы роста совокупного спроса для достижения установленных целей политики — будь то инфляция, разрывы выпуска или иные цели, определённые законом.
Поскольку ставки, по которым коммерческие банки кредитуют население и бизнес, тесно следуют за ключевой ставкой центрального банка, её повышение или снижение существенно влияет на общие условия кредитования и готовность привлекать займы во всех секторах. Это даёт органам денежно-кредитного регулирования косвенный, но достаточно эффективный рычаг воздействия на кредитную политику коммерческих банков и, следовательно, на динамику создания денег, независимый от корректировки резервов.
ii. Количественное ужесточение для сокращения ликвидности в системе
Чтобы обратить значительное расширение балансов, произошедшее в рамках программ количественного смягчения, по мере укрепления экономики центральные банки вынуждены целенаправленно сокращать избыточную ликвидность, которая была предоставлена в ходе многолетних антикризисных мер, посредством программ погашения облигаций, известных как количественное ужесточение (QT). Это предполагает поэтапное прекращение реинвестирования по мере погашения ценных бумаг, в результате чего избыточные резервы в банковской системе постепенно сокращаются. QT также ограничивает кредитные возможности и общую доступность кредита, поскольку объём ликвидных активов уменьшается.
Хотя QE и QT кажутся механически простыми, их беспрецедентный масштаб может порождать непредсказуемое воздействие на рынки и всплески волатильности, которые дестабилизируют поведение коммерческих банков сильнее, чем предполагалось. Исследования МВФ в отношении рисков QT указывают на давление продаж на рынке облигаций по мере ребалансировки портфелей и сокращения возможностей маркет-мейкинга. Контраргумент состоит в том, что значение новизны этих мер не следует преувеличивать, поскольку целенаправленно регулируются ключевые агрегаты — экономический рост и инфляция, а не сами по себе балансы. Тем не менее временное применение QE с последующим изъятием ликвидности остаётся областью с неопределёнными последствиями для деятельности коммерческих банков, несмотря на возрастающую распространённость этих мер в инструментарии центральных банков в последние десятилетия.
3. Рыночные интервенции для управления экономическими шоками
В периоды финансовой нестабильности или валютного давления за рубежом центральные банки могут проводить более масштабные операции по покупке и продаже, чтобы восстановить упорядоченное функционирование рынков и не допустить воздействия на реальную экономику. Однако такие интервенции искажают относительные цены активов и влекут непреднамеренные последствия, что вызывает критику.
i. Краткосрочные валютные операции
Чтобы ослабить внезапное давление, вызывающее или усугубляющее обвал валюты, центральные банки могут проводить операции прямого валютного вмешательства с целью противодействия хаотичному, резкому падению курса. Как поясняет Банк международных расчётов (БМР), это предполагает продажу резервов иностранной валюты в объёме, достаточном для замедления или обращения вспять падения либо, как минимум, для сигнала о беспокойстве регуляторов по поводу чрезмерных, дестабилизирующих колебаний. Валютные интервенции призваны предотвратить панику и стадное поведение, приводящие к отклонению курса от экономических фундаментальных показателей.
Исследования подобных случаев в мире показывают, что краткосрочные операции, сдерживающие нарушения равновесия, способны ослабить дисфункцию рынка и восстановить рациональную оценку, порой весьма эффективно. Однако ряд экономистов предостерегают: интервенции могут стимулировать будущие спекуляции, поскольку принимают на себя риск убытков. Это порождает моральный риск. Кроме того, временные валютные интервенции истощают резервы, не устраняя первопричин экономических проблем. Если проблемы носят структурный характер, странам в конечном счёте может потребоваться пересмотреть курс национальной валюты, согласиться на более высокие процентные ставки или провести более глубокие реформы.
ii. Покупка активов для поддержания функционирования рынка
В острых кризисах экономическая угроза выходит за рамки валютной нестабильности: могут оказаться парализованными все рынки финансирования, с риском тяжёлых последствий для домохозяйств и предприятий. Как показали 2008 год и март 2020 года в связи с потрясениями из-за Covid-19, даже рынки государственных облигаций могут столкнуться с исчезновением спроса, что дестабилизирует базовые ценовые соотношения. Это порождает глубокую неопределённость в отношении относительной стоимости и рисков и приводит к остановке кредитования по всем классам активов.
Столкнувшись с угрозой полномасштабного финансового краха, центральные банки, такие как ФРС, ЕЦБ и Банк Англии, оперативно расширили действующие программы количественного смягчения, объявив о бессрочных покупках на рынках облигаций, жизненно важных для функционирования экономик. Цель состояла в том, чтобы выступить покупателем последней инстанции и восстановить упорядоченные механизмы торговли для сохранения доступности кредита, в отличие от более избирательных валютных интервенций. Оборотной стороной стало, однако, ещё более значительное расширение балансов и связанных с ним рисков. Совокупные балансы крупнейших центральных банков выросли на триллионы долларов в течение нескольких месяцев. Хотя эти меры были необходимы, чтобы избежать депрессии, критики усматривают растущую угрозу рыночной зависимости и ставят под сомнение стратегии выхода.
В целом наличие условных (ситуативных) мер вмешательства порождает более широкий моральный риск. Однако ввиду ограничений, препятствующих отказу от этих мер, центральные банки продолжают добиваться стабильности на уязвимых рынках, с тем чтобы обеспечить экономическое восстановление до того, как предпринимать попытки возврата к нормальным условиям. Риски чрезмерной зависимости от мер, искажающих рыночные механизмы, по-прежнему вызывают обеспокоенность, поскольку вторичные эффекты их влияния на операции коммерческих банков изучены недостаточно.
B. Механизмы кредитования коммерческими банками
В более широкой системе правил центрального банка, регулирующих резервы и процентные ставки, коммерческие банки имеют собственные базовые модели кредитования, позволяющие создавать депозиты и расширять денежную массу. Банки хранят в виде резервов лишь часть своих депозитов и создают новые депозиты при выдаче кредитов. Вместе с тем соображения риска ограничивают неконтролируемое расширение кредита.
1. Возможности и риски системы частичного резервирования
Решающий, но часто неверно понимаемый факт о системах коммерческих банков — практика частичного резервирования. Это означает, что банки держат в виде наличных средств или резервов в центральном банке лишь часть привлечённых депозитов. Вопреки распространённому представлению, банки не выдают кредиты за счёт депозитов: сам акт кредитования создаёт новые депозиты и, следовательно, новые деньги.
i. Мультипликация денег при частичном резервировании
В учебниках на простых примерах показано, как банковская система с частичным резервированием обеспечивает мультипликацию денег и создание кредита. Предположим, в Банк A внесён первоначальный наличный депозит в размере 100 долларов. При норме резервирования 10% банк сохраняет в качестве резервов 10 долларов, а остальные 90 долларов выдаёт в кредит. Заёмщик тратит эти 90 долларов на товары или услуги, и получатель платежа вносит их на депозит в Банк B. Оставив 10%, то есть 9 долларов, в качестве резервов, Банк B может выдать другому клиенту кредит в размере 81 доллара. По мере повторения этого процесса, когда кредиты порождают новые депозиты, небольшая часть резервов обеспечивает расширение значительно больших остатков во всей системе коммерческих банков.
При нормативе 10% первоначально внесённые 100 USD позволяют выдать новые кредиты на сумму до 900 USD. Однако при требовании в 5% эта сумма теоретически может достигнуть 1 900 USD. Поскольку в качестве резервов хранится лишь часть внесённых средств, а не их полная сумма, объём кредитования, поддерживаемый в более широкой финансовой системе за счёт депозитов, превышает фактические резервы в 10 и более раз. В отсутствие регулирования стимулы благоприятствуют бесконечному расширению циклов кредитования — по крайней мере до тех пор, пока заёмщики не начнут допускать дефолты. На практике центральные банки подчёркивают, что этот учебниковый мультипликатор не описывает современную банковскую деятельность: кредитование ограничивается требованиями к капиталу и ликвидности, ключевой ставкой и спросом заёмщиков, а не резервами (Bank of England, «Money creation in the modern economy», 2014).
ii. Растущее признание присущей нестабильности
Многие наблюдатели указывали на нестабильность систем частичного резервирования, обусловленную зависимостью от доверия вкладчиков и рыночной ликвидности, позволяющих избежать массового изъятия средств при низких фактических резервных коэффициентах. Это наглядно подтвердила кульминация банковских паник 1933 года в период Великой депрессии. Аналогичная динамика проявилась в 2007 году при остановке межбанковского рынка, которая была преодолена лишь экстренными мерами поддержки со стороны центральных банков.
Вследствие этого современные модели коммерческих банков признают присущее им несоответствие между краткосрочными обязательствами, например депозитами, и более рискованными долгосрочными кредитными активами на балансе. Сегодня регулирование обеспечивает стандарты качества активов, доступ к механизмам центрального банка как кредитора последней инстанции, а также механизмы урегулирования, позволяющие управлять потенциальным крахом даже очень крупных глобальных банков. Однако базовое противоречие сохраняется: между стремлением выдавать кредиты за счёт избыточных резервов, получая прибыль от принимаемых на себя неявных рисков срочности, и необходимостью поддерживать достаточные гарантии и денежные буферы для обеспечения обязательств, подлежащих погашению по первому требованию.
2. Ограничение рисков ликвидности за счёт новых мер защиты
Хотя проблемы несоответствия сроков сегодня осознаются лучше, риски ликвидности сохраняются при трансформации краткосрочных средств в приносящие доход активы и кредиты. Межбанковские рынки восполняют этот разрыв, однако в 2008 году они оказались парализованы. Новое регулирование призвано ограничить связанные с этим угрозы для доступности денежного предложения даже в условиях сбоев на рынках.
i. Межбанковские рынки для размещения избыточных резервов
Ключевым механизмом, позволяющим банкам гибко управлять остатками резервов, является межбанковский рынок кредитования. Этот рынок краткосрочного финансирования позволяет учреждениям с избытком резервов предоставлять их, как правило на один день, тем, кто испытывает временную нехватку. Ставки по однодневным кредитам служат ориентирами, отражающими условия ликвидности, в которых действуют банки. Как отмечает Банк международных расчётов (BIS), повышенные ставки свидетельствуют об ограничении доступа к финансированию из-за воспринимаемых рисков контрагентов, тогда как более низкие ставки указывают на стабильные потоки, обеспечивающие беспрепятственное перераспределение резервов там, где в них есть необходимость.
Однако когда резкая переоценка активов в 2007 году породила неопределённость в отношении скрытых рисков, доверие к межбанковской системе исчезло. МВФ охарактеризовал этот сбой как «системную внезапную остановку» на критически важных рынках краткосрочного фондирования, к которым прибегали многие банки для покрытия колебаний депозитов. Поскольку заявки на резервы больше не могли исполняться через парализованную сеть, последовала череда банкротств и вынужденных слияний. Это подчеркнуло риски, связанные со структурированными продуктами, и необходимость буферов ликвидности, поскольку доступ к рынку может внезапно исчезнуть.
ii. Новые структуры регуляторной поддержки
С учётом экономического ущерба, вызванного блокировкой межбанковских каналов, соглашения Basel III установили обязательные нормативы ликвидности, требующие от банков поддерживать достаточный объём денежных средств или высококачественных активов для покрытия чистого оттока денежных средств в рамках 30-дневного стрессового сценария. Этот коэффициент покрытия ликвидности (Liquidity Coverage Ratio, LCR) напрямую защищает банки от напряжённости на рынках, которая ранее превращала системный дефицит ликвидности в банковские кризисы. Наряду с повышенными буферами капитала требования к покрытию ликвидности структурно снижают вероятность повторения паралича критически важных для функционирования финансовой системы денежных рынков, подобного событиям 2008 года.
Тем не менее регуляторам приходится сохранять баланс. Чрезмерное регулирование, например неоправданно высокие требования к ликвидным активам, затруднило бы прибыльное кредитование, финансируемое краткосрочными депозитами. Устойчивость к внешним шокам необходимо соотносить с сохранением достаточной доступности кредита и определённой присущей трансформации сроков, поддерживающей процессы создания денег. Однако с учётом того, что поставлено на карту для экономики, большинство регуляторов придерживаются консервативного подхода к ограничению банковских рисков.
3. Цикл расширения кредитов и депозитов на практике
Процесс кредитования можно проиллюстрировать простым примером. Отдельные кредиты создают новые депозиты, увеличивая возможности для дальнейшего кредитования, которые при этом ограничиваются системой управления рисками.
i. Пример создания денег на основе ипотечных кредитов
Рассмотрим гипотетического покупателя жилья, который финансирует покупку дома стоимостью 800 000 USD за счёт ипотечного кредита в Банке A. В момент выплаты кредита создаются новые депозитные деньги на сумму 800 000 USD. Банк A не выдаёт в кредит вклады других клиентов: он создаёт новый депозит и рассчитывает получать процентный доход за счёт ежемесячных платежей заёмщика.
Когда продавец вносит 800 000 USD на счёт в Банке B, Банк A переводит Банку B ту же сумму резервов центрального банка. Теперь у Банка B появляются новый депозит и новые резервы; объём его дальнейшего кредитования зависит от его капитала, позиции по ликвидности и спроса со стороны кредитоспособных заёмщиков, а не от фиксированного норматива резервирования, который в США с марта 2020 года равен нулю.
ii. Оценка рисков, ограничивающая мультипликацию депозитов
Разумеется, пруденциальные риски сдерживают одобрение. Опираясь на андеррайтинговые критерии, Банк A должен оценить доходы заёмщика и его существующие обязательства, чтобы определить риск дефолта, прежде чем согласиться на предоставление столь крупного жилищного кредита. Требуемый кредитный скоринговый балл, история платежей, предельные показатели соотношения долга и дохода и оценка залога ограничивают темпы создания кредитов за счёт частичного резервирования.
Новые требования к капиталу, такие как Basel III, также предусматривают более высокие базовые буферы, привязанные к совокупному объёму активов банков, взвешенных с учётом риска, что напрямую ограничивает возможности кредитования. Финансовые институты стремятся к максимальному росту кредитных активов, однако они обязаны формировать достаточные резервы под неизбежные случаи неисполнения обязательств и устанавливать процентные ставки на уровне, обеспечивающем прибыльность с учётом рисков и издержек, связанных с привлечением средств клиентов во вклады. Поиск оптимального баланса между активным созданием денег, стимулирующим рост экономического производства, и взвешенными мерами защиты, поддерживающими доверие общества, — неотъемлемое противоречие коммерческого банковского дела.
4. Секьюритизация: расширение кредитного охвата и риски
Помимо прямого кредитования в рамках частичного резервирования, банки разработали также косвенные структуры финансирования кредитов, которые расширяют масштаб и доступность создания денег, но порождают риски непрозрачной взаимозависимости, ярко проявившиеся в 2008 году.
i. Секьюритизация как фактор расширения ликвидности и кредитования
Ведущее место среди банковских инноваций, позволяющих увеличивать объём требований, выполняющих функции денег, сверх объёма имеющихся резервов, занимает выпуск ценных бумаг, обеспеченных ожидаемыми потоками платежей по потребительской задолженности, включая ипотечные, образовательные и автомобильные кредиты, а также задолженность по кредитным картам. При секьюритизации пулы кредитов передаются структурированным инвестиционным компаниям (SIV) или компаниям специального назначения (SPV), которые размещают среди инвесторов на мировых рынках облигации, разделённые на транши и обеспеченные стоимостью соответствующих залоговых активов. Это позволяет привлекать средства на оптовом рынке для дальнейшего кредитования и одновременно высвобождать банковский капитал для выдачи новых кредитов.
Затраты на перенос рисковых позиций на баланс банка
Когда банк признаёт риск на своём балансе – например, в результате использования кредитной линии или консолидации структуры специального назначения, – связанные расходы зависят от сделки, регуляторной среды и задействованных активов, и их невозможно указать в общем виде. Основными составляющими являются:
- Регуляторный капитал: Basel III требует не менее 4,5 % базового капитала первого уровня (Common Equity Tier 1), 6 % капитала первого уровня (Tier 1) и 8 % общего капитала от активов, взвешенных с учётом риска, а также буфера сохранения капитала в размере 2,5 % в составе базового капитала первого уровня и коэффициента левереджа не менее 3 %. Для позиций на сумму 1 млрд USD с весом риска 100 % это означает не менее 105 млн USD капитала с учётом буфера сохранения, до применения каких-либо контрциклических или системных буферов. Внебалансовые обязательства уже требуют капитала за счёт коэффициентов кредитной конверсии.
- Ликвидность: коэффициент покрытия ликвидности (LCR) требует наличия высококачественных ликвидных активов для покрытия чистого оттока денежных средств в течение 30-дневного периода стресса, а коэффициент чистого стабильного финансирования (NSFR) требует стабильного фондирования с учётом структуры активов и внебалансовых позиций. Ликвидные активы, как правило, приносят меньший доход, чем кредиты.
- Транзакционные издержки: юридические расходы, углублённая проверка контрагента и административные расходы.
- Косвенные расходы: влияние на финансовые коэффициенты, восприятие рынком и операционную сложность.
Институциональным клиентам следует анализировать эти расходы по каждой операции; IFB не публикует общих оценок затрат.
Иллюстративный расчёт затрат на 1 млрд USD
Приведённые ниже данные являются иллюстрацией, основанной на заявленных допущениях, и не представляют собой котировку. Для требований на сумму 1 млрд USD с весом риска 100 %, принимаемых на баланс банка:
- Капитал: около 105 млн USD капитала (10,5% с учётом буфера консервации капитала); при предполагаемой стоимости капитала 6–12% годовых — около 6–13 млн USD в год.
- Ликвидность: удержание ликвидных активов вместо активов с более высокой доходностью при предполагаемой разнице в доходности 1–3 %, что составляет около 10–30 млн USD в год.
- Транзакционные издержки: юридическое сопровождение, углублённая проверка контрагента и администрирование, при допущении 0,1–0,5 %, около 1–5 млн USD единовременно.
При данных допущениях регулярные расходы составляют порядка 16–43 млн USD в год, плюс единовременные расходы в размере 1–5 млн USD. Фактические показатели зависят от банка, активов, юрисдикции и рыночных условий.
Счета вне основного реестра (off-ledger) в международной банковской практике
Подходы ведущих финансовых центров к внебалансовым конструкциям и операциям вне реестров изложены в нашей серии материалов «Аналитика»: Внереестровые счета в международном банковском деле.
Если Вы хотели бы обсудить с нами Ваши конкретные потребности в области создания валюты, пожалуйста, свяжитесь с нашим директором Исофом Бако.


