Мошенничество с переводом средств (или ценных бумаг) (FTF)
Введение
Финансовые мошенники всё чаще используют распространённые заблуждения о том, как осуществляются межбанковские переводы средств. Законные механизмы SWIFT, SEPA, RTGS, KTT, S2S и др., а также корреспондентских банковских услуг и расчётных архитектур описаны здесь. В настоящей части мы рассматриваем, как мошенники искажают эти механизмы, превращая их в изощрённые обманные схемы. Мы приводим реальные типологии мошенничества, в которых используются подлинные банковские термины (например, SWIFT MT103, MT202, переводы «ledger-to-ledger») или подделываются распечатки сообщений SWIFT для создания видимости достоверности. С позиции криминалистического анализа мы разбираем способ действий таких схем, показывая, как полуправда и технический жаргон используются наряду с психологическим давлением (срочность, исключительность, страх), чтобы убедить жертв в том, что средства переведены, тогда как на самом деле никакого перевода не было. Мы также сопоставляем подобные мошеннические утверждения с действующей платёжной инфраструктурой, чтобы показать, почему такие схемы не могут быть законными. В заключение мы излагаем признаки угрозы и меры предосторожности для состоятельных частных лиц, институциональных инвесторов и посредников в сфере торгового финансирования, позволяющие не стать жертвой подобного изощрённого мошенничества.
Поддельные сообщения SWIFT (MT103/MT202) и «условные» переводы
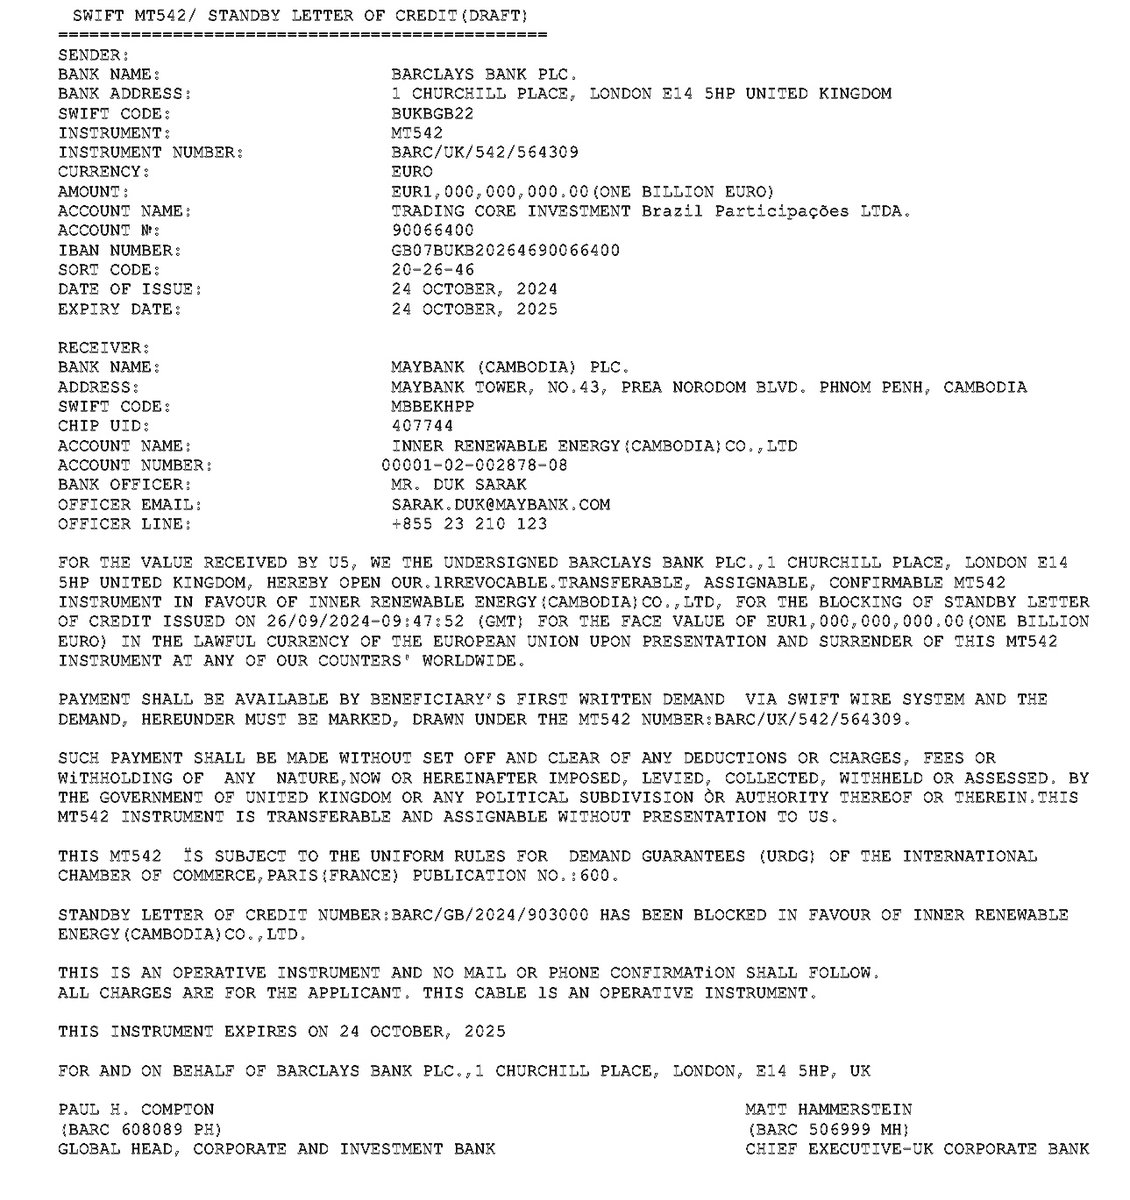
Одна из распространённых мошеннических схем связана с поддельными или искажёнными платёжными сообщениями SWIFT, прежде всего сообщением о клиентском переводе MT103 (теперь pacs.008 в формате ISO 20022) и сообщением о межбанковском переводе MT202. Мошенники могут предъявлять жертвам то, что выглядит как официальная документация SWIFT (иногда даже «копии подтверждений»), в качестве «доказательства» того, что крупный банковский перевод выполнен. В действительности такие документы сфабрикованы и не прослеживаются в подлинной сети SWIFT.
Чтобы убедить жертв в том, что платёж осуществляется или уже выполнен, мошенники нередко подделывают подтверждающие сообщения или банковские выписки. В терминологии SWIFT сообщение MT910 является подтверждением зачисления, которое банк, обслуживающий счёт, направляет владельцу счёта (в ISO 20022 — camt.054), а MT940 — сообщением с выпиской по счёту клиента (camt.053). Мошенники, знакомые с этими форматами, могут предъявить жертве поддельное уведомление MT910, из которого следует, что на её счёт, скажем, «зачислено» 5 000 000 EUR. Документ содержит правдоподобные заголовки SWIFT, справочные коды и реквизиты счёта жертвы, создавая впечатление, что её банк получил средства. В действительности никакое подобное сообщение через SWIFT не передавалось; PDF-файл или снимок экрана сфабрикован. Аналогичным образом жертве могут показать фальсифицированную выписку MT940 или «снимок экрана» интернет-банкинга, из которого следует, что крупный депозит ожидает зачисления или заблокирован. Такие поддельные подтверждения служат тому, чтобы снять настороженность жертвы: увидев официальные банковские коды и профессиональную лексику, получатель полагает, что деньги непременно поступили, даже если его собственный банк ещё не провёл зачисление. В типичном случае покупатель направляет «копию платежа SWIFT» как доказательство перевода окончательного платежа за товар; средства так и не поступают либо платёж отзывается, а поставщик к тому моменту уже передал товар. Мошенники также изготавливают фиктивную банковскую корреспонденцию, например «сертификаты разблокировки средств» или письма от вымышленных сотрудников банка, подтверждающие переводы. Все такие подтверждения легко подделать с помощью современных технологий (логотипы высокого качества, подлинные коды полей SWIFT и т. д.), поэтому ни один документ сам по себе не может считаться доказательством платежа. Характерным тревожным признаком является ситуация, когда плательщик настаивает, что он уже отправил деньги и даже предоставляет подтверждения, однако банк бенефициара ничего не знает о переводе. При добросовестных операциях банк-получатель видит входящее сообщение SWIFT MT103/MT910 в своей системе и зачисляет средства на счёт; если предполагаемое подтверждение поступает исключительно от отправителя либо в виде документов третьих лиц, доверять ему без проверки не следует.
Ещё одна распространённая уловка в сфере торгового финансирования — так называемая мошенническая схема с «условным» MT103. Мошенники настаивают на использовании «условного сообщения SWIFT MT103», утверждая, что средства отправлены, но удерживаются до выполнения определённых условий или предоставления документов. Жертв убеждают, что такой условный перевод обеспечивает защиту, подобную эскроу (аналогично аккредитиву), хотя на деле сообщение MT103 не допускает никакого условного удержания средств. Сообщение MT103 просто не предназначено для таких операций, и любые условия, указанные в сообщении, банком бенефициара игнорируются. Таким образом, в базовом варианте мошенничества с MT103 банк мошенника получает сообщение MT103 и немедленно зачисляет и высвобождает средства, что позволяет мошеннику снять деньги без соблюдения каких-либо заявленных условий. Лишь впоследствии жертва понимает, что условные гарантии были иллюзорными. В более сложных вариантах поддельные сообщения MT103 и MT202 используются в составе изощрённых инвестиционных схем или схем с предоплатой, нередко сопровождаясь требованиями заплатить авансом комиссии, налоги и т. п., прежде чем «перевод по MT103» будет завершён. Такие схемы эксплуатируют незнание жертвой стандартов сообщений SWIFT — например, жертве демонстрируют внешне подлинную форму MT103 или референс, чтобы повысить доверие, хотя фактический перевод никогда не исполнялся либо был оперативно отозван.
Мнимые переводы «из книги в книгу» и прямые переводы между серверами основных банковских систем
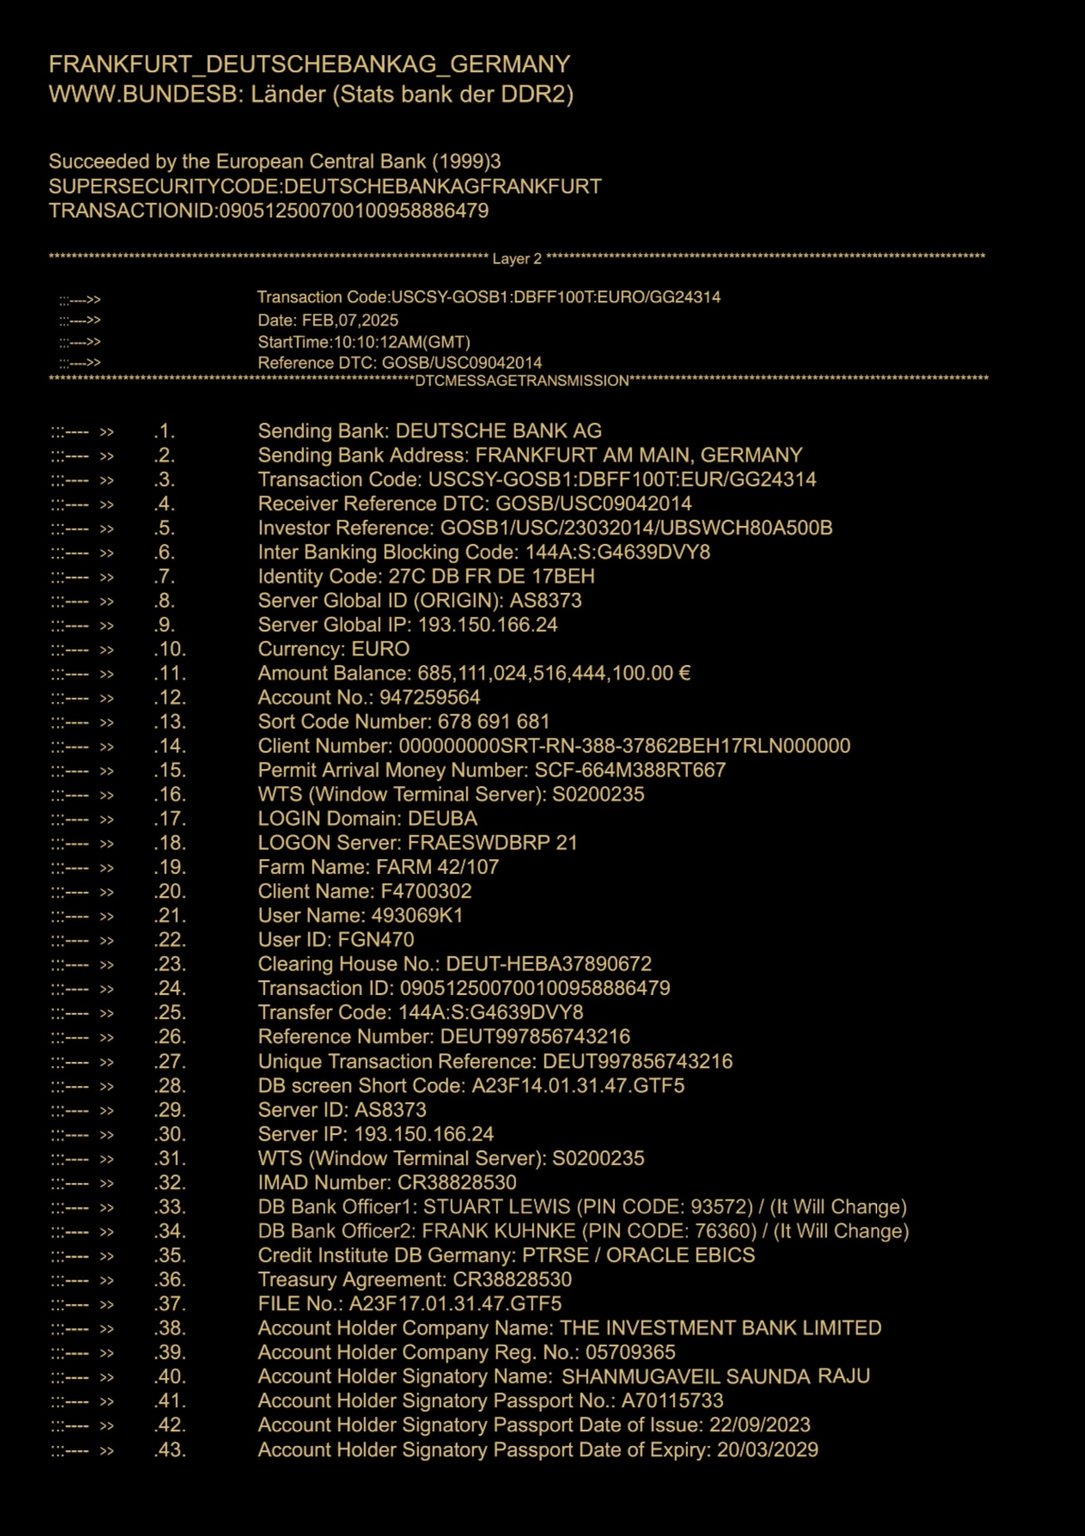
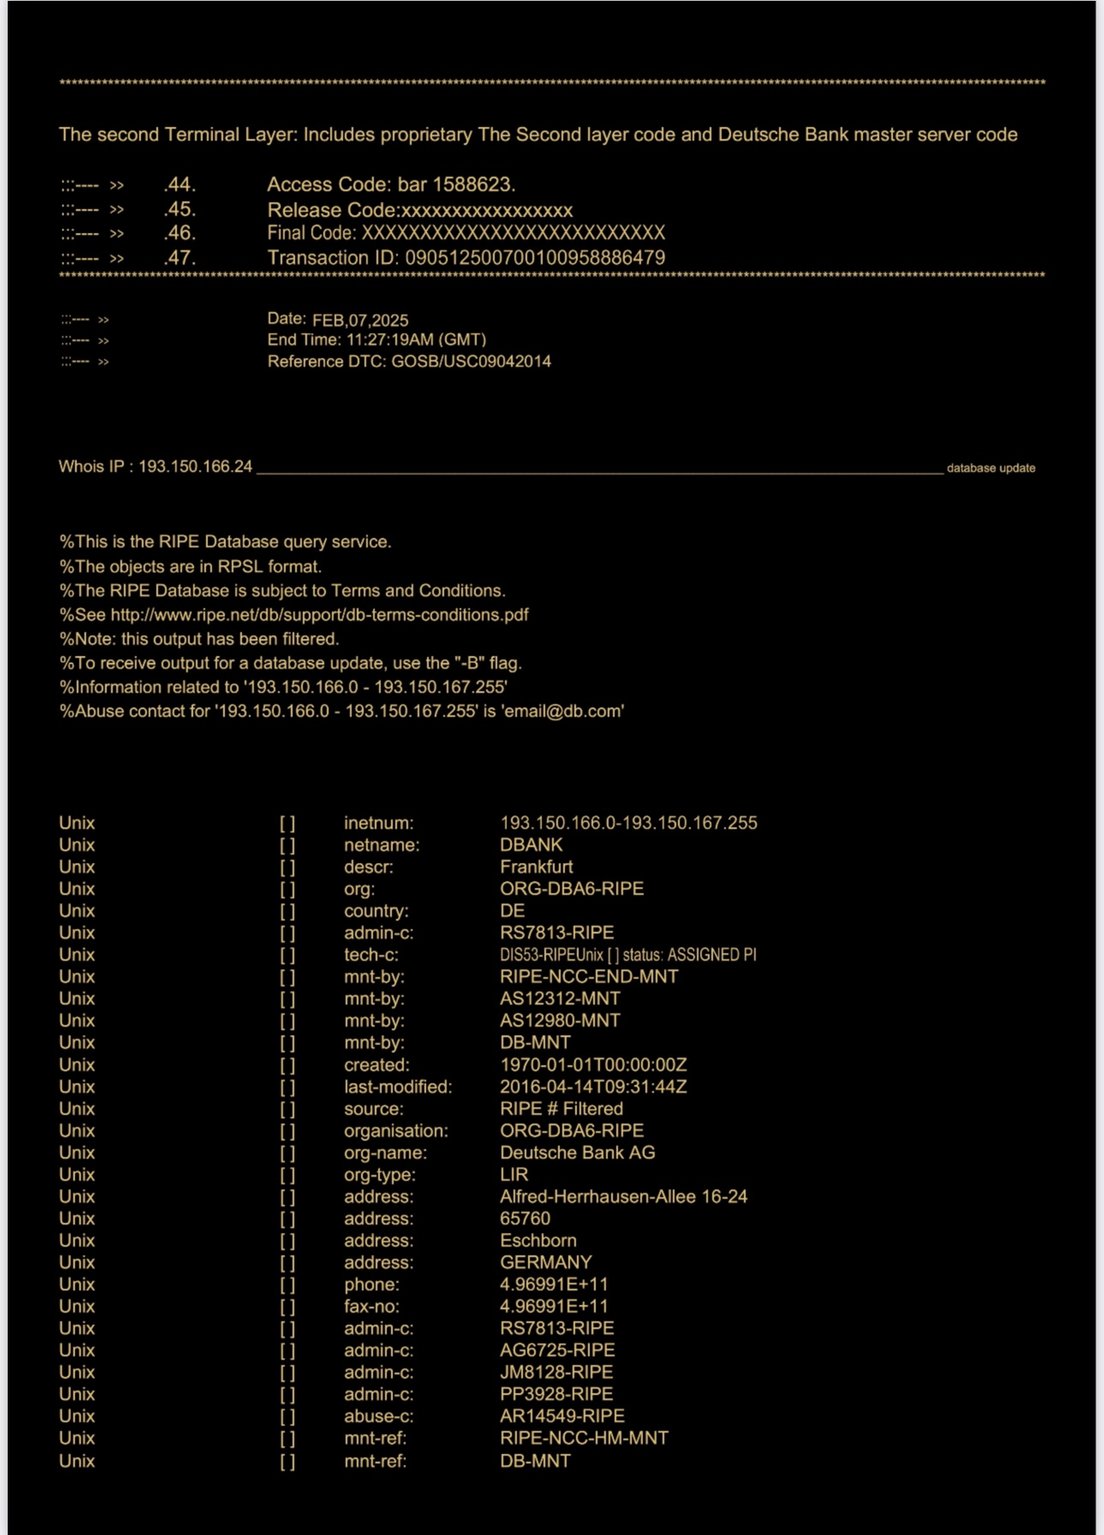
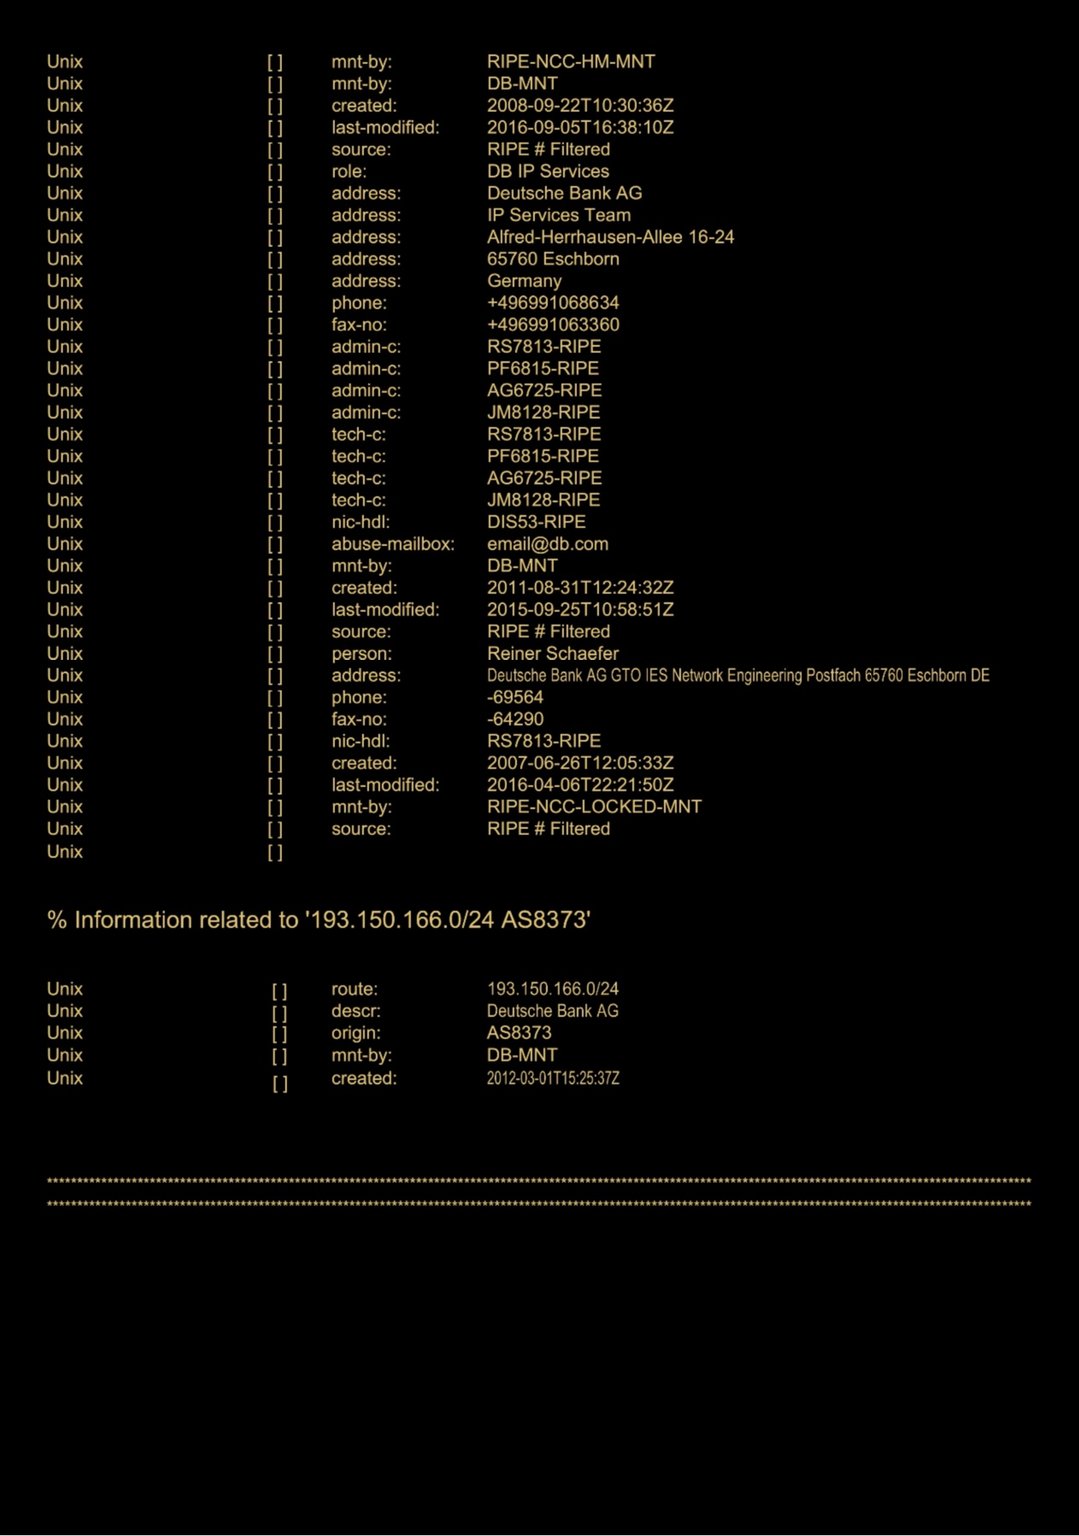
Another fraud pattern plays on the notion of direct interbank transfers outside of normal payment networks. Scammers speak of “ledger-to-ledger” (L2L) transfers – implying that two banks’ core accounting systems can directly send large sums between each other’s ledgers without using SWIFT or central bank settlement. In reality, legitimate ledger-to-ledger transfers occur only within the same bank or within an integrated banking group; any interbank transfer (between separate institutions) must involve a clearing/settlement mechanism (such as correspondent accounts or RTGS systems) as explained in Part 1. Fraudsters promoting “bank ledger direct transfers” ignore this fact. They claim, for instance, that funds have been moved “direct from our bank’s ledger to yours” instantly – a process that cannot clear or settle real money without the corresponding interbank debit/credit entries. A related ruse is the “download from bank server” or “core-to-core transfer” myth: victims are told that the sender’s and recipient’s banks are connecting their servers directly (sometimes termed IP-to-IP or server-to-server (S2S) transfer) to push a payment through. Such jargon-laden claims are intended to sound advanced, but in truth, no bank-to-bank transfer can occur merely by an IT connection if the banks lack a correspondent relationship or common settlement network. An official banking platform (like SWIFT or a central bank RTGS) is always needed to communicate and settle the transaction. Scammers exploiting these myths often rely on “unconnected” or shadow banks: entities that are not members of SWIFT or any clearing system but still purport to send funds via internal ledger entries. Such outfits, lacking integration into the global financial system, cannot effect genuine interbank settlement – they can merely send unverifiable messages (e.g. a KTT telex or a fake S2S notice) with no actual money moving. Ultimately, the victim is deceived by technical talk of direct ledger transfers, while no real funds ever leave the scammer’s hands.
«Блокировки по требованиям комплаенс» и «задержки траншей» как тактика затягивания
Изощрённые мошеннические схемы нередко вводят вымышленные препятствия после заявления о том, что перевод якобы инициирован. Два распространённых примера ложной банковской терминологии, которыми задерживают жертв, — «комплаенс-блокировка» и «задержка транша». В таких сценариях мошенник сначала убеждает жертву, что крупная сумма отправлена (одним из описанных выше способов), а затем, пока жертва с тревогой ожидает поступления денег, придумывается препятствие. Например, мошенник может заявить: «10 млн евро находятся во внутренней системе вашего банка, но заблокированы в рамках комплаенс-проверки из-за требований AML» или «Первый транш в размере 5 млн долларов США готов, но перед выпуском ему необходимо одобрение комплаенс-подразделения банка». Уловка с комплаенс-блокировками опирается на то зерно истины, что банки действительно иногда задерживают или проверяют необычные переводы по регуляторным причинам. Мошенник играет на страхе жертвы потерять средства из-за регуляторных мер или нарушить требования комплаенс, возможно, вынуждая её оплатить «комиссию за разблокировку» или предоставить конфиденциальные сведения, чтобы снять блокировку. В действительности банки не требуют от бенефициаров платы за прохождение комплаенс-проверок — это чистый вымысел. Аналогично, при «задержках транша» мошенники, разбивающие вымышленный перевод на части, утверждают, что каждый транш уже в пути, однако очередной транш, возможно, «не прошёл из-за лимитов ликвидности» или «перед выпуском требует страхования либо обеспечения». Эти отговорки служат тому, чтобы держать жертву в ожидании, давая мошеннику время для получения нескольких платежей. Нередко такие утверждения сопровождаются псевдоюридическими документами — например, письмом на поддельном бланке банка о временной заморозке средств до налогового разрешения или графиком с датами выпуска траншей. Это инструменты введения в заблуждение. Как отмечается в одном из анализов мошеннических схем, не связанных с реальными банками, злоумышленники предоставляют «псевдоюридическую документацию, снимки экрана внутренних записей или ссылки на якобы существующие комплаенс-требования», чтобы поддерживать иллюзию продолжающегося процесса. Жертва, видя официально звучащие причины задержки, соглашается подождать или «вложить» ещё немного, чтобы преодолеть препятствие. Такое психологическое воздействие питается надеждой и невозвратными затратами: к моменту, когда вводятся подобные блокировки и задержки, жертвы нередко уже вложили значительные средства и отчаянно хотят верить, что окончательная выплата близка.
Мошеннические схемы с использованием IP-to-IP, S2S и телекса с проверкой тестовым ключом (KTT)
Многие мошеннические схемы с крупными суммами используют терминологию устаревших банковских систем или внутренних протоколов, чтобы выглядеть правдоподобно. Телекс с проверкой тестовым ключом (KTT) — старая, появившаяся до SWIFT телеграфная система аутентификации банков — один из таких терминов, который до сих пор встречается в мошеннических предложениях. Мошенники могут утверждать, что способны направить средства посредством «перевода KTT» либо, в особых случаях, по каналам «IP/IP» или «Server-to-Server». Такие обещания нередко сопровождаются туманными формулировками, например: «Мы осуществим глобальный перевод IP-to-IP, который не проходит через центральные банки», или ссылками на «загрузки с глобальных серверов». Любое предложение переместить средства через «глобальный сервер Swift» или частную сеть является мошенничеством: в легальной финансовой сфере не существует отдельной сети «IP-to-IP» или «KTT», которая перемещала бы денежные средства вне регулируемых каналов. Во всех случаях, когда используются эти термины, они по существу означают применение стандартных банковских реквизитов и протоколов; любая реальная операция с их использованием была бы просто обработана банком в обычном порядке. Мошенники используют ореол таинственности вокруг этих аббревиатур, нанизывая их друг на друга (например, «Swift GPI IP/IP ledger transfer»), чтобы запутать жертв. На деле, если банк действительно одобряет перевод любым способом — через SWIFT, RTGS или даже устаревший KTT, — он без затруднений предоставит официальное подтверждение движения средств (как правило, в форме подтверждения SWIFT или кредитового авизо). Поэтому, как предупреждает один из отраслевых специалистов, если кто-то утверждает, что отправил миллионы посредством Ledger-to-Ledger, S2S, IP-IP или KTT, но не может предоставить стандартное банковское подтверждение списания и зачисления средств, то это мошенничество. На практике современные банки отказались от KTT и аналогичных каналов в пользу SWIFT; поэтому сторона, настаивающая на использовании KTT или прямых переводов «IBAN-to-IBAN», скорее всего, не является настоящим банком либо вводит в заблуждение. Эта типология нередко пересекается с так называемым мошенничеством с инвестициями в «первоклассные банки» (prime bank): мошенники ссылаются на малоизвестные инструменты и конфиденциальные способы перевода (такие как KTT, «ручная загрузка MT103/202» и т. п.) в рамках фиктивных высокодоходных программ. Они привлекают жертв идеей привилегированного доступа к особым межбанковским процедурам, тогда как в действительности ни одна легитимная организация не признаёт такие методы сами по себе действительными.
Способ действия: создание видимости правдоподобия и психологическое манипулирование
Сочетание правды и вымысла: использование частичных технических истин
Отличительная черта таких мошеннических схем — искусное сочетание подлинной банковской терминологии с ложным контекстом. Мошенники создают видимость правдоподобия, насыщая свои сообщения реальными понятиями — кодами сообщений SWIFT, банковским жаргоном, регуляторными терминами, — но при этом незаметно искажают их смысл или придумывают несуществующие сочетания. Например, внешне безобидный запрос вроде «Мы направим Вам перевод MT103/202 с отслеживанием GPI» ссылается на реальные типы сообщений (MT103 и MT202 COV), но может использоваться бессмысленным образом, чтобы ввести жертву в заблуждение. Известны случаи, когда мошенники представляли «ручную загрузку MT103/202 с кодом UETR» как особый способ перевода — фраза, не имеющая смысла в легитимных финансах, но производящая впечатление на тех, кто не знаком со SWIFT, своим солидным звучанием. Специалисты по безопасности отмечают, что любое утверждение о ручной загрузке сообщений SWIFT однозначно является тревожным сигналом, поскольку «сообщения SWIFT никогда не „загружаются“ вручную в законной практике… такая терминология вызывает опасения, связанные с мошенническими схемами, использующими поддельные сообщения SWIFT или ручные шаблоны». Аналогично, термины «IP/IP-перевод», «server-to-server Swift», «экран главной книги» и т. п. опираются на зерно технической истины — у банков действительно есть внутренние учётные книги и серверы, — но отдельных каналов перевода средств с такими названиями не существует. Используя реальную банковскую лексику вне контекста, мошенники создают у жертв впечатление, что они имеют дело с опытными финансовыми специалистами и что операция проводится через официальные механизмы. Жертвам зачастую не хватает специальных знаний, чтобы определить, какие части рассказа ложны. Например, жертва может знать, что SWIFT используется для международных платежей, и когда мошенник предоставляет референсный номер сообщения SWIFT или копию MT103, это на время развеивает подозрения. Лишь человек, знакомый с банковскими операциями, заметит несоответствия (например, неверный формат SWIFT или то, что подтверждение SWIFT ACK не гарантирует расчёта). Такое стратегическое использование частичной правды делает мошенническую легенду внутренне убедительной, даже если она не выдерживает независимой проверки в банке.
Психологические триггеры: срочность, исключительность и страх
Помимо технического фасада, такие схемы в значительной мере опираются на психологическое манипулирование. Мошенники, как правило, создают ощущение чрезвычайной срочности, чтобы не дать жертве остановиться и обратиться за независимым мнением. Фразы вроде «Средства необходимо востребовать в течение 48 часов, иначе они будут возвращены» или «У нас есть небольшое окно до закрытия транша» побуждают жертву действовать (или платить) быстро. Эта срочность нередко сочетается с утверждениями об исключительности или секретности: жертве внушают, что ей повезло принять участие в особой сделке (например, получить доступ к «частной программе переводов» или к «способу обхода комплаенс-процедур, известному лишь избранным клиентам»). Мошенники могут ссылаться на соглашения о неразглашении или предостерегать жертву от информирования сотрудников её обычного банка, выдавая такую осторожность за часть требований высокого уровня конфиденциальности. В действительности изоляция жертвы от реальных банковских специалистов и консультантов — ключевое условие успеха мошенничества. Ещё один рычаг — страх: страх упустить исключительную возможность либо опасение юридических или финансовых последствий в случае «ошибки» в сложной процедуре. Например, после того как жертва вносит авансовый платёж, мошенник может заявить: «Ваши средства заблокированы службой комплаенс центрального банка; если мы не урегулируем вопрос в течение двух дней, они будут арестованы в рамках расследования по отмыванию денег». Подобная перспектива может побудить жертву выполнить любое следующее требование мошенника (часто это очередной платёж или передача конфиденциальных личных документов) из страха перед проблемами с регулятором или потери обещанных средств. Чередуя «пряник» (скорую крупную выплату) и «кнут» (угрозу срыва и потерь), мошенники подтачивают скептицизм и сопротивление жертвы. Этот приём иногда называют эффектом «ноги в дверях» и невозвратных затрат: первоначальные небольшие обязательства и платежи ведут ко всё более крупным, поскольку на каждом этапе жертву убеждают, что цель «почти достигнута». Как отмечалось в одном из описанных случаев, жертвы, которые «вложили много времени и денег в… сделку… психологически не готовы признать, что сделка является мошеннической». По сути, они проникаются внутренней логикой схемы и могут даже отвергать внешние предупреждения, будучи убеждены, что любые препятствия — обычные банковские формальности. Мошенник, играющий роль услужливого «своего человека» внутри банка, поддерживает это доверие, искусно изображая досаду из-за задержек. Таким образом, подобные схемы являются в такой же мере аферами, основанными на доверии, как и технической мистификацией: их исполнители манипулируют эмоциями, чтобы подкрепить сложный вымысел, созданный с помощью поддельных документов.
Убеждение жертвы в том, что деньги «уже на месте»
Ключевой этап многих подобных мошеннических схем состоит в том, чтобы убедить жертву, что деньги уже отправлены или необратимо находятся в пути. Как только жертва уверена, что фактически владеет поступающими средствами (или кредитом), вероятность выполнения ею последующих требований резко возрастает. Мошенники добиваются этого, предоставляя поддельные подтверждающие документы (о них говорилось выше) и ссылаясь на авторитетные заявления, например: «По данным нашего бэк-офиса, статус перевода теперь исполнен – средства списаны с нашего счёта вчера». Они могут даже показывать снимки экрана внутренней книги банка с дебетовой записью или сообщение SWIFT со статусом «Completed». Неспециалисту такие свидетельства внушают мысль, что задержка, по-видимому, возникла на стороне получателя. Мошенники закрепляют это впечатление: «Возможно, средства удерживает комплаенс Вашего банка – со своей стороны мы всё выполнили». Так жертва начинает воспринимать миллионы как фактически свои, лишь временно задержанные. Одновременно это позволяет переложить вину: если деньги не поступают, жертву подводят к мысли подозревать собственный банк или регуляторов, а не отправителя. В некоторых схемах (в частности, с участием «не связанных банков») мошенник даже указывает жертве потребовать объяснений у её банка за то, что тот не принял перевод. Как отмечается в одном из аналитических обзоров, когда средства неизбежно не поступают из не интегрированной в платёжную инфраструктуру организации, организатор схемы «обвиняет учреждение получателя в том, что оно “отклонило” инструмент» и убеждает жертву найти другой банк, способный принять этот особый формат. Такой приём не только выигрывает время, но и может дополнительно втянуть жертву: она может потратить силы и деньги на открытие новых счетов или привлечение консультантов для решения несуществующей проблемы, пока мошенник остаётся в стороне. По сути, создавая иллюзию, что деньги уже «в системе», мошенники переключают внимание жертвы с вопроса «Реально ли это?» на вопрос «Как получить мои деньги?» – это мощный сдвиг, позволяющий поддерживать обман.
Почему такие схемы не могут быть легитимными: сопоставление с реальной инфраструктурой
Несмотря на свою сложность, все эти мошеннические сценарии рассыпаются при сопоставлении с фактическим устройством межбанковских систем переводов. Краткий обзор подлинной архитектуры переводов средств (из части 1) ясно показывает, почему обещания мошенников невыполнимы:
- SWIFT — это система передачи сообщений, а не хранилище средств: В законной банковской практике отправка сообщения SWIFT MT103 означает, что банк выпустил платёжное поручение, однако само по себе это не приводит к перемещению денежных средств. Сеть SWIFT доставляет поручение банку-получателю, подобно защищённой электронной почте. Расчёты по платежу осуществляются посредством дебетовых и кредитовых проводок по корреспондентским счетам или через системы валовых расчётов в режиме реального времени (RTGS) центральных банков. Поэтому любая мошенническая схема, предполагающая, что «сам MT103 содержит средства» или что средства можно просто «скачать» из сообщения SWIFT, является принципиально несостоятельной. Получение MT103 не равнозначно наличию денег на счёте: банк-получатель по-прежнему обязан сверить сообщение с фактически поступившими средствами (зачастую посредством покрывающего платежа MT202 COV) и лишь затем зачислить их на счёт. Мошенники рассчитывают на то, что жертвы не знают об этой тонкости. В действительности, если платёж SWIFT фактически отправлен, банк бенефициара может подтвердить это напрямую, а баланс счёта отразит поступление; никакого загадочного ручного вмешательства для «скачивания» операции не требуется.
- «Условные» сообщения SWIFT не удерживают средства на условиях эскроу: как отмечалось, SWIFT MT103 не имеет встроенного механизма для условного блокирования средств. После исполнения подлинного MT103 корреспондентский счёт банка-отправителя (ностро) дебетуется, а банк бенефициара должен зачислить средства получателю (за исключением нештатных ситуаций). Банки не вправе вводить оговорки, откладывающие зачисление до дополнительного одобрения, — это противоречило бы назначению SWIFT, предназначенного для прямых платежей. Таким образом, концепция условного платежа, вводимая мошенниками, противоречит протоколам сообщений SWIFT. Любая подобная схема потребовала бы юридически оформленного эскроу или аккредитива, а не изменённой инструкции SWIFT. Именно поэтому осведомлённые банки игнорируют неофициальные «условные» поля: получив MT103, они исходят из того, что средства подлежат зачислению без каких-либо дополнительных условий. Поэтому если контрагент предлагает условный MT103 в качестве обеспечения, это явный признак мошенничества или некомпетентности.
- Счета «Ностро»/«Востро» и окончательность расчётов: Для перевода денежных средств между двумя действующими банками, как правило, используются либо 1) прямые корреспондентские отношения по счетам («Ностро»/«Востро»), либо 2) общая клиринговая система (например, T2, Fedwire или клиринговые системы SEPA). В любом случае фактическое движение средств требует списания с одного счёта и зачисления на другой в финансовой системе. Мошеннические схемы вроде «перевода из реестра в реестр между разными банками без использования какой-либо сети» игнорируют тот факт, что если банк не подключён, например, к центральному банку или к корреспонденту, у него нет механизма зачисления денежных средств на счёт другого банка. Миф о неподключённых банках наглядно это показывает: банк, находящийся вне сети, «может лишь отправлять сообщения», но не может осуществлять расчёты. Любой добросовестный банк, получивший сообщение (KTT, SWIFT или иное) от неизвестного учреждения, не зачислит средства на счёт, пока фактические средства не поступят по признанному каналу. Именно поэтому заявленные мошенниками переводы никогда не отражаются в реальной банковской системе: такие «операции» никогда не проводились клиринговым учреждением и не были обеспечены ликвидностью на каких-либо счетах. Кроме того, выражения вроде «перевод IBAN на IBAN» вводят в заблуждение: IBAN является лишь идентификатором счёта. Для перевода с одного IBAN на другой по-прежнему необходим платёжный канал (SEPA, SWIFT и др.). Ни один банк не зачислит средства на IBAN лишь потому, что кто-то утверждает, будто переместил деньги из реестра в реестр.
- Протоколы безопасности и подтверждения. В настоящих банках действуют строгие проверки безопасности. Когда крупные суммы переводятся через SWIFT или иные системы, записи об операции остаются и у отправителя, и у получателя. Банк подлинного отправителя выдаёт подтверждение (например, квитанцию SWIFT ACK или референс) о том, что платёж отправлен, а у банка получателя имеется соответствующее входящее сообщение и впоследствии — запись о зачислении. Мошеннические схемы не выдерживают такой проверки. Если, например, жертва спросит собственный банк: «Можете ли Вы подтвердить наличие входящего перевода SWIFT на 5 млн долларов США от банка X?», банк быстро установит, находится ли какой-либо платёж в обработке. В случаях мошенничества ответ будет отрицательным: ни в SWIFT, ни в какой-либо иной сети записей о подобном переводе нет. Именно поэтому мошенники не позволяют жертвам самостоятельно проверить детали. В законной операции обеспечена полная прослеживаемость: переводы SWIFT имеют уникальные сквозные идентификаторы операции (UETR) в рамках GPI, а при возникновении проблем банки взаимодействуют по официальным каналам (например, с помощью сообщений свободного формата SWIFT MT199/MT299 или запросов на отмену платежа в случае ошибки). Мошенники же полагаются на одностороннюю связь (от них к жертве) и отказываются привлекать подлинных сотрудников банка. Центральные банки, включая Центральный банк Нигерии, публично предупреждали о поддельных документах SWIFT, якобы подтверждающих «удержание» средств центральным банком; если средства действительно не поступили, отправителю следует обратиться в свой банк с просьбой отследить или отозвать платёж.
Таким образом, если сопоставить замкнутую проверяемость и системные проверки настоящей банковской деятельности с ситуативным, построенным на документах характером подобных мошеннических схем, контраст оказывается разительным. Подлинные переводы средств оставляют следы в нескольких учреждениях; их невозможно скрыть за непрозрачными процедурами или подтвердить исключительно неофициальными документами. Именно поэтому любая схема, которая отговаривает жертву от прямой проверки в банках или настаивает на том, что «деньги есть, просто они не видны в обычных системах», почти наверняка является мошенничеством. Ни один легитимный перевод крупной суммы никогда не потребует от получателя уплаты дополнительных комиссий за высвобождение средств, поиска особых банков для получения сообщений «иных» форматов или поиска загадочных загрузок вручную. Реальная практика подчиняется чётким правилам и определённым каналам; любое предложение, противоречащее им, следует рассматривать с предельным скепсисом.
Признаки риска и превентивные меры
Распознать такие схемы до возникновения убытков крайне важно. Ниже приведены основные признаки, указывающие на мошеннический характер предполагаемой сделки по переводу средств, а также рекомендации по предотвращению мошенничества для потенциальных жертв (в первую очередь для состоятельных частных лиц, институциональных клиентов и посредников в торговом финансировании):
- Необычные способы перевода или жаргон. Следует насторожиться, если контрагент предлагает осуществить перевод малоизвестным способом (например, «IP/IP ledger send», «KTT wire», «conditional SWIFT») либо использует сочетания банковских терминов, которые обычно не употребляются вместе (например, «MT103/202 manual download»). Как показывает практика, мошенники нередко неверно используют банковские аббревиатуры; добросовестные сделки, как правило, опираются на стандартные, поддающиеся проверке процедуры (стандартный перевод через SWIFT, переводы ACH/SEPA и т. д.). Если термины, которые Вы слышите, представляются бессмысленными или нестандартными Вашим банковским сотрудникам или консультантам, приостановите операцию и проведите дополнительную проверку. Не позволяйте техническому жаргону ввести Вас в заблуждение: сложность в подобных схемах мошенничества служит намеренным отвлекающим приёмом.
- Настойчивые требования заранее уплатить сборы или комиссии: Практически во всех подобных схемах от жертвы в итоге требуют что-либо оплатить до получения средств, будь то комиссия, «комплаенс-сбор», налог или юридические расходы. При подлинных переводах комиссии за перевод оплачивает отправитель, а комплаенс-проверки не требуют от получателя произвольных дополнительных платежей. Настойчивые заверения в том, что «для разблокировки миллионов нужен лишь небольшой платёж», — классический признак мошенничества с авансовыми платежами. Состоятельным лицам следует придерживаться правила: никаких непредусмотренных сборов и комиссий без независимой проверки. Если крупный перевод якобы задержан из-за неуплаты комиссии, свяжитесь со своим банком напрямую, прежде чем что-либо оплачивать.
- Отсутствие независимого подтверждения: если кто-либо утверждает, что направил Вам деньги, но в Вашем собственном банке нет об этом записи, относитесь к ситуации как к подозрительной. Не принимайте в качестве доказательства PDF-файлы или снимки экрана, полученные по электронной почте; вместо этого попросите свой банк отследить входящий платёж по предполагаемому референсу платежа. Сфабрикованные сообщения SWIFT встречаются часто и не являются надёжным доказательством. Следует также насторожиться, если контрагент отказывается привлечь свой банк для прямого подтверждения. В добросовестных сделках банки охотно общаются друг с другом или выдают официальные уведомления. Если Вам говорят «наш банк не будет с Вами разговаривать» или «мы не можем предоставить контакт банкира из-за загруженности/секретаря», это тревожный сигнал.
- Обещания слишком хороших результатов: Многие подобные мошеннические схемы маскируются под выгодные предложения, например: инвестор предлагает перевести 50 млн долл. США в качестве займа под низкий процент либо покупатель готов заплатить цену выше рыночной посредством особого перевода. Мошеннические «высокодоходные инвестиционные программы» аналогичным образом обещают огромную доходность за счёт «секретных» банковских операций. Ключевое значение имеет скептицизм: выясните, почему незнакомое лицо или новый партнёр использует запутанные способы платежа или предлагает необычные условия. Если в основе истории лежат особые разрешения центральных банков, секретные торговые программы или средства вне бухгалтерского учёта, скорее всего, речь идёт о вымысле. Придерживайтесь известного правила: если предложение выглядит слишком хорошим, чтобы быть правдой, то, вероятнее всего, это не так.
- Сложные структуры сделок с несколькими этапами и траншами: следует насторожиться, если относительно простая операция (например, банковский перевод за товары или инвестиционный взнос) разбивается на несколько этапов без очевидной причины — например, на «транши» платежей, предварительные переводы для «подтверждения платёжеспособности» или условные сообщения. Мошенники нередко усложняют сделку, чтобы запутать жертву и скрыть пустоту обещаний. Так, требование предоставить «подтверждение наличия средств в форме MT799» или «предварительное уведомление MT103» до реального платежа, а также отправка небольшой суммы, которая затем быстро отзывается, могут быть приёмами для создания доверия. Настаивайте на прозрачности и простоте; при сомнениях обратитесь к специалисту в сфере банковского дела, чтобы он проверил предлагаемый порядок действий, прежде чем продолжать.
- Использование личной электронной почты и необычные каналы связи: подлинный перевод крупной суммы между учреждениями, как правило, организуется с соблюдением определённой формальности. Если вся переписка ведётся через адреса Gmail/Yahoo или мессенджеры, а не на официальных бланках банка или по официальным каналам, следует усомниться в законности операции. Кроме того, несоответствия в предоставленных документах (например, несовпадающие коды SWIFT, орфографические ошибки в названиях банков, неверная терминология) являются признаками подделки. Состоятельным частным лицам следует обеспечить проверку любой крупной операции собственными юристами или банковскими специалистами, которые с большей вероятностью заметят такие расхождения.
- Организации без подтверждаемого банковского статуса: перед совершением операций, особенно международных, проведите углублённую проверку отправляющего или получающего банка. Если вы не можете найти подтверждения того, что данная организация является банком, имеющим лицензию и участвующим в SWIFT или известных платёжных системах, не принимайте её финансовый инструмент. Как уже отмечалось, ряд мошеннических схем связан с фиктивными «банками», заявляющими о грандиозных возможностях, но не входящими в регулируемую сеть. Если предполагаемый банк не значится в справочнике BIC SWIFT или не имеет чёткого надзорного органа, относитесь к любой операции с ним с предельной осторожностью.
Профилактические меры: Участникам операций на крупные суммы следует разработать внутренние протоколы защиты от подобных схем. Например, любое неинициированное Вами предложение о крупном переводе средств или инвестиции должно запускать процедуру углублённой проверки контрагента: подтвердите личность сторон, на раннем этапе привлеките Ваш банк и по возможности требуйте использования эскроу-механизмов или эскроу-механизмов с участием третьей стороны. Институтам и посредникам целесообразно ввести практику верификации, при которой любой платёж SWIFT свыше установленного порога подтверждается банком обратным звонком либо отслеживается средствами самой SWIFT (GPI) до того, как с их стороны будут выданы товары или средства. Не менее важно обучение сотрудников и клиентов: многие становятся жертвами мошенников из-за недостаточного знакомства с банковскими процедурами. Регулярное обучение или информационные рассылки, разъясняющие, что «сообщения SWIFT не равнозначны наличию денежных средств», и предупреждающие об этих типах мошенничества, формируют здоровую осторожность. В случае сомнений обращайтесь к специалистам: как рекомендуют эксперты по борьбе с мошенничеством, «получите в Вашем собственном банке информацию о точном механизме любого способа платежа, предложенного новым контрагентом». Если контрагент добросовестен, он не будет возражать против того, что Вы перепроверяете порядок движения средств. Наконец, помните: законные крупные финансовые сделки выдерживают проверку, тогда как мошенничеству необходимы секретность и поспешные решения. Атмосфера, в которой вопросы и проверка приветствуются, не позволит мошенникам выбрать Вас в качестве цели.
Резюме
Мошеннические схемы, основанные на ложных представлениях о межбанковских переводах, служат убедительным напоминанием о том, что знание — лучшая защита. Анализируя механику таких афер — от поддельных сообщений SWIFT и фантомных «учётных» переводов до фальшивых ловушек под видом проверок комплаенс, — мы видим общую закономерность: преступники рассчитывают на незнание жертвой реального устройства платёжной инфраструктуры. Данный криминалистический разбор показывает, что каждому утверждению в подобных схемах можно противопоставить опровержение, основанное на реальной банковской практике, а умение замечать такие расхождения способно уберечь жертв от катастрофических потерь. Для профессионалов и инвесторов вывод таков: никогда не принимайте финансовое утверждение на веру, сколько бы банковского жаргона оно ни содержало. Независимая проверка по официальным каналам и разумный скептицизм по отношению к «секретным» методам разоблачат эти схемы. По мере того как мировая торговля и финансы становятся всё сложнее, крайне важно быть в курсе новейших мошеннических схем. Сочетая осведомлённость, углублённую проверку контрагента и описанные меры защиты, потенциальные жертвы могут избежать дорогостоящей ловушки этих изощрённых мошеннических схем с межбанковскими переводами и тем самым сохранить добросовестность своих операций даже перед лицом самого убедительного обмана.
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.