Управление капиталом
Трасты
Как трасты разделяют право собственности и право на получение выгоды, что они защищают и сколько это стоит.
Трасты
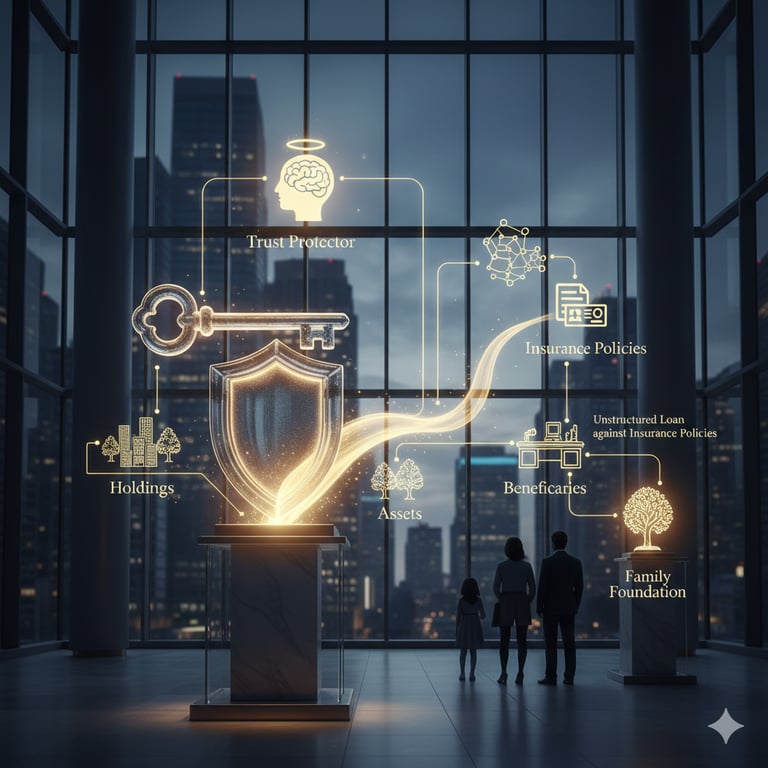
Траст разделяет право собственности на активы и право на получение выгоды от них. Эта единственная идея, применённая тщательно, защищает капитал от требований кредиторов, обеспечивает его передачу из поколения в поколение и оставляет его вне публичного поля зрения. Применённая небрежно, она не достигает ни одной из этих целей. На этой странице изложены основные положения и расходы; пять приведённых ниже исследований раскрывают тему подробно.
- Трастовые структуры: полный спектр трастовых структур для сохранения капитала; сравнение отзывных и безотзывных трастов, трастов с сохранением аннуитета за учредителем (GRAT), трастов с защитой от расточительства бенефициара (spendthrift), благотворительных трастов с остаточным интересом и династических трастов.
- Сравнение юрисдикций для трастов: Сравнительный анализ юрисдикций для трастов по всему миру: налогообложение, конфиденциальность, стабильность, исполнимость, признание в рамках договоров и миграция.
- Устойчивость на протяжении поколений: как трастовые структуры сохраняют капитал на протяжении поколений: правила о предельных сроках, законодательство о защите активов, протекторы, декантинг и миграция.
- Сценарии использования для семейных офисов: как состоятельные частные лица с очень крупным капиталом и семейные офисы используют трасты в качестве центральных элементов более широкой структуры планирования капитала.
- Офшорные трасты и второе гражданство: анализ офшорных трастов и второго гражданства: правовые аспекты, судебный контроль и сочетание обоих инструментов в рамках двойной стратегии.
Юрисдикции для трастов
Наши клиенты — состоятельные частные лица (HNWI) — нередко учреждают трасты в различных юрисдикциях мира, чтобы оптимизировать налоговую нагрузку, защитить активы и обеспечить беспрепятственную передачу капитала будущим поколениям. Выбор места учреждения траста зависит от ряда факторов, включая правовые аспекты, налоговые последствия, нормы защиты активов и требования к конфиденциальности.
Виды трастов для сохранения капитала между поколениями в США:
- Безотзывные трасты страхования жизни (ILIT): такие трасты хранят полисы страхования жизни вне состава наследственного имущества, что позволяет передать страховую выплату бенефициарам без налогообложения. ILIT обеспечивают ликвидность для уплаты налогов на наследство и защищают активы семьи от вынужденной продажи.
- Трасты с пропуском поколений (GST): такие трасты передают активы внукам или последующим поколениям. Передачи в пределах освобождения учредителя от налога на передачу имущества с пропуском поколений позволяют избежать как этого налога, так и налога на наследство на уровне промежуточного поколения. Эта структура полезна для семей, стремящихся создать долговременное наследие и одновременно снизить налоговую нагрузку.
- Династические трасты: такие трасты рассчитаны на несколько поколений и обеспечивают как защиту активов, так и потенциал роста. Династические трасты часто учреждаются в штатах, допускающих бессрочные трасты, например в Южной Дакоте и Делавэре, что позволяет сохранять капитал неограниченно долго.
Ниже мы приводим некоторые распространённые юрисдикции, в которых состоятельные частные лица (HNWI) создают трасты, а также их преимущества и недостатки, включая такие аспекты, как безопасность счетов, возможность передачи и другие значимые факторы:
- Офшорные финансовые центры (например, Острова Кука и Кайман, Невис, Белиз Бермуды, остров Мэн):
- Преимущества:
- Благоприятные налоговые режимы с минимальным или нулевым налогообложением дохода траста и прироста капитала.
- Надёжное законодательство о защите активов, обеспечивающее их сохранность от требований кредиторов, судебных претензий и политической нестабильности.
- Высокий уровень конфиденциальности и защиты частной информации: обеспечивается конфиденциальность в отношении учредителей и бенефициаров, личность которых известна доверительным управляющим, банкам и, при необходимости, уполномоченным органам.
- Недостатки:
- Усиление контроля со стороны налоговых органов в юрисдикциях с высоким налогообложением, что требует соблюдения требований к отчётности во избежание обвинений в уклонении от уплаты налогов.
- Возможные изменения регулирования, влияющие на привлекательность юрисдикции для учреждения трастов.
- Ограниченный надзор и возможная слабость регулирования, что может вызывать опасения в отношении безопасности счетов и прозрачности.
- Преимущества:
- Юрисдикции общего права (например, США, Великобритания, Сингапур):
- Преимущества:
- Устоявшаяся правовая база для трастов, обеспечивающая ясность и предсказуемость в управлении трастами.
- Надёжная правовая защита учредителей и бенефициаров, обеспечивающая исполнимость трастовых соглашений.
- Доступ к современным финансовым услугам, экспертным знаниям в области управления капиталом и инвестиционным возможностям.
- Недостатки:
- Более высокая налоговая нагрузка по сравнению с офшорными юрисдикциями, что потенциально снижает общую налоговую эффективность трастовой структуры.
- Более строгие требования к прозрачности и раскрытию информации, ограничивающие неприкосновенность частной жизни и конфиденциальность.
- Сложная регуляторная среда и обязанности по соблюдению требований, ведущие к росту административных расходов и юридических издержек.
- Преимущества:
- Юрисдикции континентального права (например, Швейцария, Лихтенштейн, Люксембург):
- Преимущества:
- Устойчивые правовые системы с чётко определённым трастовым правом, обеспечивающим гибкость при структурировании трастов и управлении ими.
- Льготный налоговый режим для отдельных видов трастов, включая освобождение от налогов на наследство и на имущество либо применение пониженных ставок.
- Репутация финансовой устойчивости, соблюдения конфиденциальности и экспертной компетенции в услугах по управлению капиталом.
- Недостатки:
- Строгие регуляторные требования и обязательства по комплаенс, предполагающие тщательную углублённую проверку контрагента и постоянный надзор.
- Ограниченная защита активов по сравнению с офшорными юрисдикциями; в ряде стран континентальной правовой системы действуют ограничения на трастовые механизмы.
- Более высокие административные расходы, связанные с соблюдением требований комплаенс и юридических формальностей.
- Преимущества:
- Безопасность счёта и возможность его передачи:
- В офшорных финансовых центрах доверительные счета, как правило, открываются в авторитетных финансовых учреждениях, применяющих надёжные меры безопасности и защиты от мошенничества и несанкционированного доступа.
- Возможность передачи активов траста может различаться в зависимости от юрисдикции и условий акта об учреждении траста. Офшорные трасты часто позволяют беспрепятственно передавать активы бенефициарам, тогда как в некоторых оншорных юрисдикциях передача активов может быть сопряжена с ограничениями или налоговыми последствиями.
Расходы
Статьи расходов одинаковы во всех юрисдикциях, которые мы используем; предпочтительной локацией для нас являются Острова Кука, далее следуют остров Мэн, Бермудские острова и Каймановы острова:
- Юридические расходы на подготовку трастового договора и консультационные услуги — в зависимости от сложности структуры.
- Вознаграждение доверительных управляющих. Доверительные управляющие во всех четырёх юрисдикциях должны иметь лицензию; размер вознаграждения зависит от величины траста и необходимого объёма услуг.
- Администрирование: бухгалтерский учёт, отчётность и подача налоговых деклараций.
- Государственные и регистрационные сборы в тех юрисдикциях, где они взимаются.
- Командировочные расходы, если требуются встречи в юрисдикции.
Мы рассчитываем эти расходы применительно к конкретной структуре; фиксированные проценты или единые комиссии, опубликованные без знания условий траста, мало что говорят.
По существу, выбор подходящей юрисдикции для учреждения траста основывается на тщательной оценке правового, налогового и регуляторного ландшафта. Он также требует глубокого понимания индивидуальных целей учредителя траста или основателя, а также интересов бенефициаров. Учреждение и структурирование траста через банк позволяет сократить расходы и добавляет второй уровень надзора. Эта усиленная система безопасности обеспечивает неукоснительное соблюдение целостности и соответствия траста требованиям, предлагая надёжный и внимательный подход к управлению трастом, гармонично согласующийся со стратегическими финансовыми целями клиента и целями контроля.
Офшорные финансовые центры предоставляют налоговые преимущества, конфиденциальность и защиту активов, однако сопряжены с комплаенс-рисками и пристальным вниманием регуляторов. Юрисдикции общего и континентального права обеспечивают стабильность, правовую определённость и доступ к финансовой экспертизе, хотя и характеризуются более высоким налоговым бременем и требованиями прозрачности. В конечном счёте состоятельным частным лицам (HNWI) следует обратиться за профессиональной консультацией как в наш банк, так и к собственным юридическим и финансовым консультантам, чтобы выработать стратегию доверительного управления, соответствующую их целям и толерантности к риску.
Гаагская конвенция о трастах
Гаагская конвенция о праве, применимом к трастам, и об их признании, обычно именуемая Гаагской конвенцией о трастах, была заключена в Гааге (Нидерланды) 1 июля 1985 года. Её цель – создать единую основу для признания трастов в государствах-участниках, даже если институт траста не предусмотрен их внутренним правом. Согласно таблице статуса HCCH, Конвенция действует в следующих государствах (Франция и Соединённые Штаты подписали Конвенцию, но не ратифицировали её):
- Австралия
- Канада (Альберта, Британская Колумбия, Манитоба, Нью-Брансуик, Ньюфаундленд и Лабрадор, Новая Шотландия, Онтарио, Остров Принца Эдуарда и Саскачеван)
- Китай (Специальный административный район Гонконг)
- Кипр
- Италия
- Лихтенштейн
- Люксембург
- Мальта
- Монако
- Нидерланды (европейская часть Королевства)
- Панама (с 2018 года)
- Сан-Марино
- Швейцария
- Великобритания (с распространением на ряд коронных владений и заморских территорий)
Данная конвенция способствует юридическому признанию трастов, учреждённых в соответствии с законодательством других стран, облегчая их администрирование и принудительное исполнение за рубежом. Следует отметить, что, хотя указанные страны ратифицировали конвенцию, конкретное применение и интеграция её положений во внутреннее право могут различаться, что влияет на порядок признания трастов и отношение к ним в каждой юрисдикции. Для получения самой актуальной и подробной информации целесообразно обратиться к нашим или Вашим юридическим экспертам, разбирающимся в трастовом праве конкретной страны.