Грамотное управление офшорным наследием –
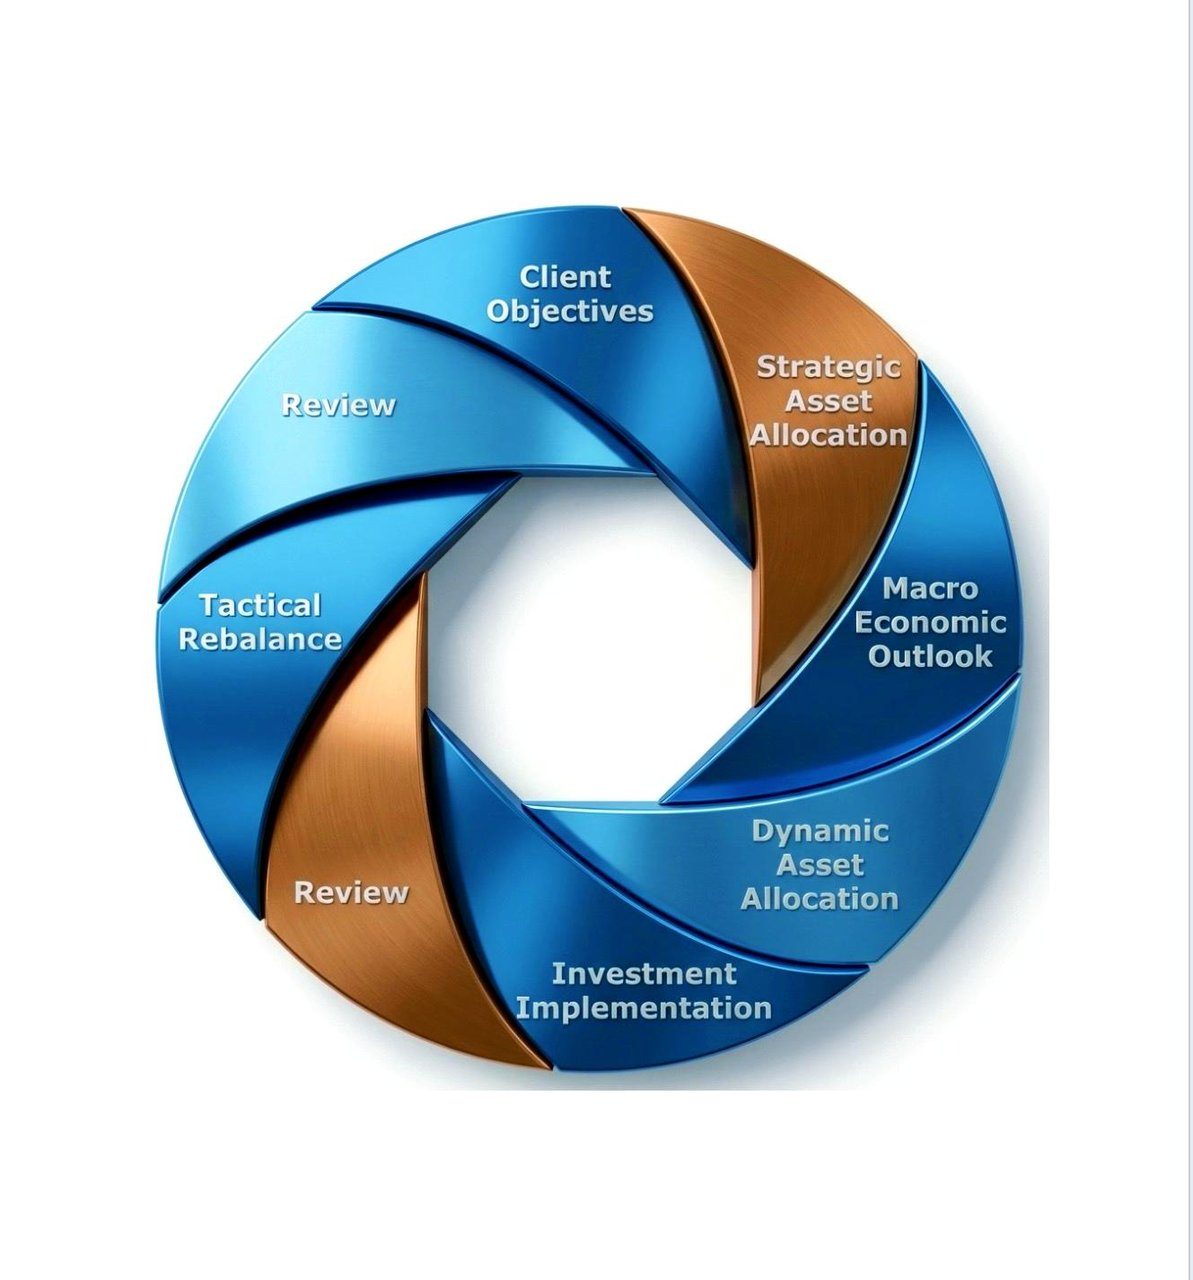
Ось управления капиталом IFB и IFC-capitals
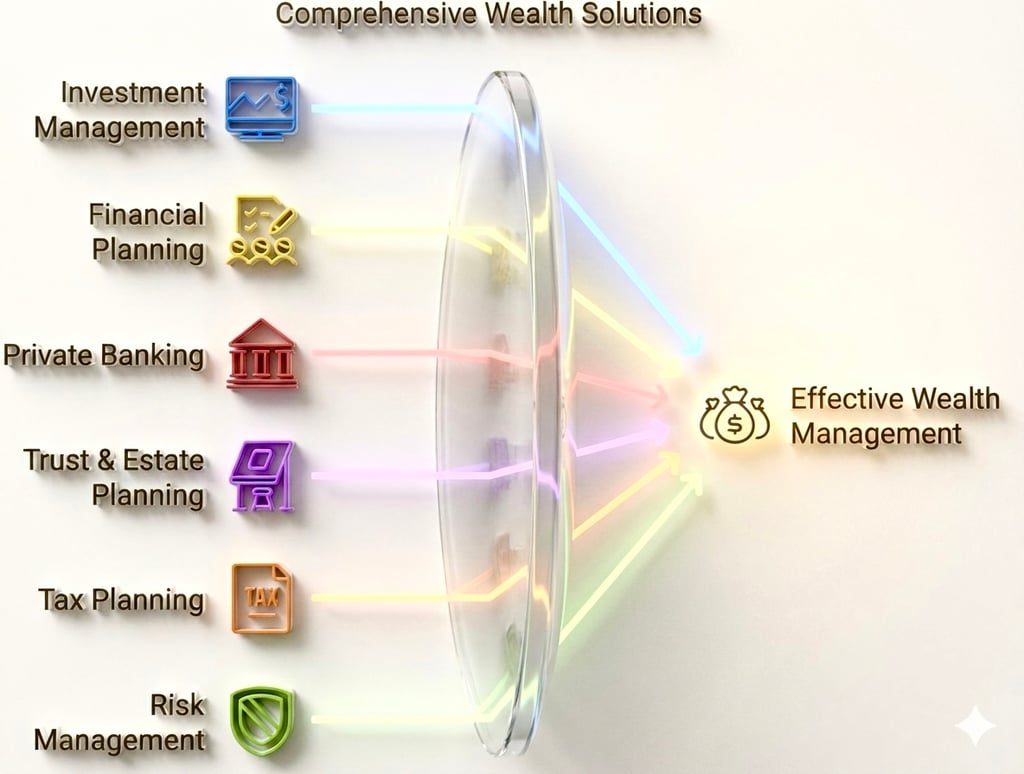
Наши услуги по управлению капиталом
Управление капиталом – это комплекс финансовых услуг и продуктов, предназначенных для состоятельных частных лиц (HNWI), обеспеченных клиентов и семей.
Эти услуги призваны помочь клиентам эффективнее приумножать и сохранять свой капитал и распоряжаться им. К основным банковским продуктам и услугам для управления капиталом относятся:
- Управление инвестициями: Данная услуга предполагает профессиональное управление инвестиционным портфелем клиента, в который могут входить акции, облигации, паевые инвестиционные фонды, биржевые инвестиционные фонды (ETF) и иные активы. Управляющие инвестициями стремятся оптимизировать доходность портфеля с учётом риска исходя из финансовых целей клиента, его допустимого уровня риска и инвестиционного горизонта (с договором можно ознакомиться здесь).
- Финансовое планирование: консультанты по управлению капиталом помогают клиентам разработать полноценный финансовый план с учётом таких факторов, как доходы, расходы, инвестиции, налоговые стратегии и цели в отношении пенсионного обеспечения. Это позволяет клиентам принимать взвешенные решения в отношении своего капитала и достигать финансовых целей.
- Частное банковское обслуживание: услуги частного банковского обслуживания ориентированы на состоятельных клиентов и предлагают индивидуальные финансовые решения, такие как кредитные продукты, разработанные под потребности клиента, персональные инвестиционные консультации и эксклюзивные банковские услуги.
- Планирование трастов и наследства: специалисты по управлению капиталом помогают клиентам создавать трасты, завещания и планы наследования и управлять ими, чтобы передача и сохранение капитала соответствовали их воле, при минимизации налоговых обязательств и возможных юридических проблем.
- Налоговое планирование и консультирование: Эта услуга предполагает разработку для клиентов налогово эффективных стратегий, включая минимизацию налоговых обязательств, выявление возможностей налоговой экономии и обеспечение соблюдения налогового законодательства.
- Управление рисками и страхование: Управляющие капиталом помогают клиентам оценивать риски, связанные с их финансовыми активами, и управлять ими, а также консультируют по подходящим страховым продуктам для защиты капитала, таким как страхование жизни, страхование долгосрочного ухода, а также страхование имущества и ответственности.
- Планирование выхода на пенсию: Предполагает разработку комплексной стратегии, помогающей клиентам достичь желаемого образа жизни на пенсии с учётом таких факторов, как прогнозируемый пенсионный доход, расходы и потенциальные затраты на медицинское обслуживание.
- Консультирование по благотворительности: Управляющие капиталом помогают клиентам разрабатывать и реализовывать благотворительные стратегии, включая создание благотворительных трастов, фондов или фондов с рекомендациями донора для поддержки целей, соответствующих их ценностям и задачам.
- Услуги семейного офиса: некоторые банки предлагают специализированные услуги семейного офиса для управления капиталом сверхсостоятельных семей: широкий спектр финансовых, юридических, налоговых и административных услуг, а также координацию работы с другими внешними консультантами.
- Альтернативные инвестиции: помимо традиционных инвестиционных продуктов, клиенты, пользующиеся услугами по управлению капиталом, могут получить доступ к альтернативным инвестиционным возможностям, таким как хедж-фонды, прямые инвестиции, венчурный капитал, недвижимость и сырьевые товары.
Надёжное управление капиталом для нескольких поколений
Хотите обеспечить своё финансовое будущее и приумножить капитал? Услуги нашего банка в области управления капиталом помогут Вам в этом.
Располагая командой опытных финансовых консультантов, Вы можете получить индивидуальные инвестиционные стратегии, учитывающие Ваши финансовые цели. Будь то накопления на пенсию, оплата образования ребёнка или стремление со временем приумножить капитал, наша команда поможет Вам составить план для достижения Ваших финансовых целей.
Наши услуги по управлению капиталом включают ряд инвестиционных инструментов, в том числе акции, облигации, паевые инвестиционные фонды и другие. Мы также предлагаем услуги финансового планирования, которые помогут Вам разобраться в вопросах налогообложения, планирования наследства и иных финансовых аспектах.
Наши консультанты готовы оказывать Вам квалифицированную поддержку и рекомендации на каждом этапе. Не откладывайте: возьмите под контроль своё финансовое будущее уже сегодня и подайте заявку на наши услуги по управлению капиталом.
Скачать нашу презентацию
Офшорное управление капиталом – полное руководство (издание 2025 года)
Расширенный компендиум для семей с особо крупным капиталом, одно- и многосемейных офисов и трансграничных корпоративных клиентов
1. Предисловие: новая эпоха мобильности капитала
В эпоху риторики деглобализации и одновременно беспрецедентной цифровой взаимосвязанности дальновидные владельцы капитала осознают, что диверсификация суверенных юрисдикций более не является факультативной, а становится аксиомой. При объёме трансграничных активов, который сегодня превышает 14,3 трлн долл. США, и прогнозируемом среднегодовом темпе роста состояния сверхбогатых клиентов на уровне 5,7 % до 2030 года современная офшорная парадигма сместилась от скрытности к безупречно соответствующей требованиям оптимизации. Наше местоположение на острове Анжуан (Союз Коморских Островов) находится на пересечении классической трастовой юриспруденции и гибких финтех-решений: это юрисдикция, где оперативность сочетается с прочной правовой основой.
1a. Глобальные макроэкономические факторы и факторы миграции капитала
- Геополитическая волатильность: только в 2024 году суверенные кредитные рейтинги были понижены у 27 государств, что спровоцировало бегство капитала.
- Фискальное давление — средняя максимальная ставка подоходного налога в странах ОЭСР сейчас превышает 45 %, что снижает эффект сложного процента для тех, кто активно создаёт капитал.
- Обесценение валют – балансы центральных банков стран G4 выросли на 32 % с начала пандемии, что обусловливает необходимость хеджирования валютных рисков.
- Цифровое кочевничество: более 60 юрисдикций уже предлагают визы для мобильных специалистов с льготным налогообложением, что способствует гибкости в выборе домицилия.
- Регуляторная зрелость – CRS 2.0 и глобальный минимальный налог по «Второму компоненту» (Pillar Two) отдают предпочтение структурам, демонстрирующим реальное экономическое присутствие.
2. Определение офшорного, среднеофшорного управления капиталом и управления капиталом с двойным домицилем
- Офшор: Регистрация компании и хранение активов в юрисдикциях с нулевым или низким налогообложением, как правило, за пределами страны проживания клиента.
- Промежуточные юрисдикции: гибридные юрисдикции (например, Ирландия, Мальта), предоставляющие право на доступ к рынкам ЕС на основе единого паспорта и умеренные налоговые преимущества.
- Двойное местонахождение: стратегическое сочетание корпоративной штаб-квартиры в оншорной юрисдикции с офшорным казначейством или SPV, позволяющее оптимизировать как регуляторное восприятие, так и налоговую эффективность.
3. Стратегические преимущества для семей и корпораций категории UHNW
- Защита активов институционального уровня – законы-«брандмауэры», сроки оспаривания сделок по выводу активов, сокращённые до двух лет.
- Мультивалютная ликвидность — мгновенные валютные расчёты по 26 основным валютным парам, что критически важно для глобальной деятельности в сфере слияний и поглощений.
- Привилегии премиального частного банковского обслуживания: индивидуальные кредитные линии под диверсифицированное обеспечение, интеграция с картами для частной авиации.
- Доступ к потоку сделок — ранний доступ к вторичным сделкам на рынке прямых инвестиций, соинвестициям в венчурные проекты и частному кредитованию: зачастую с ISIN с кодом NA.
- Межпоколенческое преемство — династические трасты сроком более 150 лет, брачные договоры, интегрированные на уровне учредительного документа траста.
- Регуляторный арбитраж — возможность использовать режимы IP-box, налогообложение по тоннажу или правовые режимы ячеек кэптивного страхования.
4. Правовые, регуляторные и налоговые основы: подробный обзор
Соблюдение требований законодательства является непременным условием современного офшорного структурирования. Ниже мы рассматриваем основные нормативные акты и их практические последствия.
- Общий стандарт отчётности ОЭСР (CRS) 2.0 — действует в 121 юрисдикции; расширенная отчётность по цифровым активам — начиная с января 2026 года.
- Американский FATCA по-прежнему действует с мощным экстерриториальным эффектом; для бенефициаров, имеющих связь с США, обязательна тщательная работа с формами W‑9/W‑8BEN.
- BEPS 2.0, Pillar Two — глобальный минимальный налог в размере 15 % для корпораций, попадающих в сферу действия правил; смягчается исключениями на основе экономической субстанции и зачётами QDMTT.
- Правила в отношении контролируемых иностранных компаний (CFC) — повышенная бдительность в Великобритании, Австралии, Южной Африке; законные стратегии отсрочки налогообложения сохраняются.
- Требования к экономическому присутствию (Economic Substance Regulations): Каймановы острова, Британские Виргинские острова и теперь Анжуан требуют подтверждаемого присутствия органов управления и контроля в юрисдикции.
5. Выбор надлежащей юрисдикции – количественные и качественные факторы
Выбор определяется не только налогообложением: имеют значение репутационный риск, развитость экосистемы поставщиков услуг, сеть двусторонних договоров, авиасообщение и даже арбитраж часовых поясов (что критически важно для трейдеров).
| Юрисдикция | Налог на прирост капитала | Развитость трастового законодательства | Сеть соглашений | Авиасообщение | Экосистема услуг | CRS |
|---|---|---|---|---|---|---|
| Анжуан (Коморские Острова) | 0 % | Современные IBC и трасты | 11 договоров | Прямые чартерные рейсы в страны ЕС и Персидского залива | Растущий финтех-центр | Да |
| Каймановы острова | 0 % | STAR & PTC | Только налоговая информация | Ежедневные рейсы в США и Великобританию | Устоявшееся присутствие в юридической сфере и среди компаний «большой четвёрки» | Да |
| Сингапур | 0 % (освобождение для фондов) | VCC, S13O/U | Более 90 соглашений об избежании двойного налогообложения | Глобальный авиационный узел | Банковские и аудиторские организации первого уровня | Да |
| Абу-Даби (ADGM) | 0 % | Рег. номер фонда/траста | более 130 двусторонних инвестиционных соглашений | Семь часов до охвата 80 % ВВП | Быстрое масштабирование | Да |
| Люксембург | 0 % по SICAV | SPF, RAIF | Более 80 соглашений об избежании двойного налогообложения | Ежедневные рейсы в США | Путь от ЕС к фондам | Да |
| Бермудские острова | 0 % | Целевые трасты | 46 договоров | Промежуточный узел на восточном побережье США | Ведущий центр кэптивного страхования | Да |
5a. В фокусе: Анжуан, Коморские острова — центр притяжения в Индийском океане
Закон Анжуана о международных коммерческих компаниях (2005) и последующие поправки 2022 года допускают структуры с несколькими классами акций, облегчённый порядок перерегистрации в другую юрисдикцию и ускоренное повышение категории лицензии (от банковской до лицензии на хранение цифровых активов менее чем за 60 дней). Благодаря тому, что Anjouan Offshore Finance Authority (AOFA) работает по принципу «единого окна», бюрократические задержки практически исключены.
- Одобрение криптобиржами — корпоративные структуры, готовые к работе с DAO.
- Отсутствие публичных реестров бенефициаров – конфиденциальность без отрицательных коннотаций «чёрных списков».
- Местная валюта (KMF) привязана к французскому франку, что снижает риск валютных шоков.
6. Сложные структуры и инструменты
Ниже приведён неисчерпывающий перечень сложных инструментов, используемых сверхбогатыми частными лицами и корпорациями:
- Компании с обособленными портфелями (SPC) — Каймановы острова или Бермуды; подходят для фондов прямых инвестиций с несколькими стратегиями.
- Частные трастовые компании (PTC) — индивидуальная система управления; члены семьи входят в совет директоров, не неся ответственности трасти.
- Open-Ended Fund Companies (OFC) — гонконгская структура, сочетающая гибкость офшорной юрисдикции с доступом на китайский рынок.
- Ячейки зависимых страховых компаний (captive insurance cells) — финансирование рисков в отношении принадлежащих семье авиационных или морских активов.
- Специальные коммандитные товарищества (SLP) — люксембургские структуры венчурного капитала с налоговой прозрачностью (сквозным налогообложением).
- Швейцарская холдинговая компания SA с люксембургским IP-box — оптимизация в двух юрисдикциях для технологических транснациональных групп.
- Обёртки PPLI и PPVA — отсрочка налогообложения и защита от кредиторов с дополнительной доходностью за счёт кредитов по смертности.
6a. Индивидуальные филантропические и импакт-структуры
Современные владельцы капитала нередко стремятся к достижению социально-экономического эффекта наряду с ответственным управлением финансами. Офшорные фонды, донорские фонды с консультативным правом доноров (DAF) и дискреционные мандаты с отбором по критериям ESG позволяют создать долговременное наследие.
- Лихтенштейнский фонд общего блага — признаёт декларации о миссии, предусматривающие смешанное финансирование.
- Благотворительная структура Mauritius Global Business — пользуется преимуществами соглашений об избежании двойного налогообложения, ориентированных на Африку, что повышает эффективность грантового финансирования.
- PPLI с привязкой к результатам социального воздействия — страховая оболочка направляет инвестиционную альфу в благотворительные фонды.
- Вакф-структуры, соответствующие нормам шариата, — исламская благотворительность, согласующаяся с глобальными целями ESG.
7. Пошаговый процесс подключения клиента — подробная диаграмма Ганта на 30 дней
Тщательно выстроенная дорожная карта взаимодействия сокращает время выхода на целевую доходность:
- День 1–2: предварительное изучение и подписание NDA
- День 3‑5: пакет документов для расширенной углублённой проверки (EDD) и биометрическая проверка электронного удостоверения личности
- День 6‑7: моделирование юрисдикционной матрицы — налоговая оценка, регуляторная оценка, оценка репутационных рисков
- День 8–12: подготовка учредительных документов; параллельное предварительное одобрение банка
- День 13–17: назначение членов совета и протекторов, создание виртуальной книги протоколов
- Дни 18–21: внесение капитала через обособленный эскроу-счёт; настройка хеджирования валютных рисков
- День 22–26: заключение службы комплаенс, лицензирование AOFA или иным компетентным органом
- День 27–30: запуск в эксплуатацию; подключение к клиентскому порталу с круглосуточной телеметрией портфеля
8. Подробная матрица расходов и факторы, влияющие на переменные комиссии
Прозрачность стоимости обслуживания — основа доверия. Ориентировочные диапазоны (в USD, если не указано иное):
| Компонент | Базовое вознаграждение | Переменный фактор | Периодичность | Ориентир (среднее по аналогичным компаниям) |
|---|---|---|---|---|
| Учреждение трастов и фондов | 10 000 – 40 000 | Количество дочерних компаний нижнего уровня | Разовый платёж | 22 500 |
| Ежегодное вознаграждение доверительного управляющего/директора | 3 500 – 12 000 | Активы под управлением и сложность | Ежегодно | 6 800 |
| Корпоративный секретарь семейного офиса | 1 500 – 5 000 | Периодичность встреч | Ежеквартально | 2 400 |
| Лицензия на деятельность каптивной страховой компании | 15 000 – 35 000 | Класс риска | Разовый платёж | 24 000 |
| Администрирование фондов (RAIF) | 18 б. п. – 30 б. п. | Периодичность расчёта СЧА | Ежегодно | 22 б. п. |
| Банковская кредитная линия | SOFR + 150–300 б.п. | Соотношение кредита к стоимости обеспечения (LTV) и класс обеспечения | Разово | SOFR + 200 б. п. |
9. Корпоративное управление, комплаенс и расширенные стандарты отчётности
Управление институционального уровня снимает вопросы со стороны регуляторов и контрагентов. Мы придерживаемся следующих передовых практик:
- Ежеквартальные материалы для совета директоров: чистая стоимость активов (NAV), соблюдение инвестиционной политики и панели мониторинга бюджета риска.
- Зашифрованное цифровое хранилище для хранения документов и процесса электронного подписания, соответствующее стандарту ISO/IEC 27001.
- Обязательный внешний аудит для структур с активами свыше USD 25 млн, даже если местное законодательство предусматривает освобождение.
- Мониторинг негативных публикаций в СМИ на основе искусственного интеллекта, интегрированный с руководящими принципами ACAMS.
- Снижение рисков, связанных с ключевыми сотрудниками, посредством протоколов двойной подписи и биометрической двухфакторной аутентификации.
10. Снижение рисков – правовые, циклические и «чёрные лебеди»
- Правовой аспект: защита от оспаривания сделок как мошеннических обеспечивается законами о правовых барьерах; следует привлекать профессиональных доверительных управляющих, обеспеченных гарантиями возмещения убытков.
- Циклическая стратегия: диверсифицируйте кастодианов по юрисдикциям первого уровня (Tier-1) с корреляцией инфляционной беты менее 40 %.
- Сценарий «чёрного лебедя»: включать в портфель катастрофные облигации и ноты, номинированные в золоте; хранить слитки на условиях эскроу в хранилищах за пределами стран G7.
- Кибербезопасность: архитектура «нулевого доверия», коммуникации по протоколу PGP с аппаратными ключами, пилотные проекты по квантово-устойчивому шифрованию.
- Политические риски: двойное гражданство или инвесторские визы для всех старших членов семьи.
11. Расширенные примеры из практики — реальные сценарии
- Диверсификация казначейских активов финтех-компании – USD 250 млн, EMI: лондонская организация электронных денег стремилась обособить средства клиентов. Решение: SPC в ADGM с многоячеечной структурой; достигнуто повышение доходности на 1,8 % и сегрегация, обеспечивающая соблюдение регуляторных требований к платёжеспособности.
- Преемственность судовладельческого бизнеса — чистые активы 1,4 млрд USD: греческий бенефициарный владелец использовал бермудскую кэптивную компанию и каймановский траст STAR для разделения операционных и унаследованных активов, что сократило срок оформления наследства для наследников с 24 до 3 месяцев.
- Выделение филантропической структуры из женевского мультисемейного офиса: люксембургский RAIF направил 15 % доли участия в прибыли управляющего (carried interest) в маврикийский фонд социального воздействия, что позволило получить налоговые кредиты в соответствующих юрисдикциях и маркетинговое преимущество за счёт ESG-маркировки.
12. Новые тенденции 2025–2030 гг. и дальнейшая перспектива
- Токенизированные доли SPV, обращающиеся на частных вторичных биржах, что повышает ликвидность.
- Фидуциарный надзор с применением искусственного интеллекта, прогнозирующий аномалии комплаенс-рисков в режиме реального времени.
- Режимы квалифицированного хранения цифровых активов на Бермудских островах и в ADGM.
- Структуры, соответствующие принципам ESG и нормам шариата, расширяют участие партнёров с ограниченной ответственностью из стран Персидского залива.
- Зачёты по соглашениям о глобальном минимальном налоге с применением формул освобождения, основанных на экономическом присутствии.
13. Расширенный раздел часто задаваемых вопросов
Вопрос: Возможно ли осуществлять расчёты в криптовалютах в рамках трастовых структур?
О: Да: через регулируемых кастодианов, интегрированных с мультиподписным холодным хранением; CRS 2.0 предусматривает обязательную отчётность по цифровым активам с 2026 года.
В: Приведут ли будущие директивы ЕС к утрате преимуществ офшорных юрисдикций?
О: Маловероятно. Брюссель нацелен на агрессивное размывание налоговой базы; соответствующие требованиям структуры с реальным экономическим содержанием остаются устойчивыми к будущим изменениям.
В: Как сохранить контроль при использовании дискреционного траста?
О: назначьте протектора с правом вето или используйте трасты с сохранением полномочий за учредителем на основании законодательства Каймановых островов либо Джерси.
В: Какие варианты резидентства хорошо сочетаются с корпоративными структурами на Анжуане?
О: Рассмотрите Португалию (режим NHR), «Золотую визу» ОАЭ или Глобальную инвестиционную программу Сингапура — для налоговой эффективности и гибкости образа жизни.
В: Как быстро можно организовать банковские кредитные линии под обеспечение офшорными портфелями?
О: В течение 10–15 дней, при условии соответствия обеспечения требованиям и его оценки после завершения KYC.
14. Запросите конфиденциальную консультацию
Чтобы сохранить доверительный характер обслуживания, мы принимаем строго ограниченное число новых поручений ежеквартально. Просим Вас заполнить форму ниже, чтобы начать конфиденциальный диалог.
Имя: ________________________
Эл. почта: ________________________
Основная юрисдикция: __________
Приблизительный объём инвестируемых активов: _____
Наши консультационные подразделения работают в Анжуане, Лондоне и Сингапуре и обслуживают клиентов в юрисдикциях по всему миру.
«IFB стал для финансов нашей семьи настоящим прорывом. Мы полностью доверяем их команде все вопросы нашего офшорного банковского обслуживания».
- Alice Tishes
Я настоятельно рекомендую офшорное банковское обслуживание IFB; это отличный выбор для любой компании, стремящейся обеспечить долгосрочную финансовую безопасность.
- Xu Shichang
मेरे परिवार के जटिल वित्तीय चुनौतियों को समाधान करने में IFB टीम द्वारा प्रदान की गई विशेषज्ञता और सहायता की मैं बहुत सराहना करता हूँ।
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Позвольте поделиться с Вами положительным опытом сотрудничества с банком IFB и от всей души порекомендовать Вам этот банк для банковского обслуживания как в личных целях, так и в профессиональной деятельности. Хочу отметить исключительно высокий уровень обслуживания клиентов и то, что консультанты банка всегда были на связи. Они неизменно внимательно относились к моим потребностям и предлагали решения с учетом моего финансового положения.
Вы можете связаться с ними, чтобы подробнее узнать об их предложениях и услугах.
— Дениз Грайи
С большим удовольствием и в полной уверенности хотел бы поделиться своим опытом сотрудничества с IFB и выразить искреннюю признательность за выдающуюся поддержку, которую я получал как клиент этого банка на протяжении последних лет. IFB помог мне не только благодаря полному спектру финансовых услуг, но и благодаря личным консультациям, к которым я неоднократно обращался.
— Эдмон Сейер
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- Сальваторе ди Мауро
Одной из самых впечатляющих черт банка является превосходное обслуживание клиентов. Банк придаёт большое значение предоставлению персональных консультаций, адаптированных к потребностям каждого клиента. Сотрудники всегда доброжелательны, компетентны и готовы учитывать потребности клиентов. Об этом свидетельствует и большое число положительных отзывов и откликов, которые я получила от других клиентов. Я также выяснила, что банк пользуется уважением в отрасли за свою добросовестность и приверженность устоявшимся деловым практикам. Банк придаёт большое значение прозрачности и всегда стремится действовать ответственно и этично по отношению к своим клиентам и партнёрам.
- Golda Haza
Наши комиссии
В International Finance Bank (IFB) наши услуги по управлению капиталом призваны обеспечивать исключительную ценность в соответствии с Вашими финансовыми целями. Наша прозрачная структура вознаграждения отражает приверженность Вашему успеху: мы взимаем авансовую комиссию за управление в размере 2% от общей суммы активов, находящихся в управлении, а также комиссию за результат в размере 20% от прибыли, превышающей согласованный ориентир, в качестве которого могут выступать действующий уровень инфляции или иной индекс, соответствующий выбранному Вами профилю риска. Такой подход обеспечивает совпадение наших интересов с Вашими и побуждает нас оптимизировать доходность в рамках Вашей склонности к риску, обеспечивая при этом долгосрочный рост Ваших финансовых средств.
Основные стратегии сохранения капитала для будущих поколений
Сохранение капитала на протяжении нескольких поколений требует не только правовых структур и инвестиционных стратегий. Оно предполагает долгосрочное видение, приверженность семейным ценностям и непрерывное образование. Ниже приведены основные стратегии формирования и сохранения капитала на протяжении поколений:
1. Раннее финансовое образование:
Знакомьте детей с управлением деньгами, инвестированием и подходом семьи к капиталу с самого раннего возраста. Это помогает им сформировать навыки и взгляды, необходимые для ответственного распоряжения наследством. Многие семьи включают финансовое образование в программу семейных собраний, приглашая экспертов для обсуждения таких тем, как инвестирование, благотворительность и предпринимательство.
2. Управление на основе ценностей:
Определите основные ценности и принципы семьи и обеспечьте соответствие им всех решений. Это могут быть такие ценности, как честность, щедрость и приверженность непрерывному обучению. Формируя общее видение, семьи создают объединяющую цель, которая укрепляет сплочённость и лояльность их членов.
3. Разработка и обеспечение соблюдения семейной конституции:
Семейная конституция — это официальный документ, определяющий миссию, ценности и структуру управления семьи. Она служит ориентиром при принятии решений, касающихся семейного банка, планирования наследства и иных аспектов управления капиталом. Как правило, такой документ содержит правила участия, критерии допуска к семейному банку, а также положения о проведении семейных встреч и выездных сессий.
4. Структурированные семейные встречи и выездные сессии:
Регулярные семейные встречи служат площадкой для обсуждения финансовых результатов семьи, предстоящих инвестиций и стратегических целей. Ежегодные или полугодовые семейные выездные сессии позволяют членам семьи вновь выстроить личные связи, получить знания и принять совместные решения. Такие собрания также создают возможности для наставничества, при котором опытные члены семьи передают свои знания младшим поколениям.
5. Использование благотворительности для укрепления ценностей:
Включите благотворительность в стратегию управления семейным капиталом. Занимаясь благотворительностью, семьи могут воспитывать в детях сопереживание, ответственность и стремление служить обществу. Благотворительность может также служить практическим средством для младших членов семьи в освоении навыков управления финансами, поскольку они участвуют в принятии решений о благотворительных взносах.
Как избежать растраты капитала: типичные ошибки и решения
Несмотря на все усилия, многим семьям не удаётся сохранить капитал дольше двух-трёх поколений. Ниже перечислены типичные ошибки и способы их избежать:
1. Иждивенчество и отсутствие ответственности:
Когда члены семьи считают, что имеют право на богатство, не неся ответственности за его создание, они реже распоряжаются им разумно. Чтобы этому противостоять, семьям следует внедрять системы подотчётности, например доступ к средствам в зависимости от достигнутых результатов и условия, стимулирующие личностное развитие.
2. Отсутствие финансовой дисциплины:
Финансовая дисциплина необходима для сохранения капитала. Семьям следует поощрять такие привычки, как сбережение, осмотрительное инвестирование и контролируемые расходы. Эти привычки можно закреплять с помощью структур управления, образовательных программ и наставничества со стороны старших членов семьи.
3. Чрезмерная зависимость от единственного источника дохода:
Диверсификация имеет решающее значение для защиты от рыночной волатильности. Семьям следует инвестировать в широкий круг активов, включая акции, недвижимость, прямые инвестиции и бизнесы с положительным денежным потоком. Такая стратегия диверсификации не только снижает риск, но и повышает вероятность долгосрочного роста.
4. Отсутствие надлежащего планирования наследства:
Без надлежащего планирования наследства семьи рискуют потерять капитал из-за налогов, юридических расходов и ненадлежащего управления. Помимо создания трастов, семьям следует привлекать опытных специалистов по планированию наследства для разработки комплексных планов, включающих завещания, налоговые стратегии и меры защиты активов.
5. Игнорирование влияния семейной динамики:
Богатство нередко усиливает существующую семейную динамику — к лучшему или к худшему. Семьям необходимо заранее учитывать возможные конфликты, выстраивать чёткие каналы коммуникации и создавать механизмы разрешения споров. Семейный совет может помочь урегулировать разногласия и обеспечить соответствие решений общим целям семьи.
Мышление тех, кто создаёт капитал: терпение, настойчивость и долгосрочное видение
Создание и сохранение капитала требует долгосрочной перспективы и терпения, необходимого для доведения инвестиций до конца. Многим из самых состоятельных семей, включая Рокфеллеров и Ротшильдов, потребовались десятилетия, чтобы накопить свои состояния. Они подходили к созданию капитала дисциплинированно и были готовы отказаться от немедленного вознаграждения. Семьям, стремящимся создать капитал для нескольких поколений, следует культивировать мировоззрение, ориентированное на устойчивость, непрерывное обучение и способность адаптироваться к меняющимся экономическим условиям.
Ключевые характеристики «строителей капитала»:
- Терпение: следует осознавать, что подлинное создание капитала требует времени. Семьям стоит ориентироваться на устойчивый рост, а не на быстрый результат, понимая, что сохранение капитала на протяжении поколений требует тщательного управления.
- Видение: успешные создатели капитала имеют чёткое видение своего наследия. Оно включает не только финансовые цели, но и ценности, традиции и влияние, которые они стремятся оставить после себя.
- Настойчивость: создание капитала требует преодоления неудач, переживания рыночных колебаний и адаптации к меняющимся обстоятельствам. Настойчивость позволяет семьям оставаться верными своим долгосрочным целям даже перед лицом трудностей.
Основы межпоколенческого благосостояния: практические шаги по реализации
Для создания устойчивого семейного наследия семьям необходимо предпринять ряд конкретных шагов по формированию и сохранению благосостояния для последующих поколений. Ниже подробнее рассматриваются некоторые практические действия:
1. Разработайте комплексный план управления капиталом
- Распределение активов: диверсифицируйте инвестиции по различным классам активов, чтобы сбалансировать риск и максимизировать потенциальную доходность. Это могут быть недвижимость, акции, частные предприятия и инструменты с фиксированным доходом. Диверсифицированный портфель помогает семье переживать экономические спады и использовать возможности роста.
- Управление денежными потоками: семьям следует тщательно управлять денежными потоками, чтобы обеспечить ликвидность для текущих расходов, уплаты налогов и новых инвестиций. Для этого может потребоваться поддержание денежного резерва или инвестирование в активы, приносящие доход, такие как арендуемая недвижимость или акции, выплачивающие дивиденды.
- Налоговая стратегия: Работайте с налоговыми специалистами, чтобы минимизировать налоговые обязательства с помощью таких инструментов, как благотворительные пожертвования, трасты и офшорные счета там, где это допустимо в правовом отношении. Грамотно выстроенная налоговая стратегия способна существенно повысить возможности семьи по сохранению капитала.
2. Создание структур управления
- Семейная конституция: семейная конституция формализует ценности, миссию и принципы управления семьи. Этот документ служит ориентиром при принятии решений и определяет, кто имеет доступ к семейному банку, как распределяются средства и на каких условиях члены семьи могут пользоваться ресурсами.
- Семейный совет: семейный совет отвечает за надзор над управлением семейным капиталом. Эта группа, в которую могут входить члены семьи и доверенные консультанты, принимает решения об инвестициях, благотворительной деятельности и других существенных вопросах. Наличие органа управления обеспечивает прозрачность, подотчётность и единство семьи.
- Правила взаимодействия: установите правила, определяющие, как члены семьи взаимодействуют с семейным банком и друг с другом. Они могут включать руководящие принципы урегулирования конфликтов, кодексы поведения и протоколы принятия решений. Чёткие правила помогают уменьшить недопонимание и предотвратить споры, способные подорвать семейное согласие и благосостояние.
3. Разработайте план преемственности
- Наставничество и обучение: Подготовьте наследников к принятию управленческих ролей с помощью программ наставничества, стажировок в семейных компаниях или курсов профессионального развития. Обеспечивая будущие поколения необходимыми навыками руководства, семьи могут гарантировать плавную передачу ответственности.
- Постепенная передача ответственности: вместо того чтобы передавать капитал и обязанности единовременно, рассмотрите поэтапный подход. Например, молодые члены семьи могут сначала взять на себя небольшие роли в семейном банке или бизнесе, постепенно принимая на себя всё больше ответственности. Такой подход помогает им обрести уверенность и компетентность.
- Чёткие критерии для лидерских ролей: определите квалификацию и требования к членам семьи, желающим занять руководящие позиции. Эти критерии могут включать образование, профессиональный опыт и подтверждённую приверженность ценностям семьи. Установив чёткие стандарты, семьи могут способствовать назначению на основе заслуг и препятствовать притязаниям, не подкреплённым достоинствами.
4. Внедрение программ обучения и подготовки
- Финансовая грамотность: обеспечьте непрерывное обучение по таким темам, как составление бюджета, инвестирование и планирование наследования. Это могут быть регулярные семинары, доступ к финансовым консультантам или даже формальные учебные курсы. Финансовая грамотность — основа того, чтобы каждое поколение понимало, как управлять капиталом и приумножать его.
- Ценности и благотворительность: Знакомьте членов семьи со значением ценностей, благотворительности и помощи обществу. Вовлекая их в благотворительные инициативы, семьи могут воспитывать чувство ответственности и поддерживать наследие щедрости.
- Личностное развитие: Поощряйте личностное развитие посредством обучения в таких областях, как лидерство, коммуникации и эмоциональный интеллект. Эти навыки ценны не только для управления капиталом, но и для построения здоровых отношений и принятия эффективных решений внутри семьи.
Сохранение капитала на протяжении поколений: роль адаптивности и инноваций
В постоянно меняющемся мире адаптивность — ключ к сохранению капитала. Семьи, которым удаётся успешно сохранять свой капитал на протяжении поколений, открыты инновациям и заблаговременно реагируют на новые тенденции и вызовы.
1. Инвестируйте в инновации и развивающиеся рынки
- Венчурный капитал и прямые инвестиции: семьи со значительными активами могут рассмотреть возможность направить часть портфеля в венчурные инвестиции или инвестиции в частные компании. Такие вложения могут обеспечить доступ к быстрорастущим отраслям, таким как технологии, здравоохранение и возобновляемая энергетика.
- Девелопмент недвижимости: недвижимость может быть стабильным и растущим в стоимости классом активов. Семьи могут инвестировать в жилую, коммерческую или промышленную недвижимость либо участвовать в девелоперских проектах, соответствующих их ценностям и долгосрочным целям.
- Глобальные рынки: инвестиции на международных рынках обеспечивают диверсификацию и доступ к растущим экономикам. Семьи могут рассматривать вложения в развивающиеся рынки или в бизнес, соответствующий глобальным тенденциям, таким как устойчивое развитие и цифровая трансформация.
2. Используйте технологии и цифровые активы
- Цифровые активы: криптовалюты и технологии блокчейна привели к появлению новых классов активов. Хотя им сопутствуют риски, некоторые семьи начинают рассматривать эти возможности как способ диверсификации своих портфелей. Цифровые активы могут обладать потенциалом долгосрочного роста, особенно по мере дальнейшего развития технологии блокчейна.
- Финансовые технологии (финтех): финтех-решения, такие как робо-консультанты и цифровые платёжные системы, предоставляют новые инструменты управления капиталом. Семьи могут использовать эти технологии для повышения эффективности, снижения затрат и обеспечения большей прозрачности управления капиталом.
- Искусственный интеллект и автоматизация: искусственный интеллект способен давать глубокую аналитику по инвестиционным возможностям, экономическим тенденциям и управлению рисками. Семьи могут использовать инструменты на основе ИИ для оптимизации портфелей, принимая решения на основе данных, которые повышают доходность и снижают риски.
3. Создайте наследие социальной ответственности
- Импакт-инвестирование: семьи всё чаще уделяют внимание импакт-инвестированию, то есть вложениям в компании или проекты, приносящие социальную или экологическую пользу наряду с финансовой доходностью. Такой подход согласует финансовые цели с ценностями семьи, укрепляет чувство общей цели и способствует формированию позитивного наследия.
- Критерии ESG (экология, социальная ответственность, корпоративное управление): инвестирование с учётом ESG стало одной из ключевых тенденций, поскольку инвесторы стремятся поддерживать компании с устойчивой и этичной практикой. Включая критерии ESG в свои инвестиционные стратегии, семьи могут защищать свой капитал и одновременно поддерживать значимые для них цели.
- Благотворительные фонды: Некоторые семьи учреждают фонды для управления своей благотворительной деятельностью. Такие фонды не только обеспечивают структурированный способ оказания помощи, но и служат платформой для сотрудничества членов семьи в рамках инициатив, отражающих их общие ценности.
Поддержание прочных семейных связей: формирование сплочённой семейной культуры
Сохранение капитала зависит не только от финансовых стратегий, но и от крепких семейных отношений. Тесные семейные связи способствуют единству, сводят конфликты к минимуму и укрепляют общую цель семьи. Ниже приведены способы укрепления семейных уз:
1. Регулярные семейные встречи и выездные сессии
- Ежегодные выездные встречи: Проведение ежегодной семейной выездной встречи даёт возможность членам семьи возобновить общение, обсудить вопросы семейного бизнеса и укрепить общие ценности. Такие встречи могут включать семинары, стратегические сессии и мероприятия, способствующие сплочению.
- Празднование знаменательных событий: отмечайте значимые семейные события, такие как годовщины, выпускные и дни рождения, встречами, объединяющими членов семьи. Празднование достижений и особых моментов укрепляет чувство преемственности и общей идентичности.
2. Поощрение открытой коммуникации
- Семейные встречи: регулярные семейные встречи, ежемесячные или ежеквартальные, обеспечивают открытое обсуждение семейных финансов, управления и будущих целей. Такие встречи служат площадкой для обсуждения проблем, разрешения разногласий и принятия коллективных решений.
- Механизмы разрешения конфликтов: создайте процедуры рассмотрения и урегулирования конфликтов внутри семьи. Они могут включать медиацию, голосование или арбитраж со стороны семейного совета. Заблаговременное урегулирование конфликтов способствует согласию и не даёт разногласиям обостряться.
3. Формирование культуры взаимной поддержки
- Наставничество: старшие члены семьи могут наставлять младших, передавая им знания и опыт. Наставничество укрепляет семейные связи, служит ориентиром и готовит следующее поколение к руководящим ролям.
- Совместная деятельность и традиции: Устанавливайте семейные традиции, которые укрепляют ценности семьи и формируют чувство принадлежности. Это могут быть общественные проекты, семейные спортивные мероприятия или ежегодные поездки. Традиции помогают сформировать прочную семейную культуру, выходящую за рамки индивидуальных различий.
Формирование капитала для будущих поколений — это не только финансовая задача; это создание наследия, отражающего Ваши ценности, поддерживающего Вашу семью и оказывающего положительное влияние на мир. Уделяя внимание KASH наряду с CASH, выстраивая надёжные структуры управления, проявляя способность к адаптации и укрепляя семейные связи, Вы можете заложить основу для долговечного наследия. Изложенные здесь принципы представляют собой ориентир для сохранения капитала, накопления мудрости и обеспечения того, чтобы наследие Вашей семьи сохранялось на протяжении многих поколений.
В конечном счёте, межпоколенческое благосостояние – это не только деньги. Это жизни, к которым Вы прикасаетесь, ценности, которые Вы передаёте, и позитивные перемены, которые Вы вдохновляете. Предпринимая шаги к созданию и сохранению своего наследия, помните: капитал, которым руководят цель и ответственное управление, способен формировать не только будущее Вашей семьи, но и мир в целом.
Конфиденциальность, а не анонимность
Конфиденциальность клиентской информации — основополагающее обязательство Банка. IFB принял положения о профессиональной тайне банковского законодательства Коморских Островов (Закон № 13-003/AU от 12 июня 2013 г., статьи 16, 17 и 31) в качестве собственного обязательного стандарта в дополнение к требованиям своего регулятора — Anjouan Offshore Finance Authority (AOFA). Такое добровольное принятие не означает наличия лицензии или надзора со стороны Banque Centrale des Comores.
Конфиденциальность защищает информацию о клиентах от неуполномоченных третьих лиц. Она никогда не означает анонимность:
- Известные клиенты: Каждый счёт открывается и проверяется на настоящее имя клиента, а каждый конечный бенефициарный владелец идентифицируется и проходит верификацию.
- Нумерованные обозначения: Если во внутренней переписке счёт обозначается номером, а не наименованием, Банку всегда известна личность владельца счёта, и она фиксируется Банком.
- Структуры с номинальными владельцами: Компании с номинальными директорами или акционерами принимаются только при условии полного раскрытия Банку сведений о бенефициарных владельцах.
- Раскрытие информации в силу закона: информация раскрывается в тех случаях, когда этого требует закон, — регулятору, судам и правоохранительным органам, в соответствии с правилами по противодействию отмыванию денежных средств и санкционными правилами, а также в соответствии с применимыми обязательствами по налоговой отчётности. Банки-корреспонденты не являются неуполномоченными третьими лицами.
- Защищённая обработка данных: Зашифрованная связь, доступ по принципу служебной необходимости и обязательства о соблюдении конфиденциальности, принимаемые сотрудниками и поставщиками услуг, обеспечивают защиту данных клиентов.
Подробная информация изложена в нашей Политике конфиденциальности клиентской информации.
IFB является образцовым центром для состоятельных частных лиц (HNWI), стремящихся укрепить своё благосостояние с помощью комплексного подхода, включающего трасты, холдинговые структуры, страхование, семейные офисы и семейные фонды. С учётом специфических задач и целей, стоящих перед HNWI, IFB тщательно подбирает решения, направленные на сохранение, приумножение и передачу капитала из поколения в поколение на основе непревзойдённого профессионализма и стратегической дальновидности.
В IFB мы понимаем, что сохранение и приумножение капитала требуют точного, комплексного подхода. Наш опыт в сфере глобальных финансов, правовых структур и налоговых систем делает нас оптимальным партнёром в вопросах управления капиталом. IFB — не просто поставщик услуг; мы — Ваш партнёр в создании наследия, не подвластного времени, которое послужит не только Вашему будущему, но и будущему тех, кто придёт Вам на смену.
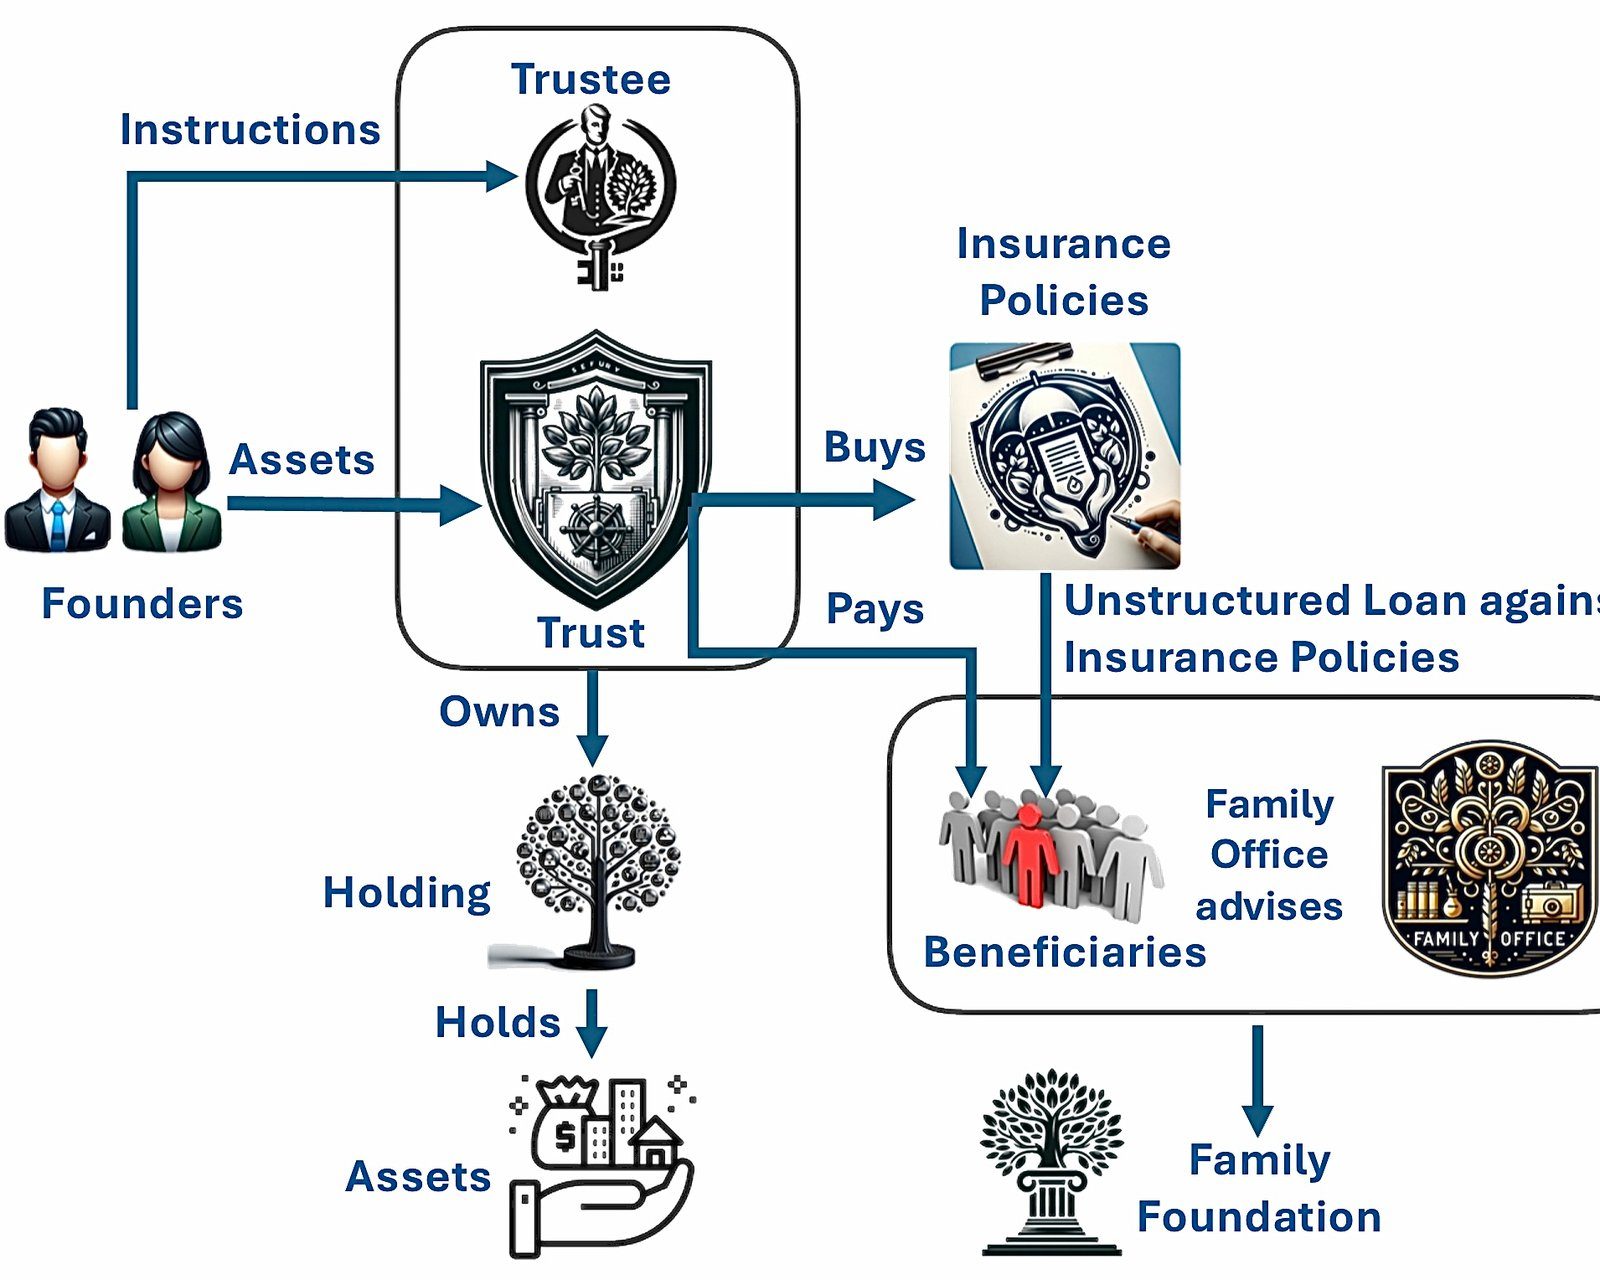
Трасты, холдинги, страхование
Трасты, холдинги и страхование составляют основу наших стратегий сохранения капитала, предлагая инструменты для защиты активов, налоговой эффективности и планирования наследования. Опираясь на международную правовую базу, IFB обеспечивает защиту Вашего капитала от волатильности и неопределённости, ориентируясь как на рост, так и на устойчивость.
Семейные офисы
Семейные офисы воплощают наше стремление предоставлять полный спектр индивидуальных услуг по управлению капиталом. Семейные офисы IFB структурированы таким образом, чтобы охватывать все аспекты управления капиталом, включая инвестиционную стратегию, благотворительность, корпоративное управление и образование, что позволяет достигать целей Вашей семьи в отношении капитала точно и последовательно.
Семейный фонд
IFB содействует созданию семейных фондов как способа направить капитал на благотворительные цели и обеспечить долгосрочное влияние, отражающее ценности Вашей семьи. С помощью стратегической филантропии мы помогаем состоятельным частным лицам создать благотворительное наследие, способствующее общественному благу и согласованное с долгосрочными финансовыми целями.
Управление активами
Beaufort Securitisation Holding, мы предлагаем полный комплекс услуг по управлению активами для взыскательных клиентов, которые стремятся к сочетанию доходности и надёжности. Наш подход объединяет глубокое понимание финансовых рынков с персонализированной, ориентированной на клиента методологией, помогая Вам достигать своих финансовых целей.
Просим Вас заполнить наш инвестиционный опросник, чтобы сообщить нам о Ваших финансовых целях и готовности принимать риск. Если Вы хотите обсудить с нами особые потребности, пожалуйста, свяжитесь с нашим директором Бичарой Кабой.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.