Управление капиталом
Сохранение капитала
Офшорное банковское обслуживание и защита активов
Что работает, а что нет
Заметное богатство привлекает претензии. Врачи, разработчики, основатели компаний и руководители высшего звена могут столкнуться с судебным иском и судебным приказом о заморозке или репатриации активов.
Офшорный банковский счёт сам по себе не является защитой. Суд может обязать владельца счёта вернуть средства и привлечь его к ответственности за неуважение к суду, если он этого не сделает.
Защиту обеспечивает структура, созданная до возникновения каких-либо претензий, в которой активами владеет независимый трасти в другой юрисдикции и которая полностью декларирована для целей налогообложения. Если структура создана таким образом, она законна. Если же она создаётся поспешно, когда претензия уже на горизонте, это мошенническая передача имущества, чреватая производством по делу о неуважении к суду.
Наиболее известная комбинация — трастовая структура по праву островов Кука, подчинённое ей общество с ограниченной ответственностью (LLC) и банковский счёт в тщательно выбранной юрисдикции. Ниже изложено, какую функцию выполняет каждый из уровней, и приведены примеры, показывающие его пределы.
Траст на островах Кука
Закон о международных трастах Островов Кука 1984 года (Cook Islands International Trusts Act 1984) делает международный траст труднодоступным для иностранных кредиторов:
- Иностранные судебные решения в отношении траста не подлежат принудительному исполнению; кредитор обязан вновь подать иск в Высокий суд Островов Кука.
- Кредитор должен доказать вне разумных сомнений, что основной целью учредителя было обмануть именно этого кредитора.
- Действуют короткие сроки: перевод, совершённый по истечении более двух лет после возникновения основания для иска кредитора, не считается мошенническим, а иски должны предъявляться в течение одного-двух лет.
Дело: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Учредители перевели средства инвесторов в траст на Островах Кука. Суд США распорядился вернуть средства, однако доверительный управляющий отказался. Апелляционный суд девятого округа подтвердил привлечение учредителей к гражданской ответственности за неуважение к суду, и они были заключены под стражу: невозможность исполнения, созданная ими самими, не была признана оправданием. Средства остались на Островах Кука, а дело завершилось мировым соглашением.
Вывод применим в обоих направлениях. Траст выстоял; лица, которые финансировали его уже после возникновения требования, оказались в тюрьме.
LLC, принадлежащая трасту
Общество с ограниченной ответственностью, принадлежащее трасту, владеет операционными активами, такими как счета и портфели. В обычное время клиент управляет этим обществом. При возникновении претензии доверительный управляющий заменяет его в качестве управляющего, и клиент утрачивает право распоряжаться активами.
Суды США внимательно рассматривают такую смену. Если учредитель сохранял контроль либо передал его лишь после появления претензии, суды считают, что он по-прежнему способен исполнить требование, и привлекают его к ответственности за неуважение к суду, как, например, в деле In re Lawrence (Bankr. S.D. Fla.). Поэтому структура работает лишь тогда, когда контроль действительно находится в руках независимых лиц задолго до любого спора.
Банковский счёт
Третий уровень — банковский счёт. Юрисдикция имеет значение по трём причинам:
- Требуется ли для принудительного исполнения иностранного денежного судебного решения новое судебное разбирательство в местной юрисдикции.
- Защищена ли банковская тайна законом, при том что обязательства по налоговой отчётности сохраняются.
- Насколько эффективен надзор за её банками.
Сравнение банковских юрисдикций
Швейцария. Банковская тайна защищена уголовным законом (статья 47 Закона о банках). Иностранные судебные решения признаются в соответствии с Законом о международном частном праве (статьи 25 и далее) при соблюдении предусмотренных им условий; кредитору не требуется заново рассматривать спор по существу, однако он должен возбудить производство о признании решения.
Лихтенштейн. Иностранные судебные решения подлежат принудительному исполнению лишь в тех случаях, когда это предусмотрено международным договором или принципом взаимности; в отношении денежных решений судов США это не так, поэтому кредитору необходимо заново обращаться с иском в суд Лихтенштейна.
Дубай (DIFC). Суды DIFC применяют собственное законодательство DIFC, основанное на принципах общего права. Чтобы иностранное судебное решение могло быть исполнено в DIFC, оно должно быть предварительно представлено в суды DIFC.
Сингапур. Судебные решения США не подпадают под действие Закона о взаимном исполнении иностранных судебных решений и подлежат принудительному исполнению путём подачи нового иска по общему праву. Открытие счёта нерезидентом сопряжено со значительными трудностями.
Коморские Острова. Страна регистрации банка; офшорные банки на Анжуане имеют лицензию и находятся под надзором AOFA.
Краткое резюме
- Траст на Островах Кука защищает активы от иностранных судебных решений в пределах установленных законом сроков.
- Компания с ограниченной ответственностью (LLC) обеспечивает гибкость в повседневном управлении при условии своевременной передачи контроля в независимые руки.
- Юрисдикция банка определяет, какой объём усилий потребуется кредитору, прежде чем он сможет обратить взыскание на счёт.
- Ничто из этого не защищает структуру, созданную после предъявления требования, или клиента, сохраняющего контроль.
Законно ли это?
Да, при условии, что структура создана до возникновения каких-либо претензий, по законным причинам и с полным раскрытием информации. Офшор не означает освобождения от налогов. Лица, являющиеся налогоплательщиками США (US persons), подают FBAR и форму 8938; каждый клиент ведёт прозрачный учёт, пользуется услугами лицензированных доверительных управляющих и юристов и ничего не скрывает от налоговых органов. Структура защищает от гражданско-правовых претензий, но не от налоговых органов.
Что Вы можете сделать сейчас
- Обратитесь к Вашему консультанту IFB или к опытному юристу в области защиты активов.
- Следует выстраивать структуру с учётом вида актива: недвижимость, бизнес, портфели, цифровые активы или коллекции.
- Выберите банковскую юрисдикцию.
- Раз в год проверяйте структуру с учётом новой судебной практики и Ваших собственных обстоятельств.
- Соблюдайте требования законодательства.
Структура должна быть создана до возникновения спора. Созданная постфактум, она ничего не защищает и порождает собственные риски.
Скачайте нашу презентацию (здесь)
Искусство сохранения капитала: от владения к контролю
Сохранение капитала среди сверхсостоятельных семей выходит за рамки простого накопления активов и превращается в стратегическое искусство, обеспечивающее долговечность и рост состояния на протяжении поколений. Суть этого подхода заключается в смене парадигмы: от стремления к владению — к мастерскому управлению контролем. Такая точная стратегия не только защищает капитал от типичных разрушительных факторов — налогообложения, судебных споров и неэффективного управления, — но и обеспечивает его надёжную передачу из поколения в поколение.
Философия приоритета контроля над правом собственности
Люди с очень крупным состоянием давно осознали, что прямое владение активами сопряжено с неотъемлемыми недостатками: ответственностью, налогообложением и нежелательным вниманием общественности. Вместо этого они стремятся контролировать активы, не неся бремени владения. Такая стратегия позволяет пользоваться такими активами, как элитная недвижимость, яхты и коллекции произведений искусства, сводя к минимуму правовые и финансовые риски, связанные с прямым владением ими.
Трасты: основа контроля над капиталом
Трасты играют важную роль в стратегии сохранения капитала. Выступая в качестве правовой конструкции, они позволяют лицу передать право собственности на свои активы трасту — отдельному юридическому лицу. Такое разделение защищает активы от личных юридических проблем, облегчает налоговое планирование и обеспечивает структурированный способ управления капиталом и его распределения в соответствии с волей учредителя. Отказавшись от права собственности, но сохранив контроль, учредитель обеспечивает управление капиталом в соответствии со своим замыслом, в том числе после своей смерти.
Страхование жизни как стратегический актив
Страхование жизни, которое нередко воспринимается лишь как инструмент финансовой защиты, играет определяющую роль в сложных стратегиях управления капиталом состоятельных клиентов. Полисы с избыточным финансированием, в частности, обеспечивают двойное преимущество: они служат инструментом роста активов с налоговыми преимуществами и средством надёжной передачи капитала. Такие полисы можно структурировать так, чтобы капитал рос в благоприятном налоговом режиме, а при грамотном использовании они позволяют финансировать инвестиции или обеспечивать ликвидность, одновременно гарантируя сохранение наследия страхователя за счёт выплаты по случаю смерти, не облагаемой обычными налогами на наследство.
Семейные фонды: благотворительность с определённой целью
Создание семейных фондов представляет собой ещё один уровень стратегического сохранения капитала. Такие структуры не только отражают филантропические ценности семьи, но и служат эффективным инструментом управления капиталом и формирования наследия. Передавая активы в семейный фонд, сверхсостоятельные лица могут получить существенные налоговые преимущества, сохранить контроль над благотворительной деятельностью и привлечь членов семьи к участию в управлении, обеспечивая передачу семейных ценностей через благотворительные инициативы.
Семейные офисы: выстраивание системы управления капиталом
Центральную роль в реализации этих сложных стратегий играет семейный офис — индивидуально выстроенная структура, отвечающая точным потребностям состоятельных семей. Семейные офисы предоставляют полный комплекс услуг: от управления инвестициями и планирования наследства до налоговой стратегии и консультирования по вопросам благотворительности. Централизуя эти функции, семейные офисы обеспечивают целостный подход к сохранению капитала, согласуя финансовые и правовые стратегии с общими целями семьи.
Реализация стратегии для нескольких поколений
Реализация этих стратегий требует тщательного планирования и понимания взаимосвязи различных правовых и финансовых инструментов. Она предполагает определение чётких целей сохранения капитала, понимание правовых рамок, обеспечивающих достижение этих целей, и привлечение специалистов, в совершенстве владеющих тонкостями управления капиталом состоятельных клиентов.
Коротко
Подход сверхобеспеченных лиц к сохранению капитала свидетельствует об изощрённом понимании механизмов, позволяющих защищать и приумножать состояние на протяжении нескольких поколений. Делая акцент на контроле, а не на владении, используя трасты, страхование жизни, семейные фонды и выстраивая эти стратегии через семейные офисы, они не только защищают свои активы от непосредственных угроз, но и обеспечивают их дальнейший рост и востребованность. Эта методология, при всей её сложности, даёт ценные ориентиры для эффективного сохранения капитала, применимые в той или иной мере всеми, кто стремится обеспечить финансовое наследие для будущих поколений.
Наша структура
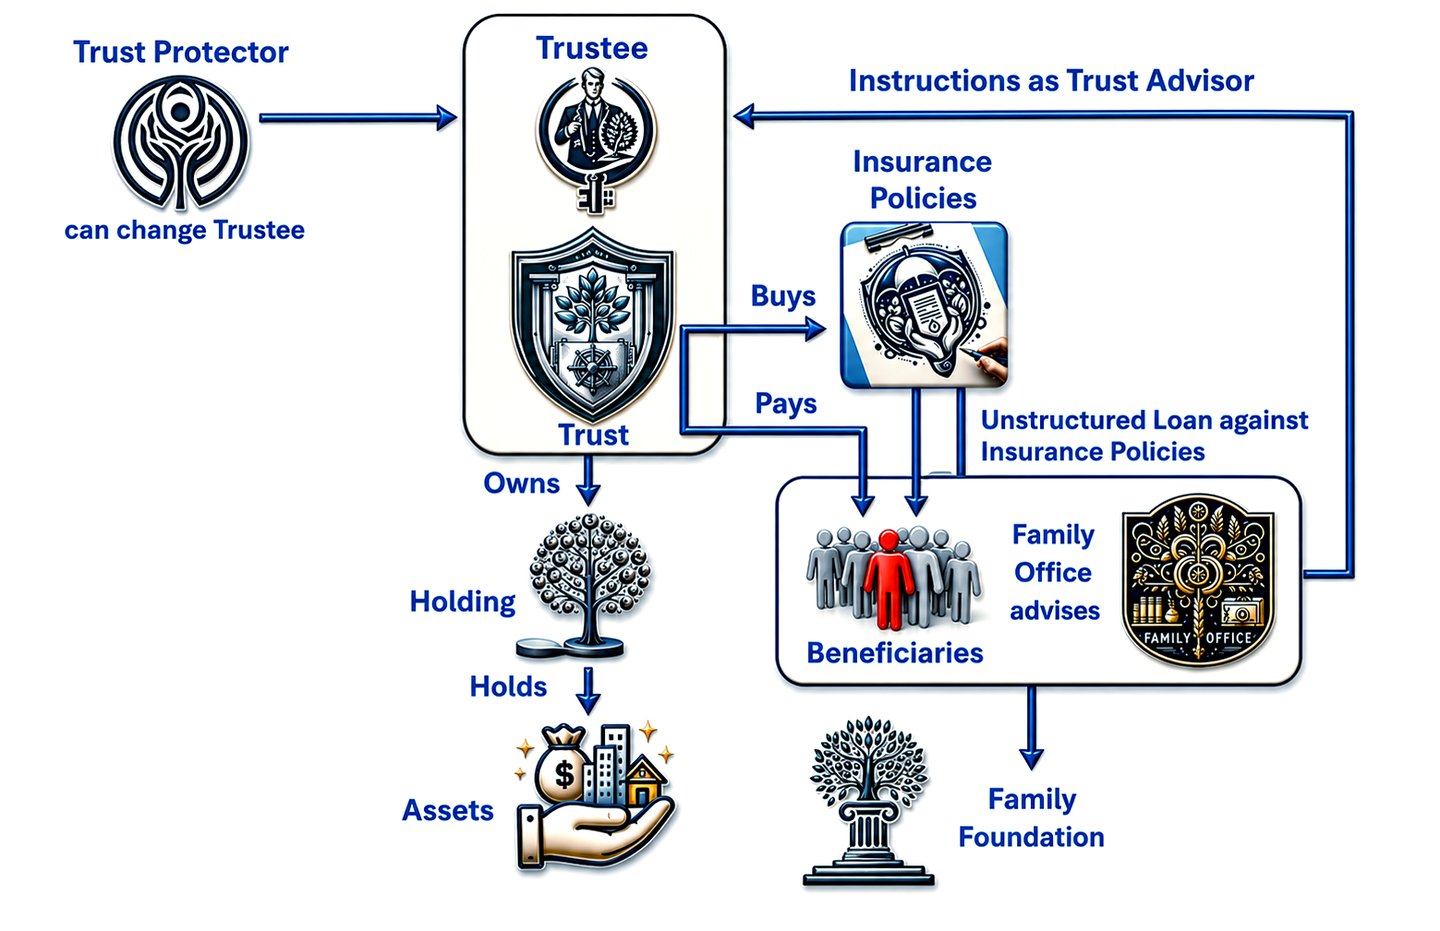
Трасты
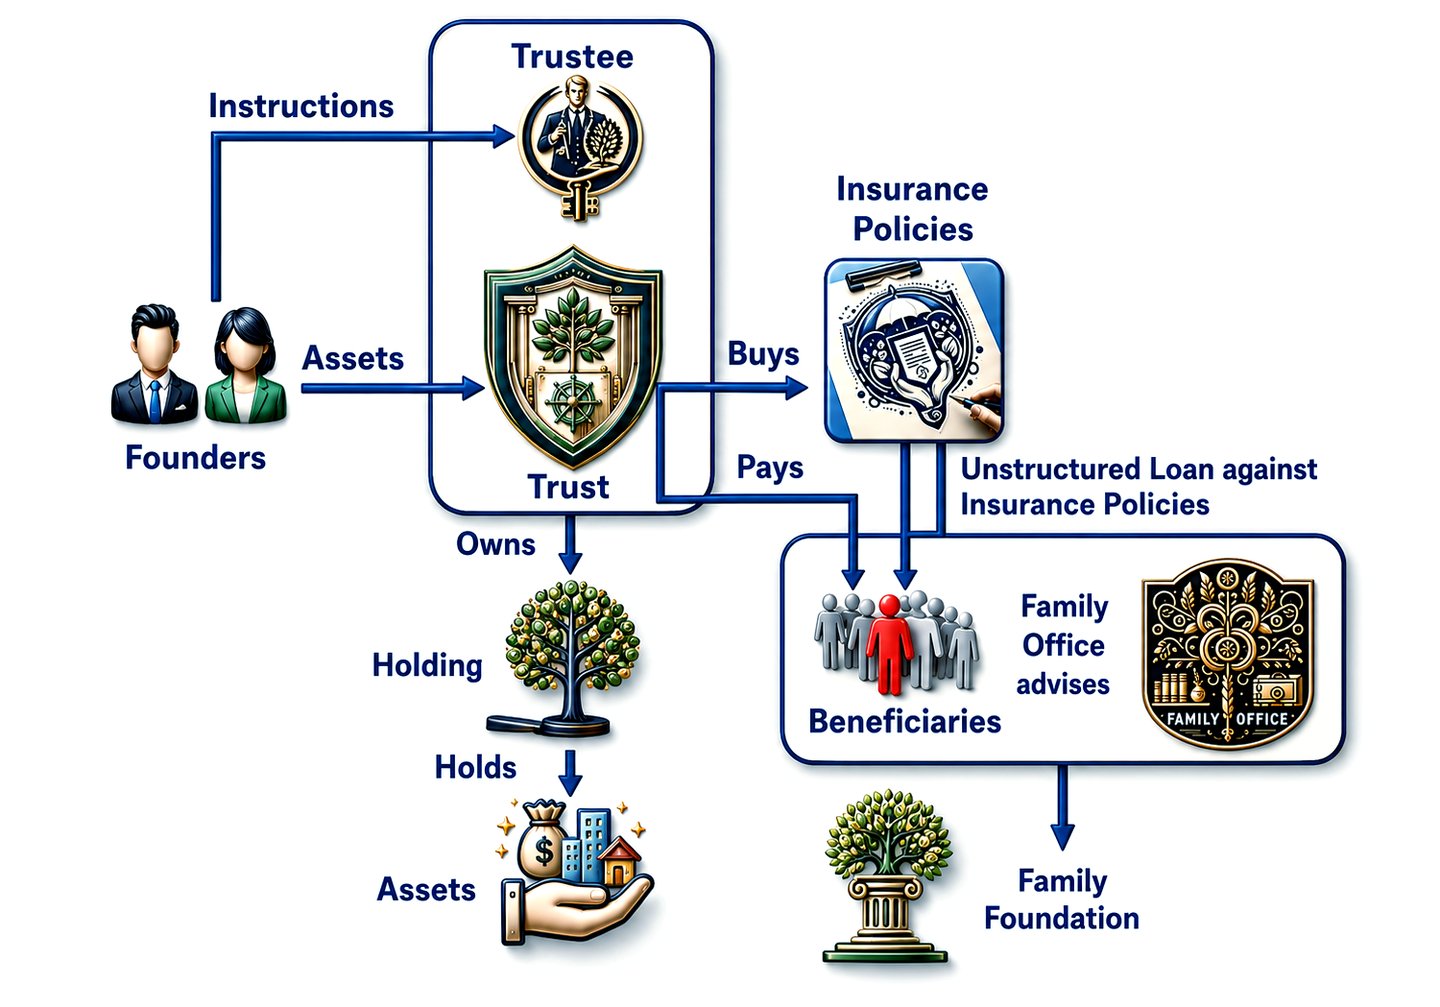
Наши клиенты — состоятельные частные лица (HNWI) — нередко учреждают трасты в различных юрисдикциях мира, чтобы оптимизировать налоговую нагрузку, защитить активы и обеспечить беспрепятственную передачу капитала будущим поколениям. Выбор места учреждения траста зависит от ряда факторов, включая правовые аспекты, налоговые последствия, нормы защиты активов и требования к конфиденциальности.
Активы в портфеле
Типичные места размещения активов зависят от таких факторов, как регуляторная среда, налоговые соображения, законодательство о защите активов и индивидуальные предпочтения. Тем не менее состоятельные частные лица (HNWI) и компании, как правило, выбирают для хранения активов несколько юрисдикций
Семейные офисы
Откройте для себя вершину управления капиталом и индивидуального семейного управления с точки зрения семейного офиса. Семейные офисы, созданные специально для состоятельных частных лиц и их семей, предлагают исключительный подход к сохранению и приумножению капитала на протяжении нескольких поколений. Это пространство, где персонализированные инвестиционные стратегии, планирование наследования и благотворительная деятельность объединяются, формируя наследие, не подвластное времени. Оцените изысканность индивидуально разработанных решений в сфере финансов и управления образом жизни, учитывающих особые потребности тех, кто достиг вершин финансового успеха. Узнайте, как семейный офис может изменить Ваш подход к управлению капиталом, обеспечивая не только сохранение, но и развитие Вашего наследия.
Семейные фонды
Придайте благотворительности долговечную форму с помощью семейного фонда. Семейные фонды, созданные для состоятельных частных лиц и семей, стремящихся направить свой капитал на значимые цели, воплощают саму суть стратегической благотворительности. Войдите в мир, где Ваши ценности определяют будущее, а целенаправленная филантропическая деятельность приводит к устойчивым переменам. Узнайте, как создание семейного фонда позволяет Вам продуманно сформировать наследие, основанное на сострадании, инновациях и общественном прогрессе. Нажмите, чтобы ознакомиться с уникальным сочетанием преимуществ, включая налоговую эффективность, формирование наследия и глубокое удовлетворение от вклада в дело, которое выше личных интересов. Узнайте, как семейный фонд может воплотить Ваше представление о лучшем мире в реальность, направляя Вас на пути к значимой и долговременной благотворительности.
Собственное страхование или полис
Страховые компании, которыми Вы владеете самостоятельно, предлагают ряд продуктов и услуг, ориентированных на состоятельных частных клиентов (HNWI), стремящихся надёжно сохранить и приумножить свои средства. Как правило, такие предложения включают страхование жизни, аннуитеты и иные решения в области управления капиталом. Ниже описано, как страховые компании могут помочь состоятельным частным клиентам сохранить и приумножить средства:
Страхование жизни с выкупной стоимостью
Страхование жизни с накопительной стоимостью — эффективный инструмент управления капиталом и наследственного планирования, обеспечивающий как доступные средства, так и значительную страховую выплату. Помимо традиционного покрытия, оно способствует долгосрочному сохранению капитала, а при размещении в трасте обеспечивает выгоды для нескольких поколений. В статье рассматриваются его ключевые особенности и роль в планировании наследия.
Юридические резервы и страхование
Инвестирование в установленные законом резервы страховых компаний предполагает размещение капитала в обязательные резервы, обеспечивающие исполнение обязательств перед страхователями. Такие инвестиции отличаются надёжностью благодаря регуляторному надзору и могут приносить доход.
IFB является надёжным партнёром для состоятельных (HNWI), очень состоятельных (VHNWI) и особо состоятельных (UHNWI) частных лиц, стремящихся оптимизировать свои налоговые стратегии и сохранить капитал для будущих поколений путём создания трастов и холдингов.
Наш подход выходит за рамки традиционных банковских услуг и охватывает полный спектр решений в области управления капиталом, учитывающих уникальные потребности и цели наших уважаемых клиентов.
- Комплексная финансовая оценка: В IFB мы начинаем сотрудничество с тщательного анализа финансовой ситуации клиента. В ходе подробных обсуждений и оценок, основанных на данных, мы получаем представление обо всём финансовом портфеле клиента, включая активы, обязательства, источники дохода и структуру расходов. Это целостное понимание служит основой для разработки индивидуальной финансовой стратегии, соответствующей финансовым целям клиента, его готовности к риску и долгосрочным задачам.
- Стратегическое налоговое планирование: наша команда опытных финансовых специалистов совместно с юридическими и налоговыми консультантами клиента применяет современные стратегии налоговой оптимизации, направленные на минимизацию налоговых обязательств, связанных с инвестициями, потоками доходов и передачей имущества по наследству. Опираясь на глубокие знания международного налогового законодательства и нормативных требований, мы разрабатываем структурные решения, использующие преимущества благоприятных налоговых юрисдикций, максимизирующие доступные налоговые вычеты и обеспечивающие соблюдение требований соответствующих налоговых органов.
- Индивидуальные трастовые услуги: Трастовые услуги IFB разработаны с учётом сложных потребностей наших состоятельных клиентов в сохранении капитала и планировании правопреемства. В тесном взаимодействии с юридическими консультантами клиента мы содействуем созданию и администрированию индивидуальных трастовых структур, призванных защитить активы, обеспечить плавную передачу капитала между поколениями и гарантировать долгосрочную финансовую безопасность будущих поколений. Наш подход основан на гибкости, прозрачности и тщательном внимании к деталям, что гарантирует соблюдение пожеланий клиента и сохранение его наследия в соответствии с его высокими требованиями.
- Профессиональное управление инвестициями: Опираясь на широкую сеть инвестиционных специалистов и доступ к разнообразным инвестиционным возможностям, IFB предлагает полный комплекс услуг по управлению инвестициями, направленный на оптимизацию доходности при разумном управлении риском. Наши инвестиционные стратегии формируются с учётом риск-профиля клиента, инвестиционного горизонта и финансовых целей, с особым вниманием к сохранению капитала, долгосрочному росту и диверсификации портфеля. Благодаря активному мониторингу, строгой углублённой проверке и динамичному распределению активов мы стремимся обеспечить превосходные инвестиционные результаты и повысить общее финансовое благополучие клиента.
- Комплексное управление капиталом: Исходя из того, что подлинное богатство не сводится к одним лишь финансовым активам, IFB применяет комплексный подход к управлению капиталом, охватывающий все стороны финансовой жизни клиента. Мы тесно взаимодействуем с юридическими и налоговыми консультантами клиента, координируя различные аспекты его финансовых дел, включая недвижимость, деловые интересы, благотворительную деятельность и личное наследие. Объединяя эти элементы в целостную стратегию управления капиталом, мы помогаем клиентам достигать финансовых целей с ясностью, уверенностью и спокойствием.
- Партнёрское сотрудничество: В IFB мы понимаем значение сотрудничества для достижения целей клиентов. Поэтому мы работаем рука об руку с доверенными юридическими и налоговыми консультантами клиента, опираясь на их опыт и знания, чтобы разработать комплексные решения, охватывающие весь спектр финансовых потребностей клиента. Поддерживая атмосферу открытого диалога, взаимного уважения и общей цели, мы обеспечиваем клиентам по-настоящему интегрированное и бесперебойное управление капиталом, выходящее за рамки традиционного банковского обслуживания.
По существу, IFB выступает надёжным союзником и защитником состоятельных частных лиц, стремящихся оптимизировать свои фискальные стратегии и сохранить капитал для будущих поколений с помощью трастов, холдинговых структур и других инструментов. Благодаря приверженности высоким стандартам, добросовестности и ориентации на клиента мы стремимся превзойти ожидания наших клиентов и помочь им достичь наиболее амбициозных финансовых целей.
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.