
Монетизация SBLC и BG?
1. Основной принцип (не подлежит обсуждению)
SBLC и BG не предназначены для монетизации.
Это условные кредитные инструменты, а не инструменты обеспечения ликвидности.
Любое утверждение о том, что они являются «эквивалентом денежных средств», «пригодны для финансирования» или «подлежат прямой монетизации», структурно неверно с точки зрения общепринятой банковской практики.
2. Что означает «монетизация» на практике
В законных контекстах «монетизация» не означает:
- Конвертация инструмента в денежные средства.
- Продажа.
- Привлечение средств под него при отсутствии базового обязательства.
Это может означать только следующее:
- Использование инструмента в качестве обеспечения по отдельной кредитной линии.
3. Законные ситуации, в которых допускается ограниченная монетизация
3.1 Залоговое обеспечение кредитных линий (редко, под контролем)
Первоклассный SBLC или BG может приниматься в качестве кредитного усиления лишь в следующих ограниченных случаях:
- Выпущено G-SIB или банком первой категории (Tier-1)
- Полностью передана по MT760
- Без оговорок, безусловный, безотзывный
- Целевое назначение соответствует базовой сделке
- Хранится под банковским контролем на межбанковской основе
Возможные результаты:
- Кредитная линия для финансирования оборотного капитала
- Транш проектного финансирования
- Линия торгового финансирования
Коэффициент финансирования: устанавливается в каждом случае индивидуально и существенно ниже номинальной стоимости.
3.2 Внутреннее банковское финансирование (использование в замкнутой системе)
В рамках внутренних процедур банки могут:
- Признание SBLC/BG в качестве инструмента снижения риска
- Снижение требований к капиталу (режим Basel III)
- Поддержка лимитов межбанковского риска
Для клиента это не является монетизацией.
Это оптимизация баланса для банка.
3.3 Структурированные операции торгового финансирования
В строго структурированных торговых потоках:
- SBLC обеспечивает покрытие платёжного риска
- Финансирование осуществляется под товары, контракты, дебиторскую задолженность
- Инструмент является лишь вторичным обеспечением
Денежные средства формируются за счёт:
- Движение торговых потоков
- Но не сам SBLC
4. Что категорически не является законной практикой
4.1 «Программы монетизации SBLC»
Признаки мошенничества:
- Обещанное финансирование в размере 70–90%
- Отсутствие базовой сделки
- Офшорные специальные проектные компании
- Предварительные комиссии за «вход», «блокировку» или «активацию»
- Утверждения о «денежных выплатах против инструмента без права регресса»
4.2 Сдача SBLC/BG в аренду для привлечения денежных средств
Признанного вторичного рынка не существует для:
- Лизинг
- Аренда
- Продажа
Любое такое предложение противоречит следующему:
- Условия, на которых был выпущен инструмент
- Ковенанты банка-эмитента
- Стандарты AML и KYC
4.3 Предъявление требования по инструменту при отсутствии неисполнения
Требование по SBLC или BG может быть предъявлено только:
- При наступлении определённого и документально подтверждённого дефолта
- В строгом соответствии с текстом
Любое «требование платежа до наступления дефолта» является мошенническим.
5. Стратегический вывод
- SBLC и BG — инструменты передачи риска, а не инструменты финансирования
- Легитимная «монетизация» носит исключительный и консервативный характер и контролируется банком
- Розничные, брокерские или офшорные схемы «монетизации» однозначно ложны
- Если целью является получение денежных средств, надлежащим инструментом является кредит, а не гарантия
6. Суть в одном предложении
Если бы SBLC или BG можно было свободно монетизировать, банки никогда не выдавали бы кредиты.
Одно это решает вопрос.
SBLC или BG для монетизации — как работает мошенническая схема
Так называемый «запрос на монетизацию» предполагает предоставление либо банковской гарантии, либо резервного аккредитива, тщательно подготовленных в требуемой формулировке, на суммы до нескольких миллиардов, якобы обеспеченные реальными денежными средствами на счетах Sumitomo Japan или других уважаемых учреждений. Эти инструменты предлагаются как годовые обязательства с условием автоматического продления, позволяющим сохранять их действие до десяти лет.
В документе упоминается прежняя сделка при поддержке Sumitomo, предназначенная для обеспечения крупных проектов в Японии и Китае: от современных больниц до значимого культурного центра. Подчёркивается, что такие гарантии или SBLC по своей природе привязаны к конкретному проекту и имеют индивидуальную формулировку, исключающую их произвольный повторный выпуск. В предложении утверждается, что в соответствии с внутренними протоколами инструменты выпускаются «на бумажном носителе», чтобы избежать задержек, присущих переводам через SWIFT при зарубежных сделках.
Предписываемый порядок включает подачу предложения, последующую углублённую проверку контрагента и, наконец, получение бумажного экземпляра инструмента, направленного «по защищённой электронной почте и банковской курьерской службой», при этом часть средств возвращается «учреждению»-эмитенту. Опора на устаревшие бумажные процедуры и двусмысленную финансовую терминологию безусловно вызывает серьёзные опасения.
Если говорить предельно просто, такая мошенническая схема, как правило, действует следующим образом:
1. Изготовление поддельных документов:
Мошенник предъявляет поддельную банковскую гарантию или SBLC: подобие обязательства банка, которое выглядит официально и изобилует сложными юридическими формулировками. Он утверждает, что этот документ обеспечен реальными денежными средствами на действующем банковском счёте, хотя в действительности таких средств не существует.
2. Заманчивые обещания:
Мошенник утверждает, что при должной формулировке этот документ можно «монетизировать». Иными словами, он предлагает использовать его, чтобы получить или обеспечить крупную сумму средств для проекта. Предложение нередко содержит такие детали, как очень крупная сумма (например, до нескольких миллиардов), что придаёт ему видимость исключительной выгодности.
3. Процесс и срочность:
Они описывают внешне эффективный процесс: быстрый выпуск документа (иногда в течение 24 часов) и отправка бумажного экземпляра банковской курьерской почтой. Эта срочность и сочетание цифровой и физической доставки призваны создать впечатление законности и надёжности.
4. Крючок:
Когда Вас убедили впечатляющие формулировки и репутация упомянутого банка (например, Sumitomo), Вас могут попросить оплатить комиссии, предоставить обеспечение или тем или иным образом передать средства. Цель — заставить Вас поверить, что Вы вот-вот получите очень ценный финансовый инструмент.
5. Развязка:
В конечном счёте, когда Вы пытаетесь проверить документ в банке или использовать его в качестве обеспечения, выясняется, что он не является подлинным. Средств никогда не существовало, а инструмент был подделкой, созданной исключительно для того, чтобы побудить Вас расстаться со своими деньгами.
Таким образом, мошенническая схема строится на привлекательности сложного финансового инструмента и на доверии, которое люди испытывают к известным названиям банков. Витиеватые и внушительные формулировки призваны скрыть поддельный характер документа и побудить жертву к платежам или решениям, основанным на ложных обещаниях лёгкой монетизации.
Данное пояснение излагает схему в доступной форме и показывает, как заманчивые обещания и вводящая в заблуждение документация в совокупности позволяют обмануть жертву.
Подробно
1. Неопределённость в классификации инструментов
Банковская гарантия и SBLC:
В предложении утверждается, что банковская гарантия и SBLC — это «по сути один и тот же инструмент». В действительности, хотя оба служат средствами повышения кредитного качества и, как правило, являются независимыми обязательствами, они подчиняются разным сводам правил — URDG 758 для гарантий по требованию, ISP98 или UCP 600 для резервных аккредитивов — и разным правовым традициям. Такое смешение может привести к неверному толкованию обязательств и повлиять как на возможность их принудительного исполнения, так и на оценку рисков.
Гибкость формулировок:
Возможность формулировать инструмент по усмотрению лица, монетизирующего его, пусть и в рамках банковских протоколов, создаёт риск появления нестандартных или неоднозначных положений. Отступления от устоявшихся формулировок могут снизить ясность и юридическую силу инструмента, а также нарушить регуляторные требования.
2. Финансовые основы и заявления об источниках финансирования
«Обеспечение наличными» и кредитные линии:
В предложении подчёркивается, что до 1,3 млрд евро обеспечены «реальными счетами, подкреплёнными наличными денежными средствами», в отличие от кредитных линий. Данная формулировка изначально неоднозначна. Понятие «обеспечение наличными» не является стандартным в современной банковской практике, где, как правило, используются резервы в электронной форме и аудированная ликвидность. Такая формулировка может вызвать сомнения в достоверности обеспечивающих средств и тем самым подорвать доверие регуляторов и контрагентов.
Вопросы регуляторного и аудиторского следа:
Отсутствие традиционной кредитной линии может означать, что средства обособлены нестандартным или непрозрачным образом. Это может осложнить как внутренний, так и внешний аудит, а также вызвать вопросы в связи с требованиями к достаточности капитала и ликвидности, устанавливаемыми финансовыми органами.
3. Положения о сроках и продлении
Срочный вклад с автоматической пролонгацией:
Эти инструменты описываются как годовые лимиты с автоматическим продлением на срок до 10 лет. Столь длительный срок в сочетании с автоматическим продлением сопряжён с рядом рисков:
- Изменения в регулировании: банковское регулирование и международные финансовые стандарты подвержены изменениям; инструмент, составленный в соответствии с действующими протоколами, может не оставаться соответствующим им в течение длительного периода.
- Рыночные условия: изменение рыночных условий в течение десяти лет может сделать фиксированные условия экономически нецелесообразными или чрезмерно рискованными.
- Договорная неопределённость: автоматическое продление требует чётких условий расторжения или пересмотра. Без строгих гарантий стороны могут оказаться связанными невыгодными условиями.
4. Банк-эмитент и географические аспекты
Использование Sumitomo Japan (Токио):
Хотя Sumitomo является авторитетным учреждением, указание конкретного отделения порождает ряд вопросов:
- Юрисдикционное соответствие: инструмент должен отвечать требованиям банковского регулирования Японии, которые могут отличаться от международных или иностранных регуляторных режимов. Это может создавать сложности для иностранных участников, монетизирующих инструмент.
- Углублённая проверка контрагента: из предложения не ясно, были ли операционные возможности и регуляторный статус филиала независимо проверены применительно к сделкам такого уровня риска.
5. Процедурные уязвимости при использовании бумажных документов
Гибридная методика передачи:
Методика предполагает отправку подтверждения по «защищённой электронной почте» с последующей отправкой бумажного экземпляра банковской курьерской службой. Такой гибридный подход подвергает операцию ряду рисков:
- Риски физической безопасности: бумажные экземпляры по своей природе подвержены утрате, краже или повреждению при транспортировке. В отличие от цифровых инструментов, передаваемых по защищённым сетям с возможностью аудита (например, SWIFT), физические документы не оставляют неизменяемого электронного следа.
- Сложности верификации: Хотя в предложении утверждается, что верификацию можно осуществлять «по телефону, электронной почте или письмом», эти способы не обеспечивают надёжного аудиторского следа и мгновенного подтверждения, которые дают современные электронные системы.
- Устаревшая практика: настойчивое требование использовать бумажные экземпляры «поскольку внутри не требуются сообщения SWIFT» свидетельствует об опоре на устаревшие процессы. В настоящее время отсутствие SWIFT или аналогичных механизмов электронного клиринга может быть расценено как несоответствие современным стандартам безопасности и нормативным требованиям.
- Проблемы цепочки хранения: при отсутствии строгой и защищённой от вмешательства цепочки хранения законность и подлинность физического документа могут быть поставлены под сомнение, что способно привести к спорам или даже к мошенническим изменениям.
- Последствия для трансграничных операций:
Бумажные экземпляры, направленные вне традиционной банковской системы, могут вызывать затруднения в международном правовом контексте. Физическая форма инструмента может осложнить трансграничное признание и принудительное исполнение, особенно при возникновении расхождений между цифровым подтверждением и бумажным документом.
6. Углублённая проверка контрагента и снижение рисков
Недостаточные меры защиты:
В предложении описан процесс углублённой проверки контрагента (DD) для монетизаторов; однако с учётом масштаба сделки процедуры представляются поверхностными. Не упомянуты:
- Независимая проверка: аудит третьими сторонами или независимое подтверждение наличия средств не рассматриваются.
- Меры по противодействию отмыванию денежных средств (AML): надёжные процедуры AML и KYC имеют решающее значение, особенно когда речь идёт о крупных суммах и международных участниках.
- Юридическая экспертиза: отсутствие чётко определённой процедуры юридической экспертизы может привести к непредвиденным договорным обязательствам или нарушениям регуляторных требований.
- Операционные риски:
Использование нескольких каналов связи (защищённая электронная почта, курьерская доставка, телефон) сопряжено с операционными рисками. Недопонимание или задержки в любом из этих каналов могут сорвать сделку и повлечь для сторон репутационные и финансовые потери.
Таким образом, предложение демонстрирует существенные уязвимости: от неоднозначной классификации инструмента и устаревших процессов, основанных на бумажных документах, до возможного конфликта интересов и опасений в части соблюдения регуляторных требований. Применение современных, электронно верифицируемых и стандартизированных процедур в сочетании с усиленной углублённой проверкой контрагента позволило бы снизить многие из этих рисков и лучше привести сделку в соответствие с современной передовой практикой международных финансов.
SBLC и BG для монетизации?
SBLC и банковские гарантии по своему замыслу являются инструментами абсолютного обязательства, обеспечивающими доступность полной номинальной суммы по первому требованию. Если собственной кредитоспособности заявителя недостаточно, банк-эмитент, как правило, требует обеспечения в виде денежных средств или ценных бумаг в размере до 100% номинальной стоимости. Однако если обеспечить такие инструменты ценными бумагами на 100% (с учётом соответствующих банковских комиссий) лишь для того, чтобы затем обратиться к стороннему монетизатору, который может предложить лишь 80% стоимости инструмента, экономический смысл такой схемы утрачивается.
Неэффективность избыточного обеспечения и монетизации с дисконтом
Эффективность использования капитала и альтернативные издержки
Когда субъект обязан передать в залог 100% стоимости инструмента и нести дополнительные банковские расходы, он фактически замораживает активы на сумму, равную полной номинальной стоимости. Если при этом монетизатор предлагает лишь дисконтированную ликвидную стоимость, например 80%, субъект по сути жертвует 20% стоимости инструмента, а с учётом комиссий — и больше. Такая практика равносильна неэффективному использованию капитала, поскольку замороженные активы могли бы приносить более высокий доход при ином размещении. Альтернативные издержки здесь весьма существенны: средства, связанные в обеспечении, недоступны для альтернативных инвестиций с более выгодным соотношением риска и доходности.
Дисбаланс между риском и доходностью
С точки зрения управления рисками такая схема создаёт присущий ей дисбаланс. Выпуская SBLC или гарантию, банк принимает на себя условное обязательство, которое полностью покрывается 100-процентным обеспечением. Однако если инструмент впоследствии монетизируется с дисконтом, сторона, предоставившая обеспечение, не возвращает полную стоимость переданных активов. По сути, она несёт не только риск базовой сделки, но и скрытый убыток, обусловленный разницей между предоставленным обеспечением и полученными от монетизации средствами. Этот дисбаланс подрывает экономическую обоснованность всей сделки, поскольку фактическая стоимость получения ликвидности таким путём значительно превышает выгоды от неё.
Избыточность в финансовом инжиниринге
Во многих отношениях предоставление избыточного обеспечения по инструменту лишь для его последующей монетизации с дисконтом оказывается неоправданным применением финансового инжиниринга. Изначальная цель предоставления обеспечения — гарантировать платёж или исполнение обязательств в полном объёме. Однако если затем для превращения этой гарантии в денежные средства привлекается третья сторона, а полученная сумма составляет лишь 80% номинальной стоимости инструмента, возникает ненужное промежуточное звено, ведущее к потере стоимости. Преимущества полного обеспечения обязательств по инструменту сводятся на нет, поскольку в денежной форме реализуется лишь часть его номинальной стоимости. Расходы, связанные с предоставлением обеспечения и уплатой комиссий, фактически сводят на нет любую потенциальную финансовую выгоду от такой структуры.
Иллюстративные примеры
Пример 1: международное торговое финансирование
Рассмотрим экспортёра, которому необходим SBLC на сумму 1 000 000 USD для обеспечения платежа зарубежного покупателя. Банк импортёра требует залогового депозита в размере 1 000 000 USD, а также банковских комиссий за выпуск SBLC. Если затем экспортёр попытается монетизировать этот инструмент через специализированного финансового посредника, предлагающего ставку монетизации 80%, он получит лишь 800 000 USD в виде ликвидных средств. В таком случае экспортёр задействовал активы стоимостью 1 000 000 USD (плюс комиссии), но возвращает лишь 80% этой стоимости, что означает потерю 20% эффективности использования капитала.
Пример 2: гарантия исполнения строительного контракта
От строительной компании может потребоваться обеспечить банковскую гарантию на сумму £500 000 в подтверждение надлежащего исполнения обязательств перед застройщиком. Компания должна предоставить обеспечение в полном размере £500 000 и уплатить причитающиеся банковские комиссии. Если компания по какой-либо причине решит монетизировать эту гарантию, например для высвобождения оборотного капитала, сторонний монетизатор может предложить лишь £400 000. В таком случае компания несёт немедленную потерю стоимости, поскольку не весь объём её обеспечения конвертируется в эквивалентную ликвидность, что делает весь процесс экономически несостоятельным.
Пример 3: гарантия исполнения обязательств в рамках совместного предприятия
В рамках совместного предприятия одна из сторон может быть обязана предоставить банковскую гарантию на сумму 750 000 EUR. Для обеспечения этого инструмента сторона передаёт в залог ценные бумаги на сумму 750 000 EUR и, кроме того, несёт дополнительные расходы на комиссии. Если попытка монетизации через стороннюю структуру приводит к конвертации в ликвидные средства на уровне 80%, возвращается лишь 600 000 EUR. Это расхождение показывает неэффективность такого подхода: организация фактически пожертвовала потенциальной стоимостью капитала в размере 150 000 EUR (без учёта комиссий) лишь ради доступа к средствам, которые могли бы быть распределены или использованы более эффективно.
Альтернативные подходы
Альтернативные решения:
- Прямые кредитные линии: Вместо использования SBLC для обеспечения ликвидности организации могут рассмотреть возможность согласования прямых кредитных линий или овердрафтов, не требующих полного обеспечения и тем самым сохраняющих эффективность использования капитала.
- Секьюритизация на более выгодных условиях: Если монетизация необходима, поиск схем со значительно менее обременительной ставкой дисконтирования — за счёт повышения кредитного рейтинга или более благоприятной рыночной конъюнктуры — может улучшить совокупную доходность.
- Структурированное управление обеспечением: применение методов динамического управления обеспечением для корректировки уровня защиты в реальном времени может частично снизить неэффективность, однако принципиальное расхождение между стоимостью обеспечения и монетизируемой стоимостью сохраняется.
Хотя SBLC и банковские гарантии незаменимы для обеспечения безусловного финансового обязательства, их структурирование со 100%-м залоговым обеспечением плюс комиссии с целью последующей монетизации с дисконтом (например, 80%) экономически неоправданно. Такой подход неэффективно использует капитал, создаёт дисбаланс между риском и доходностью и вводит избыточные финансовые слои, которые в конечном счёте снижают чистую выгоду.
Регуляторные и правовые ограничения, применимые к выпуску SBLC, их обеспечению и монетизации кредитного потенциала
1. Правовая основа регулирования SBLC
Резервные аккредитивы являются документарными аккредитивными инструментами, регулируемыми преимущественно:
- ISP98 (Международная практика по резервным аккредитивам, публикация ICC № 590) или, в качестве альтернативы,
- UCP 600 (Унифицированные правила и обычаи для документарных аккредитивов, публикация ICC № 600) – при наличии прямого указания.
В рамках обоих режимов SBLC представляет собой безотзывное, независимое и документарное обязательство эмитента (правило 1.06 ISP98). Он не является инструментом финансирования, обращающейся ценной бумагой или заменой капитала на балансе.
Банк-эмитент производит платёж только против соответствующего условиям представления документов, как правило, заявления о том, что заявитель допустил неисполнение по основному обязательству. ISP98 и UCP 600 не допускают выпуск в целях создания рычага, монетизации или привлечения капитала.
2. Достаточность капитала и пруденциальное регулирование
Все международно активные банки, выпускающие SBLC, подчиняются следующим требованиям:
- Рамочные требования к капиталу Basel III (Базельский комитет по банковскому надзору),
- Внедрение на национальном уровне через такие регуляторы, как Федеральная резервная система, ЕЦБ, PRA, FINMA и другие.
В соответствии с Basel III:
- SBLC представляет собой внебалансовое обязательство.
- К такому обязательству применяется кредитный конверсионный коэффициент (CCF) в рамках стандартизованного подхода — 100% для финансовых резервных аккредитивов (прямых заменителей кредита), 50% для резервных аккредитивов и гарантий, связанных с исполнением обязательств, — что преобразует его в экспозицию, взвешенную с учётом риска.
- Банк-эмитент обязан резервировать капитал под данную позицию.
Следовательно, банк не может выпускать SBLC, не имея либо:
- Денежное обеспечение, либо
- Полностью обеспеченная позиция со сниженным уровнем риска, подкреплённая приемлемым обеспечением или финансовой устойчивостью баланса.
Выставление необеспеченных SBLC на сумму от 500 млн USD до нескольких миллиардов немедленно привело бы к нарушению нормативов достаточности капитала и надзорных лимитов.
3. Правила в отношении обеспечения и кредитного риска
В соответствии со стандартной кредитной политикой и требованиями регуляторного аудита:
- Заявители на получение SBLC должны предоставить первичное обеспечение, приемлемое в соответствии с внутренней моделью кредитного риска банка.
- Критерии приемлемости обеспечения определены строго и исключают спекулятивные активы, будущие требования и обещания третьих лиц.
- Обеспечение должно быть юридически исполнимым, надлежащим образом оформленным (с приобретением обеспечительных прав) и иметь прочную юрисдикционную основу.
Надлежащая кредитная практика исключает выпуск SBLC на основании ожидаемого последующего финансирования, участия инвесторов или монетизации после выпуска.
4. Обязательства по противодействию отмыванию денег и KYC
Выпуск SBLC и связанное с ним финансирование регулируются:
- Рекомендации FATF,
- Директивы ЕС по ПОД / Закон США о банковской тайне и аналогичные режимы.
Запросы, связанные с:
- Логика кругового финансирования,
- Инструменты, выпущенные без лежащей в их основе торговой сделки или обязательства,
- попытки превратить гарантии в эквиваленты денежных средств,
относятся к признакам повышенного риска в соответствии с типологическими рекомендациями по AML.
Действующая служба комплаенс не одобрит подобные структуры.
5. Ограничения по соотношению суммы кредита и стоимости обеспечения при финансировании под SBLC
Если кредитор принимает SBLC в качестве средства повышения кредитного качества, SBLC рассматривается как инструмент снижения риска, а не как основное обеспечение.
В соответствии с внутренней политикой управления кредитным риском и в условиях регуляторного контроля:
- Соотношение суммы кредита и стоимости залога является консервативным и определяется индивидуально в каждом случае.
- Блокирование, маржинирование и ограничения по рейтингу эмитента дополнительно снижают фактическую ликвидность.
- Комиссии, дисконтирование и отчисления на покрытие требований к капиталу существенно уменьшают чистую выручку.
Нормативного механизма для предоставления кредита в размере 100% под SBLC, равно как и кредитной линии в размере 100%, основанной на нём, не существует.
6. Запрет на структуры со «100-процентным финансированием»
Понятия:
- «поставщики 100-процентного финансирования»,
- «полностью обеспеченный денежными средствами SBLC, выпущенный для получения 100% финансирования»,
- или «инвесторы, финансирующие под гарантии без обеспечения»,
не существуют в регулируемой финансовой сфере.
Такие конструкции нарушали бы:
- Basel III,
- Законодательство о банковском надзоре,
- Внутреннее управление кредитными рисками,
- Надзор со стороны аудиторов и регуляторов.
Учреждения, допускающие такое поведение, рискуют подвергнуться надзорным санкциям вплоть до лишения банковской лицензии.
7. Экономическая нецелесообразность
Даже если отвлечься от регуляторной невозможности, экономика такой схемы принципиально несостоятельна:
- SBLC, обеспеченные денежными средствами, замораживают капитал.
- Финансирование под их залог предоставляется лишь в части их стоимости.
- Чистая ликвидность после вычета комиссий, маржи и стоимости капитала уступает прямому заимствованию под обеспечение активами.
По этой причине добросовестные корпоративные клиенты не прибегают к таким структурам.
Итак:
- SBLC являются условными гарантиями, регулируемыми правилами ICC.
- Их выпуск жёстко ограничен требованиями Basel III и национальных регуляторов.
- Они должны быть заранее обеспечены заявителем.
- Финансирование под их залог является частичным, консервативным и второстепенным.
- Подобные структуры не являются законными и не могут быть исполнены в рамках международной банковской системы.
Любое серьёзное обсуждение финансирования должно начинаться с подтверждаемых активов, аудированной финансовой отчётности и законной базовой сделки, требующей усиления кредитного качества.
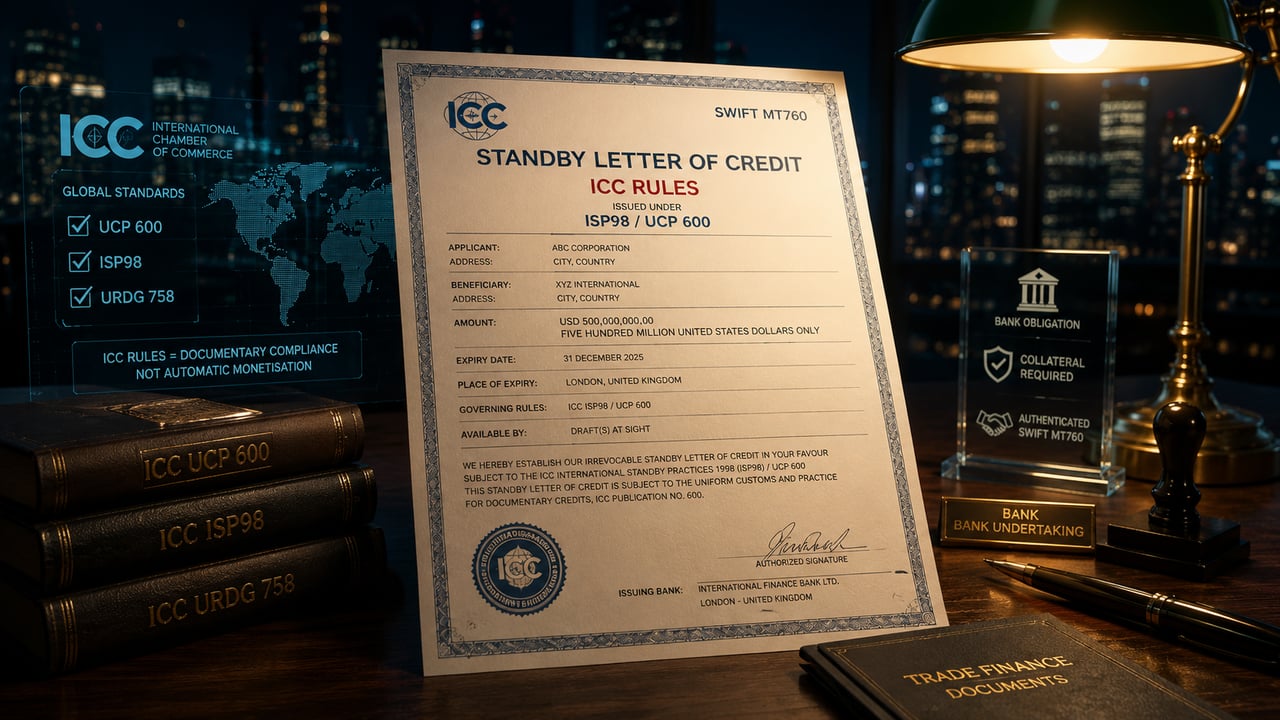
Могут ли банки выпускать SBLC или банковские гарантии, регулируемые правилами ICC, без коммерческой сделки?
Опасная полуправда о «финансовых SBLC»
Одно из наиболее устойчивых заблуждений на рынке резервных аккредитивов и банковских гарантий состоит в утверждении, будто банки могут выпускать SBLC или гарантии «по правилам ICC» без какой-либо реальной коммерческой сделки, лишь для создания ликвидности, привлечения средств или обеспечения монетизации третьими лицами.
Это утверждение внешне правдоподобно, но по существу крайне опасно.
Верно, что не каждый SBLC или гарантия по требованию обязательно обеспечивает поставку товаров, сырьевой контракт или обычную экспортно-импортную операцию. Финансовые резервные аккредитивы, гарантии исполнения, тендерные гарантии, гарантии возврата авансового платежа, гарантии платежа, а также гарантии, обеспечивающие кредиты или договорные обязательства, — всё это признанные инструменты международной банковской практики.
Однако неверно утверждение, будто правила ICC превращают экономически пустой инструмент в банковски приемлемое обеспечение, переуступаемую ликвидность или монетизируемый капитал.
Правила ICC регулируют документарное обязательство. Они не подтверждают коммерческое содержание сделки, кредитоспособность заявителя, обеспечение, лежащее в основе инструмента, или правомерность предполагаемого использования.
Правила ICC регулируют форму, а не экономическое содержание
Резервные аккредитивы и гарантии по требованию могут выпускаться в соответствии с международно признанными сводами правил, включая ISP98, UCP 600 и URDG 758.
Эти правила имеют существенное значение. Они определяют порядок предъявления требований, проверки документов, урегулирования расхождений и действия независимого платёжного обязательства.
Однако правила ICC не дают ответа на более фундаментальные банковские вопросы:
- Кто является заявителем?
- Кто является бенефициаром?
- Какое обязательство обеспечивается?
- Какова законная цель инструмента?
- Какое обеспечение или механизм возмещения поддерживает банк-эмитент?
- Имеет ли заявитель подтверждённый источник средств?
- Соответствует ли операция требованиям AML, санкционным и банковским нормам, требованиям к капиталу и пруденциальным нормативам?
- Примет ли регулируемый банк-получатель данный инструмент в качестве обеспечения?
Документ может быть составлен в соответствии с правилами ICC и при этом оставаться коммерчески бесполезным, юридически дефектным или мошенническим по существу.
Независимость не означает отсутствия цели
Ключевой особенностью SBLC и гарантий по требованию является их независимость от основного контракта. Банк-эмитент не разрешает коммерческий спор между заявителем и бенефициаром. Он проверяет требование и необходимые документы в соответствии с условиями инструмента.
Этот принцип независимости нередко используется недобросовестно.
Организаторы мошеннических схем нередко утверждают, что, поскольку SBLC не зависит от базового контракта, реальная сделка не требуется. Это неверно.
Независимость означает, что платёжное обязательство банка носит документарный характер. Это не означает, что инструмент может быть выпущен без реального заявителя, реального бенефициара, реального обязательства по возмещению, законной цели и приемлемого кредитного риска.
Правильное разграничение простое:
- Банк не обязан проверять товар или исполнять контракт.
- Банк по-прежнему обязан оценить банковский риск, риск заявителя, цель бенефициара, источник средств, обеспечение и регуляторные последствия.
Независимое обязательство не является экономически бесхозным инструментом.
Финансовые резервные аккредитивы являются легитимным инструментом
В финансовом SBLC как таковом нет ничего неправомерного.
Финансовый резервный аккредитив может обеспечивать:
- погашение кредита;
- платёж в рамках операции с ценными бумагами;
- обязательства по аренде;
- обязательства по проектному финансированию;
- обязательства по внесению маржи или обеспечения;
- исполнение обязательств по крупному контракту;
- риск, связанный с авансовыми платежами;
- обязательство материнской компании или группы;
- регулируемая структура кредитной поддержки.
В таких случаях SBLC может не иметь связи с перемещением товаров. Это не делает его мошенническим.
Решающий вопрос состоит в том, обеспечивает ли SBLC реальное, законное, документированное обязательство, прошедшее кредитную оценку.
Финансовый резервный аккредитив легитимен, если он выпущен в надлежащих банковских рамках. Он вызывает подозрения, когда продвигается как самостоятельный инструмент финансирования, оторванный от кредитного анализа, контроля над обеспечением и реального регуляторного содержания.
Для гарантий по требованию также не требуется торговая сделка с товарами
Гарантии по первому требованию, выпущенные в соответствии с URDG 758, могут обеспечивать различные виды обязательств. Они не ограничиваются сделками с сырьевыми товарами или документарными операциями в торговле.
Гарантия по требованию может обеспечивать исполнение обязательств, платёж, участие в тендере, возврат авансовых платежей, гарантийные обязательства либо иные договорные риски.
И здесь проблема заключается не в отсутствии поставки товара.
Проблема возникает, когда так называемая банковская гарантия преподносится как передаваемый актив, который можно приобрести, сдать в аренду, передать в залог, дисконтировать или монетизировать без проведения банком-получателем собственного кредитного анализа и проверки на соответствие требованиям комплаенс.
Ни одно правило ICC не обязывает банк кредитовать под гарантию лишь на том основании, что она описана как регулируемая правилами ICC.
«Выпущен банком для собственного финансирования» – суть вопроса
К утверждению о том, что банки выпускают SBLC или банковские гарантии «для собственного финансирования», следует относиться с особой осторожностью.
Если банк выпускает инструмент для собственных целей финансирования, операция перестаёт быть обычным торговым финансированием клиента. В экономическом отношении она может представлять собой банковское заимствование, привлечение депозитов, выпуск ценных бумаг, структурированное финансирование либо создание условного обязательства.
Это влечёт за собой регуляторные последствия.
Банк не может просто создать SBLC или гарантию, объявить её регулируемой правилами ICC и рассматривать как бесплатный инструмент финансирования. Банковское обязательство — это балансовая или внебалансовая позиция, подверженная риску. Оно влияет на капитал, ликвидность, лимиты крупных рисков, порядок бухгалтерского учёта, концентрацию рисков и регуляторную отчётность.
Проще говоря: формулировки ICC не освобождают банк от соблюдения банковского законодательства.
Обеспечение денежными средствами не означает автоматической банковской приемлемости
Выражение «полностью обеспеченный денежными средствами SBLC» нередко используется для создания впечатления надёжности. В добросовестной банковской практике смысл этого понятия прост: у банка-эмитента имеется денежное обеспечение либо эквивалентные приемлемые активы, обеспечивающие его обязательство.
Однако это выражение нередко используется с целью ввести в заблуждение.
Подлинная структура с денежным обеспечением требует подтверждения всех следующих условий:
- денежные средства существуют;
- денежные средства принадлежат заявителю на законных основаниях либо находятся под его контролем;
- денежные средства свободны от обременений;
- денежные средства имеют законное происхождение;
- наличные средства приемлемы для банка-эмитента;
- денежные средства заблокированы, заложены или иным образом контролируются на основании имеющей исковую силу документации;
- у банка-эмитента имеется действительное право на возмещение;
- бенефициар и цель являются законными;
- операция проходит проверку по линии AML, санкционного контроля и регуляторную проверку.
Без этих элементов выражение «с покрытием денежными средствами» остаётся лишь маркетинговой формулировкой.
Почему «монетизация арендованного SBLC» обычно служит признаком мошенничества
Наибольший риск несёт предложение «сдать в аренду» SBLC или банковскую гарантию и затем «монетизировать» её.
Логика мошенничества, как правило, выстраивается следующим образом:
- Третье лицо заявляет о праве доступа к банковскому инструменту.
- Утверждается, что инструмент регулируется правилами ICC.
- Клиенту сообщают, что его можно передать в аренду за плату.
- Клиенту сообщают, что инструмент, полученный в аренду, может быть монетизирован банком.
- Предполагаемый кредитор якобы предоставляет заём в размере 60, 70, 80 или даже 90 процентов от стоимости залога.
- От клиента требуют внести авансовые комиссии за выпуск, блокирование, передачу, комплаенс, аутентификацию, легализацию или доступ к платформе.
- Реальной монетизации не происходит.
Порок здесь принципиальный: лизинг, как правило, не передаёт право собственности или неограниченные права залога. Бенефициар по SBLC автоматически не становится экономическим собственником обязательства банка-эмитента. Банк-получатель не предоставит кредит лишь на том основании, что инструмент существует. Он проанализирует исковую силу обязательства, качество эмитента, обязательство заявителя, обеспечение, механизм предъявления требований, риск мошенничества, санкционные риски, возможность передачи и уступки, а также собственную кредитную политику.
- Арендованный SBLC не является денежными средствами.
- Сообщение SWIFT — это не деньги.
- Правило ICC не является обеспечением.
Тревожные признаки в предполагаемых операциях финансирования с SBLC/BG по правилам ICC
Особая осторожность необходима, если встречается любое из следующих выражений:
- «арендованный SBLC»;
- «свежевыпущенный инструмент»;
- «гарантированная монетизация»;
- «монетизация без регресса»;
- «90 процентов LTV»;
- «кредитная линия не требуется»;
- «сертификация по ICC 600»;
- «ICC 758 bank guarantee for trading»;
- «программа частного размещения»;
- «приём на платформу»;
- «график траншей»;
- «только межбанковский перевод после уплаты комиссии»;
- «загрузка блокированных средств»;
- «только для просмотра на экране»;
- «коммерческая сделка не требуется»;
- «банк использует SBLC для собственного финансирования»;
- «инструмент выпущен исключительно в инвестиционных целях»;
- «обеспечение не требуется, поскольку инструмент полностью обеспечен денежными средствами».
Ни одна из этих формулировок сама по себе не доказывает мошенничество. Однако их совокупность устойчиво связана с операциями, не отвечающими банковским требованиям, и схемами, предполагающими авансовые платежи.
Правильный банковский критерий
Серьёзный институт не будет ограничиваться вопросом о том, «регулируется ли инструмент правилами ICC». Это всего лишь один из формальных элементов.
Надлежащая банковская проверка шире:
- Существует ли реальный заявитель?
- Существует ли реальный бенефициар?
- Выпущен ли инструмент приемлемым банком?
- Передаётся ли инструмент по аутентифицированным банковским каналам?
- Имеет ли обязательство заявителя по возмещению исковую силу?
- Является ли обеспечение реальным, проверенным, контролируемым и законным?
- Существует ли законное основное обязательство?
- Является ли инструмент уступаемым, передаваемым или подлежащим оплате только поименованному бенефициару?
- Приемлемо ли применимое право?
- Соответствует ли предполагаемое использование формулировкам инструмента?
- Принял бы регулируемый банк такой риск в соответствии со своей собственной кредитной политикой?
- Соответствует ли операция требованиям в области AML, санкционного режима, налогообложения, бухгалтерского учёта и пруденциального регулирования?
Если ответ на эти вопросы неясен, сделка не является банковски приемлемой.
Позиция IFB
International Finance Bank Ltd вправе рассматривать резервные аккредитивы, банковские гарантии, гарантии по требованию и сопутствующие документарные обязательства, регулируемые признанными международными правилами, включая ISP98, UCP 600 и URDG 758.
Такие инструменты не всегда предполагают традиционную сделку по торговле товарами. Они могут на законных основаниях обеспечивать финансовые обязательства, договорные обязательства, обязательства по исполнению, обязательства, связанные с инвестициями, или иные законные обязательства.
Тем не менее IFB не разделяет мнение о том, что одни лишь правила ICC создают залоговую стоимость, ликвидность или возможность монетизации.
IFB не участвует в спекулятивных схемах монетизации арендованных инструментов, в брокерских цепочках, в платформенных структурах финансирования, а также в сделках, в которых SBLC или банковская гарантия представляется как свободно обращающийся инструмент финансирования без подтверждённого обеспечения, законной цели, полномочий эмитента и полной комплаенс-проверки.
Любая предлагаемая операция с SBLC или гарантией должна быть представлена на формальное рассмотрение в рамках процедур приёма клиентов и комплаенс. IFB потребует полного комплекта документов KYC и AML, подтверждения источника средств, корпоративных документов, обоснования операции, текста инструмента, сведений об эмитенте и бенефициаре, а также подтверждения наличия обеспечения или способности обеспечить возмещение.
Никакое обсуждение вопросов ценообразования, выпуска, акцепта, подтверждения, учёта или монетизации невозможно до тех пор, пока инструмент и стороны не прошли проверку.
Резюме
Отсутствие традиционной коммерческой сделки с товарами само по себе не делает SBLC или банковскую гарантию недействительными. Финансовые резервные аккредитивы и гарантии, подлежащие оплате по требованию, являются законными инструментами, если они обеспечивают реальные, законные и документально подтверждённые обязательства.
Однако утверждение о том, что банки могут выпускать SBLC или гарантии, регулируемые правилами ICC, без экономического содержания, лишь для собственного финансирования или для монетизации третьими лицами, является опасным искажением.
Правила ICC обеспечивают документарную дисциплину. Они не создают денежные средства. Они не заменяют обеспечение. Они не устраняют недостатков фиктивной сделки. Они не обязывают какой-либо банк предоставлять кредит.
Подлинный SBLC или гарантия — это серьёзный банковский инструмент. Так называемый «арендуемый» или «монетизируемый» инструмент без подтверждённого обеспечения и законной цели, как правило, не является финансированием. Это тревожный сигнал.
Точная картина торгового финансирования в отношении документарных аккредитивов (DLC).
I. Основная структурная причина: почему DLC не могут быть монетизированы
Принципиальная классификация:
Документарный аккредитив (DLC) является платёжным обязательством — условным обязательством банка, непосредственно связанным с исполнением определённого базового торгового контракта между покупателем и продавцом. Он не является финансовым активом, правом экономической собственности или денежным требованием, которое можно свободно продать, заложить или профинансировать.
Сравните это с монетизируемыми инструментами в финансовой сфере:
| Инструмент | Характер | Возможность монетизации? |
|---|---|---|
| Документарный аккредитив (MT 700) | Обязательство банка, обусловленное представлением торговых документов, соответствующих его условиям | Нет, но торговое финансирование под него возможно |
| SBLC / гарантия по требованию | Независимое условное обязательство произвести платёж против соответствующего условиям требования | Как правило, нет |
| Финансовый актив (например, облигации) | Передаваемая ценная бумага, приносящая денежный доход | Да |
| Дебиторская задолженность по счёту-фактуре | Денежное требование, подлежащее принудительному исполнению | Да (факторинг, дисконтирование) |
Техническое пояснение:
DLC лишь создаёт обязательство произвести платёж при документарном соответствии. До наступления этого события отсутствует какое-либо существующее и подлежащее принудительному исполнению денежное требование. В связи с этим:
- Ему недостаёт взаимозаменяемости и возможности передачи как финансового актива.
- Права на немедленное получение денежных средств при выпуске не возникает.
- Рынка, на котором можно было бы торговать требованиями по DLC, не существует.
- Не может быть заложено независимо от лежащего в основе коммерческого контракта.
II. Принципы монетизации применительно к DLC
Аналогия, сформулированная в виде правил:
- DLC = механизм торгового платежа, а не финансовый актив.
• Он предусматривает лишь условное обязательство произвести платёж, если документы соответствуют его условиям.
• Пока он связан с условиями исполнения, он не подлежит монетизации.
• Для монетизации необходимо денежное требование, подлежащее принудительному исполнению, а здесь такого требования нет. - DLC не являются передаваемыми, как обращающиеся ценные бумаги.
• DLC может быть передан только в том случае, если он прямо определён как передаваемый (UCP 600, статья 38); большинство из них таковыми не являются. • Бенефициар вправе, однако, уступить поступления по аккредитиву (статья 39). - Банки не рассматривают документарный аккредитив (DLC) как обеспечение для прямого предоставления ликвидности.
• Поскольку обязательство по платежу зависит от документарного соответствия, банки не кредитуют под DLC как самостоятельный актив; финансирование предоставляется только в рамках структур торгового финансирования (см. III).
• Попытка монетизации сопряжена с юридическими, регуляторными и кредитными рисками.
• Сторонние «монетизаторы», предлагающие «дисконт за немедленные наличные» до предъявления каких-либо документов, — распространённая схема мошенничества. - Назначение и условия договора определяют возможность использования, но не обеспечивают взаимозаменяемости по стоимости.
• Текст документарного аккредитива (DLC) точен: он определяет документы и условия. Платёж осуществляется только при их соблюдении.
• Ни UCP 600, ни стандартное договорное право не содержат механизма, который превращал бы DLC в актив, пригодный для обращения в денежные средства.
Таким образом, ключевой вывод таков: в DLC отсутствует чистое, безусловное и немедленное денежное требование; следовательно, он не может быть монетизирован.
III. Что Банк может допустить в случае получения клиентом DLC
Если клиент получает документарный аккредитив (DLC) от другого надёжного банка (то есть клиент является бенефициаром аккредитива), его банк может предоставить продукты или услуги торгового финансирования, использующие наличие такого DLC. Однако это не монетизация, а торговое финансирование. К типичным возможностям относятся:
1) Только документарный аккредитив с отсроченным платежом (usance)
- Если DLC является аккредитивом с отсрочкой платежа (усансным), то есть платёж подлежит осуществлению в будущем, назначенный или подтверждающий банк может дисконтировать или оплатить досрочно обязательство по отсроченному платежу после представления и принятия документов, соответствующих условиям аккредитива.
- Это торговое финансирование, а не монетизация самого инструмента.
- Размер дисконта определяется с учётом риска, истории клиента, срока и кредитного качества банка-эмитента.
2) Механизм негоциации и акцепта
- Негоциирующий банк вправе выплатить бенефициару всю сумму или её часть при представлении документов, соответствующих условиям, а затем получить возмещение от банка-эмитента.
- Банк предоставляет финансирование под обязательство, подлежащее оплате банком-эмитентом.
3) Уступка выручки / положение о переводном аккредитиве
- Бенефициар вправе уступить выручку по любому аккредитиву поставщику или финансирующей стороне (UCP 600, статья 39); если аккредитив прямо обозначен как переводный, он может быть также переведён полностью или частично второму бенефициару (статья 38).
- Это договорная уступка платёжных прав по условиям LC, а не монетизация в виде обращающегося актива.
4) Встречное (back-to-back) и структурированное торговое финансирование
- Банки могут структурировать встречный аккредитив (back-to-back) или цепочечное документарное финансирование, при котором основной аккредитив обеспечивает финансирование промежуточных сделок.
- Такие структуры по-прежнему зависят от торговых потоков, а не от самостоятельного денежного требования.
5) Внутренний учёт инструментов снижения рисков
- Банк может учитывать кредитную поддержку при управлении рисками (снижение стоимости капитала, выгода для внутреннего фондирования).
- Это исключительно внутренняя оптимизация баланса банка.
Правило: DLC не могут быть монетизированы, поскольку представляют собой условные платёжные обязательства, зависящие от соблюдения документарных требований, а не самостоятельные денежные требования.
Банки могут предоставлять торговое финансирование под DLC (кредиты, негоциацию, уступку, структурированное финансирование), но никогда не рассматривают их как монетизируемые финансовые активы.
Монетизация банковских тратт: ошибочное представление с рискованными последствиями
В последние годы на фоне растущего интереса к альтернативному финансированию и программам частного размещения продолжает распространяться устойчивое и ошибочное убеждение: будто банковские тратты, особенно выпущенные авторитетными глобальными банками, можно монетизировать так же, как кредитные инструменты, например резервные аккредитивы (SBLC) или среднесрочные ноты (MTN). Это представление не просто неточно: оно финансово опасно и нередко связано с мошенническими схемами. В IFB International Finance Bank мы категорически отвергаем такую практику и считаем необходимым чётко и профессионально изложить, почему подобные операции несостоятельны как со структурной, так и с юридической точки зрения.
I. Что такое банковский чек (bank draft)?
Банковский переводной вексель (банковская тратта), также называемый банковским чеком или кассовым чеком, — это платёжный инструмент, выпускаемый банком по поручению клиента. Банк списывает средства со счёта клиента (или принимает наличные), принимает на себя обязательство и выдаёт тратту, подлежащую оплате третьему лицу — бенефициару. Принципиально важно следующее:
- Это платёжный инструмент, а не кредитный инструмент.
- Он отражает средства, прошедшие клиринг и окончательные расчёты, на момент выпуска.
- По своему действию он подобен чеку, но влечёт за собой прямое обязательство банка-эмитента.
Основное назначение банковского чека (bank draft) — окончательность расчётов, а не создание будущей ликвидности. По своей правовой и финансовой структуре он относится к сфере платёжных систем, а не рынков капитала.
II. Ложное обещание монетизации
В финансовой терминологии монетизация означает превращение неденежного финансового инструмента, как правило подразумевающего будущий платёж или кредитный риск, в немедленную ликвидность, обычно посредством кредитной линии, структуры дисконтирования или соглашения РЕПО.
Для допуска к монетизации инструмент должен обладать следующими свойствами:
- Передаваемое право собственности: ❌ Ограничено — тратта подлежит оплате указанному получателю и часто кроссируется или помечается как непередаваемая
- Реальное кредитное обеспечение: ❌ Нет — тратты предварительно профинансированы; кредитным обеспечением не подкреплены
- Стоимость на вторичном рынке: ❌ отсутствует – не включены в биржевой листинг и не могут быть предметом торговли
- Возможность обременения: ❌ Не признаётся обеспечением ни в одной стандартной кредитной линии
Таким образом, банковская тратта не обладает ни одним из структурных признаков, необходимых для законной монетизации. Её невозможно заложить, учесть, уступить или раздробить в рамках сделки, соответствующей требованиям закона. Любая сторона, заявляющая о монетизации такого инструмента, либо заблуждается относительно его природы, либо вводит в заблуждение относительно своих возможностей с мошенническим умыслом.
III. Правовые препятствия для монетизации
Банковский чек (bank draft) регулируется платёжным правом, а не законодательством о ценных бумагах или рынках капитала. Его правовая природа различается в зависимости от юрисдикции, однако ключевые принципы таковы:
- Хотя банковский чек (bank draft) с юридической точки зрения является инструментом чекового типа (например, кассовый чек в соответствии с UCC § 3-104), он представляет собой платёжный инструмент на уже обеспеченную средствами сумму, а не инвестиционный или кредитный актив.
- Не может быть секьюритизирован или объединён в пул для синдицирования.
- Он не является классом активов, признаваемым в рамках взвешивания по риску согласно Basel III или систем отчётности центральных банков.
- Попытка уступить, перепродать или обременить его за пределами первоначального расчётного контекста нарушает условия банка-эмитента и может повлечь пометки службы комплаенс.
В трансграничном контексте попытки переместить или «монетизировать» банковский чек (банковскую тратту), особенно с высоким номиналом, могут вызвать подозрения с точки зрения требований законодательства о противодействии отмыванию денег (AML), идентификации клиентов (KYC) и противодействии финансированию терроризма (CFT).
IV. Экономические и операционные реалии
Даже если оставить без внимания юридические и регуляторные тревожные сигналы, экономическая логика монетизации банковских тратт не выдерживает тщательной проверки.
- Ни один банк не примет тратту в качестве обеспечения по кредиту, поскольку тратта по своей сути представляет собой предоплаченный платёж. Она не является будущим требованием или денежным потоком, который может быть дисконтирован.
- Ни один институциональный покупатель и ни одна платформа частного размещения не признает банковскую тратту обладающей оборотной стоимостью, поскольку она не является взаимозаменяемой и не обращается на рынке.
- В отличие от SBLC или MTN, у банковского чека (bank draft) нет ни ISIN, ни CUSIP, ни цепочки расчётов, ни документации, которая закрепляла бы его в инфраструктуре рынков капитала.
Это, по сути, обособленное платёжное обязательство, инструмент окончательного расчёта, а не актив.
V. Риски комплаенс и мошенничества
В действительности многие схемы «монетизации банковских тратт» представляют собой:
- Мошенничество с авансовыми платежами в слегка замаскированной форме: жертв просят оплатить «услуги юриста», «прохождение комплаенс-проверки» или «затраты на организацию монетизации», после чего они остаются ни с чем.
- Разработано для того, чтобы использовать наивность или безвыходное положение клиентов, зачастую на формирующихся рынках, предлагая иллюзорные решения по обеспечению ликвидности.
- Структурируется таким образом, что обращение в суд оказывается невозможным, поскольку мошенники зачастую находятся в офшорных юрисдикциях и не подлежат регулированию.
В IFB к нам регулярно обращаются с просьбами «верифицировать», «подтвердить подлинность» или «монетизировать» такие инструменты. В каждом законном случае мы следуем одному и тому же протоколу:
- Полная процедура KYC в отношении обратившейся стороны
- Проверка документов юридической службой и службой комплаенс
- Отказ по причине класса инструмента и регуляторной политики
К любому контрагенту, утверждающему, что способен монетизировать банковский чек (bank draft), следует относиться с крайней осторожностью.
VI. Что принимает IFB
Мы не принимаем и не монетизируем банковские переводные векселя (bank drafts) ни в какой структуре и ни в каком номинале.
Если Вы ищете ликвидность или структурированное финансирование, мы рассматриваем только:
- SBLC или BG, обеспеченные денежными средствами, выпускаемые посредством аутентифицированного сообщения SWIFT MT760
- Облигации суверенных эмитентов или MTN с рейтингом и чётко оформленной документацией по хранению активов
- Проверенное подтверждение наличия средств (POF), размещённое на соответствующем требованиям эскроу-счёте
- Структуры проектного финансирования, обеспеченные признанными суверенными, муниципальными или институциональными гарантиями
Каждая кредитная линия подлежит стандартам AML/KYC, основанным на рекомендациях FATF, и системе управления рисками, ориентированной на Базельские стандарты. Мы не допустим отступления от этих стандартов.
Банковские тратты, несмотря на их кажущуюся надёжность и репутацию отдельных эмитентов, принципиально непригодны для монетизации. Они не являются кредитными инструментами. Они не являются активами инвестиционного уровня. И ни одно учреждение первого уровня не признаёт их обеспечением.
В IFB International Finance Bank мы выступаем за прозрачные, структурированные и соответствующие требованиям финансовые услуги. Мы призываем всех клиентов, партнёров и посредников самостоятельно знакомиться с предметом и избегать сделок, основанных на недопонимании или недостоверной информации.
Если Вам потребуется помощь в оценке законности предлагаемой сделки либо Вы пожелаете рассмотреть альтернативные варианты финансирования, соответствующие требованиям законодательства, наши специалисты по юридическому и финансовому структурированию всегда в Вашем распоряжении.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.

