Корпоративные продукты
Финансирование структурированных инструментов
Финансирование под обеспечение инструментами
Компании нередко обращаются в International Finance Bank, полагая, что банковская гарантия, резервный аккредитив или аналогичный финансовый инструмент представляет собой немедленно реализуемый финансовый актив. Это представление получило широкое распространение из-за многолетней вводящей в заблуждение интернет-рекламы так называемых «программ монетизации», «арендованных SBLC» и обещаний мгновенной ликвидности.
В институциональном банковском секторе реальность существенно иная.
Финансовый инструмент не является деньгами. Это договорное обязательство, выданное финансовым учреждением на определённых правовых условиях. Имеет ли это обязательство какую-либо коммерческую финансовую ценность, зависит не только от самого документа, но и от эмитента, применимого права, лежащей в основе коммерческой сделки, прав бенефициара, рыночных условий и готовности финансового учреждения принять связанные с ним риски.
По этой причине International Finance Bank не реализует стандартизированную «программу монетизации». Каждая предлагаемая сделка анализируется индивидуально и подвергается всесторонней правовой, коммерческой, операционной и регуляторной оценке, прежде чем может рассматриваться какая-либо структура финансирования.
Во многих случаях делается вывод, что инструмент, хотя и является подлинным, непригоден для финансирования. Одной лишь подлинности никогда не достаточно.
Таким образом, главный вопрос заключается не в том, существует ли инструмент, а в том, способен ли он служить основой законной сделки по финансированию в соответствии с общепринятой банковской практикой.
International Finance Bank рассматривает каждое предложение с позиции кредитной организации, а не брокера. Наша цель — не приобретение документов, а определение того, может ли финансовый инструмент обоснованно повысить кредитное качество более широкой коммерческой сделки.
В надлежащих случаях соответствующий инструмент может способствовать структурированному торговому финансированию, проектному финансированию, программам финансирования оборотного капитала или иным институциональным финансовым механизмам. Сам инструмент не становится денежными средствами. Однако он может укрепить общий кредитный профиль сделки, позволяя Банку рассматривать финансирование, которое в ином случае не было бы коммерчески приемлемым.
Это различие имеет основополагающее значение. Гарантии поддерживают кредит. Сами по себе они не заменяют кредит.
Поэтому каждое предложение начинается с полной углублённой проверки контрагента.
Банк прежде всего устанавливает личность и добросовестность заявителя, бенефициарную собственность в отношении сделки и коммерческую цель, для которой запрашивается финансирование. Особое внимание уделяется лежащей в основе сделки экономической деятельности. Финансирование предназначено для поддержки реального бизнеса, а не спекулятивного финансового инжиниринга.
После того как коммерческая основа сделки понятна, Банк самостоятельно проводит анализ самого финансового инструмента. Этот процесс включает проверку эмитента, анализ юридической исполнимости, оценку возможности передачи инструмента (где это применимо), изучение применимых правил и права, регулирующего инструмент, оценку операционной осуществимости, регуляторных аспектов и общей кредитоспособности эмитента.
Независимая проверка является неотъемлемой частью этого процесса. International Finance Bank не полагается исключительно на документы, предоставленные заявителями, посредниками или брокерами. Когда это уместно, информация проверяется непосредственно по банковским каналам или из других надёжных институциональных источников.
Лишь после удовлетворительного завершения правовой, комплаенс-, операционной и кредитной проверки Банк рассматривает вопрос о том, существует ли коммерчески жизнеспособная структура финансирования.
Даже если инструмент является подлинным, в финансировании всё же может быть отказано. Коммерческая осуществимость зависит от множества факторов, выходящих далеко за рамки самого документа, включая юрисдикционный риск, возможность принудительного исполнения, соображения ликвидности, рыночный спрос, риски, связанные с санкциями, регуляторные ограничения и внутренние политики Банка в области управления рисками.
По этой причине International Finance Bank не может заранее указать, будет ли тот или иной инструмент приемлем для финансирования, а также обсуждать авансовые ставки или структуры финансирования до завершения углублённой проверки контрагента.
Потенциальным клиентам следует проявлять значительную осторожность в отношении организаций, утверждающих, что любую банковскую гарантию или резервный аккредитив можно автоматически «монетизировать» в заранее определённом проценте от номинальной стоимости. Такие заявления имеют мало общего с устоявшейся банковской практикой. Ответственные финансовые институты оценивают каждую сделку индивидуально. Они не приобретают финансовые инструменты лишь на том основании, что те существуют, и не обещают финансирования до завершения независимого анализа.
International Finance Bank также не участвует в схемах с использованием арендованных финансовых инструментов, так называемых программ монетизации без права регресса, брокерских структур финансирования, программ частного размещения, не имеющих подлинной коммерческой основы, и иных аналогичных механизмов, несовместимых с принципами осмотрительной банковской практики.
Наша цель проста: определить, является ли предлагаемая операция юридически обоснованной, коммерчески оправданной, операционно осуществимой и соответствующей принципам ответственного институционального банковского обслуживания.
При выполнении этих условий International Finance Bank будет тесно взаимодействовать с клиентом для структурирования подходящего решения по финансированию. Если условия не выполнены, Банк отклонит предложение независимо от номинальной стоимости представленного инструмента.
Такой дисциплинированный подход защищает не только Банк, но и добросовестных клиентов, которые ищут профессиональные банковские услуги, основанные на прозрачности, надлежащем управлении рисками и международно признанных банковских стандартах.
Финансирование под обеспечение инструментами («монетизация»)
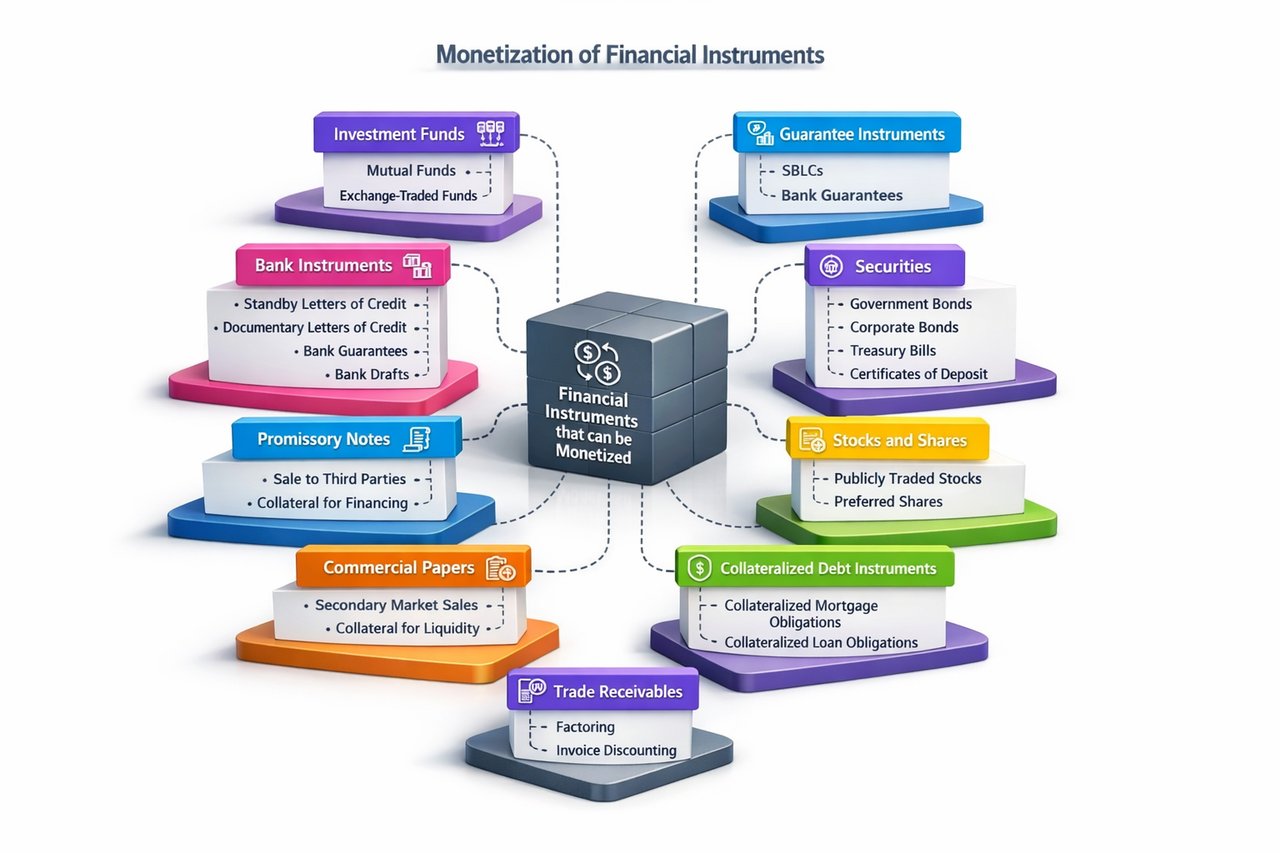
Термин монетизация широко используется в коммерческом финансировании для описания процесса преобразования актива или финансового инструмента в ликвидные средства. На практике, однако, этот термин нередко применяется неточно. Многие операции, называемые «монетизацией», в действительности являются прямой продажей, погашением, кредитованием под обеспечение, финансированием под ценные бумаги или структурированными кредитными механизмами. С банковской точки зрения эти различия существенны, поскольку каждый вид операций регулируется различными правовыми, коммерческими и регуляторными положениями.
Поэтому International Finance Bank не реализует универсальную «программу монетизации». Каждая предлагаемая сделка оценивается индивидуально, чтобы определить, может ли тот или иной актив либо финансовый инструмент правомерно обеспечивать операцию финансирования. Само по себе наличие инструмента не порождает права на финансирование. Подлинность, юридическая исполнимость и коммерческая ценность необходимы, но недостаточны. Банк оценивает сделку в целом, включая клиента, лежащую в её основе коммерческую цель, эмитента, нормативные требования и собственную кредитную и риск-политику Банка.
Ниже приведён обзор основных категорий активов и финансовых инструментов, которые при соответствующих обстоятельствах могут быть обращены в ликвидность либо использованы для обеспечения финансирования.
Банковские инструменты
Инструменты, выпускаемые банками, относятся к числу наиболее часто неверно понимаемых финансовых продуктов. Резервный аккредитив (SBLC), банковская гарантия (BG) или документарный аккредитив (DLC) не являются ни денежными средствами, ни оборотными инвестиционными ценными бумагами. Эти инструменты представляют собой договорные обязательства, принимаемые банками на определённых правовых условиях. Их основное назначение — поддерживать коммерческие сделки, обеспечивая гарантию платежа или повышение кредитного качества, а не служить самостоятельными инструментами финансирования.
Безотзывный и безусловный резервный аккредитив, подлежащий оплате по требованию, выпущенный банком с признанной репутацией, например глобальным системно значимым банком (G-SIB), с долгосрочным рейтингом инвестиционной категории, может в ограниченных институциональных случаях приниматься в качестве обеспечения отдельно андеррайтируемой кредитной линии. Финансирование предоставляется исходя из общего кредитного качества сделки, а не путём «покупки» или «обналичивания» самого SBLC. Резервные аккредитивы, связанные с исполнением обязательств, привязанные к конкретному проекту или носящие условный характер, как правило, для таких целей непригодны.
Аналогичным образом, некоторые безусловные банковские гарантии по первому требованию, не предусматривающие представления подтверждающих документов и выданные банками с высоким рейтингом, могут в отдельных случаях признаваться обеспечением по сделкам структурированного финансирования. Напротив, гарантии исполнения обязательств, гарантии возврата авансового платежа и иные гарантии, связанные с конкретным договором, как правило, не подходят для этой цели, поскольку их стоимость зависит от исполнения обязательств по основному договору.
Документарные аккредитивы выполняют совершенно иную функцию. Они способствуют международной торговле, обеспечивая платёж против соответствующих условиям отгрузочных документов. Финансирование, связанное с документарными аккредитивами, является частью устоявшейся практики торгового финансирования и может включать предэкспортное финансирование, постэкспортное финансирование, учёт акцептованных тратт или подтверждение. Такое финансирование неотделимо от лежащей в его основе коммерческой сделки и не является монетизацией самого аккредитива.
Банковские переводные векселя (Bank Drafts) также не являются инструментами финансирования. Они представляют собой платёжные инструменты, подлежащие немедленной оплате, и, как правило, погашаются или проходят клиринг по номинальной стоимости, а не финансируются.
Государственные и корпоративные ценные бумаги
Обращающиеся на рынке ценные бумаги, выпущенные суверенными правительствами и корпорациями с высоким рейтингом, представляют собой одну из наиболее устоявшихся форм обеспечения на международных финансовых рынках. Государственные облигации, казначейские векселя, Bubills, BTF и аналогичные суверенные долговые инструменты могут продаваться на вторичном рынке или передаваться в залог в качестве обеспечения по кредитам. Их ликвидность, оценка и условия финансирования зависят от рыночной конъюнктуры, остаточного срока до погашения, кредитоспособности эмитента и применимых правил в отношении обеспечения.
Корпоративные облигации, выпущенные заёмщиками инвестиционного уровня, также могут быть проданы или переданы в залог, хотя условия финансирования отражают качество эмитента, ликвидность рынка и преобладающие кредитные спреды.
Депозитные сертификаты, выпущенные регулируемыми банками, как правило, погашаются денежными средствами при наступлении срока погашения. В зависимости от договорных условий отдельные сертификаты могут также служить обеспечением по кредитам.
Котируемые долевые ценные бумаги
Акции, обращающиеся на организованном рынке, могут быть легко преобразованы в ликвидные средства путём продажи на признанных фондовых биржах. Они также могут служить обеспечением по маржинальному кредитованию или кредитным линиям под залог ценных бумаг с учётом критериев приемлемости, установленных конкретным кредитором, дисконтов к стоимости обеспечения и лимитов концентрации. Привилегированные акции оцениваются по тем же принципам, хотя их ликвидность и признание на рынке могут отличаться от обыкновенных акций.
Оборотные долговые инструменты
Отдельные обращающиеся простые векселя и коммерческие бумаги, выпущенные суверенными эмитентами, регулируемыми финансовыми организациями или корпоративными заёмщиками инвестиционного уровня, могут служить обеспечением финансирования или продаваться на сложившихся вторичных рынках. Простые векселя частного выпуска, не обладающие институциональным кредитным качеством или рыночной обращаемостью, как правило, имеют незначительную залоговую стоимость или не имеют её вовсе и редко принимаются регулируемыми финансовыми организациями.
Структурированные кредитные продукты
Структурированные кредитные инструменты, включая обеспеченные ипотекой обязательства (CMO), обеспеченные кредитами обязательства (CLO) и аналогичные секьюритизированные продукты, могут служить основой финансирования посредством продажи на вторичном рынке или привлечения обеспеченного заимствования. Их оценка зависит от качества базового пула активов, рыночной ликвидности, кредитных рейтингов, сложности структуры и применимого режима регуляторного капитала. В силу этих факторов финансирование под залог структурированных продуктов зачастую предполагает консервативные залоговые дисконты.
Инвестиционные фонды
Паи регулируемых инвестиционных фондов представляют собой ещё одну категорию финансовых активов, способных генерировать ликвидность. Паи открытых взаимных фондов, как правило, обеспечивают ликвидность за счёт погашения у управляющего фондом, тогда как паи закрытых фондов и биржевых фондов (ETF) могут быть проданы на признанных фондовых рынках. В отдельных случаях такие инвестиции могут также служить обеспечением по кредитам.
Полисы страхования жизни
Полисы пожизненного страхования с подтверждаемой выкупной стоимостью могут обеспечивать ликвидность посредством кредитов под полис или выкупа страховой компанией-эмитентом. В юрисдикциях, где это допускается законом, отдельные полисы могут также передаваться посредством сделок по продаже полисов страхования жизни. Такие операции являются страховыми сделками, а не банковскими продуктами.
Торговая дебиторская задолженность
Торговая дебиторская задолженность нередко служит обеспечением при финансировании оборотного капитала с использованием устоявшихся методов финансирования дебиторской задолженности. Факторинг предполагает продажу дебиторской задолженности финансовому учреждению или специализированному фактору, тогда как дисконтирование счетов, как правило, предполагает заимствование под залог дебиторской задолженности с сохранением права собственности на неё. Программы финансирования цепочек поставок аналогичным образом обеспечивают ликвидность на основании подтверждённых коммерческих счетов. Каждая структура отличается с юридической и коммерческой точек зрения, но служит общей цели — ускорению получения денежных средств от законной торговли.
Ценные бумаги, связанные с недвижимостью
Публично торгуемые инвестиционные фонды недвижимости (REIT) могут реализовываться на рынках ценных бумаг либо приниматься в качестве обеспечения в рамках соответствующей кредитной политики. Ипотечные ценные бумаги (MBS) аналогичным образом обретают ликвидность посредством торговли на вторичном рынке или обеспеченного финансирования с учётом оценки, регуляторной допустимости и рыночных условий.
Производные инструменты
Стоимость фьючерсов и опционов является производной от стоимости базовых активов, и сами по себе они активами не являются. Ликвидность, как правило, реализуется путём закрытия позиций или осуществления договорных прав. Хотя производные инструменты играют важную роль на финансовых рынках, они, как правило, не рассматриваются в качестве самостоятельного обеспечения, если не включены в более широкие механизмы управления обеспечением.
Активы в драгоценных металлах
Аллоцированные запасы золота, серебра и других драгоценных металлов, хранящиеся у признанных кастодианов, могут обеспечивать ликвидность посредством продажи или кредитования под залог. Решающее значение имеет юридическое право собственности на конкретно аллоцированный металл. Неаллоцированные запасы или частным образом выпущенные сертификаты зачастую обеспечивают существенно меньшую юридическую определённость и поэтому могут не подходить в качестве обеспечения.
Торговая документация
Определённые коммерческие документы, включая коносаменты и трастовые расписки, играют существенную роль в международном торговом финансировании. Эти документы удостоверяют право собственности, владение или временное хранение товаров и могут обеспечивать механизмы торгового финансирования в рамках базовой коммерческой сделки. Они не являются самостоятельными финансовыми активами, способными порождать ликвидность в отрыве от сделки.
Гарантийные письма (Letters of Indemnity) аналогичным образом служат для распределения коммерческого риска в сделках в сфере судоходства и логистики. Они являются договорными обязательствами, а не финансовыми активами, и обладают ценностью лишь в рамках тех коммерческих отношений, для которых были выданы.
Общие принципы
Независимо от категории представленного актива или финансового инструмента, International Finance Bank применяет одни и те же основополагающие принципы. Каждая предлагаемая сделка оценивается с точки зрения юридической обеспечиваемости исполнения, права собственности, возможности передачи, допустимости с регуляторной точки зрения, коммерческой сущности, кредитного качества эмитента, рыночной обращаемости и операционной осуществимости. Независимая углублённая проверка контрагента проводится во всех случаях, когда это уместно, и Банк оставляет за собой право получать информацию непосредственно от эмитирующих учреждений или из иных надёжных источников.
Наличие актива или финансового инструмента не гарантирует финансирования и не устанавливает какой-либо заранее определённой доли финансирования или оценки. Условия финансирования определяются только после завершения полной юридической, комплаенс-, операционной и кредитной проверки. В зависимости от характера сделки наиболее подходящим решением может стать прямая продажа, погашение, кредитование под обеспечение, структурированное финансирование, торговое финансирование или иная схема финансирования, специально разработанная с учётом коммерческих целей клиента.
International Finance Bank придерживается принципов взвешенного институционального банковского обслуживания. Каждая операция оценивается по существу, с целью предложить юридически обоснованные, коммерчески оправданные и профессионально структурированные решения по финансированию, соответствующие международным банковским стандартам.
Документарные аккредитивы: особый случай
Дисконтирование, а не монетизация
Документарные аккредитивы занимают особое положение в международной банковской практике. Хотя термин монетизация часто встречается в коммерческих обсуждениях, он неточно описывает то, как получается ликвидность по документарному аккредитиву. В традиционной банковской практике документарный аккредитив не покупается, не продаётся и не обращается в денежные средства как самостоятельный финансовый актив. Ликвидность привлекается посредством дисконтирования — устоявшегося приёма торгового финансирования, при котором банк предоставляет средства под право бенефициара получить платёж по документарному аккредитиву, соответствующему условиям.
При дисконтировании банк приобретает будущее платёжное обязательство, удостоверенное документарным аккредитивом, либо предоставляет аванс под него с согласованным дисконтом. Бенефициар немедленно получает ликвидность, а банк принимает на себя платёжный риск банка-эмитента с учётом условий аккредитива и применимого соглашения о финансировании. Таким образом, операция является торговым финансированием, а не монетизацией в общепринятом смысле.
Поскольку финансирующий банк принимает на себя как документарный, так и кредитный риск, дисконтирование доступно только при тщательно контролируемых условиях.
Приемлемый банк-эмитент
Как правило, аккредитив должен быть выпущен, подтверждён или иным образом обеспечен банком, приемлемым для финансирующей организации. Финансовая устойчивость банка-эмитента, его международная репутация, регуляторный статус и страновой риск являются неотъемлемой частью кредитной оценки. Если банк-эмитент считается недостаточно кредитоспособным, финансирующая организация может потребовать подтверждения аккредитива другим международно признанным банком, прежде чем рассматривать возможность учёта.
Безотзывный документарный аккредитив
Документарный аккредитив, как правило, должен быть безотзывным и подчиняться международно признанным правилам, чаще всего — Унифицированным правилам и обычаям для документарных аккредитивов (UCP 600), опубликованным Международной торговой палатой. Безотзывность гарантирует, что банк-эмитент не вправе в одностороннем порядке изменить или отменить своё платёжное обязательство без согласия всех сторон.
Документарное соответствие
Банки работают исключительно с документами, а не с товарами или услугами, лежащими в их основе. Соответственно, платёж всецело зависит от представления документов, строго соответствующих условиям и положениям документарного аккредитива. Коносаменты, коммерческие инвойсы, страховые сертификаты, инспекционные сертификаты и любые иные предусмотренные документы должны быть представлены в установленные сроки и без существенных расхождений. Документарные расхождения могут задержать, уменьшить или полностью исключить платёж.
Реальная коммерческая сделка, лежащая в основе операции
Документарные аккредитивы существуют для содействия подлинной международной торговле. Поэтому дисконтирование доступно только в тех случаях, когда лежащая в основе коммерческая сделка является законной, надлежащим образом документально оформленной и экономически содержательной. Финансирующая организация, как правило, изучает коммерческую основу сделки, договорные отношения, отгрузочные документы и иные доказательства того, что требование возникает из реальной торговой операции или оказания услуг.
Клиентские отношения и углублённая проверка контрагента
Дисконтирование, как правило, предлагается только тем клиентам, с которыми финансирующее учреждение установило банковские отношения и в отношении которых завершены все процедуры KYC, AML и противодействия финансированию терроризма (CFT). Финансирующее учреждение должно понимать деятельность клиента, структуру собственности, источник средств и ожидаемый профиль операций, прежде чем предоставлять какую-либо форму торгового финансирования.
Исполнение путём негоциации
Возможность дисконтирования документарного аккредитива зависит от его условий. Аккредитивы с исполнением путём негоциации, как правило, позволяют назначенному банку негоциировать документы, соответствующие условиям аккредитива, до получения возмещения от банка-эмитента. В иных случаях финансирование может зависеть от подтверждения, механизмов возмещения или отдельных соглашений между участвующими банками. Возможность перевода аккредитива, если она предусмотрена, касается замены бенефициаров и не должна смешиваться с самим дисконтированием.
Отсутствие конфликтующих обеспечительных прав
Если дебиторская задолженность по документарному аккредитиву уже уступлена, передана в залог или иным образом обременена, финансирующее учреждение вправе отказать в учёте до прояснения правового положения. Банк должен убедиться в том, что получает обеспеченное правовой защитой и бесспорное право в отношении дебиторской задолженности, лежащей в основе финансирования.
Коммерческие условия
Сумма, предоставляемая в рамках дисконтной линии, зависит от множества коммерческих факторов, включая кредитное качество банка-эмитента или подтверждающего банка, срок аккредитива, страновой риск, документарный риск, размер сделки, рыночные условия и общий характер отношений с клиентом. Поэтому ставки авансирования различаются от сделки к сделке и не могут быть заранее определены фиксированным процентом.
Представление и проверка документов
До предоставления средств бенефициар должен представить необходимые документы финансирующему учреждению. Банк проверяет документы в соответствии с UCP 600 и собственными внутренними процедурами. Убедившись, что представление соответствует документарному аккредитиву и соглашению о финансировании, банк может предоставить средства и впоследствии получить возмещение от банка-эмитента или подтверждающего банка при наступлении срока платежа или после осуществления платежа.
Особая форма торгового финансирования
Дисконтирование документарного аккредитива — одна из старейших и наиболее устоявшихся форм международного торгового финансирования. Она позволяет экспортёрам ускорить поступление денежных средств, сохраняя при этом основное юридическое назначение документарного аккредитива как надёжного платёжного механизма.
В отличие от так называемых «программ монетизации», часто рекламируемых в интернете, дисконтирование документарного аккредитива не предполагает продажи, секьюритизации или спекулятивной торговли самим инструментом. Оно представляет собой взвешенное банковское финансирование, основанное на проверенной коммерческой сделке, документации, отвечающей требованиям, надёжных банках-контрагентах с безупречной репутацией и полной кредитной оценке. Тем самым оно остаётся специализированной банковской услугой, предназначенной для законных коммерческих сделок, осуществляемых в рамках международно признанных стандартов банковской деятельности и торгового финансирования.
Резервные аккредитивы и банковские гарантии — особый случай
Финансирование под обеспечение вместо «монетизации»
Немногие области международного банковского дела вызывают столько недопонимания, как так называемая «монетизация» резервных аккредитивов (SBLC) и банковских гарантий (BG). Это выражение широко используется в коммерческой рекламе и в интернете, однако оно неточно описывает то, как регулируемые финансовые институты оценивают такие инструменты.
SBLC или банковская гарантия не является финансовым активом, сопоставимым с денежными средствами, обращающейся ценной бумагой или облигацией. Это условное договорное обязательство, выдаваемое банком в обеспечение обязательств его заявителя. Основная цель такого инструмента — обеспечить гарантию платежа или кредитную поддержку в случае наступления оговорённых договорных условий. Следовательно, SBLC или BG, как правило, не приобретается, не продаётся и не конвертируется напрямую в денежные средства.
Вместе с тем в ограниченных институциональных случаях некоторые высококачественные инструменты могут обеспечивать отдельную финансовую операцию. В таких случаях финансирующая организация не приобретает и не «обналичивает» сам инструмент. Она оценивает, может ли инструмент служить приемлемым обеспечением или механизмом повышения кредитного качества для кредитной линии, прошедшей тщательный андеррайтинг. Решение о финансировании принимается исходя из общего качества сделки, а не из одного лишь наличия инструмента.
По этой причине International Finance Bank не реализует типовую программу монетизации SBLC или BG. Каждое предложение оценивается индивидуально на основе полной углублённой проверки контрагента в правовом, коммерческом, операционном и кредитном аспектах.
Независимая верификация
Первым этапом любой оценки является независимая проверка инструмента и банка-эмитента. Подлинности одного лишь инструмента недостаточно. Финансирующее учреждение должно также убедиться в том, что банк-эмитент надлежащим образом лицензирован, финансово устойчив, пользуется международным признанием и приемлем с точки зрения собственной внутренней кредитной политики финансирующего учреждения.
Проверка может включать прямое подтверждение по установленным каналам межбанковской связи, изучение применимой эмиссионной документации и анализ регуляторного статуса, кредитоспособности и странового риска банка-эмитента. Ни одно решение о финансировании не принимается исключительно на основании копий документов, предоставленных заявителями или посредниками.
Характер инструмента
Далее рассматриваются юридические характеристики инструмента. Особое внимание уделяется тому, является ли обязательство безотзывным, безусловным (где это уместно), юридически исполнимым и подчинено ли оно признанным международным банковским правилам, таким как ISP98 или UCP 600, где это применимо.
Банк также анализирует назначение инструмента. Гарантии исполнения обязательств, гарантии возврата авансового платежа, тендерные гарантии и иные обязательства, привязанные к конкретному контракту, как правило, обладают ограниченной ценностью в качестве обеспечения или не обладают ею вовсе, поскольку возможность их принудительного исполнения зависит от наступления определённых договорных событий. Напротив, отдельные безусловные обязательства по требованию, выпущенные международными банками с высоким рейтингом, в исключительных случаях могут рассматриваться как один из компонентов более широкой структуры финансирования.
Коммерческая предыстория
Не менее важна и лежащая в основе коммерческая сделка. Финансирующие организации интересуются прежде всего экономической сущностью предлагаемой сделки, а не номинальной стоимостью инструмента. Соответственно, заявитель должен подтвердить законную коммерческую цель, ради которой запрашивается финансирование, договорные отношения сторон и предполагаемое использование полученных средств.
Сделки, не имеющие подлинного коммерческого содержания, спекулятивные структуры финансирования, а также схемы, предназначенные исключительно для получения ликвидности без выраженной деловой цели, как правило, отклоняются.
Углублённая проверка клиента
Как и при любых банковских отношениях, до рассмотрения любого предложения о финансировании необходимо в полном объёме выполнить процедуры KYC, AML и CFT. Банк должен установить личность клиента, бенефициарных владельцев, источник благосостояния, источник средств и ожидаемый профиль операций. В зависимости от задействованных юрисдикций, контрагентов и характеристик операции может потребоваться усиленная углублённая проверка контрагента.
Оценка кредитоспособности
После завершения юридической проверки и проверки на соответствие требованиям комплаенс Банк проводит полную кредитную оценку. В рамках этого анализа рассматриваются финансовая устойчивость эмитента, юридическая исполнимость обязательства, страновой и юрисдикционный риск, рыночные условия, срок сделки, структура погашения, влияние на регуляторный капитал и общий риск-аппетит Банка.
Наличие подлинного SBLC или BG не гарантирует предоставления финансирования. Многие подлинные инструменты непригодны для кредитования под обеспечение, поскольку сделка в целом не отвечает требованиям осмотрительной банковской практики.
Структура финансирования
Если предлагаемая сделка в полной мере удовлетворяет всем юридическим, коммерческим, операционным и кредитным требованиям, Банк может рассмотреть возможность предоставления кредитной линии, частично обеспеченной данным инструментом. В зависимости от характера сделки это может быть структурированное кредитование, проектное финансирование, торговое финансирование, возобновляемый кредит или иная индивидуально согласованная кредитная линия.
Финансирование основывается на независимом кредитном решении Банка, а не на какой-либо заранее установленной доле от номинальной стоимости инструмента. Ставки авансирования, стоимость обеспечения, ценообразование, сроки погашения и иные коммерческие условия различаются в зависимости от полного профиля риска сделки и не могут определяться по стандартным рыночным процентным значениям.
Текущий мониторинг
После завершения финансовой сделки Банк продолжает осуществлять мониторинг как самого финансирования, так и обеспечивающего его залога на протяжении всего срока сделки. Это включает периодическую проверку эмитента, лежащей в основе сделки коммерческой деятельности, изменений в регулировании и любых существенных обстоятельств, влияющих на юридическую исполнимость или стоимость обеспечивающего инструмента.
Если финансирование полностью погашено и все договорные обязательства исполнены, обеспечительные механизмы снимаются в соответствии с документацией по финансированию.
Институциональное банковское обслуживание вместо интернет-«монетизации»
International Finance Bank не участвует в программах, предполагающих арендованные SBLC, гарантированное высвобождение денежных средств, фиксированные проценты монетизации, структуры финансирования с участием брокеров или аналогичные схемы, которые часто рекламируются в интернете. Такие заявления не соответствуют сложившейся международной банковской практике.
Легитимное финансирование, обеспеченное резервными аккредитивами или банковскими гарантиями, представляет собой специализированную форму институционального кредитования, требующую полного юридического анализа, независимой проверки, соблюдения регуляторных требований, взвешенного андеррайтинга и подлинного коммерческого содержания. Финансирующая организация оценивает сделку в целом, а не только представленный инструмент.
Только при соблюдении этих требований SBLC или BG может стать частью профессионально структурированного финансового решения, соответствующего надлежащей международной банковской практике.
Требования к документации при финансировании под обеспечение инструментами
Введение
Финансирование под обеспечение инструментом — специализированная банковская процедура. Она может предусматривать продажу, погашение, дисконтирование или финансирование под залог финансового актива или инструмента, отвечающего установленным требованиям. В деловой практике это нередко называют «монетизацией», однако данный термин зачастую неточен и не должен пониматься как автоматическое превращение инструмента в денежные средства.
International Finance Bank оценивает каждую предлагаемую операцию индивидуально. Банк не полагается лишь на наличие инструмента. Он рассматривает клиента, структуру собственности, коммерческую цель, эмитирующее учреждение, юридическую исполнимость, приемлемость с точки зрения регулирования, обращаемость и общее кредитное качество операции.
Ни один финансовый инструмент не создаёт права на получение финансирования. Условия финансирования рассматриваются только после завершения правовой, комплаенс-, операционной и кредитной углублённой проверки.
Классификация клиентов
Первым шагом является определение характера заявителя. Клиентом может быть физическое лицо, корпоративная структура, регулируемая организация, инвестиционный фонд, траст, семейный офис или иное правовое образование. Эта классификация определяет порядок онбординга, применимый стандарт углублённой проверки и необходимый комплект документов.
Частные клиенты обязаны предоставить действительный документ, удостоверяющий личность, выданный государственным органом, подтверждение адреса проживания, сведения для налоговой идентификации, а также доказательства источника благосостояния и источника средств.
Корпоративные клиенты должны предоставить учредительные документы, подтверждение регистрации, актуальные выписки из корпоративного реестра, документы, подтверждающие полномочия лиц, имеющих право подписи, решения совета директоров или доверенности, уполномочивающие на проведение операции, схемы владения, а также документы, удостоверяющие личность директоров, должностных лиц, акционеров и конечных бенефициарных владельцев.
Институциональные клиенты, включая регулируемые финансовые организации, фонды и трастовые структуры, обязаны представить подтверждение регуляторного статуса, лицензирования или регистрации (где применимо), учредительные документы, уставные документы, подтверждение полномочий лиц, обладающих правом подписи, документацию по фонду или трасту, идентификатор юридического лица (Legal Entity Identifier), где применимо, а также доказательства того, что планируемая операция соответствует их правоспособности и инвестиционному мандату.
International Finance Bank применяет усиленные меры углублённой проверки контрагента в тех случаях, когда операция связана со сложными структурами владения, юрисдикциями повышенного риска, публичными должностными лицами, необычными схемами операций, подсанкционными регионами либо инструментами, происхождение которых неясно.
Описание финансового инструмента
Клиент должен представить точное описание финансового инструмента или актива, предлагаемого к финансированию. Описание включает тип инструмента, номинальную стоимость, валюту, дату выпуска, дату погашения, эмитента, применимое право, применимые правила, идентификационный (референсный) номер, а также сведения о реестре, хранении или клиринге.
Если инструмент является обращающейся ценной бумагой, клиенту следует предоставить ISIN, CUSIP, единый код (common code) или иной признанный идентификатор ценной бумаги, а также подтверждение хранения у приемлемого кастодиана, в клиринговой системе или у регулируемого финансового посредника.
Если инструмент представляет собой банковское обязательство, например Резервный аккредитив, Банковскую гарантию, гарантию по требованию или документарный аккредитив, клиент обязан представить полный текст инструмента, реквизиты банка-эмитента, применимые правила, срок действия, сведения о бенефициаре, а также все изменения и связанную корреспонденцию.
Если активом является дебиторская задолженность, страховой полис, доля в фонде, владение драгоценными металлами или иной финансовый актив, клиент обязан представить соответствующую договорную, депозитарную, оценочную документацию и документы, подтверждающие право собственности, в объёме, достаточном для юридической и коммерческой экспертизы.
Банк оставляет за собой право определять, способен ли инструмент в принципе служить основанием для финансирования. Многие инструменты являются подлинными, но непригодными для банковского финансирования.
Документация по KYC, AML и комплаенсу
До рассмотрения любого предложения о финансировании International Finance Bank обязан завершить процедуры KYC, AML, CFT и проверки на соответствие санкционным требованиям.
Клиент должен представить полный комплект идентификационных документов, сведения о бенефициарных владельцах, декларации о налоговом резидентстве, подтверждения источника благосостояния и источника средств, а также чёткое пояснение предполагаемого использования полученных средств.
Корпоративные и институциональные заявители обязаны раскрыть всех конечных бенефициарных владельцев, контролирующих лиц, директоров, лиц, уполномоченных подписывать документы, и иные связанные стороны, имеющие значение. Банк вправе запросить организационные схемы, реестры акционеров, аудированную отчётность, документы, представленные регуляторам, документы о создании доверительной собственности, документацию фонда или эквивалентные материалы.
Клиент обязан сообщить, является ли какая-либо сторона сделки публичным должностным лицом, находится ли под санкциями, вовлечена ли в судебное разбирательство, связана ли с негативными публикациями в СМИ либо с юрисдикцией, в отношении которой действуют ограничения.
International Finance Bank самостоятельно проводит проверку по санкционным спискам, базам данных публичных должностных лиц (PEP), источникам негативных публикаций в СМИ, регуляторным реестрам и внутренним системам оценки рисков. Банк вправе отказать в проведении операции без подробных пояснений при возникновении вопросов в области комплаенс.
Подтверждение финансового положения
Если предполагаемая операция связана с кредитованием, финансированием под обеспечение или кредитной линией, Банк оценит финансовое положение заявителя. От клиента может потребоваться предоставление аудированной финансовой отчётности, управленческой отчётности, банковских выписок, подтверждения ликвидности, кредитных отчётов, графиков существующей задолженности, отчётов об активах, бизнес-планов, прогнозов движения денежных средств и подтверждений платёжеспособности.
Для корпоративных клиентов Банк может запросить финансовую отчётность за предыдущие два или три финансовых года, промежуточную отчётность, подтверждения аудиторов, налоговые декларации и сведения о действующих банковских отношениях.
В отношении частных клиентов Банк может запросить справку о размере чистых активов, банковские рекомендации, выписки по инвестиционному портфелю, налоговую документацию или подтверждения независимых бухгалтеров.
В отношении институциональных клиентов Банк может запросить информацию о регуляторном капитале, объёме активов под управлением, документы о результатах деятельности фонда, аудированную отчётность фонда, подтверждения кастодианов, а также документы, касающиеся инвесторов или мандата.
Надёжный инструмент не отменяет необходимости учитывать собственный финансовый профиль клиента. Банк оценивает операцию в целом.
Право собственности, правовой титул и обременения
Клиент должен подтвердить законное право собственности, бенефициарное право или полномочия на распоряжение инструментом либо активом. Банк должен убедиться, что заявитель имеет законное право продавать, закладывать, уступать, дисконтировать или иным образом использовать инструмент в предлагаемой структуре финансирования.
Подтверждающие документы могут включать выписки по хранению активов, выписки по счетам, договоры уступки, подтверждения бенефициаров, выписки из реестров ценных бумаг, правоустанавливающие документы, договоры купли-продажи, записи о переводах или подтверждения эмитента.
Клиент также должен подтвердить, что инструмент свободен от прав удержания, залогов, обременений, уступок, конкурирующих притязаний, судебных споров, запретительных судебных мер, приказов о блокировании либо ранее заключённых соглашений о финансировании. При необходимости Банк может потребовать результаты проверки на наличие прав удержания и обременений, подтверждения от кастодианов, подтверждения от эмитента, юридические заключения либо аффидевиты.
Необходимо раскрыть любое существующее обременение, ограничение, залог, уступку, притязание третьих лиц или договорное ограничение. Нераскрытие таких обстоятельств, как правило, влечёт немедленный отказ в проведении сделки.
Условия инструмента и юридическая проверка
Для рассмотрения должен быть предоставлен полный юридический текст инструмента. Банк проанализирует применимое право, юрисдикцию, исполнимость, возможность передачи, ограничения на уступку, условия платежа, положения о сроке действия, порядок внесения изменений, документарные требования и любые условия, влияющие на стоимость инструмента как обеспечения.
В отношении резервных аккредитивов, в зависимости от структуры сделки, могут применяться ISP98 или UCP 600. В отношении гарантий по требованию может применяться URDG 758. В отношении документарных аккредитивов применимым нормативным регулированием, как правило, будет UCP 600. В отношении ценных бумаг Банк рассматривает проспект эмиссии, меморандум о размещении, трастовый договор (indenture), условия выпуска, порядок хранения активов и ограничения на передачу.
Банк не требует, чтобы каждый инструмент был передаваемым или делимым. Такие характеристики могут иметь значение в некоторых структурах, но не являются универсальными требованиями. Решающим является вопрос о том, обладает ли инструмент юридической исковой силой и пригоден ли он с коммерческой точки зрения для предлагаемой структуры финансирования.
Независимая верификация
International Finance Bank не полагается исключительно на копии, снимки экрана, заверения брокеров или заявления заявителей. Банк при необходимости проводит независимую проверку.
В отношении банковских инструментов верификация может осуществляться посредством контролируемого межбанковского обмена информацией, прямого подтверждения от учреждения, аутентифицированного обмена сообщениями SWIFT или иных приемлемых каналов межбанковского взаимодействия.
В отношении ценных бумаг проверка может осуществляться через кастодианов, клиринговые системы, регулируемых брокеров, трасти, платёжных агентов, депозитарии или признанные системы рыночных данных.
В отношении дебиторской задолженности и активов, связанных с торговыми операциями, проверка может затрагивать должников, покупателей, страховщиков, перевозчиков, инспекционные компании, таможенные документы, отгрузочные документы или иных контрагентов по сделке.
Банк оставляет за собой право обращаться к эмитентам, кастодианам, юридическим консультантам, аудиторам, доверительным управляющим, регуляторам и иным надёжным третьим лицам. Заявители и посредники не должны предпринимать попыток контролировать или ограничивать независимый процесс проверки, осуществляемый Банком.
Юридические заключения и внешняя экспертиза
В зависимости от характера сделки International Finance Bank может потребовать независимые юридические заключения квалифицированных юристов. Такие заключения могут касаться корпоративных полномочий, действительности выпуска, юридической исполнимости, права собственности, возможности передачи, применимого права, оформления обеспечения, регуляторных ограничений, налоговых вопросов, санкционных аспектов и законности предлагаемой структуры.
Если затрагиваются несколько юрисдикций, Банк может потребовать отдельные заключения юридических консультантов в юрисдикции клиента, эмитента, права, применимого к инструменту, и юрисдикции, в которой может осуществляться принудительное исполнение.
Юридические заключения должны выдаваться авторитетными юридическими консультантами, приемлемыми для Банка, и в ряде случаев должны быть адресованы International Finance Bank либо прямо предусматривать возможность International Finance Bank полагаться на них. При необходимости Банк также вправе привлечь собственных юридических консультантов за счёт клиента.
Регуляторные и трансграничные требования
Операции с финансовыми инструментами могут влечь регуляторные обязанности в соответствии с законодательством о банковской деятельности, ценных бумагах, санкциях, налогообложении, валютном регулировании, инвестициях, защите данных и противодействии отмыванию денежных средств.
Если речь идёт о ценных бумагах, Банк учитывает применимые правила о частном размещении, ограничениях на передачу, проспектах эмиссии, хранении активов и классификации инвесторов. Если речь идёт о торговом финансировании, Банк учитывает применимые торговые, таможенные, транспортные, страховые и санкционные требования. Если речь идёт о трансграничных платежах, значение могут иметь налоговая прозрачность, FATCA, CRS, удержание налога у источника выплаты и валютный контроль.
Клиент обязан предоставить всю информацию, необходимую для регуляторной оценки и отчётности. Это может включать формы налогового резидентства, самосертификации CRS, формы FATCA, идентификатор юридического лица (LEI), налоговые номера организации, регуляторные регистрации, подтверждения инвестиционных мандатов и заверения в соответствии с законодательством о ценных бумагах.
International Finance Bank не будет осуществлять никакую операцию, которую невозможно структурировать в рамках законной, прозрачной и приемлемой с регуляторной точки зрения схемы.
Коммерческая цель и использование привлечённых средств
Клиент должен представить чёткое разъяснение коммерческой цели предполагаемого финансирования и предполагаемого использования средств. Финансирование предназначено для поддержки законной деятельности в сфере бизнеса, инвестиций, торговли, проектов, оборотного капитала или управления денежными средствами.
Операции, направленные лишь на получение денежных средств за счёт инструмента без подлинного экономического содержания, вряд ли будут признаны соответствующими требованиям. Банк вправе запросить договоры, счета-фактуры, проектную документацию, бизнес-планы, документы по приобретению, инвестиционные мандаты, бюджетные графики, графики использования средств либо иные материалы, подтверждающие коммерческое обоснование операции.
Использование средств должно быть законным, прозрачным и соответствовать профилю деятельности клиента.
Банковские инструменты: особое примечание
Резервные аккредитивы, банковские гарантии и аналогичные банковские обязательства нередко понимаются неверно. Они не являются эквивалентами денежных средств и не подлежат автоматической монетизации. Это условные договорные обязательства, выпускаемые для определённых целей.
В ограниченных случаях первоклассное банковское обязательство может поддерживать отдельную финансовую операцию в качестве обеспечения или инструмента повышения кредитного качества. Банк оценит эмитента, условия, применимые правила, юридическую исполнимость, юрисдикционный риск, коммерческую цель и структуру погашения.
International Finance Bank не участвует в программах арендованных SBLC, схемах гарантированного высвобождения денежных средств, брокерских структурах монетизации, обещаниях фиксированного соотношения «кредит/стоимость» (LTV), программах частного размещения, не имеющих коммерческого содержания, а также в сделках, основанных исключительно на номинальной стоимости инструмента.
Коммерческие условия
International Finance Bank не публикует фиксированные ставки авансирования, стандартные коэффициенты соотношения займа и стоимости обеспечения или заранее определённые таблицы ценообразования. Коммерческие условия зависят от характера актива, качества эмитента, рыночной обращаемости, юридической исполнимости, юрисдикции, срока, источника погашения, структуры обеспечения, профиля клиента, регуляторного режима и преобладающих рыночных условий.
Условия рассматриваются только после завершения углублённой проверки контрагента и внутреннего одобрения. До подписания официальной документации и выполнения всех отлагательных условий обязательство по финансированию не возникает.
Резюме
Полный комплект документов необходим для любого предложения по финансированию, обеспеченному инструментом. Клиент должен представить убедительные подтверждения личности, полномочий, права собственности, законного происхождения средств, коммерческой цели, финансового положения, соблюдения регуляторных требований и качества инструмента.
International Finance Bank использует эту информацию, чтобы определить, является ли предполагаемая операция юридически обоснованной, коммерчески оправданной, операционно осуществимой и соответствующей благоразумной институциональной банковской практике.
Процесс Банка намеренно строг. Он защищает клиента, Банк и целостность финансовой системы. Подлинные сделки с прозрачными сторонами, поддающимися проверке инструментами и законной коммерческой сутью могут быть рассмотрены в профессиональном порядке. Неполные, непрозрачные, спекулятивные предложения, а также предложения, исходящие от брокеров, к исполнению не принимаются.

Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.