
Иллюзия паллеты с наличными
Поддельные QR-коды, электронные печати и миф о находящихся в банке долларах США, готовых к конвертации
Краткое изложение
Предполагаемая операция с «паллетой наличных долларов США» стала устойчивой типологией международного финансового мошенничества. Как правило, она возникает при участии брокеров, посредников, держателей мандатов или самозваных посредников, утверждающих, что имеют доступ к крупным суммам физической наличности в долларах США, хранящейся на паллетах, в коробках, сундуках, хранилищах, на складах или в предполагаемых банковских помещениях.
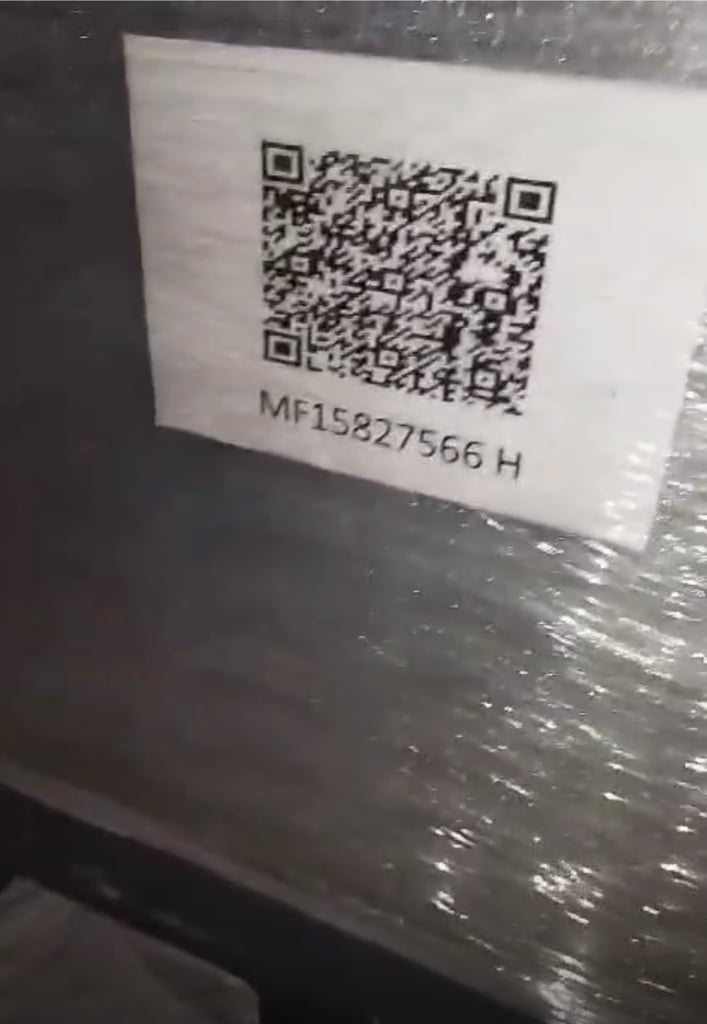
Презентация зачастую носит театральный характер. Утверждается, что наличные защищены электронными устройствами, QR-кодами, нумерованными пломбами, штрихкодами, хранилищными расписками, сертификатами хранения, вооружённой охраной и банковской логистикой. Обещанная сделка, как правило, быстрая: наличные якобы будут проверены, приняты и конвертированы в USDT, EUR, AED или иной ликвидный расчётный актив.
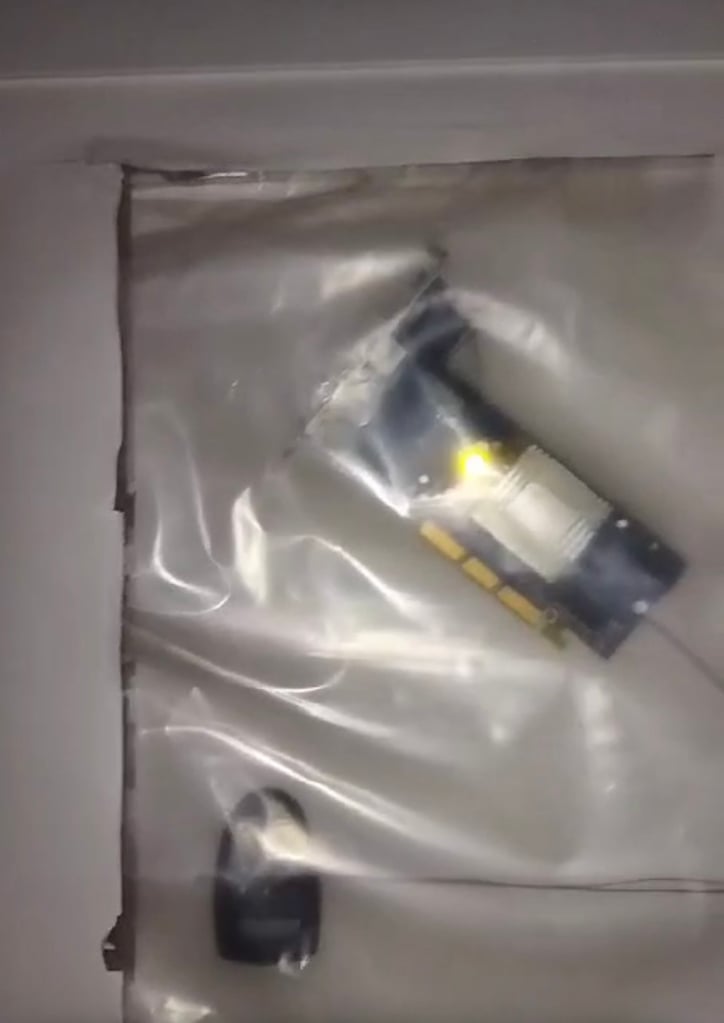
Действительность иная. QR-код не доказывает право собственности на наличные средства. Пластиковая пломба не подтверждает законного происхождения. Электронное устройство не создаёт приемлемости для банка. Фотография упакованных паллет не доказывает, что банкноты подлинные, «чистые», задекларированные, свободно передаваемые или принадлежат владельцу на законных основаниях.
В регулируемой финансовой сфере визуальное подтверждение не является доказательством. Доказательством является институциональная верификация.
Стандартное описание
Типичная схема с «паллетой наличных» следует узнаваемому сценарию:
- Брокер представляет принципала, который якобы владеет крупными суммами наличных долларов США в физической форме.
- Денежные средства описываются как упакованные в паллеты, коробки или сундуки.
- Утверждается, что на каждом поддоне находится 50 млн USD, 100 млн USD или более.
- Утверждается, что наличные средства якобы находятся в банке, хранилище или охраняемом помещении.
- Лицо, представляющее предложение, утверждает, что паллеты защищены QR-кодами, электронными пломбами или устройствами отслеживания.
- Владелец якобы хочет немедленно конвертировать средства в USDT или иной цифровой актив.
- Брокер спрашивает, возможна ли обработка одного, двух, трёх или более поддонов в день.
- Бенефициарный владелец не раскрывается незамедлительно.
- Источник средств объясняется расплывчато.
- Нынешний банк или кастодиан сам не проводит операцию, не давая удовлетворительного объяснения.
Такое сочетание является серьёзным тревожным сигналом.
Само по себе это не доказывает мошенничество. Однако это относит сделку к категории высокого риска, требующей полной банковской, юридической, таможенной проверки, проверки в рамках AML, а также налоговой проверки и проверки хранения активов, прежде чем какое-либо серьёзное учреждение сможет рассматривать вопрос об участии.
QR-коды не подтверждают подлинность наличных денежных средств
QR-код, прикреплённый к паллете, — слабое и легко неверно истолковываемое доказательство.
Это может привести к следующему:
- подлинный официальный веб-сайт, например сайт Федеральной резервной системы, используемый лишь как приманка;
- сфабрикованная страница отслеживания;
- самостоятельно формируемый репозиторий документов;
- поддельный портал верификации;
- логистическая ссылка, не связанная с денежными средствами;
- вредоносный фишинговый веб-сайт;
- полное отсутствие сколько-нибудь надёжного источника для проверки.
QR-код не подтверждает:
- наличие денежных средств;
- сумма наличных средств;
- структура номиналов;
- подлинность банкнот;
- законное право собственности;
- источник средств;
- источник благосостояния;
- таможенная декларация;
- банковский акцепт;
- отсутствие санкционного риска;
- передаваемость;
- конвертируемость в USDT.
QR-код — это лишь машиночитаемая ссылка. Он не является ни подтверждением со стороны банка, ни подтверждением хранения активов, ни документом о правовом титуле, ни заменой углублённой проверки контрагента.
Существует и аспект кибербезопасности. Неизвестные QR-коды не следует сканировать без должной осторожности сотрудникам, банковским специалистам, специалистам по комплаенс и представителям-посредникам. QR-коды могут перенаправлять пользователей на вредоносные сайты, фишинговые страницы или инфраструктуру для хищения учётных данных. Если QR-код входит в состав представления финансовой операции, его следует считать недоверенным до проверки в контролируемой технической среде.
Электронные устройства и защитные пломбы — это бутафория, а не подтверждение происхождения
Мошеннические или ненадёжные презентации паллет с наличными зачастую используют визуальный язык безопасности:
- паллеты в термоусадочной плёнке;
- металлические сундуки;
- электронные замки;
- самоклеящиеся QR-этикетки;
- стикеры с серийными номерами;
- пластиковые пломбы;
- мигающие устройства;
- охранники;
- двери хранилищ;
- счётные машины;
- постановочные видеозаписи;
- фотографии пачек банкнот.
Эти элементы убедительны для неспециалистов, поскольку имитируют институциональное хранение активов. Однако с точки зрения банковской практики они не имеют доказательной силы.
Электронное устройство, закреплённое на поддоне, может свидетельствовать лишь о том, что кто-то закрепил устройство на поддоне. Не более того.
Это не доказывает, что содержимое представляет собой подлинные банкноты. Это не доказывает, что наличные были приобретены законным путём. Это не доказывает, что наличные прошли таможенный контроль. Это не доказывает, что нынешний держатель обладает полномочиями на совершение операций. Это не доказывает, что наличные не заблокированы, не являются предметом спора, не похищены, не поддельны, не заложены и не были ранее отклонены банком.
Демонстрацию безопасности не следует путать с юридическим доказательством.
Ключевой вопрос: если денежные средства находятся в банке, почему банк не проводит их?
Один из важнейших вопросов в каждом случае предполагаемой сделки с паллетами наличных — самый простой:
Если паллеты уже находятся в банке, почему этот банк не проводит средства?
Регулируемый банк, на законных основаниях хранящий «чистые» денежные средства законного клиента, как правило, должен быть способен:
- установление личности владельца счёта или бенефициарного владельца;
- проведение проверок KYC и AML;
- принятие средств на хранение на счёте;
- выдача официального подтверждения хранения активов;
- организация обмена, перевода или расчётов;
- с объяснением причин любого отказа в проведении операции.
Если денежные средства якобы находятся в банке, но он отказывается проводить по ним операции, возникает серьёзная комплаенс-проблема.
Возможные объяснения включают следующее:
- денежные средства фактически не находятся в регулируемом банке;
- средства находятся на хранении в частном хранилище, а не в банке;
- документация содержит недостатки;
- бенефициарный владелец не проходит KYC;
- источник средств не является достоверным;
- отсутствуют таможенные декларации;
- банкноты являются поддельными или предположительно поддельными;
- средства заблокированы, оспариваются или являются предметом расследования;
- у посредника отсутствуют юридические полномочия;
- якобы имеющееся подтверждение хранения активов является ложным;
- банк уже отклонил операцию.
Именно поэтому формулировки «внутри банка» недостаточно. Существенно не то, где физически расположены ячейки. Существенно то, приняты ли средства на законных основаниях, документально оформлены, верифицированы и могут ли переводиться через регулируемую финансовую систему.
Физическая осуществимость не равнозначна банковской осуществимости
Утверждение о том, что на одном поддоне находится 100 млн долларов США, не является физически невозможным, если наличные состоят исключительно из банкнот номиналом 100 долларов США.
Банкнота США весит приблизительно один грамм. Таким образом, 100 миллионов USD банкнотами номиналом 100 USD составляют один миллион банкнот общим весом примерно в одну метрическую тонну, не считая упаковки, коробок, лент, защитной плёнки и материалов для паллет.
Следовательно, проблема носит не столько механический, сколько институциональный характер.
Реальные вопросы таковы:
- Откуда взялся один миллион банкнот номиналом USD 100?
- Из какого банка они были сняты?
- Кому они принадлежат?
- Почему они по-прежнему существуют в физической форме?
- Почему их перемещали физически, а не переводили банковским переводом?
- Через какой таможенный канал они были ввезены в юрисдикцию?
- Какие налоговые, бухгалтерские и коммерческие документы их подтверждают?
- Подлинность каждой банкноты проверена?
- Почему они преобразуются в виртуальный актив, а не размещаются на депозите обычным образом?
Паллета может быть физически достоверной и при этом коммерчески непригодной для банковского финансирования.
Конвертация наличных денежных средств в USDT сопряжена с высоким риском
Предполагаемая конвертация наличных денежных средств в крупном объёме в USDT или иной стейблкоин существенно повышает уровень риска.
Такая операция сочетает в себе несколько элементов повышенного риска:
- наличная валюта в крупных объёмах;
- возможное трансграничное движение денежных средств;
- притязания на владение по принципу предъявителя;
- рекомендация брокера или посредника;
- неясный порядок хранения активов;
- неясная структура бенефициарного владения;
- быстрая конвертация в передаваемый виртуальный актив;
- возможное движение средств вне традиционных банковских каналов.
Это не означает, что каждая операция по обмену наличных на USDT является незаконной. Это означает, что любая такая операция с самого начала должна рассматриваться как требующая усиленной углублённой проверки.
Ни одна ответственная организация не должна подтверждать ставку, объём, сроки, порядок расчётов или обязательства до тех пор, пока клиент, денежные средства, хранение активов, источник средств, источник благосостояния, таможенная документация и канал расчётов в виртуальных активах не будут независимо проверены.
Типичные признаки риска
Особенно серьёзными являются следующие признаки:
- Сделка предложена брокером, а не бенефициарным владельцем.
- Бенефициарный владелец не раскрывается немедленно.
- Сумма очень велика, однако документация скудна.
- Средства описываются как «паллеты», «ящики», «сундуки», «блокированная наличность» или «охраняемый груз».
- Предъявитель полагается на фотографии, видеозаписи, QR-коды или печати.
- Нынешний банк или хранилище не обрабатывает наличные самостоятельно.
- Заявленное место хранения активов указано нечётко.
- Наименование банка не раскрывается.
- Утверждается, что наличные находятся в Дубае, Турции, Западной Африке либо в условиях свободной зоны без надлежащего таможенного оформления.
- Лицо, предъявляющее документ, прежде всего спрашивает о ставке, объёме, сроках или комиссии.
- Источник средств описан общими формулировками.
- Выписка о снятии средств в банке не предоставляется.
- Таможенная декларация не предоставляется.
- Налоговая и бухгалтерская документация не предоставляется.
- Независимый протокол аутентификации нот не предусмотрен.
- Банкноты якобы относятся к «старой серии», «специальному выпуску», являются «заблокированными», «дипломатическими», «гуманитарными» или «обеспеченными».
- Цепочка посредников длинна и непрозрачна.
- Владелец якобы не может явиться лично.
- Предлагаемые расчёты осуществляются в USDT или в другом быстро переводимом активе.
- Сделка преподносится как срочная.
Один тревожный признак может иметь объяснение. Совокупность тревожных признаков — нет.
Обманчивая надёжность «банковских квитанций» и «сертификатов хранилища»
Многие презентации с паллетами наличных включают документы, оформленные как:
- расписки о принятии на хранение;
- сертификаты хранилища;
- подтверждения о размещении депозитов;
- складские расписки;
- письма о хранении активов;
- справки об отсутствии задолженности;
- антитеррористические сертификаты;
- сертификаты происхождения;
- листы проверки с QR-кодом;
- страховые сертификаты;
- логистические документы.
Эти документы могут выглядеть формально безупречными. Однако зачастую они не являются доказательствами банковского уровня.
Принципиальное различие состоит между документом, предъявленным посредником, и подтверждением, полученным напрямую от уполномоченного учреждения по проверяемому каналу.
Серьёзная организация не станет полагаться на PDF-файлы, пересланные через WhatsApp или по электронной почте. Она потребует прямого подтверждения от банка-эмитента, лицензированного кастодиана, таможенного органа, страховщика, аудитора или иного соответствующего регулируемого лица.
Что требуется для подлинной проверки
Для убедительного обоснования сделки с наличными паллетами необходимо как минимум следующее:
- Полные сведения о личности основного бенефициарного владельца.
- Корпоративные документы, если владельцем является компания.
- Документальное подтверждение источника средств.
- Подтверждение источника происхождения капитала.
- Выписки о снятии средств с банковских счетов.
- Таможенные декларации на экспорт и импорт.
- Точное текущее место хранения.
- Наименование и регуляторный статус банка или лицензированного хранителя.
- Прямое подтверждение хранения активов от банка или кастодиана.
- Подтверждение того, что денежные средства пересчитаны, подлинны, доступны и не заблокированы.
- Перечень номиналов.
- Методология контроля по серийным номерам или партиям, где это применимо.
- Подтверждение того, что дающая указания сторона обладает юридическими полномочиями.
- Полная цепочка посредников.
- Структура комиссий.
- Данные санкционного скрининга по всем сторонам.
- Налоговые и бухгалтерские документы.
- Независимая процедура аутентификации.
- Объяснение того, почему действующий банк или кастодиан сам не обрабатывает наличные средства.
- Правовой анализ предлагаемой конвертации в USDT или иной виртуальный актив.
Без этих документов вопрос не достиг достаточной зрелости для обсуждения ценообразования, логистики или исполнения.
Серийный номер каждой банкноты должен быть проверен
В любой предполагаемой сделке с наличными долларами США на паллетах выборочной проверки недостаточно. Проверка не может ограничиваться фотографиями, видеозаписями, несколькими произвольно отобранными пачками, QR-кодом, упаковочным листом или устным заверением сотрудника хранилища.
При предъявлении крупных сумм наличных долларов США каждая банкнота должна быть пересчитана, проверена на подлинность и сверена по серийному номеру.
Этот процесс должен включать:
- машинное считывание или ручная фиксация серийного номера каждой банкноты;
- сверка количества банкнот с заявленной суммой;
- проверка по каждому номиналу;
- выявление дублирующихся серийных номеров в пределах одной партии;
- выявление невозможных, неправильно сформированных или несогласованных форматов серийных номеров;
- сопоставление серийных номеров с имеющимися оповещениями о поддельных банкнотах;
- сверка со списками похищенных денежных средств, ограблений, арестов активов, санкций, правоохранительных органов или неблагоприятных сведений в той мере, в какой доступ к ним допускается законом;
- анализ подозрительных последовательностей, повторяющихся диапазонов или искусственно сформированных пакетов;
- подтверждение соответствия года серии, идентификатора Федерального резервного банка, номинала и защитных признаков;
- формирование полного журнала аудита, фиксирующего, кто пересчитал, отсканировал, проверил и утвердил банкноты.
Подлинная паллета с наличными долларами США должна выдерживать проверку на уровне отдельных банкнот. Недостаточно заявить, что паллета опечатана, маркирована, снабжена электронной меткой или QR-кодом. Вопрос не в том, выглядит ли упаковка защищённой. Вопрос в том, является ли каждая банкнота внутри упаковки подлинной, законной, «чистой», пересчитанной, прослеживаемой и приемлемой для регулируемой финансовой системы.
Следует также понимать, что не существует волшебной публичной базы данных, мгновенно легализующей наличные средства. Отрицательные сведения могут храниться в банках, центральных банках, организациях по обработке наличных, правоохранительных органах, страховых компаниях или охранных службах и могут быть недоступны публично. Поэтому надлежащая процедура проверки должна проводиться уполномоченным банком, лицензированным оператором по обработке наличных, регулируемым кастодианом или компетентным органом, а не брокером, посредником или частным «агентом по проверке».
Если серийные номера не могут быть зафиксированы и проверены, такие наличные не следует считать пригодными для банковских операций. Если держатель отказывается от проверки банкнот по отдельности, операцию следует отклонить.
Почему посредники нередко оказываются слабым звеном
Многие сделки с наличными на паллетах срываются, поскольку посредник не контролирует транзакцию.
Посредник может иметь:
- отсутствие прямой связи с владельцем;
- отсутствие доверенности;
- отсутствие подтверждённых полномочий;
- отсутствие доступа к кастодиану;
- отсутствие контроля над документами;
- отсутствие полномочий на ведение переговоров;
- отсутствие понимания источника средств;
- неспособность ответить на базовые вопросы в области комплаенс.
В банковской практике близость к слуху не является полномочием. Цепочка рекомендаций не является правомочием. Ожидание комиссионного вознаграждения не является правом собственности на средства.
Если принципала невозможно раскрыть, сделку проводить не следует.
Институциональный вывод
Предполагаемые операции с паллетами наличных USD находятся на пересечении рисков, связанных с наличными в крупных объёмах, хранением, подделками, брокерами, таможней, AML и виртуальными активами.
QR-коды, электронные замки, пломбы, видеозаписи и фотографии хранилищ не снижают эти риски. Во многих случаях они усиливают подозрения, поскольку свидетельствуют о попытке подменить институциональные доказательства визуальной инсценировкой.
Таким образом, правильная институциональная позиция однозначна и строга:
- отсутствие опоры на QR-коды;
- отсутствие опоры на видеоматериалы;
- отсутствие опоры на заверения брокеров;
- отсутствие опоры на документы о хранении, выпущенные самим держателем;
- никакой ставки до завершения комплаенс-проверки;
- отсутствие обязательств по объёму до завершения проверки;
- конвертация невозможна до подтверждения бенефициарной собственности, источника средств, хранения, подлинности и законности.
Подлинная сделка выдерживает проверку документов.
Мошенническая или не отвечающая банковским требованиям сделка, как правило, срывается при запросе прямого подтверждения от банка, раскрытия бенефициарных владельцев, таможенных документов, подтверждения источника средств и объяснения того, почему нынешний банк не проводит эти денежные средства самостоятельно.
Старое правило остаётся верным: в банковском деле деньги реальны не потому, что они отображены. Деньги реальны тогда, когда они законны, принадлежат владельцу, документально подтверждены, переводимы, соответствуют требованиям комплаенса и признаются регулируемой финансовой системой.
Источники
[1] FATF, Money Laundering Through the Physical Transportation of Cash, о перевозке крупных сумм наличных и типовых признаках подозрительных операций.
[2] FATF, Virtual Assets Red Flag Indicators, об индикаторах риска отмывания денег при использовании криптовалют и виртуальных активов.
[3] Рекомендации правительства ОАЭ и таможни Дубая по декларированию наличных денег или инструментов на предъявителя на сумму свыше 60 000 AED.
[4] U.S. Currency Education Program: указание на то, что банкнота США весит приблизительно один грамм.
[5] Предупреждение FBI IC3 о вредоносных QR-кодах, перенаправляющих жертв на мошеннические сайты.
[6] Предупреждение FTC для потребителей о том, что QR-коды могут вести на фишинговые сайты или приводить к заражению вредоносным ПО.


Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.