Инвестиционно-банковские услуги
Поглощения
Поглощение
Если Вы намерены профинансировать поглощение или предотвратить недружественное поглощение, пожалуйста, свяжитесь с нами.
Что такое поглощение и почему оно происходит?
Поглощение — это приобретение одной компании (целевой) другой компанией (приобретателем, или инициатором сделки). Независимо от того, является поглощение дружественным или враждебным, итогом сделки становится объединение двух компаний в одну. Поглощение осуществляется по ряду причин, в том числе:
1. Достижение операционной эффективности и эффекта масштаба
Благодаря созданию более крупной компании путём слияния двух меньших образованная компания получает возможность повысить операционную эффективность и достичь экономии за счёт масштаба (при условии, что они работают в схожей отрасли и/или используют схожие ресурсы).
2. Устранение конкуренции
Поглощения могут использоваться для устранения более мелких компаний, конкурирующих с покупателем. Вместо того чтобы конкурировать с целевой компанией за долю рынка, покупатель может просто поглотить её, устранив конкуренцию и получив её долю рынка.
3. Приобретение компании в уникальной рыночной нише
Поглощение может состояться, когда приобретатель стремится получить собственные технологии, принадлежащие целевой компании. Так бывает, когда у приобретателя нет сильного подразделения исследований и разработок (НИОКР) или он не хочет тратить время и ресурсы на создание новых технологий.
Например, компания в сфере управления данными может пожелать приобрести целевую компанию, обладающую собственной технологией искусственного интеллекта, чтобы встроить её в свою платформу управления данными, а не тратить ресурсы и время на разработку собственной технологии.
4. Построение «империи» менеджментом
Поглощения могут происходить вследствие стремления руководства к «построению империи». Это увеличение размера, масштаба и влияния компании за счёт приобретения других компаний. Построение империи как деловое обоснование поглощения, как правило, не приветствуется акционерами приобретающей компании, поскольку может свидетельствовать о том, что руководство больше заботится о контроле над ресурсами, чем об эффективном их распределении.
Если компания приобретает предприятия в не связанных с её деятельностью отраслях, это может повысить совокупный предпринимательский риск компании. Стремление к расширению империи как деловое обоснование поглощений может в конечном счёте не принести выгоды акционерам.
Процесс поглощения
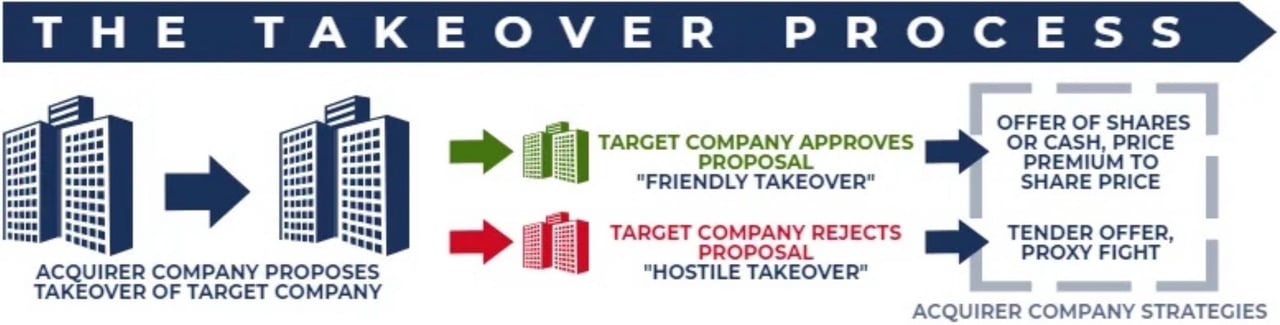
Поглощение начинается с предложения компании-покупателя о поглощении целевой компании. Предложение должно быть подано в соответствующие регулирующие органы по месту нахождения головных офисов компаний. Далее совет директоров целевой компании может одобрить предложение и рекомендовать акционерам проголосовать за поглощение (дружественное поглощение) либо отклонить предложение и рекомендовать акционерам проголосовать против (недружественное поглощение). Компания-покупатель применяет различные стратегии в зависимости от того, одобряет или отклоняет поглощение совет директоров целевой компании.
Применяемые стратегии дружественного поглощения
При дружественном поглощении руководство и совет директоров одобряют поглощение и рекомендуют акционерам проголосовать за сделку; при враждебном поглощении совет директоров его не одобряет.
Дружественные поглощения
В сделках по слиянию и поглощению дружественное поглощение — это приобретение целевой компании покупателем/оферентом с согласия или одобрения менеджмента и совета директоров целевой компании.
Составляющие дружественного поглощения
1. Публичное предложение денежных средств или акций
Как правило, дружественное поглощение представляет собой публичное предложение в денежной или акционерной форме, сделанное компанией-покупателем и направляемое на одобрение совету директоров компании-цели.
2. Премия на акцию
Цена за акцию, уплачиваемая приобретателем акционерам целевой компании, часто является ключевым фактором успеха сделки. В большинстве случаев приобретатель должен уплатить значительную премию за каждую акцию, чтобы получить одобрение акционеров целевой компании.
3. Одобрение акционеров
Когда совет директоров целевой компании получает предложение, акционеры, обладающие правом голоса, голосуют по вопросу одобрения сделки. Как правило, для одобрения требуется простое большинство голосов (т. е. более 50%).
Тем не менее некоторые компании включают в свои уставы положения о квалифицированном большинстве, требующие одобрения сделки большей долей акционеров (этот показатель может составлять от 70 % до 90 %).
4. Регуляторное одобрение
Даже если акционеры компании-цели одобряют поглощение, сделка по-прежнему требует одобрения регулирующего органа (например, Министерства юстиции США). Государственный регулятор может не одобрить дружественное поглощение, если сделка нарушает законодательство о защите конкуренции (также известное как антимонопольное законодательство). Важную роль играют и иные условия выкупа, поскольку предложение представляет собой полноценный юридический документ, содержащий ряд положений и оговорок. Например, условия выкупа могут включать положения о бренде и деятельности компании-цели, а также о включении ключевых акционеров компании-цели в совет директоров приобретателя.
Преимущества дружественного поглощения
Как правило, дружественные сделки по поглощению обеспечивают существенные преимущества как приобретателям, так и компаниям-целям по сравнению с недружественным поглощением. К этим преимуществам относятся, в частности, следующие:
- Участие обеих сторон (инициатора сделки и компании-цели) обеспечивает более качественную проработку сделки и создание стоимости для её участников.
- Компания, ставшая объектом поглощения, не несёт расходов и не теряет в стоимости вследствие применения защитных механизмов для предотвращения недружественного поглощения.
- Покупатель несёт обоснованные расходы на приобретение целевой компании. Премия на одну акцию определяется главным образом перспективами роста целевой компании и потенциальным синергетическим эффектом, возникающим в результате сделки.
Обратное поглощение (RTO)
Обратное поглощение (Reverse Takeover, RTO), часто именуемое обратным IPO, представляет собой процесс, при котором небольшая частная компания становится публичной, приобретая более крупную компанию, акции которой уже допущены к публичному обращению. Эта практика противоречит обычному порядку, поскольку меньшая компания поглощает большую, — отсюда и «обратный» характер слияния.
При типичном публичном размещении частная компания должна провести первичное публичное размещение (IPO). Этот процесс не только занимает много времени, но и сопряжён с чрезвычайно высокими затратами. Чтобы избежать дорогостоящей и трудоёмкой процедуры, частная компания может стать публичной более простым способом — приобретя публичную компанию.
Процесс обратного поглощения, как правило, включает два простых этапа:
1. Массовая скупка акций
На начальном этапе приобретатель, осуществляющий обратное поглощение, организует массовую скупку акций публичной компании. Цель состоит в установлении контроля над целевой компанией путём приобретения более 50 % находящихся в обращении голосующих акций.
2. Операции акционеров по покупке акций
Это следующий этап, ведущий к слиянию и выходу на биржу. Процесс предполагает активное участие акционеров частной компании в обмене её акций на акции публичной компании. Публичная компания, фактически ставшая «пустой» (шелл-компанией), передаёт значительное большинство своих акций акционерам частной компании, а также контроль над советом директоров. Они оплачивают шелл-компанию своими акциями частной компании.
Преимущества
a) Регистрация не требуется
Обратное поглощение позволяет избежать полной процедуры IPO, но не раскрытия информации: в США объединённая компания обязана подать исчерпывающие сведения о частном бизнесе (так называемый «Super 8-K»), а биржи применяют правила выдержки, прежде чем акции могут быть переведены на более высокий уровень листинга.
б) Менее затратный вариант
Решение о выходе на публичный рынок посредством первичного публичного размещения (IPO) непросто для небольшой частной компании. Оно может оказаться непомерно дорогим. Путь обратного поглощения, как правило, обходится лишь в долю от средней стоимости IPO.
c) RTO экономит время
Процесс IPO, включающий регистрацию и листинг, может занимать от нескольких месяцев до нескольких лет. Обратное поглощение сокращает срок выхода на публичный рынок с нескольких месяцев до нескольких недель.
d) Въезд в иностранное государство
Если иностранная частная компания хочет стать публичной компанией, акции которой обращаются на бирже в США, она должна выполнить требования SEC к регистрации и требования биржи к листингу и понести значительные юридические и аудиторские расходы. Обратное поглощение может оказаться более быстрым путём, хотя те же стандарты раскрытия информации и листинга в итоге всё равно применяются.
Недостатки
Обратное поглощение сопряжено со следующими потенциальными недостатками:
a) Подставные публичные компании-«оболочки»
Некоторые публичные компании-«оболочки» позиционируют себя как возможные средства, с помощью которых частные компании могут получить публичный листинг. Однако часть из них не является добросовестными организациями и может втянуть частную компанию в обязательства и судебные споры.
b) Хаос при ликвидации
Частной компании, намеренной выйти на биржу путём обратного поглощения, следует задать себе вопрос: «Будет ли у нас достаточная ликвидность после слияния?» Компании, возможно, придётся столкнуться с вероятным падением котировок акций в ходе слияния. Крайне важно, чтобы новая компания располагала достаточным денежным потоком для прохождения переходного периода.
Скрытое поглощение
В сфере слияний и поглощений (M&A) «ползучее поглощение» (Creeping Takeover), также называемое «ползучим тендерным предложением», представляет собой постепенную скупку акций компании-цели. Стратегия ползучего поглощения заключается в постепенном приобретении акций компании-цели на открытом рынке с целью получения контрольного пакета.
Постепенное поглощение предполагает приобретение акций целевой компании на открытом рынке. При использовании этого метода покупатель может приобрести часть акций по текущим рыночным ценам, не выплачивая премию, как это потребовалось бы при официальном тендерном предложении. Цель такого постепенного приобретения состоит в том, чтобы получить часть акций целевой компании на более выгодных условиях, чем при обычном тендерном предложении. Однако в ряде стран этот процесс регулируется нормами, которые обязывают приобретателя направить официальное предложение при достижении определённой доли владения акциями.
Обоснование постепенного поглощения
В США постепенное поглощение позволяет избежать формальных правил Закона Уильямса о тендерных предложениях, но не его требований о раскрытии информации.
Ключевые положения Закона Уильямса:
- При тендерном предложении всем акционерам должна быть предложена одинаковая цена за их акции.
- Инвестор или группа инвесторов, намеревающиеся приобрести крупный пакет акций, обязаны представить в SEC все соответствующие сведения о своём тендерном предложении.
Покупки на открытом рынке не являются публичным предложением о приобретении акций (tender offer), поэтому правило равной цены к ним не применяется. Однако любое лицо, приобретающее более 5% голосующих акций публичной компании, обязано подать в SEC форму Schedule 13D в течение пяти рабочих дней. В ЕС достижение порогового значения контроля (как правило, 30%) в соответствии с Директивой о предложениях о поглощении влечёт обязанность направить предложение о приобретении акций всем акционерам.
Риски при постепенном поглощении
Неудача при поглощении целевой компании оставит приобретателя с крупным пакетом акций, который в будущем, возможно, придётся реализовать с убытком. Тем не менее существуют способы минимизировать этот риск. На целевую компанию можно оказать давление, чтобы заставить её выкупить акции по высокой цене.
Поглощение в рамках санации
Поглощение в порядке финансового спасения означает ситуацию, когда государство или финансово устойчивая компания принимает под свой контроль слабую компанию с целью помочь ей восстановить финансовую устойчивость. Приобретающая сторона получает контроль над слабой компанией, как правило, путём покупки контрольного пакета акций. Могут также применяться программы обмена акциями.
Цель поглощения в рамках санации — помочь восстановить деятельность компании без ликвидации её активов. Приобретающая сторона достигает этого, разрабатывая план спасения и назначая управляющего, который возглавит восстановление, обеспечивая при этом защиту интересов инвесторов и акционеров.
Компании, рассматриваемые для поглощения в рамках спасения, как правило, таковы, что их крах или банкротство нанесли бы ущерб отрасли, к которой они относятся, и (или) экономике страны в целом. Например, компания, в которой занято очень большое число людей, особенно если она является крупным работодателем для региона своего расположения, может считаться «слишком крупной, чтобы допустить её банкротство».
Финансовая поддержка предоставляется в форме акций, облигаций, займов и денежных средств, которые в будущем могут потребовать возмещения. В случае акций компания, оказавшаяся в затруднительном положении, должна будет выкупить их у приобретающей стороны после восстановления своей финансовой устойчивости.
Законодательные и исполнительные меры в отношении поглощений в рамках программ спасения
Закон Додда — Фрэнка был подписан президентом Бараком Обамой в июле 2010 года. Закон стал ответом на финансовый кризис 2007–2008 годов, когда многие крупные американские компании оказались под угрозой краха. В то время как государство приступило к спасению проблемных компаний, закон Додда — Фрэнка также был направлен на то, чтобы потребители не несли расходы по программам финансовой помощи при спасении компаний, находившихся под неэффективным управлением. Закон учредил такие регулирующие органы, как Совет по надзору за финансовой стабильностью, Управление финансовых исследований и Бюро по защите прав потребителей финансовых услуг.
Закон Додда – Фрэнка был направлен на укрепление финансовой стабильности финансовой системы Соединённых Штатов путём установления требований подотчётности и прозрачности для американских компаний. Раздел II закона Додда – Фрэнка ввёл механизм упорядоченной ликвидации (Orderly Liquidation Authority) для системно значимых компаний, оказавшихся на грани краха. Этот раздел возлагает убытки несостоятельной компании на акционеров и кредиторов, а не на налогоплательщиков.
Принятие в 2008 году правительством Соединённых Штатов под свой контроль множества финансовых институтов в рамках программы спасения стало крупнейшим в истории. Правительство вмешалось, чтобы спасти финансовые институты, понёсшие крупные убытки в результате краха рынка ипотечных кредитов субстандартного качества.
В то время финансовые учреждения предоставляли ипотечные кредиты заёмщикам с низким кредитным рейтингом, и когда по значительному числу этих ипотечных кредитов начались дефолты, кредитующие компании оказались не в состоянии покрыть огромные убытки.
Программа выкупа проблемных активов (TARP)
Закон о чрезвычайной экономической стабилизации (2008) предусматривал создание Программы выкупа проблемных активов (TARP) с целью формирования антикризисного фонда в размере 700 млрд долларов США, распределяемого между крупными американскими компаниями, отвечавшими условиям программы. Это была одна из мер, принятых правительством для преодоления кризиса ипотечного кредитования заёмщиков с низким кредитным рейтингом.
Власти использовали программу TARP для выкупа токсичных активов у финансовых учреждений, чтобы укрепить их финансовое положение и помочь стабилизировать балансы компаний, оказавшихся в затруднительном положении. Впоследствии утверждённый объём программы был сокращён до 475 млрд долл. США. В рамках инвестиционных программ по TARP было выделено около 426,4 млрд долл. США и возвращено около 441,7 млрд долл. США.
Недружественные поглощения
Недружественное поглощение в сфере слияний и поглощений (M&A) — это приобретение целевой компании другой компанией (приобретателем) путём прямого обращения к акционерам целевой компании, либо посредством тендерного предложения, либо через голосование по доверенностям. Отличие недружественного поглощения от дружественного состоит в том, что при недружественном поглощении совет директоров целевой компании не одобряет сделку.
Пример недружественного поглощения
Например, компания А намерена реализовать стратегию корпоративного уровня и выйти на новый географический рынок.
- Компания A обращается к Компании B с предложением о приобретении Компании B.
- Совет директоров компании B приходит к выводу, что это не отвечает интересам акционеров компании B, и отклоняет предложение о поглощении.
- Несмотря на то, что предложение о покупке было отклонено, Компания A продолжает добиваться приобретения Компании B.
В описанной выше ситуации, несмотря на отклонение своего предложения, компания A по-прежнему предпринимает попытку приобретения компании B. Такая ситуация будет называться попыткой недружественного поглощения.
Стратегии недружественного поглощения
Существуют две широко применяемые стратегии недружественного поглощения: тендерное предложение и голосование по доверенностям.
1. Тендерное предложение
Тендерное предложение — это предложение о приобретении акций у акционеров компании B по цене выше рыночной или по фиксированной цене. Нередко фиксированная цена значительно превышает сумму, которую можно получить за акцию компании на рынке. Более высокая цена служит стимулом для акционеров согласиться на продажу своих акций.
Тендерное предложение подаётся в официальном порядке и может содержать условия, предлагаемые приобретателем. Например, приобретающая сторона вправе установить срок для покупки акций. По истечении этого срока она может прибегнуть к иным мерам для приобретения компании.
Приобретающая компания обязана подать документы о приобретении, например, в США — в Комиссию по ценным бумагам и биржам (SEC). Она также должна разъяснить свои намерения в отношении компании-цели, что помогает последней принять окончательное решение.
Хотя это звучит просто, тендерное предложение — одна из наиболее сложных стратегий поглощения. Большинство компаний принимают меры для защиты своего бизнеса от такого поглощения. По этой причине приобретающие стороны нередко прибегают к борьбе за доверенности.
Например, если текущая рыночная цена акций компании B составляет 10 долл. США, компания A может сделать тендерное предложение о приобретении акций компании B по цене 15 долл. США (премия 50%). Цель тендерного предложения — приобрести достаточное количество голосующих акций для получения контрольной доли в капитале целевой компании. Как правило, это означает, что приобретателю необходимо владеть более чем 50% голосующих акций. Фактически большинство тендерных предложений делаются при условии, что приобретатель сможет получить определённое количество акций. Если недостаточное число акционеров согласится продать свои акции компании A и обеспечить ей контрольный пакет, она отзовёт своё тендерное предложение по цене 15 долл. США за акцию.
2. Голосование по доверенности, борьба за доверенности, проксифайт
Голосование по доверенности (proxy vote) — это действия компании-покупателя, направленные на то, чтобы убедить действующих акционеров проголосовать за смещение менеджмента целевой компании и тем самым облегчить её поглощение. Борьба за доверенности (proxy fight, или proxy battle) — ещё одна стратегия установления контроля над деятельностью компании. Она предполагает вывод из состава совета директоров тех его членов, которые не поддерживают предложение о приобретении, и замену их новыми членами, которые его поддержат.
Для успеха борьбы за доверенности приобретающая сторона должна убедить действующих акционеров в необходимости смены менеджмента. Приобретающая компания может добиться этого, указав на недостатки в работе нынешнего руководства. Например, если у компании есть неэффективные активы или она сталкивается с финансовым кризисом, акционеры могут поддержать такую идею. Если они будут убеждены, то позволят приобретающей стороне голосовать их акциями по доверенности.
В случае успеха борьбы за доверенности компания может назначить новых членов совета директоров. Как правило, приобретатель предлагает кандидатов, которые проголосуют за поглощение.
Например, компания A может убедить акционеров компании B использовать свои голоса по доверенности для изменения состава совета директоров. Цель такого голосования по доверенности — отстранить членов совета, выступающих против поглощения, и избрать новых членов, более благосклонно относящихся к смене собственника и, следовательно, готовых проголосовать за одобрение поглощения.
3. Приобретение акций
Если ни борьба за доверенности, ни тендерное предложение не приводят к результату, последним вариантом для приобретателя остаётся получение контрольного пакета акций компании-цели. Для этого необходимо приобрести значительное количество акций на открытом рынке. Чем больше акций у приобретающей стороны, тем больше её влияние на процесс принятия решений. Например, если приобретатель владеет тремя четвертями акций компании, он всегда обладает наибольшим числом голосов и, следовательно, широкими возможностями контроля.
Меры защиты от недружественного поглощения
Руководство компании-цели может использовать ряд защитных мер, чтобы воспрепятствовать недружественному поглощению. К ним относятся следующие:
- «Ядовитая пилюля»: снижение привлекательности акций компании-цели за счёт предоставления её нынешним акционерам права приобретать новые акции со скидкой. Это приводит к размыванию доли участия, которую представляет каждая акция, и, как следствие, увеличивает число акций, которые компании-покупателю необходимо приобрести для получения контрольного пакета. Расчёт строится на том, что, сделав поглощение более сложным и дорогостоящим, потенциальный покупатель откажется от своей попытки поглощения.
- Защита «жемчужин короны»: продажа наиболее ценных активов компании в случае попытки враждебного поглощения. Это, очевидно, снижает привлекательность компании-цели и сдерживает враждебное поглощение.
- Поправка об особом большинстве: Поправка к уставу компании, требующая для одобрения слияния голосов значительного большинства акций (67–90 %).
- «Золотой парашют»: трудовой договор, гарантирующий ключевым руководителям выплату значительных компенсаций в случае их увольнения из компании после поглощения. Идея здесь, опять же, состоит в том, чтобы сделать поглощение чрезмерно дорогостоящим.
- Гринмейл: выкуп компанией-целью акций, уже приобретённых покупателем, по более высокой цене с премией, чтобы акции не оставались у покупателя. Например, компания A приобретает акции компании B по цене с премией — 15 USD; затем компания-цель B предлагает выкупить акции по 20 USD за акцию. Расчёт состоит в том, что ей удастся выкупить достаточно акций, чтобы не допустить получения компанией A контрольного пакета.
- Защита «Пакмен»: Компания — объект поглощения приобретает акции компании-покупателя и пытается в свою очередь поглотить её. Покупатель откажется от попытки поглощения, если сочтёт, что рискует утратить контроль над собственным бизнесом. Для такой стратегии компании B, очевидно, необходимы значительные средства для приобретения большого количества акций компании A. Поэтому защита «Пакмен» обычно неосуществима для небольшой компании с ограниченными капитальными ресурсами.
Хотите узнать больше?
Право корпоративных поглощений и дисциплина менеджмента
Корпорации — потенциальные объекты поглощения
Вероятность приобретения