Инвестиционно-банковские услуги
Слияния и поглощения
Обзор процесса слияний и поглощений
Процесс слияний и поглощений (M&A) включает множество этапов и нередко занимает от 6 месяцев до нескольких лет. Ниже мы рассмотрим процесс поглощения от начала до конца, опишем различные типы поглощений (стратегические и финансовые сделки), обсудим значение синергии (жёсткой и мягкой) и определим транзакционные издержки.
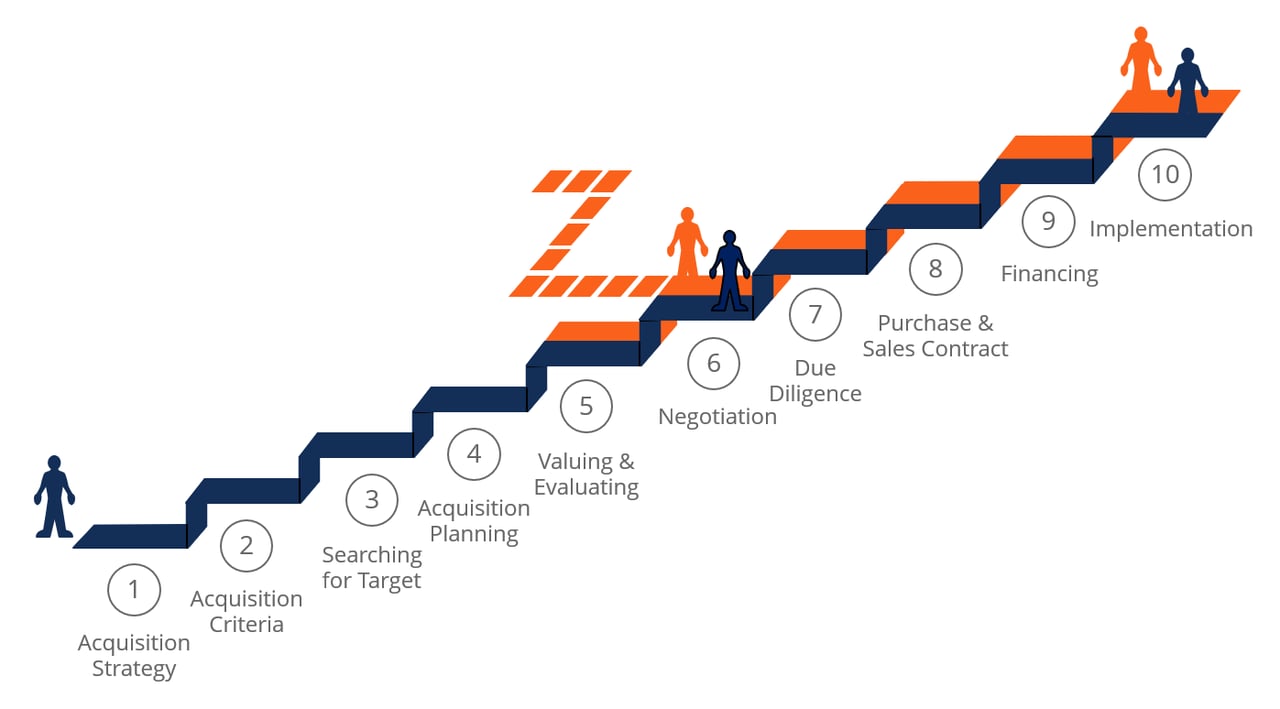
Процесс слияний и поглощений в 10 этапов
Если Вы работаете в сфере инвестиционного банкинга или корпоративного развития, Вам потребуется выстроить процесс сделки по слиянию и поглощению. Мы консультируем наших клиентов по различным этапам такого процесса.
Типовой процесс сделки по слиянию и поглощению состоит из 10 этапов:
- Разработка стратегии приобретения – Разработка эффективной стратегии приобретения строится на том, что покупатель чётко представляет, чего он ожидает от сделки, то есть какова его деловая цель приобретения компании-цели (например, расширение линейки продуктов или выход на новые рынки)
- Определить критерии поиска для сделки M&A – установление ключевых критериев для выявления потенциальных компаний-целей (например, рентабельность, географическое положение или клиентская база)
- Поиск потенциальных объектов приобретения – приобретатель использует установленные им критерии поиска, чтобы найти и затем оценить потенциальные компании-цели
- Начало планирования приобретения — приобретатель устанавливает контакт с одной или несколькими компаниями, отвечающими его критериям поиска и представляющимися выгодными по стоимости; цель первых бесед — получить больше информации и оценить, насколько компания-цель расположена к слиянию или поглощению
- Проведение оценочного анализа – При условии успешных первоначальных контактов и переговоров приобретатель просит целевую компанию предоставить существенный объём информации (в частности, текущую финансовую отчётность), позволяющий дополнительно оценить целевую компанию как самостоятельный бизнес и как подходящий объект приобретения
- Переговоры – после подготовки нескольких оценочных моделей компании-цели покупатель должен располагать достаточной информацией для формирования обоснованного предложения; после представления первоначального предложения компании могут обсуждать условия более детально
- Углублённая проверка при сделках M&A – Углублённая проверка представляет собой исчерпывающий процесс, который начинается после принятия предложения; её цель — подтвердить или скорректировать оценку стоимости целевой компании, данную приобретателем, путём детального изучения и анализа всех аспектов деятельности целевой компании: финансовых показателей, активов и обязательств, клиентов, кадровых ресурсов и т. д.
- Договор купли-продажи — при условии, что углублённая проверка контрагента завершена без существенных проблем или замечаний, следующим шагом является заключение окончательного договора купли-продажи; стороны принимают окончательное решение о типе договора купли-продажи: приобретение активов или приобретение акций.
- Стратегия финансирования приобретения – Приобретатель, разумеется, уже изучил варианты финансирования сделки ранее, однако детали финансирования, как правило, окончательно оформляются после подписания договора купли-продажи
- Закрытие сделки и интеграция приобретённой компании — сделка по приобретению закрывается, а руководящие команды приобретаемой компании и приобретателя совместно работают над объединением двух компаний
Структурирование сделки слияния и поглощения
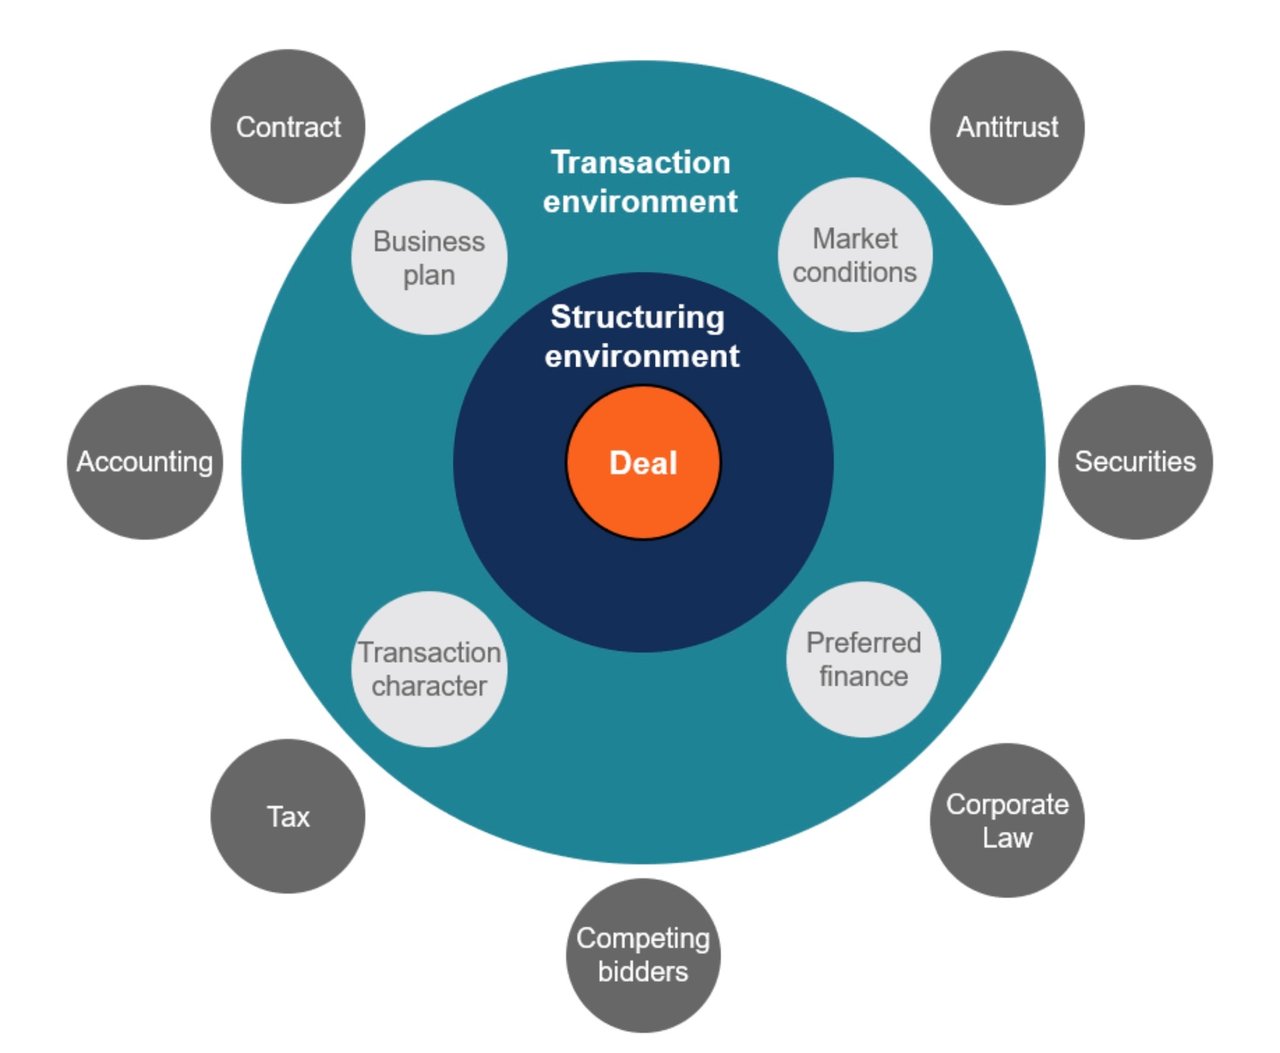
Одним из наиболее сложных этапов процесса слияний и поглощений является надлежащее структурирование сделки. Необходимо учитывать множество факторов, таких как
- антимонопольное законодательство,
- законодательство о ценных бумагах,
- корпоративное право,
- конкурирующие участники торгов,
- налоговые последствия,
- вопросы бухгалтерского учёта,
- рыночные условия,
- формы финансирования, а также
- конкретные пункты переговоров в самой сделке по слиянию и поглощению.
Важными документами при структурировании сделок являются term sheet (перечень основных условий; используется для привлечения средств) и письмо о намерениях (Letter of Intent, LOI), в котором излагаются основные условия предполагаемой сделки.
Конкурирующие претенденты в сделках слияний и поглощений
Подавляющее большинство поглощений проходит в условиях конкуренции или потенциальной конкуренции. Как правило, компании вынуждены платить «премию» за приобретение целевой компании, то есть предлагать больше, чем конкурирующие покупатели. Чтобы обосновать цену, превышающую предложения конкурентов, приобретающая компания должна быть способна извлечь из приобретения больше, чем другие участники процесса M&A (то есть создать больший синергетический эффект или располагать более весомым стратегическим обоснованием сделки).
Стратегические и финансовые покупатели в сделках M&A
В сделках слияний и поглощений (M&A), как правило, выделяют два типа приобретателей: стратегических и финансовых. Стратегические приобретатели — это другие компании, зачастую прямые конкуренты или компании, работающие в смежных отраслях, для которых целевая компания органично вписывается в основной бизнес. Финансовые покупатели — это институциональные покупатели, например фирмы прямых инвестиций, стремящиеся владеть объектом приобретения, но не управлять им непосредственно. Финансовые покупатели часто используют заёмное финансирование для приобретения, осуществляя выкуп с использованием заёмных средств (LBO).
Анализ слияний и поглощений
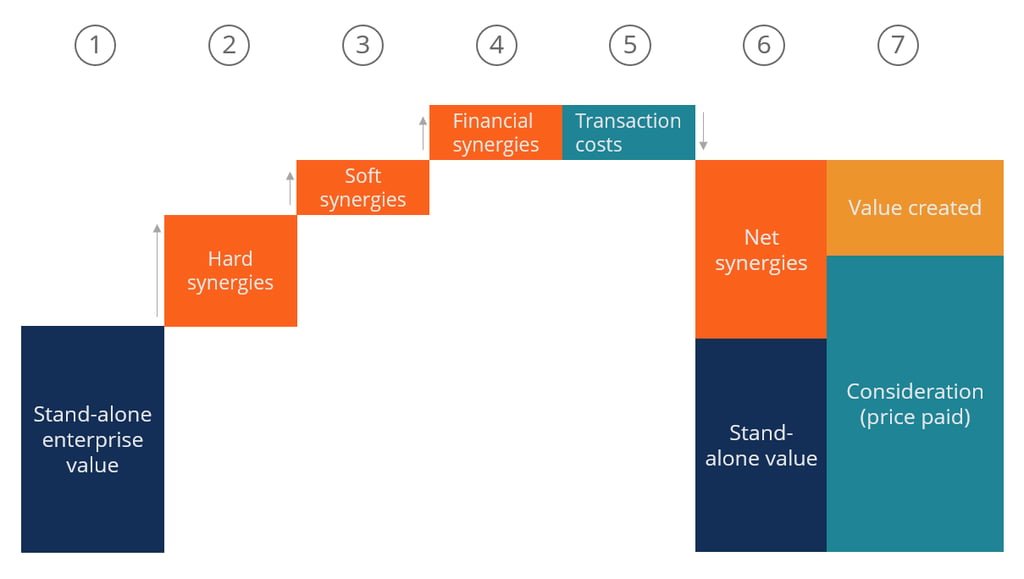
Одним из важнейших этапов процесса слияний и поглощений является анализ и оценка объектов приобретения. Как правило, он включает два шага: оценку объекта на автономной основе и оценку потенциальных синергий сделки.
При оценке синергии следует учитывать два её вида: жёсткую и мягкую. Жёсткая синергия – это прямая экономия затрат, реализуемая после завершения процесса слияния и поглощения. Жёсткая синергия, также называемая операционной, представляет собой выгоды, возникновение которых практически гарантировано в результате слияния или поглощения, например экономию на фонде оплаты труда за счёт сокращения дублирующих должностей между приобретающей и целевой компаниями. Мягкая синергия, как правило, связана с доходами: это рост выручки, который приобретатель рассчитывает получить после закрытия сделки. Она называется «мягкой», поскольку получение этих выгод гарантировано в меньшей степени, чем экономии затрат в рамках «жёсткой» синергии.
Хотите узнать больше?
Слияния и поглощения
Продажа активов и иные реструктуризации
Слияния и поглощения
От А до Я
Слияния и поглощения
и корпоративные реструктуризации