Инвестиционно-банковские услуги
IPO
Что представляет собой процесс IPO?
Процесс первичного публичного размещения IPO — это продажа ранее не обращавшейся на бирже компанией новых или существующих ценных бумаг с их первым предложением широкой публике.
До IPO компания считается частной — с ограниченным числом акционеров, к которым относятся аккредитованные инвесторы (такие как бизнес-ангелы, венчурные инвесторы и состоятельные частные лица) и (или) ранние инвесторы (например, основатель, семья и друзья).
После IPO компания-эмитент становится публичной компанией, акции которой котируются на признанной фондовой бирже. Поэтому IPO также широко известно как «выход на биржу» («going public»).
Обзор процесса IPO
В настоящем руководстве описаны этапы процесса, который может занимать от шести месяцев до года и более.
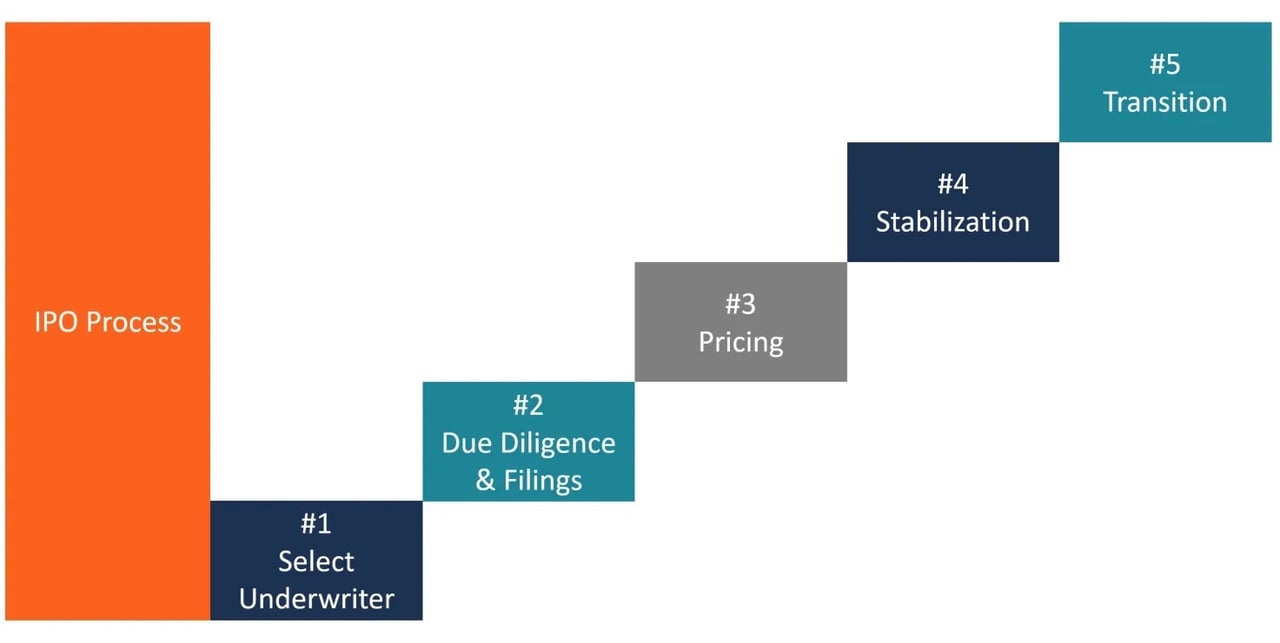
Ниже приведены шаги, которые компании необходимо предпринять для выхода на биржу посредством IPO:
- Выберите банк
- Углублённая проверка контрагента и подача отчётности
- Ценообразование
- Стабилизация
- Переход
Шаг 1: Выберите инвестиционный банк
Первый этап процедуры IPO — выбор эмитентом инвестиционного банка, который будет консультировать компанию по вопросам IPO и оказывать услуги по андеррайтингу. Инвестиционный банк выбирается по следующим критериям:
- Репутация
- Качество исследований
- Отраслевая экспертиза
- Дистрибуция, то есть способность инвестиционного банка разместить выпущенные ценные бумаги среди более широкого круга институциональных или частных инвесторов
- Наличие предшествующих отношений с инвестиционным банком
Шаг 2: Углублённая проверка контрагента и регуляторные уведомления
Андеррайтинг — это процесс, в рамках которого инвестиционный банк (андеррайтер) выступает посредником между эмитентом и широким кругом инвесторов, помогая эмитенту разместить первоначальный выпуск акций. Эмитенту доступны следующие схемы андеррайтинга:
- Твёрдое обязательство: по такому соглашению андеррайтер приобретает всё предлагаемое количество акций и перепродаёт их инвестирующей публике. Андеррайтинг на условиях твёрдого обязательства гарантирует эмитенту привлечение определённой суммы средств.
- Соглашение о размещении по принципу «максимальных усилий»: по такому соглашению андеррайтер не гарантирует сумму, которую он привлечёт для эмитента. Он лишь реализует ценные бумаги от имени компании.
- Соглашение «всё или ничего»: если не могут быть проданы все предложенные акции, размещение отменяется.
- Синдикат андеррайтеров: публичные размещения могут осуществляться одним андеррайтером (единоличное управление) либо несколькими организаторами. При наличии нескольких организаторов один инвестиционный банк избирается ведущим организатором или организатором, ведущим книгу заявок. В рамках такого соглашения ведущий инвестиционный банк формирует синдикат андеррайтеров, заключая стратегические союзы с другими банками, каждый из которых затем размещает часть IPO. Подобная схема возникает, когда ведущий инвестиционный банк стремится распределить риск IPO между несколькими банками.
Андеррайтер должен подготовить следующие документы:
Договор об оказании услуг: договор об оказании услуг, как правило, включает следующее:
- Условие о возмещении расходов: данное условие обязывает эмитента возместить андеррайтеру все фактически понесённые им расходы, даже если IPO отозвано на стадии углублённой проверки, регистрации или маркетинга.
- Валовой спред (андеррайтинговая скидка): валовой спред определяется вычитанием из цены, по которой андеррайтер продаёт выпуск, цены, по которой он его приобретает.
Валовой спред = цена продажи выпуска андеррайтером – цена покупки выпуска андеррайтером
При первичных публичных размещениях (IPO) умеренного размера в США валовой спред, как правило, составляет около 7% от привлечённых средств; при более крупных размещениях спред ниже. Валовой спред используется для выплаты вознаграждения андеррайтеру. Если действует синдикат андеррайтеров, ведущему андеррайтеру выплачивается 20% валового спреда. 60% оставшейся части спреда, именуемой «комиссией за продажу» (selling concession), распределяются между участниками синдиката пропорционально количеству ценных бумаг, размещённых каждым андеррайтером. Оставшиеся 20% валового спреда покрывают расходы на андеррайтинг (например, расходы на road show, услуги юрисконсульта андеррайтеров и т. д.).
Письмо о намерениях: Письмо о намерениях, как правило, содержит следующую информацию:
- Обязательство андеррайтера заключить договор об андеррайтинге с эмитентом
- Эмитент обязуется предоставить андеррайтеру всю необходимую информацию и, соответственно, всемерно содействовать проведению всех мероприятий по углублённой проверке контрагента.
- Соглашение эмитента с андеррайтером о предоставлении последнему опциона на дополнительное размещение в объёме 15 %.
В письме о намерениях окончательная цена размещения не указана.
Договор андеррайтинга: Письмо о намерениях действует до определения цены ценных бумаг, после чего заключается договор андеррайтинга. С этого момента андеррайтер обязан по договору приобрести выпуск у компании по определённой цене.
Регистрационное заявление: Регистрационное заявление содержит информацию об IPO, финансовую отчётность компании, сведения о руководстве, данные о владении акциями инсайдерами, информацию о любых юридических проблемах компании, а также тикер, который будет использоваться эмитентом после листинга на фондовой бирже. SEC требует, чтобы эмитент и его андеррайтеры подавали регистрационное заявление после согласования условий выпуска.
Регистрационное заявление состоит из двух частей:
- Проспект ценных бумаг: он предоставляется каждому инвестору, приобретающему выпущенную ценную бумагу
- Непубличные документы, подаваемые в SEC: сюда относится информация, предоставляемая в SEC для проверки, но не обязательно доступная для широкой публики
Регистрационное заявление обеспечивает инвесторам достаточную и достоверную информацию о ценных бумагах. SEC проверяет заявление на предмет раскрытия информации; она не одобряет сами условия предложения по существу.
Предварительный проспект эмиссии (red herring): В период ожидания андеррайтер готовит первоначальный проспект эмиссии, содержащий сведения об эмитенте, за исключением даты вступления в силу и цены размещения. После подготовки такого документа эмитент и андеррайтеры предлагают акции публичным инвесторам. Нередко андеррайтеры проводят роуд-шоу (так называемые «dog and pony shows», продолжительностью от трёх до четырёх недель), чтобы разместить акции среди институциональных инвесторов и оценить спрос на них.
Шаг 3: Определение цены
Когда SEC готова объявить регистрационное заявление вступившим в силу, назначается дата вступления в силу. За день до этой даты компания-эмитент и андеррайтер определяют цену размещения (то есть цену, по которой эмитент продаёт акции) и точное количество продаваемых акций. Определение цены размещения имеет существенное значение, поскольку именно по этой цене эмитент привлекает капитал. На цену размещения влияют следующие факторы:
- Успех или неудача роуд-шоу (как это отражено в книгах заявок)
- Цель компании
В условиях рыночной экономики цена первичного публичного размещения (IPO) нередко занижается, чтобы обеспечить полную подписку на выпуск или его переподписку со стороны публичных инвесторов, даже если в результате эмитент не получает полной стоимости своих акций. При заниженной цене IPO инвесторы рассчитывают на рост цены акций в день размещения, что повышает спрос на выпуск. Занижение цены компенсирует инвесторам риск, который они принимают на себя, инвестируя в IPO. Размещение, переподписанное в два-три раза, считается «удачным IPO».
Шаг 4: Стабилизация
После вывода выпуска на рынок андеррайтер обязан обеспечить аналитические рекомендации, стабилизацию на вторичном рынке и поддержание рынка размещённых акций. Стабилизацию на вторичном рынке андеррайтер осуществляет при дисбалансе заявок путём покупки акций по цене размещения или ниже неё. Стабилизация допускается лишь в течение ограниченного периода и в строгих рамках правил — в США согласно Regulation M, в EU согласно Регламенту о рыночных злоупотреблениях; например, стабилизирующие заявки не могут превышать цену размещения.
Шаг 5: переход к рыночной конкуренции
Заключительный этап процесса IPO — переход к рыночной конкуренции — начинается по окончании «тихого периода» для аналитических материалов: в США это 10 дней после IPO для участвующих андеррайтеров в соответствии с правилом FINRA 2241. В этот период инвесторы переходят от опоры на обязательное раскрытие информации и проспект эмиссии к опоре на рыночные механизмы получения сведений о принадлежащих им акциях. После этого аналитики андеррайтеров могут публиковать оценки прибыли и стоимости компании-эмитента. Таким образом, после размещения выпуска андеррайтер принимает на себя роли консультанта и оценщика.
Показатели успешности процесса IPO
Для оценки результатов IPO используются следующие показатели:
- Динамика на вторичном рынке: цена акции в первый день и спустя 30 дней по сравнению с ценой размещения.
- Рыночная капитализация = цена акции × общее количество акций компании в обращении
- Качество книги заявок и ликвидность: уровень подписки по книге заявок и объём торгов на вторичном рынке.
Хотите узнать больше?
Планирование IPO
Международные и американские
Первичные публичные размещения
Механика и результаты первичных публичных размещений акций (IPO) (ePub)