Чеки
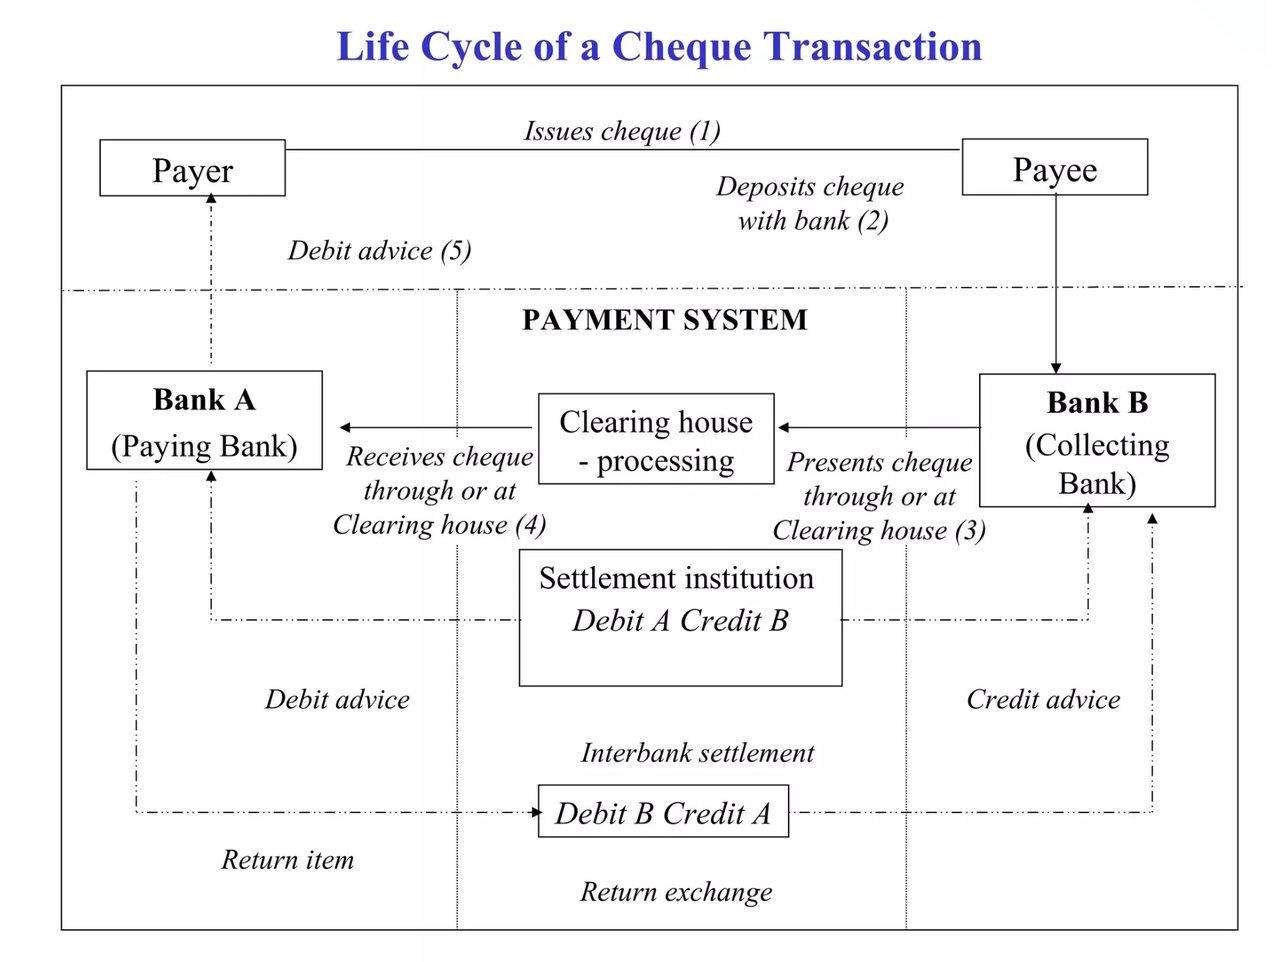
Чековые операции, проводимые нашим банком или любым другим банком, осуществляются в рамках структурированной процедуры, основанной на традиционной банковской практике и включающей несколько этапов:
- Выписка чека: Владелец счёта (чекодатель) выписывает чек, указывая ключевые реквизиты: наименование получателя (чекополучателя), точную денежную сумму (цифрами и прописью), дату выдачи и удостоверенную подпись чекодателя.
- Предъявление чека: Получатель платежа вносит чек на свой банковский счёт. Этот банк, именуемый инкассирующим, может получить чек либо при физическом предъявлении в отделении, либо через электронные каналы, если они доступны.
- Проверка и индоссамент: инкассирующий банк проверяет действительность чека и подписывает или проставляет на нём штамп в подтверждение индоссамента, удостоверяя получение документа и предварительную проверку его подлинности.
- Процесс клиринга: Чек направляется в централизованную клиринговую систему либо непосредственно в банк-плательщик (в котором открыт счёт чекодателя). В клиринговой системе банки агрегируют и сверяют чеки и иные инструменты, выставленные друг на друга, что упрощает процесс расчётов по операциям.
- Перевод средств: Получив чек, банк-плательщик проводит дополнительную проверку, уделяя внимание остатку на счёте чекодателя и подлинности подписи. Если чек действителен и на счёте достаточно средств, банк-плательщик списывает со счёта чекодателя сумму чека.
- Расчёты: Сумма после клиринга зачисляется на счёт инкассирующего банка. Этот банк, в свою очередь, зачисляет её на счёт получателя платежа, завершая тем самым цикл операции.
- Возврат чека: Если чек не оплачен (из-за недостаточности средств, несоответствия подписи и т. п.), он возвращается банку-инкассатору с указанием соответствующего кода причины. Затем банк-инкассатор уведомляет получателя платежа о неудачной операции.
Данная последовательность действий описывает методичный и точный порядок, в котором банки проводят операции с чеками, обеспечивая финансовую безопасность и соблюдение банковского регулирования.
Когда банк оплачивает чек наличными,
процесс включает ряд этапов, призванных подтвердить подлинность чека, убедиться в достаточности средств на счёте плательщика и осуществить расчёт по операции между финансовыми институтами. Ниже изложена эта процедура во всей её изящной сложности:
1. Внесение чека и инициирование операции
При предъявлении чека (в отделении банка, через банкомат или посредством мобильного приложения) банк получателя («банк получателя платежа») приступает к обработке чека. Основные реквизиты чека (такие как номер счёта плательщика, сумма, дата и подписи) сначала проверяются на полноту и подлинность.
2. Кодирование и клиринг
Банк получателя платежа кодирует данные чека в электронный формат. Ключевые данные, такие как код MICR (распознавание символов, нанесённых магнитными чернилами), расположенный в нижней части чека, облегчают цифровую обработку.
Затем чек поступает в клиринговую систему, которая служит связующим звеном между банком получателя платежа (банком бенефициара) и банком плательщика (банком-эмитентом чека). Клиринг может осуществляться следующими способами:
- Клиринг по изображениям: чеки всё чаще проходят клиринг в виде цифровых изображений, например через британскую систему клиринга по изображениям (UK Image Clearing System), которой управляет Pay.UK, или посредством обмена изображениями в рамках закона США Check 21 Act.
- Банки-корреспонденты: используются в международных операциях, когда между банками нет прямых отношений.
- Расчёты через центральный банк: Итоговые чистые позиции между банками урегулируются в деньгах центрального банка, например в Банке Англии или через Федеральную резервную систему.
3. Расчёты и верификация
На этом этапе банк плательщика («банк-плательщик по чеку») получает данные чека через клиринговую систему. Он проверяет:
- Достаточность средств: на счёте плательщика должно быть достаточно средств для оплаты чека.
- Подлинность: подпись на чеке и другие реквизиты проверяются на предмет подделки или мошенничества.
- Стоп-платежи: банк плательщика проверяет, не было ли подано требование о приостановке платежа по чеку.
Если все проверки пройдены успешно, банк плательщика санкционирует платёж.
4. Перевод средств и расчёты
- Счёт плательщика дебетуется на сумму чека.
- Банк получателя платежа получает средства в электронном виде и зачисляет их на счёт получателя.
С этого момента физический чек утрачивает значение, поскольку расчёт осуществляется цифровым способом.
5. Сроки клиринга чеков
- Местные чеки: как правило, проходят клиринг в течение 1–2 рабочих дней.
- Чеки из других штатов или иностранные чеки: обработка может занимать от нескольких дней до нескольких недель, поскольку для проверки и расчётов привлекаются банки-посредники или банки-корреспонденты.
6. Возвращённые или неоплаченные чеки
Если на счёте плательщика недостаточно средств или чек признан недействительным (например, изменённым или поддельным), чек будет «возвращён». Банк получателя отменяет операцию, списывая средства со счёта получателя и, возможно, взимая комиссию.
Основные сведения об иностранных чеках
Иностранные чеки подчиняются тем же принципам, но предполагают дополнительные уровни обработки:
- Конвертация валюты: валюта чека конвертируется в национальную валюту получателя.
- Корреспондентские банковские услуги: чек направляется через международные сети, зачастую с использованием сообщений SWIFT.
- Увеличенные сроки клиринга: проверка иностранных чеков требует больше времени из-за различий в юрисдикциях и регулировании.
Таким образом, обналичивание чека опирается на доверие, проверку и системы межбанковского клиринга, совместно обеспечивающие безопасные и точные финансовые расчёты. Хотя процесс всё больше переходит в цифровой формат, его основа по-прежнему коренится в принципах аутентификации и подотчётности.


Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.