Международные банковские переводные векселя (IBD)
Определение, порядок работы, расчёты и меры контроля рисков
Краткое резюме
Международный банковский чек (IBD) — это предоплаченный инструмент, выпускаемый банком и по своей функции аналогичный кассовому чеку; он используется для крупных трансграничных платежей, когда бенефициару требуется твёрдое обязательство по предоставлению средств. IFB принимает IBD «на инкассо»: мы проверяем инструмент, предъявляем его через сеть корреспондентов банку-эмитенту и зачисляем средства на Ваш счёт после получения окончательного расчёта. В ограниченных, чётко определённых случаях и юрисдикциях IFB может предоставить более раннюю дату валютирования «с оговоркой» (с правом регресса) до окончательного завершения расчётов.
1. Что представляет собой IBD и чем он не является
- С предварительной оплатой, выставленный банком: средства списываются с покупателя при выпуске, а тратта выставляется на банк-эмитент (или назначенный им платёжный филиал).
- Номинирована в иностранной валюте: как правило, в валюте бенефициара, хотя мультивалютный выпуск также распространён.
- Материальный оборотный инструмент: для депонирования и клиринга требуется бумажный оригинал.
- Не мгновенный перевод: в отличие от переводов SWIFT, для IBD требуются физическое предъявление и межбанковский клиринг до наступления окончательности расчётов.
2. Когда целесообразен IBD
- Приобретение недвижимости, оплата обучения, задатки и сделки, в которых бенефициар требует предоставления инструмента с банковским обеспечением.
- Среда, в которой контрагенты не доверяют электронным переводам или требуют «банковские бумаги».
- Ситуации, требующие чёткого аудиторского следа и выпуска документа на защищённой бумаге с признаками защиты от подделки.
3. Как IFB обрабатывает входящий IBD
3.1 Размещение в IFB
- Направьте оригинал тратты утверждённой курьерской службой в наше подразделение торговых операций и инкассо; IFB не располагает сетью открытых отделений.
- Предоставьте:
- Реквизиты Вашего счёта в IFB для зачисления.
- Действительный документ, удостоверяющий личность, а для корпоративных клиентов — полномочия на внесение средств.
- Любая подтверждающая документация (счёт-фактура/контракт), если она запрошена в целях комплаенс.
3.2 Верификация инструментов
- Визуальные проверки и проверки подлинности: водяные знаки, микропечать, голограммы, химическая сенсибилизация, целостность серийных номеров.
- Подтверждение банком-эмитентом: при необходимости — по каналам SWIFT или иным защищённым каналам обмена сообщениями для подтверждения реквизитов выпуска.
- Санкционный скрининг и проверка по линии AML: стороны, цель операции и юрисдикции проверяются по применимым спискам и внутренним правилам оценки рисков.
Результат: IFB либо принимает документ к инкассо, либо принимает его с оговоркой (редко и по собственному усмотрению), либо отказывает (например, при подозрении на подделку, санкционном риске или неполноте инструмента).
3.3 Предъявление и инкассо
- Маршрут: IFB направляет тратту банку-эмитенту (или назначенному им платёжному филиалу) напрямую либо через наш банк-корреспондент в валюте и стране тратты.
- Способ: чистое инкассо в соответствии с рыночной практикой ICC URC 522 (отраслевая норма), если банк-эмитент не предписывает иные условия.
3.4 Расчёты и зачисление средств
- Окончательное зачисление: после того как банк-эмитент произведёт платёж по чеку и мы получим окончательно поступившие средства, IFB зачисляет их на Ваш счёт датой получения за вычетом применимых комиссий.
- Кредитование до завершения расчётов (при предоставлении): IFB может зачислить средства до окончательного расчёта строго с правом регресса. Если банк-эмитент откажет в платеже по чеку или вернёт его, IFB сторнирует зачисление и взыщет средства с вкладчика.
4. Переведёт ли банк-эмитент средства или нет?
4.1 Исполнение (платёж)
Банк-эмитент переводит средства, когда:
- Тратта подлинна, не подвергалась изменениям и действительна (в пределах любого указанного срока действия).
- Распоряжений о приостановке платежа и сообщений об утрате не зарегистрировано.
- Все регуляторные проверки пройдены.
Результат в IFB: мы получаем средства через наш банк-корреспондент. Средства будут зачислены на Ваш счёт после их окончательного поступления.
4.2 Отказ в платеже (неплатёж)
Банк-эмитент вправе отказать в платеже, если:
- Подозревается подделка или изменение.
- Поручение о приостановке платежа было подано (например, в связи с сообщением об утрате или краже).
- Имеется существенное расхождение (несоответствие получателя платежа, истёкший срок действия инструмента).
- Действует регуляторное или правовое ограничение (санкции, судебное решение).
- Нарушения при выпуске (например, инструмент не был выпущен ими или был выпущен по ошибке).
Результат в IFB: мы уведомляем Вас об отказе в оплате, возвращаем оригинал либо направляем официальное уведомление об отказе и сторнируем предварительное зачисление средств, если оно было произведено. Вы вправе предъявить требование непосредственно покупателю/эмитенту.
5. Сроки и даты валютирования
- Верификация в IFB: как правило, 1–2 рабочих дня с момента получения оригинала инструмента.
- Международное инкассо: как правило, 5–15 рабочих дней; срок зависит от валюты, страны, этапов почтовой/курьерской доставки, обработки корреспондентами и любых регуляторных проверок.
- Окончательное зачисление: в день получения IFB надлежащего покрытия от банка-эмитента/корреспондента. После этого средства полностью доступны для использования и перевода.
Примечание: транзит, праздничные дни и разница часовых поясов нередко удлиняют сроки расчётов по тратам в USD, CAD, GBP и EUR, выставленным на иностранные филиалы.
6. Комиссии и сборы
- Комиссия за обработку: обработка депозитов IBD.
- Комиссии банков-корреспондентов: взимаются в размере, передаваемом промежуточными банками и банками-плательщиками.
- Курьер: при необходимости защищённой доставки для предъявления документов.
- Конвертация валюты (если Вы запрашиваете конвертацию при зачислении): осуществляется по действующему клиентскому курсу IFB на дату валютирования.
- Комиссия за недостаточное резервирование: взимается только при предоставлении досрочной валютации.
Актуальный тариф можно уточнить в документе «Тарифы и комиссии» IFB или у Вашего персонального менеджера.
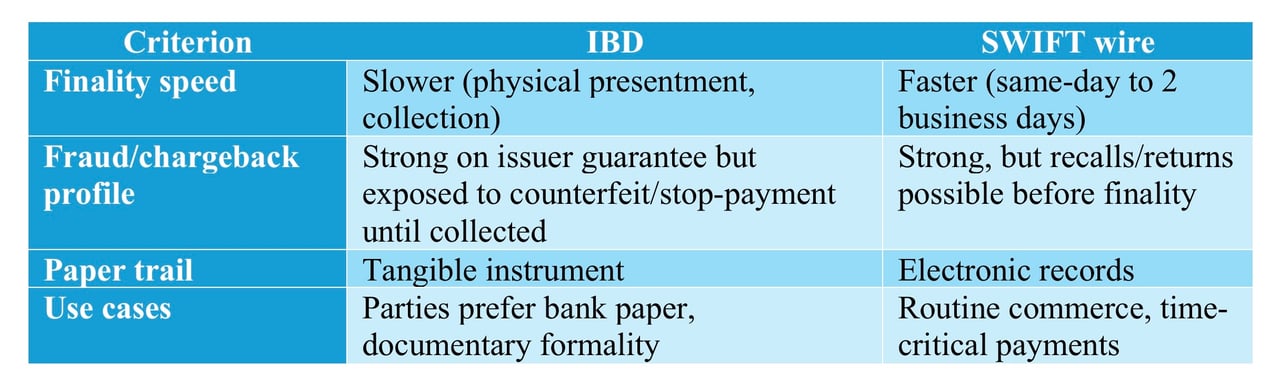
7. Сравнение: IBD и банковский перевод через SWIFT
8. Риски, меры по их снижению и защитные механизмы IFB
- Риск подделки или изменения: снижается за счёт многофакторных проверок безопасности и подтверждения со стороны эмитента.
- Утрата или кража при транспортировке: риск снижается за счёт контролируемого хранения, опечатанной отправки и курьеров с отслеживанием.
- Регуляторный риск: управляется посредством полного скрининга в рамках AML/CFT и проверки на соответствие санкционным ограничениям.
- Риск отказа от платежа: Устраняется лишь после окончательного расчёта; до этого момента любое досрочное зачисление осуществляется строго с правом регресса.
Обязанности клиента: предоставлять точные данные о бенефициаре, обеспечивать прозрачность в отношении цели операции и хранить документы, подтверждающие покупку или договор.
9. Исходящие переводы после зачисления
После зачисления окончательно полученных средств:
- Переводы внутри IFB или в другие банки через SWIFT, SEPA, RTP или местные платёжные системы, в зависимости от ситуации.
- Возможна конвертация валюты по поручению либо автоматическая конвертация в соответствии с правилами, установленными в Вашем мандате.
- Для получения валютирования в тот же день по каждой валюте действуют стандартные предельные сроки приёма платежей.
10. Особые случаи
- Утраченные или повреждённые тратты: IFB не принимает к обработке фотокопии и сканы. Покупатель должен обратиться к банку-эмитенту с просьбой наложить запрет на платёж и выпустить документ повторно. Мы можем предоставить подтверждение депонирования, если утрата произошла после передачи документа в IFB.
- Расхождения в наименованиях: требуются индоссамент и документальное подтверждение; в противном случае переводной вексель должен быть выписан заново.
- Истёкшие переводные векселя (драфты): многие драфты содержат указание на срок действия; IFB руководствуется правилами эмитента. Может потребоваться повторный выпуск.
- Множественные индоссаменты: принимаются с учётом правил эмитента и оценки рисков IFB.
11. Перечень документов для размещения IBD в IFB
- Оригинал проекта, без изменений.
- Информация о Вашем счёте в IFB.
- Действительный документ государственного образца, удостоверяющий личность (для физических лиц), либо документ, подтверждающий корпоративные полномочия, и документы, удостоверяющие личность подписантов (для компаний).
- Документы, подтверждающие базовую сделку, при наличии соответствующего запроса (счёт-фактура, контракт, договор купли-продажи).
12. Правовая и регуляторная основа
- Инкассо осуществляется в соответствии с преобладающей рыночной практикой (например, принципами ICC URC 522 для банковского инкассо) и применимым местным правом.
- Принятие инструмента со стороны IFB осуществляется на инкассо, если иное прямо не указано в письменной форме.
- Досрочное зачисление, если оно предоставляется, производится с оговоркой и с правом регресса и может быть отменено в случае неоплаты документов.
13. Основные выводы
- IBD надёжен с точки зрения безопасности, но не является мгновенным.
- IFB зачисляет средства после их окончательного поступления от банка-эмитента; более ранняя дата валютирования, если применяется, носит условный характер.
- Отказ в платеже остаётся возможным до окончательного расчёта; любые предварительно зачисленные средства следует рассматривать как неокончательные.
- Для срочных платежей, как правило, предпочтителен перевод по SWIFT; для формальных документарных требований по-прежнему подходит IBD.
14. Контакты
По вопросам подачи документов, тарифов и сроков приёма по отдельным валютам обращайтесь к Вашему персональному менеджеру IFB или в подразделение по торговому финансированию и документарным инкассо (Trade & Collections).



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.