
Платежи и переводы
Платежи в цифровой валюте центрального банка (CBDC)
Проект mBridge: преобразование трансграничных платежей с помощью технологии мульти-CBDC
Обзор
Проект mBridge был запущен Центром инноваций BIS в Гонконге совместно с рядом центральных банков с целью преобразования среды трансграничных платежей на основе внедрения цифровых валют центральных банков (CBDC). Проект призван устранить давние недостатки действующих международных платёжных систем, такие как высокие издержки, низкая скорость операций и операционная сложность.
Центральные банки-учредители и участники
Проект mBridge был создан в результате совместных усилий центральных банков Таиланда, Гонконга, Китая и Объединённых Арабских Эмиратов. Центральный банк Саудовской Аравии стал полноправным участником в июне 2024 года. Проект достиг стадии минимально жизнеспособного продукта (MVP) в середине 2024 года; в октябре 2024 года БМР вышел из проекта и передал платформу участвующим центральным банкам. В сентябре 2026 года Центральный банк Саудовской Аравии прекратил своё участие после завершения пилотного тестирования.
Проект также привлёк значительную группу центральных банков и международных организаций, наблюдающих за его ходом, включая Международный валютный фонд (МВФ) и Всемирный банк. В числе наблюдателей:
- Азиатский банк инфраструктурных инвестиций
- Bangko Sentral ng Pilipinas (Филиппины)
- Банк Индонезии
- Банк Франции
- Банк Израиля
- Банк Италии
- Банк Кореи
- Центральный банк Бахрейна
- Центральный банк Чили
- Европейский центральный банк
- Центр инноваций Федерального резервного банка Нью-Йорка
- Центральный банк Саудовской Аравии
- и другие.
Технологическая основа
Технологической основой mBridge является реестр mBridge Ledger — специализированная блокчейн-платформа, предназначенная для поддержки трансграничных платежей и валютных операций в режиме реального времени по принципу «равный равному». Эта платформа позволяет участвующим центральным банкам напрямую эмитировать и обменивать цифровые валюты центральных банков (CBDC), сокращая зависимость от традиционных корреспондентских банковских сетей, которым, как правило, свойственны задержки и высокие издержки.
Реестр mBridge спроектирован с учётом модульности и масштабируемости, что обеспечивает беспрепятственную интеграцию с действующими национальными платёжными системами и возможность дальнейшего развития. Благодаря этому платформа сохраняет способность адаптироваться к изменениям технологической и регуляторной среды.
Пилотный проект и результаты
В 2022 году в рамках проекта mBridge был проведён пилотный запуск с реальными транзакциями между 20 коммерческими банками из четырёх юрисдикций-учредителей: 164 платежа и валютные операции на сумму более 22 млн USD, расчёты по которым были завершены в течение нескольких секунд. BIS пришёл к выводу, что мультивалютная платформа цифровых валют центральных банков способна существенно повысить эффективность, скорость и прозрачность трансграничных платежей.
Перспективы развития
После достижения стадии минимально жизнеспособного продукта (MVP) дорожная карта, определённая участниками, включает следующие этапы:
- Автоматизированная совместимость: расширение возможностей интеграции платформы с национальными платёжными системами для обеспечения бесперебойного прохождения транзакций.
- Управление ликвидностью: внедрение инструментов управления очерёдностью и приоритетностью операций для оптимизации ликвидности.
- Конфиденциальность данных и корпоративное управление: разработка надёжных основ защиты персональных данных и соблюдения регуляторных требований.
- Расширение участия: приглашение новых юрисдикций и участников частного сектора присоединиться к платформе и изучить новые сценарии использования
Коротко
Проект mBridge — это новаторская попытка переосмыслить будущее трансграничных платежей на основе CBDC и технологии блокчейн. Развивая сотрудничество между центральными банками и используя передовые технологические решения, mBridge стремится создать более эффективную, экономичную и прозрачную международную платёжную экосистему. После выхода Банка международных расчётов (БМР) из проекта его развитие находится в ведении участвующих центральных банков.
Проект Icebreaker
Совместный проект Банка международных расчётов (BIS) и центральных банков Израиля, Норвегии и Швеции. В рамках проекта, завершённого в 2023 году, изучались преимущества и сложности использования розничных цифровых валют центральных банков (CBDC) в международных платежах.
В рамках проекта проверялась техническая осуществимость трансграничных и кросс-валютных операций между различными экспериментальными системами розничных CBDC. Использовалась модель «ступица и спицы», в которой трансграничная операция разбивается на два внутренних платежа, проводимых через поставщика услуг по конвертации валют, работающего в обеих национальных системах. Такой подход означает, что розничным CBDC не требуется покидать свои собственные системы.
Модель проекта Icebreaker позволяет нескольким поставщикам услуг валютного обмена направлять котировки в центральный узел системы, который затем автоматически выбирает наиболее выгодный вариант для конечного пользователя. Такая конкурентная структура снижает риск недостаточной ликвидности по нужной валютной паре, который может приводить к повышению комиссий или задержкам операций. Модель «ступица и спицы» также сводит к минимуму расчётный риск и риск контрагента за счёт скоординированных платежей в деньгах центрального банка и позволяет завершать трансграничные операции в течение нескольких секунд.
Проект предлагает модель для стран, рассматривающих создание национальной цифровой валюты центрального банка (CBDC) и её распространение на трансграничные операции. Он также позволяет центральным банкам глубже понять технологии, а также технические решения и решения в области регулирования, доступные для внедрения розничных CBDC. В проекте делается акцент на масштабируемости, функциональной совместимости и простоте, а технические требования к интеграции национальных систем, работающих на разных технологиях, сведены к минимуму.
E-CNY: основные цели, руководящие принципы и вопросы инклюзивности
e-CNY, также известный как цифровой юань, — это цифровое представление национальной валюты Китая, юаня. В отличие от финансовых активов, таких как акции или облигации, e-CNY был задуман как прямое требование к центральному банку со статусом законного платёжного средства. Следует отметить, что e-CNY не является криптовалютой на основе блокчейна, что отличает его от других цифровых валют, таких как Bitcoin или Ethereum.
Изменения с 1 января 2026 года: остатки e-CNY на кошельках уполномоченных коммерческих банков классифицируются как обязательства по банковским депозитам. На них начисляются проценты в соответствии с действующими правилами определения депозитных ставок, они покрываются системой страхования вкладов и включаются в базу расчёта обязательных резервов; небанковские платёжные организации обязаны формировать резервы в размере 100% от суммы e-CNY, находящихся под их управлением. К концу ноября 2025 года по e-CNY было совершено 3,48 млрд операций на совокупную сумму 16,7 трлн юаней, преимущественно внутри Китая.
Приведённое ниже описание целей и конструкции основано на Белой книге Народного банка Китая 2021 года и отражает первоначальную конструкцию, аналогичную наличным деньгам.
I. Основные цели и концепция e-CNY
Разработка китайской системы e-CNY направлена на создание цифровой версии юаня, отвечающей потребности населения в наличных деньгах в эпоху цифровой экономики. Эта система будет способствовать развитию инфраструктуры розничных платежей и повышению эффективности платёжной системы параллельно с развитием цифровой экономики Китая.
1. Повышение эффективности платёжных систем центральных банков
Технологические инновации, особенно в цифровой экономике, являются ключевым фактором экономического развития. Необходимы более безопасные и инклюзивные инфраструктуры розничных платежей, создаваемые центральными банками как общественные блага. Как важнейшая финансовая инфраструктура, система e-CNY позволит в большей степени удовлетворять разнообразные платёжные потребности широких слоёв населения и повысит эффективность финансовых инфраструктур. Кроме того, поскольку расчёты по операциям в e-CNY завершаются в момент платежа, компании и связанные с ними стороны могут улучшить свой денежный поток, пользуясь более удобными платёжными услугами.
2. Резервирование розничной системы
Крупные технологические компании стали критически важной инфраструктурой розничных платежей, и любой сбой может серьёзно повлиять на функционирование платёжных систем и потенциально породить системные риски. e-CNY, будучи прямым требованием к центральному банку, обеспеченным суверенным кредитом и обладающим статусом законного платёжного средства, может служить надёжной резервной опорой для розничной системы, основанной на депозитах коммерческих банков. Он предлагает разнообразные платёжные продукты, повышая эффективность и безопасность платежей.
3. Обеспечение равного доступа и финансовой доступности
По мере развития цифровых технологий и электронных платежей использование наличных денег в розничных платежах сокращается. Тем не менее в задачу центрального банка входит обеспечение прямого доступа населения к наличным деньгам и сохранение единства расчётной денежной единицы в эпоху цифровой экономики посредством цифровизации наличных денег. Система e-CNY расширит доступность финансовых услуг, предоставляя широким слоям населения фиатные деньги в самых разных сценариях.
4. Поддержка международных инициатив и совершенствование трансграничных платежей
Трансграничные платежи связаны с различными спорными вопросами, такими как валютный суверенитет, валютная политика и регуляторные требования. Хотя технически e-CNY готов к трансграничному использованию, в настоящее время он предназначен главным образом для внутренних розничных платежей. В дальнейшем Народный банк Китая (PBoC) будет активно откликаться на инициативы G20 и других международных организаций по совершенствованию трансграничных платежей и изучать применимость CBDC в трансграничных сценариях. PBoC изучит возможность реализации пилотных программ трансграничных платежей и совместно с соответствующими центральными банками и денежно-кредитными органами выработает механизмы обмена и регуляторного сотрудничества по цифровой фиатной валюте, придерживаясь принципов «отсутствия сбоев», «соответствия требованиям» и «взаимосвязанности».
II. Руководящие принципы разработки e-CNY и управления данными
1. Руководящие принципы
Соблюдение законов и нормативных требований
Институциональная конструкция системы e-CNY строго соответствует нормам, регулирующим оборот юаня, противодействие отмыванию денег, противодействие финансированию терроризма (AML/CFT), валютное регулирование, а также защиту данных и конфиденциальности. Функционирование e-CNY включено в регуляторную систему.
Безопасность и удобство
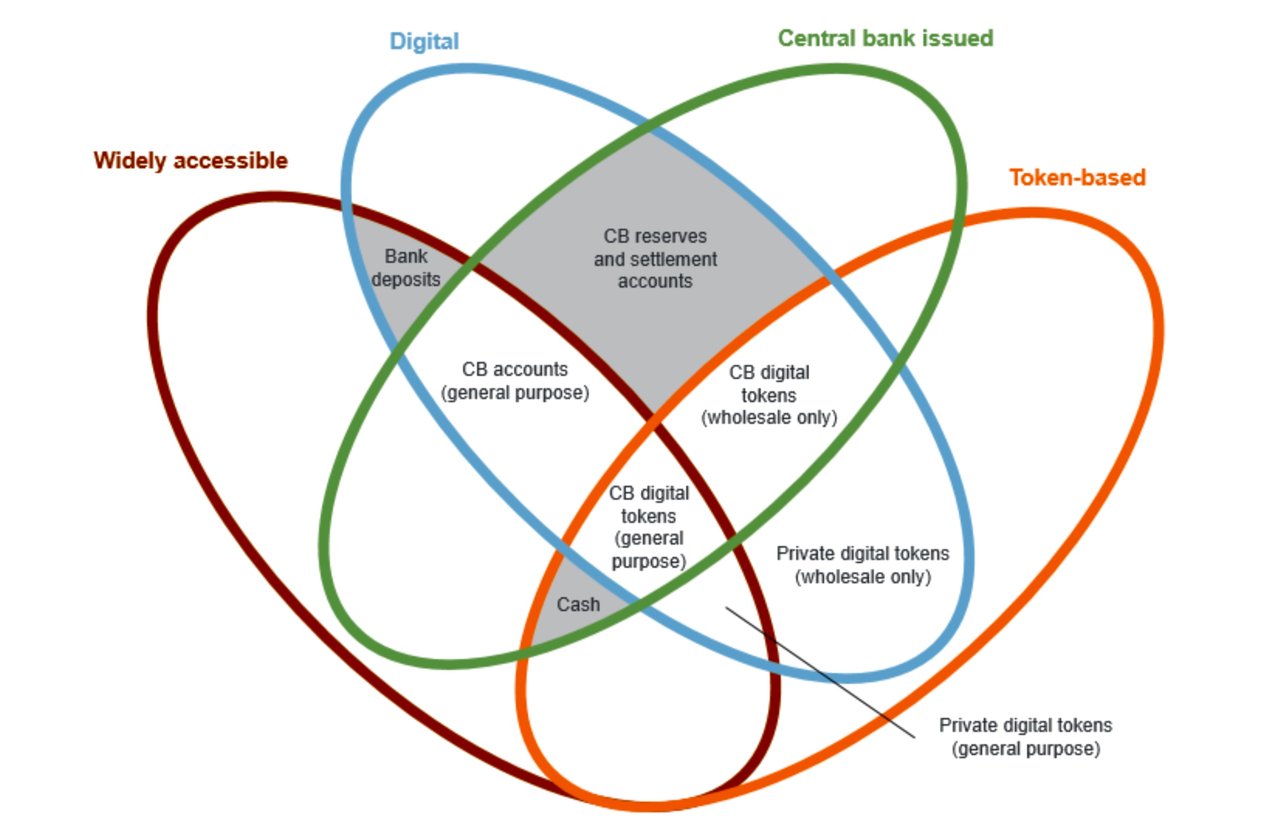
Цифровой юань (e-CNY) — гибридный платёжный инструмент, сочетающий свойства стоимостной, квазисчётной и счётной модели, имеющий статус законного платёжного средства и слабо связанный со счетами. Такая гибкость позволяет осуществлять разнообразные онлайн- и офлайн-платежи, снижая трудности, обусловленные ограниченной технологической грамотностью и недостаточным покрытием телекоммуникационных сетей. Операционная система e-CNY является безопасной, удобной в использовании, масштабируемой и обеспечивающей параллельную обработку операций, что гарантирует непрерывность деятельности.
Открытость и совместимость
НБК использует преимущества и опыт уполномоченных операторов, содействуя технологической конкуренции и обновлению систем в соответствии с принципом движения в ногу со временем, чтобы избежать чрезмерной концентрации операционных рисков системы. Система e-CNY поддерживает функциональную совместимость с традиционными электронными платёжными системами, связывая цифровые кошельки различных операторов и кошельки e-CNY с банковскими счетами, что повышает совместимость платёжных инструментов.
2. Архитектура E-CNY
Система e-CNY построена на двухуровневой архитектуре: Народный банк Китая (PBoC) отвечает за эмиссию, изъятие, взаимодействие между институтами и управление экосистемой кошельков. PBoC осмотрительно отбирает коммерческие банки со значительным капиталом и технологическим потенциалом в качестве уполномоченных операторов, предоставляющих услуги обмена e-CNY. Прочие коммерческие банки и институты под централизованным управлением PBoC совместно обеспечивают обращение e-CNY. Такая двухуровневая система использует ресурсы, кадры и технологии уполномоченных операторов, развивая рыночную систему, способствующую инновациям и конкуренции. Ожидается, что привычка населения получать финансовые услуги через коммерческие банки будет способствовать широкому признанию e-CNY обществом.
3. Управление данными
Система e-CNY строится на принципе «анонимность для операций на небольшие суммы и прослеживаемость для операций на крупные суммы» и отдаёт приоритет защите личной информации и конфиденциальности. Её цель — предоставлять анонимные платёжные услуги на небольшие суммы с учётом рисковых особенностей и логики обработки информации действующих электронных платёжных систем. Чтобы предотвратить использование e-CNY в противоправной деятельности, такой как телефонное мошенничество, азартные игры в интернете, отмывание денег и уклонение от уплаты налогов, операции должны соответствовать требованиям AML/CFT. Система e-CNY собирает меньше информации об операциях, чем традиционные электронные платёжные системы, и не передаёт информацию третьим лицам или другим государственным органам, если иное не предусмотрено законом.
III. Взаимосвязь между e-CNY и финансовой доступностью
В сфере платёжных услуг сохраняется цифровое неравенство, особенно в отдалённых районах со слабым покрытием телекоммуникационных сетей, что ограничивает возможности части населения пользоваться цифровыми финансовыми технологиями. Неграмотность и неумение пользоваться смартфонами также затрудняют доступ социально уязвимых групп к цифровым финансовым услугам. Малые и средние банки и микрофинансовые организации, ориентированные на местный бизнес, сталкиваются с трудностями цифровой трансформации из-за ограниченных технологических возможностей.
Выпускаемый Народным банком Китая (PBoC) и предназначенный преимущественно для внутренних розничных платежей, цифровой юань (e-CNY) является общественным благом, способствующим расширению финансовой доступности.
1. Расширение доступности платёжных услуг
Конструкция со слабой связью счетов позволяет слабо обеспеченному банковскими услугами населению бедных и отдалённых районов оформлять цифровые кошельки без открытия банковского счёта, расширяя охват финансовыми услугами. Функция офлайн-платежей e-CNY даёт возможность жителям районов с плохим покрытием сети получать доступ к базовым финансовым услугам, способствуя расширению финансовой доступности.
2. Снижение затрат и повышение доступности
Народный банк Китая не взимает плату с уполномоченных операторов и отдельных пользователей, а операторы не взимают с пользователей плату за услуги обмена, что снижает нагрузку на реальный сектор экономики и улучшает деловую среду.
3. Повышение эффективности платежей
Расчёты по операциям в e-CNY завершаются в момент платежа, что существенно повышает эффективность платежей и улучшает ликвидность компаний и связанных с ними сторон. Программируемость e-CNY, обеспечиваемая смарт-контрактами, позволяет осуществлять условные и гарантированные платежи, а также реализовывать другие сложные сценарии, способствуя финансовой доступности и инновациям.
4. Поддержка добросовестной конкуренции на рынке розничных платежей
e-CNY создаёт равные условия в части доступности и инфраструктуры, способствуя инновациям и конкуренции между различными поставщиками платёжных услуг. Будучи требованием к центральному банку, e-CNY устраняет институциональные и платформенные барьеры на платёжном рынке, обеспечивает возможность осуществления платежей во всех сценариях использования, расширяет доступность розничных платёжных услуг и повышает общественное благосостояние.
Справочные материалы
Рабочая группа по исследованиям и разработке E-CNY Народного банка Китая (2021): «Ход исследований и разработки E-CNY в Китае».
Утверждения об e-CNY: проверка
В 2025 году в социальных сетях и новостных обзорах распространялись впечатляющие цифры, касающиеся международного охвата цифрового юаня. Мы сверили их с первоисточниками — данными Народного банка Китая, Банка международных расчётов, SWIFT и МВФ.
| Требование | Что показывают документы |
|---|---|
| «17 марта 2025 года Народный банк Китая объявил, что трансграничная система e-CNY полностью подключена к десяти странам АСЕАН и шести странам Ближнего Востока». | Подобного объявления нет ни на сайте Народного банка Китая, ни в ведущих информационных агентствах. Трансграничное использование e-CNY тестировалось главным образом в рамках mBridge (Китай, Гонконг, Таиланд, ОАЭ; Саудовская Аравия — с 2024 по 2026 год). |
| «Это охватывает 38% мировой торговли и позволяет обходить SWIFT». | Не является официальным показателем; в лучшем случае это теоретическая доля названных экономик. Доля юаня в международных платежах через SWIFT остаётся в пределах нескольких процентов (SWIFT RMB Tracker), а его доля в мировых резервах составляет около 2% (IMF COFER). |
| «Платёж через SWIFT занимает 3–5 дней, а через e-CNY — 7 секунд; в случае платежа Гонконг — Абу-Даби комиссии сократились на 98%». | В ходе пилотного проекта mBridge в 2022 году было урегулировано 164 операции на сумму более 22 млн USD за считаные секунды (BIS). Показатель в 98 % не подкреплён опубликованным источником. Сама Swift сообщала в 2018 году, что почти 50 % платежей gpi зачислялись в течение 30 минут. |
| «Платёж по проекту „Два государства — два парка“ между Китаем и Индонезией был проведён за 8 секунд — в 100 раз эффективнее». | Сообщается только китайскими СМИ; «в 100 раз» не является определённым показателем, данные о транзакциях не опубликованы. |
| «Тестирование проводят 23 центральных банка; ближневосточные энергетические трейдеры сократили расходы на расчёты на 75%». | У mBridge было несколько десятков наблюдателей, однако наблюдатели не совершают операций. Источник цифры в 75% не опубликован. |
| «Объём расчётов в юанях со странами АСЕАН в 2024 году превысил 5,8 трлн CNY; шесть государств АСЕАН хранят резервы в юанях; Таиланд провёл первую торговую сделку с нефтью в цифровом юане». | Цифру в 5,8 трлн CNY невозможно подтвердить публикацией НБК. Ряд центральных банков региона, например Bank Negara Malaysia, располагают резервами в RMB. Первичного источника, подтверждающего таиландскую нефтяную сделку, рассчитанную в e-CNY, не существует. |
| «Интеграция с Beidou и квантовой связью повысила эффективность арктического маршрута на 400%». | Первоисточник отсутствует; данная цифра встречается только во вторичных публикациях. |
| «87 % стран мира используют эту систему; объём трансграничных платежей в e-CNY превышает 1,2 трлн USD в 200 странах». | Неверно. Совокупный объём операций в e-CNY, достигший к ноябрю 2025 года 16,7 трлн юаней (по данным Народного банка Китая), приходится почти целиком на внутренний рынок. Эти цифры, по-видимому, смешивают e-CNY с CIPS — традиционной китайской системой клиринга в юанях. |
e-CNY представляет собой масштабный и серьёзный национальный проект, и трансграничные пилотные программы существуют. Однако утверждения о его глобальном принятии не подтверждаются первичными данными: доллар США и SWIFT по-прежнему доминируют в трансграничных платежах.
Регулирование криптоактивов в США: закон GENIUS Act, закон CLARITY Act и запрет на CBDC
Состояние на октябрь 2026 года: Закон GENIUS о платёжных стейблкоинах действует с 18 июля 2025 года. Закон CLARITY о структуре рынка был принят Палатой представителей 17 июля 2025 года (294–134), однако застопорился в Сенате, где голосование о прекращении прений провалилось 15 сентября 2026 года со счётом 49–50. Закон о противодействии государственной слежке посредством CBDC (Anti-CBDC Surveillance State Act) был принят Палатой представителей в тот же день (219–210), но так и не стал законом; вместо этого в июле 2026 года в составе закона 21st Century ROAD to Housing Act вступил в силу запрет на выпуск Федеральной резервной системой цифровой валюты центрального банка до 31 декабря 2030 года.
1. Закон GENIUS (GENIUS Act)
- Платёжные стейблкоины должны быть обеспечены не менее чем в соотношении 1:1 высококачественными ликвидными резервами: денежными средствами, банковскими депозитами, казначейскими векселями со сроком погашения до 93 дней, соглашениями репо и государственными фондами денежного рынка.
- Три категории допустимых эмитентов: дочерние организации депозитных учреждений, застрахованных на федеральном уровне; небанковские эмитенты, отвечающие федеральным требованиям и находящиеся под надзором OCC; эмитенты, отвечающие требованиям штата, с объёмом обязательств в обращении до 10 млрд USD.
- Ежемесячное публичное раскрытие информации о резервах, проверяемой зарегистрированной аудиторской организацией; держатели имеют приоритет при несостоятельности эмитента.
- Эмитенты подпадают под действие Закона о банковской тайне (Bank Secrecy Act) и не вправе выплачивать держателям проценты или доход.
- Через три года после вступления закона в силу поставщики услуг в сфере цифровых активов не вправе предлагать платёжные стейблкоины, не разрешённые данным законом.
- Платёжные стейблкоины не являются ценными бумагами или товарами по федеральному законодательству.
2. Закон CLARITY (законопроект)
- Предлагается разделить юрисдикцию между SEC и CFTC: CFTC будет регулировать цифровые товары, обращающиеся на зрелых блокчейнах, а SEC — первичные размещения и инвестиционные контракты.
- Обеспечило бы защиту самостоятельного хранения и одноранговых переводов.
- Не является законом: принятие в нынешнем составе Конгресса считается маловероятным.
3. Запрет на CBDC
- Указ президента № 14178 от 23 января 2025 года запрещает федеральным ведомствам создавать или продвигать CBDC.
- С июля 2026 года закон запрещает Федеральной резервной системе выпускать CBDC до 31 декабря 2030 года.
Сравнение с Европейским союзом
- С 30 июня 2024 года к стейблкоинам применяется MiCA: токены электронных денег должны быть обеспечены резервами, не менее 30 % которых (для значимых токенов — 60 %) размещаются в виде депозитов в кредитных организациях, при этом эмитенты не вправе выплачивать проценты. Для алгоритмических стейблкоинов, не имеющих резервных активов, возможность получения разрешения не предусмотрена.
- В США параллельно действуют федеральное лицензирование и лицензирование на уровне штатов; в ЕС — единая лицензия с механизмом «паспортизации».
- Хотя в США цифровая валюта центрального банка Федеральной резервной системы запрещена, ЕЦБ готовит цифровой евро с ограничениями на объём хранения и гарантиями конфиденциальности; для его выпуска необходим регламент ЕС, предложенный Европейской комиссией в июне 2023 года.
Источники: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Регламент (ЕС) 2023/1114).


