
Платежи и переводы
Расчёты в режиме реального времени на валовой основе
Сходства и различия между системами валовых расчётов в режиме реального времени (RTGS) и системами платежей на крупные суммы (LVPS) в части переводов и клиринга.
Сходства:
- Операции на крупные суммы: и RTGS, и LVPS предназначены для обработки операций на крупные суммы, как правило, между финансовыми учреждениями.
- Участие центральных банков: обе системы, как правило, функционируют под управлением или надзором центральных банков, что обеспечивает стабильность и надёжность платёжной инфраструктуры.
- Системная значимость: RTGS и LVPS считаются системно значимыми платёжными системами в силу их роли в расчётах по крупным платежам и их влияния на устойчивость и эффективность финансовой системы.
- Снижение расчётного риска: как RTGS, так и LVPS призваны снижать расчётный риск, обеспечивая своевременный и безопасный расчёт по операциям между участвующими финансовыми институтами.
Различия:
- Механизм расчётов: системы RTGS проводят расчёты по каждой операции отдельно и в режиме реального времени, то есть каждая операция обрабатывается немедленно и безотзывно. В отличие от них, системы крупных платежей (LVPS) обычно используют нетто-расчёты, при которых операции накапливаются в течение определённого периода и затем рассчитываются единой нетто-суммой в установленные моменты в течение дня.
- Требования к ликвидности: системы RTGS, как правило, предъявляют к участвующим организациям более высокие требования к внутридневной ликвидности, поскольку операции проводятся непрерывно в течение дня. В системах нетто-расчётов, к которым относится большинство систем LVPS, потребность во внутридневной ликвидности, как правило, ниже, поскольку операции рассчитываются пакетами.
- Скорость: системы RTGS обеспечивают немедленное проведение расчётов, гарантируя перевод средств между счетами участвующих учреждений в режиме реального времени. В LVPS с механизмом нетто-расчётов процесс расчётов может быть более медленным, поскольку операции исполняются только в определённые моменты в течение дня.
- Окончательность: в системах RTGS расчёт является окончательным и безотзывным с момента обработки операции. В некоторых системах крупных платежей окончательность расчёта может наступать лишь по завершении расчётного цикла, когда осуществляется перевод нетто-сумм.
Системы RTGS
RTGS
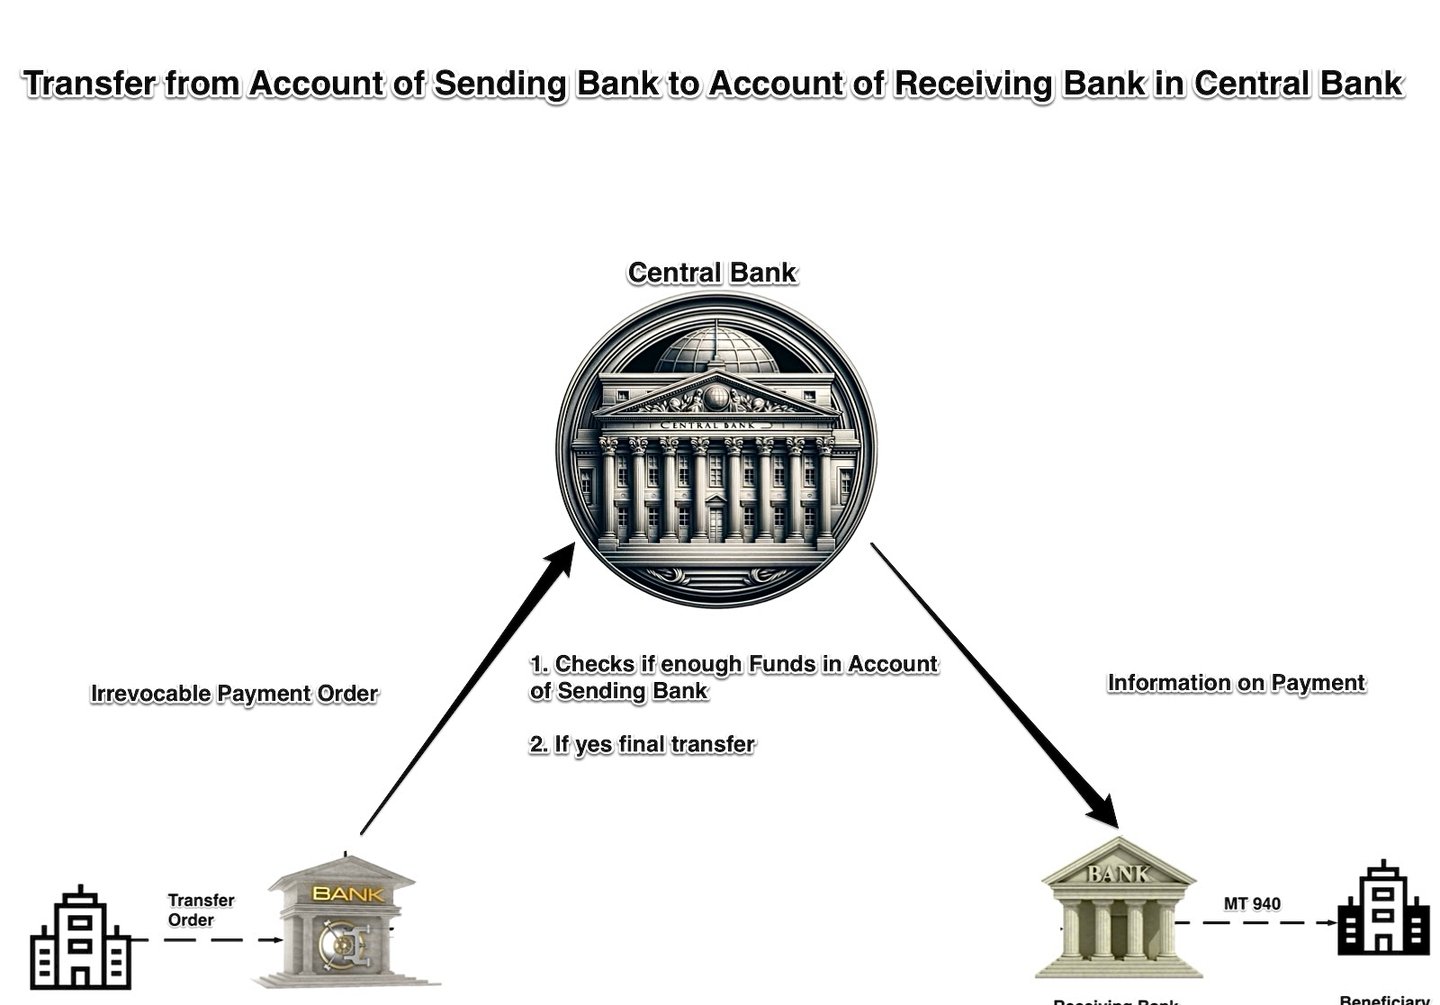
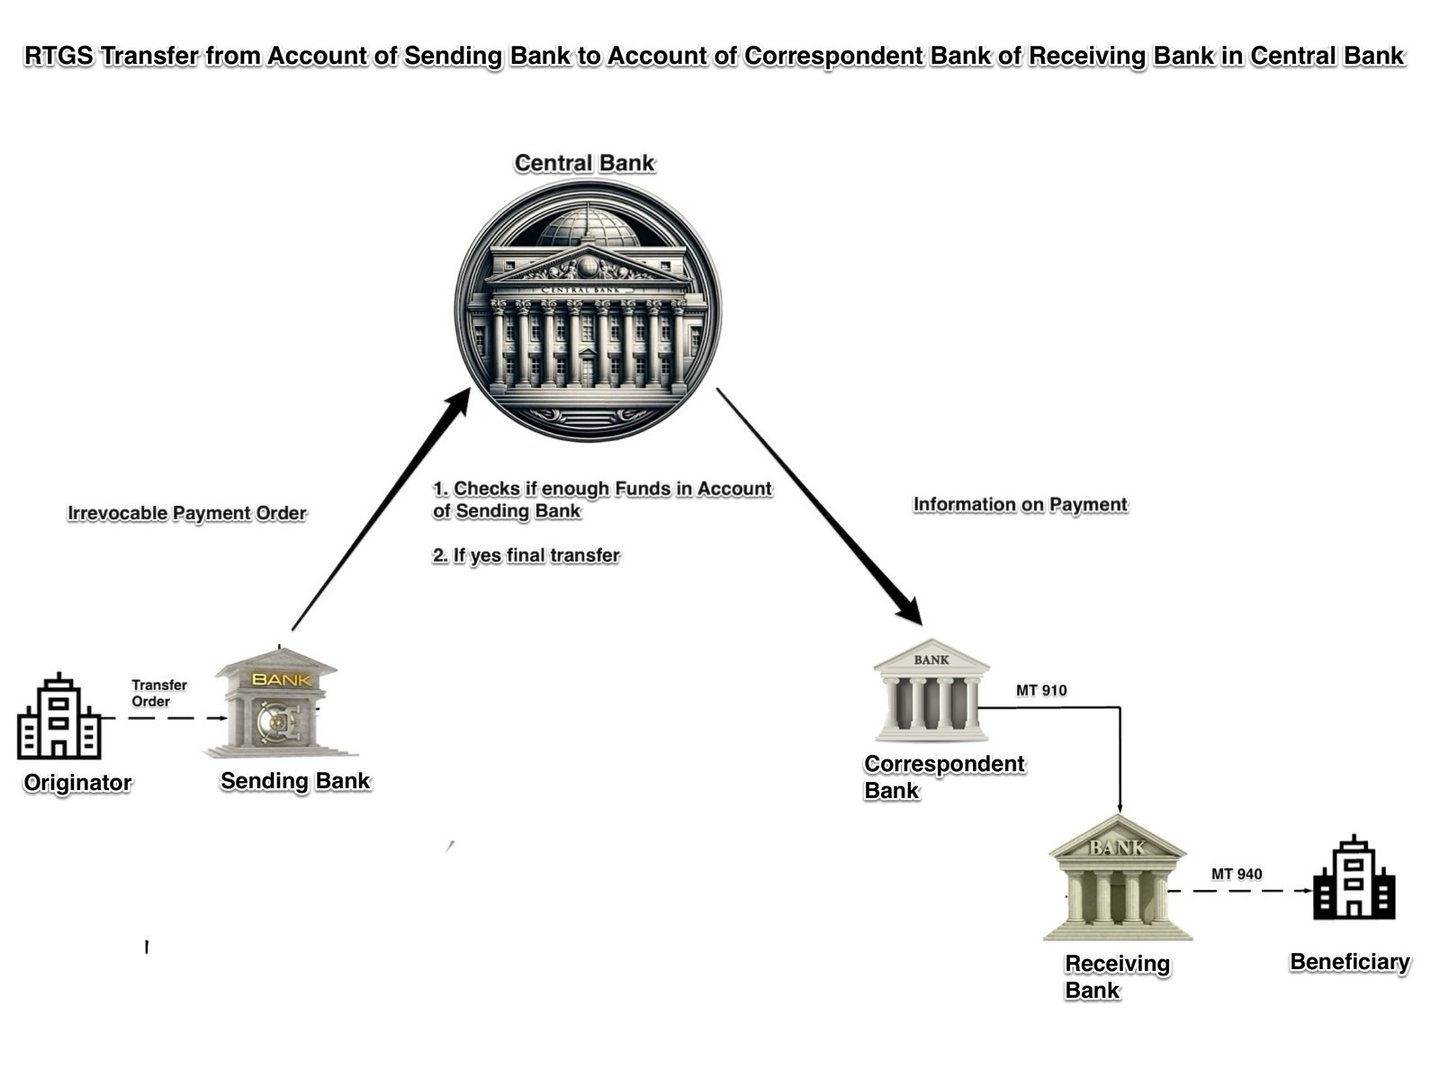
Системы RTGS используют несколько форматов сообщений для обмена информацией между центральными банками, а также внутри собственных систем.
Ниже приведено краткое описание основных типов сообщений, используемых при взаимодействии между системами RTGS:
1. Сообщения ISO 20022: большинство крупных систем RTGS сегодня используют ISO 20022, включая T2 (Евросистема, с марта 2023 года), CHAPS (с июня 2023 года) и Fedwire Funds (с июля 2025 года). К распространённым сообщениям ISO 20022 относятся:
- pacs.008: клиентский кредитовый перевод
- pacs.009: кредитовый перевод между финансовыми институтами
- pacs.010: прямое дебетование между финансовыми институтами
- camt.056: запрос на отмену платежа
- camt.029: результат расследования
- camt.053: сообщение-выписка
- camt.054: уведомление о дебетовании/кредитовании
2. Собственные форматы: некоторые системы RTGS по-прежнему используют собственные форматы. Fedwire применял собственный формат тегов FAIM до перехода на ISO 20022 14 июля 2025 года.
3. Сообщения SWIFT формата MT: некоторые системы по-прежнему принимают сообщения SWIFT MT, однако трансграничные платёжные сообщения MT были выведены из обращения в ноябре 2025 года. Их эквиваленты в формате ISO 20022:
- pacs.008 (прежнее MT103): клиентский кредитовый перевод
- pacs.009 (прежнее MT202): кредитовый перевод между финансовыми институтами
- camt.054 (прежние MT900/MT910): уведомление о дебетовании и кредитовании
- camt.053 (прежнее MT950): выписка
4. Специализированные сообщения: в некоторых системах RTGS для особых целей используются специализированные сообщения:
- MT096/MT097: сообщения с запросом и ответом об авторизации, используемые в системах с Y-копированием
- xsys.001, xsys.002, xsys.003: сообщения, используемые в SWIFTNet Copy для сообщений ISO 20022
Переводы через систему валовых расчётов в режиме реального времени (RTGS)
RTGS — это специализированная система переводов денежных средств, используемая банками и другими финансовыми учреждениями для обработки крупных и срочных платежей. Система обеспечивает немедленный и непрерывный расчёт по каждой операции в отдельности. Основные характеристики переводов через RTGS таковы:
- Обработка в режиме реального времени: В системе RTGS операции обрабатываются и рассчитываются немедленно после их направления, без задержек и периодов ожидания. Такой режим реального времени обеспечивает быстрый и эффективный перевод средств между участвующими учреждениями. Работа системы валовых расчётов в режиме реального времени (RTGS) начинается, когда участник-отправитель инициирует платёжную операцию, направляя поручение в управляющий центр системы RTGS, как правило, расположенный в центральном банке, для проведения расчёта. После успешного выполнения этого процесса данные о платеже автоматически передаются участнику-получателю. Успешность или неуспешность расчёта зависит от достаточности остатка банка-отправителя на его счёте в центральном банке.
- Валовой расчёт: в отличие от систем нетто-расчётов, в которых операции взаимно зачитываются, а чистые суммы рассчитываются через определённые интервалы, RTGS рассчитывает каждую операцию отдельно и на валовой основе. Это означает, что каждая операция исполняется в полном объёме, без взаимозачёта с другими операциями.
- Окончательность и безотзывность: После расчёта по операции в системе RTGS она считается окончательной и безотзывной. Это означает, что у банка-получателя возникает безусловное право требования в отношении средств, а операция не может быть отменена или аннулирована. Данная особенность снижает расчётный риск и обеспечивает стабильность и надёжность финансовой системы.
- Операции на крупные суммы: Системы RTGS, как правило, рассчитаны на обработку крупных операций, зачастую без верхнего предела суммы. Это делает RTGS важнейшим инструментом расчётов по сделкам с государственными ценными бумагами, валютным операциям, межбанковским переводам и другим операциям.
- Непрерывная работа: Большинство систем RTGS работают непрерывно в течение операционного дня, что позволяет банкам и финансовым учреждениям обрабатывать операции в течение всего дня. Некоторые системы предусматривают удлинённые часы работы или круглосуточный режим 24/7, чтобы учитывать различные часовые пояса и обеспечивать международные операции.
- Участие центрального банка: Системы RTGS, как правило, эксплуатируются центральными банками или находятся под их надзором, что обеспечивает стабильность, безопасность и целостность системы. Центральные банки также используют системы RTGS для реализации денежно-кредитной политики, например для управления ликвидностью банковской системы и контроля краткосрочных процентных ставок.
- Безопасность и управление рисками: системы RTGS включают передовые меры безопасности и практики управления рисками для защиты от мошенничества, киберугроз и операционных рисков. Эти меры могут включать шифрование, защищённые протоколы обмена сообщениями, средства аутентификации и контроля доступа, а также мониторинг в режиме реального времени.
- Управление ликвидностью: Поскольку системы RTGS проводят расчёты по каждой операции отдельно и в режиме реального времени, они могут требовать от участвующих институтов значительного объёма ликвидности. Для решения этой задачи центральные банки, как правило, предоставляют механизмы внутридневного кредитования, позволяющие банкам привлекать средства на короткий срок для покрытия своих расчётных обязательств.
Таким образом, переводы в системах валовых расчётов в режиме реального времени (RTGS) являются неотъемлемой частью глобальной финансовой системы, обеспечивая немедленное, непрерывное и безопасное проведение расчётов по крупным платежам. Системы RTGS обеспечивают обработку в режиме реального времени, валовое урегулирование и окончательность расчётов, что гарантирует эффективное движение средств между финансовыми институтами и снижает системный риск.
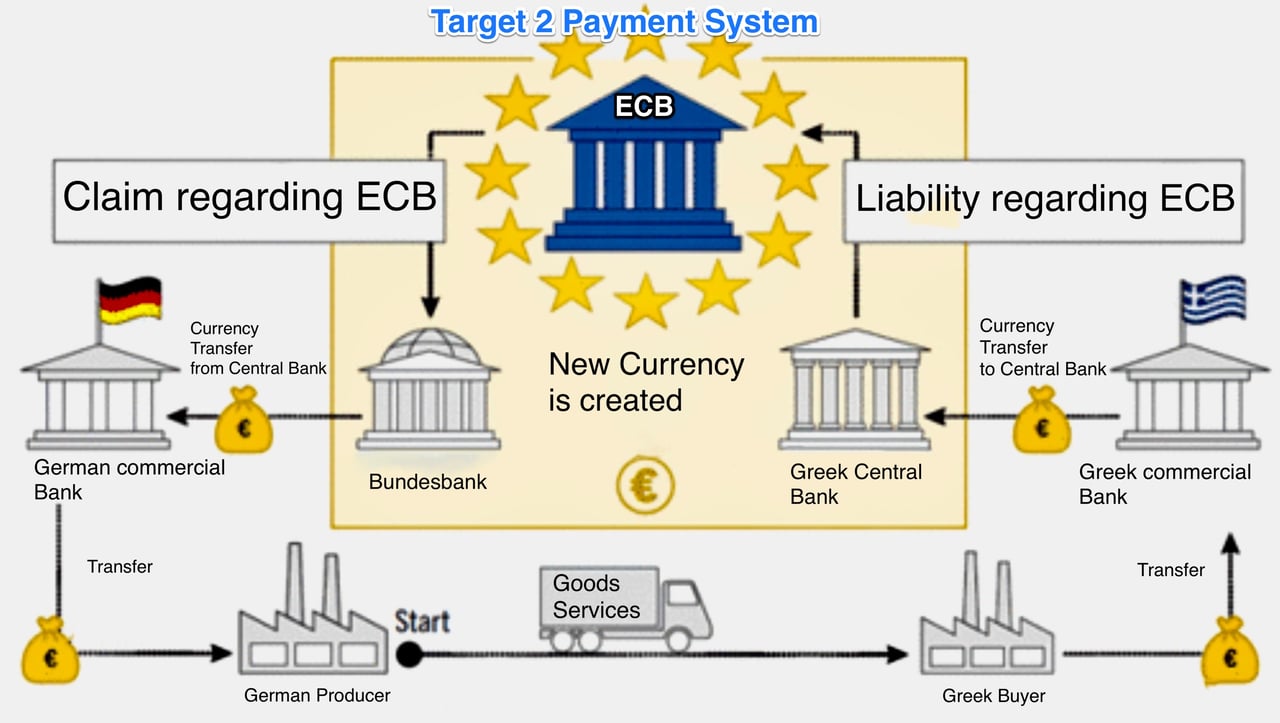
T2, T2S и TIPS
Это платёжные системы и системы расчётов по ценным бумагам, управляемые Евросистемой, в состав которой входят Европейский центральный банк (ЕЦБ) и национальные центральные банки стран еврозоны. Каждая система выполняет определённую функцию при обработке и расчётах по операциям на европейском финансовом рынке.
T2 (TARGET2):
T2 заменила TARGET2 (трансъевропейскую автоматизированную систему экспресс-переводов с валовыми расчётами в режиме реального времени второго поколения) в марте 2023 года. Она сочетает центральный компонент управления ликвидностью с услугой RTGS для крупных платежей в евро между банками и другими финансовыми учреждениями. T2 управляется Евросистемой и проводит расчёты в деньгах центрального банка, обеспечивая немедленную окончательность расчётов и снижая расчётный риск.
Основные характеристики T2:
- Обработка и расчёты по крупным платежам в евро в режиме реального времени.
- Обеспечение стабильности, безопасности и эффективности европейской финансовой системы.
- Содействие реализации денежно-кредитной политики Евросистемы.
- Предоставление дополнительных услуг, таких как управление ликвидностью и объединение обеспечения в пул.
- Обеспечение единой платформы для обработки платежей в еврозоне.
T2S (TARGET2-Securities):
TARGET2-Securities — общеевропейская платформа расчётов по ценным бумагам, которая централизует расчёты по сделкам с ценными бумагами в Европе. Платформа эксплуатируется Евросистемой и призвана повысить эффективность, уменьшить фрагментацию и снизить издержки в европейской инфраструктуре постторговой обработки.
К основным особенностям T2S относятся:
- Централизованные расчёты по операциям с ценными бумагами в нескольких валютах (преимущественно в евро, а также в других валютах, например в датских кронах).
- Гармонизация практики расчётов по ценным бумагам в странах Европы, участвующих в системе.
- Обеспечение трансграничных расчётов путём соединения центральных депозитариев ценных бумаг (CSD), осуществляющих учёт прав на ценные бумаги и расчёты по сделкам с ними.
- Снижение сложности и стоимости трансграничных расчётов.
- Функционирование механизма «поставка против платежа» (DvP), при котором ценные бумаги передаются только при осуществлении соответствующего платежа, что снижает контрагентский риск.
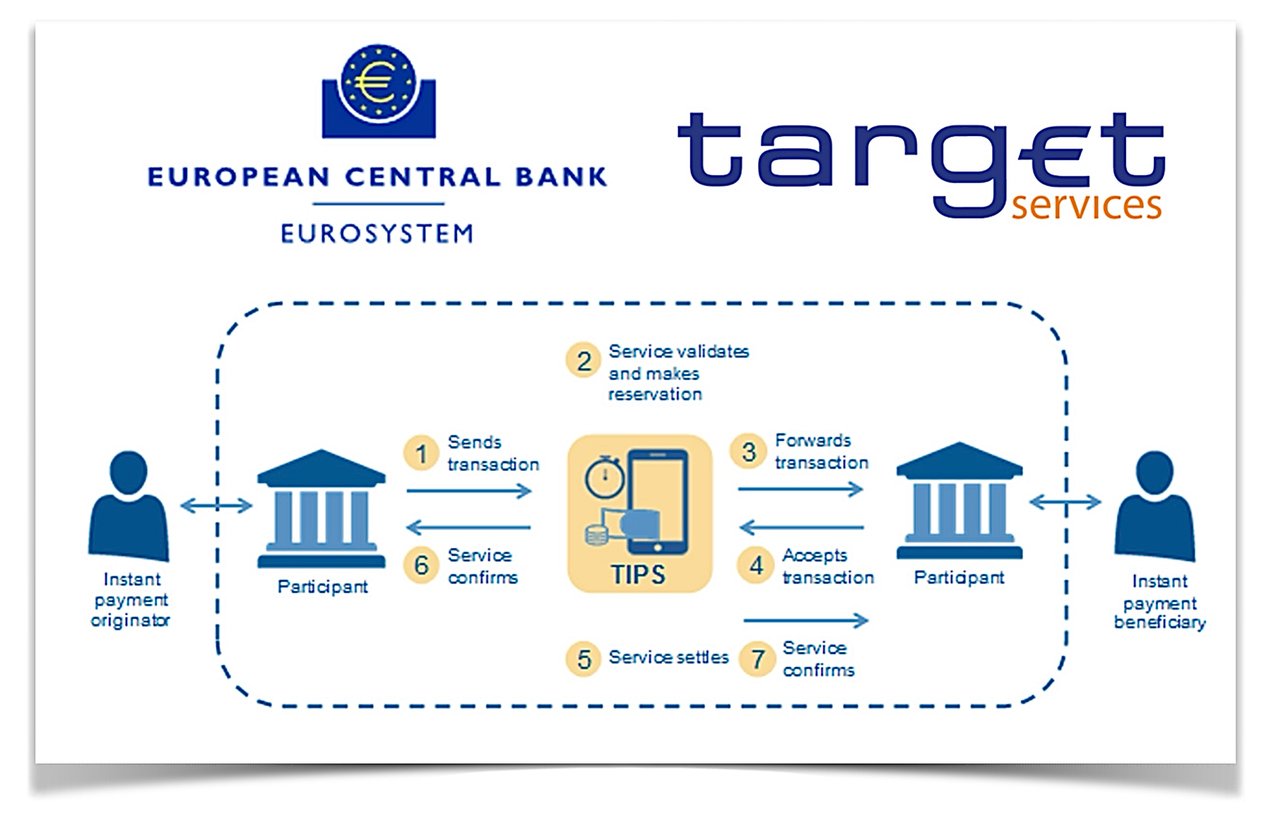
TIPS (TARGET Instant Payment Settlement):
TIPS — общеевропейская услуга расчётов по мгновенным платежам, предоставляемая Евросистемой. Она позволяет поставщикам платёжных услуг предлагать своим клиентам мгновенные платежи в евро, доступные круглосуточно, 7 дней в неделю, 365 дней в году, на всей территории Единой зоны платежей в евро (SEPA).
К основным характеристикам TIPS относятся:
- Мгновенное проведение расчётов по платежам в евро: операции, как правило, завершаются в течение нескольких секунд.
- Доступность сервиса 24/7/365, обеспечивающая платежи в режиме реального времени по всей Европе.
- Использование схемы мгновенных кредитовых переводов SEPA (SCT Inst), устанавливающей правила, стандарты и процедуры мгновенных платежей.
- Расчёты по операциям в деньгах центрального банка, обеспечивающие безопасность и надёжность.
- Низкие комиссии за операции (0,002 евро за мгновенный платёж).
Таким образом, T2, T2S и TIPS являются важнейшими элементами европейской финансовой инфраструктуры, каждый из которых выполняет определённую функцию в обработке и расчётах по операциям.
- T2 — система валовых расчётов в режиме реального времени для крупных платежей в евро,
- T2S — это централизованная платформа расчётов по ценным бумагам, и
- TIPS – это сервис расчётов по мгновенным платежам.
В совокупности они способствуют стабильности, эффективности и интеграции европейского финансового рынка.
Платёжная система T2 (Target2)
T2 — платёжная система, позволяющая банкам переводить евро друг другу в режиме реального времени. Такой механизм называется валовым расчётом в режиме реального времени (RTGS).
Чтобы понять, что представляет собой T2, посмотрите видеоролик; руководство и глоссарий доступны по ссылкам.
За операции в системах RTGS взимаются дополнительные комиссии.
Идентификационный номер платежа (Payment ID)
в T2 не является единым номером, присваиваемым системой. После перехода на ISO 20022 в марте 2023 года платежи идентифицируются по референсам, которые отправитель указывает в сообщении: идентификатору бизнес-сообщения (Business Message Identifier), идентификатору сообщения (Message Identification), сквозному идентификатору (End-to-End Identification) и, для кредитовых переводов, UETR. Участники используют эти референсы для отслеживания платежей и их сверки с уведомлениями T2 (camt.054) и выписками (camt.053).
Архивная документация TARGET2 (SSP, ICM, ECONS)
TARGET2 и её единая общая платформа были заменены системой T2 в марте 2023 года. Приведённые ниже документы сохранены исключительно для справки.
- Книга 1,
- Книга 2,
- Книга 4
- Конфигурации, квалифицированные по SSP, для кредитных организаций и вспомогательных систем
или
- Модуль информации и контроля ICM,
- ECONS — решение для обеспечения непрерывности деятельности (Enhanced Contingency Solution)
а также
T2 — система валовых расчётов в режиме реального времени (RTGS) Евросистемы, предназначенная для обработки крупных платежей и срочных операций в евро. Евросистема включает Европейский центральный банк (ЕЦБ) и национальные центральные банки (НЦБ) стран еврозоны. T2 является важнейшим элементом европейской финансовой инфраструктуры.
Ниже представлен обзор принципов работы T2:
- Участие: Система T2 доступна для банков, центральных банков и других имеющих право участия финансовых учреждений Европейского союза (EU) и Европейской экономической зоны (EEA). Кроме того, неевропейские учреждения могут получить доступ к T2 через европейский банк, выступающий в качестве их корреспондента.
- Валовые расчёты в режиме реального времени: Как и другие системы RTGS, T2 обрабатывает и проводит операции по отдельности, на валовой основе и в режиме реального времени. Это означает, что перевод средств и окончательный расчёт между участвующими банками осуществляются немедленно, без задержек и без пакетной обработки операций.
- Участие центральных банков: Банки, участвующие в T2, держат свои счета в национальном центральном банке (НЦБ). Эти центральные банки играют ключевую роль в обеспечении расчётов по операциям через T2, выступая в качестве расчётных агентов.
- Единая общая платформа (SSP): T2 функционирует на единой технической платформе для всех участвующих банков и центральных банков. Она разработана и эксплуатируется от имени Евросистемы четырьмя центральными банками («4CB»): Deutsche Bundesbank, Banque de France, Banca d’Italia и Banco de España. Её предшественница, единая общая платформа TARGET2, эксплуатировалась первыми тремя из них.
- Часы работы: T2 функционирует во все операционные дни TARGET. Дневная фаза RTGS длится с 07:00 до 18:00 CET (06:00–17:00 UTC; летом на один час раньше); для вспомогательных систем предусмотрены ночные расчёты.
- Обмен сообщениями и коммуникации: T2 использует сообщения ISO 20022, которыми обмениваются через Eurosystem Single Market Infrastructure Gateway (ESMIG) посредством поставщиков сетевых услуг, таких как Swift и Nexi-Colt. Этот стандартизированный формат сообщений обеспечивает безопасный, эффективный и точный обмен платёжной информацией в системе T2.
- Управление ликвидностью: T2 предоставляет банкам инструменты управления ликвидностью, такие как внутридневной кредит под обеспечение, операции постоянного действия и переводы ликвидности между счетами. Это обеспечивает бесперебойное функционирование платёжной системы и способствует поддержанию финансовой стабильности в еврозоне.
- Взаимодействие с другими платёжными системами: T2 функционирует наряду с другими платёжными системами, такими как CHAPS, Fedwire и CHIPS, которые используются для крупных платежей в других валютах (например, в британских фунтах и долларах США). T2 также взаимодействует с TARGET2-Securities (T2S) для расчётов по операциям с ценными бумагами и с TIPS для мгновенных платежей.
Таким образом, T2 – это система валовых расчётов в режиме реального времени (RTGS) Евросистемы, предназначенная для обработки крупных платежей и срочных операций в евро. Она предоставляет услуги валовых расчётов в режиме реального времени банкам, центральным банкам и иным финансовым учреждениям в Европейском союзе и за его пределами. T2 играет ключевую роль в европейской финансовой инфраструктуре, обеспечивая безопасный, эффективный и быстрый перевод средств в еврозоне.

Как осуществляются операции прямого дебетования в T2?
В T2 межбанковское прямое дебетование представляет собой платёж по инициативе получателя: участник-кредитор списывает средства со счёта участника-дебитора на основании разрешения, заранее предоставленного дебитором.
- Предварительная авторизация: участник-дебитор уполномочивает кредитора (и его центральный банк) списывать средства с его счёта и может устанавливать лимиты по каждому контрагенту или общий лимит.
- Инструкция: Кредитор направляет в T2 сообщение ISO 20022 о прямом дебетовании между финансовыми учреждениями (pacs.010). В системе TARGET2 для этого использовалось сообщение Swift MT204.
- Расчёты: T2 проверяет авторизацию, лимиты и доступную ликвидность, после чего списывает средства со счёта плательщика и зачисляет их на счёт получателя в деньгах центрального банка — немедленно и окончательно.
- Уведомление: оба участника получают уведомления (camt.054) и видят проводку в своих выписках (camt.053).
- Безопасность: Участники должны соответствовать требованиям Евросистемы к безопасности конечных точек, основанным на стратегии CPMI по снижению риска мошенничества в оптовых платежах (2018 г.).
Наши электронные расчётные счета для крупных объёмов
Электронные расчётные счета обеспечивают перевод средств между различными банками или финансовыми учреждениями. Как правило, в процессе участвует центральная клиринговая палата или центральный банк, выступающий в роли посредника. Ниже в упрощённом виде описано, как это работает технически:
1. Инициирование операции: клиент A банка X хочет перевести денежные средства клиенту B в банке Y.
2. Формирование сообщения: банк X формирует защищённое электронное сообщение (часто в стандартах ISO 20022 или SWIFT), содержащее все данные операции: сумму, счёт назначения и т. д.
3. Передача сообщения: сообщение направляется в центральную клиринговую палату или непосредственно в центральный банк, в зависимости от используемой системы.
4. Проверка и валидация: клиринговая палата или центральный банк проверяет сообщение и убеждается, что у банка X достаточно средств для завершения операции.
5. Дебетование и кредитование: после проверки клиринговая палата списывает средства с расчётного счёта банка X и зачисляет их на расчётный счёт банка Y.
6. Уведомление: оба банка получают уведомление об успешном расчёте, после чего банк Y зачисляет сумму на счёт клиента B.
7. Сверка: в конце операционного дня или иного согласованного периода банки сверяют свои учётные данные, чтобы убедиться, что все операции учтены.
8. Архивирование: записи об операциях архивируются для целей регулирования и аудита.
9. Окончательность расчёта: после завершения расчёта операция становится безотзывной.
Использование центрального органа обеспечивает доверие, безопасность и бесперебойное взаимодействие между различными банковскими учреждениями.
Системы RTGS в мире
Системы валовых расчётов в режиме реального времени (RTGS) составляют основу финансовой инфраструктуры большинства стран, обеспечивая немедленное проведение расчётов по крупным межбанковским операциям. Крупнейшие в мире системы RTGS, как правило, находятся в ведении центральных банков ведущих экономик. К числу таких систем относятся:
- Fedwire (США) — система, управляемая Федеральной резервной системой
- T2 – система, управляемая Евросистемой для 21 страны еврозоны и подключённых центральных банков стран, не входящих в еврозону
- CHAPS (Великобритания) – система, находящаяся в ведении Банка Англии
- Платёжная система Банка России (Россия) — оператор: Банк России
- RTGS (Индия) — система, которую обслуживает Резервный банк Индии
- BOJ-NET (Япония) — оператор: Банк Японии
- SIC (Швейцария) — система под управлением Швейцарского национального банка
- RITS (Австралия) – система, управляемая Резервным банком Австралии
Системы RTGS можно классифицировать по различным критериям, например:
- Географический охват:
a. Национальные системы RTGS, обслуживающие одну страну (например, Fedwire в США, RTGS в Индии) b. Региональные или международные системы RTGS, обслуживающие несколько стран (например, T2 в еврозоне) - Используемая валюта:
a. Системы RTGS с одной валютой, осуществляющие расчёты по операциям в одной валюте (например, Fedwire, где расчёты проводятся в USD). b. Мультивалютные расчётные системы, такие как CLS Bank International, осуществляющий расчёты по валютным операциям в 18 валютах по принципу «платёж против платежа» (строго говоря, не относится к системам RTGS) - Тип участников:
a. Системы RTGS, управляемые центральными банками, которые обслуживают преимущественно банки и финансовые институты (например, Fedwire, T2) b. Крупные платёжные системы, управляемые частным сектором, как правило основанные на неттинге (например, CHIPS в США, EURO1 в еврозоне) - Спектр услуг:
a. Системы RTGS, ориентированные преимущественно на крупные межбанковские операции (например, Fedwire, T2) b. Системы RTGS, предоставляющие дополнительные услуги, такие как расчёты по ценным бумагам или розничные платёжные услуги (например, BOJ-NET в Японии)
Другие системы RTGS
Система валовых расчётов в режиме реального времени (RTGS) — это вид электронной платёжной системы, позволяющей переводить крупные суммы между банками в режиме реального времени. RTGS — система для крупных платежей, которая, как правило, используется для операций на значительные суммы, например для переводов между банками или расчётов по государственным ценным бумагам.
Одно из ключевых преимуществ RTGS — скорость обработки операций. Поскольку система работает в режиме реального времени, средства переводятся практически мгновенно, что обеспечивает быстрое проведение расчётов. Этим она отличается от других платёжных систем, например систем пакетной обработки, в которых расчёты по операциям могут занимать больше времени.
Ещё одно преимущество RTGS — возможность обработки крупных платежей. Поскольку система рассчитана на работу с большими суммами, она нередко используется для расчётов по государственным ценным бумагам и другим крупным операциям. Это делает её важным инструментом поддержания стабильности и эффективности финансовых рынков.
Системы RTGS эксплуатируются центральными банками или иными финансовыми учреждениями и, как правило, доступны только финансовым учреждениям или другим крупным организациям. Чтобы пользоваться системой RTGS, финансовое учреждение должно иметь счёт в центральном банке или в ином учреждении-операторе.
RTGS — это непрерывный процесс расчётов по платёжным поручениям в индивидуальном порядке без взаимозачёта дебетовых и кредитовых позиций в книгах центрального банка. После завершения платежи в системе валовых расчётов в режиме реального времени являются окончательными и безотзывными. В большинстве стран управление такими системами и обеспечение их функционирования осуществляют центральные банки.
В целом RTGS — это быстрый и эффективный способ перевода крупных сумм между банками и другими финансовыми учреждениями. Обработка в режиме реального времени и возможность проведения крупных платежей делают эту систему важным инструментом обеспечения стабильности и эффективности финансовых рынков.
Прочие системы валовых расчётов в режиме реального времени (RTGS), такие как Fedwire, Sorbnet2 и другие:
Системы RTGS:
Ангола | SPTR (португальский язык: Sistema de pagamentos em tempo real; система платежей в режиме реального времени)
Аргентина | MEP (испанский язык: Medio electrónico de pagos; электронное платёжное средство)
Азербайджан | AZIPS (Азербайджанская межбанковская платёжная система)
Австралия | RITS (информационно-трансфертная система Резервного банка)
Бахрейн | RTGS (система валовых расчётов в режиме реального времени)
Бангладеш | RTGS (Департамент платёжных услуг Банка Бангладеш)
Барбадос | Система валовых расчётов в режиме реального времени Центрального банка (CBRTGS)
Босния и Герцеговина | RTGS
Беларусь | BISS (Белорусская межбанковская расчётная система)
Болгария | T2 с момента перехода на евро в январе 2026 года (ранее RINGS)
Бразилия | STR (португальский язык: Sistema de Transferência de Reservas; система перевода резервов)
Канада | Lynx (RTGS с 2021 года; заменила систему нетто-расчётов по крупным переводам — Large Value Transfer System)
Китай | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Чили | LBTR/CAS (исп.: Liquidación Bruta en Tiempo Real; расчёты в режиме реального времени на валовой основе)
Хорватия | T2 с момента перехода на евро в январе 2023 года (ранее — HSVP)
Чехия | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Дания | T2 для датской кроны с 2025 года (ранее — Kronos2)
Доминиканская Республика | LBTR (исп.: Liquidación Bruta en Tiempo Real; расчёты в режиме реального времени на валовой основе)
Египет | RTGS
Еврозона | T2
Фиджи | FIJICLEAR
Гонконг | Clearing House Automated Transfer System (CHATS)
Венгрия | VIBER (венг.: Valós Idejű Bruttó Elszámolási Rendszer; система валовых расчётов в режиме реального времени)
Грузия | GPSS (Georgian Payment and Securities System)
Индия | RTGS
Индонезия | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Иран | SATNA (سامانه تسویه ناخالص آنی, система валовых расчётов в режиме реального времени)
Ирак | RTGS (Real Time Gross Settlement System)
Израиль | Zahav (иврит: זה”ב זיכויים והעברות בזמן אמת; Zahav — зачисления и переводы в режиме реального времени)
Япония | BOJ-NET (Bank of Japan Financial Network System)
Иордания | RTGS-J
Кения | Kenya Electronic Payment and Settlement System (KEPSS)
Корея | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Кувейт | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Ливан | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Македония | MIPS (Macedonian Interbank Payment System) – Северная Македония
Макао | RTGS
Малави | MITASS (Malawi Interbank Settlement System)
Малайзия | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Маврикий | Mauritius Automated Clearing and Settlement System (MACSS)
Мексика | SPEI (исп.: Sistema de Pagos Electrónicos Interbancarios; система межбанковских электронных платежей)
Марокко | SRBM (Système de règlement brut du Maroc; марокканская система валовых расчётов)
Намибия | NISS (Namibia Interbank Settlement System)
Новая Зеландия | ESAS (Exchange Settlement Account System)
Нигерия | CIFTS (CBN Inter-Bank Funds Transfer System)
Пакистан | RTGS (Real Time Gross Settlement System)
Парагвай | LBTR (исп.: Liquidación Bruta en Tiempo Real; расчёты в режиме реального времени на валовой основе)
Перу | LBTR (исп.: Liquidación Bruta en Tiempo Real; расчёты в режиме реального времени на валовой основе)
Филиппины | PhilPaSS
Польша | SORBNET и SORBNET2
Катар | Qatar Payment System (QPS)
Россия | Платёжная система Банка России (заменила БЭСП)
Румыния | ReGIS
Саудовская Аравия | Saudi Arabian Riyal Interbank Express (SARIE)
Сингапур | MEPS+ (MAS Electronic Payment System Plus)
Южная Африка | SAMOS (The South African Multiple Option Settlement)
Шри-Ланка | LankaSettle (RTGS/SSSS)
Швеция | RIX (швед.: Riksbankens system för överföring av kontoförda pengar)
Швейцария | SIC (Swiss Interbank Clearing)
Тайвань | CIFS (CBC Interbank Funds Transfer System)
Танзания | Tanzania Interbank Settlement (TIS)
Таиланд | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Турция | EFT (Electronic Fund Transfer)
ОАЭ | UAE Funds Transfer System (UAEFTS)
Украина | SEP (Система электронных платежей Национального банка Украины)
Великобритания | CHAPS (Clearing House Automated Payment System)
Соединённые Штаты Америки | Fedwire
Уганда | Uganda National Interbank Settlement (UNIS)
Замбия | Zambian Interbank Payment and Settlement System (ZIPSS)
Зимбабве | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Системы RTGS, как следует из названия, обеспечивают расчёты в режиме реального времени по крупным и приоритетным платежам между участвующими банками и финансовыми учреждениями. Такие системы, как правило, эксплуатируются центральными банками, которые выступают расчётным агентом, обеспечивая безопасный, эффективный и точный перевод средств.
Системы RTGS являются национальными: каждая из них проводит расчёты только в своей валюте между участниками, имеющими счета в соответствующем центральном банке. Поэтому трансграничный платёж не проходит «из одной системы RTGS в другую». Он осуществляется следующим образом:
- Корреспондентские банковские услуги: Коммерческие банки открывают счета друг у друга (счета «Ностро» и «Востро»). Банк, не имеющий прямого доступа к иностранной системе RTGS, пользуется услугами корреспондента, у которого такой доступ есть.
- Обмен сообщениями: Инструкции передаются между банками через SWIFT, в настоящее время в формате ISO 20022 (pacs.008, pacs.009).
- Внутренние этапы: расчёты по каждому этапу проводятся в системе RTGS соответствующей валюты — например, в Fedwire для долларов США и в T2 для евро.
- Валютные расчёты: при обмене валют CLS может проводить расчёты по обеим сторонам одновременно (платёж против платежа), устраняя расчётный риск.
- Центральные банки: Центральные банки не маршрутизируют коммерческие платежи своих банков. Они предоставляют расчётные счета и в ряде случаев линии своп или межсистемные соединения, например TIPS, через которую проводятся расчёты в евро, шведских и датских кронах.
Для операций в системах RTGS применяются дополнительные комиссии.
Fedwire
Fedwire, также известная как Fedwire Funds Service, – система валовых расчётов в режиме реального времени (RTGS) для крупных платежей в Соединённых Штатах. Её эксплуатирует Федеральная резервная система, являющаяся центральной банковской системой США. Fedwire позволяет участвующим банкам и финансовым организациям отправлять и получать электронные переводы средств, как правило, по крупным и срочным платежам, с немедленной окончательностью расчётов.
Ниже представлен обзор работы Fedwire:
- Участие: Fedwire используется банками, кредитными союзами и другими депозитными учреждениями, имеющими счёт в одном из федеральных резервных банков, а также Казначейством США и отдельными государственными учреждениями.
- Валовые расчёты в режиме реального времени: В отличие от некоторых других платёжных систем, использующих неттинг для сокращения числа операций, Fedwire обрабатывает и проводит каждую операцию по отдельности на валовой основе в режиме реального времени. Это означает, что средства переводятся и расчёты между участвующими банками осуществляются незамедлительно, без каких-либо задержек и без пакетной обработки операций.
- Незамедлительная окончательность: платежи, осуществлённые через Fedwire, считаются окончательными и безотзывными после их обработки. Это обеспечивает высокую степень определённости для участвующих учреждений и способствует снижению расчётного риска.
- Часы работы: Служба Fedwire Funds Service работает 22 часа в сутки в рабочие дни: она открывается в 21:00 по восточному времени (ET) в предшествующий календарный день и закрывается в 19:00. Это позволяет банкам и финансовым институтам отправлять и получать платежи в течение всего рабочего дня.
- Безопасность и управление рисками: Fedwire использует надёжные меры безопасности и практики управления рисками для обеспечения целостности и стабильности системы. Они включают предельные размеры чистого дебетового сальдо, комиссии и обеспечение по внутридневным овердрафтам, а также резервные центры. Fedwire соблюдает Принципы для инфраструктур финансового рынка CPMI-IOSCO.
- Взаимосвязь с другими платёжными системами: Fedwire функционирует наряду с такими платёжными системами, как CHIPS и SWIFT. Fedwire ориентирована на расчёты в режиме реального времени на валовой основе по крупным платежам, CHIPS — частная система, применяющая неттинг для повышения эффективности клиринга крупных платежей, а SWIFT — глобальная сеть обмена сообщениями, обеспечивающая взаимодействие по трансграничным платежам.
До июля 2025 года Fedwire использовала собственный формат FAIM, построенный на нумерованных «тегах». С 14 июля 2025 года сообщения Fedwire Funds используют ISO 20022 (например, pacs.008 для клиентских переводов и pacs.009 для межбанковских переводов). Основные компоненты типового сообщения Fedwire Funds включают:
- Идентификация отправителя и получателя: включает маршрутные номера Американской ассоциации банкиров (ABA), также известные как Routing Transit Numbers (RTN) — уникальные идентификаторы банков-отправителей и банков-получателей.
- Код типа: в прежнем формате четырёхзначный код типа/подтипа определял вид инструкции, например обычный перевод или запрос на сторнирование; в ISO 20022 эту информацию содержит сам тип сообщения.
- Сумма: Сумма операции указывается в долларах США без запятых и иных символов форматирования.
- Референс отправителя: Буквенно-цифровой код, как правило длиной до 16 символов, присваиваемый отправляющим учреждением для однозначной идентификации операции.
- Код вида операции (Business Function Code, BFC): Этот код указывает назначение или характер операции, например расчётный платёж, платёж по торговой сделке или внутрикорпоративный перевод.
- Реквизиты бенефициара: включают имя и номер счёта бенефициара (конечного получателя средств), а также данные финансового учреждения бенефициара.
- Сведения об отправителе: включают наименование и номер счёта отправителя (лица или организации, инициирующих перевод), а также данные его финансового учреждения.
- Прочая информация: при необходимости может быть указана дополнительная информация по операции, например сведения о назначении платежа, реквизиты банка-посредника или особые указания.
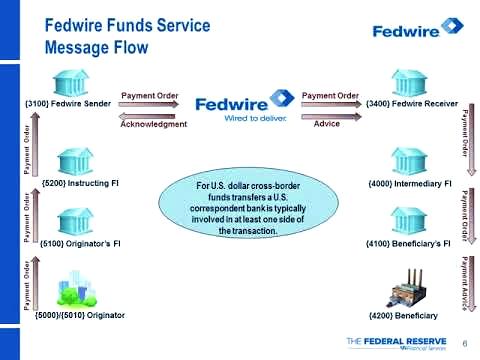
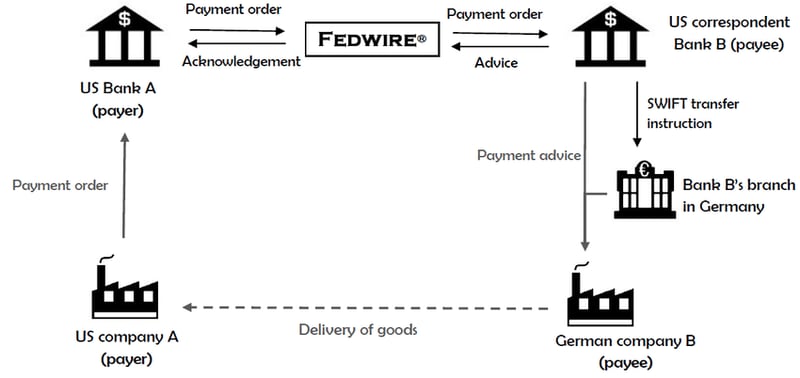
После подготовки сообщения в формате Fedwire Funds Format отправляющая организация направляет его в Федеральную резервную систему через сервис Fedwire Funds Service. Федеральная резервная система обрабатывает платёжное поручение в режиме реального времени и по успешном завершении направляет подтверждение как отправляющей, так и получающей организации.
Таким образом, Fedwire — это система валовых расчётов в режиме реального времени (RTGS), которой управляет Федеральная резервная система и которая позволяет участвующим банкам и финансовым институтам США осуществлять срочные платежи на крупные суммы. Она обрабатывает и проводит расчёты по каждой операции отдельно, на валовой основе, в режиме реального времени и с немедленной окончательностью. Fedwire играет ключевую роль в финансовой системе США, обеспечивая безопасный, эффективный и быстрый перевод средств между институтами.
Fedwire
Справочный номер Federal Wire или номер Fed (IMAD/OMAD)
Система Input/Output Message Accountability Data (IMAD/OMAD), подобно номеру UETR в SWIFT GPI, является ключевым элементом электронных переводов средств, осуществляемых через службы Федерального резервного банка, в частности через сервис FedWire Funds Service. Эта система присваивает каждой операции банковского перевода уникальный номер IMAD или OMAD. Эти уникальные идентификаторы обеспечивают прослеживаемость, подотчётность и возможность тщательного расследования банковских переводов.
IMAD состоит из 22 символов: даты цикла ввода (8 цифр, ГГГГММДД), источника ввода (8 символов) и порядкового номера (6 цифр), например 20251014ABCD1234000123.
1. Определение и назначение:
- IMAD/OMAD: эти аббревиатуры означают Input Message Accountability Data и Output Message Accountability Data (учётные данные входящего и исходящего сообщения) соответственно.
- Уникальность: каждый номер IMAD или OMAD уникален для конкретного банковского перевода, что позволяет индивидуально идентифицировать и отслеживать каждую операцию.
- Прослеживаемость: эти номера позволяют отслеживать банковские переводы на всех этапах платёжного процесса, от инициирования до завершения.
2. Структура:
Номер IMAD/OMAD, как правило, состоит из трёх компонентов, содержащих определённую информацию об операции:
- Дата (8 цифр): дата операции, позволяющая определить день, в который операция была обработана.
- Источник ввода (8 символов): код, идентифицирующий подключение отправителя к Fedwire.
- Порядковый номер (6 цифр): порядковый номер, обеспечивающий уникальность референса для данной даты и источника.
3. Функциональность:
- Отслеживание: банки и финансовые институты используют номера IMAD/OMAD для отслеживания статуса банковских переводов, обеспечивая их корректную и своевременную обработку.
- Расследование: уникальный характер номеров IMAD/OMAD позволяет эффективно расследовать любые расхождения, вопросы отслеживания или проблемы, возникающие в ходе проведения банковского перевода. Это могут быть ошибки, задержки или предполагаемые мошеннические действия.
- Разрешение споров: в случае спора на номер IMAD/OMAD можно сослаться, чтобы получить чёткую и бесспорную запись реквизитов транзакции.
- Комплаенс: финансовые учреждения обязаны хранить записи о номерах IMAD/OMAD в рамках исполнения регуляторных обязательств. Это позволяет им предоставлять подробные отчёты и отвечать на запросы регуляторных органов или клиентов
- Аудит: эти номера имеют решающее значение при проведении аудита, поскольку позволяют аудиторам убедиться в том, что все операции были точно учтены и обработаны.
CHAPS
Система Clearing House Automated Payment System (CHAPS) функционирует в рамках системы валовых расчётов в режиме реального времени (RTGS) Банка Англии.
CHAPS — электронная платёжная система для крупных платежей, действующая в Соединённом Королевстве и обеспечивающая мгновенный перевод средств между участвующими финансовыми учреждениями. Она предназначена для операций на крупные суммы, как правило, между банками, финансовыми учреждениями и корпорациями, и используется для различных целей, таких как расчёты по сделкам на финансовых рынках, финансирование корпоративных кредитов и управление казначейскими операциями.
Система CHAPS функционирует в рамках инфраструктуры RTGS Банка Англии, которая обеспечивает проведение платежей в режиме реального времени на валовой основе, то есть операции рассчитываются по отдельности, без неттинга и без объединения с другими операциями. Это помогает снизить риски, связанные с задержками расчётов и финансовыми блокировками.
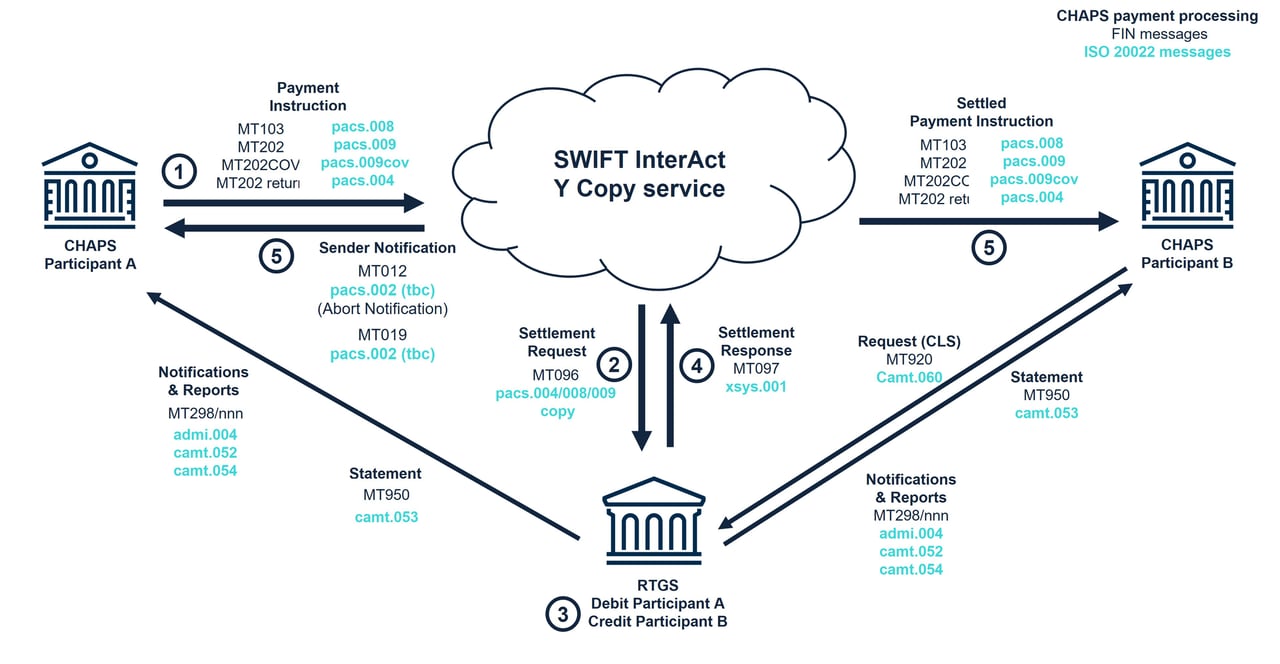
Ниже пошагово описано, как CHAPS функционирует в рамках системы RTGS:
- Инициирование: Участник CHAPS (как правило, банк или иное финансовое учреждение) инициирует платёж по поручению своего клиента или за собственный счёт. Реквизиты платежа вводятся в систему CHAPS.
- Валидация: Система CHAPS проверяет реквизиты платежа, убеждаясь в наличии и точности необходимой информации, в частности реквизитов счёта получателя, суммы платежа и прочих значимых сведений.
- Передача: после проверки платёжное сообщение направляется через Swift. С использованием услуги Y-copy Банк Англии получает копию и проводит расчёт по платежу до того, как полное сообщение будет передано банку бенефициара.
- Получение: Расчёт проводится в системе RTGS Банка Англии (см. следующий шаг); только после этого банк бенефициара получает платёжное сообщение.
- Расчёт: Банк Англии в режиме реального времени дебетует расчётный счёт банка-отправителя и кредитует счёт банка-получателя.
- Подтверждение: После завершения расчётов как отправляющий, так и получающий участник CHAPS получают сообщения-подтверждения, свидетельствующие об успешной обработке операции.
- Отчётность: участники CHAPS обязаны вести учёт своих операций, который подлежит периодическому аудиту и на который распространяются требования к отчётности.
Банк Англии непосредственно эксплуатирует CHAPS с 2017 года, а с июня 2023 года CHAPS использует ISO 20022.
CNAPS II
CNAPS, что означает «Китайская национальная усовершенствованная платёжная система» (中国现代化支付系统), является платёжной системой центрального банка Китая; её Система крупных платежей представляет собой систему валовых расчётов в режиме реального времени (RTGS) для китайского юаня.
CNAPS, платёжная система крупных платежей которой была запущена Народным банком Китая (PBOC) в 2005 году и с 2013 года модернизирована до второго поколения (CNAPS II), является важнейшей платёжной и расчётной инфраструктурой, обеспечивающей мгновенный перевод крупных сумм между участвующими финансовыми учреждениями на территории Китая.
Система CNAPS работает в режиме реального времени и на валовой основе, то есть операции рассчитываются по отдельности, без неттинга и без объединения с другими операциями. Такой подход снижает риски, связанные с задержками расчётов и взаимной блокировкой платежей, обеспечивая своевременный и безопасный перевод средств.
Китайская национальная система передовых платежей (CNAPS) предназначена преимущественно для внутренних операций в Китае. Однако с запуском системы второго поколения CNAPS II трансграничные платежи и взаимодействие с другими системами RTGS по всему миру стали более эффективными.
Для проведения операций между CNAPS и другими системами RTGS, как правило, выполняются следующие процессы:
- Корреспондентские банковские отношения: Банки в Китае и банки в других странах устанавливают корреспондентские банковские отношения. Это означает, что китайский банк поддерживает счёт в иностранном банке (и наоборот), что позволяет проводить операции между клиентами обоих банков в соответствующих валютах.
- Счета «Ностро» и «Востро»: эти корреспондентские банковские отношения предполагают ведение счетов «Ностро» и «Востро». Счёт «Ностро» («наш счёт у Вас») — это счёт, который банк открывает в иностранном банке, как правило, в валюте этого иностранного банка. Счёт «Востро» («Ваш счёт у нас») — это тот же счёт с точки зрения иностранного банка.
- Системы обмена сообщениями: Общество всемирных межбанковских финансовых каналов связи (SWIFT) является основной системой обмена сообщениями для защищённой коммуникации между финансовыми учреждениями. Платёжные инструкции и сведения об операциях передаются между банками с использованием стандартизированных сообщений SWIFT.
- Расчёты: После получения и проверки платёжного поручения расчёты по операции проводятся через соответствующие системы валовых расчётов в режиме реального времени (RTGS). Банк внутри страны проводит расчёты в национальной валюте через внутреннюю систему RTGS (например, CNAPS), а иностранный банк — в иностранной валюте через иностранную систему RTGS.
- Конвертация валюты: если в операции участвуют разные валюты, производится валютно-обменная сделка. Курс обмена согласовывается участвующими банками, и соответствующая сумма конвертируется в валюту получателя до окончательного расчёта.
- Подтверждение и отчётность: после завершения расчёта банк-отправитель и банк-получатель получают подтверждающие сообщения о том, что операция успешно обработана. Банки обязаны хранить записи о своих операциях, которые подлежат периодическому аудиту и представлению отчётности.
Следует отметить, что хотя CNAPS может взаимодействовать с другими системами RTGS посредством описанных выше процессов, уровень интеграции и совместимости может различаться в зависимости от регуляторной базы, корреспондентских отношений и технологических возможностей участвующих сторон.
В последние годы предпринимались инициативы по углублению интеграции и взаимодействия между CNAPS и другими системами RTGS. Так, в 2015 году Китай запустил Трансграничную межбанковскую платёжную систему (CIPS) для платежей в юанях, а Народный банк Китая подписал двусторонние соглашения о валютных свопах со многими центральными банками.
В целом взаимодействие CNAPS с другими системами RTGS опирается на корреспондентские банковские отношения, устоявшиеся системы обмена сообщениями, такие как SWIFT, и валютные операции, обеспечивающие трансграничные платежи и расчёты. Работа по повышению эффективности, безопасности и совместимости этих систем в мировой финансовой сфере продолжается.
SIC
Швейцарская межбанковская клиринговая система (Swiss Interbank Clearing, SIC) является центральной платёжной системой Швейцарии. Действующая с 10 июня 1987 года, она находится в ведении SIX Interbank Clearing Ltd (SIC Ltd) под эгидой Швейцарского национального банка. Основными участниками системы SIC являются швейцарские банки и другие участники финансового рынка.
Помимо крупных платежей, SIC обрабатывает также розничные платежи, связанные с услугами участников финансового рынка, такими как банковские переводы, карточные платежи и прямые дебеты. Система SIC демонстрирует устойчивый рост с момента своего создания как по количеству транзакций, так и по стоимостному объёму проведённых расчётов.
Дополнительную информацию о системе SIC см. в докладе «The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report», опубликованном совместно Швейцарским национальным банком и SIC Ltd. Первый раздел, озаглавленный «Report on the SIC system», содержит подробные сведения о платёжной системе Swiss Interbank Clearing. Как системно значимая инфраструктура финансового рынка система SIC соответствует Принципам CPMI-IOSCO для инфраструктур финансового рынка (PFMI). Второй раздел, «Disclosure Report on the SIC system», показывает применение соответствующих принципов CPMI-IOSCO к системе SIC.
BOJ-NET
Финансовая сетевая система Банка Японии (BOJ-NET) — система валовых расчётов в режиме реального времени (RTGS), которую эксплуатирует Банк Японии. Она является важнейшим элементом инфраструктуры финансового рынка Японии и обеспечивает безопасное и эффективное проведение расчётов в японских иенах между финансовыми институтами страны.
BOJ-NET обеспечивает расчёты по крупным платежам в режиме реального времени, включая межбанковские переводы, операции с ценными бумагами и операции центрального банка. Расчёты по операциям осуществляются по отдельности и в режиме реального времени: каждый платёж исполняется немедленно и безотзывно, что исключает риск задержек или неисполнения расчётов.
Общий порядок функционирования BOJ-NET:
- Подача транзакций: финансовые учреждения-участники направляют свои платёжные инструкции в BOJ-NET напрямую или через банк-корреспондент.
- Обработка в режиме реального времени: BOJ-NET обрабатывает платёжные инструкции по каждой операции отдельно. Система проверяет наличие достаточных средств на счёте отправителя до одобрения операции. После одобрения средства незамедлительно и безотзывно переводятся со счёта отправителя на счёт получателя.
- Окончательность расчётов: расчёты в BOJ-NET являются окончательными и безотзывными. После обработки операция не может быть отменена или изменена. Эта особенность обеспечивает высокий уровень определённости и снижает расчётный риск для участвующих организаций.
- Непрерывная работа: система BOJ-NET функционирует непрерывно в течение рабочего времени, что позволяет направлять платёжные инструкции и проводить их расчёты в режиме реального времени в течение всего дня. Это даёт финансовым институтам возможность эффективнее управлять ликвидностью и способствует поддержанию стабильности японской финансовой системы.
- Надзор центрального банка: Банк Японии осуществляет надзор за функционированием BOJ-NET, обеспечивая надёжность и безопасность системы, а также её соответствие регуляторным требованиям.
RITS
Reserve Bank Information and Transfer System (RITS) — австралийская система RTGS, которую эксплуатирует Резервный банк Австралии. Она обеспечивает расчёты в режиме реального времени по крупным операциям в австралийских долларах между участвующими финансовыми институтами. RITS также служит расчётной системой для других австралийских платёжных систем, таких как High-Value Clearing System (HVCS) и Bulk Electronic Clearing System (BECS).
RITS обеспечивает расчёты в режиме реального времени по крупным платежам, таким как межбанковские переводы, операции с ценными бумагами и операции центральных банков. Операции рассчитываются индивидуально и в режиме реального времени, то есть каждый платёж обрабатывается немедленно и безотзывно, что снижает риск задержек расчётов или неисполнения обязательств.
Обзор принципов работы RITS:
- Передача транзакций: Участвующие финансовые институты передают свои платёжные инструкции в RITS напрямую либо через банк-корреспондент.
- Обработка в режиме реального времени: RITS обрабатывает платёжные инструкции по каждой операции отдельно. Система проверяет наличие достаточных средств на счёте отправителя до одобрения операции. После одобрения средства незамедлительно и безотзывно переводятся со счёта отправителя на счёт получателя.
- Окончательность расчётов: расчёты в RITS являются окончательными и безотзывными. После обработки операция не может быть отменена или изменена. Эта особенность обеспечивает высокую степень определённости и снижает расчётный риск для участвующих учреждений.
- Непрерывная работа: система RITS работает непрерывно в течение рабочего времени, что позволяет направлять и исполнять платёжные инструкции в режиме реального времени в течение всего дня. Это даёт финансовым учреждениям возможность более эффективно управлять ликвидностью и способствует поддержанию стабильности финансовой системы Австралии.
- Надзор центрального банка: Резервный банк Австралии осуществляет надзор за функционированием системы RITS, обеспечивая её надёжность, безопасность и соответствие регуляторным требованиям.
Системы крупных платежей (LVPS)
EURO1 — особая частная система крупных платежей, предназначенная для расчётов по приоритетным операциям в евро в течение одного операционного дня на всей территории Европы. Система ориентирована прежде всего на обработку крупных и срочных операций как внутри страны, так и трансграничных.
Каждый платёж становится окончательным в момент его обработки, тогда как участники рассчитываются только по своим нетто-остаткам в T2 в конце операционного дня.
Действуя как система нетто-расчётов, эквивалентная системе валовых расчётов в режиме реального времени (RTGS), EURO1 отнесена к системно значимым платёжным системам и находится под наблюдением Европейского центрального банка.
EURO1 начала работу с введением евро в январе 1999 года, став преемником Системы клиринга ЭКЮ. Её оператором является EBA CLEARING; обеспеченный залогом пул ликвидности, размещённый в T2, гарантирует завершение расчётов даже в случае неисполнения обязательств одним из участников.
Continuous Linked Settlement (CLS) — специализированная глобальная финансовая система, предназначенная для устранения расчётного риска на валютном рынке (FX). Расчётный риск, известный также как риск Херштатта, возникает, когда одна из сторон валютной сделки поставляет проданную валюту, но не получает купленную, зачастую из-за разницы часовых поясов или неисполнения обязательств контрагентом. Система CLS была создана для устранения этого риска и повышения общей стабильности и эффективности мирового валютного рынка.
Система CLS работает по механизму «платёж против платежа» (PVP), который обеспечивает одновременное исполнение обеих сторон валютной сделки и исключает риск неполучения платежа одной из сторон. Каждое поручение исполняется на валовой основе, однако участники обеспечивают средствами лишь свою чистую позицию в каждой валюте, что существенно сокращает необходимый объём ликвидности.
Общий обзор принципов работы CLS:
- Подача: банки-участники направляют свои валютные сделки в CLS, где они сопоставляются и подтверждаются в системе. У каждого банка-участника есть назначенный расчётный участник, который отвечает за исполнение платёжных обязательств по поданным сделкам.
- Многосторонний неттинг: CLS рассчитывает чистые платёжные обязательства по каждому банку-участнику и каждой валюте с учётом как покупок, так и продаж каждой валюты. Эта процедура существенно сокращает общий объём и стоимость транзакций, подлежащих урегулированию.
- Расчёты: участники расчётов перечисляют свои нетто-суммы на счета CLS Bank в участвующих центральных банках. Затем CLS Bank осуществляет расчёты по каждой сделке, одновременно дебетуя и кредитуя обе валютные части сделки по счетам в собственном учёте, и выплачивает полученные остатки.
- Отчётность: CLS предоставляет банкам-участникам обновления о статусе поданных ими сделок в режиме реального времени, а также итоговые отчёты за день с информацией об их расчётной деятельности.
CLS принадлежит банкам — участникам системы. CLS Bank регулируется Федеральной резервной системой и находится под наблюдением комитета центральных банков, в чьих валютах проводятся расчёты. В настоящее время система обеспечивает расчёты в 18 валютах.
CHIPS
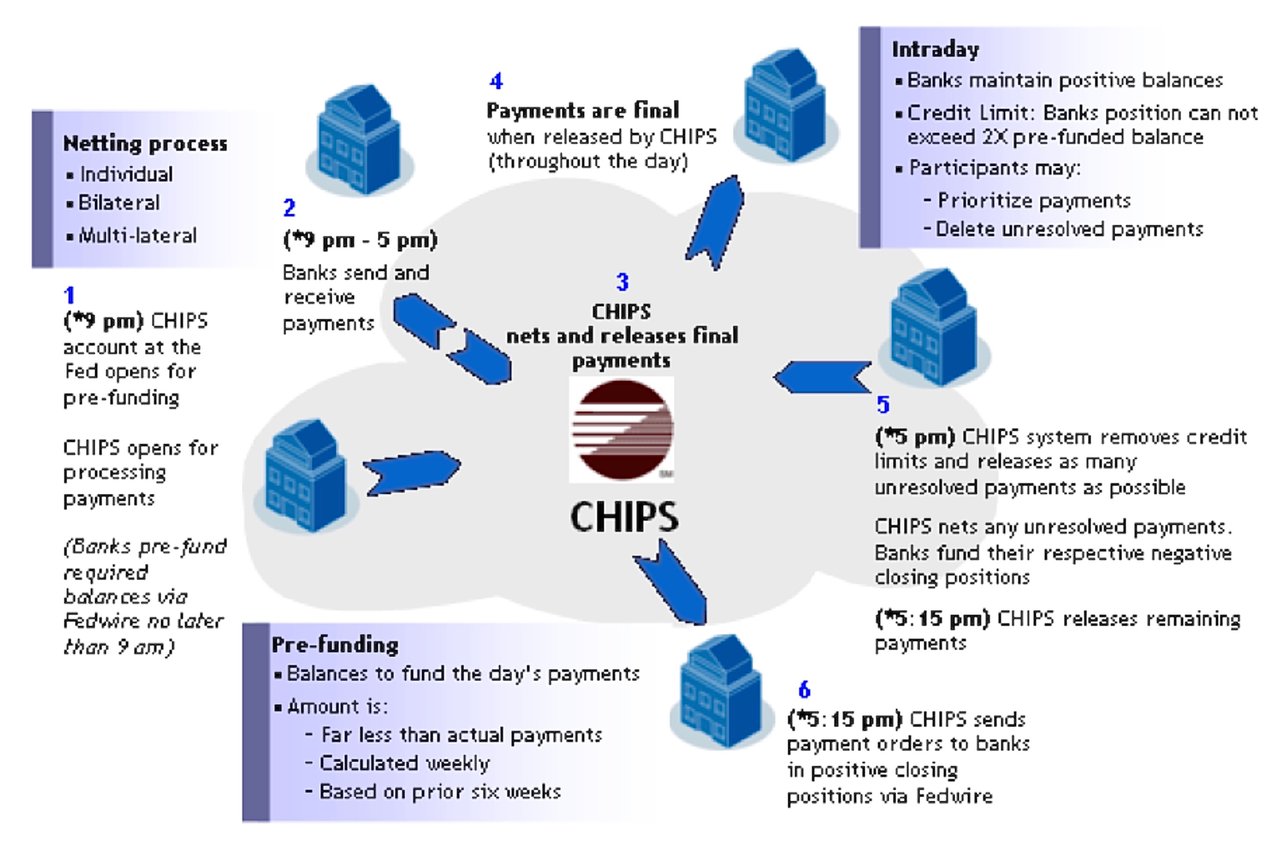
CHIPS (Clearing House Interbank Payments System) — крупная частная клиринговая система в долларах США, которой управляет The Clearing House, банковская ассоциация и платёжная компания, принадлежащая ряду крупных коммерческих банков США. Система обрабатывает как внутренние, так и международные платежи, осуществляя клиринг и расчёты в среднем на сумму около 2 трлн USD в день в 2025 году. CHIPS играет важную роль в бесперебойном функционировании американской и мировой финансовых систем, обеспечивая безопасные, эффективные и быстрые межбанковские операции.
Основные особенности и принципы работы CHIPS можно кратко описать следующим образом:
- Быстрые и окончательные платежи: CHIPS проводит платежи непрерывно в течение дня за счёт предварительно профинансированных остатков. Платёж становится окончательным в момент его проведения системой CHIPS. Это обеспечивает определённость и снижает риски для банков-участников.
- Эффективный механизм экономии ликвидности: CHIPS использует запатентованный алгоритм, который сопоставляет и взаимозачитывает платежи, значительно повышая эффективность клиринга. Неттинг — это процесс, при котором несколько операций между двумя сторонами взаимозачитываются, в результате чего для каждого участника образуется единая чистая сумма к уплате или получению. Это сокращает общее количество операций, подлежащих расчёту, что, в свою очередь, снижает объём ликвидности (денежных средств или их эквивалентов), необходимый для проведения этих расчётов. Это особенно выгодно для банков, поскольку помогает им более эффективно управлять ликвидностью и снижает потребность в дорогостоящем внутридневном заимствовании.
- Участие и критерии допуска: CHIPS — система с членством, открытая для банков, имеющих в Соединённых Штатах офис, находящийся под регулированием. Для участия в CHIPS банки должны соответствовать определённым критериям допуска, включая финансовую устойчивость, операционные возможности и соблюдение регуляторных требований. The Clearing House отвечает за надзор за участниками и обеспечение соблюдения ими установленных требований.
- Безопасность и управление рисками: в CHIPS действуют надёжные меры безопасности и практики управления рисками, обеспечивающие целостность и устойчивость системы. CHIPS признана системно значимой инфраструктурой финансового рынка и находится под надзором Федеральной резервной системы.
- Дополнение к другим платёжным системам: CHIPS работает параллельно с другими крупнейшими платёжными системами, такими как Fedwire, дополняя их услуги и предоставляя альтернативный канал для крупных платежей в USD. Если Fedwire — это система валовых расчётов в режиме реального времени (RTGS), управляемая Федеральной резервной системой, то CHIPS — частная система, ориентированная на неттинг операций в целях повышения эффективности.
Подводя итог, CHIPS — это крупномасштабная клиринговая система частного сектора для платежей в USD, как внутренних, так и международных. Она обеспечивает быстрые и окончательные платежи, использует эффективный механизм экономии ликвидности на основе запатентованного алгоритма неттинга и поддерживает высокие стандарты безопасности и управления рисками. CHIPS функционирует наряду с другими платёжными системами и является важнейшим элементом финансовой инфраструктуры США и мира.
Сходства и различия между переводами через FED-wire и CHIPS.
Обе эти системы играют важнейшую роль в функционировании финансовой системы США, обеспечивая перемещение крупных денежных сумм между банками и другими финансовыми учреждениями.
- FED-wire, или Федеральная резервная платёжная сеть (Federal Reserve Wire Network), — это система валовых расчётов в режиме реального времени (RTGS), управляемая Федеральной резервной системой США. Она обеспечивает немедленный, окончательный и безотзывный расчёт по переводам средств между участвующими банками.
- CHIPS (Clearing House Interbank Payments System) — платёжная система для крупных платежей, находящаяся в частной собственности и под частным управлением. Её владельцем является The Clearing House — консорциум крупнейших банков США и ряда международных банков. В отличие от Fedwire, CHIPS не является системой валовых расчётов: она непрерывно в течение дня сопоставляет платежи и осуществляет их взаимозачёт в пределах предварительно внесённых средств на счетах в Федеральной резервной системе, с окончательным завершением расчётов в конце дня.
Сходства между FED-wire и CHIPS:
- Обе системы представляют собой системы электронных переводов денежных средств, используемые для проведения крупных платежей между банками и финансовыми учреждениями в Соединённых Штатах.
- Обе системы необходимы для бесперебойного функционирования финансовой системы США и имеют решающее значение для сохранения стабильности и эффективности доллара США как резервной валюты.
- Обе системы регулируются и контролируются соответствующими органами, например Федеральной резервной системой.
Различия между FED-wire и CHIPS:
Владение и управление:
- FED-wire управляется Федеральной резервной системой, центральным банком Соединённых Штатов, тогда как CHIPS принадлежит частному консорциуму банков (The Clearing House) и управляется им.
Механизм расчётов:
- FED-wire — это система валовых расчётов в режиме реального времени (RTGS), обеспечивающая немедленный и окончательный расчёт по каждой операции. CHIPS, напротив, использует механизм неттинга с экономией ликвидности: платежи сопоставляются и взаимно зачитываются, а затем исполняются непрерывно.
Окончательность операций:
- Обе системы обеспечивают окончательность расчётов: платёж через Fedwire является окончательным в момент расчёта, платёж через CHIPS — в момент его высвобождения. CHIPS не производит отмену проведённых платежей.
Доступ:
- Доступ к FED-wire, как правило, ограничен банками, имеющими счёт в Федеральной резервной системе, а доступ к CHIPS предоставляется только его участникам-банкам, к числу которых относятся как национальные, так и международные финансовые учреждения.
Объём и стоимость операций:
- Через Fedwire ежедневно проходит больший совокупный объём платежей; CHIPS обрабатывает значительную долю международных платежей в долларах США.
Сценарии использования:
- Хотя обе системы используются для крупных платежей, FED-wire обычно применяется для расчётов по государственным ценным бумагам и межбанковских переводов, тогда как CHIPS чаще используется для международных операций, таких как валютные сделки и торговое финансирование.
FED-wire и CHIPS являются важнейшими элементами финансовой системы США и играют ключевую роль в проведении крупных платежей. Они имеют ряд общих черт, но существенно различаются по структуре собственности, порядку функционирования и механизмам расчётов.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Если Вы хотите узнать подробнее о том, как переводить средства через систему RTGS на Ваши счета в нашем банке, пожалуйста, свяжитесь с руководителем направления по взаимодействию с центральными банками Генри Кофи.