
Платежи и переводы
Альтернативы SWIFT
СПФС
Система передачи финансовых сообщений (СПФС) — электронная система обмена сообщениями, созданная Центральным банком России в качестве альтернативы сети SWIFT (Society for Worldwide Interbank Financial Telecommunication). Архитектура и принципы работы СПФС воспроизводят аналогичные характеристики SWIFT, обеспечивая надёжный и защищённый обмен сообщениями, относящимися к финансовым операциям. Она отражает стремление России укрепить свою финансовую инфраструктуру против внешних уязвимостей и повысить суверенные возможности страны в международной финансовой сфере.
СПФС обеспечивает безопасную передачу финансовых сообщений между банками, включая платёжные поручения, внутри России и Белоруссии, а также между участвующими иностранными организациями.
Большинство иностранных участников публично не называются из-за риска вторичных санкций.
По данным Банка России, к третьему кварталу 2023 года к СПФС были подключены 23 иностранных банка из не более чем 20 стран, главным образом из Армении, Беларуси, Казахстана, Кыргызстана и других государств-партнёров. Кроме того, по словам председателя Центрального банка Эльвиры Набиуллиной, к СПФС присоединились 70 иностранных финансовых организаций из 12 стран в качестве финансовых хабов. Однако их названия не раскрываются из-за опасений вторичных санкций. Центральный банк России создаёт возможности для подключения новых участников к платформе через «сервис-бюро» — специальные структуры, создаваемые на базе организаций, уже являющихся участниками сети, при этом последние выступают в роли хаба.
Россия пытается помочь своему финансовому сектору адаптироваться к беспрецедентным западным санкциям: отключение от SWIFT серьёзно затрудняет для кредитной организации совершение и получение международных платежей. Однако охват российской системы за пределами России и стран-партнёров остаётся ограниченным.
Участие иностранных банков в СПФС означает отчётливый сдвиг в глобальной финансовой экосистеме и может привести к более фрагментированной среде, в которой наряду с доминирующей сетью SWIFT будут сосуществовать несколько региональных систем. Такая диверсификация может повлиять на эффективность международных операций, применение санкций и глобальный баланс финансовой власти.
CIPS
Cross-Border Interbank Payment System (CIPS) – важнейший элемент стратегии Китая по интернационализации юаня и снижению зависимости от системы SWIFT и доллара США в мировой торговле и финансах. Эта цель связана не только с созданием альтернативной системы обмена сообщениями для финансовых операций, но и с укреплением роли юаня в мировой финансовой системе, что ставит под вопрос сложившееся доминирование доллара США.
Назначение и функциональные возможности CIPS
Цель CIPS — обеспечить безопасный, стандартизированный и эффективный механизм трансграничных операций и расчётов в юанях. Благодаря прямому внутреннему клирингу операций в юанях CIPS предлагает более простую процедуру международных платежей в юанях по сравнению с прежней, более разрозненной и менее эффективной системой, опиравшейся на внешние клиринговые центры по юаню. Эта система служит более широкой цели Китая по продвижению юаня в мировой торговле и инвестициях, поскольку предоставляет прямую платформу международных операций в юанях под государственной поддержкой, повышая тем самым привлекательность и применимость валюты на мировой арене.
Рост и расширение бизнеса
С момента запуска в 2015 году система CIPS демонстрирует значительный рост как объёмов операций, так и международного участия. В 2024 году через CIPS было обработано трансграничных платежей примерно на 175 трлн юаней, что на 43% больше, чем в 2023 году, а её сеть — прямые и косвенные участники — охватывает более 4 800 банковских учреждений в 185 странах и регионах. Участие ряда иностранных банков в качестве акционеров и участников CIPS подтверждает международный охват системы и растущее доверие к роли юаня в мировых финансах.
Сложности и ограничения
Несмотря на достигнутый прогресс, CIPS по-прежнему сталкивается с трудностями при попытке полностью заменить SWIFT и доллар США в международных расчётах или хотя бы существенно ослабить их доминирование. Одна из главных проблем состоит в том, что многие участники CIPS по-прежнему пользуются SWIFT для трансграничного обмена финансовыми сообщениями: хотя CIPS обеспечивает расчёты в юанях, система не полностью независима от существующей глобальной инфраструктуры финансовых коммуникаций. Доля юаня в мировых платежах и расчётах остаётся сравнительно небольшой по сравнению с долларом США, что отражает сложность убеждения международных участников отказаться от устоявшейся системы SWIFT и доминирующей мировой валюты.
Стратегические последствия
Развитие CIPS ясно свидетельствует о стратегическом намерении Китая укрепить свой финансовый и экономический суверенитет, бросив вызов существующей финансовой системе, ориентированной на США. Продвигая интернационализацию юаня и предлагая альтернативу SWIFT, Китай стремится снизить уязвимость перед финансовыми санкциями, инициируемыми США, и повлиять на глобальный экономический порядок в свою пользу. Эти усилия — часть более широкой политики Китая по укреплению его роли в мировых делах, включая такие инициативы, как «Один пояс — один путь», которая дополнительно способствует интернационализации юаня за счёт финансирования инфраструктурных проектов по всему миру.
Коротко
CIPS представляет собой важный шаг в долгосрочной стратегии Китая по укреплению позиций юаня в мире и снижению зависимости его финансовой системы от ориентированных на Запад механизмов, таких как SWIFT и доллар США. Хотя в настоящее время система функционирует наряду с SWIFT и в условиях доминирования доллара, дальнейшее расширение CIPS и рост международного использования юаня свидетельствуют об усилении влияния Китая в мировых финансах. Однако для полной реализации этих целей необходимо преодолеть существенные трудности, включая повышение глобальной ликвидности и доверия к юаню, что будет определяющим для превращения CIPS из региональной платформы в подлинно глобальную систему финансовых сообщений.
RBI
Программа прямого доступа для розничных инвесторов, известная как «RBI Retail Direct», является новаторской стратегической инициативой, запущенной Резервным банком Индии (RBI). Эта программа, представленная с благородной целью демократизации доступа к рынку индийских государственных ценных бумаг (G-Secs), служит прямым каналом для розничных инвесторов, включая физических лиц, для покупки и продажи государственных облигаций. Это инвестиционная платформа, а не система платёжных сообщений; индийским внутренним аналогом SWIFT является Система структурированных финансовых сообщений (SFMS), которую эксплуатирует IFTAS по поручению Резервного банка Индии. Данная инициатива отражает стремление RBI расширить круг инвесторов в государственные ценные бумаги и повысить общее участие розничного сегмента на рынке G-Secs.
Механизм работы схемы RBI Retail Direct одновременно отличается продуманностью и удобством для пользователя. Поясним:
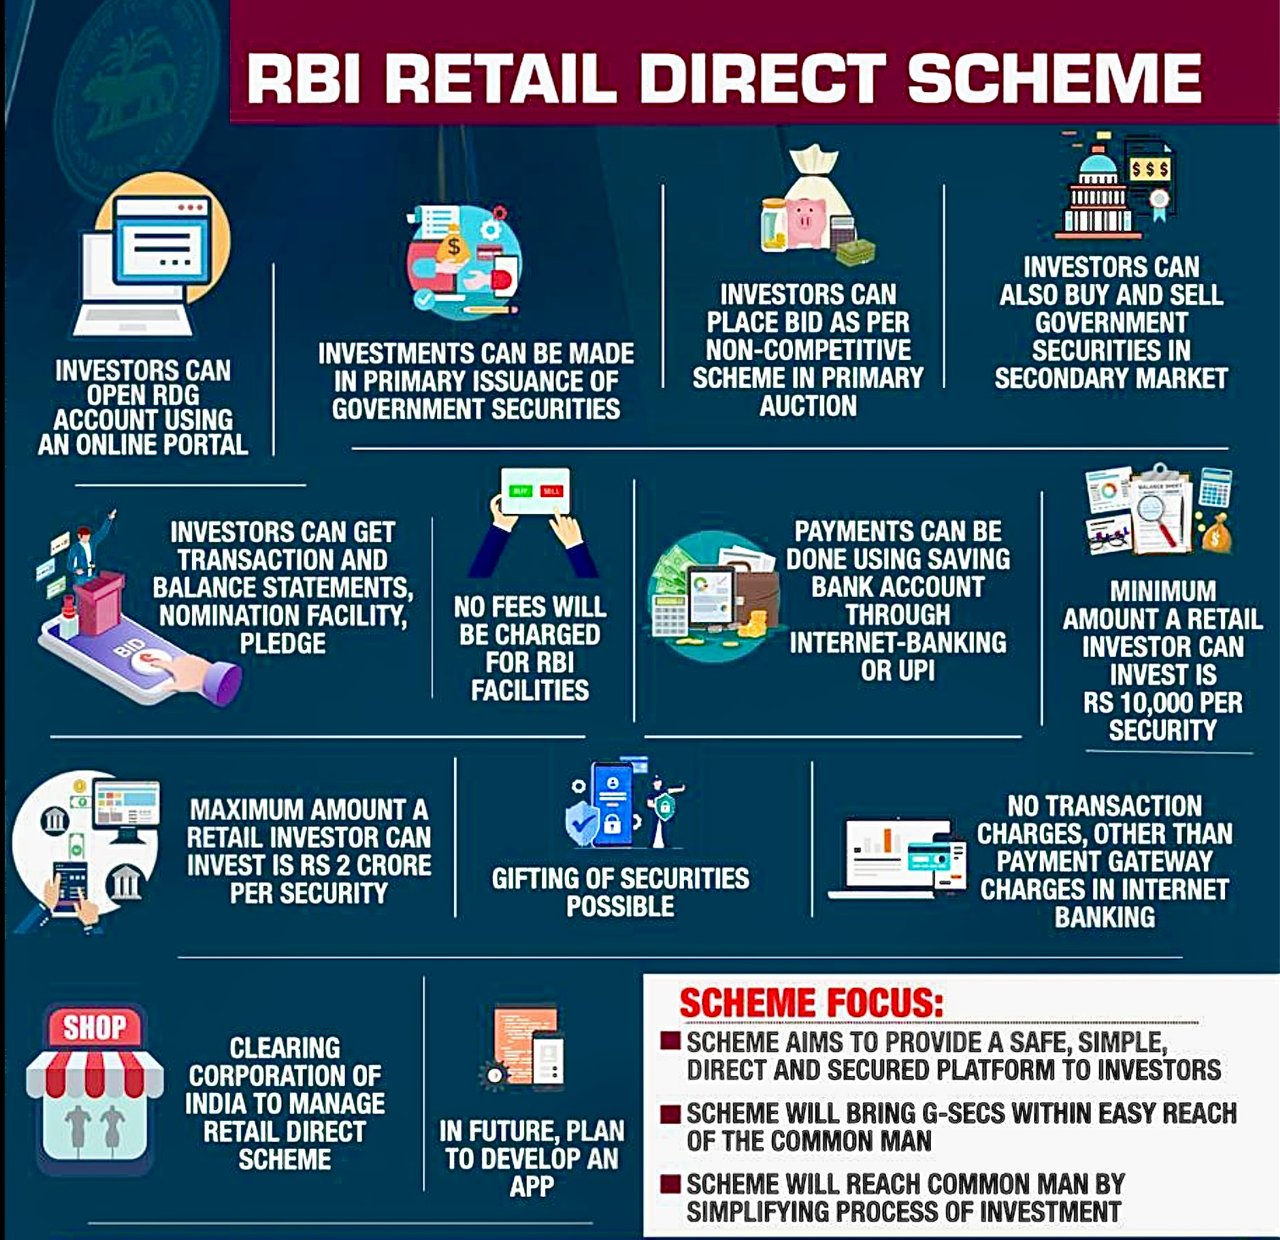
- Регистрация и открытие счёта: Заинтересованным инвесторам предлагается зарегистрироваться в рамках программы на специальном онлайн-портале, созданном Резервным банком Индии (RBI). После успешной регистрации инвестору открывается «Розничный прямой счёт для государственных облигаций» (Retail Direct Gilt Account, RDG Account), на котором учитываются государственные ценные бумаги, приобретённые через данную платформу.
- Инвестиционные возможности: Счёт RDG позволяет физическим лицам инвестировать в широкий спектр государственных ценных бумаг, включая казначейские векселя (T-Bills), государственные ценные бумаги с установленной датой погашения, суверенные золотые облигации (SGB; новые выпуски с февраля 2024 года не размещались) и займы штатов (SDL). Такой набор инструментов обеспечивает инвесторам доступ к разнообразным активам, соответствующим различному уровню готовности к риску и различным инвестиционным горизонтам.
- Механизм проведения операций: Покупка и продажа ценных бумаг могут осуществляться через портал RBI Retail Direct. Схема позволяет участвовать как на первичном рынке (прямая покупка у правительства), так и на вторичном рынке (покупка и продажа между инвесторами), обеспечивая тем самым гибкость инвестиционных стратегий.
- Экономическая эффективность: Заметным преимуществом программы RBI Retail Direct являются минимальные или полностью отсутствующие транзакционные издержки, что представляет собой целенаправленную меру по стимулированию участия розничных инвесторов. Такая экономичность обеспечивает доступность программы для широких слоёв населения без сдерживающего фактора в виде высоких комиссий.
- Безопасность и прозрачность: Программа опирается на надёжную инфраструктуру и авторитет Резервного банка Индии, что обеспечивает сохранность инвестиций. Прозрачность функционирования программы, чёткие руководящие принципы и правила укрепляют доверие инвесторов.
- Дематериализация и удобство: Ценные бумаги, приобретаемые по программе RBI Retail Direct, хранятся в дематериализованной форме, что устраняет необходимость в бумажных сертификатах и упрощает процесс инвестирования. Такой цифровой подход повышает удобство и снижает административную нагрузку на инвесторов.
Подводя итог, программа RBI Retail Direct представляет собой знаковую инициативу, которая делает государственные ценные бумаги Индии доступными для широкого круга инвесторов, предлагая розничным инвесторам надёжную, недорогую и удобную платформу для инвестирования в государственные облигации (G-Secs). Эта инициатива не только расширяет базу инвесторов в государственные ценные бумаги, но и способствует повышению финансовой грамотности и самостоятельности населения, предоставляя возможность напрямую инвестировать в инструменты, обеспеченные суверенными обязательствами.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.