
Платежи и переводы
SEPA
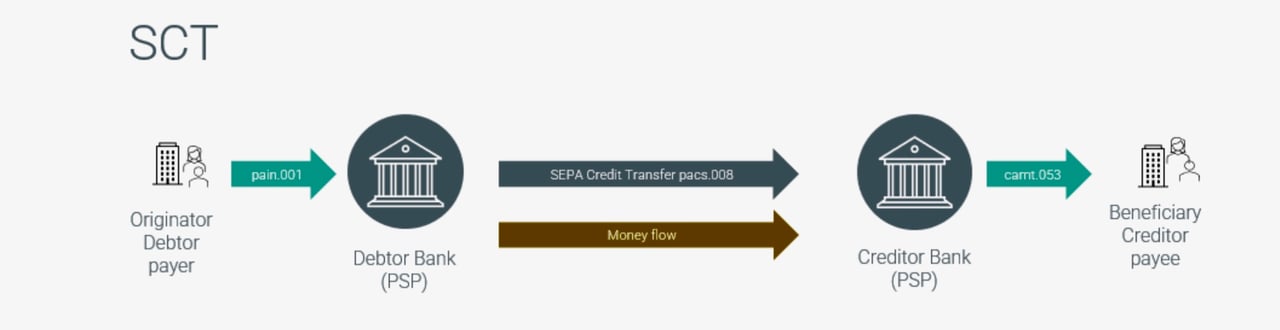
STEP2 SEPA Credit Transfer (SCT)
Услуга SEPA Credit Transfer (SCT) системы STEP2 от EBA Clearing.
SEPA — инициатива Европейского союза (ЕС), направленная на упрощение и унификацию электронных платежей в Европе. SEPA охватывает все страны ЕС и Европейской экономической зоны (EEA), а также ряд других участников, включая Швейцарию, Соединённое Королевство, Монако, Сан-Марино, Андорру и Ватикан. Основная цель SEPA — создание единого интегрированного рынка платежей в евро, при котором трансграничные операции осуществляются так же просто и эффективно, как внутренние. Схемы SEPA охватывают кредитовые переводы (SCT), мгновенные кредитовые переводы (SCT Inst) и прямые дебетовые списания (SDD Core и SDD B2B).
Сервис STEP2 SEPA Credit Transfer (SCT) представляет собой общеевропейскую автоматизированную клиринговую палату (PE-ACH), которую эксплуатирует EBA Clearing — поставщик общеевропейской платёжной инфраструктуры, принадлежащий банкам. Сервис SCT позволяет банкам и финансовым организациям отправлять и получать платежи SEPA на всей территории региона SEPA.
Услуга STEP2 SCT работает следующим образом:
- Общеевропейский охват: услуга SCT позволяет участвующим банкам отправлять и получать кредитовые переводы SEPA, достигая всех остальных финансовых учреждений в зоне SEPA. Это обеспечивает бесперебойное осуществление платежей в евро через границы.
- Устойчивость и аварийное восстановление: сервис SCT разработан с высокой степенью устойчивости и полным набором функций аварийного восстановления, что обеспечивает непрерывную, безопасную и эффективную обработку платежей SEPA даже в случае технических сбоев или отказов.
- Расчёты в T2: участники сервиса SCT проводят расчёты по своим позициям в STEP2 через T2 — систему валовых расчётов в режиме реального времени (real-time gross settlement, RTGS) Евросистемы для крупных платежей в евро. Сначала STEP2 формирует двусторонние валовые позиции каждого участника и сообщает о них. Затем рассчитываются многосторонние чистые позиции, которые урегулируются в T2 в рамках процедур расчётов вспомогательных систем.
- Сообщения для сверки: участники могут получать из T2 уведомления и выписки в формате ISO 20022 (camt.054, camt.053) для целей сверки. Эти сообщения содержат подтверждения операций, выписки по счетам и отчёты об остатках, что позволяет участникам проверять и сверять движение средств по своим счетам.
Подводя итог, SEPA — это инициатива ЕС, направленная на упрощение и унификацию электронных платёжных операций в Европе, благодаря которой трансграничные платежи становятся такими же простыми, как внутренние. Услуга STEP2 SCT от EBA Clearing — это общеевропейская автоматизированная клиринговая палата, позволяющая банкам и финансовым институтам отправлять и получать кредитовые переводы SEPA на всей территории SEPA. Услуга отличается высокой отказоустойчивостью и наличием средств аварийного восстановления и осуществляет расчёты по позициям участников через T2, обеспечивая безопасные, эффективные и бесперебойные трансграничные операции в евро.
Режимы обработки Step2-T
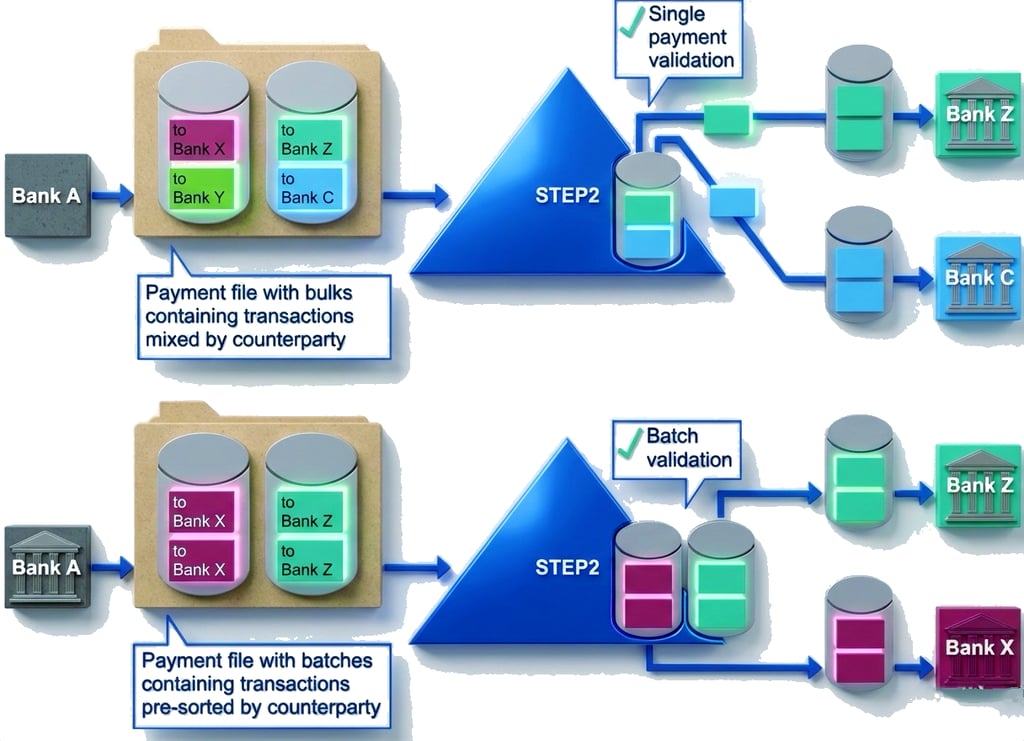
STEP2-T
Краеугольный камень европейского клиринга платежей SEPA
STEP2-T — общеевропейская платёжная система для обработки массовых розничных платежей в евро. Система находится под управлением EBA CLEARING и является одним из ключевых элементов европейской рыночной инфраструктуры платёжных услуг, играя центральную роль в обеспечении унифицированных безналичных платежей на всей территории Европейского экономического пространства.
Платформа поддерживает кредитовые переводы SEPA (SCT) и прямое дебетование SEPA (SDD), обеспечивая высокоавтоматизированную, стандартизированную и устойчивую клиринговую среду для трансграничных и внутренних платежей в евро.
Основные факты вкратце
- Оператор системы: EBA CLEARING
- Первоначальный запуск: апрель 2003 года
- Основная функция: клиринг кредитовых переводов и прямых дебетов SEPA
- Участники: прямые участники, а также банки, доступные косвенным образом на всём пространстве SEPA
- Валюта расчётов: евро (EUR)
Предпосылки и развитие
STEP2 была введена в 2003 году как первая общеевропейская автоматизированная клиринговая палата (PE-ACH) с чёткой целью поддержки формирующейся Единой зоны платежей в евро. Её создание позволило преодолеть фрагментированность национальных клиринговых систем и дало банкам возможность обрабатывать трансграничные платежи в евро с той же эффективностью, что и внутренние операции.
С тех пор платформа неоднократно расширялась и перерабатывалась для обработки растущих объёмов и дополнительных клиринговых циклов.
Функциональная архитектура и операционная модель
STEP2-T предназначена для обработки больших объёмов розничных платежей. Она осуществляет клиринг кредитовых переводов SEPA и прямых дебетовых платежей SEPA в несколько расчётных циклов в течение операционного дня.
К ключевым структурным характеристикам относятся:
- Высокая степень автоматизации: сквозная обработка с минимальным ручным вмешательством.
- Стандартизированный обмен сообщениями: полное соответствие форматам ISO 20022, обеспечивающее совместимость и единообразие в разных юрисдикциях.
- Операционная доступность: клиринговые циклы в рабочие дни T2 с расчётами в деньгах центрального банка.
STEP2-T является клиринговой палатой, а не системой RTGS: она осуществляет неттинг позиций и проводит их расчёты в деньгах центрального банка в T2.
Стратегическое значение и рыночная интеграция
STEP2-T существенно углубляет интеграцию европейского платёжного рынка. Предоставляя единую унифицированную клиринговую платформу для инструментов SEPA, система устраняет национальные барьеры, снижает затраты на обработку и повышает прозрачность как для банков, так и для корпоративных пользователей.
Система совместима с другими клиринговыми центрами SEPA, расчёты проводятся в T2.
Через неё проходит значительная часть операций SEPA: от выплаты заработной платы и платежей поставщикам до прямых дебетов потребителей.
Современное положение в европейской платёжной среде
STEP2-T — одна из крупнейших клиринговых платформ SEPA. Её дополняет система мгновенных платежей RT1 от EBA CLEARING, запущенная в ноябре 2017 года.
RT1 обрабатывает мгновенные платежи; STEP2-T обрабатывает немгновенные розничные платежи.
Мгновенный кредитовый перевод SEPA
В ЕС мгновенные кредитовые переводы в евро осуществляются в соответствии со схемой SEPA Instant Credit Transfer (SCT Inst) Европейского платёжного совета, запущенной в ноябре 2017 года. Услуга доступна круглосуточно, 365 дней в году, а поставщик платёжных услуг (PSP) получателя обязан в течение десяти секунд подтвердить, предоставлены ли средства в распоряжение получателя. Схема более не устанавливает максимальную сумму. В соответствии с Регламентом о мгновенных платежах (ЕС) 2024/886 поставщики платёжных услуг в зоне евро обязаны обеспечивать приём мгновенных платежей с января 2025 года и их отправку с октября 2025 года по цене, не превышающей стоимость стандартных кредитовых переводов, и с проверкой получателя платежа (Verification of Payee).

Прямой дебет SEPA (SDD)
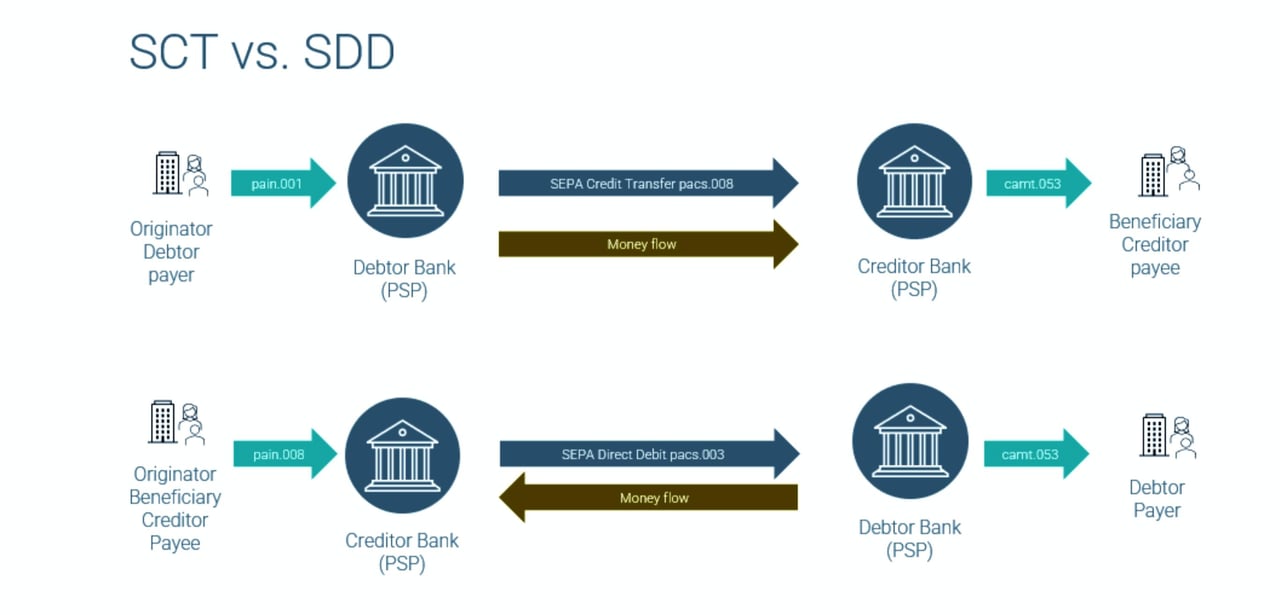
Прямой дебет SEPA (SDD)
Прямое дебетование SEPA — это способ платежа в рамках Единой зоны платежей в евро (SEPA), позволяющий компаниям и физическим лицам получать платежи в евро со счетов плательщиков в любой стране зоны SEPA. Он упрощает трансграничные операции прямого дебетования, устанавливая единые стандарты и упрощая процедуру как для получателей платежей, так и для плательщиков.
Существуют две основные схемы прямого дебетования SEPA:
- SEPA Direct Debit Core (SDD Core): эта схема предназначена как для потребительских операций, так и для операций между предприятиями. В рамках данной схемы плательщик вправе потребовать возврата авторизованного списания в течение восьми недель без указания причины, а неавторизованного списания – в течение 13 месяцев.
- SEPA Direct Debit Business-to-Business (SDD B2B): эта схема предназначена исключительно для плательщиков-юридических лиц. Право на возврат средств по авторизованным списаниям отсутствует; взамен банк плательщика обязан сверять каждое списание с данными мандата, подтверждёнными плательщиком.
Для инициирования операции прямого дебетования SEPA должны быть выполнены следующие предварительные условия:
- Идентификатор кредитора (CI): кредитор должен получить уникальный идентификатор кредитора в компетентном национальном органе (например, в Германии — в Deutsche Bundesbank). CI используется для идентификации кредитора во всех операциях прямого дебетования SEPA и помогает обеспечить чёткую аудиторскую цепочку.
- Банковские счета: И кредитор, и должник должны иметь счета в финансовых учреждениях, расположенных в зоне SEPA.
- Банк, соответствующий требованиям SEPA: Банки плательщика и получателя должны соответствовать требованиям SEPA, то есть быть способными обрабатывать операции SEPA в соответствии с установленными правилами и нормами.
- Мандат на прямое дебетование SEPA: Плательщик должен подписать мандат, уполномочивающий получателя платежа списывать средства с его банковского счёта. Мандат должен содержать конкретные сведения, такие как реквизиты банковского счёта плательщика, идентификатор кредитора (CI) получателя платежа, а также условия соглашения.
- Уведомление: Кредитор обязан уведомить должника о предстоящей операции прямого дебетования, указав сумму и дату платежа, в соответствии с правилами конкретной используемой схемы SEPA Direct Debit.
- Передача операции: кредитор должен передать операцию прямого дебетования в свой банк в установленном формате (ISO 20022 XML). Банк кредитора затем направляет операцию в банк должника для обработки.
- Исполнение операции: Банк плательщика проверяет действительность мандата и наличие средств, прежде чем исполнить операцию. В случае успешной проверки средства переводятся со счёта плательщика на счёт получателя.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Если Вы хотите узнать больше о переводе средств через корреспондентскую банковскую систему, пожалуйста, свяжитесь с руководителем направления корреспондентских банковских услуг г-ном Амри Эларисом (M. Amri Elarisse).
