Внебалансовые операции
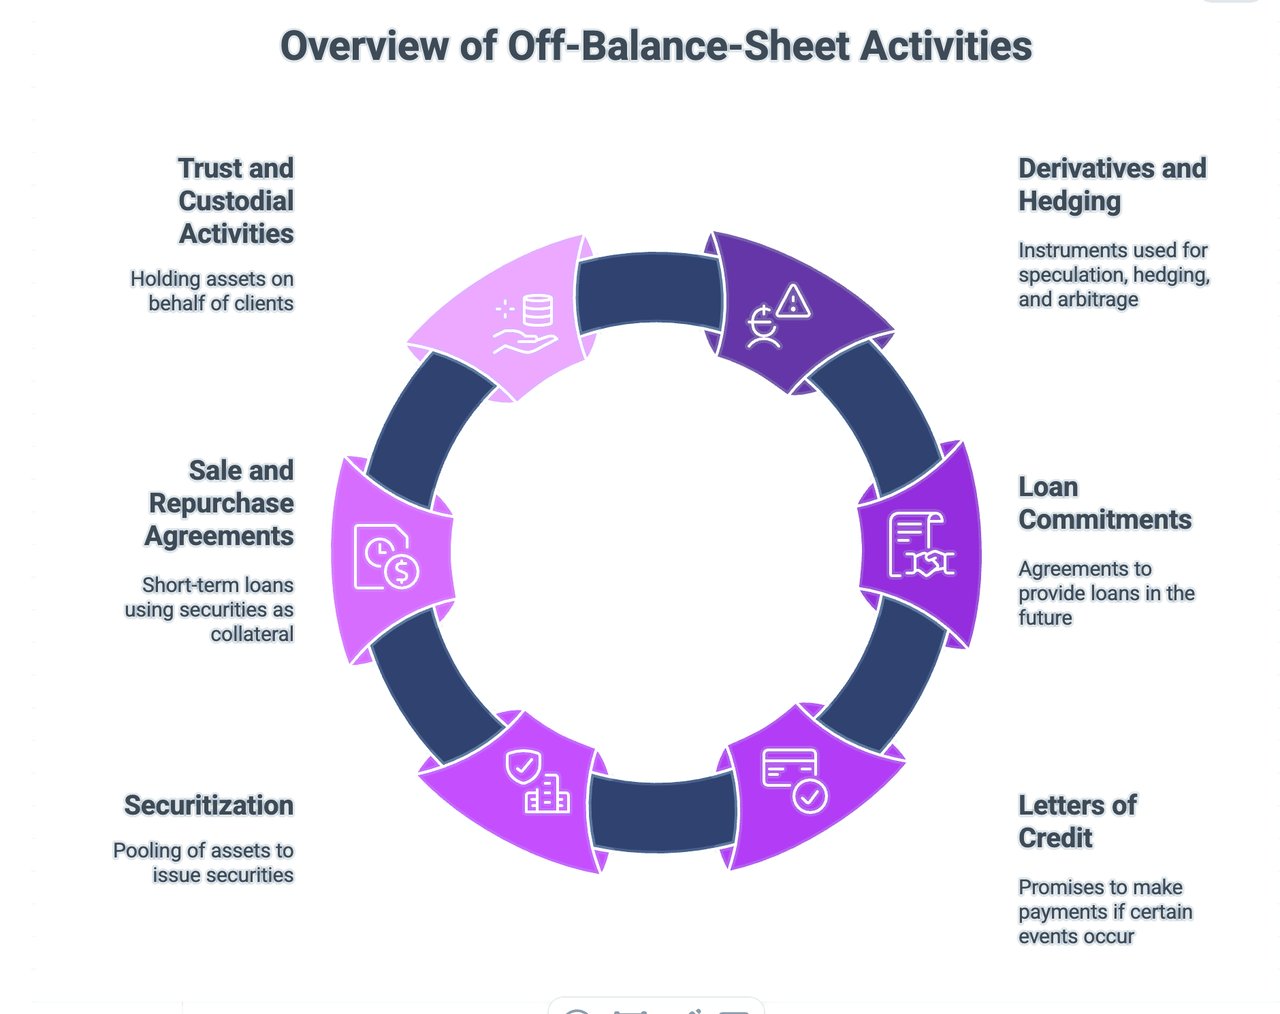
Под внебалансовыми операциями понимаются виды деятельности, которые не отражаются в балансе банка, но влияют на его финансовое положение и профиль рисков. Такие операции могут как приносить доход, так и подвергать банк различным рискам.
К распространённым видам внебалансовой деятельности в банковской сфере относятся:
- Деривативы и операции хеджирования: Это инструменты, стоимость которых определяется стоимостью базовых активов, обязательств или индексов. К наиболее распространённым деривативам относятся фьючерсы, опционы, свопы и форвардные контракты. Они используются для спекулятивных целей, хеджирования и арбитража. Например, банк может использовать валютный своп для хеджирования валютного риска. В соответствии с МСФО (IFRS) 9 деривативы отражаются в балансе по справедливой стоимости, однако их номинальные суммы, зачастую многократно превышающие балансовую оценку, раскрываются только в примечаниях, поэтому деривативы традиционно относят к внебалансовым операциям.
- Кредитные обязательства: Это соглашения, по которым банк обязуется предоставить кредит в будущем на оговорённых условиях. Банк не отражает кредит на своём балансе до тех пор, пока не выплатит средства. Тем не менее такое обязательство может подвергнуть банк существенному риску, если кредитоспособность заёмщика ухудшится до выдачи кредита.
- Аккредитивы и финансовые гарантии: Это обязательства банка произвести платёж третьему лицу при наступлении определённого события. Например, банк может выставить аккредитив, гарантирующий оплату поставщику, если клиент банка не произведёт платёж. Такие инструменты могут порождать у банка условные обязательства, не отражаемые в балансе.
- Секьюритизация и ценные бумаги, обеспеченные активами: При секьюритизации банк может объединить кредиты или иные активы в пул и продать их специальной проектной организации (SPE), которая затем выпускает ценные бумаги, обеспеченные денежными потоками от этих активов. Если банк не контролирует SPE (МСФО (IFRS) 10), SPE не консолидируется, и её активы и обязательства не отражаются в балансе банка. Однако если банк предоставляет SPE механизмы повышения кредитного качества или поддержку ликвидности, это может подвергнуть банк риску.
- Соглашения о продаже и обратном выкупе (репо): Репо — это сделка, при которой одна сторона продаёт ценную бумагу другой стороне с обязательством выкупить её обратно по установленной цене в установленную дату. Для продавца репо фактически является краткосрочным кредитом, обеспечением по которому служит ценная бумага. С точки зрения бухгалтерского баланса продавец, как правило, продолжает признавать ценную бумагу в составе активов и отражает обязательство по обратному выкупу в составе обязательств, поэтому для заёмщика денежных средств репо отражается на балансе, тогда как связанные с ним обязательства раскрываются за балансом.
- Трастовая и кастодиальная деятельность: Банки нередко выступают в качестве доверительных управляющих или кастодианов, храня активы от имени клиентов. Эти активы не принадлежат банку и не отражаются в его балансе, однако банк может получать комиссионное вознаграждение за оказание таких услуг.
Хотя внебалансовые операции могут обеспечивать банкам дополнительные источники дохода и инструменты управления рисками, они также могут подвергать банки существенным рискам. К ним относятся кредитный риск (риск убытков вследствие неисполнения заёмщиком обязательств по погашению кредита), рыночный риск (риск убытков вследствие изменения рыночных цен), операционный риск (риск убытков вследствие неадекватности или сбоев процессов, действий персонала и систем) и юридический риск (риск убытков вследствие судебных разбирательств или несоблюдения законов и нормативных требований).
Суверенное финансирование вне баланса
Скрытая архитектура государственного долга
Понимание LGFV, публичных органов и квазифискальных заимствований
В современных финансах суверенная задолженность зачастую значительно превышает показатели, отражённые в официальной статистике государственного долга. Во многих юрисдикциях правительства исторически прибегали к помощи аффилированных организаций, государственных корпораций, специализированных проектных компаний и инфраструктурных органов для финансирования расходов, выходящих за рамки формальных государственных бюджетов.
Это явление принято называть внебалансовым финансированием государственного сектора, квазифискальным заимствованием или скрытым суверенным долгом.
Хотя такие структуры могут обеспечивать гибкость и ускорять развитие инфраструктуры, они способны также скрывать реальное состояние государственных финансов, искажать оценку рисков и создавать значительные условные обязательства для банковских систем и налогоплательщиков.
Что представляет собой внебалансовое государственное заимствование?
Внебалансовое заимствование возникает, когда обязательства принимают на себя организации, юридически обособленные от самого государства или местного органа власти, но экономически зависящие от государственной поддержки.
Примеры:
- Финансовые платформы местных органов власти (LGFV)
- Муниципальные инфраструктурные корпорации
- Государственные органы развития
- Государственные предприятия
- Коммунальные предприятия
- Региональные агентства развития
- Инфраструктурные компании специального назначения
- Структуры государственно-частного партнёрства с подразумеваемыми государственными гарантиями
Хотя такой долг может формально не отражаться в бюджетных счетах правительства, инвесторы нередко исходят из того, что соответствующее правительство в конечном счёте поддержит эти обязательства.
В результате возникают значительные условные обязательства, которые могут быть не сразу заметны в официальных показателях задолженности.
Китайская модель LGFV
Наиболее значимый современный пример — использование в Китайской Народной Республике местных инвестиционно-финансовых платформ (Local Government Financing Vehicles, LGFV).
LGFV — это государственные организации, созданные органами власти провинций, муниципальными и местными органами власти для финансирования инфраструктурных проектов, программ городского развития, транспортных сетей, промышленных парков и инициатив по освоению земель.
Исторически местные органы власти Китая сталкивались с ограничениями на прямое заимствование. Чтобы обойти эти ограничения, финансовая деятельность была передана юридически обособленным корпоративным структурам.
Эти организации привлекли капитал посредством:
- Банковские кредиты
- Выпуск корпоративных облигаций
- Финансирование через трасты
- Продукты для управления капиталом
- Каналы теневого банкинга
- Структуры, обеспеченные активами
Поэтому обязательства отражались в балансах LGFV, а не в официальных балансах местных органов власти.
Однако с экономической точки зрения рынки в основном рассматривали этот долг как имеющий подразумеваемую государственную гарантию.
Международный валютный фонд и многочисленные академические исследования неоднократно указывали на обязательства LGFV как на один из основных источников скрытой долговой нагрузки государственного сектора Китая.
Международные параллели
Китай не является исключением.
Различные формы внебюджетного государственного финансирования появились как в развитых, так и в развивающихся странах.
Соединённые Штаты Америки
Многие инфраструктурные проекты финансируются за счёт:
- Портовые администрации
- Администрации аэропортов
- Операторы платных дорог
- Водоканалы
- Транспортные агентства
- Эмитенты муниципальных облигаций
Несмотря на то, что такие структуры, как правило, прозрачны и подлежат правовому регулированию, они зачастую действуют вне прямого баланса органов государственной власти.
Испания
После европейского кризиса суверенного долга выяснилось, что ряд автономных сообществ и связанных с ними организаций государственного сектора накопили обязательства, превышающие ранее заявленные показатели фискальной позиции.
Португалия
Долговой кризис региона Мадейра выявил существенные неотражённые обязательства, связанные с региональными организациями и структурами государственного сектора, что привело к серьёзным бюджетным последствиям.
Индия
Государственные электрораспределительные компании накопили значительную долговую нагрузку, обеспеченную явными и неявными государственными гарантиями, что в конечном счёте потребовало реструктуризации и вмешательства государства.
Бразилия
Государственные предприятия и региональные публичные учреждения исторически использовались как каналы квазифискального финансирования, создавая условные обязательства для федеральных органов власти.
Почему правительства используют подобные структуры
Обоснование, как правило, очевидно.
Правительства стремятся:
- Ускорение инвестиций в инфраструктуру
- Обход лимитов заимствования
- Сохранение фискальных показателей
- Избежать политического сопротивления росту государственного долга
- Финансирование долгосрочных проектов через специализированные структуры
- Привлечение участия частного капитала
Во многих случаях эти цели являются законными.
Инфраструктурные проекты зачастую требуют горизонтов финансирования, превышающих обычные бюджетные циклы.
Компании специального назначения могут повысить операционную эффективность и облегчить реализацию проектов.
Сложность возникает, когда экономическая сущность расходится с правовой формой.
Основной риск: скрытая суверенная подверженность риску
Основную озабоченность вызывает не обязательно само существование этих структур.
Проблема возникает, когда рынки, регуляторы или налогоплательщики недооценивают масштаб обязательств по государственной поддержке.
Когда аффилированные структуры публичного сектора оказываются в тяжёлом финансовом положении, перед правительствами, как правило, встают три малопривлекательных варианта:
- Оказать организации финансовую помощь для предотвращения банкротства.
- Допускать дефолт и создавать риск системной нестабильности.
- Перенос обязательств на баланс суверенного государства.
В результате долг, ранее рассматривавшийся как обособленный, может быстро превратиться в суверенный долг.
Этот процесс неоднократно наблюдался во время мирового финансового кризиса, европейского суверенного долгового кризиса, а в последнее время — в ряде китайских провинций, испытывающих трудности с долговыми обязательствами LGFV.
Значение для банковского сектора
Для финансовых учреждений разграничение между юридической и экономической ответственностью имеет принципиальное значение.
Кредитный анализ должен оценивать:
- Структуры собственности
- Механизмы государственной поддержки
- Независимость доходов
- Фискальные взаимосвязи
- Политическая значимость
- Неявные гарантии
- Зависимость от рефинансирования
Юридически независимый заёмщик на деле может функционировать как продолжение государственного сектора.
И наоборот, некоторые организации государственного сектора действуют на подлинно коммерческой основе, и их не следует автоматически рассматривать как суверенные риски.
Данное разграничение требует тщательного анализа баланса, а не опоры исключительно на правовую квалификацию.
Резюме
История государственных финансов демонстрирует повторяющийся принцип:
Долг не исчезает лишь потому, что он переносится на другой баланс.
Будь то китайские LGFV, муниципальные органы, государственные предприятия или инфраструктурные корпорации, структуры внебалансового финансирования сохраняют экономическую значимость, пока государство несёт конечную ответственность за их жизнеспособность.
Для инвесторов, банков и органов, определяющих экономическую политику, понимание этих условных обязательств имеет существенное значение для оценки суверенного риска, финансовой стабильности и реального состояния балансов государственного сектора.
В современном кредитном анализе наиболее значимыми зачастую оказываются обязательства, которые не сразу отражаются в официальной статистике долга.
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.