Gestión patrimonial
Fideicomisos
Cómo los fideicomisos separan la titularidad del beneficio, qué protegen y cuánto cuestan.
Fideicomisos
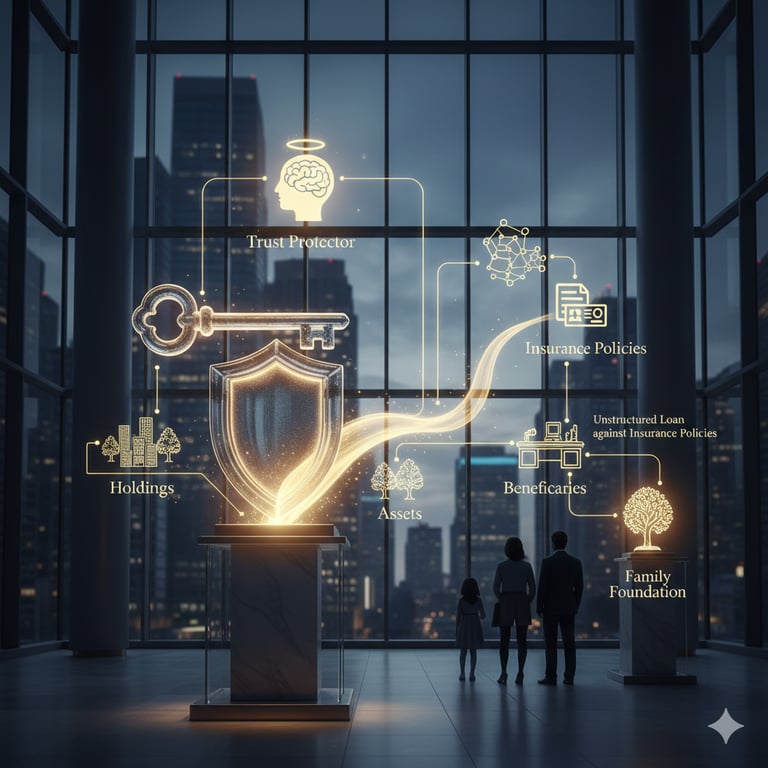
Un trust separa la titularidad de los activos de su beneficio. Esa única idea, aplicada con rigor, protege el patrimonio frente a los acreedores, lo transmite de una generación a otra y lo mantiene fuera del conocimiento público. Aplicada con descuido, no logra ninguno de esos fines. Esta página ofrece lo esencial y los costes; los cinco estudios que figuran a continuación profundizan en el tema.
- Estructuras de fideicomiso: Comparación de toda la gama de estructuras de fideicomiso para la preservación del patrimonio: fideicomisos revocables, irrevocables, de anualidad retenida por el constituyente, de protección frente a acreedores (spendthrift), de remanente benéfico y fideicomisos dinásticos.
- Comparativa de jurisdicciones de trust: análisis comparativo de las jurisdicciones de trust en el mundo: fiscalidad, confidencialidad, estabilidad, exigibilidad, reconocimiento en tratados y traslado.
- Durabilidad a lo largo de las generaciones: cómo las estructuras de trust preservan el patrimonio entre generaciones: normas sobre perpetuidad, legislación de protección (firewall), protectores, decanting y migración.
- Casos de uso para family offices: cómo los particulares de patrimonio ultraalto y los family offices utilizan los trusts como nodos centrales dentro de una estructura más amplia de planificación patrimonial.
- Fideicomisos extraterritoriales y segunda ciudadanía: Un análisis de los fideicomisos extraterritoriales y la segunda ciudadanía: aspectos jurídicos, escrutinio judicial y cómo ambos se combinan en una estrategia dual.
Jurisdicciones de fideicomiso
Nuestros clientes de patrimonio elevado (High Net Worth Individuals, HNWI) constituyen con frecuencia trusts en diversas jurisdicciones de todo el mundo para optimizar la eficiencia fiscal, proteger sus activos y asegurar la transmisión ordenada del patrimonio a las generaciones futuras. La elección del lugar de constitución del trust depende de varios factores, entre ellos las consideraciones jurídicas, las implicaciones fiscales, la legislación de protección patrimonial y las cuestiones de confidencialidad.
Tipos de fideicomisos para el patrimonio generacional en EE. UU.:
- Fideicomisos irrevocables de seguros de vida (ILIT): Estos fideicomisos mantienen las pólizas de seguro de vida fuera del patrimonio hereditario, lo que permite que la prestación por fallecimiento llegue a los beneficiarios libre de impuestos. Los ILIT aportan liquidez para atender los impuestos sucesorios y evitan que los activos de la familia deban venderse bajo presión.
- Fideicomisos con salto generacional (GST): los GST transmiten activos a los nietos o a generaciones posteriores. Las transmisiones comprendidas dentro de la exención del impuesto sobre transmisiones con salto generacional del fideicomitente evitan tanto dicho impuesto como el impuesto sobre sucesiones en la generación intermedia. Esta estructura resulta útil para las familias que desean crear un legado duradero y reducir al mismo tiempo la carga fiscal.
- Fideicomisos dinásticos (dynasty trusts): estos fideicomisos están diseñados para perdurar durante varias generaciones, ofreciendo tanto protección patrimonial como potencial de crecimiento. Los fideicomisos dinásticos suelen constituirse en estados que permiten los fideicomisos perpetuos, como Dakota del Sur y Delaware, lo que permite preservar el patrimonio de forma indefinida.
A continuación, se exponen algunas de las ubicaciones habituales en las que las personas de elevado patrimonio constituyen fideicomisos, junto con sus respectivas ventajas e inconvenientes, incluidos aspectos como la seguridad de las cuentas, la transmisibilidad y otros factores pertinentes:
- Centros financieros extraterritoriales (p. ej., Islas Cook y Caimán, Nevis, Belice Bermudas, Isla de Man):
- Ventajas:
- Regímenes fiscales favorables, con tributación mínima o nula sobre los ingresos del trust y las ganancias de capital.
- Sólidas leyes de protección de activos que resguardan el patrimonio frente a acreedores, reclamaciones judiciales e inestabilidad política.
- Elevado nivel de confidencialidad y protección de la privacidad, que ofrece confidencialidad a los fideicomitentes y a los beneficiarios, cuyas identidades siguen siendo conocidas por los fiduciarios, los bancos y, cuando así se exija, las autoridades.
- Inconvenientes:
- Mayor escrutinio por parte de las autoridades fiscales de jurisdicciones de elevada tributación, lo que exige el cumplimiento de las obligaciones de información para evitar acusaciones de evasión fiscal.
- Posibilidad de cambios regulatorios que afecten al atractivo de la jurisdicción para la constitución de fideicomisos.
- Supervisión limitada y posible laxitud regulatoria, lo que puede suscitar inquietudes en cuanto a la seguridad de las cuentas y la transparencia.
- Ventajas:
- Jurisdicciones de derecho consuetudinario (p. ej., Estados Unidos, Reino Unido, Singapur):
- Ventajas:
- Marcos jurídicos consolidados para los fideicomisos, que aportan claridad y previsibilidad en su administración.
- Sólida protección jurídica para fideicomitentes y beneficiarios, que garantiza la exigibilidad de los acuerdos fiduciarios.
- Acceso a servicios financieros sofisticados, a conocimientos especializados en gestión patrimonial y a oportunidades de inversión.
- Inconvenientes:
- Mayor carga fiscal en comparación con las jurisdicciones extraterritoriales, lo que puede reducir la eficiencia fiscal global de la estructura del trust.
- Mayores requisitos de transparencia y divulgación, que limitan la privacidad y la confidencialidad.
- Entorno regulatorio complejo y obligaciones de cumplimiento normativo, que conllevan mayores costes administrativos y honorarios jurídicos.
- Ventajas:
- Jurisdicciones de derecho civil (p. ej., Suiza, Liechtenstein, Luxemburgo):
- Ventajas:
- Sistemas jurídicos estables, con legislación fiduciaria bien definida, que ofrecen flexibilidad en la estructuración y administración de fideicomisos.
- Tratamiento fiscal favorable para determinados tipos de fideicomisos, incluidas exenciones o tipos reducidos en los impuestos sobre sucesiones y sobre el patrimonio.
- Reputación de estabilidad financiera, discreción y experiencia en servicios de gestión patrimonial.
- Inconvenientes:
- Estrictos requisitos regulatorios y obligaciones de cumplimiento normativo, que exigen una meticulosa diligencia debida y una supervisión continua.
- Protección patrimonial limitada en comparación con las jurisdicciones extraterritoriales, y algunos países de derecho civil imponen restricciones a los acuerdos fiduciarios.
- Mayores costes administrativos derivados del cumplimiento de los trámites normativos y legales.
- Ventajas:
- Seguridad y transferibilidad de la cuenta:
- En los centros financieros extraterritoriales, las cuentas fiduciarias suelen mantenerse en entidades financieras de reconocido prestigio que ofrecen sólidas medidas de seguridad y salvaguardias frente al fraude y al acceso no autorizado.
- La transmisibilidad de los activos del fideicomiso puede variar según la jurisdicción y los términos de la escritura fiduciaria. Los fideicomisos extraterritoriales suelen permitir una transferencia fluida de los activos a los beneficiarios, mientras que determinadas jurisdicciones nacionales pueden imponer restricciones o consecuencias fiscales a dichas transferencias.
Costes
Las partidas de coste son las mismas en todas las jurisdicciones que utilizamos, siendo las Islas Cook nuestra ubicación preferida, seguidas de la Isla de Man, las Bermudas y las Islas Caimán:
- Honorarios jurídicos por la redacción de la escritura de constitución del trust y por el asesoramiento, según la complejidad de la estructura.
- Honorarios del trustee. En las cuatro jurisdicciones, los trustees deben estar autorizados; los honorarios dependen del tamaño del trust y del servicio requerido.
- Administración: contabilidad, presentación de informes y declaraciones fiscales.
- Tasas gubernamentales y de registro, cuando la jurisdicción las aplique.
- Viajes, cuando se requieran reuniones en la jurisdicción.
Cotizamos estos costes para la estructura concreta; los porcentajes fijos o las comisiones fijas publicados sin conocer el trust aportan poca información.
En esencia, la selección de una jurisdicción adecuada para la constitución de un trust se basa en una evaluación rigurosa de los marcos jurídico, fiscal y regulatorio. Exige asimismo una comprensión profunda de las aspiraciones particulares del constituyente o fundador, así como de los intereses de los beneficiarios. Constituir y estructurar el trust a través del banco puede reducir costes y añade un segundo nivel de supervisión. Este marco de seguridad reforzado garantiza que la integridad y el cumplimiento normativo del trust se mantengan con el máximo rigor, ofreciendo un enfoque de gestión del trust sólido y vigilante que se integra sin fisuras con los objetivos financieros y de supervisión estratégicos del cliente.
Si bien los centros financieros extraterritoriales ofrecen ventajas fiscales, privacidad y protección patrimonial, también conllevan riesgos de cumplimiento normativo y escrutinio regulatorio. Las jurisdicciones de derecho consuetudinario y de derecho civil ofrecen estabilidad, claridad jurídica y acceso a experiencia financiera, aunque con mayores cargas fiscales y requisitos de transparencia. En definitiva, las personas de alto patrimonio neto (HNWI) deben solicitar asesoramiento profesional a nuestro Banco y a sus propios asesores jurídicos y financieros para definir una estrategia de fideicomiso acorde con sus objetivos y su tolerancia al riesgo.
Convenio de La Haya sobre Trusts
El Convenio de La Haya sobre la Ley Aplicable al Trust y a su Reconocimiento, conocido comúnmente como Convenio de La Haya sobre Trusts, se concluyó en La Haya (Países Bajos) el 1 de julio de 1985. Su objetivo es establecer un marco común para el reconocimiento de los trusts en los Estados signatarios, aun cuando la figura del trust no forme parte de su ordenamiento jurídico interno. Según la tabla de estado de la HCCH, el Convenio está en vigor en los siguientes Estados (Francia y Estados Unidos lo han firmado, pero no lo han ratificado):
- Australia
- Canadá (Alberta, Columbia Británica, Manitoba, Nuevo Brunswick, Terranova y Labrador, Nueva Escocia, Ontario, Isla del Príncipe Eduardo y Saskatchewan)
- China (Región Administrativa Especial de Hong Kong)
- Chipre
- Italia
- Liechtenstein
- Luxemburgo
- Malta
- Mónaco
- Países Bajos (el Reino en Europa)
- Panamá (desde 2018)
- San Marino
- Suiza
- Reino Unido (con extensiones a varias Dependencias de la Corona y Territorios de Ultramar)
Este convenio facilita el reconocimiento jurídico de los fideicomisos constituidos conforme a la legislación de otros países, permitiendo que se administren y se hagan valer con mayor facilidad a escala transfronteriza. Cabe señalar que, si bien estos países han ratificado el convenio, su aplicación concreta y su integración en el derecho interno pueden variar, lo que incide en la forma en que los fideicomisos son reconocidos y tratados en cada jurisdicción. Para obtener la información más actualizada y detallada, se recomienda consultar a nuestros asesores jurídicos o a los suyos, con conocimientos de la legislación sobre fideicomisos de un país determinado.