Cómo operamos como banco de inversión
Liquidación indirecta a través de banca corresponsal o de entidades representadas
La banca internacional no exige que cada banco mantenga una cuenta de liquidación directa con cada banco central o sistema de pagos en el que se liquidan en última instancia sus operaciones. Una parte sustancial de la banca transfronteriza opera, en cambio, a través de relaciones de corresponsalía entre bancos corresponsales y bancos representados.
¿Qué es la liquidación indirecta?
En un modelo de liquidación directa, un banco participa directamente en una infraestructura de pagos y liquida las operaciones a través de su propia cuenta en el banco central o en la institución de liquidación correspondiente.
En la liquidación indirecta, el banco recurre a otra entidad bancaria regulada como corresponsal o banco liquidador. El corresponsal mantiene la cuenta de liquidación pertinente y ejecuta la liquidación por cuenta de la entidad representada.
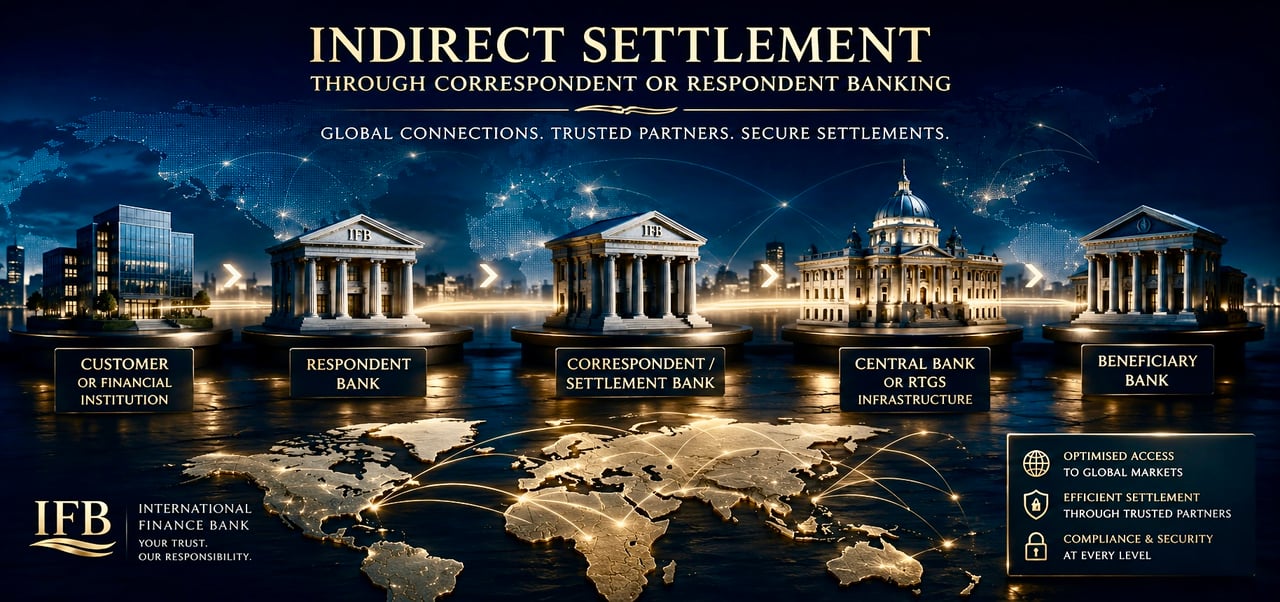
- Cliente o entidad financieraOrdenante
- IFBBanco receptor
- Banco corresponsalBanco liquidador
- Banco central o RTGSInfraestructura de liquidación
- Banco beneficiarioAbona al beneficiario del pago
La estructura puede ilustrarse de manera sencilla:
El banco corresponsalizado puede mantener una cuenta nostro con su corresponsal. A la inversa, desde la perspectiva del banco corresponsal, dicha cuenta constituye una cuenta vostro.
Una arquitectura bancaria convencional
La liquidación indirecta no constituye una alternativa al sistema bancario regulado. Forma parte integrante del mismo.
Un banco puede prestar servicios de banca internacional, banca de inversión, tesorería y pagos sin ser participante directo en todas las infraestructuras de liquidación, nacionales o internacionales, pertinentes para su actividad. La liquidación puede efectuarse, en cambio, a través de bancos corresponsales debidamente seleccionados que dispongan de acceso a la divisa y al sistema de pagos requeridos.
Esta arquitectura reviste especial importancia en la banca transfronteriza, ya que ninguna entidad bancaria comercialmente realista mantiene acceso directo a todos los sistemas de pago y liquidación del mundo.
Bancos corresponsales y bancos representados
La terminología describe la relación desde perspectivas opuestas.
- El banco corresponsal presta servicios bancarios, de compensación o de liquidación a otra entidad financiera.
- El banco representado (respondent bank) utiliza dichos servicios para facilitar operaciones por cuenta propia o de sus clientes.
Según la relación de que se trate, los servicios de corresponsalía pueden incluir:
- servicios de cuentas nostro/vostro;
- liquidación de pagos internacionales;
- procesamiento de pagos a través de SWIFT;
- operaciones de cambio de divisas;
- servicios de liquidez y tesorería;
- liquidación y custodia de valores; y
- acceso a la infraestructura de compensación nacional o internacional.
La liquidación sigue siendo liquidación
El uso de un intermediario no altera el requisito fundamental de una liquidación genuina.
Una instrucción de pago, un mensaje SWIFT u otra comunicación electrónica no constituye por sí misma el dinero subyacente. Cuando se requiera liquidación definitiva, la operación debe pasar, en última instancia, por la infraestructura bancaria, de compensación o de liquidación correspondiente.
Por tanto, la liquidación indirecta se refiere a cómo se organiza el acceso a la infraestructura de liquidación, no a si la liquidación se produce.
La arquitectura bancaria internacional de IFB
International Finance Bank estructura sus relaciones bancarias internacionales sobre una infraestructura bancaria y corresponsal regulada, adecuada a las divisas, jurisdicciones y operaciones de que se trate.
Esta arquitectura permite realizar operaciones bancarias internacionales sin necesidad de participar directamente en cada uno de los sistemas de liquidación de bancos centrales o nacionales. Cuando se recurre a la liquidación indirecta, la entidad corresponsal o de liquidación pertinente proporciona el vínculo entre la relación bancaria y la infraestructura de liquidación aplicable.
El resultado es un modelo institucional convencional: actividad bancaria en el plano de la entidad respondente, acceso corresponsal en el plano de la liquidación y liquidación final a través de infraestructuras consolidadas de los mercados financieros.
Cuentas ómnibus segregadas en la banca internacional y de inversión
La banca internacional y de inversión recurre con frecuencia a estructuras de cuentas que distinguen entre los activos propios del banco y los fondos atribuibles a sus clientes. Un modelo consolidado es la utilización de cuentas ómnibus segregadas con entidades corresponsales, depositarias o de liquidación.
¿Qué es una cuenta ómnibus segregada?
Una cuenta ómnibus segregada es una cuenta mantenida por un banco o una entidad financiera en otra entidad financiera para la tenencia o liquidación colectiva de fondos atribuibles a varios clientes subyacentes.
La cuenta es ómnibus porque los activos o fondos correspondientes a más de un cliente subyacente pueden mantenerse en una misma cuenta externa.
Es segregada porque la cuenta está designada y se gestiona de forma separada de las cuentas utilizadas para los fondos propios de la entidad, con sujeción al marco contractual, regulatorio y legal aplicable.
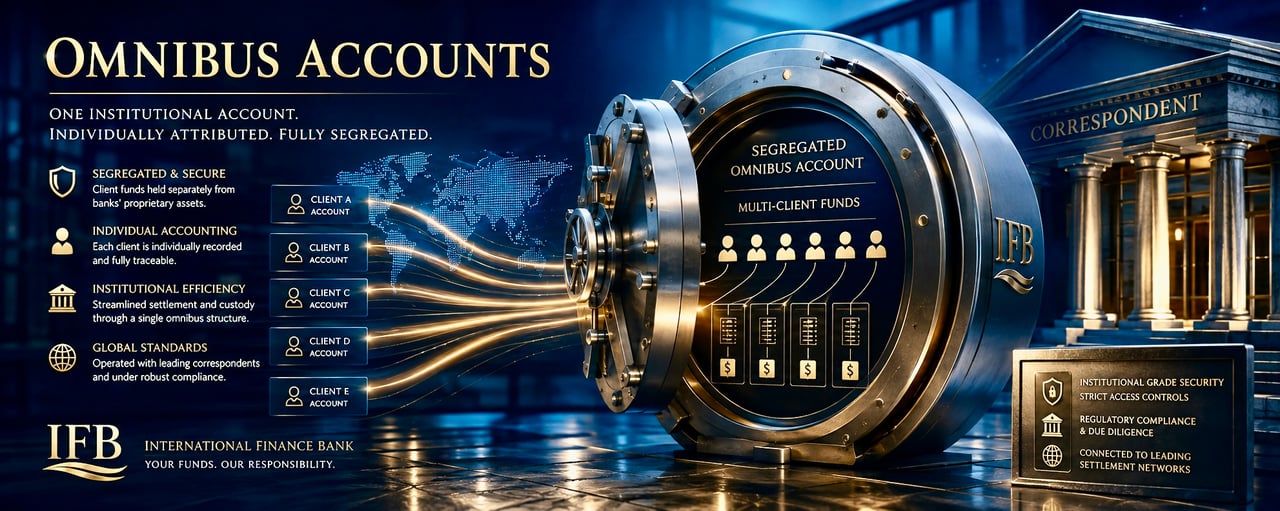
- Cuentas individuales de clientes en IFBCada cliente, su propia cuentaCliente ACliente BCliente CCliente DCliente E
- Libro mayor interno de clientesAsignación de subcuentas en los libros del Banco
Cliente Subcuenta USD Cliente A A-001 1,250,000 Cliente B B-001 875,000 Cliente C C-001 640,000 Cliente D D-001 540,000 Cliente E E-001 320,000 - Cuenta ómnibus segregada de clientesFondos de clientes, mantenidos por separadoTotal de fondos de clientes USD 3.625.000
- Institución corresponsal, de custodia o de liquidaciónMantiene la cuenta ómnibus
- Salvaguarda y custodia
- Servicios de liquidación y compensación
- Bajo su propia supervisión regulatoria
- Infraestructura de pagos y liquidaciónDonde los fondos se mueven finalmenteSistemas de bancos centralesRTGSSistemas de compensaciónRedes transfronterizas
Cifras ilustrativas
La arquitectura básica puede representarse del siguiente modo:
Una cuenta externa, cuentas internas individuales
La distinción esencial se establece entre la cuenta de liquidación externa y la cuenta individual del cliente registrada en los libros y registros del banco.
Un banco corresponsal o de liquidación no mantiene necesariamente una cuenta nostro externa independiente por cada cliente subyacente del banco representado. Los fondos de los clientes pueden, en cambio, agruparse en una cuenta ómnibus designada, mientras que el banco representado mantiene la asignación subyacente a través de sus propios libros, registros y libro mayor de cuentas de clientes.
En consecuencia, la estructura ómnibus no implica que los saldos individuales de los clientes dejen de ser identificables. La entidad corresponsal mantiene los registros necesarios para atribuir saldos y operaciones a las respectivas cuentas subyacentes.
Segregación respecto de los fondos propios de la entidad
Un elemento central de la estructura es la separación de los fondos relacionados con los clientes respecto de los fondos operativos del banco o de aquellos con capital propio de la entidad.
Esta distinción es importante. Una cuenta ómnibus utilizada para fondos de clientes no debe confundirse con la cuenta de tesorería con capital propio de la entidad por el mero hecho de que varios saldos subyacentes se consoliden a nivel del corresponsal o del custodio.
Las consecuencias jurídicas precisas de la segregación, incluidas la titularidad, el tratamiento en caso de insolvencia y la protección frente a reclamaciones de acreedores terceros, dependen de la ley aplicable, de la documentación de la cuenta y del régimen regulatorio. Por consiguiente, la segregación operativa no debe confundirse con un sistema legal universal de protección de depósitos ni con un régimen fiduciario.
Por qué los bancos de inversión utilizan estructuras ómnibus
Las estructuras ómnibus se utilizan ampliamente en la banca de inversión, la intermediación, la custodia, los valores y la liquidación internacional porque permiten a las entidades combinar la contabilidad individual de los clientes con una liquidación institucional eficiente.
En lugar de exigir una cuenta corresponsal o de liquidación independiente para cada cliente, la entidad puede mantener un número controlado de cuentas externas y preservar al mismo tiempo las posiciones individuales de sus clientes en su libro mayor interno.
Esta arquitectura puede facilitar:
- relaciones eficientes de corresponsalía y de liquidación;
- gestión centralizada de la liquidez;
- banca multidivisa;
- conciliación de las operaciones entrantes y salientes;
- custodia institucional y liquidación de valores;
- escalabilidad operativa; y
- separación entre los saldos de los clientes y los saldos con capital propio de la entidad.
La arquitectura de cuentas de IFB
International Finance Bank emplea una estructura ómnibus segregada para la custodia externa y la liquidación de los fondos relacionados con clientes dentro de su arquitectura de banca corresponsal.
Cada cliente de IFB mantiene una relación de cuenta individual con el Banco. El saldo y el historial de transacciones correspondientes se registran y son atribuibles a dicho cliente en los sistemas bancarios y contables de IFB.
A nivel bancario externo, los fondos pueden mantenerse de forma colectiva en cuentas ómnibus segregadas designadas, abiertas con entidades corresponsales, depositarias o de liquidación, en lugar de en una cuenta corresponsal externa independiente abierta a nombre de cada cliente individual de IFB.
Esto genera dos niveles contables diferenciados:
- Nivel de cliente: cuenta individual, saldo, historial de transacciones y atribución al cliente, mantenidos por IFB.
- Nivel de liquidación: fondos agregados de clientes mantenidos mediante cuentas ómnibus segregadas designadas dentro de la infraestructura externa de corresponsales y de liquidación del Banco.
Práctica bancaria institucional consolidada
La distinción entre la atribución al cliente beneficiario y la liquidación externa en cuenta ómnibus es una característica consolidada de las finanzas institucionales.
Permite a un banco de inversión mantener relaciones bancarias individuales con sus clientes y utilizar, al mismo tiempo, la infraestructura institucional de bancos corresponsales, custodios y proveedores de liquidación para el movimiento externo y la custodia de los fondos.
Para IFB, el principio es claro:
Cuentas individuales a nivel del cliente. Segregación a nivel institucional. Infraestructura consolidada a nivel de liquidación.
Esta estructura combina la contabilidad individual por cliente con la eficiencia operativa que exigen la inversión internacional y la banca corresponsal.
Mayor protección de los fondos de los clientes
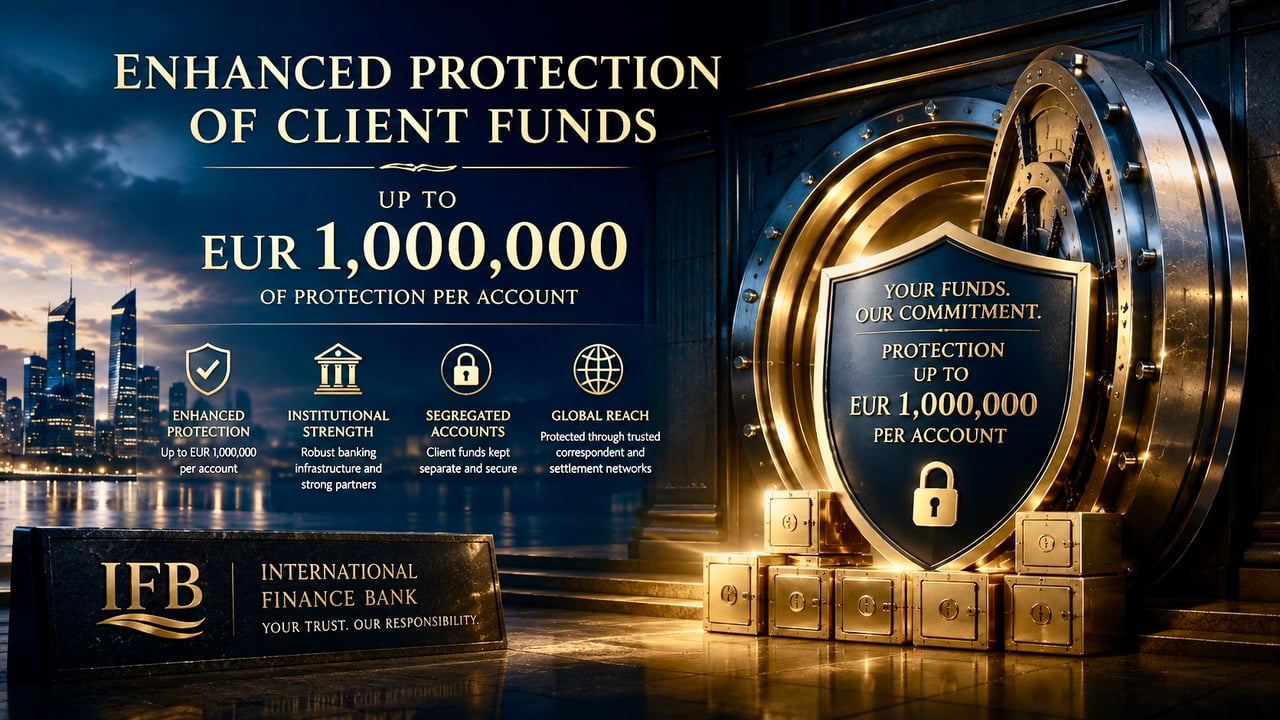
Protección de hasta 1 000 000 EUR por cuenta
International Finance Bank está estructurado para clientes cuyas necesidades bancarias van más allá de la banca minorista convencional. Ello se refleja no solo en la arquitectura de cuentas y las relaciones de corresponsalía del Banco, sino también en el marco de protección asociado a cada cuenta que reúna los requisitos.
Los fondos admisibles mantenidos en IFB están protegidos hasta EUR 1.000.000 por cuenta mediante una póliza de seguro suscrita con una aseguradora. La prima es abonada por IFB con cargo a la comisión de cuenta, sin coste adicional para el cliente. La protección está sujeta a los términos, condiciones, exclusiones y límites de la póliza de seguro.
Esta protección reforzada forma parte de la infraestructura bancaria institucional que sustenta el modelo de cuentas de clientes del Banco.
Por qué IFB cobra una comisión de activación de cuenta y una comisión anual
IFB no está estructurado como un banco minorista de mercado masivo. Cada cuenta conlleva un marco operativo y de cumplimiento normativo sustancialmente distinto del que se asocia habitualmente a una cuenta corriente convencional.
En consecuencia, IFB cobra una comisión de activación de cuenta de EUR 25 000 por cuenta en el momento de la apertura y, posteriormente, una comisión anual del mismo importe por la administración de la cuenta y la infraestructura.
La comisión contribuye a la infraestructura institucional necesaria para mantener la relación de cuenta, que incluye:
- incorporación de clientes y administración continua del cumplimiento normativo;
- procesos de KYC, AML y de supervisión de transacciones;
- mantenimiento de los registros individuales del libro mayor y de las subcuentas de los clientes;
- infraestructura de banca corresponsal y de liquidación;
- arquitectura de fondos de clientes segregados;
- administración y conciliación de cuentas;
- el procesamiento de transacciones institucionales; y
- el marco de protección reforzada de los fondos de clientes que resulte aplicable.
Por consiguiente, la comisión no debe entenderse como un cargo ordinario de mantenimiento de cuenta minorista. Refleja la infraestructura sustancialmente mayor que conlleva mantener una relación bancaria institucional y la correspondiente arquitectura de cuentas.
Protección más allá de los límites convencionales de la banca de depósito
Los sistemas legales de garantía de depósitos vigentes en numerosas jurisdicciones ofrecen límites de protección considerablemente inferiores. El modelo de cuentas de clientes de IFB está concebido para relaciones bancarias sustancialmente mayores y, por ello, incorpora un marco de protección reforzado que ofrece protección de los fondos admisibles hasta 1 000 000 EUR por cuenta, con sujeción a las condiciones que lo rigen.
Es importante señalar que se trata de una protección de base aseguradora y no de un sistema legal de garantía de depósitos como los vigentes en la Unión Europea. La base jurídica, el alcance, las exclusiones y el procedimiento de reclamación aplicables a la protección de IFB se rigen por la documentación específica de dicho mecanismo.
Protección para saldos superiores a 1.000.000 EUR
Para los clientes que mantengan saldos superiores a 1.000.000 EUR, IFB puede gestionar una protección adicional por encima del límite de protección estándar, sujeta a evaluación individual, disponibilidad y a los términos del mecanismo de protección aplicable.
Dicha protección reforzada puede estructurarse en función del importe mantenido, la naturaleza de la cuenta, las divisas implicadas y las necesidades bancarias particulares del cliente. La protección adicional está sujeta a comisiones independientes, que se determinan según el importe y el alcance de la protección requerida.
En consecuencia, los clientes que se propongan mantener saldos sustanciales en el Banco podrán solicitar una estructura de protección que exceda de 1.000.000 EUR. Cualquier acuerdo de este tipo deberá pactarse y documentarse expresamente con carácter previo y quedará sujeto a los términos, condiciones, exclusiones, límites y requisitos de elegibilidad aplicables.
Esto permite a IFB atender relaciones institucionales y de banca privada de mayor volumen sin considerar los EUR 1,000,000 como un límite absoluto del importe para el que puede organizarse la protección.
Banca institucional y no banca minorista
La combinación de contabilidad individual por cliente, estructuras ómnibus segregadas, infraestructura de liquidación corresponsal y protección reforzada conlleva necesariamente una estructura de costes distinta de la de la banca minorista convencional.
IFB ha adoptado deliberadamente este modelo en lugar de competir con cuentas de bajo coste destinadas al mercado masivo.
El principio es sencillo: la infraestructura de cuentas institucional, la protección reforzada y la capacidad bancaria internacional conllevan precios institucionales y no minoristas.