¿Qué es la lucha contra el blanqueo de capitales?
La lucha contra el blanqueo de capitales y la financiación del terrorismo contribuye a la seguridad global, a la integridad del sistema financiero y al crecimiento sostenible. Las leyes AML y CFT existen para evitar que los mercados financieros se utilicen indebidamente con cualquiera de esos fines.
La Unión Europea y muchas otras jurisdicciones han adoptado una sólida legislación contra el blanqueo de capitales y la financiación del terrorismo, y las autoridades competentes, trabajando en red, velan por su aplicación efectiva.
IFB está autorizado y supervisado en la Unión de las Comoras, Isla Autónoma de Anjouan, por la Anjouan Offshore Finance Authority con la licencia L1149. Nuestro programa AML/CFT se basa en las Cuarenta Recomendaciones del FATF, el estándar conforme al cual se evalúan los propios regímenes nacionales.
Se aplican otros marcos normativos allí donde se encuentran nuestras contrapartes. Las relaciones de corresponsalía incorporan indirectamente al ámbito de aplicación los requisitos de la Bank Secrecy Act de Estados Unidos, y la actividad dirigida a la UE activa el marco normativo europeo. Un programa diseñado únicamente conforme al mínimo local no supera la diligencia de la banca corresponsal, y por ello el nuestro no se limita a ese mínimo.
Nuestro programa comprende:
- aprobación por escrito de un directivo de alto nivel;
- un programa de identificación de clientes basado en el riesgo, suficiente para formarse una convicción razonable sobre la verdadera identidad de cada cliente;
- detección y comunicación de actividades sospechosas;
- pruebas independientes de su implementación;
- un Responsable de Cumplimiento Normativo en materia de AML designado, con datos de contacto publicados;
- formación continua del personal pertinente;
- diligencia debida continua basada en el riesgo, incluida la identificación de la titularidad real de los clientes que sean personas jurídicas, la comprensión de la naturaleza y la finalidad de cada relación, y la supervisión necesaria para mantener actualizada la información de los clientes.
La finalidad de estas normas es detectar y comunicar actividades sospechosas, incluidos los delitos subyacentes al blanqueo de capitales y a la financiación del terrorismo, como el fraude en materia de valores y la manipulación del mercado.
El marco internacional
El Grupo de Acción Financiera Internacional (GAFI), creado en 1989, establece el marco global de la política contra el blanqueo de capitales (AML) y evalúa si los países lo cumplen. Los supervisores nacionales vigilan a las entidades de su jurisdicción, y las Naciones Unidas, el Banco Mundial y el Fondo Monetario Internacional desarrollan además programas propios en materia de AML.
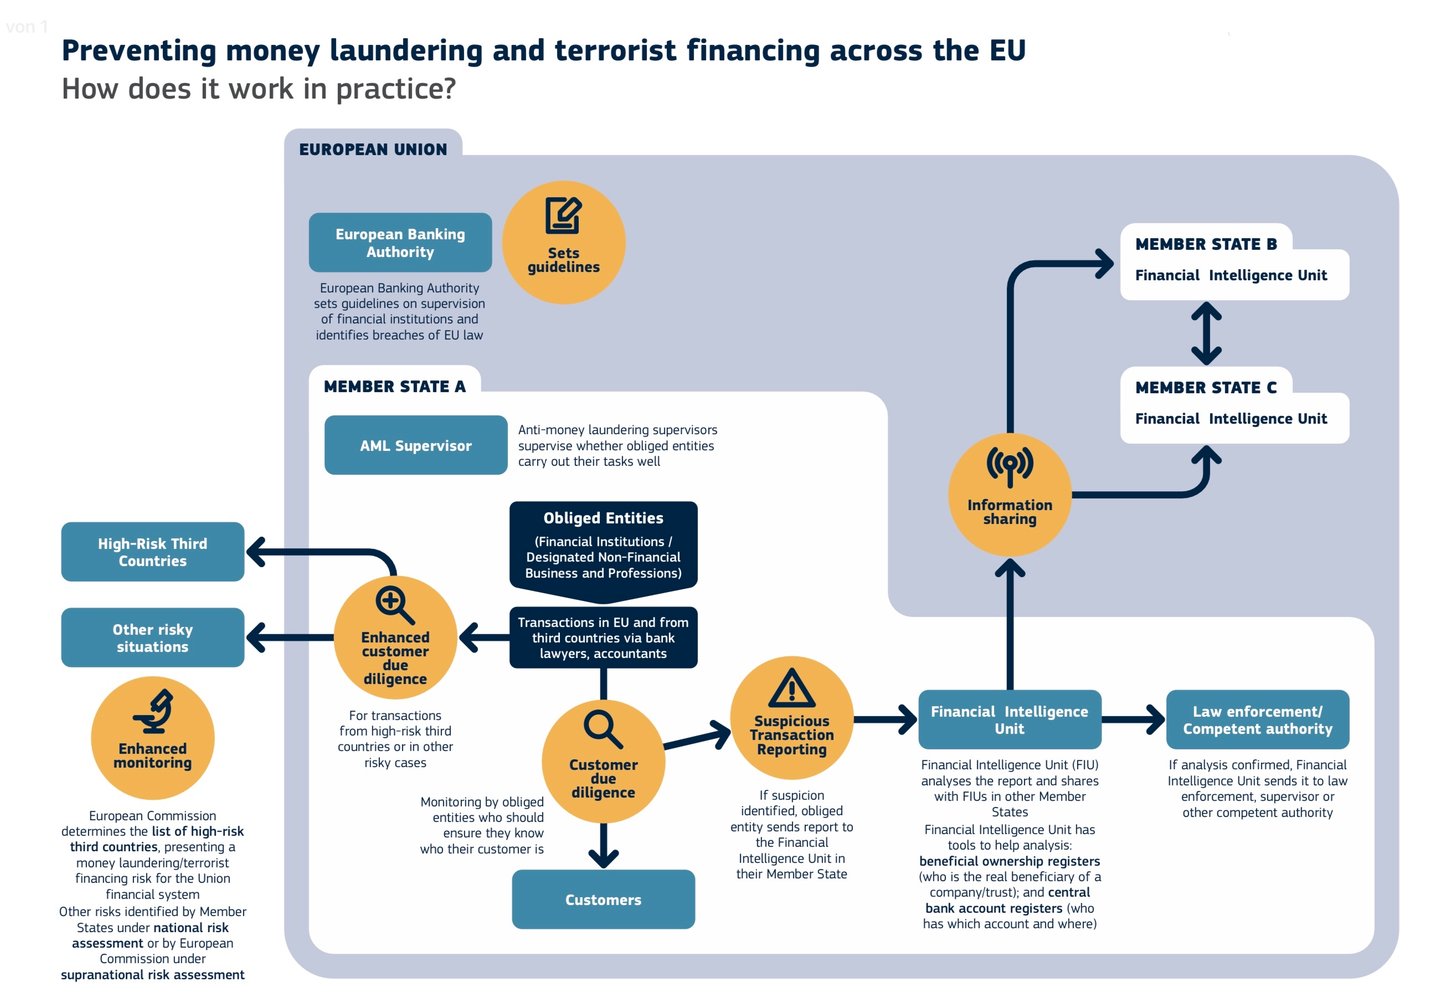
La normativa AML incorpora las mejores prácticas en la detección de actividades sospechosas. Cuanto más fácil resulta a los delincuentes gastar dinero ilícito sin ser detectados, mayor es la delincuencia que se genera. Por ello, la regulación AML exige a los «sujetos obligados» conocer las señales de alerta y supervisar activamente la actividad de sus clientes. Los sujetos obligados son las instituciones cuyas operaciones podrían ser aprovechadas por quienes blanquean capitales: bancos, procesadores de pagos, empresas de juegos y apuestas, entre otros. En la UE, la Autoridad Bancaria Europea emite directrices sobre supervisión, y los supervisores en materia de AML evalúan la eficacia con que cada institución cumple sus obligaciones.
El marco europeo ha cambiado de configuración. La arquitectura basada en directivas está siendo sustituida por el paquete AML de 2024: el Reglamento (UE) 2024/1624, con obligaciones directamente aplicables; la Directiva (UE) 2024/1640, relativa a la supervisión y a las unidades de inteligencia financiera; y el Reglamento (UE) 2024/1620, por el que se crea la Autoridad de Lucha contra el Blanqueo de Capitales en Fráncfort.
En la práctica, las entidades obligadas obtienen un único conjunto normativo directamente aplicable en lugar de veintisiete transposiciones, un supervisor de la UE con competencia directa sobre determinadas entidades y un límite armonizado a los pagos en efectivo. El paquete se implanta de forma gradual, por lo que conviene confirmar la fecha de aplicación de cada obligación concreta en lugar de asumir una única fecha de entrada en vigor.
Cómo funciona la prevención del blanqueo de capitales (AML) en un banco
Los bancos constituyen el fundamento del sistema financiero y deben detectar con prontitud los comportamientos sospechosos. Sus políticas de AML siguen el marco del FATF; el personal de primera línea recibe formación en técnicas de AML y está legalmente obligado a comunicar toda actividad sospechosa. Los oficiales de cumplimiento de AML especializados refuerzan estas prácticas, apoyados en tres instrumentos: los controles de identidad, los controles de liquidación y de liberación de fondos y el software de monitorización de transacciones.
Verificaciones de identidad
Los bancos deben seguir los procedimientos de conocimiento del cliente (KYC) para verificar la identidad de sus clientes. La política de AML proporciona el marco, pero cada banco sigue siendo responsable de sus propios clientes y de señalar las operaciones de alto riesgo.
El KYC exige que los bancos verifiquen el nombre, la fecha de nacimiento y el domicilio de un cliente y, en ocasiones, información adicional como su ocupación. Los clientes suelen acreditar su identidad con documentos oficiales al abrir una cuenta, y los bancos recurren cada vez más a la identificación biométrica, como el reconocimiento facial o de voz y las huellas dactilares.
Controles de liquidación y liberación de fondos
Los fondos entrantes se liberan contra liquidación firme, y no contra un aviso de pago. Cuando un abono resulta inusual para la cuenta, la liberación puede retenerse hasta su revisión. Se trata de un control interno y de una medida de riesgo de liquidación. No constituye un plazo de retención regulatorio, y ningún marco de AML lo prescribe.
Software de monitoreo de transacciones
Un banco que gestiona grandes volúmenes de operaciones no puede revisar cada una de ellas manualmente. Los programas de supervisión examinan las operaciones a diario o en tiempo real. Combinan el historial del titular de la cuenta, la evaluación de riesgo y los detalles de cada operación, como el importe, los países implicados y la naturaleza del pago, en depósitos en efectivo, transferencias bancarias y retiradas. Una operación evaluada como de alto riesgo se señala como sospechosa.
Seguimos los Principios del Grupo Wolfsberg.
El Wolfsberg Group es una asociación de bancos internacionales que elabora marcos y orientaciones para la gestión del riesgo de delincuencia financiera, en particular en materia de KYC, AML y CFT. Se reunió por primera vez en el año 2000 en el Château Wolfsberg, en el noreste de Suiza, con representantes de Transparency International, entre ellos Stanley Morris y el profesor Mark Pieth, de la Universidad de Basilea, con el fin de redactar directrices AML para la banca privada. Los Principios AML de Wolfsberg para la Banca Privada se publicaron en octubre de 2000 y se revisaron en mayo de 2002 y en junio de 2012.
Sistemas de monitorización de transacciones (TMS)
Los sistemas de monitorización de transacciones son las herramientas con las que las entidades financieras y los supervisores vigilan las transacciones del sistema bancario. Identifican actividades que pueden indicar blanqueo de capitales, financiación del terrorismo u otros delitos financieros. Funcionan en siete pasos:
- Recopilación de datos. El sistema reúne los datos de las transacciones de todo el banco: importe, fecha y hora, partes intervinientes y naturaleza de la transacción.
- Perfilado de riesgo. A partir de estos datos elabora perfiles de riesgo de los clientes y de las operaciones, basados en el historial del cliente, los tipos de operaciones habituales y la geografía.
- Monitorización basada en reglas. Se aplican reglas predefinidas a cada transacción, por ejemplo, señalando los importes que superen un umbral o la realización de numerosas transacciones en un breve período.
- Detección de anomalías. Los modelos estadísticos y de aprendizaje automático identifican las transacciones que se apartan de forma notable de la norma o del comportamiento habitual del cliente.
- Alertas. Una transacción marcada genera una alerta, que es revisada por un oficial de cumplimiento normativo o por el equipo de investigación.
- Investigación y comunicación. Si la operación sigue siendo sospechosa tras la revisión, el banco profundiza en la investigación y, según el resultado, presenta un informe de actividad sospechosa ante la autoridad competente.
- Aprendizaje continuo. Los resultados de las investigaciones se utilizan para perfeccionar las reglas y los modelos, de modo que la detección gane precisión con el tiempo.
Con un sistema de monitorización de transacciones, un banco gestiona mejor su riesgo, cumple sus obligaciones regulatorias y contribuye a combatir la delincuencia financiera.
Lucha contra la financiación del terrorismo (CFT)
El enfoque de IFB en materia de lucha contra la financiación del terrorismo se basa en un marco por capas de evaluación de riesgos, tecnología y cooperación con los supervisores.
Fundamentos y enfoque basado en el riesgo
Nuestros controles en materia de CFT combinan la diligencia debida con el cliente en el momento de la incorporación, la supervisión continua de las operaciones y la remisión de la actividad señalada a revisión humana. Los modelos se revisan y se recalibran con una periodicidad definida, tomando como referencia los resultados internos y las tipologías externas.
No publicamos estadísticas de detección. Las cifras de este tipo no pueden ser verificadas por el lector y carecen de significado sin la metodología subyacente. Lo que sí haremos es responder a las preguntas concretas de corresponsales y reguladores, bajo la debida confidencialidad.
Diligencia debida reforzada y vigilancia
Tras el filtrado inicial, se aplica la diligencia debida reforzada a los perfiles de mayor riesgo:
- Análisis de datos. Nuestros algoritmos analizan los datos de las transacciones en tiempo real y detectan patrones y anomalías que se apartan de las pautas establecidas.
- Elaboración de perfiles de comportamiento. Los datos históricos y el análisis predictivo permiten elaborar perfiles de comportamiento detallados, de modo que las señales de alerta se identifiquen con prontitud y se remitan a revisión manual.
- Verificación por capas. Las operaciones señaladas son verificadas conjuntamente por sistemas automatizados y por personal experimentado, de modo que la intervención sea a la vez rápida y meditada.
Supervisión en tiempo real e intervención automatizada
- Aprendizaje automático. Nuestros sistemas aprenden de la evolución de los patrones de las transacciones y se adaptan a nuevas amenazas; cuando se superan los umbrales definidos, se produce una intervención automatizada.
- Escalado inmediato. Toda operación identificada como posible riesgo se señala de inmediato y se somete a una revisión secundaria, que combina la precisión algorítmica con el criterio de expertos.
- Modelos adaptativos. Nuestros modelos se actualizan de forma continua a partir de información global y de datos internos de desempeño, de modo que se mantienen al día con las nuevas tipologías.
Cooperación
La financiación del terrorismo no se detiene en las fronteras, y nuestra respuesta tampoco. Colaboramos con supervisores nacionales e instituciones financieras internacionales para intercambiar información y buenas prácticas:
- Intercambio de información. Participación en foros internacionales e intercambio seguro de datos con entidades asociadas.
- Grupos de trabajo conjuntos. Cuando una amenaza así lo exige, IFB participa en grupos de trabajo conjuntos contra la financiación del terrorismo.
Mejora continua
Nuestros procedimientos de CFT solo son tan eficaces como su última revisión. Seguimos las nuevas tendencias en delincuencia financiera e incorporamos nuevos métodos a nuestros procedimientos, de modo que respondemos a las amenazas emergentes casi en tiempo real.
La diligencia debida rigurosa, una tecnología sólida y la cooperación internacional conforman, en conjunto, un sistema que detecta y disuade la financiación del terrorismo y que sigue evolucionando. Protege la integridad del sistema financiero internacional y la seguridad de nuestros clientes y socios.
Conocimiento del beneficiario y verificación del beneficiario
El marco de seguridad de IFB combina los procedimientos de conocimiento del beneficiario (KYP), la verificación del beneficiario (VoP) y nuestras medidas contra la financiación del terrorismo (CFT) en una defensa por capas frente al fraude, el blanqueo de capitales y la financiación del terrorismo.
Conocimiento del beneficiario del pago (KYP)
Los controles tradicionales se centran en el ordenante. KYP se centra en el beneficiario y garantiza que la identidad de cada beneficiario del pago quede establecida sin lugar a dudas:
- Validación de la identidad. Cada posible beneficiario se contrasta con bases de datos de referencia, utilizando tanto datos estáticos como indicadores de riesgo dinámicos.
- Elaboración de perfiles de comportamiento y de transacciones. Los algoritmos analizan el historial de pagos y el comportamiento para construir un perfil de riesgo y detectar discrepancias que puedan indicar fraude.
- Categorización basada en el riesgo. Los beneficiarios se clasifican según su riesgo y, cuando procede, se aplica un escrutinio reforzado, tanto frente al blanqueo de capitales como frente a los fondos mal dirigidos.
Verificación del beneficiario (VoP)
La verificación del beneficiario no es una cortesía. Es una obligación legal en virtud del Reglamento (UE) 2024/886, el Reglamento sobre pagos instantáneos, que modifica el Reglamento (UE) n.º 260/2012 sobre SEPA.
Desde el 9 de octubre de 2025, todo proveedor de servicios de pago de un Estado miembro de la zona del euro que ofrezca transferencias a crédito debe proporcionar al ordenante, antes de la autorización, una verificación del beneficiario (VoP) sin coste alguno. La obligación abarca tanto las transferencias a crédito SEPA estándar como las instantáneas. Los proveedores ajenos a la zona del euro disponen de plazo hasta el 9 de julio de 2027.
Cómo funciona
- El proveedor del ordenante transmite el IBAN y el nombre del beneficiario.
- La solicitud se transmite al proveedor del beneficiario a través del esquema SEPA o de un mecanismo de enrutamiento y verificación.
- El proveedor del beneficiario consulta sus registros y devuelve uno de cuatro resultados: coincidencia, coincidencia parcial, sin coincidencia o imposibilidad de verificar.
- El ordenante recibe el resultado y decide si continúa. El pago no se bloquea automáticamente.
El aspecto que los clientes pasan por alto con mayor frecuencia: cuando el ordenante autoriza una transferencia tras haber sido advertido de una discrepancia, asume la responsabilidad por los fondos que lleguen a un destinatario no previsto. La advertencia traslada el riesgo. Léala antes de continuar.
El Libro de Normas del Esquema de Verificación del Beneficiario (VoP) del Consejo Europeo de Pagos entró en vigor el 5 de octubre de 2025 y rige los mecanismos entre proveedores.
Lucha contra la financiación del terrorismo
- Diligencia debida con respecto al cliente. De conformidad con las estrictas normas de KYC, cada cliente es evaluado desde el inicio de la relación.
- Supervisión continua de las transacciones. La inteligencia artificial y el análisis en tiempo real vigilan los flujos de transacciones e interceptan indicios de financiación del terrorismo.
- Evaluación de riesgos adaptativa. Los modelos perfeccionados de forma continua mediante aprendizaje automático generan puntuaciones de riesgo que se adaptan a las nuevas amenazas.
Un marco, varios niveles
- Supervisión global. La verificación del beneficiario, el análisis de las instrucciones de pago y la monitorización continua evitan conjuntamente la existencia de un único punto de fallo.
- Máquinas y personas. Los algoritmos permiten una detección inmediata; el personal experimentado aporta un análisis exhaustivo y el contexto necesario.
- Cooperación internacional. Colaboramos con supervisores y entidades financieras de todo el mundo, de modo que nuestras medidas se ajusten a los estándares vigentes y a la información más reciente sobre amenazas.
- Adaptabilidad. La delincuencia financiera evoluciona con rapidez, y nuestra inversión continua mantiene nuestras medidas por delante de ella.
Mediante KYP, VoP y CFT, cada operación en IFB se somete a un escrutinio riguroso. Este enfoque se anticipa a las amenazas en lugar de esperar a que se materialicen, y protege la integridad del sistema financiero.