El Banco
Controles de divisas
Cómo los bancos, los organismos internacionales como el FATF y MONEYVAL, y las autoridades nacionales regulan, controlan y supervisan las transferencias de divisas
1. Cumplimiento normativo por parte de los bancos
Conozca a su cliente (KYC)
- Identificación del cliente. Recopilación y verificación del nombre legal, la fecha de nacimiento, el domicilio y el número de identificación.
- Diligencia debida del cliente (CDD). Comprensión de la naturaleza y la finalidad de cada relación a fin de elaborar un perfil de riesgo.
- Diligencia debida reforzada (EDD). Verificaciones detalladas de antecedentes y seguimiento continuo de las transacciones para los clientes de mayor riesgo.
Prevención del blanqueo de capitales (AML)
- Comunicaciones de operaciones sospechosas. Las entidades deben comunicar a las autoridades las operaciones inusuales o sospechosas.
- Informes de transacciones en efectivo. Informes obligatorios de operaciones en efectivo por encima de un umbral, por ejemplo, 10 000 USD en Estados Unidos.
- Conservación de registros. Los registros de las transacciones se conservan durante un plazo determinado, normalmente de cinco a siete años, y están a disposición de los supervisores.
Filtrado de sanciones
Cada transacción se contrasta con las listas de sanciones de las Naciones Unidas, la Oficina de Control de Activos Extranjeros de los Estados Unidos (OFAC), la Unión Europea y otras autoridades:
- Cribado automatizado. Un programa informático contrasta los nombres de todas las partes con las listas.
- Revisión manual. Los responsables de cumplimiento normativo examinan cada posible coincidencia.
2. Sistemas de gestión de riesgos
Supervisión de transacciones
- Reconocimiento de patrones. Los algoritmos identifican la actividad que se aparta del comportamiento habitual del cliente.
- Detección de anomalías. Se señalan las transacciones de gran volumen, el movimiento rápido de fondos y las transferencias a jurisdicciones de alto riesgo.
- Alertas. Las transacciones señaladas se remiten a los equipos de cumplimiento normativo para su investigación.
El enfoque basado en el riesgo
- Evaluación del riesgo del cliente. Los clientes se clasifican según su ubicación geográfica, sector de actividad, tipos de operaciones y antigüedad de la relación.
- Seguimiento continuo. Los perfiles de riesgo se mantienen actualizados y las transacciones se contrastan con ellos.
- Medidas reforzadas. Escrutinio y aprobación adicionales para clientes y jurisdicciones de mayor riesgo.
3. Tecnología
- Libros de registro distribuidos. Un registro inmutable de las operaciones hace que las transferencias sean transparentes y trazables; los contratos inteligentes se ejecutan automáticamente cuando se cumplen las condiciones acordadas.
- Inteligencia artificial y aprendizaje automático. Los modelos predictivos identifican con antelación los posibles fraudes y aprenden de los datos históricos para mejorar la detección.
- Cifrado y ciberseguridad. Los datos de las operaciones se cifran y existen defensas por capas, entre ellas cortafuegos, detección de intrusiones y auditorías periódicas, que protegen frente a ataques.
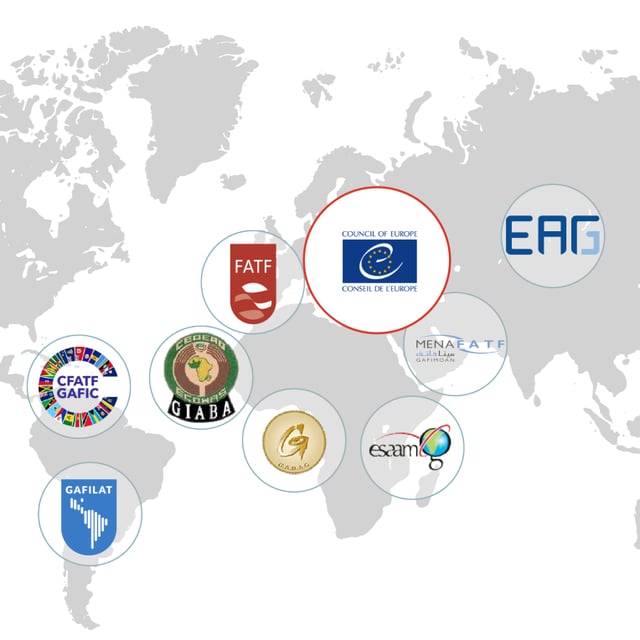
4. Organismos internacionales: el FATF y MONEYVAL
Grupo de Acción Financiera Internacional (FATF)
- Normas. Las Cuarenta Recomendaciones constituyen el marco mundial para las medidas de AML y CFT.
- Evaluaciones mutuas. Evaluaciones periódicas del cumplimiento de cada país, publicadas en informes detallados.
- Listas públicas. Las jurisdicciones con deficiencias estratégicas se someten a una supervisión reforzada («lista gris») o a un llamamiento a la acción («lista negra»), con consecuencias económicas y financieras reales.
MONEYVAL
- Evaluaciones. Análisis exhaustivos de los marcos de AML y CFT de sus Estados miembros, centrados en su eficacia.
- Seguimiento. Informes periódicos sobre si las deficiencias detectadas han sido subsanadas.
- Asistencia técnica. Apoyo y formación para los Estados miembros.
5. Normas nacionales
- Prohibiciones y restricciones aplicables a determinadas operaciones, países o entidades.
- Licencias. Las entidades financieras requieren una licencia y están sujetas a auditorías e inspecciones.
- Legislación en materia de AML y CFT con severas sanciones por su incumplimiento.
6. Bases de datos centrales
- Unidades de inteligencia financiera (UIF). Organismos nacionales que recopilan y analizan datos de transacciones para combatir el blanqueo de capitales y la financiación del terrorismo.
- Sistemas de notificación. Plataformas a través de las cuales las instituciones comunican las operaciones de gran importe o sospechosas, lo que permite a las autoridades supervisar casi en tiempo real.
7. Controles de cambios
- Controles de capital. Límites al importe de divisas que puede salir de un país, destinados a evitar la fuga de capitales y preservar la estabilidad.
- Obligaciones de información. Las operaciones internacionales que superen un determinado umbral deben comunicarse al banco central o a otra autoridad.
8. Cooperación internacional
- Acuerdos de intercambio de información, bilaterales y multilaterales.
- Grupos de trabajo conjuntos de países y organizaciones internacionales contra la delincuencia financiera transfronteriza.
En resumen
El control de las transferencias de divisas es un proceso por capas. Combina el cumplimiento normativo, los sistemas de gestión de riesgos y la tecnología de supervisión, y ninguna capa es suficiente por sí sola. El FATF y MONEYVAL establecen estándares, evalúan a los países y promueven la cooperación; las autoridades nacionales añaden sus propias normas, supervisión central y controles de cambios. En conjunto, estas capas protegen la integridad y la estabilidad del sistema financiero mundial frente a las finanzas ilícitas.