La arquitectura del dinero moderno
Mecánica fuera de balance, creación de dinero y marco final de Basilea
Contenido: 1. Cómo crean dinero los bancos · 2. Cuando lo contingente se hace efectivo · 3. Dinero de banco central · 4. Apalancamiento oculto y 2008 · 5. El marco final de Basilea · 6. El suelo de resultados y la banca en la sombra · 7. Qué significa esto para IFB
Cuando una empresa utiliza su línea de crédito, el dinero no sale de una cámara acorazada. Surge de una anotación contable: el banco registra un préstamo como activo y un depósito como pasivo, y tanto su balance como la masa monetaria aumentan. Esta conversión de compromisos fuera de balance en posiciones en balance es el motor de la creación de crédito moderna, y el marco final de Basilea (conocido como Basilea IV, o el «endgame» de Basel III en los Estados Unidos) la examina con mayor detenimiento que cualquier norma en una generación.
Lo que está en juego va más allá de la contabilidad. Según el informe de diciembre de 2025 del Consejo de Estabilidad Financiera, la intermediación financiera no bancaria ha crecido hasta alcanzar 256,8 billones de USD, el 51 % de los activos financieros mundiales, y sus vínculos con los bancos se pusieron a prueba en la carrera por la liquidez de marzo de 2020, en el colapso de Archegos en 2021 y en la crisis de las LDI del Reino Unido en 2022. Saber cómo las exposiciones contingentes se convierten en obligaciones reales, creando dinero y concentrando en ocasiones el riesgo, constituye hoy un conocimiento básico para cualquier participante serio del mercado.
1. Cómo crean dinero los bancos
En 2014, el Bank of England expuso lo que muchos manuales siguen omitiendo: los bancos comerciales no se limitan a trasladar el dinero de los ahorradores a los prestatarios. Crean dinero al conceder préstamos. En 2017, el Deutsche Bundesbank lo formuló con claridad: «los bancos pueden crear dinero escritural con solo realizar un asiento contable».
Los asientos son simétricos. El préstamo es un activo, un derecho frente al prestatario; el nuevo depósito es un pasivo, una obligación frente al depositante. Ambos lados del balance aumentan en el importe del préstamo. No se necesita un depósito previo, y ninguna reserva limita el préstamo en el momento de su concesión. Cuando el Banco de Inglaterra redactó su documento, alrededor del 97 % del dinero en poder del público del Reino Unido consistía en depósitos bancarios creados de este modo, y no en billetes y monedas.
Por tanto, una línea de crédito comprometida es dinero latente: todavía no existe, pero aparece en el momento en que el prestatario dispone de ella. Los compromisos no utilizados en los bancos estadounidenses ascienden a varios billones de dólares, cada uno de ellos una posible adición a la oferta monetaria, en función del comportamiento del prestatario y de las condiciones de la línea. En marzo y abril de 2020, las empresas dispusieron de aproximadamente medio billón de dólares de sus líneas de crédito en cuestión de semanas. No se trató de dinero existente que cambiara de manos, sino de nuevos depósitos, creados al convertirse compromisos fuera de balance en préstamos dentro de balance.
2. Cuando lo contingente se vuelve efectivo
La conversión se produce a través de varios canales, cada uno con su propio riesgo y tratamiento regulatorio.
Disposiciones. Cuando un prestatario dispone de una línea de crédito renovable, un compromiso que solo figuraba en las notas de la memoria pasa a ser un préstamo en el balance, con el correspondiente nuevo depósito. En 2008-2009, los préstamos comerciales e industriales en los balances de los bancos estadounidenses aumentaron mientras disminuía la concesión de nuevos préstamos, en gran medida porque los prestatarios dispusieron de líneas ya existentes.
Garantías. Una carta de crédito standby o una garantía financiera constituye un pasivo contingente hasta que el cliente incurre en impago y el beneficiario la ejecuta. En ese momento, el banco paga, registra un derecho de cobro de valor incierto frente al cliente en situación de impago y necesita liquidez o nuevo crédito para hacerlo.
Derivados. Las NIIF y los US GAAP ya incorporan los derivados al balance a valor razonable. La regulación añade dos medidas: el coste de reposición (valoración a precios de mercado actual) y la exposición potencial futura durante la vida restante del contrato. El margen de variación diario convierte la exposición potencial en efectivo; el margen inicial genera posiciones de garantía en el balance.
Factores de conversión de crédito. A efectos de capital, los reguladores convierten los importes fuera de balance en exposiciones equivalentes de crédito mediante factores de conversión de crédito (CCF) prescritos. El marco definitivo los recalibra del siguiente modo:
| Partida fuera de balance | Factor de conversión crediticia |
|---|---|
| Compromisos cancelables incondicionalmente | 10% |
| Compromisos generales | 40% |
| Cartas de crédito comerciales a corto plazo | 20% |
| Contingencias vinculadas a operaciones | 50% |
| Sustitutos directos del crédito (SBLC, garantías) | 100% |
| Todas las exposiciones de titulización | 100% |
Destacan dos cambios. Los compromisos cancelables incondicionalmente, que antes tenían un 0 %, pasan a un 10 %, porque una entidad que puede cancelar una línea en el plano jurídico a menudo no puede hacerlo en la práctica sin dañar la relación con el cliente o infringir las normas de protección de los consumidores. Los demás compromisos pasan a tener un único 40 %, que sustituye al anterior 20 % (hasta un año) y 50 % (más de un año), calibración extraída de períodos de crisis en los que las disposiciones superaron con creces las hipótesis anteriores.
3. Dinero de banco central
Los bancos centrales crean dinero de manera distinta, aunque ambos sistemas se entrelazan a través de las reservas y la política monetaria. Cuando un banco central adquiere bonos del Estado a un fondo de pensiones en el marco de la flexibilización cuantitativa, ocurren dos cosas: el banco del fondo de pensiones abona en su cuenta un nuevo depósito (dinero en sentido amplio) y el banco central abona reservas a ese banco (base monetaria). El balance del banco central aumenta por ambos lados. Las nuevas reservas no se multiplican mecánicamente en nuevos préstamos; son saldos de liquidación entre bancos. Como señala el BCE, este «no imprime realmente nuevos billetes para comprar estos activos, sino que crea dinero electrónicamente en forma de reservas bancarias».
La diferencia es relevante desde el punto de vista regulatorio. El dinero de banco central no conlleva riesgo de impago en su propia moneda. El dinero de banco comercial es un derecho de crédito frente a una entidad cuya solvencia depende de su cartera de préstamos, de su capital y de su financiación. El seguro de depósitos y los requisitos de capital existen para mantener la convertibilidad de los depósitos bancarios comerciales en dinero de banco central a la par.
4. El apalancamiento oculto y las lecciones de 2008
El «apalancamiento encubierto» designa estructuras fuera de balance que mantienen bajo el apalancamiento contable mientras el riesgo se acumula, para revelarse únicamente en situaciones de tensión. Antes de 2008, los vehículos de inversión estructurada (SIV) financiaban unos 400 000 millones de USD en activos en su mayor parte vinculados a hipotecas, con escaso capital, financiando activos a largo plazo con pagarés de empresa respaldados por activos a corto plazo. Cuando ese mercado se paralizó tras la suspensión de tres fondos por parte de BNP Paribas el 9 de agosto de 2007, los bancos patrocinadores tuvieron que reincorporar los activos a sus balances, consumiendo capital justo cuando más se necesitaba. Lehman Brothers operó con un apalancamiento superior a 30 a 1 antes de su quiebra, favorecido por la modificación de 2004 de las normas de capital neto de la SEC y por tenencias de derivados e hipotecas que ocultaban sus exposiciones. La lección: el apalancamiento oculto fuera de balance regresa al patrocinador en el peor momento posible.
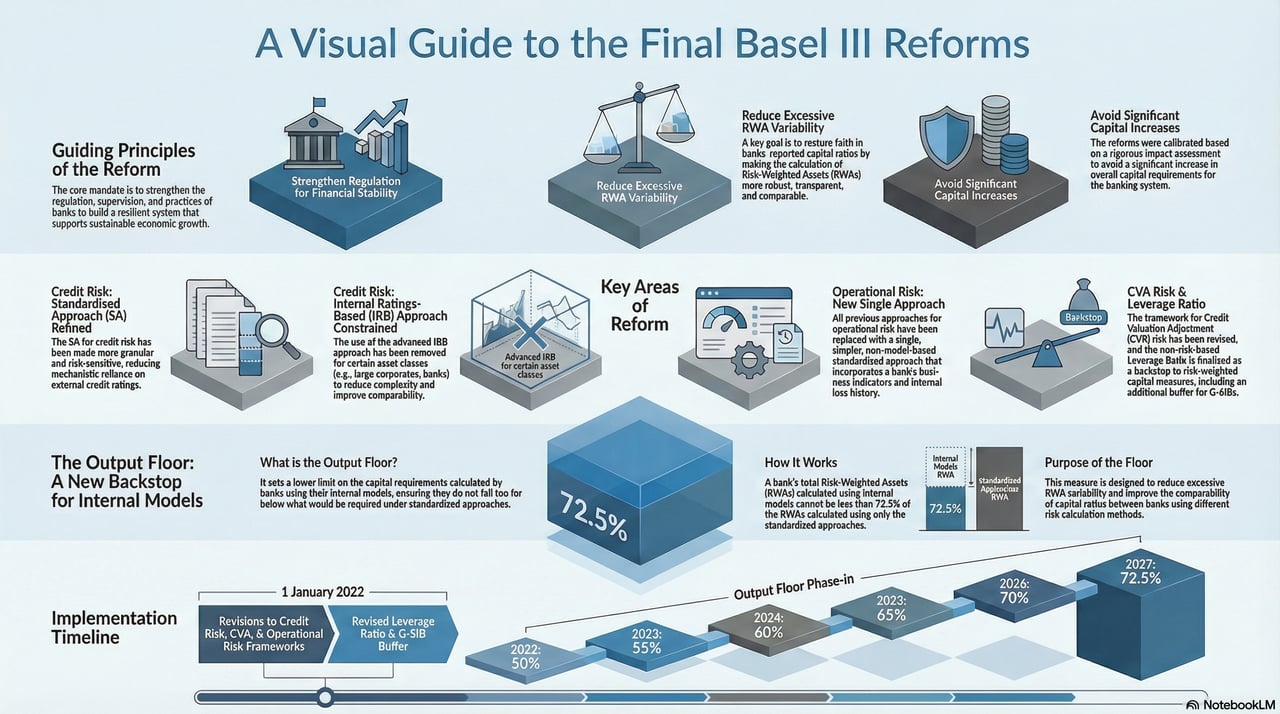
Las normas actuales responden en varios frentes. La ratio de apalancamiento de Basel III establece un mínimo no basado en el riesgo del 3 % de capital de nivel 1 frente a las exposiciones dentro y fuera de balance, y las partidas fuera de balance se convierten con un factor no inferior al 10 %. Los bancos de importancia sistémica mundial mantienen un colchón de apalancamiento adicional equivalente a la mitad de su recargo G-SIB basado en el riesgo. El suelo de resultados (output floor) limita en qué medida los modelos internos pueden reducir los activos ponderados por riesgo, y las normas de consolidación impiden que los patrocinadores mantengan vehículos fuera de balance conservando el control o la exposición.
5. El marco final de Basilea
Este marco, que constituye formalmente la finalización de Basilea III, representa la recalibración más amplia de las normas de capital desde 2010. Si el Basilea III original fue una reparación de emergencia, esta es una revisión del código de edificación, fundada en una década de experiencia sobre dónde se concentra la tensión y cómo se propaga. En Estados Unidos, las agencias volvieron a proponer su versión en marzo de 2026; la norma definitiva sigue pendiente.
Riesgo de crédito. Se restringe el uso de modelos internos en favor de un enfoque estandarizado más sensible al riesgo:
- Las exposiciones frente a bancos dejan de recibir una ponderación uniforme. Cuando no pueden utilizarse calificaciones externas, los bancos se clasifican en los grados A, B o C según su adecuación de capital y el cumplimiento de los colchones; los bancos de Grado A bien capitalizados reciben ponderaciones más bajas.
- Las ponderaciones de los bienes inmuebles dependen de la relación entre el préstamo y el valor, y difieren según que el reembolso dependa o no de forma sustancial de los flujos de caja del propio inmueble.
- La deuda subordinada y los instrumentos de capital distintos de las acciones se ponderan al 150 %, frente al 100 % que establecen la mayoría de las normas anteriores.
Riesgo operacional. Se suprime el Método de Medición Avanzada. Un único método estandarizado combina el Indicador de Negocio, una aproximación basada en los estados financieros al volumen de las actividades de intereses, arrendamientos, dividendos y comisiones, con el Multiplicador de Pérdidas Internas, que ajusta el requerimiento en función de las pérdidas propias del banco durante los diez años anteriores. Los bancos con mayores pérdidas mantienen más capital.
Riesgo de mercado y CVA. La Revisión Fundamental de la Cartera de Negociación sustituye el valor en riesgo por el déficit esperado (expected shortfall), que recoge mejor las pérdidas de cola en situaciones de estrés severo. Un marco revisado para el riesgo de ajuste de valoración del crédito (CVA) abarca las pérdidas derivadas de las variaciones de los diferenciales de crédito de las contrapartes en los derivados.
6. El suelo de resultados (output floor) y la banca en la sombra
El suelo de resultados. Con el fin de reducir la amplia variación de los activos ponderados por riesgo entre bancos, el marco establece un suelo de resultados: los requerimientos calculados con modelos internos no pueden situarse por debajo del 72,5 % del resultado obtenido con el método estandarizado. Conforme al calendario de Basilea, el suelo se introduce de forma gradual a partir de 2023 y alcanza el 72,5 % el 1 de enero de 2028; la Unión Europea aplica una transición más larga, que alcanza el 72,5 % en 2030.
Banca en la sombra. Los intermediarios no bancarios realizan transformación de crédito y de vencimientos sin acceso formal a la liquidez del banco central, y siguen siendo una fuente de fragilidad. El crédito bancario y las líneas comprometidas a estas entidades han crecido notablemente en la última década, lo que crea canales por los que las tensiones pueden transmitirse en ambos sentidos. El marco exige que los bancos mantengan capital adecuado frente a los respaldos de liquidez y las líneas de crédito que proporcionan, de modo que una retirada masiva en la sombra no desestabilice el núcleo del sistema.
7. Qué significa esto para IFB
Para IFB, estas normas constituyen una especificación, no un obstáculo. Cuando el apalancamiento empresarial es elevado, las variaciones de los tipos de interés influyen con mayor intensidad en la inversión del conjunto de la economía, y la liquidez y el capital de un banco deben poder absorberlo. Aplicamos una estricta diligencia debida y los estándares de capital de Basilea para poder acompañar a nuestros clientes a lo largo de todo el ciclo.
El marco exige decisiones, no un cumplimiento mecánico:
- La asignación de capital adquiere mayor importancia, ya que el suelo de los resultados (output floor) limita el beneficio de los modelos internos.
- Modelo de negocio: los distintos requerimientos de capital modifican los precios relativos de los préstamos.
- El riesgo operacional requiere una mejor recopilación y análisis de los datos de pérdidas.
- La exposición a entidades no bancarias exige una diligencia debida más rigurosa a medida que aumenta el escrutinio supervisor.
En resumen. Si Basilea III fue el código de seguridad de un rascacielos, el marco final es la inspección que comprueba que los cimientos tienen el mismo grosor en todas las plantas, incluidas las partes ocultas en las que algunos constructores ahorraban en el pasado. La conversión de compromisos fuera de balance en posiciones en balance es la forma en que la banca moderna crea dinero y, en situaciones de tensión, aquella en que el riesgo latente se materializa. La lógica del marco es sencilla: el apalancamiento debe ser visible, no oculto; el capital debe demostrarse, no solo modelizarse; y los vínculos con entidades no bancarias deben gestionarse de forma explícita. IFB incorpora estos principios a su planificación, a su apetito de riesgo y a su asignación de capital.