الخدمات المصرفية
المدفوعات والتحويلات
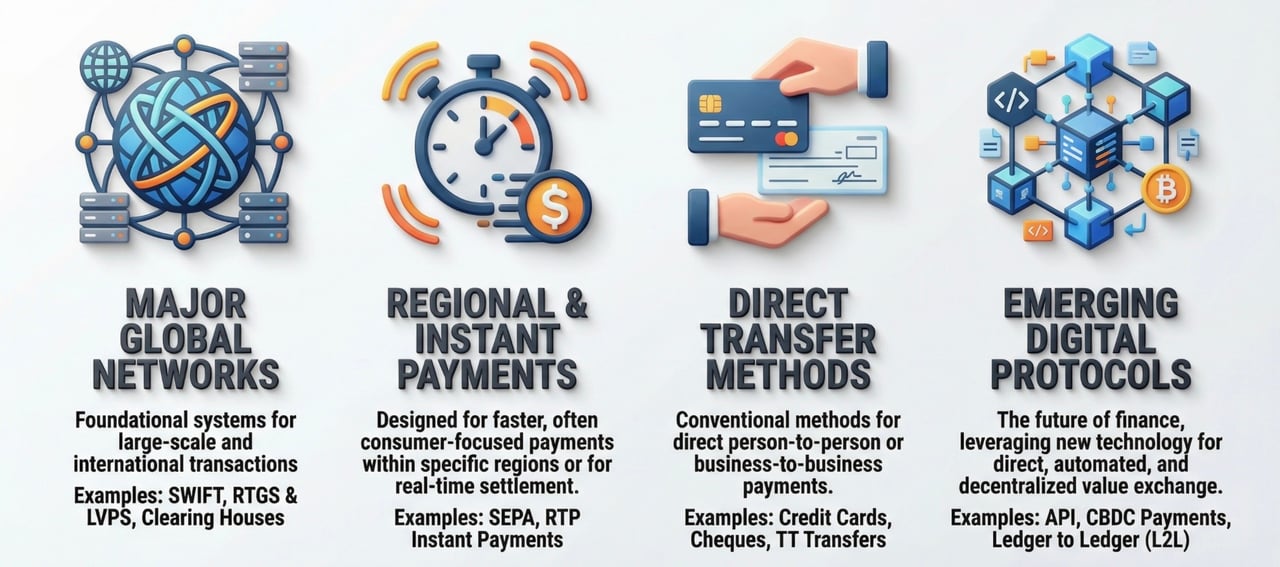
أنظمة التسوية وشبكات الدفع والرسائل التي تنقل الأموال بين المصارف.
حدود التحويل
1. أنظمة التسوية الإجمالية الفورية (T2 / Fedwire / CHAPS)
الغرض: دفعات عالية القيمة وحساسة للوقت
التسوية: بأموال المصرف المركزي، فورية ونهائية
- الحد الأقصى للمبلغ: دون سقف أعلى (∞ نظريًا)
- الحد الأدنى للمبلغ: غالبًا ما لا يقل عن 100,000 EUR (سياسة معتمدة، وليس قيدًا في النظام)
- الاستخدام النموذجي: ما بين المصارف، عمليات الاندماج والاستحواذ، الخزينة، الهامش
- مخاطر الإخفاق: قريبة من الصفر
لا يوجد سقف في نظام T2. وتقتصر القيود على السيولة في حساب التسوية والسياسة الائتمانية للمصرف.
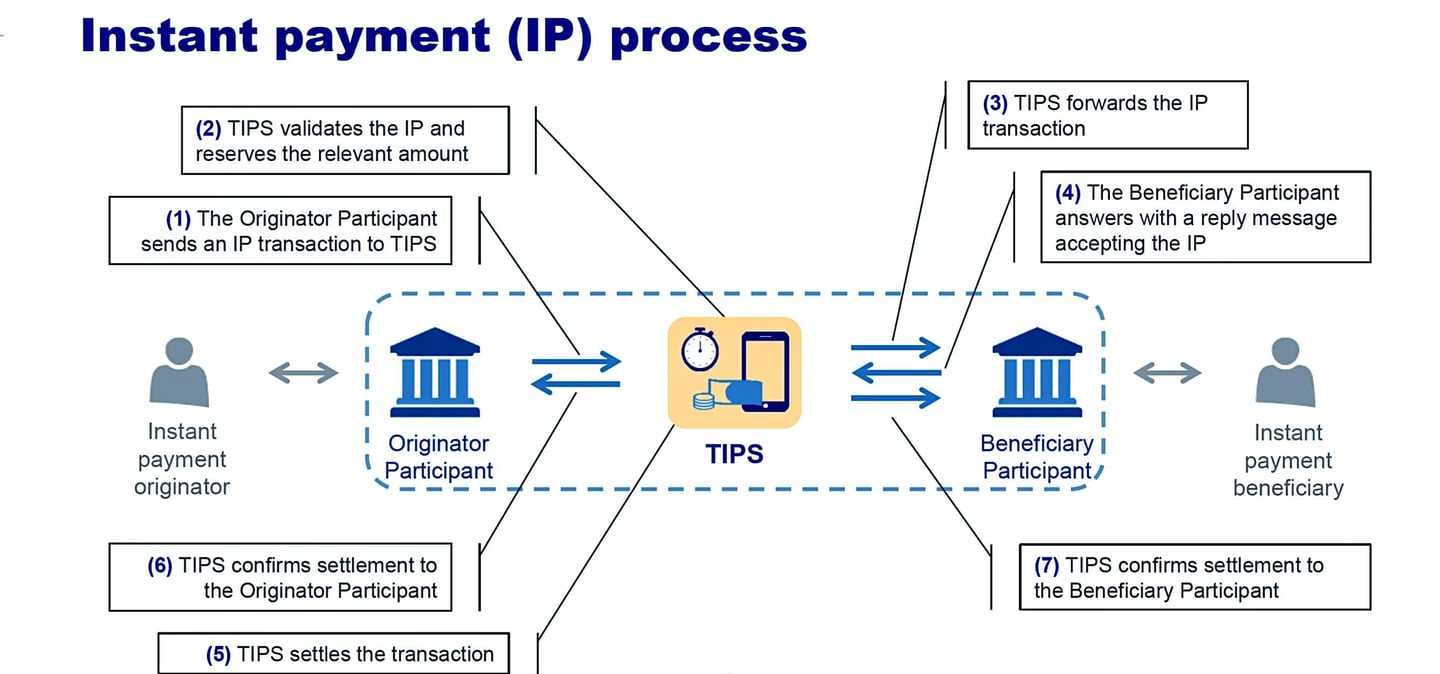
2. نظام TIPS (تسوية المدفوعات الفورية عبر TARGET)
الغرض: المدفوعات الفورية للأفراد على المستوى الأوروبي
التسوية: بأموال البنك المركزي، على مدار الساعة طوال أيام الأسبوع
- الحد الأقصى للمبلغ: لا يوجد سقف شامل على مستوى النظام منذ أكتوبر 2025
- الحد الأدنى للمبلغ: 0.01 يورو
- السرعة: أقل من 10 ثوانٍ
- مخاطر الإخفاق: منخفضة (تعتمد على السيولة)
حتى أكتوبر 2025 كان نظام SCT Inst يضع سقفًا للمدفوعات قدره 100,000 يورو؛ وقد أُلغي هذا السقف، وباتت المصارف تحدد حدودها بنفسها.
3. SWIFT (ISO 20022 pacs.008، عبر الحدود)
الغرض: الخدمات المصرفية العالمية للمراسلين
التسوية: بنقد المصارف التجارية
- الحد الأقصى للمبلغ: لا يوجد (نظريًا) حد على مستوى النظام
- الحدود القصوى للمصارف: يحددها كل مصرف على حدة
- السرعة: من اليوم نفسه إلى عدة أيام
- مخاطر الإخفاق: متوسطة (المراسلون، الامتثال)
SWIFT نظام مراسلة فحسب وليس نظام تسوية. وتعتمد الحدود كليًا على قابلية المصرف لتحمل المخاطر وعلى مسار التحويل.
4. التحويل الائتماني ضمن منطقة SEPA (SCT)
الغرض: مدفوعات التجزئة والشركات باليورو (EUR)
التسوية: تسوية صافية مؤجلة
- الحد الأقصى للمبلغ: لا يوجد حد أقصى بموجب النظام
- الحدود القصوى للمصارف: يحددها كل مصرف على حدة
- السرعة: في اليوم نفسه / يوم العمل التالي
- مخاطر الإخفاق: منخفضة
يتيح نظام SCT من الناحية الفنية مبالغ كبيرة جدًا. وكثيرًا ما تفرض المصارف حدودًا تقديرية لأغراض مكافحة غسل الأموال (AML).
5. التحويل الائتماني الفوري ضمن SEPA (SCT Inst / SEPA Instant)
الغرض: مدفوعات التجزئة الفورية باليورو
التسوية: TIPS أو نظام مقاصة وتسوية مماثل
- الحد الأقصى للمبلغ | لا يوجد حد على مستوى النظام منذ أكتوبر 2025
- الحد الأدنى للمبلغ | 0.01 يورو (EUR)
- السرعة | ≤10 ثوانٍ
- مخاطر الإخفاق | منخفضة
ألغى EPC الحد الأقصى للمخطط بموجب كتيّب القواعد لعام 2025؛ ومع ذلك لا تزال مصارف كثيرة تطبّق حدودًا داخلية أدنى.
6. نظام RTP (الولايات المتحدة – المدفوعات الفورية لدى The Clearing House)
الغرض: المدفوعات الفورية في الولايات المتحدة
التسوية: حسابات ممولة مسبقاً
- الحد الأقصى للمبلغ | 10,000,000 دولار أمريكي (منذ فبراير 2025)
- الحد الأدنى للمبلغ | 0.01 دولار أمريكي
- السرعة | ثوانٍ
- مخاطر الإخفاق | منخفضة
السقف الأعلى للشبكة تحدده TCH. وقد رفعت FedNow حد شبكتها إلى 10 ملايين دولار أمريكي (USD) في نوفمبر 2025؛ ويجوز للمصارف تحديد حدود أدنى.
يمكنكم استلام التحويلات بالعملات إلى حساباتكم من خلال:
SEPA-SCT وT2 (TARGET2 سابقاً) وTIPS وFedwire وCHIPS وKTT (تحويل الأموال عبر المصارف المراسلة وpacs.009) والعديد من أنظمة الدفع الفوري
أنظمة التسوية المؤجلة عبر IFC، الشركة التابعة لمجموعتنا، وحساباتنا لدى المصارف المراسلة
الأوراق المالية عبر T2S وClearstream وEuroclear وDTC
التسويات عبر RTGS وACH/SEPA و
SWIFT pacs.008/pacs.009، Swiftnet Instant، SWIFT gpi UETR، FX4Cash
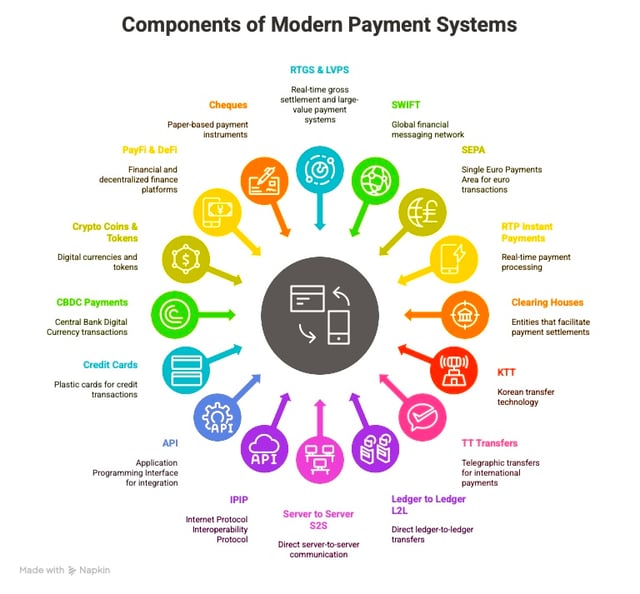
أنواع أخرى من التحويلات إلى حساباتكم

كيف تحوّل المصارف الأموال؟
- للاطلاع على عرض كامل لتحويلات الخدمات المصرفية للمراسلين، يُرجى النقر هنا.
- للاطلاع على عرض كامل لأنظمة المدفوعات الفورية، يُرجى النقر هنا.
- للاطلاع على النظرة الكاملة لنظام التسوية الإجمالية الفورية (RTGS)، يُرجى النقر هنا.
عملية المقاصة
تُعد عملية المقاصة خطوة حاسمة في تسوية المعاملات المالية، إذ تضمن حماية الأطراف المعنية في المعاملة وسير المعاملة بسلاسة. وتشمل المقاصة الخطوات التالية:
تبادل معلومات المعاملات:
- يتبادل المصرفان المُرسِل والمُستلِم تفاصيل المعاملة، مثل المبلغ وأرقام الحسابات والمعلومات الأخرى ذات الصلة-
- تسوية المعاملات بالمقاصة الصافية: تيسّر غرف المقاصة، مثل غرفة المقاصة الآلية (ACH) في الولايات المتحدة، هذه العملية بوصفها وسيطًا بين المصارف. فهي تحتسب صافي المبلغ المستحق من مصرف لآخر، مما يقلل المبالغ المتداولة فعليًا في اليوم الواحد.
- التحقق: تتحقق غرفة المقاصة من صحة التعليمات وتسجّل تفاصيل المعاملة
- معالجة الاستثناءات: تُعاد البنود المرفوضة أو المتنازع عليها أو يُحقَّق فيها وفق قواعد النظام
عملية التسوية
تجري عملية التسوية بعد عملية المقاصة، وتنطوي على النقل الفعلي للأموال بين المصارف. والخطوات الرئيسية في عملية التسوية هي:
- تسوية السجلات: تقوم المصارف بتسوية سجلاتها لتحديد صافي المبلغ المستحق من مصرف لآخر
- تحويل الأموال: تحوّل المصارف الأموال بين الحسابات المودعة لدى المصارف المركزية أو المؤسسات المالية الأخرى لتسوية أي أرصدة مستحقة
- تأكيد التسوية: يقدّم مصرف التسوية تأكيد التسوية إلى التاجر عند اكتمال المقاصة للمعاملة وتوافر الأموال
شبكة الدفع والوسطاء
تؤدي شبكات الدفع والوسطاء دورًا حيويًا في تيسير عمليات المقاصة والتسوية. ومن أمثلة شبكات الدفع والوسطاء ما يلي:
- غرف المقاصة: منظمات مستقلة، مثل ACH في الولايات المتحدة، تيسّر عملية المقاصة بالعمل كوسيط بين المصارف
- أنظمة البنوك المركزية (التسوية الإجمالية الفورية RTGS): تسوّي المدفوعات بين المصارف بصورة فردية ونهائية بنقد البنك المركزي
- المصارف الوسيطة: تعمل هذه المصارف وسيطًا بين المصرف المُصدِر والمصرف المستلِم، وغالبًا ما يكونان في بلدين مختلفين، لتيسير الحوالات البرقية الدولية
وخلاصة القول، تشمل عمليات المقاصة والتسوية تبادل معلومات المعاملات، والتحقق من الأموال، ومطابقة السجلات، والتحويل الفعلي للأموال بين المصارف. وتؤدي شبكات الدفع والوسطاء، مثل غرف المقاصة والمصارف الوسيطة أو المصارف المركزية، دورًا محوريًا في تيسير هذه العمليات.
تخضع عمليات المقاصة والتسوية لإشراف الجهات التنظيمية المالية. وتؤدي الجهات التنظيمية دورًا مهمًا في ضمان سلامة هذه العمليات ومتانتها وكفاءتها.
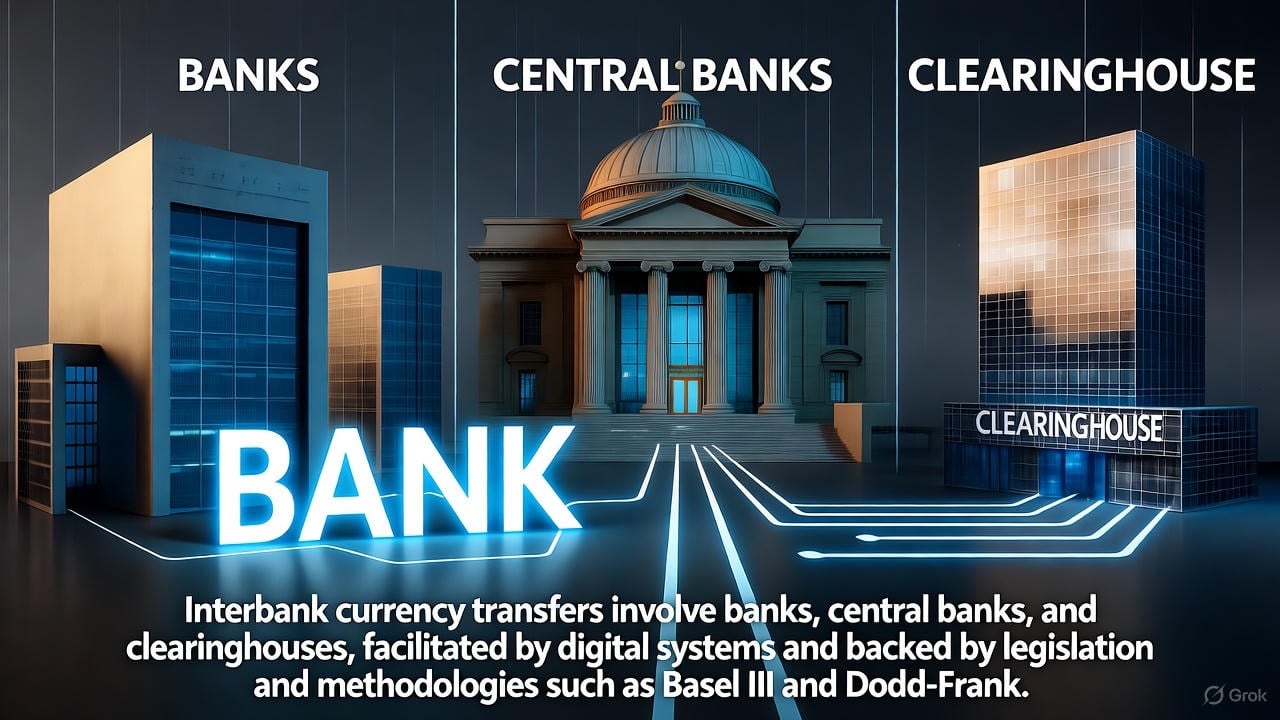
تحويلات العملات بين المصارف
تُنشئ المصارف النقود أساسًا من خلال عملية الإقراض، إذ تمنح ائتمانًا (مثل القروض أو الرهون العقارية) يتحول إلى ودائع جديدة في النظام المالي. وكثيرًا ما يوصف ذلك بأنه إنشاء النقود «من العدم»، إذ لا يتطلب احتياطيات نقدية مادية بل يستند إلى قيود محاسبية والثقة بالنظام المصرفي. وعند تحويل العملة بين المصارف، كما في المدفوعات أو التسويات بين المصارف، يعتمد قبول هذه التحويلات على مزيج من الثقة والأطر التنظيمية والأنظمة المعتمدة، لا على جودة الضمانات أو «سمعة» المصرف المرسِل وحدها. وفيما يلي شرح مفصل لكيفية عمل ذلك:
1. الثقة والسمعة بين المصارف
- سمعة المصرف وجدارته الائتمانية: إن "الاسم الحسن" للمصرف يؤدي دورًا، لكن الأمر لا يتعلق بالسمعة بالمعنى الدارج فحسب. فالمصارف تعمل في بيئة شديدة التنظيم تخضع فيها جدارتها الائتمانية للرقابة من الجهات التنظيمية والمصارف المركزية والأطراف المقابلة. وتعتمد قدرة المصرف على المشاركة في المعاملات بين المصارف على استقراره المُدرَك، كما يُقيَّم من خلال نسب رأس المال واختبارات الضغط والالتزام بالأنظمة مثل Basel III.
- تقييم المخاطر: تقوم المصارف المتلقية بتقييم مخاطر قبول التحويلات الواردة من مصارف أخرى. وغالباً ما يجري تخفيف هذه المخاطر عبر بروتوكولات موحَّدة ومشاركة وسطاء موثوقين (مثل المصارف المركزية أو غرف المقاصة). وقد تواجه المصارف ذات الضمانات الضعيفة أو الميزانيات العمومية عالية المخاطر تدقيقاً أشد وتكاليف أعلى (مثل ارتفاع أسعار الفائدة في الإقراض بين المصارف) أو الاستبعاد من بعض المعاملات.
2. احتياطيات البنك المركزي وأنظمة التسوية
- احتياطيات المصرف المركزي: تتم تسوية التحويلات بين المصارف، ولا سيما الكبيرة منها، عادةً عبر حسابات تحتفظ بها المصارف لدى المصرف المركزي (مثل الاحتياطي الفيدرالي في الولايات المتحدة، أو نظام T2 التابع لمنظومة اليورو في منطقة اليورو). تُعدّ هذه الاحتياطيات «نقودًا أساسية» وهي أكثر أشكال النقود أمانًا لأنها التزامات مباشرة على المصرف المركزي. وعندما يحوّل المصرف (أ) أموالًا إلى المصرف (ب)، غالبًا ما تُسوّى العملية بنقل احتياطيات بين حسابيهما لدى المصرف المركزي. وهذا يضمن قبول المصرف المستلِم للتحويل، إذ إن احتياطيات المصرف المركزي خالية من المخاطر ومقبولة عالميًا.
- التسوية الإجمالية الفورية (RTGS): تستخدم دول كثيرة أنظمة التسوية الإجمالية الفورية (مثل Fedwire في الولايات المتحدة، وT2 في منطقة اليورو) لتحويلات ما بين المصارف ذات القيمة الكبيرة. وتسوّي هذه الأنظمة كل دفعة فورًا وبصورة نهائية وغير قابلة للإلغاء، ولكن فقط إذا توافرت لدى المصرف المُرسِل الأموال أو ائتمان مضمون بضمانات خلال اليوم. وبمجرد التسوية، لا يمكن أن تفشل الدفعة، أيًا كان وضع المصرف المُرسِل لاحقًا.
3. غرف المقاصة والمقاصة بالتسوية الصافية
- غرف المقاصة: بالنسبة إلى المعاملات التي لا تُسوّى مباشرة عبر احتياطيات البنك المركزي (مثل المدفوعات الأصغر أو المعاملات المجمّعة)، تيسّر غرف المقاصة مثل CHIPS (نظام المدفوعات بين البنوك لغرفة المقاصة) في الولايات المتحدة أو EURO1 في منطقة اليورو هذه العملية؛ وتنقل SWIFT الرسائل لكنها لا تجري المقاصة ولا التسوية. وتقوم غرف المقاصة بمقاصة الالتزامات المتبادلة بين البنوك، مما يقلل المبلغ الفعلي من الاحتياطيات الواجب تحويله. كما تفرض معايير عضوية صارمة، بما يضمن مشاركة البنوك الجديرة ائتمانياً فقط.
- متطلبات الضمانات: تشترط غرف المقاصة في بعض الحالات أن تودع المصارف ضمانات للحد من المخاطر. وإذا كانت ضمانات المصرف غير كافية، فقد يُستبعد من عملية المقاصة أو يُطلب منه تمويل المعاملات مسبقاً، مما يحدّ من المخاطر التي يتحملها المصرف المستلم.
4. الضمانات والإقراض بين المصارف
- أسواق الإقراض بين المصارف: عندما تُقرض المصارف بعضها بعضًا (كما في سوق الليلة الواحدة أو من خلال اتفاقيات إعادة الشراء)، تؤدي الضمانات في الغالب دورًا حاسمًا. وتُفضَّل الضمانات عالية الجودة، مثل السندات الحكومية، لأنها تقلل مخاطر الطرف المقابل. وإذا كانت ضمانات المصرف ضعيفة، فقد يواجه تكاليف اقتراض أعلى أو قد يتعذر عليه الاقتراض كليًا. أما في عمليات التحويل المعتادة للمدفوعات (غير القروض)، فإن الضمانات أقل أهمية لأن التسوية تتم عبر احتياطيات المصرف المركزي أو أنظمة المقاصة.
- شبكات الأمان من البنوك المركزية: إذا كانت ضمانات أحد المصارف غير كافية أو كانت جدارته الائتمانية موضع تساؤل، تتدخل البنوك المركزية غالبًا بصفتها مُقرِض الملاذ الأخير. فعلى سبيل المثال، عبر الإقراض من نافذة الخصم، يستطيع مصرف متعثر اقتراض احتياطيات من البنك المركزي برهن ضمانات، بما يكفل وفاءه بالتزاماته تجاه المصارف الأخرى.
5. الرقابة التنظيمية ومتطلبات رأس المال
- الأطر التنظيمية: تعمل المصارف في ظل أنظمة صارمة تفرض عليها الاحتفاظ بحد أدنى من مستويات رأس المال والسيولة (مثل Basel III). وتكفل هذه الأنظمة امتلاك المصارف موارد كافية لتغطية الخسائر المحتملة، مما يقلل خطر عدم الوفاء بالتزامات المصرف (بما فيها التحويلات). وإذا تدهورت الضمانات أو الوضع المالي للمصرف تدهورًا ملحوظًا، فقد تتدخل الجهات التنظيمية، ما يحدّ من قدرته على العمل في أسواق ما بين المصارف.
- الثقة المنظومية: يقوم النظام المصرفي على الثقة، غير أن هذه الثقة تستند إلى أطر قانونية وتنظيمية، ولا تقتصر على سمعة المصرف المُرسِل. فالمصارف المركزية والجهات التنظيمية تضمن استيفاء المصارف للحد الأدنى من المعايير، كما تُسهم أنظمة التأمين على الودائع (مثل FDIC في الولايات المتحدة) في الحد بدرجة أكبر من خطر تأثير إخفاقات المصارف على النظام.
6. ما الذي يحدث عندما تكون الضمانات ضعيفة أو يكون الدعم ضعيفًا؟
- قبول محدود: إذا كانت ضمانات المصرف ضعيفة أو كان مركزه المالي موضع شك، فقد ترفض المصارف الأخرى التعامل معه في بعض المعاملات (مثل الإقراض غير المضمون) أو تطالب بضمانات أعلى جودة. وفي الحالات القصوى، قد يُقصى المصرف من أسواق ما بين المصارف، كما حدث خلال الأزمة المالية عام 2008 مع مؤسسات مثل ليمان براذرز.
- تدخل البنك المركزي: يمكن للبنوك المركزية التدخل لتوفير السيولة أو تيسير التسويات، بما يضمن استقرار النظام. فعلى سبيل المثال، خلال الأزمات قد توسّع البنوك المركزية ميزانياتها العمومية بقبول ضمانات أدنى جودة أو بتوفير تمويل طارئ.
- انضباط السوق: تواجه المصارف ذات الضمانات الضعيفة أو المركز المالي الهش تكاليف اقتراض أعلى أو الاستبعاد من أسواق ما بين المصارف، مما يحفزها على الحفاظ على ممارسات مالية سليمة.
7. التحويلات الدولية وSWIFT
- في التحويلات الدولية، يُيسّر نظام SWIFT الاتصال بين المصارف، غير أن التسوية الفعلية تتم في الغالب عبر علاقات الخدمات المصرفية للمراسلين أو أنظمة المصارف المركزية. وتعمل المصارف المراسلة وسطاء، إذ تحتفظ بحسابات للمصارف الأجنبية لتسهيل المدفوعات العابرة للحدود. وتقوم هذه العلاقات على الثقة والعناية الواجبة، بيد أن المصارف المركزية والمعايير الدولية (مثل لوائح FATF) تضمن أمن التحويلات وامتثالها للأنظمة.
- إذا كان الوضع المالي للمصرف المُرسِل موضع تساؤل، فقد يشترط المصرف المراسل التمويل المسبق أو ضمانات إضافية قبل قبول التحويلات.
لماذا تقبل المصارف التحويلات؟
في نهاية المطاف، تقبل المصارف التحويلات الواردة من مصارف أخرى للأسباب التالية:
- ضمانات البنك المركزي: التسويات عبر احتياطيات البنك المركزي خالية من المخاطر.
- الرقابة التنظيمية: تحدّ الأنظمة الصارمة ومتطلبات رأس المال من احتمال التعثر.
- آليات غرف المقاصة: تحدّ متطلبات المقاصة الصافية والضمانات من المخاطر في المعاملات بين المصارف.
- الاستقرار النظامي: تعمل البنوك المركزية بوصفها ملاذاً أخيراً لمنع الإخفاقات النظامية، بما يضمن الثقة في النظام.
حتى لو كانت ضمانات المصرف ضعيفة أو كان خلقه للنقود قائمًا على احتياطيات ضئيلة، فإن المصرف المستلم يحظى بحماية البنية التحتية الأوسع من المصارف المركزية وغرف المقاصة والأنظمة الرقابية. فالسمعة الطيبة للمصرف المُرسِل تقل أهميتها أمام الثقة النظامية والآليات التي يقوم عليها النظام المصرفي الحديث.
8. المنهجيات والتشريعات
يتناول هذا القسم المنهجيات (العمليات التشغيلية وتقنيات الحد من المخاطر) والتشريعات (القوانين الرئيسية والأطر التنظيمية) التي يقوم عليها النظام. وتشكّل هذه العناصر بنية تحتية قوية متعددة الطبقات تحوّل الثقة الخام إلى معاملات قابلة للإنفاذ ومنخفضة المخاطر. وفي حين يخضع خلق الائتمان ذاته (عبر الإقراض بنظام الاحتياطي الجزئي) لمتطلبات الاحتياطي وقواعد رأس المال، فإن قبول التحويلات يعتمد على آليات التسوية التي تُعلي من شأن نهائية التسوية والضمانات النظامية على حساب قوة المصرف المنفرد.
وقد تطور هذا النظام تطورًا ملحوظًا بعد الأزمة المالية لعام 2008، إذ ركزت المنهجيات على المعالجة الفورية والمقاصة الصافية، وركزت التشريعات على مرونة رأس المال وحماية الجهات التابعة. وحتى عندما تكون ضمانات المصرف المُرسِل دون المستوى (كالأصول منخفضة الجودة) أو يفتقر الائتمان الذي أنشأه إلى غطاء ملموس، يقبل المصرف المستلم التحويلات لأن العملية مدعومة بنقد البنك المركزي وضمانات متعددة الأطراف وتفويضات قانونية توزّع المخاطر على المنظومة بأكملها.
8.1. المنهجيات الأساسية للتسوية بين المصارف والحد من المخاطر
التحويلات بين المصارف ليست مبادلات مباشرة بين طرفين متكافئين؛ بل تعتمد منهجيات موحَّدة تقودها التكنولوجيا لضمان الذرّية (تنفيذ كل العملية أو عدمه)، والنهائية (عدم الرجوع فيها متى تمت تسويتها)، والحد الأدنى من الانكشاف. وتقلّل هذه المنهجيات الاعتماد على الجدارة الائتمانية المنفردة للمصرف المُرسِل عبر نقل التسوية إلى التزامات عالية الجودة للبنك المركزي أو إلى مراكز مُسوّاة بالمقاصة.
أنظمة التسوية الإجمالية الفورية (RTGS):
- الآلية: في نظام التسوية الإجمالية الفورية (RTGS)، تُسوّى كل معاملة على حدة وفورًا باستخدام احتياطيات البنك المركزي ودون إجراء مقاصة. فعلى سبيل المثال، في خدمة Fedwire Funds Service في الولايات المتحدة (التي يشغّلها الاحتياطي الفيدرالي)، يقوم المصرف المرسل بالخصم من حساب احتياطيه، ويقوم المصرف المستلم بالقيد في حسابه بصورة آنية، وعادةً خلال ثوانٍ. ويستخدم ذلك «النقد عالي القوة» (احتياطيات البنك المركزي)، وهو بمنأى عن مخاطر الطرف المقابل لأنه مطالبة مباشرة تجاه الدولة صاحبة السيادة.
- دمج الضمانات: إذا لم يكن لدى المصرف احتياطيات كافية، يجوز له رهن ضمانات لدى البنك المركزي عبر ائتمان خلال اليوم (سحب على المكشوف مقابل أوراق مالية مؤهلة مثل سندات الخزينة). وتُقيَّم الضمانات بتطبيق «خصومات تحوّطية» (haircuts) تعكس المخاطر ويحددها البنك المركزي، ويُعاد تقييمها بانتظام.
- الحد من المخاطر: عدم إجراء المقاصة يعني عدم تراكم الالتزامات؛ فإذا تعثّر المصرف المُرسِل خلال اليوم، يكون البنك المركزي محميًا بالضمانات المرهونة مقابل الائتمان داخل اليوم. وهذا يكفل قبول التحويل حتى من المصارف ذات الضمانات الخاصة الضعيفة، لأن التحويل «ممول مسبقًا» من الاحتياطيات.
- الصيغ العالمية: يتبع كل من نظام T2 (منطقة اليورو) ونظام CHAPS (المملكة المتحدة) مبادئ مماثلة، ويستخدمان رسائل ISO 20022 للحصول على بيانات دفع أكثر ثراءً.
التسوية بالصافي والمقاصة المتعددة الأطراف عبر أنظمة التسوية الصافية المؤجلة (DNS):
- العملية: في أنظمة مثل CHIPS (نظام غرفة المقاصة للمدفوعات بين المصارف) للدولار الأمريكي أو Euro1 لليورو، تُجمَّع المعاملات في دفعات وتُسوّى على أساس صافٍ متعدد الأطراف على مدار اليوم. وتُقاصّ التدفقات الإجمالية الواردة والصادرة (على سبيل المثال، إذا كان المصرف «أ» مدينًا بمبلغ 100 مليون دولار للمصرف «ب» ويتلقى منه 80 مليون دولار، فيصبح الصافي 20 مليون دولار)، مما يقلل بدرجة كبيرة من السيولة اللازمة. ويعمل نظام CHIPS بأرصدة ممولة مسبقًا ويسوّي المعاملات بصورة مستمرة خلال اليوم، مع التمويل في نهاية اليوم عبر Fedwire؛ أما EURO1 فيُسوّى عبر T2.
- منهجية إدارة الضمانات: يودع المشاركون ضمانات (نقداً أو أوراقاً مالية) في مجمّع مشترك تديره جهات حفظ ثلاثية الأطراف (مثل BNY). وتخصص أدوات التحسين الضمانات بكفاءة، بما يقلل الأصول غير المستغلة. وإذا تجاوز مركز أحد المصارف سقفه، تُفرض عليه غرامات سيولة أو يُستبعد. وتؤتمت رسائل إدارة الضمانات في SWIFT (سلسلة MT5xx، التي يجري ترحيلها إلى ISO 20022) تعليمات الإيداع والتقييم والاستبدال.
- التعامل مع الضمانات الضعيفة: تؤدي المقاصة إلى تخفيف المخاطر الفردية؛ فلا تؤثر الأصول الرديئة لأحد المصارف تأثيراً مباشراً في غيره. وتحتفظ أنظمة مثل EURO1 بمجمّع سيولة مضمون بالضمانات، بحيث تكتمل التسوية حتى في حال تخلف أحد المشاركين عن السداد؛ وتستخدم الأطراف المقابلة المركزية في الأوراق المالية والمشتقات صناديق التخلف عن السداد وتسلسلاً لتقاسم الخسائر.
المراسلة والتسوية عبر الحدود (SWIFT والخدمات المصرفية للمراسلين):
- العملية: لا تُعدّ SWIFT نظام تسوية، بل شبكة مراسلة آمنة (تضم أكثر من 11,000 مؤسسة) لتعليمات الدفع. تبدأ عملية التحويل برسالة pacs.008 (بصيغة ISO 20022، وكانت سابقًا MT103)، تُوجَّه عبر المصارف المراسلة (مثل Citibank التي تحتفظ بحسابات نوسترو لصالح مصارف أجنبية). أما التسوية الفعلية فتتم عبر روابط RTGS/DNS.
- الضمانات الإضافية وضوابط المخاطر: بالنسبة إلى التحويلات المرتبطة بالصرف الأجنبي، تقوم CLS (التسوية المرتبطة المستمرة) بمقاصة الشقين النقديين للصفقة بصورة ذرّية، مما يحدّ من مخاطر هيرشتات (فجوات التسوية الناجمة عن اختلاف المناطق الزمنية). وتُدار الضمانات من خلال التقييم اليومي بأسعار السوق وهامش التغير، مع هامش أولي للمشتقات غير المقاصّة بموجب قواعد EMIR وقانون دود-فرانك.
- آلية القبول: تُجري المصارف المراسلة فحوصات KYC/AML وتحدد حدود التعرض بناءً على خطوط الائتمان، مدعومة بملاحق دعم ائتماني ثنائية (CSAs) تنظم تسليم الضمانات.
منهجيات السيولة خلال اليوم واختبارات الضغط:
- تستخدم المصارف «إعادة تدوير السيولة» (إعادة استخدام الأموال المسوّاة خلال اليوم نفسه) واختبارات الضغط (مثل نماذج القيمة المعرّضة للمخاطر VaR التي تحاكي سيناريوهات بمستوى ثقة 99%) لاستشراف الاحتياجات. وتوفر البنوك المركزية ائتمانًا خلال اليوم مقابل ضمانات، وتسهيلات إقراض لليلة واحدة، مثل نافذة الخصم لدى الاحتياطي الفيدرالي (الائتمان الأولي، ويُسعَّر عند الحد الأعلى للنطاق المستهدف لسعر الفائدة على الأموال الفيدرالية).
تضمن هذه المنهجيات قبول التحويلات لأنها ليست رهانات قائمة على الثقة بالمُرسِل، بل مسارات مصممة هندسيًا عبر قنوات محايدة للمخاطر. وتؤدي الضمانات الضعيفة إلى تفعيل ضوابط حماية آلية، لا إلى الرفض.
8.2. التشريعات الرئيسية المنظِّمة للقبول والضمانات والثقة النظامية
تُقنِّن التشريعات هذه المنهجيات، فتفرض حدودًا دنيا للمعايير المتعلقة برأس المال والسيولة والإفصاحات لبناء القدرة على الصمود. وهي تنقل المخاطر من المصارف الفردية إلى جهات خاضعة للتنظيم (المصارف المركزية وغرف المقاصة)، مما يجعل القبول إلزاميًا ضمن الشبكات الممتثلة. وقد عالجت إصلاحات ما بعد عام 2008، مثل Basel III وقانون Dodd-Frank، صراحةً ديناميكيات "أكبر من أن تفشل"، حيث قد تؤدي الضمانات الرديئة إلى انهيارات متتالية.
إطار Basel III (دولي، يُطبَّق على المستوى المحلي):
- الأحكام الأساسية: صدرت عن لجنة بازل للرقابة المصرفية (BCBS)، وتشترط على المصارف الاحتفاظ بما لا يقل عن 4.5% من الشريحة الأولى من الأسهم العادية (CET1) (ارتفاعًا من 2% للشريحة الأولى الأساسية في بازل II)، و6% للشريحة الأولى، و8% لإجمالي رأس المال، إضافةً إلى هامش حفظ رأس المال بنسبة 2.5%، وهامش مواجهة التقلبات الدورية حتى 2.5%، ورسوم إضافية على المصارف ذات الأهمية النظامية. وتشمل قواعد السيولة نسبة تغطية السيولة (LCR: أصول سائلة عالية الجودة بنسبة 100% لمواجهة ضغوط مدتها 30 يومًا) ونسبة صافي التمويل المستقر (NSFR: تمويل مستقر بنسبة 100% للأصول طويلة الأجل).
- الأثر على التحويلات والضمانات: يعزز الثقة بضمان قدرة المصارف على استيعاب الخسائر الناجمة عن الائتمان الضعيف دون أن تتعثر، مما يحد من العدوى في أسواق ما بين المصارف. ويجب أن تستوفي الأصول السائلة عالية الجودة معايير الأهلية (المستوى 1: النقد واحتياطيات البنك المركزي والجهات السيادية ذات وزن المخاطر 0%، دون خصم؛ المستوى 2أ: خصم 15%؛ المستوى 2ب: خصم 25–50%). ويسري التطبيق الأمريكي عبر المعايير الاحترازية المعززة في قانون دود-فرانك على المصارف الأجنبية كذلك.
- الرافعة المالية: يحدّ الحد الأدنى لنسبة الرافعة المالية البالغ 3% (ويكون أعلى للمصارف ذات الأهمية النظامية العالمية) من توسّع الميزانية العمومية بصرف النظر عن أوزان المخاطر.
قانون دود-فرانك لإصلاح وول ستريت وحماية المستهلك (2010، الولايات المتحدة):
- الأحكام الأساسية: ينشئ الباب الأول مجلس الرقابة على الاستقرار المالي (FSOC) لرصد المخاطر النظامية؛ ويتيح الباب الثاني التصفية المنظمة للمصارف المتعثرة. ويفرض اختبارات الضغط وخطط التسوية («الوصايا الحية») على المصارف الكبرى؛ وقد رُفع الحد الأصلي البالغ 50 مليار دولار أمريكي إلى 250 مليار دولار أمريكي في عام 2018، مع منح الاحتياطي الفيدرالي سلطة تقديرية ابتداءً من 100 مليار دولار أمريكي.
- الأثر على الثقة بين المصارف: يفرض المقاصة المركزية للمشتقات (بما يقلّل منازعات الضمانات الثنائية)، وقاعدة فولكر (التي تقيّد التداول الممول من رأس مال المؤسسة الذاتي للحد من تراكم الأصول عالية المخاطر). وفيما يخص التحويلات، يعزز إشراف مجلس الاحتياطي الفيدرالي على أنظمة الدفع، بما يكفل الامتثال لمتطلبات RTGS/CHIPS. وتحول حدود المعاملات مع الشركات التابعة (بموجب اللائحة W) دون تسرّب المخاطر: إذ يُحدَّد سقف المعاملات المشمولة مع شركة تابعة واحدة بنسبة 10% من رأس المال (و20% لمجموع الشركات التابعة)، ويجب أن يكون الائتمان مضمونًا بضمانات.
- تفاصيل الضمانات: يوسّع نطاق المادتين 23A و23B من قانون الاحتياطي الفيدرالي (النافذ منذ عام 1933) ليشمل المشتقات وإقراض الأوراق المالية مع الجهات التابعة. ويجب أن تكون الائتمانات الممنوحة للجهات التابعة مضمونة بنسبة تتراوح بين 100% (الأوراق المالية الحكومية) و130% (الأسهم والأصول الأخرى). ويحمي ذلك من التحويلات «الالتفافية» التي تستهدف الائتمانات الضعيفة.
- آثار أوسع: عزّز الاستقرار المالي ولكنه رفع تكاليف الامتثال على البنوك الأصغر؛ ويشير المنتقدون إلى أنه لم يمنع تماماً موجات سحب الودائع من البنوك الإقليمية عام 2023 (مثل SVB)، مما دفع إلى مراجعة الرقابة وقواعد السيولة وتخطيط معالجة أوضاع البنوك المتعثرة.
اللائحة W (12 CFR Part 223، المنفِّذة للمادتين 23A/23B من قانون الاحتياطي الفيدرالي):
- التفاصيل: يحدّ من منح الائتمان للجهات التابعة (مثلاً: سقف كمي بنسبة 10%، وسقف إجمالي بنسبة 20%) ويشترط تقديم ضمانات للقروض (مثلاً: 100% للالتزامات، و130% للأسهم). تُستثنى المعاملات منخفضة المخاطر، على أن تُنفَّذ بشروط السوق المعتادة بين أطراف مستقلة.
- الدور في القبول: يضمن ألا تتقوّض التحويلات بين المصارف بسبب إساءة استخدام الجهات التابعة؛ وتؤدي المخالفات إلى فرض غرامات، مما يحافظ على نزاهة الشبكة.
قوانين أساسية أخرى:
- قانون الاحتياطي الفيدرالي (1913): تشترط المادة 16 تقديم ضمانات عند إصدار أوراق الاحتياطي الفيدرالي النقدية؛ وتنظّم المادتان 10B و13 السلف المضمونة بضمانات المقدمة إلى المصارف.
- قانون تحسين مؤسسة التأمين الفيدرالي على الودائع (FDIC) (1991): تفرض عتبات الإجراءات التصحيحية الفورية (PCA) التدخل عند بلوغ رأس المال نسبة 2%، بما يحول دون إفراط المصارف الضعيفة في التحويلات.
- المقابلات الأوروبية: ينفّذ نظام متطلبات رأس المال (CRR) اتفاقية Basel III؛ وتحمي توجيهية نهائية التسوية (98/26/EC) نهائية المدفوعات في الأنظمة المحددة مثل T2.
8.3. كيف يتفاعل التشريع والمنهجيات لضمان القبول رغم ضعف الغطاء
- ضمانات متعددة الطبقات: تحدّ قواعد رأس المال والسيولة من مدى اعتماد المصرف على الأصول الضعيفة؛ وتجري التسوية في أنظمة الدفع بأموال البنك المركزي أو مقابل ضمانات؛ وتقف البنوك المركزية وراء النظام بصفتها مقرض الملاذ الأخير.
- الإنفاذ والعقوبات: يترتب على عدم الامتثال فرض غرامات مالية مدنية وتقييد الوصول إلى أنظمة الدفع أو فقدانه.
- دروس الأزمات: خلال الاضطرابات المصرفية في عام 2023، قبل برنامج التمويل لأجل للمصارف (BTFP) التابع للاحتياطي الفيدرالي الأوراق المالية المحتفظ بها حتى الاستحقاق بقيمتها الاسمية بنسبة 1:1، متجاوزاً بذلك تخفيضات القيمة (haircuts)، مما يدل على مرونة التشريع عبر الصلاحيات الاستثنائية.
- التحديات والتطورات: يُحسّن اعتماد ISO 20022 (خدمة Fedwire Funds منذ يوليو 2025، ومدفوعات Swift عبر الحدود منذ نوفمبر 2025) جودة البيانات، غير أن المخاطر الجيوسياسية (مثل الاستبعاد من SWIFT) تُبرز مواطن الضعف.
ويمنح هذا الإطار النظام قدرة على الصمود: فالائتمان المنشأ «من العدم» لا يُقبل بالثقة وحدها، بل بفضل صرامة تشريعية ودقة منهجية.
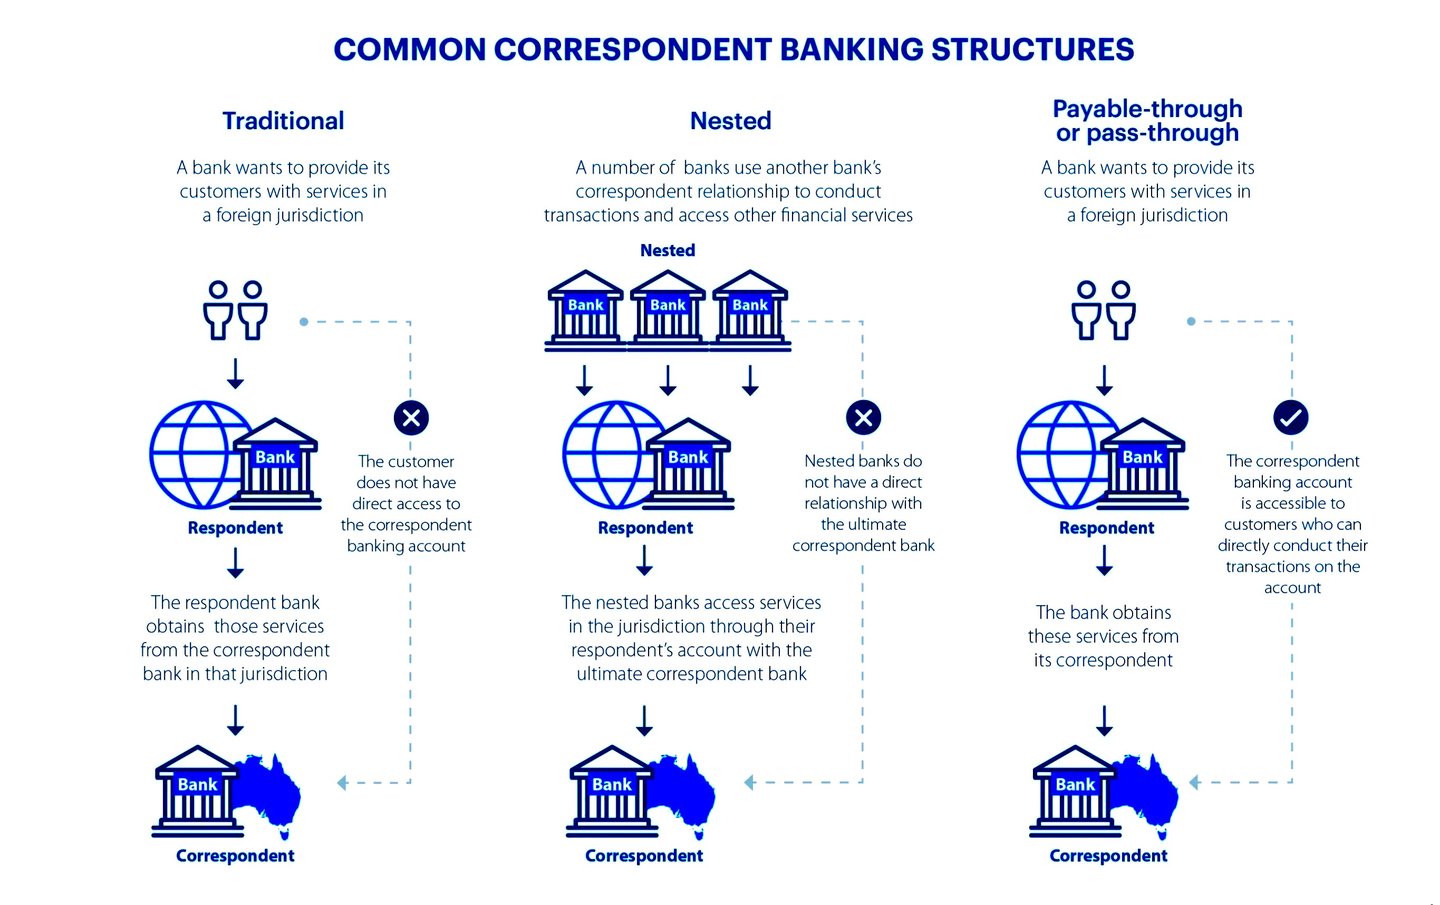
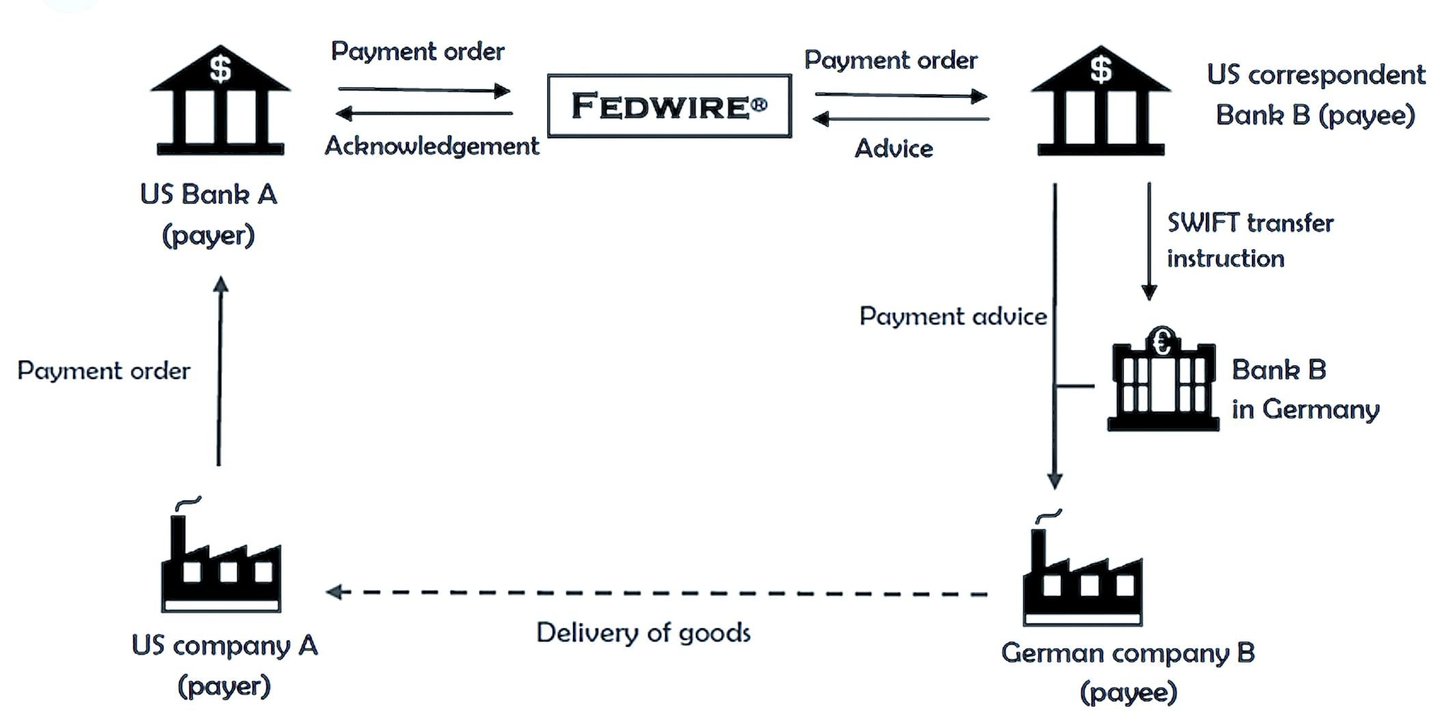
فهم قيود تحويل العملات
في عالم المعاملات المالية عالية القيمة، توجد أنظمة مختلفة لتسهيل انتقال الأموال بسلاسة بين المصارف والمؤسسات. ولكل نظام قواعده وحدوده وتعقيداته الخاصة، وقد صُمم للتعامل مع أنواع متباينة من المعاملات، بدءاً من المدفوعات المحلية السريعة وصولاً إلى التحويلات العابرة للحدود التي تتطلب فحوصاً صارمة للامتثال. ونستعرض في هذا المقال كيفية إدارة التحويلات الكبرى للأموال في أربعة أنظمة رئيسية: RTGS وSWIFT وSEPA وRTP.
نظام التسوية الإجمالية الفورية (RTGS): بلا حدود وبتحويلات عالية السرعة
صُممت أنظمة التسوية الإجمالية الفورية (RTGS) خصيصاً للتحويلات ذات القيمة العالية، ولا يوجد حد أعلى رسمي للمبلغ الذي يمكن تحويله. ويُستخدم هذا النظام عالمياً، وغالباً ما تديره البنوك المركزية مثل الاحتياطي الفيدرالي في الولايات المتحدة (Fedwire) أو بنك إنجلترا (CHAPS).
يعمل نظام RTGS في الوقت الفعلي، أي أن المعاملات تُسوّى فرديًا عند حدوثها، ولا توجد تجميعات للمدفوعات. ويعني وصف «الإجمالي» أن كل معاملة تُسوّى بمفردها دون مقاصتها بمدفوعات أخرى. وهذا يضمن انتقال الأموال فورًا، وأن المعاملة متى اكتملت تكون نهائية ولا رجعة فيها.
نظرًا لتركيز نظام التسوية الإجمالية الفورية (RTGS) على الفورية والقيم المرتفعة، فهو مثالي للمعاملات التي تبلغ مليارات الدولارات أو اليوروهات. وغالبًا ما تعتمد عليه التحويلات الكبيرة بين المصارف ومدفوعات الشركات ومعاملات الأوراق المالية، لما يوفره من سرعة ويقين.
SWIFT: الحدود العملية التي تفرضها المصارف
تُعدّ شبكة SWIFT (جمعية الاتصالات المالية العالمية بين البنوك) العمود الفقري للتواصل المصرفي الدولي، إذ تيسّر المدفوعات عبر الحدود بين المؤسسات المالية. ورغم أن SWIFT نفسها لا تفرض حدًا ثابتًا للمعاملات، فإن القيود العملية كثيرًا ما تبرز، ولا سيما في التحويلات الكبيرة.
بالنسبة إلى المعاملات الكبيرة جدًا، تطبّق المصارف تدقيقًا مشددًا بسبب المخاطر والامتثال وإدارة السيولة. وقد تضع المصارف حدودًا لهذه المعاملات أو تشترط وقتًا إضافيًا للموافقة عليها، ولا سيما في المدفوعات الدولية التي تشمل عدة مصارف وسيطة، مما قد يزيد من تعقيد العملية.
وقد تؤدي الحاجة إلى إجراء عمليات تحقق متعددة لمنع غسل الأموال وضمان الامتثال التنظيمي والحد من مخاطر الائتمان إلى جعل التحويلات الكبيرة جداً أكثر تعقيداً عبر سلاسل المصارف المراسلة. وتفرض هذه القيود العملية المؤسسات المالية كل على حدة، لا SWIFT نفسها.
SEPA: حدود متفاوتة، ولا سيما للتحويلات الفورية
تيسّر منطقة المدفوعات الأوروبية الموحدة باليورو (SEPA) المدفوعات المقوّمة باليورو في أكثر من 36 دولة أوروبية. وتعمل SEPA من خلال نوعين رئيسيين من المعاملات: التحويل الائتماني ضمن SEPA (SCT) والتحويل الائتماني الفوري ضمن SEPA (SCT Inst).
- التحويل الائتماني ضمن SEPA (SCT): لا يخضع عادةً لحد رسمي، أي أنه يمكن تحويل المدفوعات الكبيرة المقومة باليورو بين الدول المشاركة في SEPA دون عوائق. غير أنه يجوز للمصارف الفردية أن تضع حدودها الخاصة وفقاً لسياساتها الداخلية.
- التحويل الائتماني الفوري ضمن SEPA (SCT Inst): كان سقفه في البداية 15,000 يورو، ثم 100,000 يورو، ومنذ أكتوبر 2025 لم يعد للنظام حدّ أقصى للمبلغ. ويجوز للمؤسسات المالية فرض حدودها الخاصة، كما يمكن للدافعين تحديد حدود فردية بموجب لائحة المدفوعات الفورية.
تُستخدم منطقة SEPA على نطاق واسع في المدفوعات العابرة للحدود داخل أوروبا، وقد أصبح SCT Inst المعيار الشائع للتحويلات الفورية باليورو.
RTP: الحدود في الولايات المتحدة وأوروبا
اكتسبت أنظمة المدفوعات الفورية (RTP) شعبية متزايدة لقدرتها على تحويل الأموال فورًا، مما يتيح للمستخدمين الوصول الفوري إلى الأموال المحوّلة. وهذه الأنظمة تعمل حاليًا في الولايات المتحدة وفي أجزاء من أوروبا، لكنها تخضع لحدود تحويل محددة.
- الولايات المتحدة RTP: تتيح شبكة RTP الأمريكية، التي تشغّلها The Clearing House، التسوية الفورية للمدفوعات بحدّ أقصى للتحويل قدره 10 ملايين دولار أمريكي للمعاملة الواحدة منذ فبراير 2025. ويُستخدم هذا النظام عادةً في مدفوعات الأعمال بين الشركات (B2B) وصرف الرواتب ومعاملات المستهلكين، وإن كان الحد قد يختلف بحسب السياسات الداخلية للمصرف المشارك.
- أنظمة المدفوعات الفورية (RTP) في أوروبا: تشمل بيئة المدفوعات الفورية في أوروبا خدمات مثل SEPA Instant Credit Transfer (كما سبقت الإشارة)، التي لم تعد تفرض حدًا أقصى على مستوى المخطط بأكمله. وإلى جانب SEPA Inst، تتوافر لدى بعض الدول، مثل المملكة المتحدة (بنظام Faster Payments)، أطر خاصة بالمدفوعات الفورية، وإن كانت قد تفرض حدودًا خاصة بها: تتراوح عادةً بين 250,000 جنيه إسترليني ومليون جنيه إسترليني للمدفوعات السريعة.
المرونة مقابل القيود العملية
في حين أن أنظمة التسوية الإجمالية الفورية (RTGS) مصممة لتحويل مليارات دون أي حد أعلى رسمي، فإن المدفوعات عبر المراسلين ومدفوعات SEPA تواجه قيودًا عملية عند المبالغ الكبيرة جدًا. ويعود ذلك في الغالب إلى متطلبات الامتثال والسيولة وإدارة المخاطر، لا إلى أي قيود في النظام ذاته. وفي المقابل، توفر أنظمة المدفوعات الفورية (RTP) في الولايات المتحدة وأوروبا إمكانات دفع فوري بحدود مرتفعة نسبيًا ولكنها محددة بوضوح، مثل 10 ملايين دولار أمريكي لنظامي RTP وFedNow في الولايات المتحدة.
يلبّي كل نظام دفع احتياجات مختلفة، إذ يتفوق نظام التسوية الإجمالية الفورية (RTGS) في المعاملات ذات القيمة العالية الفورية، بينما توازن SWIFT وSEPA بين التحويلات واسعة النطاق ومتطلبات الامتثال التنظيمي والسيولة. ويُعدّ فهم الحدود العملية لهذه الأنظمة أمراً أساسياً للمؤسسات والشركات التي تنفّذ معاملات مالية كبيرة الحجم.
IPIDs: معرّفات الدفع الدولية
تُستخدم عدة أنظمة ومعرّفات لتحديد هوية المدفوعات الدولية، بما يكفل الشفافية وقابلية التتبّع والامتثال في المعاملات العابرة للحدود. وفيما يلي أبرز المعرّفات المستخدمة في المدفوعات العالمية:
1. المرجع الفريد للمعاملة من طرف إلى طرف (UETR) – SWIFT gpi
- يُستخدم في مدفوعات SWIFT gpi (مبادرة المدفوعات العالمية المبتكرة).
- مرجع فريد عالميًا من 36 خانة يتتبع المدفوعات في الوقت الفعلي.
- تتيح للمصارف والشركات متابعة حالة الدفعة الدولية عبر عدة مؤسسات مالية.
2. مرجع رسالة SWIFT (SWIFT MT/MX)
- تحمل كل رسالة دفع عبر SWIFT (pacs.008 وpacs.009، وكانت سابقًا MT103 وMT202) المرجع الفريد الخاص بالمُرسِل.
- يساعد ذلك المصارف والجهات التنظيمية على تتبع المدفوعات عبر شبكة SWIFT.
3. IBAN (الرقم الدولي للحساب المصرفي)
- صيغة موحّدة للحسابات المصرفية مستخدمة في بلدان عديدة، ولا سيما في معاملات SEPA (منطقة المدفوعات الأوروبية الموحّدة باليورو).
- يضمن الدقة في المدفوعات عبر الحدود.
4. رمز BIC/SWIFT (رمز تعريف المصرف)
- يحدد مصرفاً بعينه في المعاملات الدولية.
- يُستخدم لتوجيه المدفوعات بصورة صحيحة عبر المؤسسات المالية.
5. رقم أمر الدفع / الرقم المرجعي للمعاملة
- تُصدر معظم المصارف رقمًا مرجعيًا فريدًا للمعاملة (TRN) لكل دفعة دولية.
- ويساعد ذلك العملاء على تتبع حالة تحويلهم.
6. معرّف رسالة ISO 20022
- في أنظمة الدفع القائمة على ISO 20022، مثل SEPA وFedNow وT2، يُسند إلى كل معاملة معرّف رسالة (MsgID) لأغراض التتبّع.
- لتصبح المعيار السائد لرسائل المدفوعات الحديثة على مستوى العالم.
7. معرّفات الدفع الخاصة بالمصارف المركزية
- تُصدر بعض الدول معرّفات خاصة بالمعاملات الدولية، مثل:
- FedWire IMAD/OMAD في الولايات المتحدة.
- المعرّف الفريد لنظام CHAPS في المملكة المتحدة.
- الأرقام المرجعية في أنظمة التسوية الإجمالية الفورية (RTGS) في مختلف الدول.
8. تجزئات معاملات العملات المشفرة وسلاسل الكتل
- في المدفوعات الدولية التي تتم عبر العملات المشفرة أو العملات المستقرة، تُستخدم تجزئة المعاملة (TXID) لتتبع التحويل على سجل البلوكتشين.
هل يوجد معرّف دفع عالمي موحّد؟
ورغم عدم وجود معرّف دولي موحّد للمدفوعات، فإن UETR (في SWIFT gpi) ومعرّفات ISO 20022 هي الأقرب إلى نظام تتبّع عالمي موحّد.
ما الذي يمكن تحويله من مصرف إلى مصرف؟
أصول المصرف:
- النقد وما في حكمه: هي أموال يمكن الوصول إليها فوراً أو بشكل شبه فوري، وتشمل النقد المادي والودائع لدى المصارف الأخرى والأوراق المالية عالية السيولة مثل أذون الخزانة.
- الاستثمارات/الأوراق المالية: هي أدوات مالية يستثمر فيها المصرف لتحقيق عائد، مثل السندات الحكومية وسندات الشركات والأسهم وغيرها من الأوراق المالية.
- القروض والسلف: وهي الأموال التي يقرضها المصرف لعملائه، وتدرّ دخلًا من الفوائد. وقد تشمل القروض الشخصية، والقروض العقارية، والقروض التجارية، وأرصدة بطاقات الائتمان، والسحب على المكشوف.
- الأصول الثابتة: وهي الممتلكات المادية المملوكة للمصرف، مثل المباني والأراضي والمعدات والأثاث.
- الأصول غير الملموسة: وتشمل الأصول غير المادية مثل البرمجيات وبراءات الاختراع والعلامات التجارية والشهرة التجارية.
- الأصول الأخرى: يمكن أن تشمل الفوائد المستحقة القبض، وأصول الضريبة المؤجلة، والأدوات المالية المشتقة، وغيرها.
التزامات المصرف:
- الودائع: هي الأموال التي يحتفظ بها الأفراد والشركات لدى المصرف. وتشمل الحسابات الجارية وحسابات التوفير والودائع لأجل. وهي التزامات على المصرف لأنه مُلزم بردّ هذه الأموال إلى المودعين عند الطلب أو في تاريخ استحقاق محدد.
- الأموال المقترضة: هي الأموال التي يقترضها المصرف من مؤسسات مالية أخرى أو من المصرف المركزي أو عبر إصدار سندات دين.
- أوراق الدين المالية: وهي سندات أو أشكال أخرى من الدين يصدرها المصرف لجمع الأموال. ويلتزم المصرف بسداد أصل المبلغ والفائدة إلى حاملي السندات.
- الالتزامات الأخرى: وتشمل بنوداً مثل المصروفات المستحقة، والذمم الدائنة، والالتزامات الضريبية المؤجلة، ومخصصات خسائر القروض، والأدوات المالية المشتقة.
- الالتزامات الثانوية: هي ديون لا تُسدَّد إلا بعد سداد جميع الديون الأخرى في حال إفلاس المصرف.
حقوق ملكية المصرف:
- الأسهم العادية: هي حقوق الملكية التي يحتفظ بها مالكو المصرف. ولهم حقوق التصويت، وقد يتلقون أرباحًا موزعة.
- الأسهم الممتازة: هذا النوع من حقوق الملكية يتمتع بأولوية في المطالبة بالأرباح والأصول مقارنةً بالأسهم العادية، ولا يرتبط عادةً بحقوق تصويت.
- الأرباح المحتجزة: هي صافي الأرباح التي راكمها المصرف على مر السنين واختار إعادة استثمارها في النشاط بدلًا من توزيعها كأرباح.
- أسهم الخزينة: هي أسهم المصرف الخاصة التي أعاد شراءها من السوق.
- الدخل الشامل الآخر: المكاسب والخسائر التي لم تُدرَج بعد في الأرباح أو الخسائر، مثل بعض عمليات إعادة تقييم الاستثمارات وأدوات التحوّط.
- الحصة غير المسيطرة (حقوق الأقلية): هي جزء صافي أصول الشركة التابعة العائد إلى حقوق الملكية التي لا تملكها الشركة الأم، بصورة مباشرة أو غير مباشرة عبر شركات تابعة.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.