
طرق التحويل البديلة
تحويلات IP/IP وIPZip

تفعيل خدمات IPIP وIPZip لدى IFB
ستُفعَّل تسهيلات IPIP بناءً على طلب العميل متى كان حسابه في وضع سليم:
- ويحافظ على الحد الأدنى للرصيد،
- يُظهر سجلًّا ماليًا متسقًا، و
- يتوافق مع أنشطة تجارية مشروعة.
وعلاوة على ذلك، يجب أن يتوافر في الحساب
- عدم وجود مسائل امتثال معلّقة، و
- يجب أن تلتزم جميع المعاملات بـالأنظمة المالية الدولية.
ويخضع التفعيل النهائي للمراجعة والموافقة الداخلية من فريق الامتثال وإدارة المخاطر لدينا.
الرسالة ليست مالًا
في 90 ثانية: لماذا لا تنقل رسالة SWIFT أو التلكس أو الخادم الأموال دون تسوية.
التحقق من مستند عبر VL1 ←هل تلقيت رسالة دفع أو إشعارًا أو تأكيدًا؟ احرص على التحقق منه قبل الاعتماد عليه.
خدماتنا IPIP وIPZip
نقدم خدمات IPIP وIPZip لنخبة من عملائنا من الأفراد ذوي الملاءة المالية العالية والشركات الراسخة، مع تركيز خاص على الحصافة والسرية والنزاهة المؤسسية.
تُنفَّذ جميع معاملات IPIP وIPZip حصرًا بين مصارف مندمجة اندماجًا كاملًا في النظام المصرفي الدولي، بما يضمن ليس فقط تبادل رسائل IPIP الموثّقة بصورة آمنة، بل أيضًا تسوية الأموال بصورة فعالة وفي الوقت المناسب. أما الأطراف المقابلة التي تفتقر إلى هذا الاندماج، فقد تكون قادرة على إرسال الرسائل، غير أنها عاجزة بطبيعتها عن إتمام التسوية المالية.
تُظهر الخبرة العملية أن أكثر من 86% من معاملات IPIP المعروضة علينا تصدر عن جهات غير مصرفية أو عن مصارف لا تملك القدرة على إرسال الأموال.
وعلى خلاف ذلك، فإننا في وضع يتيح لنا تنفيذ المعاملات دون قيد على المبلغ، شريطة الخضوع حصرًا للتحقق الدقيق من المؤسسة المنشِئة وقدرتها المثبتة على تنفيذ التسوية.

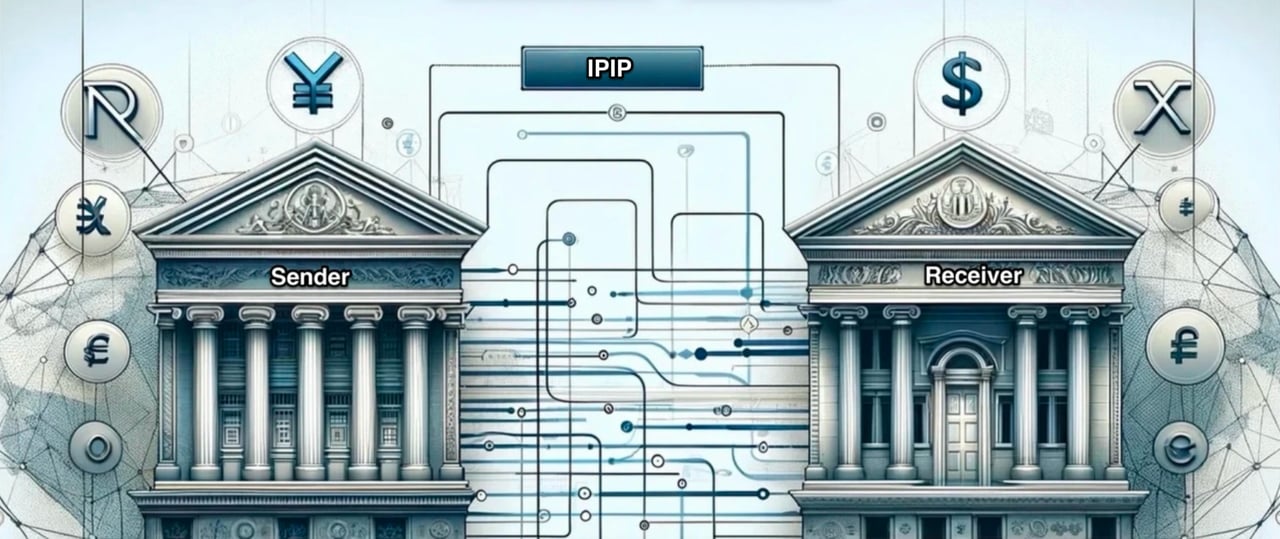
من بروتوكول الإنترنت إلى بروتوكول الإنترنت (IPIP)
تشير التحويلات من IP إلى IP إلى جزء من عملية تحويل العملات أو الأصول أو الالتزامات أو حقوق الملكية، أو نقل البيانات من حسابات المصارف المراسلة بين مؤسسات أو أنظمة مالية مختلفة، وذلك باستخدام عناوين بروتوكول الإنترنت (IP). وفي سياق المعاملات المالية، يُعدّ عنوان IP معرّفًا رقميًا فريدًا يُسند إلى كل جهاز متصل بالإنترنت، ويُستخدم لتوجيه المعلومات بين الأنظمة المختلفة. وتنطوي التحويلات من IP إلى IP في القطاع المصرفي على اتصال مباشر بين نظامين باستخدام عنوان IP الخاص بكل منهما لتنفيذ معاملة مالية. وتُطبَّق فوق ذلك أساليب خاصة للمصادقة والتفويض لحماية سلامة المعلومات وأمنها.
غير أنه من المهم الإشارة إلى أن التحويلات من عنوان IP إلى عنوان IP ليست شائعة ولا موصى بها في القطاع المصرفي لأسباب عدة، منها المخاوف المتعلقة بالأمن والموثوقية والامتثال. وتوضح النقاط التالية سياق هذه المخاوف:
- الأمن: قد تكون التحويلات من عنوان IP إلى عنوان IP أقل أمانًا مقارنة بالشبكات المصرفية الراسخة، مثل SWIFT أو ACH، التي تطبّق طبقات متعددة من الأمن والتشفير والمصادقة. وقد يعرّض الاتصال المباشر بين عنواني IP المعلومات الحساسة لتهديدات أمنية محتملة، منها الاختراق والتصيّد الاحتيالي وهجمات الوسيط.
- الموثوقية: إن استخدام التحويلات من عنوان IP إلى عنوان IP لا يضمن موثوقية المعاملة، إذ لا توجد معايير أو بروتوكولات معترف بها عالميًا للتحويلات القائمة على عناوين IP في القطاع المصرفي. وقد يؤدي ذلك إلى مشكلات محتملة في معالجة المعاملات وتتبعها ومطابقتها.
- الامتثال: تخضع المصارف والمؤسسات المالية للعديد من الأنظمة والمتطلبات، بما فيها سياسات مكافحة غسل الأموال (AML) واعرف عميلك (KYC). وقد لا تلتزم التحويلات من عنوان IP إلى عنوان IP بهذه المتطلبات التنظيمية، مما قد يعرّض الأطراف المعنية لمخاطر قانونية ومالية.
وبدلاً من التحويلات من عنوان IP إلى عنوان IP، تفضّل المصارف والمؤسسات المالية استخدام شبكات راسخة، مثل SWIFT أو RTGS أو ACH/المدفوعات الفورية، ومعايير المراسلة مثل ISO 20022 لتيسير تحويلات الأموال الآمنة والموثوقة والمتوافقة مع الأنظمة بين المؤسسات المختلفة.
هيكل تحويل العملات من IP إلى IP
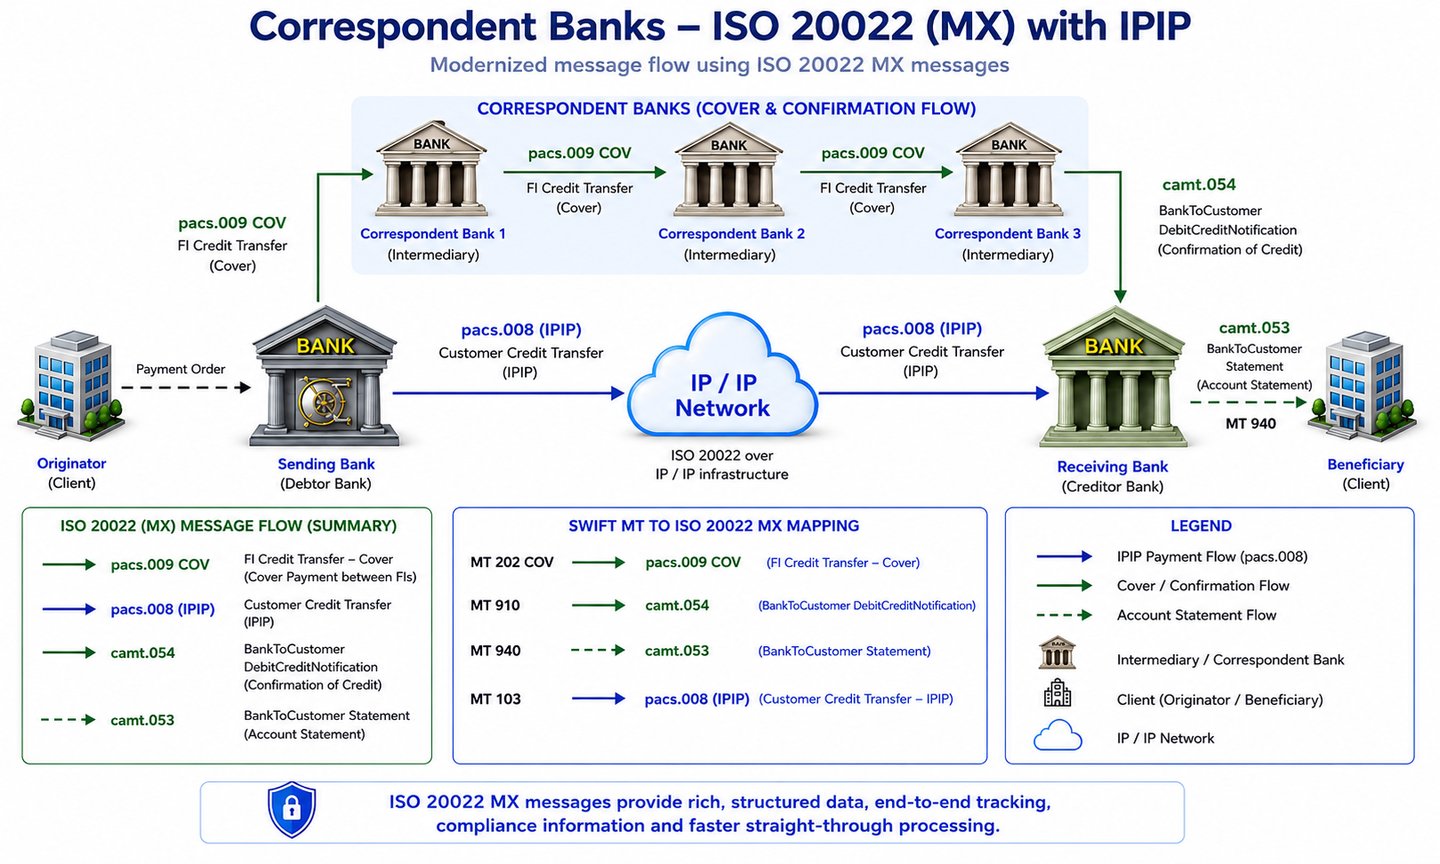
التحويل الفعلي للأموال: تتقن هذه البروتوكولات نقل تفاصيل المعاملات، كالرسائل والتعليمات، لكنها لا تتيح الحركة الفعلية للأموال. أما التحويل الفعلي للأموال فلا غنى فيه عن أنظمة مثل الخدمات المصرفية للمراسلين والتسوية الإجمالية الفورية (RTGS) والمدفوعات الفورية (RTP).
- في الخدمات المصرفية للمراسلين، تُنقل الأموال بين حسابات لدى مصارف مختلفة.
- في نظام التسوية الإجمالية الفورية (RTGS)، تنتقل الأموال بين حسابات التسوية للمصارف لدى البنك المركزي.
- وبالمثل، في نظام RTP، تُحوَّل الأموال بين حسابات المقاصة.
تُعدّ هذه الأنظمة أساسية للتحويل الفعلي للأصول النقدية. ولذلك فمن الضروري ألا يقتصر امتلاك المصرف المرسِل على قدرات IP إلى IP، بل أن يحافظ كذلك على تكامل كامل مع النظام المصرفي.
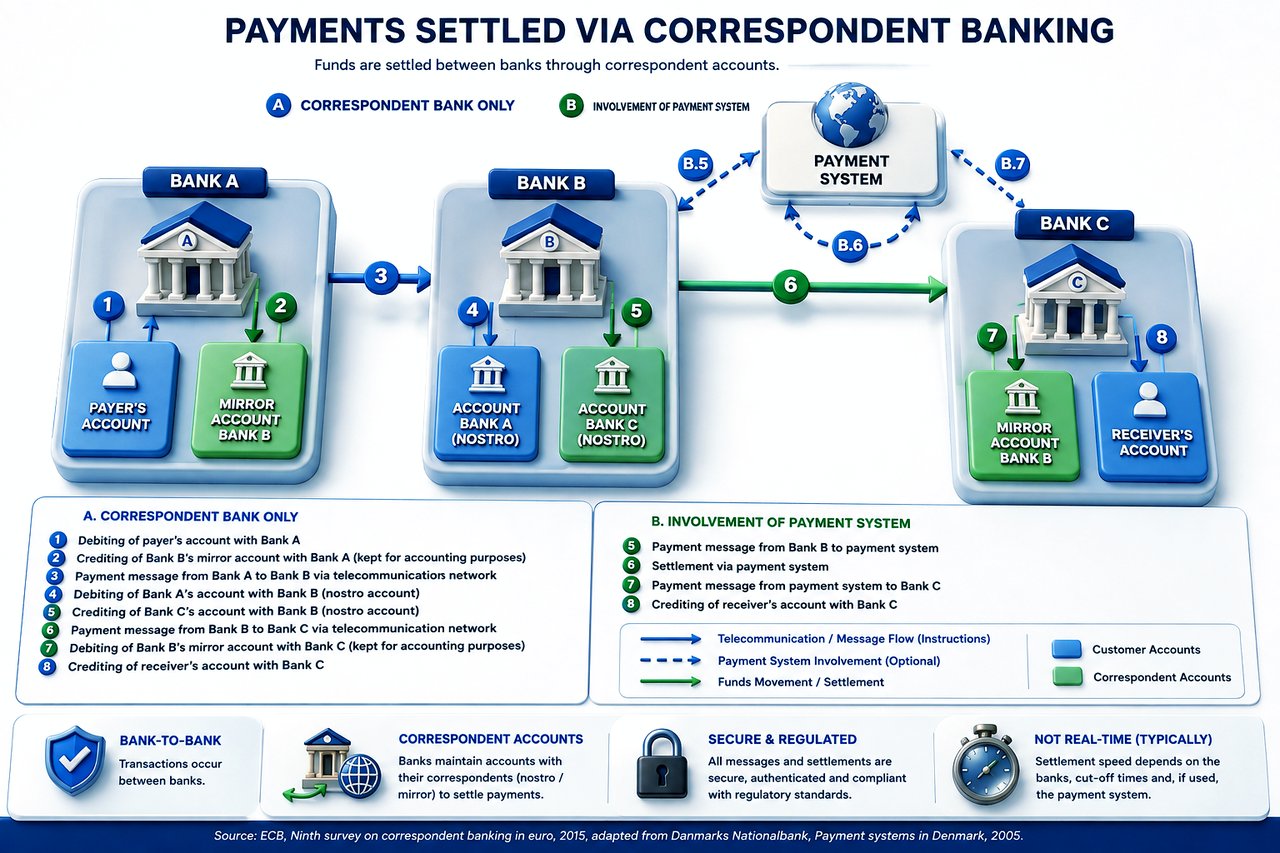
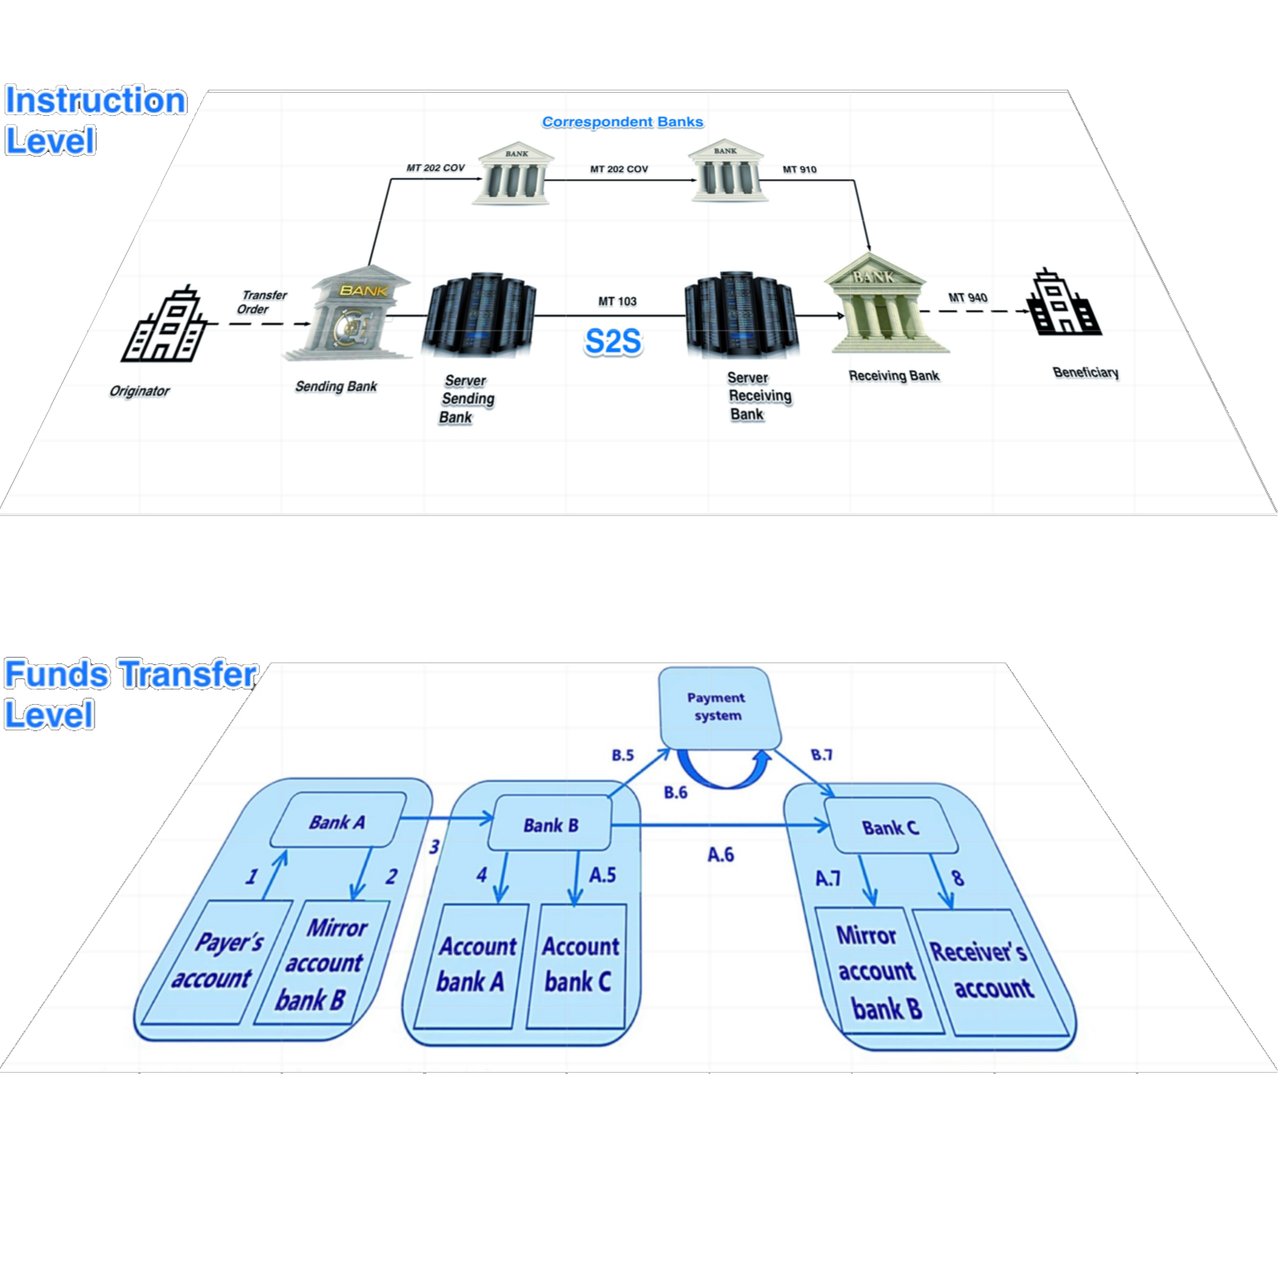
مستويان متمايزان:
على مستوى التعليمات وعلى مستوى التحويل الفعلي للأموال
بروتوكولات IPIP
- FIX (Financial Information eXchange): معيار المراسلة الخاص بتداول الأوراق المالية: الأوامر وعمليات التنفيذ وعمليات التخصيص بين الوسطاء والبورصات والمستثمرين. وهو ينقل بيانات التداول، ولا ينقل المدفوعات.
- EBICS (معيار الاتصال المصرفي الإلكتروني عبر الإنترنت): معيار لتبادل الملفات الآمن بين عملاء الشركات ومصارفهم، يُستخدم أساسًا في ألمانيا وفرنسا وسويسرا والنمسا لملفات المدفوعات وكشوف الحسابات.
- Zengin: نظام Zengin هو شبكة التحويلات المالية المحلية بين المصارف في اليابان، ويُستخدم تنسيق ملفات Zengin في التحويلات المحلية والخصم المباشر.
- AS2 (بيان قابلية التطبيق 2): بروتوكول لنقل مستندات الأعمال (EDI وXML) عبر الإنترنت بصورة آمنة وموقّعة، مع إيصالات تؤكد التسليم.
- SNMPv3 (الإصدار الثالث من بروتوكول إدارة الشبكات البسيط): بروتوكول لمراقبة أجهزة الشبكة وإدارتها، مزوَّد بآليات المصادقة والتشفير. وهو يُعنى بإدارة البنية التحتية، ولا يُستخدم لنقل المعاملات.
- Kerberos: بروتوكول مصادقة شبكي يستخدم تذاكر يصدرها خادم موثوق، بحيث يتمكن العملاء والخدمات من إثبات هويتهم بعضهم لبعض.
- OAuth 2.0: معيار مفتوح لتفويض صلاحيات الوصول: يحصل التطبيق على رمز وصول محدود بدلاً من كلمة مرور المستخدم. وهو يشكّل أساس معظم واجهات برمجة التطبيقات للخدمات المصرفية المفتوحة.
- LDAP عبر TLS: وصول مؤمَّن إلى خدمات الدليل التي تحتفظ بهويات المستخدمين وصلاحيات الوصول.
- SFTP وSCP عبر SSH: نقل الملفات ونسخها بين الخوادم بصورة مشفّرة، ويُستخدم على نطاق واسع لملفات المدفوعات وكشوف الحسابات.
يؤمّن كل من هذه البروتوكولات تبادل البيانات أو الوصول إلى الأنظمة. وفي معاملات IPIP التي تتضمن تحويل العملات وأصول المصارف والتزاماتها وحقوق ملكيتها، تُعدّ البروتوكولات المذكورة ضرورية ولكنها غير كافية لإتمام المعاملات المالية:
تحويل أموال IPIP إلينا
للتخفيف من بعض مخاوف الامتثال عند إرسال رسالة pacs.008 إلينا عبر IPIP بدلًا من SWIFT، يمكنكم النظر في أن يُدرج المصرف المرسل المعلومات الإضافية التالية في رسالة pacs.009 COV ضمن إرسال الأموال بين المصرف المراسل والمصرف المراسل، متى سمحت الصيغة بذلك:
- معلومات العميل الآمر: تقديم بيانات العميل الآمر، على غرار الحقل 50 في رسالة MT103. ويمكن أن يشمل ذلك الاسم والعنوان ورقم الحساب.
- معلومات المستفيد: يجب إدراج بيانات المستفيد بما يحاكي الحقل 59 في رسالة MT103. ويجب أن يتضمن اسم المستفيد وعنوانه ورقم حسابه
- الغرض من الدفع: بيان سبب المعاملة بوضوح، مما قد يخفف بعض المخاوف المتعلقة بمكافحة غسل الأموال (AML).
- معلومات الإبلاغ التنظيمي: أدرج الرموز أو المعرّفات اللازمة للإبلاغ التنظيمي إذا كان اختصاصك القضائي يشترط ذلك.
- الإشارة إلى IPIP pacs.008: إن الإشارة الصريحة إلى ارتباط pacs.009 COV برسالة IPIP pacs.008 يمكن أن تزوّد المصرف الوسيط بالسياق اللازم.
- معلومات الاتصال: تضمين بيانات اتصال محددة لإدارة الامتثال أو مسؤول المعاملة المعني بهذه الدفعة، تحسبًا لحاجة المصرف المستلم إلى توضيح فوري.
- تعليمات المعالجة الخاصة: أي تعليمات إضافية للمصرف المستلم من شأنها تسهيل تحديد الأموال المحولة ومعالجتها على النحو الصحيح.
- معلومات الرسوم والأعباء: في حال عدم وجود رسالة pacs.008 عبر SWIFT، قد يكون من المفيد توضيح الطرف الذي سيتحمل الرسوم المتعلقة بالمعاملة تفاديًا لسوء الفهم.
- معرّفات إضافية: أدرجوا أي معرّفات إضافية للمعاملة يمكن أن تربط pacs.009 COV برسالة IPIP pacs.008، مثل أرقام الفواتير أو معرّفات المعاملات الداخلية.
ملاحظة بشأن الامتثال
قد لا يؤدي تضمين معلومات إضافية في رسالة pacs.009 COV إلى الحد بالكامل من مخاطر الامتثال، ولا سيما فحوصات مكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) التي تُعالَج عادةً برسالة SWIFT من نوع pacs.008. ومن المهم التأكد من أن رسالة pacs.009 COV المعدَّلة لا تزال متوافقة مع المعايير المعمول بها واتفاقيات ما بين المصارف.
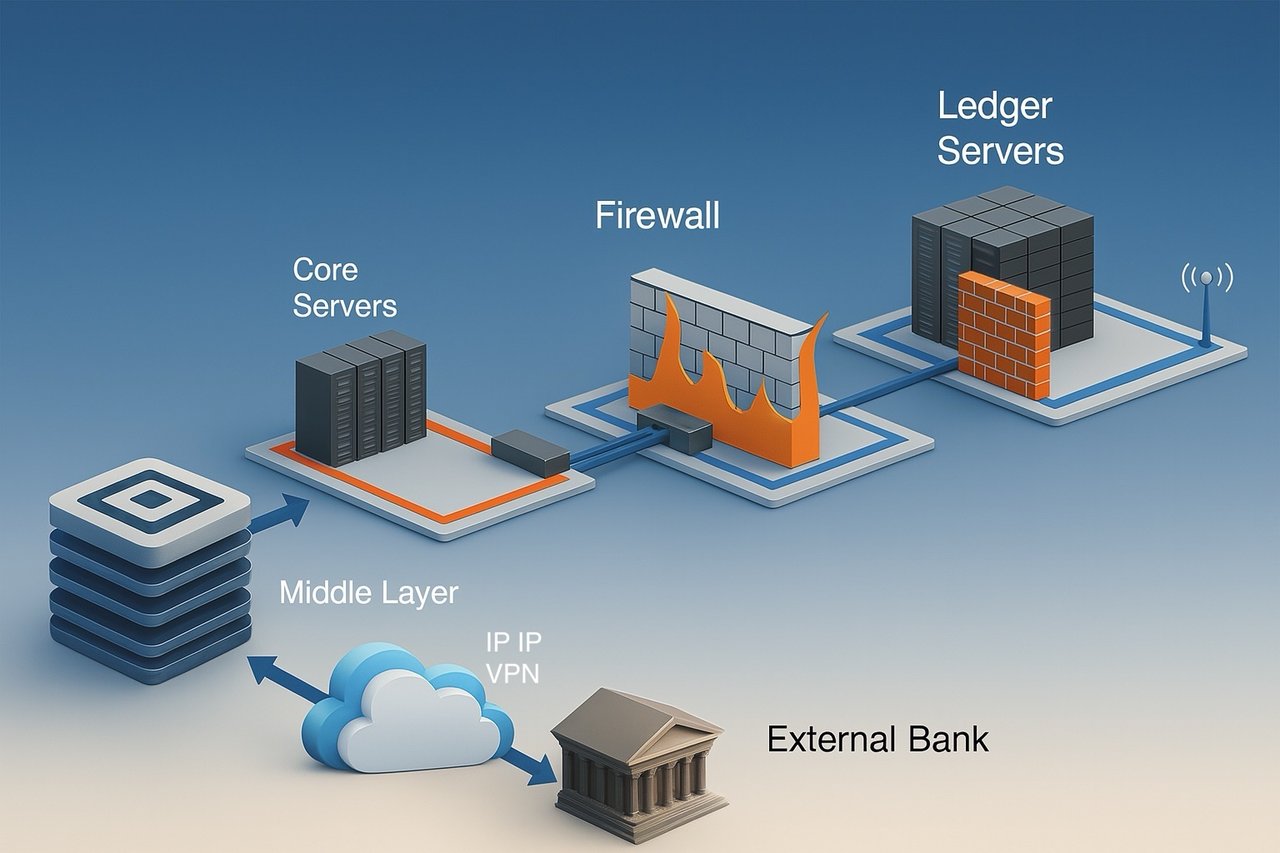
الفروق الرئيسية بين خوادم الاتصالات وخوادم دفتر الأستاذ/الحسابات في المصارف
في التكنولوجيا المصرفية، تؤدي الخوادم دورًا حاسمًا في ضمان سلاسة تنفيذ المعاملات المالية وحفظ السجلات. وتعتمد المصارف على نوعين رئيسيين من الخوادم، هما خوادم الاتصالات وخوادم دفتر الأستاذ/الحسابات. وعلى الرغم من أن كليهما بالغ الأهمية، فإن لكلٍّ منهما غرضًا مختلفًا ويتعامل مع أنواع مختلفة من البيانات.
خوادم الاتصالات
تشكل خوادم الاتصالات العمود الفقري لتبادل البيانات الآمن بين المصارف والمؤسسات المالية. وفيما يلي أبرز وظائف خوادم الاتصالات وخصائصها:
- تبادل آمن للبيانات: تيسّر هذه الخوادم تبادل البيانات بصورة آمنة، بما يضمن إمكانية نقل المعلومات المالية الحساسة بين المؤسسات دون المساس بسلامتها.
- البروتوكولات والمعايير: تعتمد على بروتوكولات قياسية مثل SWIFT وSEPA وACH وغيرها للتواصل بين المصارف، بما يضمن الاتساق والموثوقية عبر مختلف المنصات.
- التشفير والمصادقة: حفاظًا على الأمان، تعتمد خوادم الاتصال أساليب تشفير متقدمة وبروتوكولات مصادقة صارمة تحمي البيانات أثناء نقلها.
- معالجة المعاملات: تتولى هذه الأنظمة في المقام الأول معالجة طلبات المعاملات والرسائل والتعليمات، وتعمل وسيطًا ينقل المعلومات اللازمة لتنفيذ المعاملات.
- لا تحريك للأموال: من المهم الإشارة إلى أن هذه الخوادم لا تنقل الأموال ولا تحدّث أرصدة الحسابات بصورة مباشرة؛ بل تقتصر على تيسير الاتصالات اللازمة لتنفيذ هذه الإجراءات.
خوادم دفتر الأستاذ/الحسابات
أما خوادم دفتر الأستاذ والحسابات فهي الجهة الحافظة للسجلات المالية للمصرف. وفيما يلي أبرز خصائصها:
- الاحتفاظ بالسجلات المالية: تخزّن هذه الخوادم السجلات المالية الأساسية للمصرف وتحتفظ بها، بما يضمن تسجيل كل معاملة بدقة.
- تسجيل المعاملات: تتولى تسجيل جميع المعاملات، بما فيها القيود المدينة والدائنة، وهي مسؤولة عن تحديث الأرصدة الحالية للحسابات وحفظها.
- إدارة دفتر الأستاذ العام: تتولى خوادم دفتر الأستاذ إدارة دفتر الأستاذ العام للمصرف إلى جانب حسابات العملاء الفردية، مما يتيح رؤية شاملة للوضع المالي.
- سلامة البيانات: يُعدّ ضمان اتساق البيانات وسلامتها أمراً أساسياً، إذ إن هذه السجلات ضرورية لدقة التقارير المالية والامتثال.
- تدابير أمنية قوية: نظرًا إلى حساسية البيانات، تعتمد خوادم الدفاتر عادةً تدابير أمنية أشد صرامة، تشمل طبقات إضافية من التشفير وضوابط وصول مشددة.
يبدأ خادم الاتصالات المعاملات ويُيسّرها، أما خادم دفتر الأستاذ فيسجّلها في نهاية المطاف ويعكسها في دفاتر المصرف بعد التحقق منها.
في الأنظمة المصرفية المعاصرة، كثيرًا ما تتكامل هذه الوظائف، إذ تعمل بروتوكولات الاتصال الداخلي الآمنة داخل المصرف جنبًا إلى جنب مع أنظمة إدارة دفتر الأستاذ. ويضمن هذا التكامل تحديثات فورية واتساقًا عبر المنظومة المالية للمصرف بأكملها، مما يعزز الكفاءة والأمن معًا. وتستخدم مصارف عديدة مزيجًا من الخوادم المحلية والخوادم السحابية لتحقيق التوازن بين متطلبات الأمن والامتثال وقابلية التوسع.
ما الذي يمكن تحويله من مصرف إلى مصرف؟
أصول المصرف:
- النقد وما في حكمه: هي أموال يمكن الوصول إليها فوراً أو بشكل شبه فوري، وتشمل النقد المادي والودائع لدى المصارف الأخرى والأوراق المالية عالية السيولة مثل أذون الخزانة.
- الاستثمارات/الأوراق المالية: هي أدوات مالية يستثمر فيها المصرف لتحقيق عائد، مثل السندات الحكومية وسندات الشركات والأسهم وغيرها من الأوراق المالية.
- القروض والسلف: وهي الأموال التي يقرضها المصرف لعملائه، وتدرّ دخلًا من الفوائد. وقد تشمل القروض الشخصية، والقروض العقارية، والقروض التجارية، وأرصدة بطاقات الائتمان، والسحب على المكشوف.
- الأصول الثابتة: وهي الممتلكات المادية المملوكة للمصرف، مثل المباني والأراضي والمعدات والأثاث.
- الأصول غير الملموسة: وتشمل الأصول غير المادية مثل البرمجيات وبراءات الاختراع والعلامات التجارية والشهرة التجارية.
- الأصول الأخرى: يمكن أن تشمل الفوائد المستحقة القبض، وأصول الضريبة المؤجلة، والأدوات المالية المشتقة، وغيرها.
التزامات المصرف:
- الودائع: هي الأموال التي يحتفظ بها الأفراد والشركات لدى المصرف. وتشمل الحسابات الجارية وحسابات التوفير والودائع لأجل. وهي التزامات على المصرف لأنه مُلزم بردّ هذه الأموال إلى المودعين عند الطلب أو في تاريخ استحقاق محدد.
- الأموال المقترضة: هي الأموال التي يقترضها المصرف من مؤسسات مالية أخرى أو من المصرف المركزي أو عبر إصدار سندات دين.
- أوراق الدين المالية: وهي سندات أو أشكال أخرى من الدين يصدرها المصرف لجمع الأموال. ويلتزم المصرف بسداد أصل المبلغ والفائدة إلى حاملي السندات.
- الالتزامات الأخرى: وتشمل بنوداً مثل المصروفات المستحقة، والذمم الدائنة، والالتزامات الضريبية المؤجلة، ومخصصات خسائر القروض، والأدوات المالية المشتقة.
- الالتزامات الثانوية: هي ديون لا تُسدَّد إلا بعد سداد جميع الديون الأخرى في حال إفلاس المصرف.
حقوق ملكية المصرف:
- الأسهم العادية: هي حقوق الملكية التي يحتفظ بها مالكو المصرف. ولهم حقوق التصويت، وقد يتلقون أرباحًا موزعة.
- الأسهم الممتازة: هذا النوع من حقوق الملكية يتمتع بأولوية في المطالبة بالأرباح والأصول مقارنةً بالأسهم العادية، ولا يرتبط عادةً بحقوق تصويت.
- الأرباح المحتجزة: هي صافي الأرباح التي راكمها المصرف على مر السنين واختار إعادة استثمارها في النشاط بدلًا من توزيعها كأرباح.
- أسهم الخزينة: هي أسهم المصرف الخاصة التي أعاد شراءها من السوق.
- الدخل الشامل الآخر: المكاسب والخسائر التي لم تُدرَج بعد في الأرباح أو الخسائر، مثل بعض عمليات إعادة تقييم الاستثمارات وأدوات التحوّط.
- الحصة غير المسيطرة (حقوق الأقلية): هي جزء صافي أصول الشركة التابعة العائد إلى حقوق الملكية التي لا تملكها الشركة الأم، بصورة مباشرة أو غير مباشرة عبر شركات تابعة.
النقل الفعلي للأصول والالتزامات وحقوق الملكية: تُسجَّل عمليات نقل الأوراق المالية لدى مراكز الإيداع المركزية للأوراق المالية (CSDs) التي تحتفظ بالسجل القانوني للملكية؛ أما القروض والأصول الثابتة وسائر المراكز فتنتقل بموجب اتفاقيات التنازل أو النقل وفقًا للقانون الواجب التطبيق. وكلاهما خارج نطاق بروتوكولات الاتصال. كما يؤثر نقل الأصول وحقوق الملكية في البيانات المالية للمصارف، إذ يغيّر أرصدة الالتزامات والأصول وحقوق الملكية. وتقع هذه التقارير المالية المرفوعة إلى السلطات الرقابية المعنية، وما يلزم من جوانب الامتثال، خارج قدرات بروتوكولات نقل البيانات، وتتطلب إجراءات مالية وتنظيمية إضافية.
وبوجه عام، فإن البروتوكولات وإن كانت أساسية لتبادل المعلومات بصورة آمنة وفعالة في معاملات IPIP، فإن العملية المتكاملة تشمل أنظمة إضافية لنقل العملات والأصول والالتزامات وحقوق الملكية فعلياً، وتسويتها، وتسجيلها قانونياً، وإعداد التقارير المالية بشأنها، بما يضمن تنفيذ المعاملة بأكملها وفق المعايير المصرفية التنظيمية.
تحويل IP ZIP
الإرسال الآمن القائم على الملفات لتعليمات الدفع المؤسسية
يُفهم التحويل عبر IP ZIP على أفضل وجه بوصفه وسيلة آمنة قائمة على الملفات لنقل تعليمات الدفع المهيكلة وبيانات المعاملات المرتبطة بها مباشرةً بين أنظمة مؤسسية موثَّقة الهوية عبر شبكة بروتوكول الإنترنت.
تتطلب المصطلحات دقة خاصة.
إن عملية الإرسال عبر IP ZIP ليست نظام مقاصة ولا نظام تسوية ولا قناة دفع ولا آلية مستقلة لتحويل القيمة النقدية. فأرشيف ZIP ليس سوى حاوية نقل. والاتصال عبر IP هو قناة الاتصال. أما المعلومات الواردة في الأرشيف فتشكّل تعليمات أو مجموعة بيانات أو رسالة معاملة.
وبناءً على ذلك:
تنقل IP ZIP معلومات الدفع وتعليماته، ولا تقوم بذاتها بتسوية الأموال.
من الناحية المفاهيمية، يشبه ذلك التمييز المنطبق على رسالة ISO 20022 pacs.008 (تحويل ائتماني للعملاء بين المؤسسات المالية). فقد تتضمن رسالة pacs.008 تعليمات عالية الهيكلة لتحويل ائتماني بين المصارف، غير أنه لا يجوز الخلط بين الرسالة نفسها وبين الحركة النهائية لأموال المصرف المركزي أو أموال المصارف التجارية أو أرصدة حسابات المراسلين وتسويتها.
ينطبق المبدأ نفسه على إرسال ملف مضغوط بصيغة ZIP عبر IP.
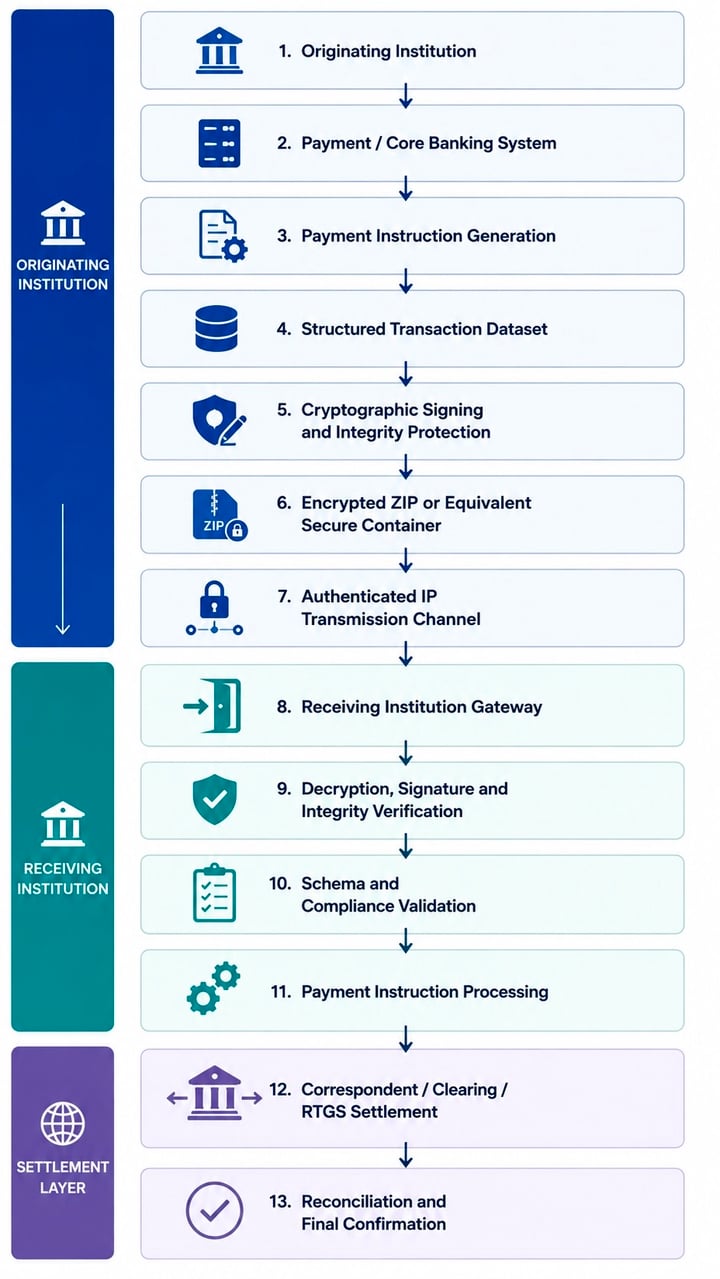
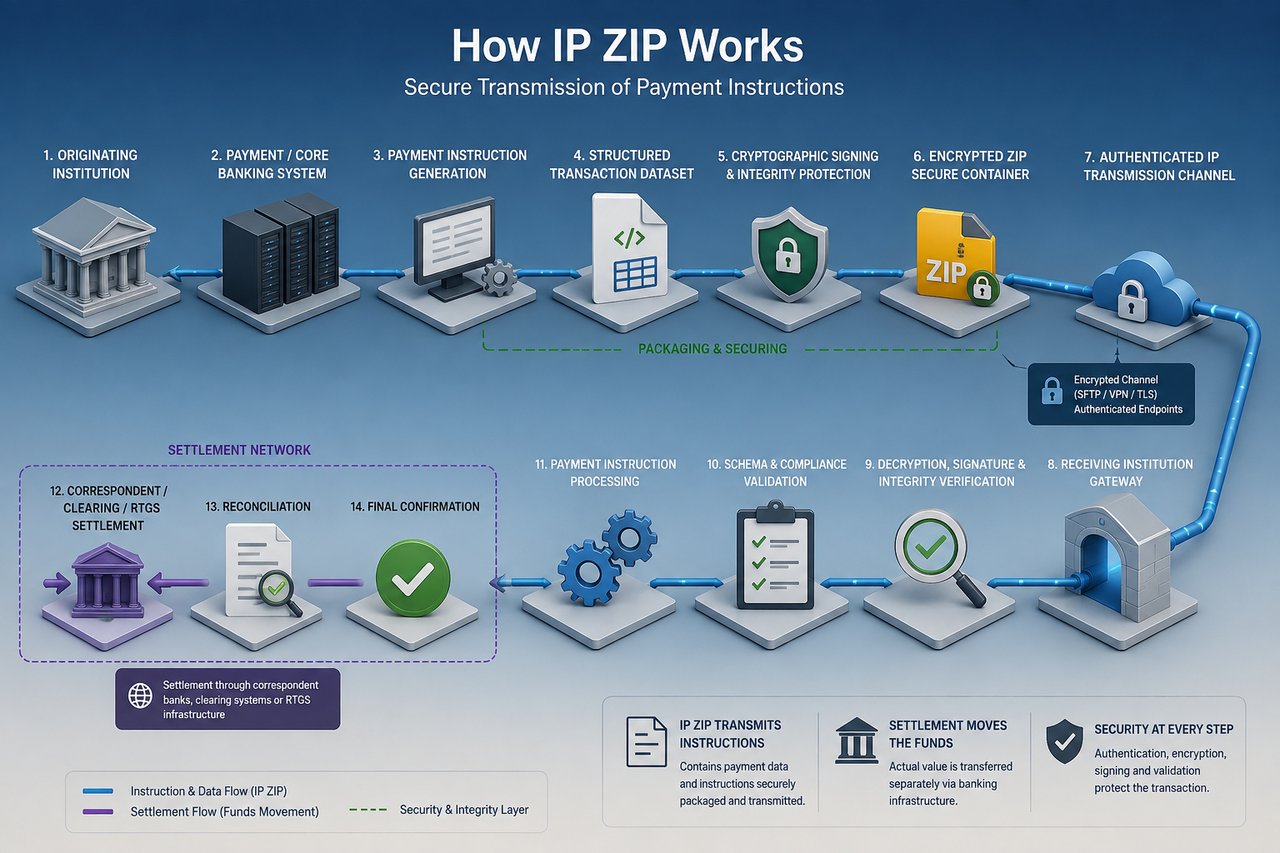
1. البنية التقنية
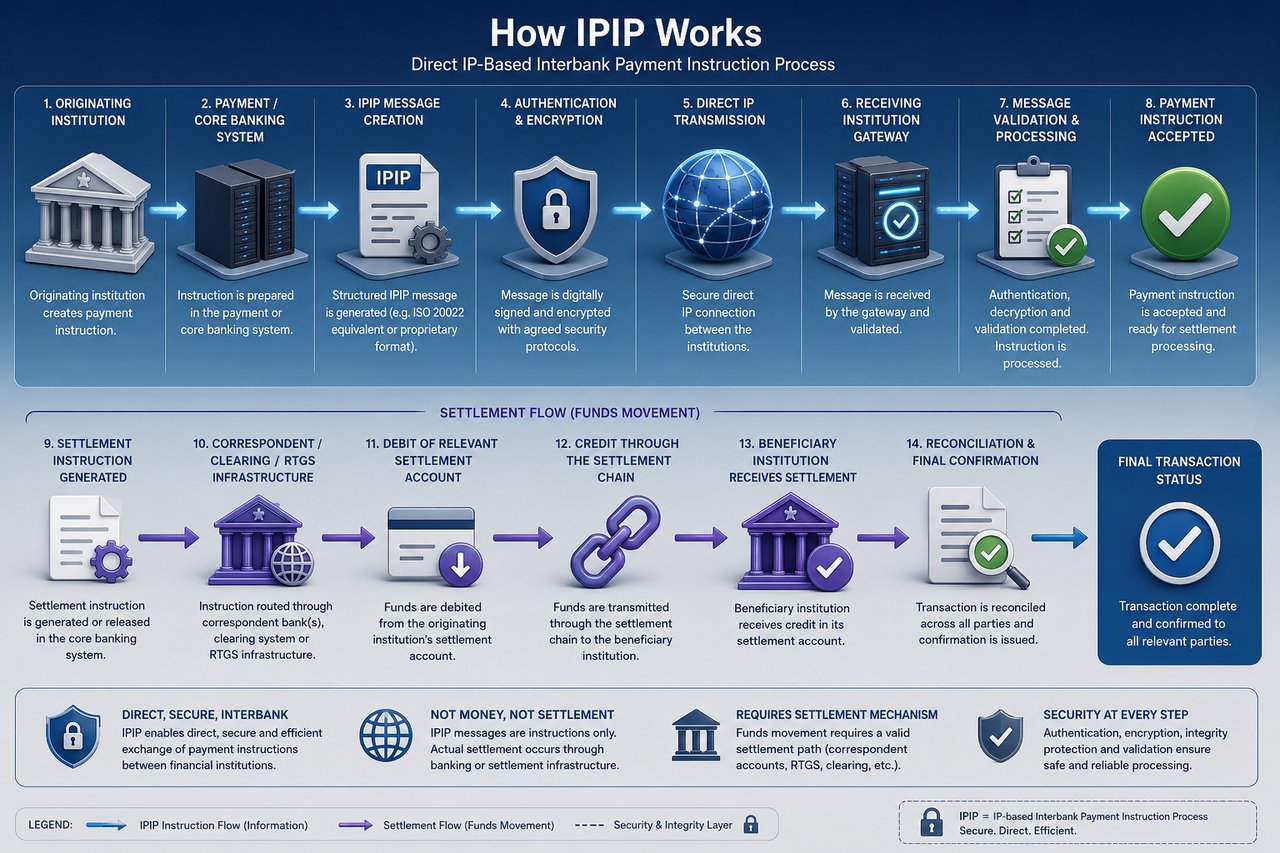
يمكن تمثيل معاملة IP ZIP مهيكلة على نحو سليم كما في الرسم البياني الظاهر على اليسار.
ومن ثمّ يكمن الفارق الحاسم بين طبقة النقل وطبقة التعليمات وطبقة التسوية.
ويجب ألا يُخلط بين هذه المستويات.
2. ملف ZIP بوصفه حاوية آمنة للمعاملات
يعمل مكوّن ZIP بصورة أساسية بوصفه آلية للحَوْسَبة في حاويات وتجميع الملفات وحزمها.
بدلًا من إرسال مكوّنات المعاملة كلٌّ على حدة، يجوز للمؤسسة المُنشِئة تجميع الملفات ذات الصلة في حزمة واحدة خاضعة للرقابة.
وبحسب المواصفات الثنائية المتفق عليها، قد تتضمن هذه الحزمة ما يلي:
- تعليمات الدفع المهيكلة؛
- رسائل الدفع بصيغة XML؛
- مجموعات بيانات متوافقة مع ISO 20022؛
- كائنات المعاملات بصيغة JSON؛
- سجلات المعاملات بصيغة CSV أو بصيغة ثابتة التنسيق؛
- ملفات المدفوعات بين المصارف ذات الصيغ الخاصة بالمؤسسة؛
- معلومات المدين والدائن؛
- معلومات حساب المُنشئ والمستفيد؛
- معرّفات المعاملات؛
- معلومات العملة والمبلغ؛
- تواريخ التنفيذ وتواريخ القيمة المطلوبة؛
- تعليمات المصرف المراسل؛
- معلومات المصرف الوسيط؛
- معلومات التحويل؛
- معلومات توجيه التسوية؛
- وثائق الامتثال؛
- مراجع KYC أو KYB؛
- معلومات مصدر الأموال؛
- بيانات المعاملات (manifests)؛
- التوقيعات الرقمية؛
- دوال التجزئة التشفيرية؛
- الشهادات؛
- الأختام الزمنية؛
- ملفات المطابقة؛ و
- إجماليات المراقبة.
وعليه، قد يتضمن الأرشيف كلًّا من تعليمات الدفع الأساسية والمعلومات المساندة اللازمة للتحقق من صحة تلك التعليمات وتوثيقها ومعالجتها وتسويتها.
الضغط أمر عرضي من الناحية التقنية. أما الغرض الرئيسي فهو التعبئة المنضبطة والإرسال.
ومن ثمّ لا ينبغي اعتبار أرشيف ZIP دليلًا على أن الأموال المشار إليها في الأرشيف موجودة أو متاحة أو غير مرهونة أو قد جرت تسويتها.
3. تعليمات الدفع المهيكلة
إذا صُمِّمت على النحو الملائم، فقد تؤدي تعليمات الدفع الواردة ضمن حزمة IP ZIP وظيفة مماثلة لوظيفة الرسائل المالية المهيكلة التقليدية.
فعلى سبيل المثال، يمكن لمؤسسة أن ترسل تعليمات بصيغة XML تتضمن حقولًا تقابل المعلومات التي ترد عادةً في رسالة ISO 20022 pacs.008، بما في ذلك:
- معرّف الرسالة؛
- تاريخ الإنشاء ووقته؛
- عدد المعاملات؛
- معلومات التسوية؛
- الوكيل المُصدِر للتعليمات؛
- الوكيل المُكلَّف بالتنفيذ؛
- المدين؛
- حساب المدين؛
- وكيل المدين؛
- وكيل الدائن؛
- الدائن؛
- حساب الدائن؛
- المبلغ المحدد في التعليمات؛
- العملة؛
- الطرف المتحمل للرسوم؛
- تحديد هوية الدفعة؛
- التعريف من طرف إلى طرف؛ و
- معلومات التحويل.
والفارق الجوهري هو أن بنية البيانات لا تحدد آلية التسوية.
يمكن أن يستلم النظام المستقبِل تعليمات دفع سليمة من الناحية الفنية، وأن يوثّقها ويقبلها، في حين تبقى التسوية المالية المقابلة معلّقة.
وبالتالي:
استلام التعليمات ≠ استلام الأموال
توثيق التعليمات ≠ تسوية الأموال
نجاح استيراد الملف ≠ قيد الأموال النهائية في حساب المستفيد
إقرار الخادم بالاستلام ≠ تأكيد التسوية
ويُعدّ هذا التمييز أساسياً في تعامل IFB مع منهجيات التحويل البديلة.
4. بروتوكولات الإرسال
ينبغي أن تتم عمليات إرسال ملفات IP ZIP المؤسسية حصرًا ضمن بيئة اتصالات خاضعة للرقابة وموثّقة.
بحسب الترتيب التقني الثنائي، قد يتم الإرسال باستخدام تقنيات من قبيل:
SFTP
يوفر بروتوكول نقل الملفات الآمن عبر SSH نقلًا مشفرًا ومصادقة للخادم ومصادقة مضبوطة للمستخدمين.
ينبغي عادةً تفضيل المصادقة بالمفتاح العام على المصادقة بكلمة المرور وحدها في الاتصال المؤسسي.
FTPS
يجوز حماية FTP عبر TLS حيثما تتطلب البنية التحتية القديمة ذلك، شريطة تطبيق التحقق المناسب من الشهادات ومعايير التشفير وضوابط الوصول.
HTTPS / REST API
يجوز إرسال الحزمة عبر نقطة اتصال HTTPS موثّقة أو بنية API باستخدام TLS وآليات مصادقة مناسبة على مستوى التطبيق.
بروتوكول TLS المتبادل
وبالنسبة إلى الروابط المؤسسية ذات مستوى الضمان الأعلى، يتيح بروتوكول TLS المتبادل (mTLS) لكلا الطرفين مصادقة أحدهما الآخر باستخدام الشهادات الرقمية.
ويوفّر ذلك حماية أقوى بكثير ضد نقاط الاتصال غير المصرّح بها مقارنة بمصادقة الخادم من طرف واحد وحدها.
VPN
يمكن إنشاء شبكة افتراضية خاصة (VPN) من نوع IPSec بين المواقع، أو ما يعادلها، لتكوين نفق خاص مشفَّر بين المؤسسات المشاركة قبل إجراء الإرسال على مستوى التطبيق.
اتصال خاص مخصَّص
حيثما تبرر أحجام المعاملات أو متطلبات الأمن أو الملامح المخاطرية للمؤسسات ذلك، يجوز أن تُستكمل عملية الإرسال عبر شبكة الإنترنت العامة بربط شبكي مخصص أو خاص، أو أن يحل محلها.
يجب الاتفاق على البروتوكول الدقيق ثنائيًا قبل التفعيل التشغيلي.
5. مصادقة نقطة النهاية
يجب على المؤسسة المتلقية أن تتحقق من أن الرسالة المرسلة صادرة فعلًا عن المؤسسة التي يُزعم أنها تمثلها.
وقد تشمل الضوابط ذات الصلة ما يلي:
- الشهادات الرقمية المؤسسية؛
- أزواج مفاتيح SSH العامة والخاصة؛
- شهادات TLS المتبادلة؛
- بيانات اعتماد واجهة البرمجة (API)؛
- إدراج عناوين IP في قائمة السماح؛
- المصادقة عبر الشبكة الافتراضية الخاصة (VPN)؛
- وحدات الأمان المادية (HSM)؛
- تثبيت الشهادات عند الاقتضاء؛
- مصادقة إدارية متعددة العوامل؛
- حسابات خدمة خاضعة للرقابة؛
- ضوابط الوصول القائمة على الأدوار؛ و
- الفصل بين بيئات الإنتاج وبيئات الاختبار.
لا يُعدّ عنوان IP وحده دليلاً كافياً على هوية المؤسسة.
وعلى المنوال نفسه، فإن حيازة نقطة اتصال أو بيانات دخول إلى خادم أو بيانات اعتماد واجهة برمجة التطبيقات (API) أو كلمة مرور لملف مضغوط (ZIP) لا تثبت ملكية الأموال الأساسية.
6. التشفير
ينبغي عادةً إرساء السرية على أكثر من مستوى واحد.
تشفير النقل
ينبغي تشفير قناة الاتصال باستخدام بروتوكول حديث مهيأ على النحو الملائم، مثل TLS أو SSH.
وهذا يحمي المعلومات أثناء النقل.
تشفير حمولة الرسالة
وحيثما اقتضى الأمر، يجوز كذلك تشفير حزمة المعاملة نفسها.
ويوفّر ذلك حماية للمعلومات المالية بمعزل عن قناة النقل، ويمكن أن يخفّض بصورة ملموسة التعرّض للمخاطر في الحالات التي تُخزَّن فيها الملفات مؤقتاً أو تمرّ عبر بنية تحتية وسيطة أو تُؤرشَف أو تُعالَج بصورة غير متزامنة.
التشفير أثناء التخزين
ينبغي حماية الملفات التي تنتظر المعالجة داخل بيئات تخزين خاضعة للرقابة، مع ضوابط وصول مناسبة وتشفير للبيانات المخزّنة.
غير أن التشفير يحقق السرية، لكنه لا يثبت صحة المعاملة من الناحية المالية.
7. سلامة التشفير
ويجب أن تكون المؤسسة المستقبِلة قادرة أيضًا على تحديد ما إذا كانت الحزمة المرسلة قد جرى تعديلها بعد إنشائها.
ومن ثمّ يمكن إنشاء قيمة تجزئة تشفيرية (hash) للحزمة أو للملفات المكوّنة لها.
على سبيل المثال:
حزمة المعاملة الأصلية
← توليد تجزئة تشفيرية (hash)
← إرسال الحزمة
← يحتسب النظام المستقبِل التجزئة بصورة مستقلة
← مقارنة التجزئة المحتسبة بالتجزئة المرسلة أو الموقّعة
يشير عدم التطابق إلى أن الحزمة المستلمة ليست مطابقة تشفيريًا للحزمة التي جرى توثيقها في الأصل.
يجوز استخدام خوارزميات التجزئة التشفيرية الحديثة، مثل الخوارزميات المنتمية إلى عائلتي SHA-2 أو SHA-3 بحسب ما يناسب التنفيذ، للتحقق من سلامة البيانات.
8. التوقيعات الرقمية
يؤدي التوقيع الرقمي وظيفة تختلف اختلافًا جوهريًا عن وظيفة التشفير.
يحمي التشفير السرية.
تساعد التجزئة التشفيرية (الهاشينغ) في ترسيخ سلامة البيانات.
يمكن للتوقيع الرقمي المنفَّذ على النحو الصحيح أن يساعد في إثبات ما يلي:
- الأصالة - جرى توقيع الحزمة باستخدام المفتاح الخاص ذي الصلة؛
- السلامة - أي أن البيانات الموقَّعة لم تتعرض لأي تغيير لاحق؛ و
- المساءلة - يمكن ربط التوقيع ببيانات الاعتماد المؤسسية ذات الصلة، وذلك رهنًا بإطار البنية التحتية للمفتاح العام (PKI) والحوكمة المعمول به.
ينبغي للمؤسسة المستلِمة التحقق من التوقيع بمطابقته مع الشهادة الموثوقة أو المفتاح العام المقابل قبل دخول تعليمات المعاملة في مرحلة معالجة المدفوعات.
ينبغي حماية مفاتيح التوقيع الخاصة بالشكل المناسب، ويُفضَّل ذلك من خلال بنية مؤسسية لإدارة المفاتيح، ومن خلال وحدات الأمان المادية (Hardware Security Modules) عند الاقتضاء.
9. الحماية من إعادة الإرسال والتكرار
يتطلب إرسال الملفات المالية ضوابط تحول دون تقديم التعليمات الصحيحة نفسها مرارًا.
ومن ثمّ ينبغي أن تتضمن البنية المصممة على نحو ملائم معرّفات فريدة للمعاملات وضوابط مناسبة، مثل:
- معرّفات فريدة للرسائل؛
- معرّفات معاملات فريدة؛
- الأختام الزمنية؛
- أرقام التسلسل؛
- معرّفات الملفات؛
- اكتشاف الرسائل المكررة؛
- ضوابط عدم التكرار (idempotency)؛
- سجلات حالة المعالجة؛ و
- المطابقة مع التعليمات التي سبقت معالجتها.
ينبغي للمؤسسة المستلمة رفض التعليمات المكررة أو عزلها أو التحقيق فيها وفق إجراء التشغيل المتفق عليه.
10. التحقق من الملفات
ينبغي أن يؤدي الاستلام الناجح للملف إلى بدء التحقق منه، لا إلى التسوية التلقائية.
قد تُخضع بيئة المعالجة الآمنة الطرد لعدة ضوابط متتالية:
المرحلة 1 – التحقق من النقل
تأكيد وصول الطرد عبر قناة معتمدة.
المرحلة 2 – مصادقة نقطة الاتصال
التأكد من هوية النظام المُرسِل وبيانات الاعتماد المؤسسية.
المرحلة 3 – ضوابط البرمجيات الخبيثة وأمن الملفات
فحص الأرشيف والملفات المكوّنة له قبل إدخاله إلى البنية التحتية للمدفوعات.
المرحلة 4 – التحقق التشفيري
التحقق من قيم التجزئة والتوقيعات والشهادات.
المرحلة 5 – التحقق الهيكلي
تأكيد بأن الملفات مطابقة للمخطط المتفق عليه وقواعد التسمية وترميز الأحرف ومواصفات البيانات.
المرحلة 6 – التحقق الدلالي
التأكد من وجود الحقول الإلزامية للدفع واتساقها داخليًا.
المرحلة 7 – التحقق من المعاملة
التحقق من العملة والمبلغ والحسابات ومعلومات التوجيه ومراجع المعاملة وتعليمات التسوية.
المرحلة 8 – التحقق من الامتثال
ضوابط مكافحة غسل الأموال والعقوبات، وإجراءات KYC/KYB، ومراقبة المعاملات، وغيرها من الضوابط المعمول بها.
المرحلة 9 – التحقق من التسوية
تأكيد على وجود آلية فعلية يمكن من خلالها تسوية القيمة المالية المقابلة.
لا ينبغي المضي في تنفيذ التعليمات إلا بعد استكمال هذه الضوابط، وفقاً للإجراءات المعمول بها لدى المؤسسة المتلقية.
11. الإقرار بالاستلام لا يعني التسوية
قد تُنتج بيئة IP ZIP عدة إقرارات تقنية بالاستلام.
على سبيل المثال:
ACK – تم استلام الملف
ولا يثبت ذلك سوى أن نقطة الاستقبال قد تسلّمت الحزمة.
ACK – تم توثيق الملف
وهذا يثبت أن ضوابط المصادقة قد اكتملت بنجاح.
ACK – تم التحقق من صحة الملف
ويثبت ذلك أن الحزمة استوفت التحقق الهيكلي أو التقني المعمول به.
ACK – تم قبول التعليمات
وقد يثبت ذلك أن تعليمات الدفع قد دخلت في سير عمل المعالجة لدى المؤسسة المستلِمة.
لا تعني أي من هذه الحالات بالضرورة:
تمت التسوية
تتطلب التسوية حدثًا ماليًا مستقلًا.
ويشبه هذا التمييز ما هو معمول به في المراسلات المالية التقليدية، حيث يجب التفريق بين نجاح تسليم رسالة الدفع وقبولها وبين التسوية النهائية للالتزام النقدي الأساسي.
12. تسوية المعاملة الأساسية
بعد توثيق تعليمة الدفع عبر IP ZIP والتحقق منها وقبولها واعتمادها، يجب تسوية القيمة النقدية الكامنة عبر بنية مالية تحتية مناسبة.
بحسب العملات والمؤسسات والاختصاصات القضائية المعنية، قد تتم التسوية عبر:
- الخدمات المصرفية للمراسلين؛
- حسابات نوسترو/فوسترو؛
- حسابات البنك المركزي؛
- بنية التسوية الإجمالية الفورية (RTGS) التحتية؛
- أنظمة المقاصة المعترف بها؛
- أنظمة الدفع المحلية؛
- البنى التحتية للمدفوعات الفورية؛
- مصارف التسوية المراسلة؛ أو
- ترتيب تسوية آخر معترف به قانونياً وتشغيلياً.
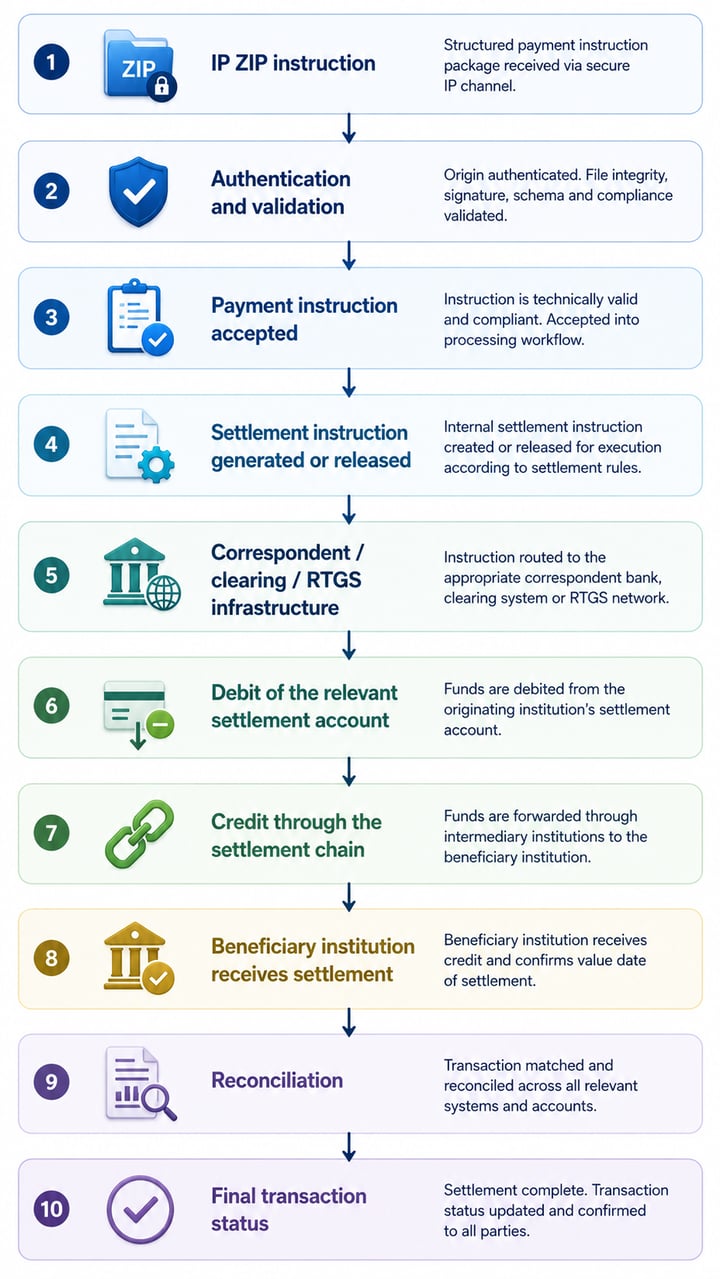
ومن ثمّ يمكن تمثيل تدفق العملية المبسّط كما في الرسم البياني.
وبذلك تنتقل القيمة المالية عبر البنية التحتية للتسوية، لا عبر الأرشيف المضغوط بصيغة ZIP.
13. المقارنة مع رسالة ISO 20022 pacs.008
يمكن توضيح الفارق من حيث المفهوم على النحو الآتي:
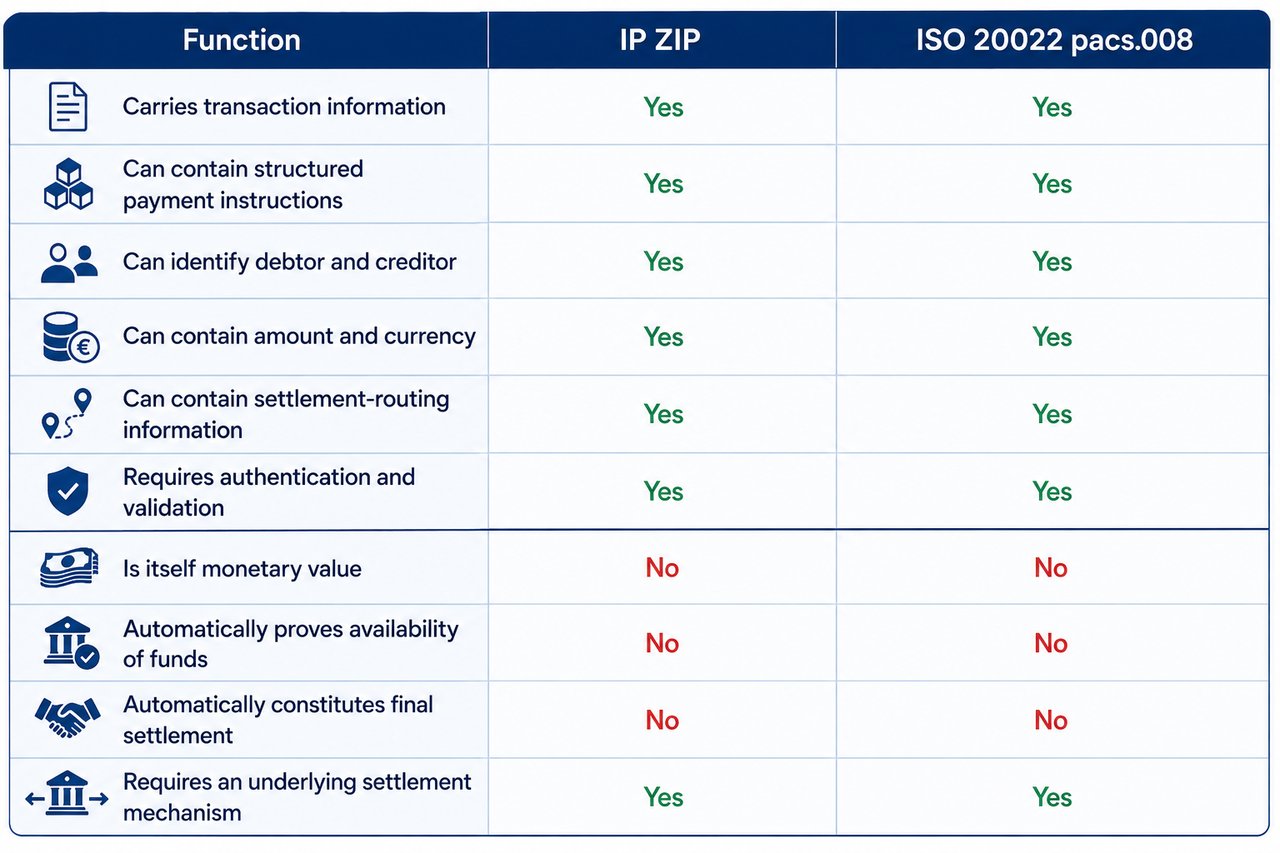
المقارنة وظيفية لا معيارية. إن pacs.008 رسالة مالية معرّفة رسميًا ضمن معيار ISO 20022، أما «IP ZIP» فليست نوع رسالة مكافئًا موحّدًا على المستوى الدولي.
ولذلك يتعين في أي بنية قائمة على IP ZIP أن تُحدَّد ثنائيًا بنية الرسالة، وهيكل الأمن، وقواعد المصادقة، ومنطق الإشعار بالاستلام، وآلية معالجة الاستثناءات، وإجراءات المطابقة، وعلاقة التسوية.
14. مبدأ الأمن
يطبّق IFB تمييزًا جوهريًا على جميع منهجيات التحويل البديلة:
يثبت الإرسال الآمن أنه يمكن نقل البيانات بصورة آمنة. ولا يثبت أنه يمكن تسوية الأموال.
- التشفير لا يثبت وجود الأموال.
- التوقيع الرقمي لا يثبت وجود الأموال.
- رصيد الخادم لا يُثبت وجود الأموال.
- ملف المعاملات لا يثبت وجود الأموال.
- نجاح استيعاب الملف لا يثبت وجود الأموال.
- الإقرار التقني لا يثبت التسوية.
ويبقى السؤال المالي الحاسم: هل تحقّقت المؤسسة المنشِئة من توافر سيولة مؤكدة ومسار تسوية تشغيلي قادر على تحويل القيمة النقدية المقابلة عبر البنية التحتية المصرفية المعترف بها.
15. إطار القبول لدى IFB
قد ينظر IFB في عمليات نقل ملفات IP ZIP لأطراف مقابلة مؤسسية معتمدة وعملاء مقبولين فقط، وذلك بعد مراجعة فنية وقانونية ومراجعة للامتثال تُرضي المصرف.
قبل إنشاء الربط في بيئة الإنتاج، قد تطلب IFB التحقق مما يلي:
- المؤسسة المنشئة؛
- السلطة المؤسسية اللازمة لإرسال المعاملة؛
- المالك المستفيد وأطراف المعاملة؛
- مصدر الأموال ومشروعيتها؛
- الغرض الاقتصادي الكامن؛
- البنية التحتية للإرسال والاستقبال؛
- ملكية نقطة النهاية؛
- بنية عناوين IP والشبكات؛
- منهجية المصادقة؛
- الشهادات وبيانات الاعتماد التشفيرية؛
- معايير التشفير؛
- صيغة الملف ومخططه؛
- بنية رسائل الدفع؛
- منهجية تحديد هوية المعاملات؛
- بروتوكول الإشعار بالاستلام؛
- ضوابط منع التكرار وإعادة الإرسال؛
- معالجة الاستثناءات؛
- إجراءات المطابقة؛
- علاقات المراسلة المصرفية؛
- حسابات التسوية؛
- ترتيبات السيولة؛ و
- مسار التسوية النهائية.
التوافق التقني وحده لا يكفي.
لن يعدّ IFB نجاح إرسال حزمة IP ZIP استلامًا للأموال. ولا تكتمل المعاملة ماليًا إلا عندما تتم تسوية القيمة المقابلة بنجاح عبر البنية التحتية المصرفية أو بنية التسوية المتفق عليها، ويمكن مطابقة التسوية بصورة مستقلة.
المبدأ الأساسي
إن IP ZIP هو الإرسال الآمن لتعليمات. أما التسوية فهي انتقال القيمة المالية المقابلة.
قد تشكّل العمليتان جزأين من سير العمل نفسه للمعاملة، لكنهما ليستا الحدث ذاته.
في المصطلحات المصرفية المؤسسية:
إرسال الرسالة ← المصادقة ← التحقق ← القبول ← التنفيذ ← التسوية ← المطابقة
ولا يثبت اكتمال الشق النقدي من المعاملة إلا باستكمال عملية التسوية المعمول بها.
IP Direct
IP Direct
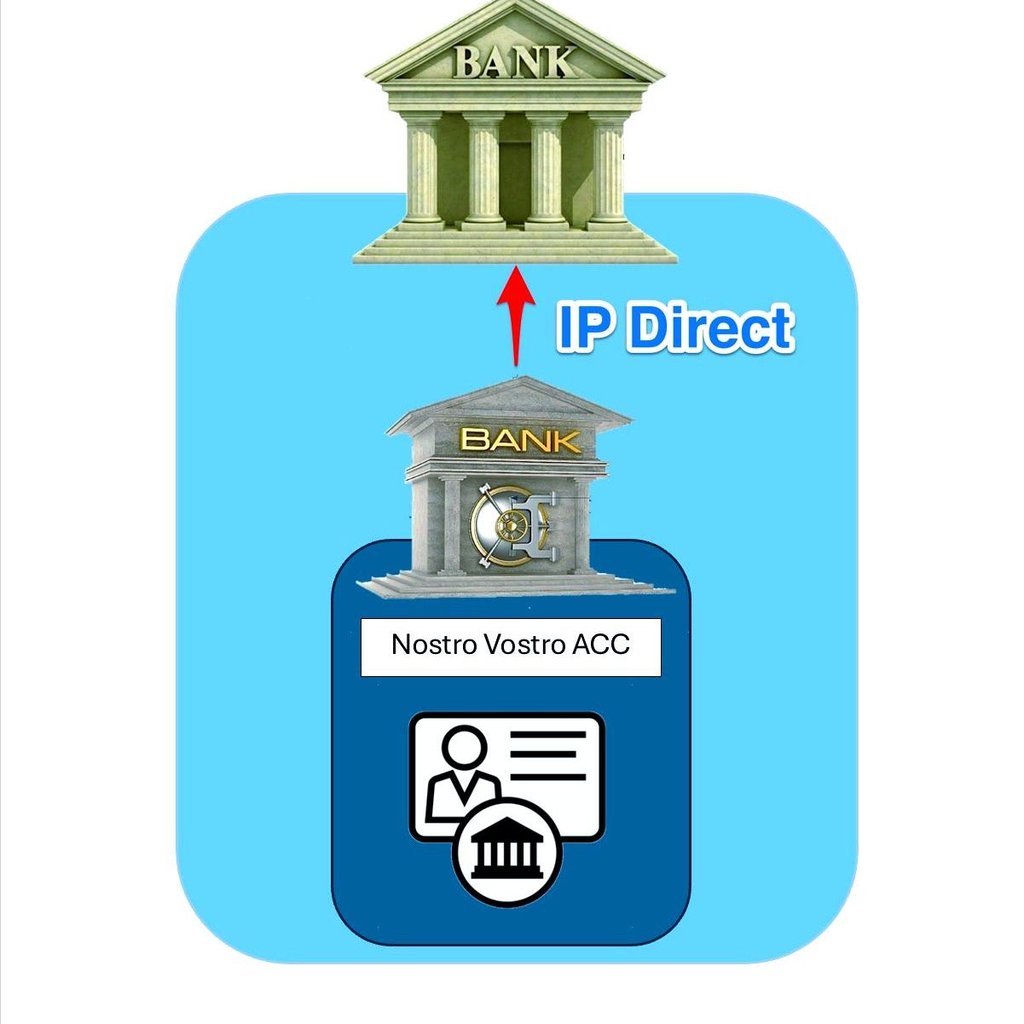
تنطوي آلية IP Direct على عملية معاملات متخصصة في سياق العمليات بين المصارف. وللتوضيح:
علاقة حسابات نوسترو–فوسترو: يقوم أساس هذه المعاملة على إنشاء علاقة حسابات «نوسترو–فوسترو» بين كيانين مصرفيين. وفي هذا السيناريو، يحتفظ «المصرف الآمر» بحساب «نوسترو» (وهي كلمة إيطالية تعني «لنا»: «حسابنا لديكم») لدى International Finance Bank (IFB)، الذي يحتفظ بدوره، على سبيل المقابلة، بحساب «فوسترو» («لكم»: «حسابكم لدينا») لحساب المصرف الآمر. ويُعدّ هذا الترتيب الثنائي للحسابات حاسماً لتيسير معاملات IP Direct.
آلية IP Direct: عند اعتماد أسلوب IP Direct، يبادر المصرف الآمر بمعاملة تُعالَج مباشرةً عبر أنظمة الدفع المتكاملة للمصرفين. وتتجاوز هذه العملية المسارات الأكثر تقليدية، والأشد تعقيدًا في كثير من الأحيان، لأنظمة الدفع الدولية مثل SWIFT (جمعية الاتصالات المالية العالمية بين البنوك) وغيرها. وتتمثل الميزة الرئيسية لأسلوب IP Direct في إمكانية تنفيذ المعاملات بسرعة أكبر، وربما بتكاليف أقل، بفضل قناة الاتصال المباشرة القائمة بين المصرفين.
تدفق المعاملات: في معاملة IP Direct، يُصدر المصرف الآمر أمر دفع مباشرةً إلى IFB باستخدام علاقة نوسترو-فوسترو القائمة. وعند تلقي IFB هذا الأمر، تقوم بقيد الحسابات المعنية دائناً أو مديناً وفق التعليمات الواردة. وغالباً ما تكون هذه العملية مبسّطة، وقد تكون أكثر كفاءة من الممارسات المعتادة، ولا سيما للمصارف ذات أحجام المعاملات المرتفعة أو التي تتطلب معالجة معجّلة.
شروط الفاعلية: لكي يعمل IP Direct على النحو الأمثل، يجب استيفاء عدة شروط:
- بنية تحتية تقنية قوية: يجب أن يمتلك كلا المصرفين أنظمة تقنية متقدمة قادرة على إدارة الاتصالات المباشرة بين المصارف.
- الامتثال التنظيمي: يجب أن تلتزم المعاملة بالأطر التنظيمية في الولايات القضائية التي يعمل فيها كلا المصرفين.
- الكفاءة التشغيلية: يجب أن تتواءم العمليات الداخلية للمصارف بما يتيح تنفيذ هذه المعاملات المباشرة دون تأخير لا مسوّغ له.
اعتبارات بديلة: على الرغم من أن IP Direct يوفّر مزايا معيّنة، فمن المهم الإقرار بما قد يرافقه من قيود محتملة أو بدائل متاحة:
- شبكة SWIFT: بالنسبة إلى البنوك التي لا تربطها علاقة نوسترو-فوسترو قائمة، تظل شبكة SWIFT بديلًا موثوقًا، وإن كانت قد تكون أبطأ.
- تقنية البلوكشين: تقدّم التقنيات الناشئة مثل البلوكشين وتقنية السجلات الموزّعة بديلاً آخر للمعاملات الدولية، وتَعِد بمزيد من الشفافية وانخفاض التكاليف.
يجب تفسير المصطلحات المرتبطة بأساليب التحويل البديلة أو القديمة في سياق البنية التحتية المصرفية. فقد تصف هذه المصطلحات قنوات اتصال أو أساليب معالجة داخلية أو ممارسات تاريخية، لكنها لا تحل محل اشتراط توافر مؤسسات خاضعة للتنظيم وأنظمة دفع معترف بها وإجراءات تسوية رسمية.
أي تحويل، أيًّا كانت التسمية المستخدمة، لا بد أن تتم معالجته ومقاصته وتسويته في نهاية المطاف داخل النظام المالي القائم.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
تبادل المفاتيح
إجراءات تبادل المفاتيح IPIP للمؤسسات المالية
- إذا رغبت مؤسستكم المالية الموقرة في إرسال IPIP إلينا، نتشرف بدعوتكم إلى تنزيل الإرشادات الواردة في إجراء التحقق من IPIP والتقيد بها بدقة هنا.
- بالنسبة إلى sFTP، يُرجى الالتزام بالإرشادات الواردة هنا.
- لإنشاء رمز AES الناتج الديناميكي (المفتاح) الخاص بـ IPIP أو sFTP لديك، يرجى النقر هنا.
إذا رغبتم في معرفة المزيد عن كيفية تحويل الأموال أو الأصول إلى حساباتكم لدينا، يُرجى التواصل مع Marie Mayer.