بنية النقود الحديثة
آليات خارج الميزانية العمومية وخلق النقود وإطار بازل النهائي
المحتويات: 1. كيف تخلق المصارف النقود · 2. عندما يصبح الالتزام الطارئ فعليًا · 3. نقود البنك المركزي · 4. الرافعة المالية الخفية وأزمة 2008 · 5. إطار Basel النهائي · 6. الحد الأدنى للمخرجات والمصارف الموازية · 7. ما يعنيه ذلك بالنسبة إلى IFB
عندما تسحب شركة ما من خط ائتمانها، فإن المال لا يأتي من خزنة، بل من ضغطة مفتاح: يقيّد المصرف قرضاً بوصفه أصلاً وإيداعاً بوصفه التزاماً، فتنمو ميزانيته العمومية والمعروض النقدي معاً. ويشكّل هذا التحويل للالتزامات خارج الميزانية إلى مراكز داخل الميزانية محرّك خلق الائتمان الحديث، وإطار بازل النهائي (المعروف بـ Basel IV، أو استكمال Basel III في الولايات المتحدة) يفحصه بدقة تفوق أي قاعدة أخرى في جيل كامل.
وتتجاوز الرهانات حدود المحاسبة. فوفقًا لتقرير مجلس الاستقرار المالي الصادر في ديسمبر 2025، بلغ حجم الوساطة المالية غير المصرفية 256.8 تريليون دولار أمريكي، أي 51% من الأصول المالية العالمية، وقد اختُبرت روابطها بالمصارف في موجة التهافت على السيولة النقدية في مارس 2020، وانهيار «أركيغوس» في عام 2021، وأزمة الاستثمار الموجّه بالالتزامات (LDI) في المملكة المتحدة عام 2022. وأصبحت معرفة كيفية تحوّل الانكشافات الاحتمالية إلى التزامات فعلية، تُنشئ النقود وتُركّز المخاطر أحيانًا، معرفة أساسية لأي مشارك جاد في السوق.
1. كيف تخلق المصارف النقود
في عام 2014 أوضح بنك إنجلترا ما لا تزال كتب مدرسية كثيرة تغفله: فالمصارف التجارية لا تكتفي بتمرير أموال المدّخرين إلى المقترضين، بل تُنشئ النقود عبر الإقراض. وفي عام 2017 صرّح البنك المركزي الألماني (Deutsche Bundesbank) بوضوح: «يمكن للمصارف أن تُنشئ نقودًا مصرفية بمجرد إجراء قيد محاسبي».
القيود متماثلة. فالقرض أصل، أي مطالبة على المقترض؛ والوديعة الجديدة التزام، أي دين تجاه المودِع. ويزداد كلا الجانبين بمقدار القرض. ولا حاجة إلى وديعة سابقة، ولا يقيّد أي احتياطي القرض عند منحه. وعندما كتب بنك إنجلترا ورقته البحثية، كان نحو 97% من النقود التي يحتفظ بها الجمهور في المملكة المتحدة عبارة عن ودائع مصرفية أُنشئت بهذه الطريقة، لا أوراق نقدية وعملات معدنية.
ومن ثمّ فإن التسهيل الائتماني الملزِم يمثّل نقودًا كامنة: فهو غير موجود بعدُ، لكنه يظهر لحظة يسحب المقترض منه. وتبلغ الالتزامات غير المستخدمة لدى المصارف الأمريكية عدة تريليونات من الدولارات، وكلٌّ منها إضافة محتملة إلى عرض النقود، بحسب سلوك المقترض وشروط التسهيل. ففي مارس وأبريل 2020 سحبت الشركات نحو نصف تريليون دولار من خطوط ائتمانها خلال أسابيع. ولم تكن تلك أموالًا قائمة تنتقل من يد إلى أخرى، بل ودائع جديدة أُنشئت حين تحوّلت التعهدات خارج الميزانية العمومية إلى قروض داخلها.
2. عندما يصبح الالتزام المحتمل التزاماً فعلياً
يتم التحويل عبر عدة قنوات، لكل منها مخاطرها ومعاملتها التنظيمية الخاصة.
السحوبات. عندما يسحب المقترض من تسهيل متجدد، يتحول التزام لم يُفصح عنه إلا في الإيضاحات إلى قرض في الميزانية العمومية، تقابله وديعة جديدة. ففي عامي 2008–2009 ارتفعت القروض التجارية والصناعية في الميزانيات العمومية للمصارف الأمريكية في حين تراجع إصدار القروض الجديدة، ويعود ذلك في الغالب إلى سحب المقترضين من خطوط الائتمان القائمة.
الضمانات. يظل خطاب الاعتماد الاحتياطي أو الضمان المالي التزامًا محتملًا إلى أن يتخلف العميل عن السداد ويطالب المستفيد بالضمان. عندئذٍ يدفع المصرف، ويقيّد ذمة مدينة ذات قيمة غير مؤكدة على العميل المتعثر، ويحتاج إلى سيولة نقدية أو ائتمان جديد للوفاء بذلك.
المشتقات. تُدرج المعايير الدولية للتقارير المالية (IFRS) والمبادئ المحاسبية الأمريكية المقبولة عمومًا (US GAAP) المشتقات في الميزانية العمومية بالقيمة العادلة أصلًا. وتضيف الأنظمة الرقابية مقياسين: تكلفة الاستبدال (التقييم السوقي الحالي) والانكشاف المستقبلي المحتمل على مدى العمر المتبقي للعقد. ويحوّل هامش التغيّر اليومي الانكشاف المحتمل إلى نقد، بينما ينشئ الهامش الأولي مراكز ضمانات في الميزانية العمومية.
عوامل تحويل الائتمان. لأغراض رأس المال، تحوّل الجهات التنظيمية المبالغ خارج الميزانية العمومية إلى انكشافات معادلة للائتمان باستخدام عوامل تحويل ائتماني محددة (CCFs). ويعيد الإطار النهائي معايرتها على النحو الآتي:
| بند خارج الميزانية العمومية | معامل التحويل الائتماني |
|---|---|
| الالتزامات القابلة للإلغاء دون شرط | 10% |
| الالتزامات العامة | 40% |
| خطابات اعتماد تجارية قصيرة الأجل | 20% |
| الالتزامات الاحتمالية المرتبطة بالمعاملات | 50% |
| بدائل الائتمان المباشرة (خطابات الاعتماد الاحتياطية، والضمانات) | 100% |
| جميع انكشافات التوريق | 100% |
يبرز تغييران. فقد أصبحت الالتزامات القابلة للإلغاء دون قيد أو شرط، التي كانت نسبتها 0% سابقًا، تحمل الآن 10%، لأن المصرف الذي يحق له قانونًا إلغاء خط ائتماني لا يستطيع غالبًا إلغاءه عمليًا دون الإضرار بالعلاقة مع العميل أو الإخلال بقواعد حماية المستهلك. أما الالتزامات الأخرى فتحمل نسبة واحدة هي 40%، بدلًا من النسبتين السابقتين 20% (حتى سنة واحدة) و50% (لأكثر من سنة)، وهي معايرة مستمدة من فترات الأزمات التي تجاوزت فيها السحوبات كثيرًا الافتراضات السابقة.
3. نقود البنك المركزي
تُنشئ المصارف المركزية النقود بطريقة مختلفة، وإن كان النظامان يترابطان عبر الاحتياطيات والسياسة النقدية. فحين يشتري مصرف مركزي سندات حكومية من صندوق تقاعد في إطار التيسير الكمي، يحدث أمران: يقيّد المصرف الذي يتعامل معه صندوق التقاعد في حسابه وديعة جديدة (نقود بمعناها الواسع)، ويقيّد المصرف المركزي احتياطيات لدى ذلك المصرف (نقود الأساس). وتتوسع الميزانية العمومية للمصرف المركزي على جانبيها. ولا تتضاعف هذه الاحتياطيات الجديدة آليًا إلى قروض جديدة؛ بل هي أرصدة تسوية بين المصارف. وكما يقول البنك المركزي الأوروبي: إنه «لا يطبع فعليًا أوراقًا نقدية جديدة لشراء هذه الأصول، بل يُنشئ النقود إلكترونيًا في صورة احتياطيات مصرفية».
للفارق أهمية من الناحية التنظيمية. فنقد المصرف المركزي لا ينطوي على مخاطر تخلف عن السداد بعملته الخاصة. أما نقد المصارف التجارية فهو مطالبة على مؤسسة تتوقف ملاءتها على محفظة قروضها ورأس مالها وتمويلها. وتوجد أنظمة التأمين على الودائع ومتطلبات رأس المال لضمان بقاء ودائع المصارف التجارية قابلة للتحويل إلى نقد المصرف المركزي بقيمتها الاسمية.
4. الرافعة المالية الخفية ودروس عام 2008
تصف «الرافعة المالية الخفية» هياكل خارج الميزانية العمومية تُبقي الرافعة المالية المعلنة منخفضة بينما تتراكم المخاطر، ولا تنكشف إلا في أوقات الضغط. فقبل عام 2008، موّلت أدوات الاستثمار الهيكلية (SIVs) أصولاً تبلغ نحو 400 مليار دولار أمريكي، معظمها مرتبط بالرهون العقارية، برأس مال ضئيل، إذ موّلت أصولاً طويلة الأجل بواسطة الأوراق التجارية المدعومة بأصول قصيرة الأجل. وعندما تجمّد هذا السوق بعد تعليق بنك BNP Paribas ثلاثة صناديق في 9 أغسطس 2007، اضطرت المصارف الراعية إلى إعادة هذه الأصول إلى ميزانياتها العمومية، فاستنزفت رأس المال في أحوج الأوقات إليه. وقد تجاوزت الرافعة المالية لدى Lehman Brothers نسبة 30 إلى 1 قبل انهيارها، مستفيدةً من تعديل هيئة الأوراق المالية والبورصات الأمريكية (SEC) لقواعد صافي رأس المال عام 2004، ومن حيازات المشتقات والرهون العقارية التي حجبت حقيقة انكشافاتها. والدرس المستفاد: إن الرافعة المالية المخفية خارج الميزانية العمومية تعود إلى الجهة الراعية في أسوأ لحظة ممكنة.
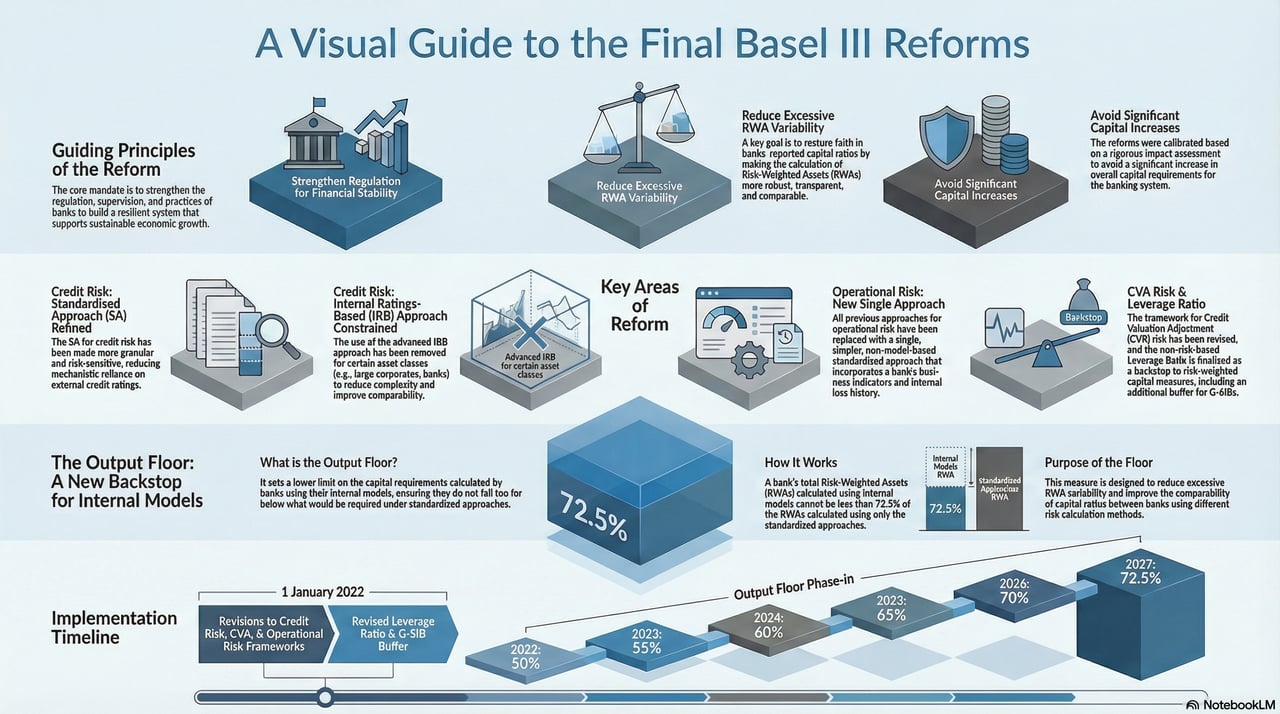
تستجيب القواعد المعمول بها اليوم على عدة جبهات. فنسبة الرافعة المالية وفق اتفاقية بازل III تضع حدًا أدنى غير قائم على المخاطر قدره 3% من رأس المال من الشريحة الأولى مقابل التعرضات داخل الميزانية العمومية وخارجها، على أن تُحوَّل البنود خارج الميزانية بنسبة لا تقل عن 10%. وتحتفظ المصارف ذات الأهمية النظامية العالمية بهامش إضافي للرافعة المالية يعادل نصف الرسم الإضافي المبني على المخاطر المفروض على هذه المصارف (G-SIB). ويحدّ الحد الأدنى للمخرجات من مدى قدرة النماذج الداخلية على خفض الأصول المرجّحة بالمخاطر، فيما تمنع قواعد التوحيد الجهات الراعية من إبقاء الكيانات ذات الأغراض الخاصة خارج الميزانية العمومية مع احتفاظها بالسيطرة عليها أو بالتعرض لمخاطرها.
5. إطار بازل النهائي
يمثّل هذا الإطار رسمياً استكمال اتفاقية بازل III، وهو أوسع إعادة معايرة لقواعد رأس المال منذ عام 2010. فإذا كانت اتفاقية بازل III الأصلية بمثابة إصلاح طارئ، فإن هذا الإطار يمثّل مراجعة لمدوّنة البناء، مستنيرة بخبرة عقد كامل في معرفة مواضع تركّز الضغوط وكيفية انتشارها. وفي الولايات المتحدة أعادت الجهات الرقابية طرح نسختها في مارس 2026؛ ولا تزال القاعدة النهائية قيد الانتظار.
مخاطر الائتمان. يُقيَّد استخدام النماذج الداخلية لصالح نهج معياري أكثر حساسية للمخاطر:
- التعرضات على المصارف لم تعد تحظى بوزن موحّد. وحيثما يتعذر استخدام التصنيفات الخارجية، تُصنَّف المصارف ضمن الفئة A أو B أو C بحسب كفاية رأس المال والالتزام بهوامش الأمان؛ وتخضع المصارف المصنفة ضمن الفئة A والمتمتعة برأس مال كافٍ لأوزان أقل.
- تتوقف أوزان العقارات على نسبة القرض إلى القيمة، وتختلف بحسب ما إذا كان السداد يعتمد اعتمادًا جوهريًا على التدفقات النقدية للعقار نفسه.
- الدين الثانوي وأدوات رأس المال غير حقوق الملكية تُرجَّح بنسبة 150%، مقابل 100% بموجب معظم المعايير السابقة.
مخاطر التشغيل. أُلغي أسلوب القياس المتقدم. ويجمع أسلوب معياري واحد بين مؤشر الأعمال، وهو مؤشر بديل مستمد من القوائم المالية لحجم أعمال الفوائد والإيجار والأرباح الموزعة والرسوم، ومضاعف الخسائر الداخلي الذي يُعدّل المتطلب بحسب خسائر المصرف نفسه خلال السنوات العشر السابقة. وتحتفظ البنوك ذات الخسائر الأعلى برأسمال أكبر.
مخاطر السوق وتعديل تقييم الائتمان (CVA). تستبدل المراجعة الجوهرية لمحفظة المتاجرة القيمة المعرّضة للمخاطر بالعجز المتوقع، الذي يرصد خسائر الذيل في ظروف الضغط الشديد على نحو أفضل. ويغطي الإطار المنقّح لمخاطر تعديل تقييم الائتمان (CVA) الخسائر الناجمة عن تغيّر هوامش الائتمان للأطراف المقابلة في المشتقات.
6. الحد الأدنى للمخرجات ونظام الظل المصرفي
الحد الأدنى للمخرجات. بهدف الحدّ من التباين الواسع في الأصول المرجّحة بالمخاطر بين البنوك، يضع الإطار حدًّا أدنى للمخرجات: فلا يجوز أن تقل المتطلبات المحتسبة باستخدام النماذج الداخلية عن 72.5% من النتيجة وفق الأسلوب المعياري. ووفق الجدول الزمني لبازل، يُطبَّق هذا الحد تدريجيًا اعتبارًا من عام 2023 ويبلغ 72.5% في 1 يناير 2028؛ أما الاتحاد الأوروبي فيطبّق فترة انتقالية أطول تصل إلى 72.5% في عام 2030.
الصيرفة الموازية. تمارس وسائط غير مصرفية تحويل الائتمان والآجال دون وصول رسمي إلى سيولة المصرف المركزي، وتظل مصدرًا للهشاشة. وقد نما الإقراض المصرفي والخطوط الائتمانية الملتزم بها لهذه الجهات نموًا ملحوظًا خلال العقد الماضي، مما أوجد قنوات قد ينتقل عبرها الضغط في الاتجاهين. ويشترط الإطار أن تحتفظ المصارف برأس مال كافٍ مقابل ترتيبات دعم السيولة والخطوط الائتمانية التي تقدمها، حتى لا يؤدي اندفاع السحب في الظل إلى زعزعة استقرار النظام المصرفي الأساسي.
7. ما يعنيه ذلك بالنسبة إلى IFB
بالنسبة إلى IFB، تُعدّ هذه القواعد مواصفات عمل لا عائقًا. فحيثما ترتفع الرافعة المالية للشركات، تؤثر تغيّرات أسعار الفائدة بقوة أكبر في الاستثمار على مستوى الاقتصاد، ويجب أن تكون سيولة المصرف ورأسماله قادرتين على استيعاب ذلك. ونطبّق العناية الواجبة الصارمة ومعايير Basel لرأس المال حتى نتمكّن من دعم عملائنا طوال الدورة الاقتصادية.
يتطلب هذا الإطار اتخاذ قرارات، لا مجرد امتثال آلي:
- تخصيص رأس المال يزداد أهمية، إذ يحدّ الحدّ الأدنى للمخرجات من الفائدة المتحققة من النماذج الداخلية.
- نموذج الأعمال: تؤدي اختلافات متطلبات رأس المال إلى تغيير التسعير النسبي للإقراض.
- تتطلب المخاطر التشغيلية تحسين جمع بيانات الخسائر وتحليلها.
- الانكشاف على المؤسسات غير المصرفية يستلزم عناية واجبة أدق مع تزايد التدقيق الرقابي.
باختصار. إذا كانت Basel III بمثابة مدونة السلامة لناطحة سحاب، فإن الإطار النهائي هو الفحص الذي يتحقق من أن الأساس بالسماكة نفسها في كل طابق، بما في ذلك الأجزاء الخفية التي كان بعض البنّائين يتساهلون فيها. إن تحويل الالتزامات خارج الميزانية إلى مراكز داخل الميزانية هو الطريقة التي يخلق بها العمل المصرفي الحديث النقود، وهو، في ظل الضغوط، الطريقة التي يتحول بها الخطر الكامن إلى خطر فعلي. ومنطق الإطار بسيط: ينبغي أن تكون الرافعة المالية ظاهرة لا مستترة؛ وأن تكون كفاية رأس المال مُثبَتة لا مجرد مُنمذَجة؛ وأن تُدار الصلات بالجهات غير المصرفية إدارة صريحة. ويُدرج IFB هذه المبادئ في تخطيطه وفي مدى تقبّله للمخاطر وفي تخصيص رأس ماله.