International Finance Bank
هو بنك استثماري متخصص يخدم الثروات الخاصة ومنصات الشركات والتمويل الاستراتيجي للجهات السيادية. ويتمحور عمله حول هيكلة رأس المال والتمويل طويل الأجل والتنسيق المالي عبر الحدود في ظل القيود النقدية والجيوسياسية الراهنة.
تعود ملكية IFB إلى IFB Holdings LLC، وهي جزء من IFC Group، وإلى إدارتها. ولا تملك أي مجموعة خارجية مصلحة خاصة. إن اهتمامنا منصبّ عليكم، بصفتكم عملاء مؤسسيين محليين أو أجانب، ونفي بهذا الالتزام من خلال التميّز وخبرتنا في إدارة الأصول وفي الخدمات المصرفية للشركات والاستشارات.
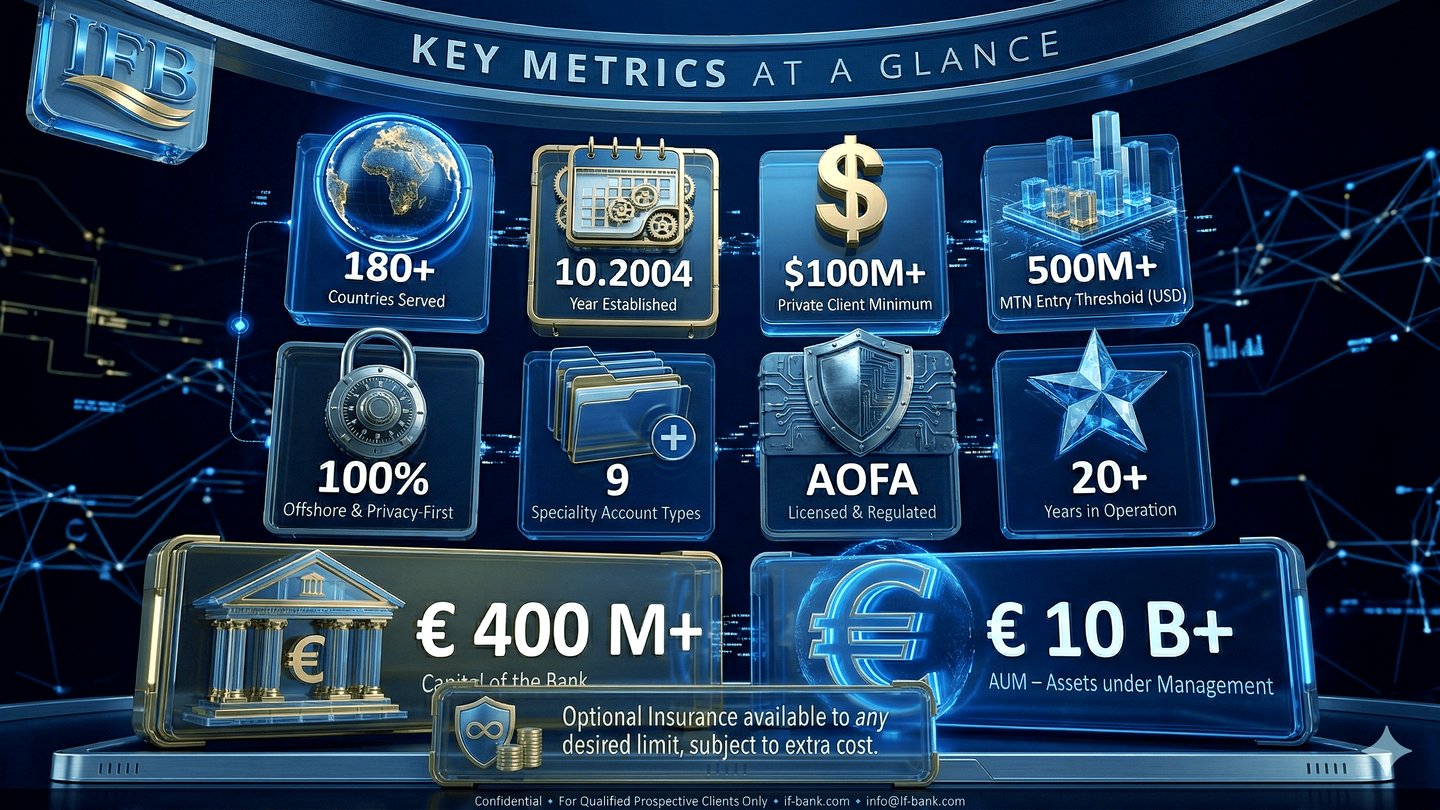
International Finance Bank LTD – Banque Financière Internationale LTD تنقل الأموال وتقرضها وتستثمرها وتحميها لصالح عملاء في مختلف أنحاء العالم، من الشركات الكبرى إلى أصحاب الحسابات الشخصية. وتقدم، مع شركاتها التابعة والمنتسبة، مجموعة واسعة من المنتجات والخدمات للأفراد والشركات، وتخدم اليوم عملاء في 37 دولة.
مُنح ترخيصنا المصرفي، الترخيص من الفئة A، وهو ترخيص مصرفي خارجي كامل، برقم L1149، في 13 أكتوبر 2004، وظل ساريًا دون انقطاع منذ ذلك الحين. وجهتنا الرقابية هي AOFA، أنجوان، اتحاد جزر القمر.
IFB شركة تابعة لـ IFB Holdings LLC، وعبرها لـ International Finance Corporation Group وInternational Finance Corporation LLC.
ما الذي يميّزنا
نادراً ما يكون التمويل على هذا المستوى بسيطاً. فأصحاب الأعمال والمهنيون والمنظمات الإنسانية والمستثمرون والحكومات والمصارف ومديرو صناديق التحوط وصناديق التقاعد، يحتاج كل منهم إلى حلول مبنية على استراتيجيته الخاصة. وهنا يصنع International Finance Bank الفارق.
يصمّم IFB حلولاً للأفراد من أصحاب الثروات الكبيرة والشركات والمؤسسات. ولكل عميل رؤية خاصة وأهداف خاصة، ولذلك تأتي توصياتنا مصمَّمة خصيصاً: فهي تساعدكم على بناء ثرواتكم وإدارتها والحفاظ عليها ونقلها. ويحقق هذا النهج فائدة خاصة حيثما كان الأمر متعلقاً بالهندسة المالية للشركات والمؤسسات، أو بنقل الثروة بين الأجيال.
يقوم IFB، عبر كياناته المتعاقد معها، بإنشاء الأدوات المالية وهيكلتها وإصدارها. ويمكن تداول هذه الأدوات لنقل رؤوس الأموال عبر الحدود بكفاءة، أو استخدامها لتأمين تمويل مشروع ما. ولأغراض الشركات أو الأغراض الإنسانية أو الشخصية، نصمّم كذلك منتجات وفق الطلب، سواء أكان ذلك إصدارًا جديدًا للسندات أم شهادة إيداع أم أسهمًا أم مشتقات، بحيث تحصلون على أفضل أداة متاحة بمستوى المخاطر والعائد الذي تحدّدونه.
وتكمّل خدماتنا للشركات هذا العرض، ونعدّها ما يميّز IFB في القطاع. فبالنسبة لأصحاب الأعمال، نجمع بين الأهداف التجارية والشخصية: تخطيط الثروة، والتقييم، وتخطيط البيع والنقل، والتخطيط الضريبي للأعمال في إطار القانون. أما بالنسبة للمهنيين الناجحين، فنبسّط شؤونهم المالية ونوصي بخطة شاملة للثروة قد تشمل خيارات الأسهم، والأسهم المقيّدة، واستراتيجيات المراكز المركّزة.
نوفّر للمنظمات الإنسانية حلولًا تلبّي متطلبات مشاريعها. وللمستثمرين، نقدّم نهجًا حديثًا في الاستثمار، بحلول مرنة وفرص أوسع وتقنيات متقدمة. ويمكن للحكومات التي تواجه الآثار المالية للأحداث العالمية، مثل جائحة COVID-19، أن تتصدى لها بالهندسة المالية المبتكرة. وتستطيع المصارف الاستفادة من خدماتنا Bank2Bank وBank4Bank. أما صناديق التحوط وصناديق التقاعد فيمكنها الاعتماد على خدمات صناديق متخصصة تغطي عملية الاستثمار بأكملها، عبر مختلف الاستراتيجيات والأنظمة القانونية للتأسيس والهياكل.
أيًّا كانت احتياجاتكم أو تحدياتكم المالية، فإن International Finance Bank على أتم الاستعداد لتقديم حلول استراتيجية مخصصة. تواصلوا معنا واكتشفوا كيف يمكن لـ IFB أن يساعدكم على المضي قدمًا بثقة.
خبرة تراكمت عبر عقدين من العمل المصرفي العابر للحدود
منذ عام 2004، يخدم IFB عملاء تتجاوز شؤونهم ولاية قضائية أو عملة أو إطارًا مصرفيًا واحدًا. وقد بنينا المؤسسة طوال هذه المدة على الاستمرارية والانضباط التنظيمي والمرونة التشغيلية وخدمة قائمة على العلاقات.
إن تاريخنا شاهد على الثبات والاستمرارية، لا مجرد زينة. فالعراقة في العمل المصرفي الدولي لها أهميتها، إذ تدل على قدرة المؤسسة على التكيّف مع الأنظمة الجديدة ومتطلبات العملاء المستجدة وأوضاع السوق المتغيرة دون أن تفقد توجهها الاستراتيجي.
على مرّ السنين، صقلنا نموذج عملنا ليواكب واقع الأعمال المصرفية الحديثة العابرة للحدود: معايير امتثال أعلى، وتنفيذ أسرع، وتوقعات رقمية أوسع، وهياكل عملاء أكثر تعقيدًا. وقد قام تطورنا على التعزيز المؤسسي، أي التحسين المستمر للحوكمة والإجراءات والخدمة، لا على التوسع لمجرد التوسع.
وتصوغ هذه الخبرة اليوم أسلوب خدمتنا للعملاء الخاصين وروّاد الأعمال والمكاتب العائلية والشركات الناشطة دوليًا. ونظل مركّزين على ما هو أهم: الموثوقية المؤسسية، ووضوح الإجراءات، وإتاحة الخدمة بعدة لغات، والانضباط في إجراءات الانضمام، والإدارة المباشرة للعلاقة.
بالنسبة إلى IFB، فإن التاريخ دليل قائم في الحاضر، وليس ادعاءً تسويقيًا بأثر رجعي. فهو يشهد على الاستمرارية وحسن التقدير والإدارة الرشيدة، وهي صفات تظل أساسية في العمل المصرفي العابر للحدود.
من نحن
1. مصارف الاستثمار الخاص وحفظ الثروات
التعريف والمهمة. تقوم المصارف الاستثمارية ومصارف الحفاظ على الثروات، ومنها IFB، على حماية الأصول الكبيرة وتنميتها وإدارتها لصالح الأفراد الميسورين والمكاتب العائلية والمؤسسات الوقفية والمستثمرين المؤسسيين. ويتركز اهتمامها على حماية الأصول على المدى الطويل، والحفاظ على رأس المال، وإدارة المحافظ بحصافة، وتقديم المشورة بسرية.
كيف نعمل: هيكل الحسابات الإجمالية المجمّعة. تمر تحويلات النقد والأوراق المالية عبر حسابات نوسترو إجمالية مجمّعة، تُفصل فيها أصول كل عميل ضمن حساب موحد لدى مصرف مراسل أو ضمن حسابات التسوية.
- وفي حالة التحويلات النقدية، تقوم المؤسسة بخصم المبلغ من الحساب الفرعي الخاص بالعميل ضمن الحساب المجمّع، ثم تنفّذ التحويل عبر أنظمة الدفع المعتمدة مثل SWIFT أو SEPA.
- وفي حالة تحويلات الأوراق المالية، تُجري المؤسسة التسوية عبر أنظمة المقاصة المعتمدة مثل Euroclear أو DTC، على أساس التسليم مقابل الدفع (DVP). ويُسجَّل كل تحويل بصورة مستقلة بمعرّف فريد للعميل، مما يوفر الشفافية ويحمي الأصول.
ولأن مراكز كل عميل تُسجَّل على أساس إجمالي، فإن الأصول تكون مفصولة في دفاتر المصرف وتكون التسويات المطابقة دقيقة. ويعزز التحديد الواضح لأصول العملاء إدارة المخاطر، ولا سيما في حال تخلّف طرف مقابل عن السداد أو إعساره. وفي الاتحاد الأوروبي، تفرض أطر مثل MiFID II وEMIR إعداد تقارير على مستوى العميل؛ ويطبّق IFB معايير مماثلة، بحيث يجري تتبّع كل حركة للنقد والأوراق المالية.
«تحظى هياكل الحسابات المجمّعة باعتراف صريح بموجب MiFID II وCASS والقاعدة 15c3-3 الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) وCSDR، وما يماثلها من الأنظمة التنظيمية العالمية. وهي تشكّل النموذج التشغيلي المعتمد في خدمات الحفظ العالمية والوساطة الرئيسية والمقاصة. وتُحفظ الملكية النفعية من خلال السجلات والدفاتر الداخلية لا من خلال تخصيص رقم IBAN لكل عميل، بما يتوافق مع بنية التسوية الدولية والتوقعات التنظيمية.»
الأنشطة الأساسية وخصائصها
- الحفاظ على رأس المال وإدارة المخاطر. يتمثل الهدف الأول في الحفاظ على القوة الشرائية لرأس المال عبر الأجيال، من خلال توزيع متحفظ على محافظ متوازنة بعناية من النقد والذهب والسندات والعقارات المتميزة والأسهم في اختصاصات قضائية مستقرة واستثمارات بديلة مختارة.
- الخصوصية والسرية. تلتزم هذه المصارف بمعايير أعلى في سرية بيانات العملاء، وتعمل بتكتّم، وغالبًا ما تفعل ذلك في ولايات قضائية تحمي أطرها القانونية الملكية والخصوصية حماية راسخة.
- المشورة الشخصية. تُصاغ المشورة بما يلائم كل عميل على حدة، وتمتد غالبًا إلى التخطيط للتركات والحد من الأعباء الضريبية والخدمات الائتمانية ونقل الثروة بين الأجيال وإدارة المكاتب العائلية وفق الاحتياجات الخاصة.
- اختيار ولايات قضائية مستقرة. تتخذ هذه الكيانات عادةً مقرًّا لها في دول معروفة بحيادها السياسي واستقرارها التشريعي وتطوّر أنظمتها القانونية ووضوح أطرها التنظيمية، مثل سويسرا وليختنشتاين ولوكسمبورغ وسنغافورة.
- نموذج ربحية متحفظ. تأتي الإيرادات بصورة رئيسية من رسوم الإدارة والاستشارات وخدمات الحفظ والعوائد المرتبطة بالأصول، لا من المضاربة في التداول ولا من الإقراض العدواني.
2. المصارف الخاصة
التعريف والمهمة. تقدم المصارف الخاصة خدمات مالية وإدارة ثروات مخصصة للأفراد من ذوي الملاءة المالية العالية وفائقة العالية (HNWI وUHNWI). وهي تشبه مصارف الحفاظ على الثروات، لكنها تسعى عادةً إلى تحقيق النمو إلى جانب الحفاظ على الثروة، وقد تقدم نطاقًا أوسع من منتجات إدارة الأصول، وأحيانًا أكثر مخاطرة.
الأنشطة الأساسية وخصائصها
- إدارة شاملة للثروات. تخطيط مالي متكامل، وتنمية الثروة، والإدارة التقديرية للأصول، والمشورة الضريبية، وفرص استثمارية متطورة.
- نهج متوازن تجاه المخاطر. يبقى الحفاظ على رأس المال أمرًا حيويًا، غير أن الاستعداد الأكبر لتحمّل المخاطر من أجل نمو رأس المال هو ما يميّزهم عن مؤسسات الحفاظ على الثروة البحتة.
- إدارة العلاقة الشخصية. يتولى مصرفي خاص مخصص مسؤولية محفظة كل عميل.
3. بنوك الاستثمار (تمويل الشركات)
التعريف والمهام. تقوم المصارف الاستثمارية، خلافًا لمصارف الحفاظ على الثروات، بجمع رأس المال للشركات والحكومات والمؤسسات، وتقدّم المشورة بشأن عمليات الاندماج والاستحواذ، وتتعهد بتغطية إصدارات الأوراق المالية، وتتداول الأدوات المالية في الأسواق الأولية والأسواق الثانوية.
الأنشطة الأساسية وخصائصها
- تمويل الشركات والاستشارات. عمليات الاندماج والاستحواذ وإعادة الهيكلة والطروحات العامة الأولية (IPO).
- التداول والوساطة. التداول النشط في الأسهم والسندات والسلع والمشتقات، وخدمات الوساطة الرئيسية.
- نموذج عالي المخاطر وعالي العائد. تعتمد الإيرادات اعتمادًا كبيرًا على تحركات الأسواق وأرباح التداول ورسوم المشورة وعمولات الاكتتاب.
ما لسنا عليه
4. المصارف التجارية ومصارف التجزئة التقليدية
التعريف والتفويض. تخدم المصارف التجارية ومصارف التجزئة السوق الواسعة من العملاء الخاصين والشركات، من خلال حسابات المعاملات والائتمان والخدمات المصرفية اليومية. وهدفها الرئيسي تحقيق ربح قصير إلى متوسط الأجل من هوامش الفائدة والرسوم والعمولات على القروض والودائع.
الأنشطة الأساسية وخصائصها
- التركيز على قطاع التجزئة واسع النطاق. منتجات أساسية مثل الحسابات الجارية وحسابات التوفير والقروض الشخصية والرهون العقارية وبطاقات الائتمان والتمويل الاستهلاكي.
- نموذج إيرادات قائم على الحجم. تأتي الإيرادات أساسًا من الفرق بين أسعار الإقراض وأسعار الودائع (هامش صافي الفائدة)، إلى جانب رسوم مثل رسوم المعاملات والسحب على المكشوف.
- الفروع والقنوات الرقمية. شبكة واسعة من الفروع تكمّلها خدمات مصرفية رقمية مصممة لإتاحة الوصول إليها على نطاق واسع وتحقيق سهولة الاستخدام.
- تعرض معتدل للمخاطر. تتركز إدارة المخاطر على تقييم الائتمان والسيولة، مع اهتمام أقل بإدارة الثروات المتطورة أو الحفاظ على الأصول.
5. المصارف الشاملة
التعريف والمهام. تجمع المصارف الشاملة بين الخدمات المصرفية للأفراد والتجارية والاستثمارية والخاصة ضمن مؤسسة واحدة، وتخدم الجميع، من المستهلكين في السوق الواسعة إلى كبرى الشركات والعملاء الخاصين من أصحاب الثروات.
الأنشطة الأساسية وخصائصها
- تنوّع الإيرادات. إيرادات مصدرها الإقراض والودائع والرسوم وعمليات أسواق رأس المال وإدارة الثروات والاستشارات الاستثمارية.
- عرض شامل. مجموعة واسعة من الخدمات لشرائح متعددة، تستفيد من وفورات الحجم والنطاق.
- إدارة المخاطر المعقّدة. يستلزم تنوّع الأنشطة أطراً متقدمة لإدارة المخاطر توازن في آنٍ واحد بين مخاطر الخدمات المصرفية للأفراد والاستثمار وإدارة الثروات.
تعرّف إلينا
بنك IFB للاستثمار: الخيار الأمثل للعمليات المالية المعقدة
في عالم التمويل العالمي، قد يكون اختيار المصرف الاستثماري هو الفيصل في نجاح العمليات المعقدة. ويُعدّ International Finance Bank خياراً طبيعياً للعمليات المالية ذات المتطلبات العالية، وذلك لسبعة أسباب.
1. حضور عالمي وخبرة محلية
تتيح IFB لعملائها النفاذ إلى الأسواق المالية الكبرى في العالم، وتجمع بين هذا الامتداد والمعرفة المحلية. ففرقنا ملمّة بديناميكيات الأسواق الإقليمية وأنظمتها التنظيمية وثقافتها، بحيث تتلاءم المشورة التي تتلقونها مع سياقكم الخاص.
2. مجموعة متكاملة من الخدمات
من الاستشارات في عمليات الدمج والاستحواذ إلى إدارة الأصول والتمويل المهيكل، يغطي IFB الطيف الكامل. ويجد العملاء مجموعة متكاملة ومتسقة من الحلول، دون الحاجة إلى عدة مصارف لتلبية احتياجات مختلفة.
3. حلول مالية مبتكرة
لا يتوقف التمويل العالمي عن التطور. وتواصل IFB تطوير منتجات وحلول مالية جديدة تستجيب للتحديات والفرص الخاصة بأسواق اليوم.
4. إدارة منضبطة للمخاطر
العمليات المعقدة تنطوي على مخاطر بطبيعتها. ويحدد إطار المخاطر لدينا تلك المخاطر ويخفف منها باستخدام أدوات ونماذج تحليلية.
5. الخبرة
منذ عام 2004، تعمل IFB على المعاملات العابرة للحدود في مختلف القطاعات والمناطق. والخبرة لا تضمن النتائج المستقبلية، لكنها تُسهم في تشكيل الحكم المهني والعناية الواجبة والالتزام بنجاح العميل.
6. العميل في صميم اهتمامنا
يُصمَّم كل حل بما يلبي احتياجات العميل وأهدافه المحددة. ويقترن الاهتمام الشخصي بالخبرة الدولية.
7. الأخلاقيات والنزاهة
في قطاع يقوم على الثقة، يتمسك IFB بالمعايير الأخلاقية تمسكًا راسخًا. ويمكن للعملاء الاعتماد على تعاملات تتسم بالشفافية والنزاهة وأرفع مستويات السلوك المهني.
باختصار
في العمليات المالية المعقدة، يصنع اختيار المصرف الاستثماري فارقًا حاسمًا. وبفضل انتشاره العالمي ونطاق خدماته وابتكاره وسمعته، يُعدّ International Finance Bank الخيار الأمثل للعملاء أصحاب المتطلبات الرفيعة، الذين يبلغون أهدافهم بثقة وأمان.
IFB للخدمات المصرفية الخاصة: الخيار الأمثل للأفراد ذوي الثروات الكبيرة
يحتاج الأفراد ذوو الملاءة المالية العالية إلى خبرة وشريك موثوق يدرك احتياجاتهم وتطلعاتهم الخاصة. وتلبّي International Finance Bank هذه الحاجة، وذلك لسبعة أسباب.
1. حلول مالية مصمَّمة خصيصًا
غالبًا ما تكون محافظ الأفراد ذوي الملاءة المالية العالية معقدة وتتطلب حلولًا مصممة خصيصًا. وسواء تعلق الأمر بتخطيط التركات أو التخطيط الضريبي المشروع أو استراتيجية الاستثمار، يصمم IFB حلولًا تتوافق مع أهداف كل عميل ومدى تحمّله للمخاطر.
2. التنويع العالمي
يتيح لنا حضورنا الدولي تمكين العملاء من تنويع استثماراتهم عبر فئات الأصول والمناطق الجغرافية، بما قد يُحسّن التوازن بين المخاطر والعائد ويزيد من متانة المحفظة.
3. الوصول الحصري إلى الاستثمارات
تتيح شبكتنا فرصاً استثمارية نادراً ما تتوافر لعامة الجمهور، بدءاً من صفقات الأسهم الخاصة وصولاً إلى العقارات في المواقع المتميزة، وتمنح العملاء أفضلية في بناء الثروة.
4. الحفاظ على الثروة والتخطيط للإرث
بالنسبة إلى كثير من العملاء، لا يقل الحفاظ على الثروة والتخطيط للإرث أهميةً عن تكوينها. ويقدّم IFB خدمات تأسيس الصناديق الاستئمانية (trusts) وتخطيط التركات والاستشارات الخيرية، حتى تنتقل الثروة إلى الأجيال القادمة بكفاءة وبصورة هادفة.
5. التكتم والخصوصية
نتعامل مع جميع معلومات العملاء ومعاملاتهم بأقصى درجات السرية، كما يوفّر الأمن السيبراني القوي حماية للأصول والبيانات على حد سواء.
6. مديرو علاقات مخصصون
لكل عميل مدير علاقات مخصص يمثّل نقطة اتصال واحدة لجميع الشؤون المالية. ومديرونا خبراء ماليون مدرَّبون على المتطلبات الخاصة بالأفراد ذوي الملاءة المالية العالية، والخدمة التي يقدّمونها شخصية ومتواصلة دون انقطاع.
7. الممارسة الأخلاقية والشفافة
في ظل تآكل الثقة نتيجة سوء الممارسات المالية، يتميّز التزام IFB بالأخلاقيات والشفافية. فتُدار الاستثمارات بنزاهة، وبما يتوافق مع القانون والمعايير الأخلاقية.
باختصار
بالنسبة إلى الأفراد من أصحاب الثروات الكبيرة الباحثين عن شريك يفهم احتياجاتهم وتطلعاتهم ومخاوفهم، يُعدّ International Finance Bank الخيار الأمثل. فخدماته المصممة خصيصاً، وانتشاره العالمي، وسلوكه الأخلاقي تجعله مكاناً تنمو فيه الثروة وتُصان وتنتقل إلى الأجيال بمعنى حقيقي.
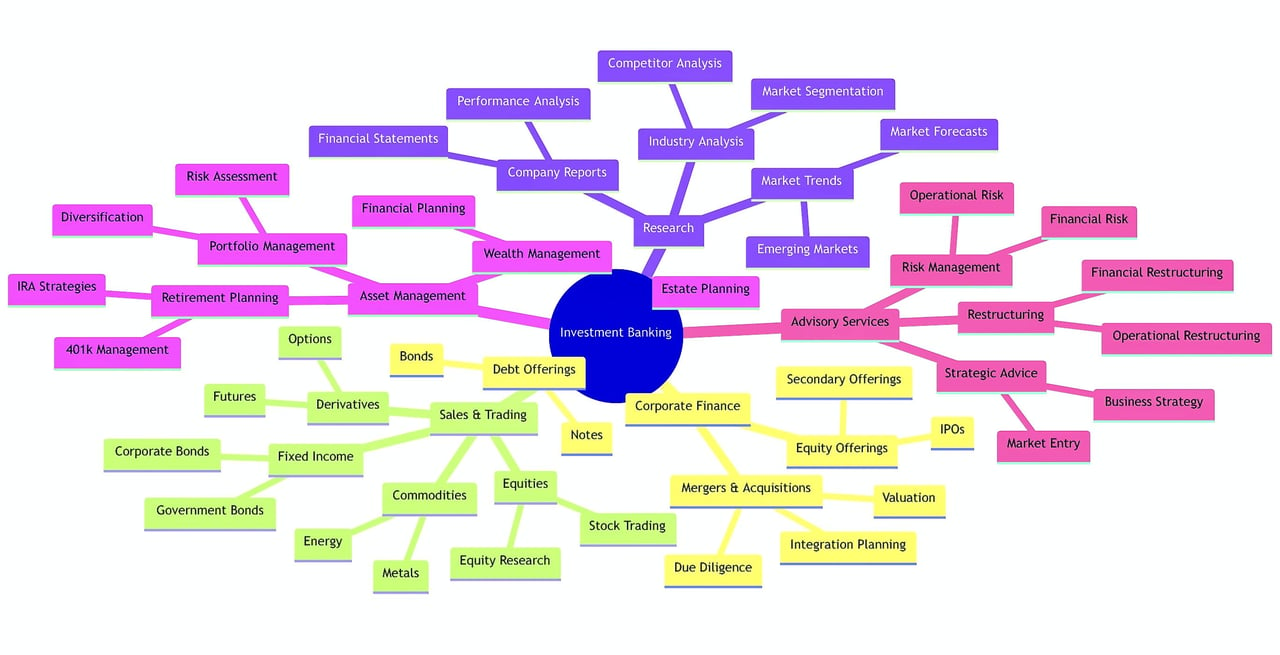
الخدمات المصرفية الاستثمارية والخدمات المصرفية التجارية: ركيزتان للتمويل العالمي
ظلّت المصارف الاستثمارية والمصارف التجارية منذ زمن طويل ركيزتين للنظام المالي العالمي. وكلاهما مصرف، غير أن أدوارهما وعملاءهما وأنظمتهما الرقابية تختلف اختلافًا بيّنًا. ويعرض هذا المقال هذه الفروق من منظور دولي، ويبيّن كيف يخدم كل منهما الاقتصاد العالمي.
الجذور التاريخية
الفصل بين الخدمات المصرفية الاستثمارية والتجارية ظاهرة عالمية وليست سمة بلد بعينه. ففي كثير من الاختصاصات القضائية جرى الفصل بينهما لحماية مدخرات الجمهور من المخاطر الأعلى المرتبطة بتداول الأوراق المالية وغيره من الأنشطة المضاربية. وقد أدّى تخفيف القيود التنظيمية وانتشار المصارف الشاملة إلى طمس هذا الحد في السنوات الأخيرة، غير أن الفروق الجوهرية لا تزال قائمة.
الوظائف الأساسية
مصارف الاستثمار هي مهندسو التمويل. فهي ترتّب المعاملات المعقدة مثل عمليات الاندماج والاستحواذ والطروحات العامة الأولية (IPO) وغيرها من أشكال إعادة هيكلة الشركات، وهي المؤسسات التي تلجأ إليها الشركات الكبرى والحكومات والأفراد ذوو الثروات الكبيرة في الأسواق العالمية.
تُعدّ المصارف التجارية العمود الفقري للاقتصاد اليومي. فهي تتلقى الودائع وتقدم القروض بأشكال متعددة وتدير أنظمة الدفع، وبذلك توجّه الأموال من المدّخرين إلى المقترضين في الاقتصادات المحلية والدولية على حد سواء.
العملاء والإيرادات
تخدم المصارف الاستثمارية شريحة أضيق من العملاء من الشركات والأفراد ذوي الثروات الكبيرة، وتحقق إيراداتها أساسًا من أتعاب الاستشارات وعمولات الاكتتاب وأرباح التداول. أما المصارف التجارية فتخدم قاعدة واسعة من الأفراد والشركات الصغيرة والشركات الكبرى، وتحقق إيراداتها أساسًا من الفارق بين القروض والودائع ومن رسوم خدمات مثل التحويلات وإمساك الحسابات.
التنظيم
تختلف الأنظمة من بلد إلى آخر، لكنها تعكس عموماً اختلاف مستويات المخاطر. فالمصارف التجارية تتلقى ودائع الجمهور، ولذلك تخضع لقواعد صارمة ورقابة مشددة، تشمل متطلبات كفاية رأس المال ونظم التأمين على الودائع، وهي تختلف في تفاصيلها لكنها تشترك في غاية واحدة: حماية المستهلك.
تخضع بنوك الاستثمار بدورها للتنظيم، ولكن عادةً بهامش أوسع. وتشرف عليها جهات مثل هيئة السلوك المالي (FCA) في المملكة المتحدة، أو السلطات الوطنية في الاتحاد الأوروبي بتنسيق من الهيئة الأوروبية للأوراق المالية والأسواق (ESMA)، مع التركيز على نزاهة السوق وحماية المستثمرين لا على أمان الودائع.
عصر المصارف الشاملة
اكتسبت الخدمات المصرفية الشاملة، التي تجمع بين الخدمات المصرفية الاستثمارية والتجارية في مؤسسة واحدة، حضوراً متزايداً في أنحاء العالم. فهي تقدّم الخدمات المالية من مصدر واحد، لكنها تثير مخاوف تتعلق بتضارب المصالح والمخاطر النظامية، ولا سيما فيما يخص الاستقرار المالي العالمي.
باختصار
تختلف المصارف الاستثمارية عن المصارف التجارية، لكنهما يكمل بعضهما بعضًا. ويُعدّ اختلافهما في الوظيفة والعملاء والتنظيم أمرًا جوهريًا لاستقرار الأسواق الدولية وكفاءتها. وفي عالم تتزايد فيه الترابطات، يُعدّ فهمهما مفتاح العمل في الاقتصاد العالمي.