كيفية الاحتفاظ بالنقد والأوراق المالية لدى المصارف وشركات الوساطة
دليل قانوني وتشغيلي للمستثمرين وأمناء الخزانة والعملاء الخاصين ذوي الخبرة
المحتويات: 1. لماذا يهم ذلك · 2. حفظ الأوراق المالية · 3. الودائع النقدية
1. لماذا يهم ذلك
يفترض معظم المستثمرين أن الرصيد الظاهر في بوابة الخدمات المصرفية أو بوابة الوساطة التي يستخدمونها موجود في حساب يخصهم وحدهم، أشبه بصندوق أمانات رقمي. لكن الأمر ليس كذلك. فالصيغة القانونية لحيازة الأصل هي التي تحدد مصيره في حال انهيار البنك أو الوسيط، وتحدد خمسة أمور:
- الملكية. ما إذا كان المستثمر يحوز حق ملكية في أصل محدد أم مجرد مطالبة تعاقدية تجاه وسيط.
- المعاملة في حالة الإعسار. ما إذا كانت الأصول تُردّ مباشرة أم يتعين المطالبة بها في مزاحمة مع سائر الدائنين.
- الحماية. النظام المطبّق: تعويض المستثمرين، أو ضمان الودائع، أو قواعد أصول العملاء.
- مخاطر التركّز. اعتماد خفي على أمين حفظ واحد أو مستودع مركزي للأوراق المالية أو مصرف واحد يتلقى الودائع.
- الاعتماديات. انكشاف على الأطراف المقابلة وانكشاف تشغيلي عبر عدة ولايات قضائية ومستويات من الوساطة.
ثمة تمييز واحد يقوم عليه كل ما يلي. فـالأوراق المالية تُحفظ لدى جهة الحفظ: ويظل العميل المالك المنتفع، وعند إعسار الوسيط تُردّ الأوراق المالية عيناً. أما النقد فيُحتفظ به كوديعة: إذ يصبح المصرف مالك الأموال، ولا يملك المودِع سوى حق المطالبة بالسداد.
2. خدمات حفظ الأوراق المالية
2.1 إلغاء الصيغة المادية للأوراق المالية وسلسلة الحفظ
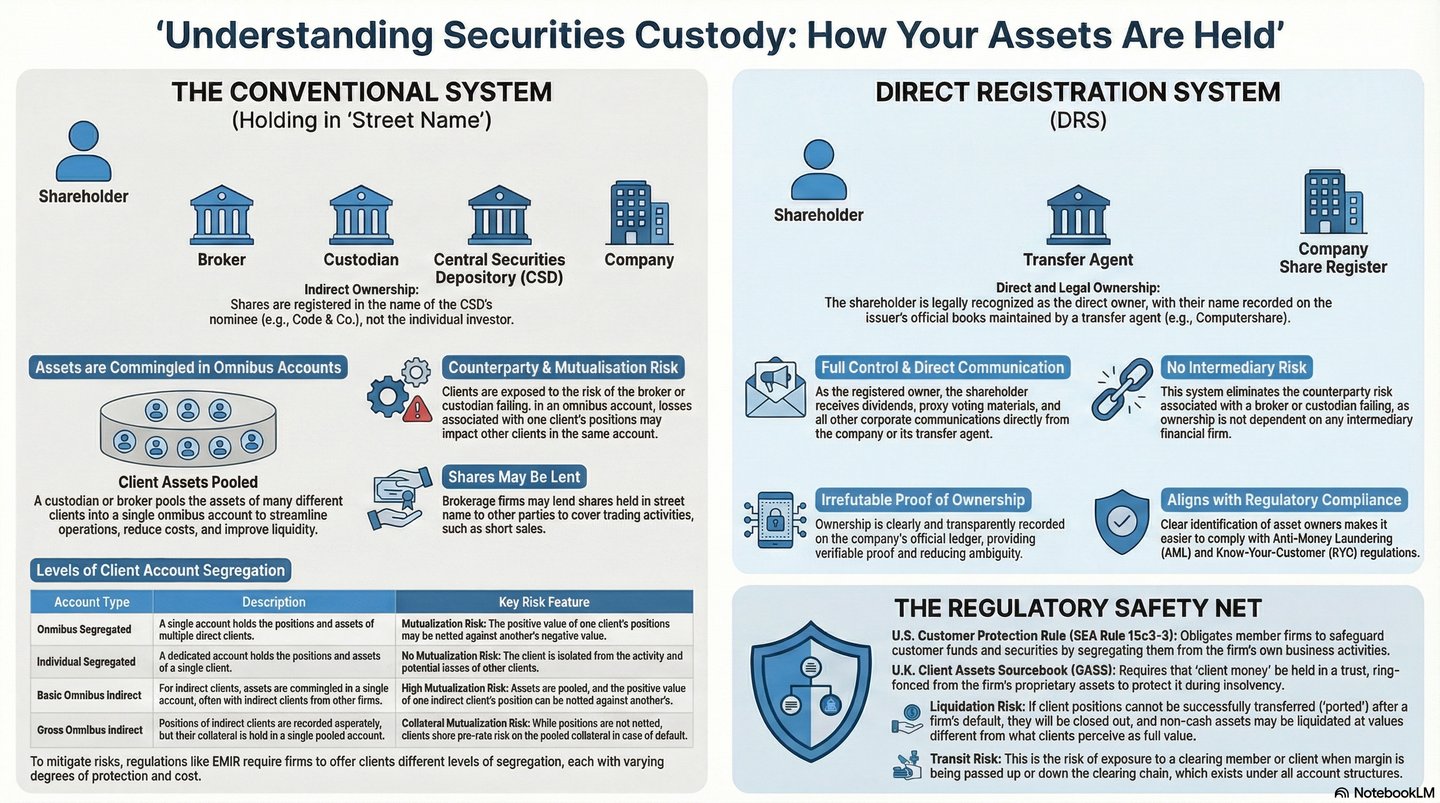
حلّت القيود الإلكترونية إلى حد كبير محل شهادات الأسهم والسندات الورقية، وهو تغيير فرضته أزمة المعاملات الورقية التي أحدثها ارتفاع أحجام التداول في النصف الثاني من القرن العشرين. والنتيجة سلسلة من الوسطاء بين المُصدِر والمستثمر:
- الجهة المُصدِرة تحدد شروط الأوراق المالية (التصويت، وتوزيعات الأرباح، والاسترداد، وإجراءات الشركات) لكنها لم تعد تتعامل مباشرة مع معظم حامليها.
- الجهة المركزية لإيداع الأوراق المالية (CSD) تحتفظ بالسجل الرسمي المعتمد وتتولى التسوية على أساس التسليم مقابل الدفع: DTC في الولايات المتحدة؛ وEuroclear وClearstream بوصفهما جهتين دوليتين لإيداع الأوراق المالية (CSDs) إلى جانب الجهات الوطنية في أوروبا؛ وEuroclear UK & International التي تشغّل CREST في المملكة المتحدة.
- المشاركون، مثل البنوك الحافظة ووسطاء التعامل الرئيسيين وشركات الوساطة الكبرى، يحتفظون بحسابات لدى الحافظ المركزي (CSD)، وهم بدورهم يمسكون حسابات لعملائهم الذين قد يكونون هم أنفسهم وسطاء.
وعليه فإن السلسلة النموذجية تمتد من الجهة المُصدِرة إلى المستودع المركزي للأوراق المالية (CSD) ثم إلى أمين الحفظ العالمي ثم إلى أمين الحفظ الفرعي ثم إلى الوسيط المالي ثم إلى المستثمر. ويسجّل كل مستوى المراكز العائدة لكل عميل، ويحتفظ بمركز إجمالي لدى المستوى الأعلى. ونادرًا ما يظهر المستثمر في سجل الجهة المُصدِرة؛ إذ إن الحائز المسجَّل هو في الغالب المستودع المركزي للأوراق المالية أو الجهة المسمّاة من قِبله. ويحوز المستثمر حقًا انتفاعيًا، وتكفل منظومة قانونية وصول التوزيعات والفوائد وحقوق التصويت والإجراءات المؤسسية إلى المالك المنتفع.
2.2 الحسابات المجمّعة
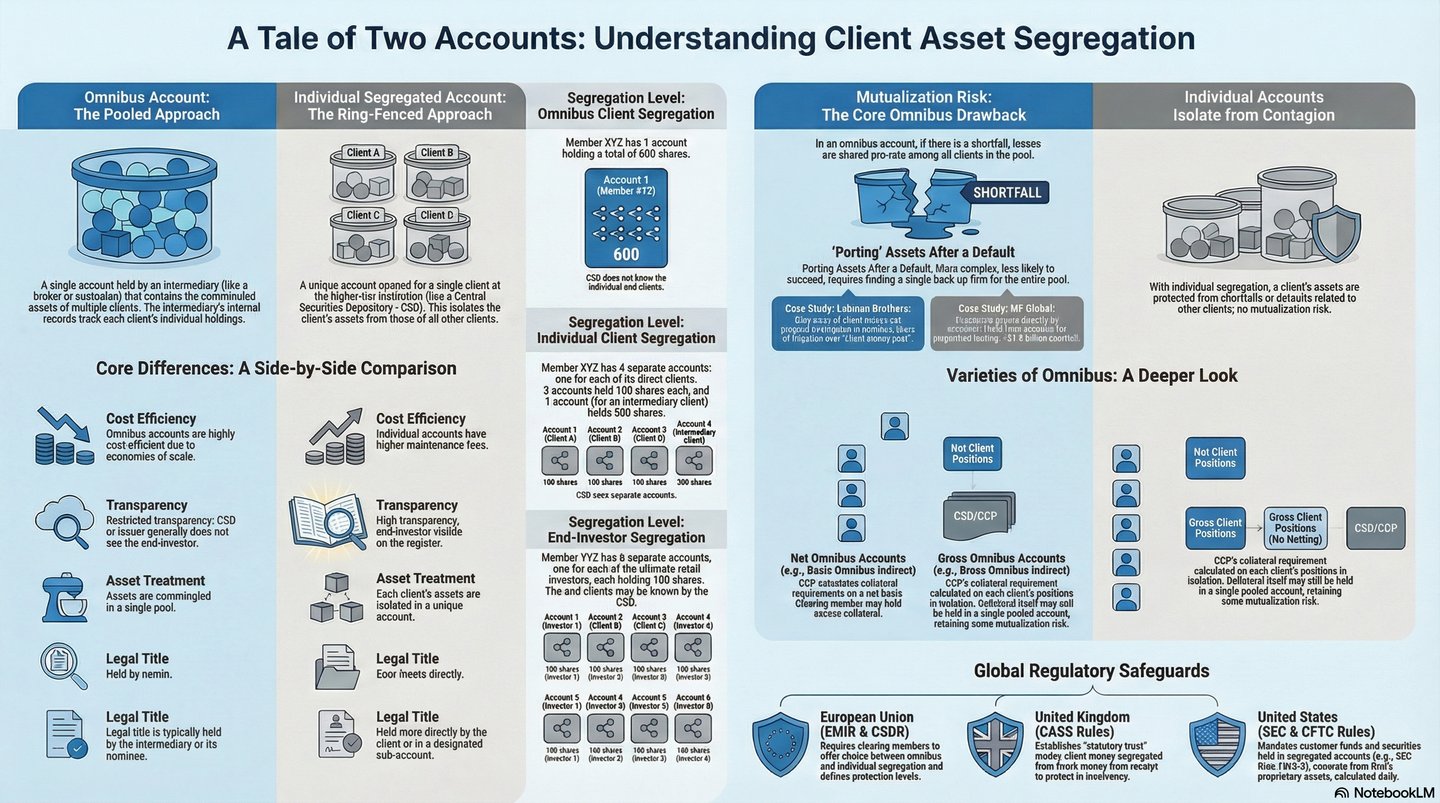
يجمع الحساب المجمَّع (Omnibus) أوراق مالية تخصّ عدداً من عملاء وسيط واحد في حساب واحد لدى الوسيط التالي في السلسلة. وتوزّع دفاتر الوسيط نفسه المراكز على العملاء الأفراد؛ أما أمين الحفظ أو الجهة المركزية لإيداع الأوراق المالية (CSD) فيرى مركزاً كبيراً واحداً ولا يحتاج إلى معرفة العملاء الذين يقفون خلفه.
للحسابات المجمعة (Omnibus) أسباب وجيهة. إذ يمكن تسوية المعاملات على أساس صافٍ: فعشرة مشترين وعشرة بائعين للورقة المالية نفسها يسوّون مركزًا صافيًا واحدًا بدلًا من عشرين عملية تسوية. ويتعامل المستودع المركزي للأوراق المالية مع عدد محدود من المشاركين بدلًا من ملايين المستثمرين، وتتوحد السوق حول نموذج واحد.
السؤال القانوني الحاسم هو ما إذا كان تجميع الأوراق المالية يُسقط حق الملكية العائد للمستثمر. ففي نظام حفظ سليم لا يترتب على ذلك أي إسقاط، شريطة أن يعترف القانون بالحقوق الانتفاعية في الحصص المتجانسة المجمَّعة وأن يحتفظ الوسيط بسجلات دقيقة. وتعتمد الأنظمة القائمة على القانون العام مبادئ الائتمان (الترست) أو الإنصاف، بينما تعتمد أنظمة القانون المدني الملكية المشتركة وواجبات الفصل والحماية النظامية. وفي الحالتين، لا يُعدّ الوسيط مالكاً للأوراق المالية العائدة لعملائه التي يحتفظ بها، بل أميناً حافظاً لها.
2.3 فصل أصول العملاء
تعتمد الحماية على فصل صارم على ثلاثة مستويات: قانوني (لا تكون الأوراق المالية للعملاء متاحة لدائني الوسيط)، ومحاسبي (تُحفظ خارج الميزانية العمومية في حسابات حفظ)، وتشغيلي (تُودَع في حسابات مخصصة للعملاء لدى أمين الحفظ أو الجهة المركزية لإيداع الأوراق المالية).
- الاتحاد الأوروبي، MiFID II. تُلزم المادة 16(8) من التوجيه (EU) 2014/65 شركات الاستثمار بحماية حقوق ملكية العملاء، ولا سيما عند الإعسار، وتحظر استخدام أدوات العملاء لحساب الشركة الخاص دون موافقة صريحة. وتُلزم المادة 2 من التوجيه المفوّض (EU) 2017/593 بمسك سجلات تميّز، في أي وقت ودون تأخير، أصول كل عميل عن أصول العملاء الآخرين وأصول الشركة.
- الاتحاد الأوروبي، CSDR. تُلزم المادة 38 من اللائحة (EU) رقم 909/2014 الأنظمة المركزية لإيداع الأوراق المالية بأن توفر للمشاركين، كحد أدنى، الفصل الجماعي لأصول العملاء والفصل الفردي لأصول كل عميل، بحيث تظل الأوراق المالية للعملاء منفصلة دائمًا عن أوراق المشارك الخاصة.
- المملكة المتحدة، CASS 6. تُسجَّل أصول الحفظ باسم العميل أو باسم وكيل (nominee)، وتُطابَق يوميًا مع سجلات أطراف ثالثة، وتُطابَق خارجيًا على فترات. ويُحتفَظ بأصول العملاء على سبيل الأمانة ولا تكون متاحة للدائنين العاديين.
- الولايات المتحدة، القاعدة 15c3-3 الصادرة عن هيئة الأوراق المالية والبورصات (SEC). يجب على شركات الوساطة والتداول الاحتفاظ بحيازة الأوراق المالية للعملاء المدفوعة بالكامل والفائضة عن متطلبات الهامش أو بالسيطرة عليها، ولا يجوز لها استخدامها لتمويل أعمالها الممولة من رأس مال المؤسسة الذاتي. وتقوم مؤسسة حماية المستثمرين في الأوراق المالية (SIPC) بصرف أموال مقابل الأوراق المالية المفقودة ضمن حدود محددة عند تعثر شركة الوساطة والتداول.
2.4 عند إخفاق الوسيط
من حيث المبدأ، تُعاد أوراق العملاء المالية إلى العملاء ولا تدخل في تركة المفلس. أما عمليًا فتنشأ ثلاث صعوبات:
- التسوية. يتعين على مسؤول الإعسار مطابقة السجلات الداخلية للوسيط مع المراكز المحتفظ بها فعلياً لدى أمناء الحفظ ومراكز الإيداع المركزية للأوراق المالية (CSDs). وتكون هذه العملية روتينية متى كانت الدفاتر سليمة؛ أما مع الدفاتر المعيبة، وهي سمة شائعة في حالات الاحتيال، فتكون بطيئة ومحل نزاع.
- حالات العجز. عندما تُظهر الدفاتر أوراقًا مالية تزيد على ما تحتفظ به جهة الحفظ، بسبب رهنٍ غير مصرّح به، أو صفقات غير مسوّاة سُجّلت على أنها مكتملة، أو مراكز مختلقة، أو أخطاء متراكمة، فإن العملاء يتحملون الخسارة عادةً بالتناسب، ويطالبون بالرصيد المتبقي بصفتهم دائنين غير مضمونين.
- التكلفة والوقت. تُخصم من الأصول المتاحة أتعاب ممارسي الإعسار والمحامين والمحاسبين والمتخصصين في التحقيق المالي. وتستغرق الحالات البسيطة أشهراً، بينما قد تمتد حالات التعثر المعقدة العابرة للحدود سنوات.
وتحدّ الأنظمة الخاصة من هذه الاحتكاكات. ففي المملكة المتحدة، تمنح قواعد توزيع أصول العملاء ولائحة الإدارة الخاصة للمصارف الاستثمارية لعام 2011 الأولوية لسرعة ردّ أصول العملاء، كما توفّر أنظمة تعويض المستثمرين شبكة أمان ضمن حدود محددة.
3. الإيداعات النقدية
3.1 الوديعة قرض للمصرف
إن النقد المودَع لدى مصرف، سواء مباشرة أو عبر وسيط، ينشئ علاقة مدين ودائن، لا علاقة حافظ ومالك. إذ تنتقل ملكية الأموال إلى المصرف، ويكتسب المودِع حقًا تعاقديًا (chose in action بحسب مصطلحات نظام القانون الأنجلوسكسوني/common law) في استرداد مبلغ مماثل عند الطلب أو وفق الشروط المتفق عليها، وعادةً مع فائدة. ويجوز للمصرف استخدام الأموال كما يراه مناسبًا: للإقراض أو لشراء الأوراق المالية أو لاستيفاء متطلبات رأس المال.
هذه ليست مسألة فنية تنتظر الإصلاح، بل هي أساس العمل المصرفي بنظام الاحتياطي الجزئي: فالمصارف تقترض لآجال قصيرة وتُقرض لآجال طويلة، ولا يتأتى هذا التحويل للآجال إلا لأن الأموال المودعة تعود ملكيتها إلى المصرف. فلو كانت الودائع محفوظة لدى المصرف على سبيل الحفظ، لما استطاعت المصارف إقراضها، ولتوقف خلق الائتمان كما نعرفه.
الثمن هو مخاطر الائتمان. فإذا أخفق المصرف، يصبح المودِع دائنًا غير مضمون ويشارك فيما يتبقى؛ وفي حالات الإخفاق الشديدة قد يكون ذلك قليلًا جدًا أو لا شيء. وتخفّف أنظمة ضمان الودائع هذه المخاطر في حدود معينة، لكنها لا تغيّر الوضع القانوني: فالوديعة تظل حقًا في الذمة لا ملكية لعين المال.
3.2 أموال العملاء لدى الوسطاء: طبقتان
الأموال النقدية المودعة لدى وسيط تنطوي على علاقتين واحتمالين للإخفاق.
- المستثمر والوسيط. بموجب قواعد أموال العملاء (CASS 7 في المملكة المتحدة، ومتطلبات أموال العملاء في MiFID II داخل الاتحاد الأوروبي)، يحتفظ الوسيط بنقد العملاء على سبيل الأمانة أو بموجب ترتيب ائتماني مماثل، بمعزل عن أمواله الخاصة. وفي غياب هذه القواعد، قد يكون المستثمر مجرد دائن غير مضمون للوسيط، مع اختلاط نقد العميل بأمواله التشغيلية.
- الوسيط والمصرف. يُعدّ الوسيط، أو الصندوق الاستئماني لأموال العملاء، مودِعاً لدى المصرف الذي تُحفظ فيه الأموال النقدية فعلياً، وله المطالبة التعاقدية ذاتها الموضحة أعلاه.
إذا تعثّر الوسيط وبقيت المصارف سليمة، فيمكن ردّ أموال العملاء المفصولة على نحو سليم أو نقلها إلى وسيط آخر في وقت قصير نسبياً، شريطة الحفاظ على الفصل والمطابقات والأرصدة والسجلات. وإذا تعثّر المصرف وبقي الوسيط، فعلى الوسيط أن يطالب المصرف المتعثّر وأن يمرّر أي مبالغ مستردة إلى العملاء، وغالباً ما يقتصر ذلك على حدود ضمان الودائع ويتأخر بسبب إجراءات الإعسار. أما أسوأ الحالات، وهي تعثّر الطرفين معاً في أزمة نظامية، فتجمع بين المشكلتين، وغالباً عبر عدة ولايات قضائية.
3.3 أنظمة ضمان الودائع
تحمي ضمانات الودائع المودعين الأفراد، وتحول دون حالات السحب الجماعي، وتحافظ على الثقة في النظام المصرفي.
- الاتحاد الأوروبي. تغطي توجيهات أنظمة ضمان الودائع (2014/49/EU) الودائع المؤهلة حتى 100,000 EUR لكل مودِع لدى كل مؤسسة ائتمانية (المادة 6). وتُستثنى ودائع المؤسسات المالية التي تتصرف بهذه الصفة، والودائع المرتبطة بإدانة في غسل الأموال، وبعض المنشآت المالية المهنية (المادة 5). ويجب أن يكون السداد متاحاً خلال سبعة أيام عمل (المادة 8). وبموجب المادة 7، تُفحص الحسابات المجمّعة المحتفظ بها لمستفيدين محددين أو يمكن تحديدهم بالنظر إلى المستفيدين الفعليين، بحيث يحظى كل عميل لدى وسيط أو مؤسسة دفع بالحماية عن حصته الخاصة، بدلاً من معاملة المجمّع بأكمله على أنه وديعة واحدة قدرها 100,000 EUR.
- المملكة المتحدة. يحمي مخطط التعويضات عن الخدمات المالية الودائع حتى 120,000 جنيه إسترليني للشخص الواحد لدى كل جهة مرخّص لها بقبول الودائع (اعتبارًا من 1 ديسمبر 2025). أما الأرصدة المرتفعة المؤقتة الناشئة عن أحداث حياتية محددة، مثل بيع منزل أو ميراث أو تعويض تأمين أو تعويض عن إصابة شخصية أو تسوية طلاق، فتتمتع بحماية تصل إلى 1.4 مليون جنيه إسترليني لمدة ستة أشهر.
- الولايات المتحدة. تؤمّن المؤسسة الفيدرالية للتأمين على الودائع الودائع حتى 250,000 دولار أمريكي لكل مودِع، ولكل مصرف مؤمَّن عليه، ولكل فئة ملكية (12 U.S.C. § 1821؛ 12 C.F.R. Part 330). وتُغطّى الحسابات الفردية والمشتركة وحسابات التقاعد وحسابات الصناديق الاستئمانية بصورة منفصلة؛ ويُؤمَّن على الشركاء في الحسابات المشتركة بقدر حصة كل منهم؛ وتُغطّى حسابات الصناديق الاستئمانية القابلة للإلغاء حتى 250,000 دولار أمريكي لكل مستفيد مستقل، مع مراعاة الحدود المقررة؛ وتُؤمَّن حسابات الشركات على مستوى الكيان. وحيثما يقوم وسيط مالي بتحويل نقد العملاء تلقائيًا إلى مصارف مؤمَّن عليها، فإن التغطية الممرَّرة (pass-through) (12 C.F.R. § 330.5) تؤمّن كل عميل حتى 250,000 دولار أمريكي عن حصته، شريطة أن تفصح سجلات المصرف عن علاقة الوكالة وأسماء المالكين، وأن تكون الأموال مملوكة للعملاء.