سياسة مكافحة غسل الأموال (AML) واعرف عميلك (KYC)
اعتمده: مجلس المديرين التنفيذيين
1. الغرض والنطاق
تُرسي هذه السياسة إطار الامتثال الخاص بـمكافحة غسل الأموال (AML) ومعرفة العميل (KYC) لدى International Finance Bank LTD (IFB). وهي تكفل الالتزام بالأنظمة واللوائح الوطنية والدولية، بما في ذلك على سبيل المثال لا الحصر:
- توجيهات الاتحاد الأوروبي لمكافحة غسل الأموال (5AMLD و6AMLD)، واعتبارًا من 10 يوليو 2027، لائحة مكافحة غسل الأموال (الاتحاد الأوروبي) 2024/1624
- تشريعات مكافحة غسل الأموال في أنجوان، اتحاد جزر القمر، ومنها قانون (منع) غسل الأموال رقم 008/2005
- توصيات مجموعة العمل المالي (FATF)
- المعايير السويسرية والليختنشتاينية والدولية ذات الصلة
تسري هذه السياسة على جميع الموظفين والمسؤولين والمستشارين والوسطاء ومزودي الخدمات الذين يتصرفون نيابةً عن IFB.
2. الأهداف
تتمثل أهداف هذه السياسة فيما يلي:
- منع إساءة استخدام البنية التحتية للشركة في الجرائم المالية.
- تحديد هوية العملاء والتحقق منها وفق نهج حساس للمخاطر.
- رصد الأنشطة المشبوهة والتحقيق فيها والإبلاغ عنها.
- إرساء مسار تدقيق قابل للاحتجاج به أمام الجهات الرقابية والأطراف المقابلة.
- ترسيخ ثقافة عدم التسامح مطلقًا مع غسل الأموال وتمويل الإرهاب.
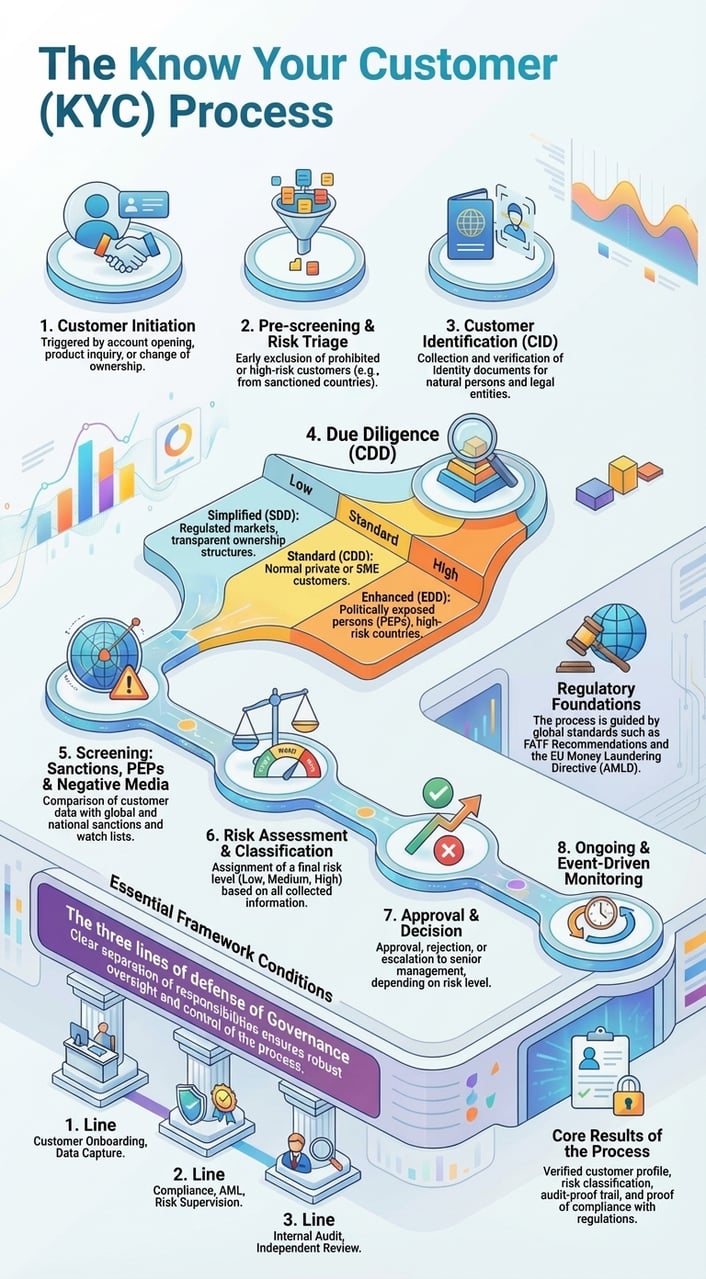
3. العناية الواجبة تجاه العملاء (CDD)
يصنّف IFB العملاء إلى ثلاثة أنواع رئيسية: الأشخاص الطبيعيون، والكيانات الاعتبارية، والوسطاء (مثل الأمناء والوكلاء والمديرين المعيّنين بالنيابة). وتسري التزامات العناية الواجبة تجاه العملاء (CDD) التالية:
- العناية الواجبة الأساسية تجاه العملاء (CDD): وثائق الهوية والغرض من العلاقة.
- العناية الواجبة المعززة تجاه العملاء (Enhanced CDD): تنطبق على العملاء مرتفعي المخاطر، وتتطلب بيان مصدر الأموال (SoF) ومصدر الثروة (SoW) ورقابة معززة.
- العناية الواجبة المستمرة تجاه العملاء (CDD): مراجعات فورية ودورية بحسب تصنيف المخاطر.
4. برنامج اعرف عميلك (KYC)
يشمل برنامج KYC ما يلي:
- جمع وثائق الهوية والتحقق منها (مثل جواز السفر وفواتير الخدمات)
- التحقق من الملكية والسيطرة (مثل إقرارات المستفيد الحقيقي (UBO) وسجلات المساهمين)
- استخدام خدمات التحقق الخارجية (IDNow وWorld-Check وRefinitiv)
- الفحص مقابل قوائم العقوبات الدولية وقواعد بيانات PEP (الأشخاص المكشوفين سياسياً)
- إجراءات التعرّف على العميل عن بُعد عبر اجتماع مرئي عن بُعد على Zoom لأغراض الامتثال، وإسناد المحفظة إلى صاحبها في حال وجود تعرّض للأصول المشفّرة
5. النهج القائم على المخاطر (RBA)
يجري تقييم العملاء على أساس مرجَّح بالمخاطر. وسيراعي تصنيف المخاطر ما يلي:
- الاختصاص القضائي للتأسيس/الإقامة
- طبيعة النشاط التجاري
- حجم المعاملات وتواترها
- التعرّض العام (صفة الشخص السياسي المعرّض للمخاطر PEP)
- وجود أصول مشفّرة أو هياكل خارجية
6. العناية الواجبة المعززة (EDD)
ستُطبَّق العناية الواجبة المعززة (EDD) على:
- الأشخاص المعرّضون سياسيًا (PEPs)
- المناطق الجغرافية عالية المخاطر (وفقاً لقوائم FATF/EU)
- هياكل الملكية المعقدة (مثل المؤسسات وصناديق الائتمان)
- الكيانات ذات الحيازات الكبيرة من الأصول المشفّرة أو مستخدمو المحافظ ذاتية الحفظ (غير الاحتجازية)
تشمل تدابير العناية الواجبة المعززة (EDD) التحقق المتعمق من مصدر الأموال ومصدر الثروة، ومقابلات الامتثال، وموافقة على مستوى مجلس الإدارة، وعمليات تدقيق خارجية دورية.
7. المتابعة وإعداد التقارير
يتعين على الشركة:
- مراقبة تدفقات المعاملات بحثاً عن أي تعارض مع السلوك المتوقع أو انحراف عنه.
- رصد الحالات الشاذة، مثل تجزئة المعاملات أو التمويه بتعدد طبقات التحويل أو المعاملات التي تنطوي على عناوين عالية المخاطر.
- تقديم تقارير الأنشطة المشبوهة (SARs) إلى وحدة المعلومات المالية المختصة دون إبطاء.
- الاحتفاظ بسجل لجميع حالات التصعيد والتحقيقات والتقارير.
8. حفظ السجلات
سيحتفظ IFB بالسجلات لمدة لا تقل عن 5 سنوات. وتشمل ما يلي:
- ملفات KYC والمستندات المؤيدة
- سجلات المعاملات وملاحظات الامتثال
- الموافقات والمراسلات الداخلية
- تقارير التدقيق الخارجي والمراسلات ذات الصلة
9. التدريب والتوعية
يخضع جميع الموظفين لما يلي:
- تدريب أولي على مكافحة غسل الأموال (AML) ومعرفة العميل (KYC) عند التعيين
- دورات تنشيطية سنوية تتناول المستجدات في التنظيم والأنماط ومجالات الإنفاذ
- تدريب مخصص عند الحاجة عقب التغييرات التنظيمية أو الحوادث الداخلية
10. الحوكمة والرقابة
عيّن المدير العام:
- مسؤول الإبلاغ عن غسل الأموال (MLRO)
- مسؤول امتثال
يتولى هؤلاء الأفراد مسؤولية التنفيذ اليومي وأعمال التدقيق وتدريب الموظفين والتواصل مع الجهات التنظيمية.
مع RegMantle
الملحق أ: مصفوفة تصنيف مخاطر العملاء
تعتمد IFB نظام تقييم متعدد العوامل لقياس مستوى المخاطر لكل عميل. وتحدد الدرجات مدى كثافة العناية الواجبة والمراقبة.
| عامل المخاطر | منخفضة (1) | متوسطة (2) | مرتفع (3) | الدرجة |
|---|---|---|---|---|
| الاختصاص القضائي | الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية، القائمة البيضاء لمجموعة FATF | دولة عضو في FATF من خارج الاتحاد الأوروبي | دولة ثالثة مدرجة على القائمة السوداء لمجموعة العمل المالي (FATF) أو مرتفعة المخاطر | [1–3] |
| نوع العميل | شخص طبيعي مقيم في الاتحاد الأوروبي | كيان قانوني ذو هيكل معروف | صندوق استئماني/مؤسسة أو وكيل اسمي (Nominee) | [1–3] |
| حجم المعاملات | أقل من 50,000 يورو سنويًا | €50,000 – €250,000 | > €250,000 | [1–3] |
| مصدر الأموال | الراتب، تحويل مصرفي | الأصول المشفّرة، الوساطة المالية | غير قابل للتحقق / كثيف التعامل النقدي | [1–3] |
| الانكشاف على الأشخاص المعرّضين سياسيًا (PEP) | لا يوجد | غير مباشر/مرتبط | مباشر / مسؤول رفيع | [1–3] |
| النشاط التجاري | منخفض المخاطر (مثل الاستشارات) | متوسط (مثل التداول) | مخاطر مرتفعة (مثل الأصول المشفّرة / النقد) | [1–3] |
إجمالي درجة المخاطر = مجموع الدرجات الفردية كافة (النطاق: من 6 إلى 18). 6–9: مخاطر منخفضة · 10–13: مخاطر متوسطة · 14–18: مخاطر مرتفعة (يلزم إجراء العناية الواجبة المعززة).
الملحق ب: نموذج تقرير النشاط المشبوه (SAR)
يُستخدم هذا النموذج داخليًا لتسجيل المعاملات أو السلوكيات المشبوهة والإبلاغ عنها.
- مسؤول الإبلاغ: _________________________
- تاريخ التقرير: ___________________________
- معرّف العميل / الاسم: __________________________
- طبيعة الاشتباه (يُرجى وضع علامة على خيار واحد أو أكثر):
□ تجزئة المعاملات / التفتيت (Structuring / Smurfing)
□ نمط معاملات غير معتاد
□ مصدر أموال غير متسق
□ استخدام عملات الخصوصية أو خدمات الخلط
□ مشاركة دولة عالية المخاطر
□ رفض تقديم متطلبات KYC/العناية الواجبة المعززة (EDD)
- وصف النشاط: ________________________
• مستوى المخاطر: □ منخفض □ متوسط □ مرتفع
• الإبلاغ الخارجي مطلوب: □ نعم □ لا
• إذا كانت الإجابة نعم، أُرسل التقرير إلى: وحدة المعلومات المالية / جهة أخرى: __________
• تاريخ التقديم: ___________________________
• المستندات الداعمة مرفقة: □ نعم □ لا
• توقيع مسؤول الإبلاغ عن غسل الأموال (MLRO): ____________________________
الملحق (ج): إسناد محافظ الأصول المشفرة وتتبّعها
امتثالًا للتوصية رقم 16 الصادرة عن FATF («قاعدة السفر») وتوقعات المراجعة النظيرة الصادرة عن MONEYVAL، يجري IFB عمليات الإسناد والتتبع والتحليل لجميع المحافظ الرقمية المستخدمة في معاملات العملاء ذات الأهمية.
الإجراءات الأساسية:
- التحقق من الملكية – يجب ربط المحافظ بالعميل عن طريق رسالة موقّعة أو معاملة اختبارية أو أي إثبات آخر قابل للتحقق على السيطرة عليها.
- تحليلات البلوكشين – استخدام Chainalysis أو TRM Labs أو ما يماثلهما لتقييم درجات مخاطر المحافظ والتدفقات التاريخية والانكشاف على الخدمات غير المشروعة.
- بيانات قاعدة السفر – يسجّل IFB معلومات المنشئ والمستفيد وعناوين المحافظ والبصمات الزمنية لتحويلات الأصول المشفرة وفقًا للائحة (EU) 2023/1113 التي تسري بين مقدّمي الخدمات دون حد أدنى، وتتطلب التحويلات التي تتجاوز 1,000 يورو من محافظ مستضافة ذاتيًا أو إليها التحقق من أن المحفظة مملوكة للعميل أو خاضعة لسيطرته.
- ضوابط المحافظ الباردة – حيثما ينطبق ذلك، يضمن IFB ألا تُحوَّل الأصول إلا إلى محافظ مدرجة في القوائم البيضاء أو محافظ ذات علامة بيضاء.
- إعادة الإسناد المستمرة – تُفعَّل إعادة التحقق عند حدوث تغيرات في نشاط المحفظة، أو إنهاء العلاقة، أو تنبيهات الامتثال.
تُحفظ جميع البيانات المتعلقة بالمحفظة لمدة لا تقل عن 5 سنوات وفقًا لـاللائحة العامة لحماية البيانات (GDPR) والتزامات حفظ السجلات في مجال AML.
سياسة التعرّف على المستفيد من الدفع (KYP)
اعتمده: مجلس المديرين التنفيذيين
1. الغرض ونطاق التطبيق
تحدد سياسة «اعرف مستفيدك» (KYP) هذه الإجراءات التي يطبقها IFB لضمان أن تتم جميع المدفوعات الصادرة والصرفيات والتحويلات لصالح مستفيدين مشروعين وموثَّقين وممتثلين. وتهدف السياسة إلى الحد من المخاطر المرتبطة بالتحايل على العقوبات، والاحتيال، وتمويل الإرهاب، وسائر الأنشطة غير المشروعة.
تنطبق هذه السياسة على جميع المدفوعات التي يجريها IFB، بما في ذلك على سبيل المثال لا الحصر:
- صرف مدفوعات الموردين والمقاولين
- المبالغ المستردة للعملاء والعمولات
- تسويات تحويل العملات المشفرة إلى عملات تقليدية أو العكس
- تعليمات الأموال الصادرة عن أطراف ثالثة نيابةً عن العملاء
2. الأهداف الرئيسية
- منع الصرف لصالح كيانات مدرجة على القوائم السوداء أو خاضعة للعقوبات
- التأكد من التحقق من هوية المستفيد قبل صرف الأموال
- التحقق من مشروعية نشاط المستفيد من الدفع وبياناته المصرفية
- الاحتفاظ بسجل تدقيق يمكن الدفاع عنه للتحقق من المدفوعات
- تمييز المستفيدين ذوي المخاطر العالية لإخضاعهم للعناية الواجبة المعززة (EDD)
3. عملية العناية الواجبة بشأن التعرّف على الشريك (KYP)
يجب التحقق من العناصر التالية قبل تنفيذ أي دفعة لصالح طرف ثالث:
- هوية المستفيد من الدفع: الاسم الكامل أو اسم الكيان القانوني، مع التحقق منه من خلال المستندات.
- البيانات المصرفية أو بيانات المحفظة: اسم المصرف، رمز SWIFT/BIC، رقم IBAN أو عنوان محفظة العملات المشفّرة، على أن يتم التحقق منها بمستندات داعمة.
- فحص العقوبات: يجري التحقق من المستفيد مقابل قوائم الاتحاد الأوروبي والأمم المتحدة ومكتب مراقبة الأصول الأجنبية الأمريكي (OFAC) وغيرها من القوائم السارية.
- المبرر التجاري: يتم تأكيد غرض الدفع بفاتورة أو عقد أو تعليمات دفع موقَّعة من موظفين مفوّضين.
4. مؤشرات المخاطر المرتفعة
تخضع المدفوعات إلى الفئات التالية لتدقيق معزَّز:
- مستفيدون مقيمون في ولايات قضائية مدرجة على القوائم السوداء أو مرتفعة المخاطر
- استخدام محافظ خاصة أو غير خاضعة للرقابة في تسويات الأصول المشفّرة
- شركات الواجهة أو الكيانات التي لا تملك مواقع إلكترونية تشغيلية أو مراجع
- طلبات تغيير المستفيد قبيل موعد الدفع بوقت قصير
- استخدام وسطاء أو حسابات دفع تابعة لأطراف ثالثة دون مبرر واضح
5. طرق التحقق من المستفيد
بحسب تصنيف المخاطر، يستخدم IFB واحدة أو أكثر من طرق التحقق التالية:
- خطابات تأكيد مصرفية أو شهادات ملكية الحساب
- التحقق من المحفظة عبر رسالة موقّعة أو إسناد البلوكتشين
- التأكيد عبر مكالمة مرئية (للأفراد أو الكيانات الجديدة)
- البحث العكسي عبر World-Check وRefinitiv وقواعد بيانات الكيانات الخاضعة للعقوبات
6. حفظ السجلات والتدقيق
يجب توثيق جميع فحوصات KYP وحفظها مع ملف الدفع المعني. ويحتفظ IFB بهذه السجلات لمدة لا تقل عن 5 سنوات. وتتحقق عمليات التدقيق الداخلي من سلامة فحوصات KYP واكتمالها بشكل نصف سنوي.
7. الأدوار والمسؤوليات
- تتولى الإدارة المالية مسؤولية إجراء فحوص «اعرف مدفوعاتك» (KYP) قبل الإفراج عن المدفوعات.
- يشرف مسؤول الامتثال على الالتزام بإطار «اعرف منتجك» (KYP) ويحقق في أي حالات شاذة.
- يجب استشارة مسؤول الإبلاغ عن غسل الأموال (MLRO) في حال وجود مستفيدين يُشتبه بهم أو ينطوون على مخاطر مرتفعة.