
طرق التحويل البديلة
تلكس مُختبَر بالمفتاح السري (KTT)
KTT التناظري والرقمي: رسائل موثّقة بين المصارف، وكيفية اختبارها لدينا.

تفعيل خدمات KTT لدى IFB
سيتم تفعيل تسهيلات KTT (تلكس مُختبَر بالمفتاح السري) بناءً على طلب العميل متى أصبح حسابه في وضع سليم:
- ويحافظ على الحد الأدنى للرصيد،
- يُظهر سجلًّا ماليًا متسقًا، و
- يتوافق مع أنشطة تجارية مشروعة.
وعلاوة على ذلك، يجب أن يتوافر في الحساب
- عدم وجود مسائل امتثال معلّقة، و
- يجب أن تلتزم جميع المعاملات بـالأنظمة المالية الدولية.
ويخضع التفعيل النهائي للمراجعة والموافقة الداخلية من فريق الامتثال وإدارة المخاطر لدينا.
الرسالة ليست مالًا
في 90 ثانية: لماذا لا تنقل رسالة SWIFT أو التلكس أو الخادم الأموال دون تسوية.
التحقق من مستند عبر VL1 ←هل تلقيت رسالة دفع أو إشعارًا أو تأكيدًا؟ احرص على التحقق منه قبل الاعتماد عليه.
أوجه التشابه والاختلاف بين تحويلات KTT وتحويلات SWIFT.
كلاهما نظامان للاتصال يُستخدمان لنقل تعليمات الدفع بين المصارف، لكنهما يختلفان من حيث التقنية والأمان ونطاق الاعتماد.
أوجه التشابه:
- الغرض: تُستخدم تعليمات التحويل عبر KTT وعبر SWIFT كلتاهما لإرسال أوامر الدفع بين المؤسسات المالية عبر الحدود. وهي تيسّر تبادل المعلومات والتعليمات اللازمة لإتمام المعاملات الدولية من خلال حسابات نوسترو وفوسترو لدى المصارف المراسِلة.
- التوحيد القياسي: يعتمد النظامان على صيغ رسائل موحدة لضمان قدرة المؤسسات المالية على تفسير المعلومات المرسلة ومعالجتها بدقة.
الفروق:
- التقنية: تعتمد تعليمات التحويل عبر KTT على تقنية التلكس، وهي نظام اتصال أقدم يستخدم الطابعات البرقية لإرسال رسائل نصية. أما تعليمات التحويل عبر SWIFT فتستخدم، في المقابل، نظام رسائل رقمياً أحدث وأكثر أماناً وكفاءة.
- الأمن: تُعدّ تعليمات SWIFT أكثر أماناً من تعليمات KTT بفضل استخدام أساليب تشفير متقدمة وبروتوكولات آمنة. أما KTT، لقيامها على تقنية التلكس القديمة، فهي أكثر عرضة للمخاطر الأمنية المحتملة.
- السرعة: رسائل SWIFT أسرع عمومًا من رسائل KTT. فالطبيعة الرقمية لرسائل SWIFT تتيح نقل تعليمات الدفع ومعالجتها بسرعة أكبر، في حين قد تكون تعليمات KTT أبطأ بسبب قيود تقنية التلكس.
- الانتشار: يُعدّ SWIFT نظام المراسلة المالية السائد عالميًا، إذ تضم شبكته أكثر من 11,000 مؤسسة مالية في أكثر من 200 دولة وإقليم. أما حوالات KTT فقد أصبح استخدامها أقل شيوعًا اليوم، بعد أن حلّ محلها نظام SWIFT إلى حد بعيد.
- أنواع الرسائل: تدعم SWIFT طيفًا واسعًا من أنواع الرسائل، من بينها تلك المتعلقة بالمدفوعات والأوراق المالية وخدمات التجارة والصرف الأجنبي، وغيرها. أما تحويلات KTT فنطاقها أضيق، إذ تركّز بصورة رئيسية على تعليمات الدفع.
أوامر SWIFT أوسع اعتمادًا وأكثر أمانًا وكفاءة بفضل استخدامها تقنيات حديثة. أما رسائل KTT، المبنية على تقنية التلكس، فهي أقل شيوعًا وأقل أمانًا بالمقارنة.
على الرغم من أن رسائل KTT ورسائل SWIFT ضرورية لإيصال تفاصيل هذه المعاملات وتعليماتها، فإنها لا تتولى بذاتها تنفيذ تحويل الأموال فعليًا. ويُعدّ هذا التمييز مهمًا لفهم أدوار الأنظمة المختلفة وحدودها في عملية المعاملات المالية. فنظاما المراسلة KTT (التلكس المُختبَر بالمفتاح السري) وSWIFT (جمعية الاتصالات المالية العالمية بين المصارف) يُستخدمان أساسًا لإرسال تعليمات الدفع وتفاصيل التحويل وسائر أنواع المعلومات المالية بين المصارف. وتتيح هذه الأنظمة اتصالًا آمنًا وفعّالًا، لكنها لا تتولى مباشرةً عملية النقل الفعلي للأموال، إذ يجري تنفيذ حركة العملة عبر آليات مختلفة، منها:
- حسابات المصرف المراسل: تستخدم المصارف في كثير من الأحيان حسابات نوسترو وفوسترو المحتفظ بها لدى بعضها البعض لتسوية المعاملات. وعند بدء التحويل، يُخصم من حساب المصرف المُرسِل ويُقيَّد في حساب المصرف المستلم. وقد تشمل هذه العملية عدة مصارف، لا سيما في التحويلات الدولية.
- أنظمة التسوية الإجمالية الفورية (RTGS): هي أنظمة دفع متخصصة يجري فيها تحويل الأموال أو الأوراق المالية من مصرف إلى آخر على أساس «فوري» و«إجمالي». وتعني التسوية «الفورية» أن معاملات الدفع لا تخضع لأي فترة انتظار، إذ تُسوّى المعاملات بمجرد معالجتها. أما «التسوية الإجمالية» فتعني أن المعاملة تُسوّى على أساس فردي دون تجميعها أو مقاصّتها مع أي معاملة أخرى.
- أنظمة الدفع الفوري: وهي أساليب حديثة لتحويل الأموال تتيح تحويلها بين المصارف والمؤسسات المالية بشكل فوري أو شبه فوري. ويفيد هذا النظام بوجه خاص في معاملات المستهلكين، وتتزايد شعبيته بفضل سرعته وسهولته.
حساب نوسترو («حسابنا») هو حساب يحتفظ به مصرف لدى مصرف آخر، عادةً في الخارج وبالعملة المحلية لذلك المصرف. وتسهّل هذه الحسابات المعاملات الدولية بوصفها جسرًا بين المصارف المشاركة في عملية التحويل. وتعود التسميتان إلى اللغة الإيطالية: إذ تعني «نوسترو» «حسابنا لديكم»، و«فوسترو» «حسابكم لدينا».
خدمات KTT لدينا
نقدّم خدمات KTT (تلكس مُختبَر بالمفتاح السري) لنخبة من عملائنا من الأفراد ذوي الملاءة المالية العالية والشركات الراسخة، مع تركيز خاص على الكتمان والسرية والنزاهة المؤسسية.
تُجرى جميع معاملات KTT حصراً بين مصارف مندمجة بالكامل في النظام المصرفي الدولي، بما يضمن لا تبادل رسائل KTT الموثّقة بصورة آمنة فحسب، بل أيضاً تسوية الأموال بفاعلية وفي الوقت المناسب. أما الأطراف المقابلة التي تفتقر إلى هذا الاندماج فقد تكون قادرة على إرسال الرسائل، لكنها عاجزة بطبيعتها عن إتمام التسوية المالية.
وعلى الصعيد التجريبي، فإن أكثر من 95 % من معاملات KTT المعروضة علينا تصدر عن كيانات غير مصرفية أو عن مصارف تفتقر إلى القدرة على إرسال الأموال.
وعلى خلاف ذلك، فإننا في وضع يتيح لنا تنفيذ المعاملات دون قيد على المبلغ، شريطة الخضوع حصرًا للتحقق الدقيق من المؤسسة المنشِئة وقدرتها المثبتة على تنفيذ التسوية.

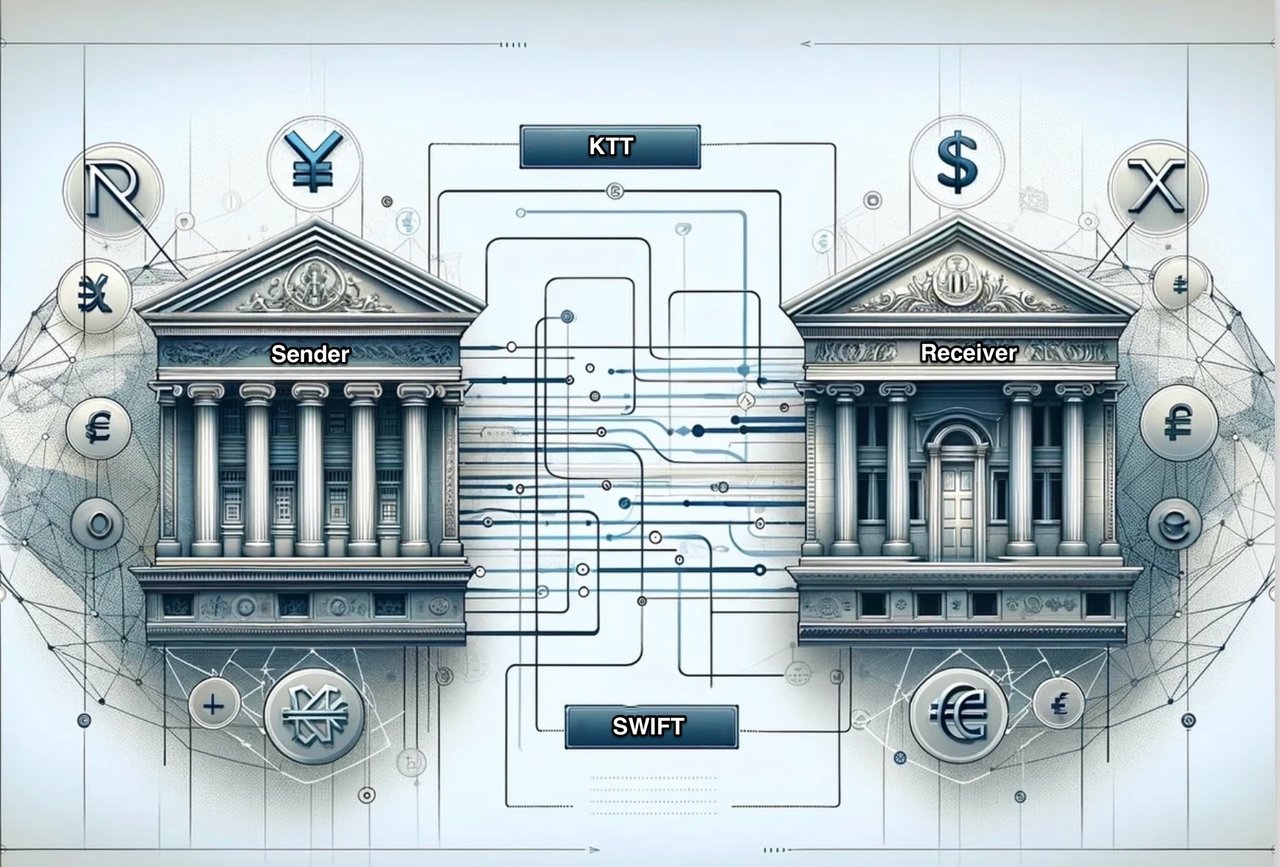
هيكل تحويل العملات عبر KTT
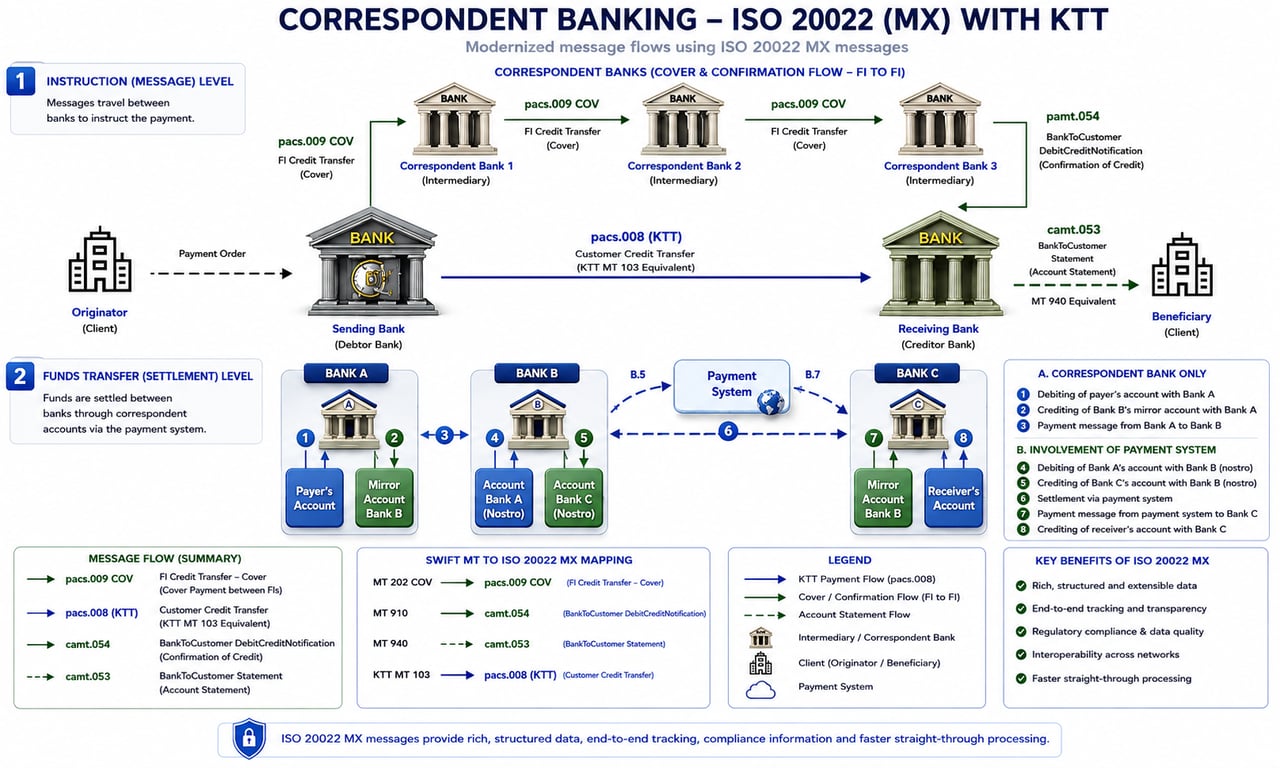
مع تحويل عميل عبر KTT (محتوى pacs.008، المعروف سابقًا بـ MT 103) ودفعة تغطية عبر SWIFT (pacs.009 COV، المعروف سابقًا بـ MT 202 COV).
منذ نوفمبر 2025، تُتبادل التحويلات العابرة للحدود بين المصارف حصرًا وفق معيار ISO 20022. ويُنفَّذ التحويل الائتماني للعميل برسالة pacs.008، ودفعة التغطية بين المصارف برسالة pacs.009 COV. ولم تعد رسائل MT103 وMT202 COV السابقة مقبولة في التحويلات العابرة للحدود. ولا يستطيع التلكس حمل البيانات المهيكلة لرسالة pacs.008؛ إذ لا يمكنه إلا الإعلان عن تحويل. أما الأموال ذاتها فتنتقل دائمًا عبر دفعة التغطية.
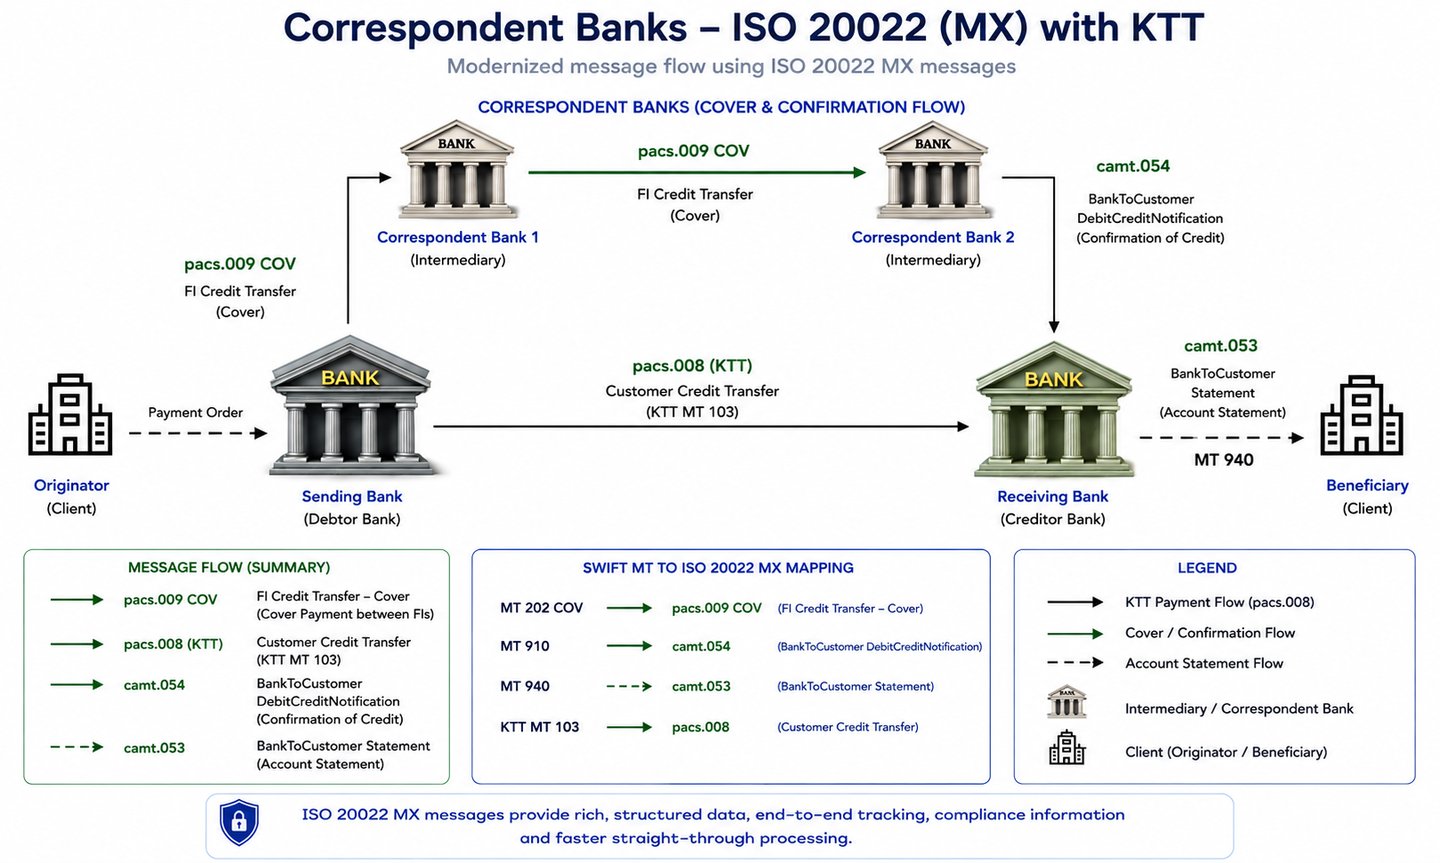
التحويل الفعلي للأموال: تتقن هذه البروتوكولات نقل تفاصيل المعاملات، كالرسائل والتعليمات، لكنها لا تتيح الحركة الفعلية للأموال. أما التحويل الفعلي للأموال فلا غنى فيه عن أنظمة مثل الخدمات المصرفية للمراسلين والتسوية الإجمالية الفورية (RTGS) والمدفوعات الفورية (RTP).
- في الخدمات المصرفية للمراسلين، تُنقل الأموال بين حسابات لدى مصارف مختلفة.
- في نظام التسوية الإجمالية الفورية (RTGS)، تنتقل الأموال بين حسابات التسوية للمصارف لدى البنك المركزي.
وبالمثل، في نظام RTP، تُحوَّل الأموال بين حسابات المقاصة.
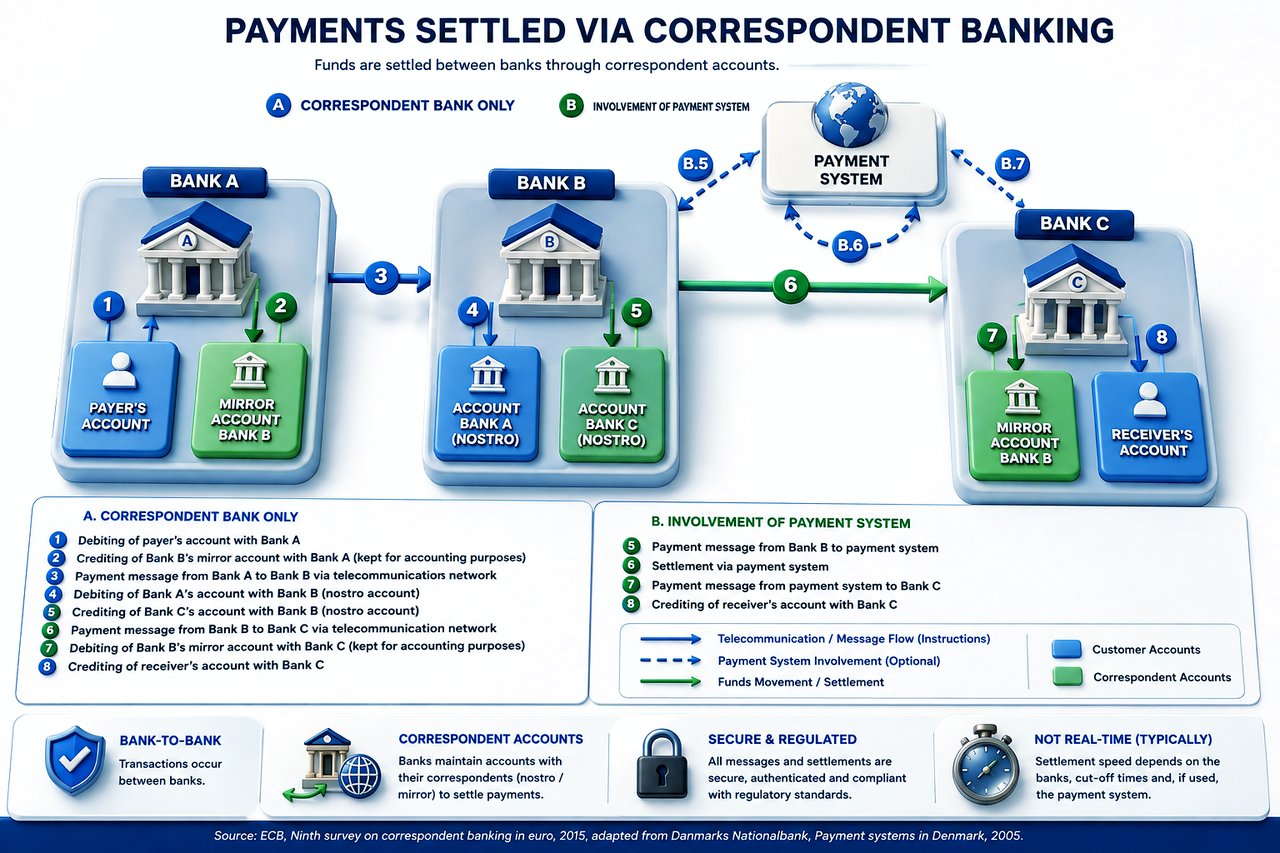
تُعد هذه الأنظمة ضرورية للتحويل الفعلي للأصول النقدية. ومن ثمّ، لا بد ألا يكتفي المصرف المُرسِل بامتلاك قدرات التلكس، بل أن يكون متكاملًا بالكامل مع النظام المصرفي.
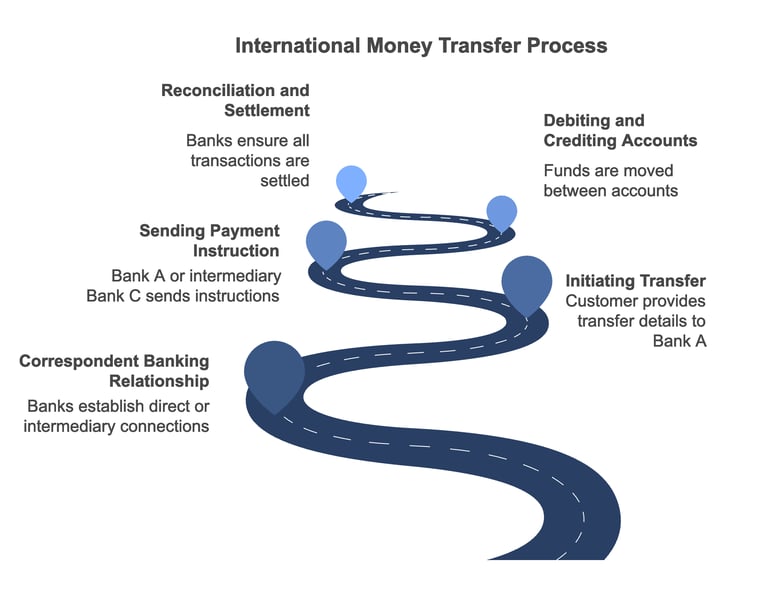
فيما يلي الطريقة التي تُستخدم بها حسابات نوسترو عادةً في التحويلات المالية الدولية:
- بدء التحويل: عندما يرغب العميل في إجراء تحويل مالي دولي، يتوجّه إلى مصرفه (المصرف A) مزوّدًا إياه بالتفاصيل اللازمة، مثل اسم المستفيد ورقم حسابه وبيانات المصرف المتلقي (المصرف B). ويُخطر المصرف A المصرف B بصفته الجهة المتلقية للتحويل (تحويل ائتماني للعميل، pacs.008، المعروف سابقًا باسم MT 103).
- علاقة مراسلة مصرفية: لكي يتم التحويل، يجب أن تربط المصرف (أ) والمصرف (ب) علاقة مراسلة مصرفية، أي أن يكون لكل منهما حسابات نوسترو لدى الآخر، أو أن يستخدما مصارف وسيطة لها حسابات نوسترو لدى كل من المصرف (أ) والمصرف (ب)، أو أن تكون للمصرف (أ) علاقة مراسلة أخرى مع المصرف (ج).
- تعليمات الدفع: يرسل المصرف (أ) تعليمات الدفع إلى المصرف (ب) إذا كانت بينهما علاقة مراسلة، أو إلى المصرف الوسيط (ج) إن لم تكن، عبر SWIFT بوصفها تحويلًا ائتمانيًا بين المؤسسات المالية (pacs.009، المعروفة سابقًا باسم MT 202). وتتضمن هذه الرسالة جميع التفاصيل اللازمة للمعاملة، مثل المبلغ المراد تحويله وبيانات حساب المستفيد.
- الخصم من الحسابات والإضافة إليها: عند استلام تعليمات الدفع، يخصم المصرف «ب» أو المصرف الوسيط «ج» المبلغ المحوَّل من حساب نوسترو الخاص بالمصرف «أ» والمفتوح لدى أيٍّ منهما، ويضيفه إلى حساب المستفيد. وفي الوقت نفسه، يخصم المصرف «أ» من حساب العميل المبلغ المحوَّل مضافًا إليه أي رسوم واجبة التطبيق.
- التسوية والمطابقة: في نهاية اليوم، يطابق المصرفان حسابي نوسترو وفوسترو للتأكد من تسجيل جميع المعاملات وتسويتها بدقة.
يتيح استخدام حسابات نوسترو بهذه الطريقة تحويل الأموال بكفاءة بين مختلف الدول والعملات مع الحد من الحاجة إلى النقل المادي للنقد. كما تساعد هذه الحسابات المصارف على إدارة مخاطر الصرف الأجنبي لديها من خلال الاحتفاظ بأموال بعملات متعددة.
ورغم أن تحويلات KTT تستخدم حسابات نوسترو بطريقة مماثلة لغيرها من التحويلات المالية الدولية مثل SWIFT، فإن نظام الاتصال القائم على التلكس يجعل تحويلات KTT أبطأ وأقل أمانًا مقارنةً بالأنظمة الأحدث مثل SWIFT.
ونتيجةً لذلك، أصبحت حوالات KTT أقل شيوعًا اليوم، إذ تفضّل معظم المؤسسات المالية نظام SWIFT الأكثر كفاءة وأمانًا للمعاملات الدولية.
مستويان متمايزان:
مستوى التعليمات ومستوى تحويل الأموال الفعلي
تحويل أموال عبر KTT إلينا
عندما يصلنا تحويل عميل عبر KTT بدلًا من SWIFT، يجب على المصرف المُرسِل تسوية الأموال عبر مصرفه المراسل بواسطة رسالة pacs.009 COV. وبموجب ISO 20022، تتضمن رسالة pacs.009 COV التحويل الائتماني الأساسي للعميل بالكامل. يُرجى التأكد من أن البيانات التالية مكتملة ومطابقة تمامًا لرسالة KTT:
- المدين (العميل الآمر): الاسم والعنوان ورقم الحساب (الحقل 50 سابقًا في رسالة MT103).
- الدائن (المستفيد): الاسم والعنوان ورقم الحساب لدى International Finance Bank LTD (الحقل 59 سابقًا).
- الغرض من الدفع ومعلومات التحويل: سبب الدفع، مذكورًا صراحةً.
- الإبلاغ التنظيمي: رموز أو معرّفات حيثما تشترطها الولاية القضائية المُرسِلة.
- الإشارة إلى KTT: مرجع معاملة KTT في معرّف End-to-End Identification، ومعرّف UETR الخاص بدفعة التغطية المذكورة في KTT.
- جهة الاتصال: إدارة الامتثال أو مدير المعاملة المسؤول عن الدفعة.
- تعليمات للوكيل التالي: أي تعليمات خاصة بالمعالجة يحتاجها المصرف المستلم لتحديد الأموال وقيدها دائنةً.
- متحمّل الرسوم: الطرف الذي يتحمل رسوم المعاملة (DEBT أو CRED أو SHAR).
- معرّفات إضافية: أرقام الفواتير أو معرّفات المعاملات الداخلية التي تربط دفعة التغطية بـ KTT.
ملاحظة بشأن الامتثال
إن البيانات المهيكلة الكاملة في رسالة pacs.009 COV تدعم مراجعتنا في مجال AML وCFT ولا تحلّ محلها. ولا تُقيَّد الأموال إلا بعد استلام دفعة التغطية في حسابنا لدى المراسل واستكمال المراجعة.
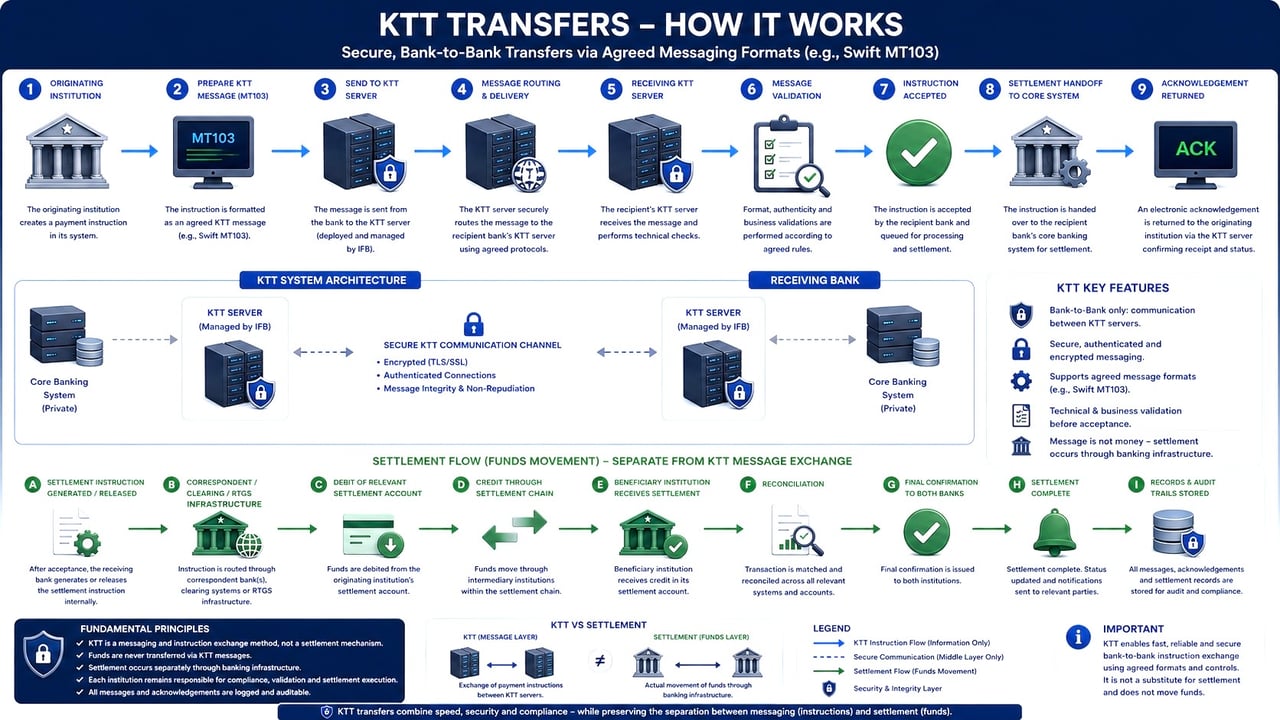
لماذا لا يزال KTT قيد الاستخدام؟
على الرغم من ظهور أنظمة مراسلة مالية متقدمة وآمنة مثل SWIFT، لا تزال رسائل التلكس المُختبَر بالمفتاح السري (KTT) تحتفظ بأهميتها لدى الأفراد ذوي الملاءة المالية العالية (HNWIs) والشركات المماثلة. ويعود ذلك أساسًا إلى السرية: إذ يقل عدد الوسطاء الذين يطّلعون على المعاملة، مما يخفّض خطر تسرّب البيانات. ويتناول هذا الشرح تفاصيل رسائل KTT، ويقارنها بالتحويلات المصرفية للعملاء عبر SWIFT (pacs.008، المعروفة سابقًا بـ MT 103)، ويبيّن أسباب استمرار استخدامها.
فهم رسائل KTT
- السياق التاريخي: نشأت رسائل KTT في عصر اتصالات التلكس، وهي شبكة طابعات برقية أتاحت مراسلة نصية مباشرة من نقطة إلى نقطة بين المصارف قبل انتشار الأنظمة الرقمية على نطاق واسع.
- آلية الاختبار بالمفتاح السري: يشير جانب «الاختبار بالمفتاح السري» إلى أسلوب للمصادقة يُستخدم فيه مفتاح رقمي أو رمز اختبار متفق عليه مسبقاً بين المرسل والمستلم للتحقق من صحة الرسالة. ويكفل هذا النظام ألا يتصرف بناءً على الرسالة إلا الأطراف المقصودة.
- الاتصال المباشر: ترسل رسائل KTT عادةً مباشرةً من مصرف إلى آخر دون المرور عبر شبكات مركزية أو عدة مصارف مراسلة. ويقلل هذا الاتصال المباشر من عدد الجهات التي تتعامل مع الرسالة.
الحوالة المصرفية للعملاء عبر SWIFT (pacs.008) ومراقبتها
- شبكة SWIFT: pacs.008 هي رسالة ISO 20022 المستخدمة ضمن شبكة SWIFT لتحويلات العملاء الدائنة الدولية. وقد حلّت محل MT103 في المدفوعات عبر الحدود في نوفمبر 2025.
- المصارف الوسيطة: غالبًا ما تمر رسائل pacs.008 عبر عدة مصارف مراسلة قبل وصولها إلى المستفيد النهائي. ويقوم كل مصرف وسيط بمعالجة تفاصيل المعاملة وتسجيلها.
- الرقابة التنظيمية: تخضع شبكة SWIFT لرقابة تنظيمية صارمة لمنع الأنشطة غير المشروعة مثل غسل الأموال وتمويل الإرهاب. ويقوم كل مصرف وسيط بفحص الدفعة، وتُحفظ بيانات الرسائل وتكون متاحة للسلطات وفقًا للقانون المعمول به.
لماذا لا تزال رسائل KTT مستخدمة
1. خصوصية معززة:
- تقليص عدد الوسطاء: من خلال حصر عدد المصارف المشاركة في مصرفين هما المصرف المُرسِل والمصرف المستلِم، تقلّل رسائل KTT من النقاط التي يمكن الاطلاع فيها على بيانات المعاملة، مما يعزز السرية.
- التبادل المباشر: إن طبيعة رسائل KTT القائمة على الاتصال من نقطة إلى نقطة تعني أن تفاصيل المعاملة لا يعرفها سوى المرسل والمستلم، مما يحدّ من انكشافها.
2. ضبط تدفق المعلومات:
- عدد أقل من الأطراف: لا يطّلع على التعليمات سوى المصرفين المعنيين بدلًا من سلسلة من الوسطاء. ويحدّ ذلك من تداول البيانات التجارية الحساسة، ولكنه لا يخفف من أعمال الفحص التي يتعين على كل مصرف إجراؤها.
- التحكم في تدفق المعلومات: يمكن للجهات التحكم في من يحق له الاطلاع على معلومات المعاملات، وهو أمر بالغ الأهمية للحفاظ على المزايا التنافسية أو لحماية الاستراتيجيات المالية الحساسة.
3. الثقة والعلاقات الراسخة:
- الممارسات القائمة منذ زمن طويل: أرست بعض المصارف والعملاء ثقةً بالأساليب التقليدية مثل KTT، لا سيما في المناطق التي تقلّ فيها الأنظمة الحديثة أو في قطاعات بعينها يُقدَّر فيها الكتمان.
- الاتفاقيات المخصصة: قد تبرم المصارف ترتيبات خاصة مع العملاء لاستخدام رسائل KTT في معاملات محددة، بما يكفل خدمات مصممة وفق احتياجاتهم من حيث السرية.
4. الاعتبارات الفنية والقانونية:
- الفروق بين الاختصاصات القضائية: في بعض البلدان، قد يفضّل الإطار القانوني أو البنية التحتية التقنية رسائل KTT على رسائل SWIFT، أو لا يدعم سواها.
- العقوبات: يخضع التلكس المُختبَر بالمفتاح السري (KTT) لالتزامات العقوبات ذاتها المطبقة على أي دفعة أخرى. ويُعدّ اللجوء إلى التلكس للالتفاف على القيود المفروضة على حركة SWIFT مؤشرًا معترفًا به على المخاطر؛ ويقوم IFB بفحص كل KTT ودفعة التغطية المرتبطة به ويرفض أي معاملة من هذا القبيل.
المخاطر والتحديات
1. المخاوف الأمنية:
- التقادم: تُعدّ أنظمة KTT قديمة وقد تفتقر إلى ميزات الأمان القوية التي تتوفر في منصات المراسلة الحديثة، مما قد يجعلها عرضة للاعتراض أو الاحتيال.
- مخاطر التوثيق: قد يؤدي الاعتماد على الاختبار اليدوي بالمفتاح السري إلى أخطاء بشرية، أو إلى استغلاله في حال اختراق المفتاح.
2. الامتثال التنظيمي:
- الآثار القانونية: لا توفر رسائل KTT أي إعفاء من الرقابة. ويعرّض استخدامها للتحايل على الضوابط جميع الأطراف لعقوبات جنائية وتنظيمية.
- متطلبات العناية الواجبة: يجب على المصارف ضمان امتثالها للوائح مكافحة غسل الأموال (AML) واعرف عميلك (KYC)، وهي لا تقتصر على العميل المرسِل بل تمتد إلى المصرف المرسِل أيضاً، حتى عند استخدام قنوات اتصال أقل خضوعاً للرقابة.
تستمر رسائل KTT في الاستخدام أساسًا لأنها تُبقي بيانات المعاملات ضمن دائرة أضيق من المصارف. وبالنسبة إلى الأفراد ذوي الملاءة المالية المرتفعة (HNWIs) والشركات المماثلة التي يُعدّ الكتمان أمرًا جوهريًا لها، فإن الطبيعة المباشرة والخاضعة للرقابة لمراسلات KTT توفر حلًا مصممًا وفق احتياجاتها. غير أن ذلك يقترن بمقايضات من حيث الأمن والامتثال التنظيمي. ومع استمرار تطور القطاع المالي، يظل تحقيق التوازن بين الحاجة إلى الخصوصية وضرورة الرقابة الفعّالة تحديًا محوريًا.
تطور التلكس المُختبَر بالمفتاح السري (KTT)
رائد في الاتصالات المالية الآمنة
في حقبة سبقت الثورة التي أحدثتها الشبكات الرقمية في الاتصالات العالمية، اعتمد العالم المالي على حلول تناظرية مبتكرة لإدارة الأعمال الدولية. ومن بين هذه الحلول، برز نظام تلكس مُختبَر بالمفتاح السري (KTT) بوصفه تطورًا حاسمًا في الاتصالات المالية الآمنة، ومحطة بارزة في تاريخ العمل المصرفي.
الأساس: شبكة التلكس
تبدأ قصة KTT مع شبكة التلكس، وهي نظام اتصالات رائد ظهر في ألمانيا في ثلاثينيات القرن الماضي. وبجمعه بين «الطابعة البرقية» و«المقسم»، أتاح التلكس تبادل الرسائل الحرفية الفورية بين المؤسسات عبر مسافات شاسعة. ومثّل هذا النظام نقلة نوعية قياسًا بالبرقيات التقليدية، إذ ألغى الحاجة إلى التدخل اليدوي في إرسال الرسائل.
تزامن توسّع شبكة التلكس مع حقبة العولمة التي تلت الحرب العالمية الثانية، إذ تحوّلت من أداة اتصال محلية إلى شبكة دولية تجاوزت الحواجز اللغوية والمعايير التقنية. وقد أثبت هذا التوحيد القياسي قيمة خاصة للقطاع المالي، الذي يُعدّ فيه وضوح الاتصال وموثوقيته أمرًا بالغ الأهمية.
ضرورة الأمن
مع ازدياد تعقيد العمل المصرفي الدولي وارتفاع حجم المعاملات العابرة للحدود، ظهرت أوجه قصور الاتصالات القياسية عبر التلكس. فقد شكّلت قابلية النظام للتنصت، وغياب التشفير، وسهولة التعرض للرسائل المزوّرة مخاطر جسيمة. وفي قطاع قد يؤدي فيه سوء فهم واحد إلى خسائر مالية كبيرة، كانت هذه الثغرات الأمنية غير مقبولة.
الابتكار: تلكس مُختبَر بالمفتاح السري
مثّل تطوير تلكس مُختبَر بالمفتاح السري (KTT) استجابةً متطورة لهذه التحديات الأمنية. فقد أدخل KTT آلية تحقق ثورية: نظام رموز مشتركة بين الطرفين المتراسلين. وأتاح هذا الابتكار للمصارف التحقق من مصدر الرسائل وسلامتها، مرسيًا طبقة أمان جوهرية في عصر سبق التشفير الرقمي.
عمل النظام عبر عملية أنيقة وفعّالة في آن واحد:
- أدرجت المؤسسة المُرسِلة رمزاً فريداً في رسالتها
- كان هذا الرمز معروفًا لدى المؤسستين المرسِلة والمستقبِلة فقط
- تحقق الطرف المستلِم من الرسالة بالاستناد إلى الرمز المشترك الذي عُدِّل بواسطة خوارزمية
- لم تُؤكَّد صحة الرسالة إلا عند تطابق الرموز
الأثر والإرث
امتد تأثير KTT إلى ما هو أبعد من فوائده الأمنية المباشرة. فقد مثّل أحد أوائل النهج المنهجية لتأمين المراسلات المالية، وأرسى مبادئ أثّرت لاحقًا في بروتوكولات الأمن الرقمي الحديثة. وأظهر النظام التزام القطاع المالي بالابتكار والأمن، ووضع معايير شكّلت التطورات المستقبلية في المراسلات المصرفية.
يجب تفسير المصطلحات المرتبطة بأساليب التحويل البديلة أو القديمة في سياق البنية التحتية المصرفية. فقد تصف هذه المصطلحات قنوات اتصال أو أساليب معالجة داخلية أو ممارسات تاريخية، لكنها لا تحل محل اشتراط توافر مؤسسات خاضعة للتنظيم وأنظمة دفع معترف بها وإجراءات تسوية رسمية.
أي تحويل، أيًّا كانت التسمية المستخدمة، لا بد أن تتم معالجته ومقاصته وتسويته في نهاية المطاف داخل النظام المالي القائم.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
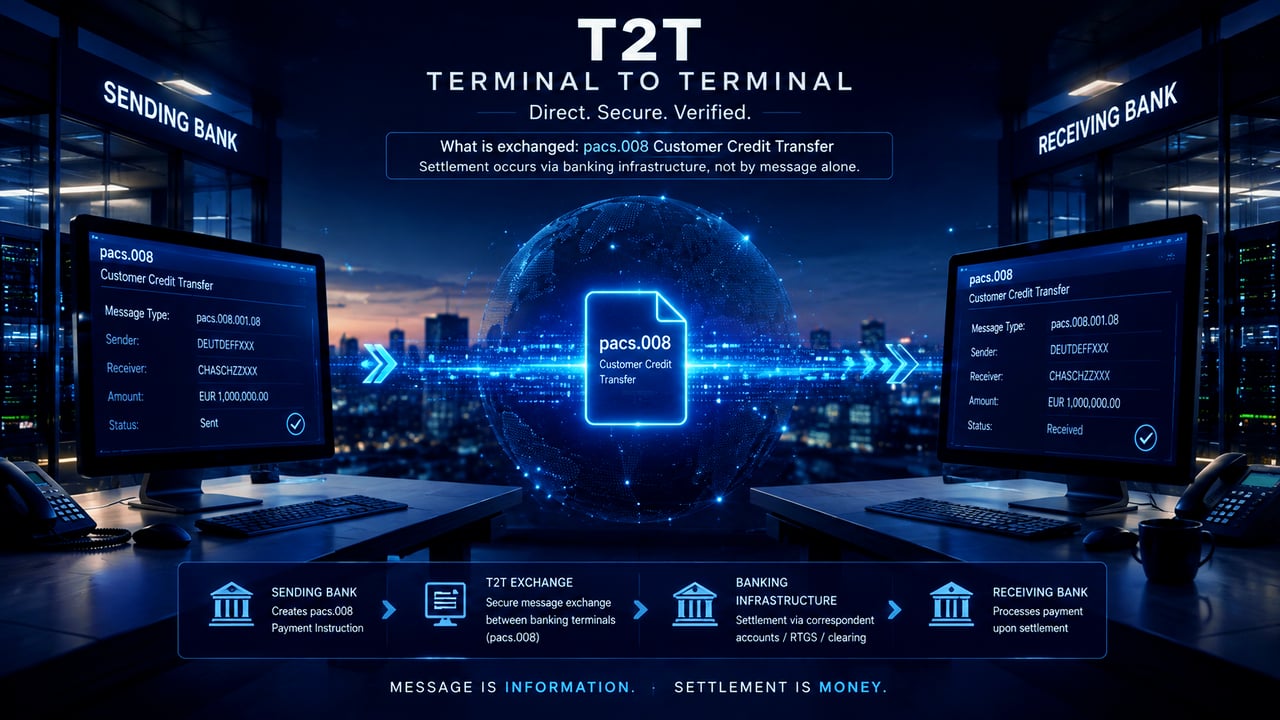
من محطة إلى محطة (T2T) وKTT
لا يصف مصطلح «من طرفية إلى طرفية» (T2T) بحد ذاته نظام تسوية مصرفيًا مستقلًا. وهو يشير عمومًا إلى الإرسال المباشر للتعليمات أو الرسائل المالية الموثّقة من طرفية المؤسسة المُرسِلة أو بيئة اتصالاتها إلى طرفية المؤسسة المستلمة أو بيئة اتصالاتها. ومن ثم يمكن وصف رسالة KTT من الناحية التشغيلية بأنها من طرفية إلى طرفية متى تبادلت المؤسستان الرسالة الموثّقة مباشرةً.
والأهم من ذلك أنه لا يجوز الخلط بين الاتصال من طرفية إلى طرفية وبين تسوية الأموال. فنجاح الاتصال بالطرفية، أو إرسال الرسالة، أو الإقرار باستلامها، أو ظهورها على الشاشة، أو رمز المعاملة، أو تأكيد استلام البيانات، لا يثبت أن قيمة نقدية قد جرى تحويلها. ولا بد أن تتم التسوية الفعلية عبر بنية مصرفية معترف بها، مثل حسابات نوسترو/فوسترو لدى المراسلين، أو أنظمة التسوية الإجمالية الفورية (RTGS)، أو حسابات المقاصة، أو أي آلية تسوية أخرى مقبولة للطرفين. وعليه، لا يقبل IFB معاملة KTT أو معاملة T2T مزعومة إلا إذا أمكن التحقق من المؤسسة المصدِّرة بصورة مستقلة، وكانت قادرة على إثبات قدرتها على إرسال رسائل موثّقة ووجود مسار مصرفي فعّال لتسوية الأموال الأساسية.
وهذا يتسق مع التمييز الذي سبق إيضاحه بين تعليمات الدفع والحركة الفعلية للأموال.
تبادل مفاتيح KTT
للمصارف والمؤسسات المالية الأخرى فقط
إذا كنتم ترغبون في معرفة المزيد حول كيفية تحويل الأموال عبر KTT ونظام المراسلة المصرفية، يُرجى التواصل مع رئيس الخدمات المصرفية للمراسلين لدينا، السيد Amri Elarisse
