
طرق التحويل البديلة
من دفتر إلى دفتر (Ledger-to-Ledger – L2L)
التحويلات من دفتر إلى دفتر (L2L)
ينبغي التمييز بين نوعين متمايزين من التحويلات من دفتر إلى دفتر (L2L) يستحقان الدراسة: أحدهما في القطاع المصرفي التقليدي، والآخر في مجال تقنية البلوكشين.
في سياق الخدمات المصرفية التقليدية، تنطوي التحويلات بين الدفاتر (L2L) على نقل الأصول أو الخصوم أو حقوق الملكية بين دفاتر منفصلة تمسكها مؤسسات مالية، مثل المصارف أو مزودي خدمات الدفع. ويمكن أن تتم هذه التحويلات بين حسابات داخل المؤسسة نفسها أو عبر مؤسسات مختلفة، وهي ضرورية لتيسير المعاملات الآمنة والفعّالة داخل النظام المالي العالمي.
وفي المقابل، تشير تحويلات L2L داخل نطاق سلاسل الكتل إلى عملية نقل القيمة أو الأصول بين دفاتر أستاذ موزعة متمايزة، مثل شبكات سلاسل الكتل المختلفة. وغالبًا ما يستلزم هذا النوع من التحويلات استخدام بروتوكولات متخصصة أو وسطاء أو تقنيات، مثل المبادلات الذرية أو الجسور العابرة للسلاسل، لضمان قابلية التشغيل البيني والحفاظ على سلامة دفتري الأستاذ المعنيين.
الرسالة ليست مالًا
في 90 ثانية: لماذا لا تنقل رسالة SWIFT أو التلكس أو الخادم الأموال دون تسوية.
التحقق من مستند عبر VL1 ←هل تلقيت رسالة دفع أو إشعارًا أو تأكيدًا؟ احرص على التحقق منه قبل الاعتماد عليه.

تفعيل خدمات L2L لدى IFB
سيتم تفعيل تسهيلات L2L بناءً على طلب العميل متى كان حسابه في وضع سليم:
- ويحافظ على الحد الأدنى للرصيد،
- يُظهر سجلًّا ماليًا متسقًا، و
- يتوافق مع أنشطة تجارية مشروعة.
وعلاوة على ذلك، يجب أن يتوافر في الحساب
- عدم وجود مسائل امتثال معلّقة، و
- يجب أن تلتزم جميع المعاملات بـالأنظمة المالية الدولية.
ويخضع التفعيل النهائي للمراجعة والموافقة الداخلية من فريق الامتثال وإدارة المخاطر لدينا.
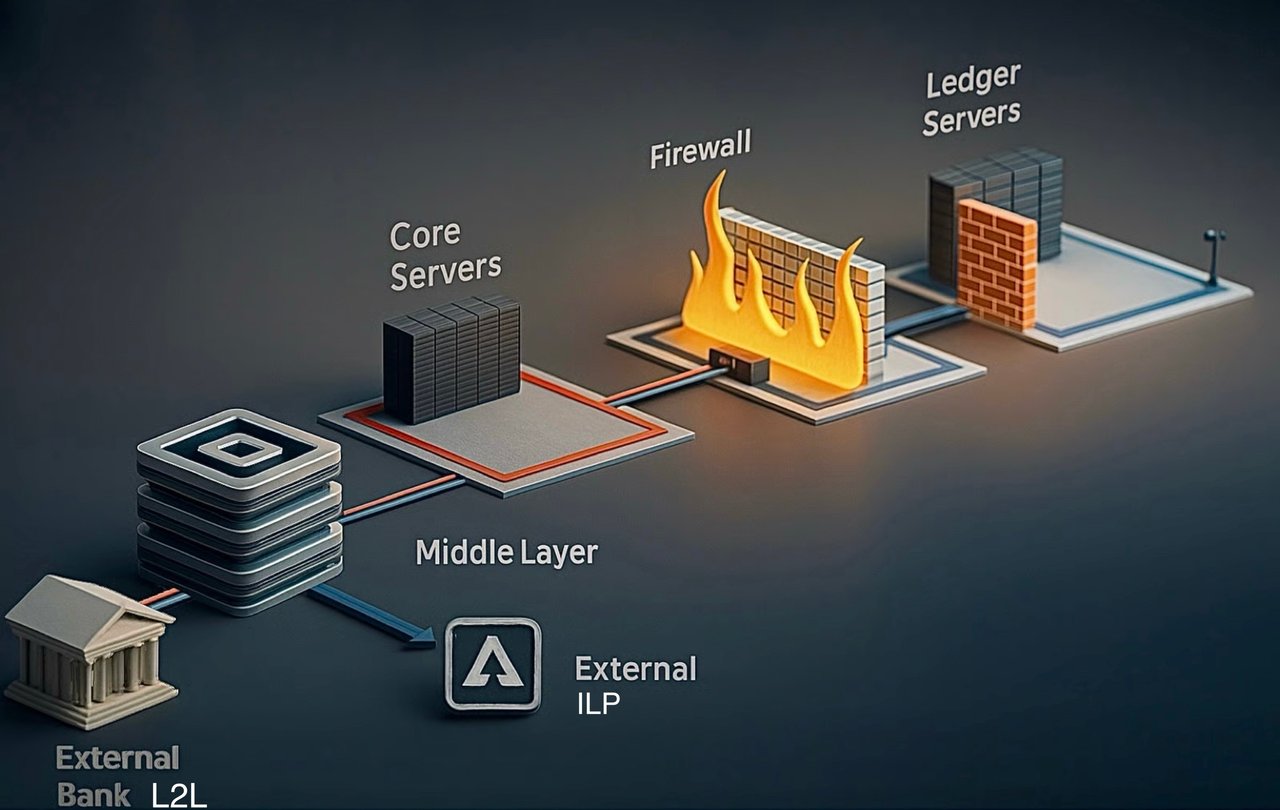
الفروق الرئيسية بين خوادم الاتصالات والطبقة الوسيطة والأنظمة الأساسية/التسوية ودفتر الأستاذ/الحسابات في المصارف
في التكنولوجيا المصرفية، تؤدي الخوادم دورًا حاسمًا في ضمان سلاسة تنفيذ المعاملات المالية وحفظ السجلات. وتعتمد المصارف على نوعين رئيسيين من الخوادم، هما خوادم الاتصالات وخوادم دفتر الأستاذ/الحسابات. وعلى الرغم من أن كليهما بالغ الأهمية، فإن لكلٍّ منهما غرضًا مختلفًا ويتعامل مع أنواع مختلفة من البيانات.
خوادم الاتصالات
تشكل خوادم الاتصالات العمود الفقري لتبادل البيانات الآمن بين المصارف والمؤسسات المالية. وفيما يلي أبرز وظائف خوادم الاتصالات وخصائصها:
- تبادل آمن للبيانات: تيسّر هذه الخوادم تبادل البيانات بصورة آمنة، بما يضمن إمكانية نقل المعلومات المالية الحساسة بين المؤسسات دون المساس بسلامتها.
- البروتوكولات والمعايير: تعتمد هذه الأنظمة بروتوكولات موحدة مثل SWIFT وSEPA أو غرفة المقاصة الآلية (ACH) وغيرها للتواصل بين المصارف، بما يضمن التوحيد والموثوقية عبر المنصات المختلفة.
- التشفير والمصادقة: حفاظًا على الأمان، تعتمد خوادم الاتصال أساليب تشفير متقدمة وبروتوكولات مصادقة صارمة تحمي البيانات أثناء نقلها.
- معالجة المعاملات: تتولى هذه الأنظمة في المقام الأول معالجة طلبات المعاملات والرسائل والتعليمات، وتعمل وسيطًا ينقل المعلومات اللازمة لتنفيذ المعاملات.
- لا تحريك للأموال: من المهم الإشارة إلى أن هذه الخوادم لا تنقل الأموال ولا تحدّث أرصدة الحسابات بصورة مباشرة؛ بل تقتصر على تيسير الاتصالات اللازمة لتنفيذ هذه الإجراءات.
خوادم النظام المصرفي الأساسي
تشكّل خوادم الخدمات المصرفية الأساسية العمود الفقري الرقمي للمؤسسات المالية، إذ تتولى تنظيم تنفيذ المعاملات النقدية والتحقق منها وتسويتها بدقة. فهي تعالج بأمان تعليمات المعاملات الواردة (مثل رسائل SWIFT)، وتحتفظ بسجلات تفصيلية لحسابات العملاء والحسابات الداخلية، وتطابق هذه المعاملات مع تسويات الأموال الفعلية التي تؤكدها البنوك الوسيطة والبنوك المراسلة، ثم تحدّث أرصدة العملاء وفقًا لذلك بدقة.
إلى جانب الوظائف المعاملاتية المجرّدة، تتولى الخوادم الأساسية إدارة الامتثال التنظيمي، وإجراء عمليات التسوية الآلية وعمليات التحقق من AML/KYC، وضمان بروتوكولات إدارة المخاطر، وإنشاء مسارات تدقيق كاملة، بما يحمي سلامة العمليات ودقة البيانات المالية والالتزام بالمتطلبات التنظيمية في مختلف العمليات المصرفية للمؤسسة.
خوادم دفتر الأستاذ/الحسابات
أما خوادم دفتر الأستاذ والحسابات فهي الجهة الحافظة للسجلات المالية للمصرف. وفيما يلي أبرز خصائصها:
- الاحتفاظ بالسجلات المالية: تخزّن هذه الخوادم السجلات المالية الأساسية للمصرف وتحتفظ بها، بما يضمن تسجيل كل معاملة بدقة.
- تسجيل المعاملات: تتولى تسجيل جميع المعاملات، بما فيها القيود المدينة والدائنة، وهي مسؤولة عن تحديث الأرصدة الحالية للحسابات وحفظها.
- إدارة دفتر الأستاذ العام: تتولى خوادم دفتر الأستاذ إدارة دفتر الأستاذ العام للمصرف إلى جانب حسابات العملاء الفردية، مما يتيح رؤية شاملة للوضع المالي.
- سلامة البيانات: يُعدّ ضمان اتساق البيانات وسلامتها أمراً أساسياً، إذ إن هذه السجلات ضرورية لدقة التقارير المالية والامتثال.
- تدابير أمنية قوية: نظرًا إلى حساسية البيانات، تعتمد خوادم الدفاتر عادةً تدابير أمنية أشد صرامة، تشمل طبقات إضافية من التشفير وضوابط وصول مشددة.
يبدأ خادم الاتصالات المعاملات ويُيسّرها، أما خادم دفتر الأستاذ فيسجّلها في نهاية المطاف ويعكسها في دفاتر المصرف بعد التحقق منها.
في الأنظمة المصرفية المعاصرة، كثيراً ما تتكامل هذه الوظائف، إذ تعمل بروتوكولات الاتصال الآمن داخل المصرف جنباً إلى جنب مع أنظمة إدارة السجلات. ويكفل هذا التكامل التحديث الفوري والاتساق عبر المنظومة المالية للمصرف بأكملها، مما يعزز الكفاءة والأمن معاً.
خدمات L2L لدينا
نقدّم خدمات L2L لنخبة من عملائنا من الأفراد ذوي الملاءة المالية العالية والشركات الراسخة، مع التركيز بوجه خاص على التكتم والسرية والنزاهة المؤسسية.
تُجرى جميع معاملات L2L حصراً بين مصارف مندمجة بالكامل في النظام المصرفي الدولي، بما يضمن لا تبادل رسائل L2L الموثَّقة بصورة آمنة فحسب، بل أيضاً تسوية الأموال بفعالية وفي الوقت المناسب. أما الأطراف المقابلة التي تفتقر إلى هذا الاندماج فقد تكون قادرة على إرسال الرسائل، غير أنها عاجزة بطبيعتها عن إتمام التسوية المالية.
في تحويلات L2L، لا يمكن «تنزيل» الأموال من دفتر الأستاذ لدى المصرف أو من خوادمه الأساسية، إذ تكون هذه الأنظمة معزولة تمامًا دائمًا عن أي وصول خارجي. وعلى خلاف الملفات الرقمية المخزنة في السحابة أو على أي خادم أو حاسوب عادي، يجب دائمًا تحويل الأموال عبر الإطار الآمن والخاضع للتنظيم للنظام المصرفي العالمي، بما يضمن سلامتها وامتثال كل معاملة.
ومن واقع الخبرة العملية، فإن أكثر من 48% من معاملات L2L المعروضة علينا تصدر عن جهات غير مصرفية أو عن مصارف لا تملك القدرة على إرسال الأموال.
وعلى خلاف ذلك، فإننا في وضع يتيح لنا تنفيذ المعاملات دون قيد على المبلغ، شريطة الخضوع حصرًا للتحقق الدقيق من المؤسسة المنشِئة وقدرتها المثبتة على تنفيذ التسوية.

المعاملات بوصفها تسويات في دفاتر الأستاذ المصرفية
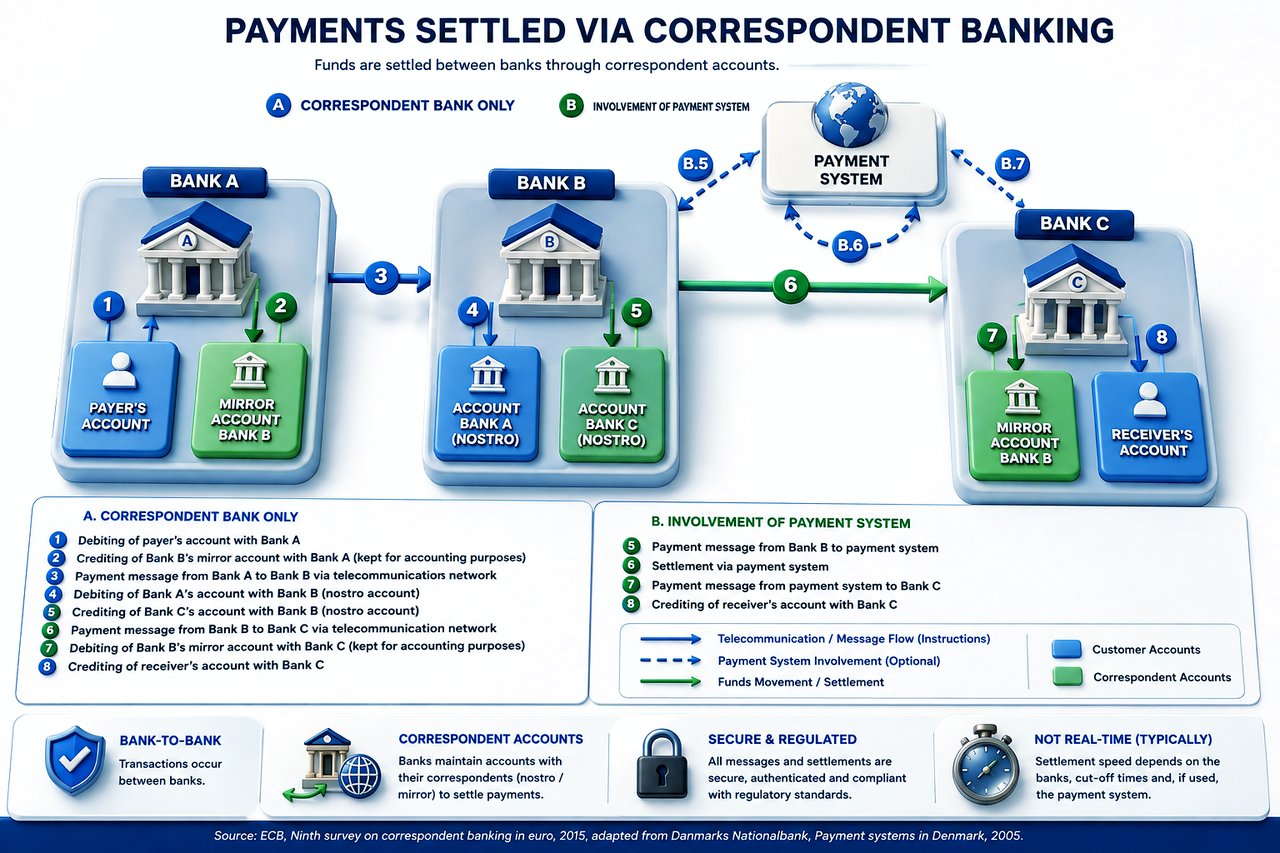
عند إجراء معاملة مالية، كتحويل عملة من حساب إلى آخر، لا يحدث أي انتقال مادي للنقود. وإنما تُنفَّذ المعاملة بتعديل قيود دفتر الأستاذ في الحسابات المعنية لدى المصارف المراسِلة أو المصرف المركزي أو المصارف المركزية أو أنظمة المقاصّة للمدفوعات الفورية. فيخفض النظام المصرفي الرصيد في أحد الحسابات ويزيده في حساب آخر، بما يعكس انتقال القيمة التي ستُسوّى بصورة منفصلة.
المطابقة والتسوية النهائية: تقوم المصارف المشاركة بمطابقة المعاملة لضمان دقتها. وفي الحالات التي تُستخدم فيها مصارف وسيطة، يسوّي كل مصرف حصته من المعاملة عبر علاقات المراسلة المصرفية الخاصة به.
إعداد التقارير وحفظ السجلات: تحتفظ المصارف بسجلات جميع المعاملات لأغراض الامتثال والتدقيق وإعداد التقارير.
كيف يعمل نظام الخدمات المصرفية الأساسي (CBS)
I. التمييز الجوهري: التعليمات مقابل التسوية الفعلية
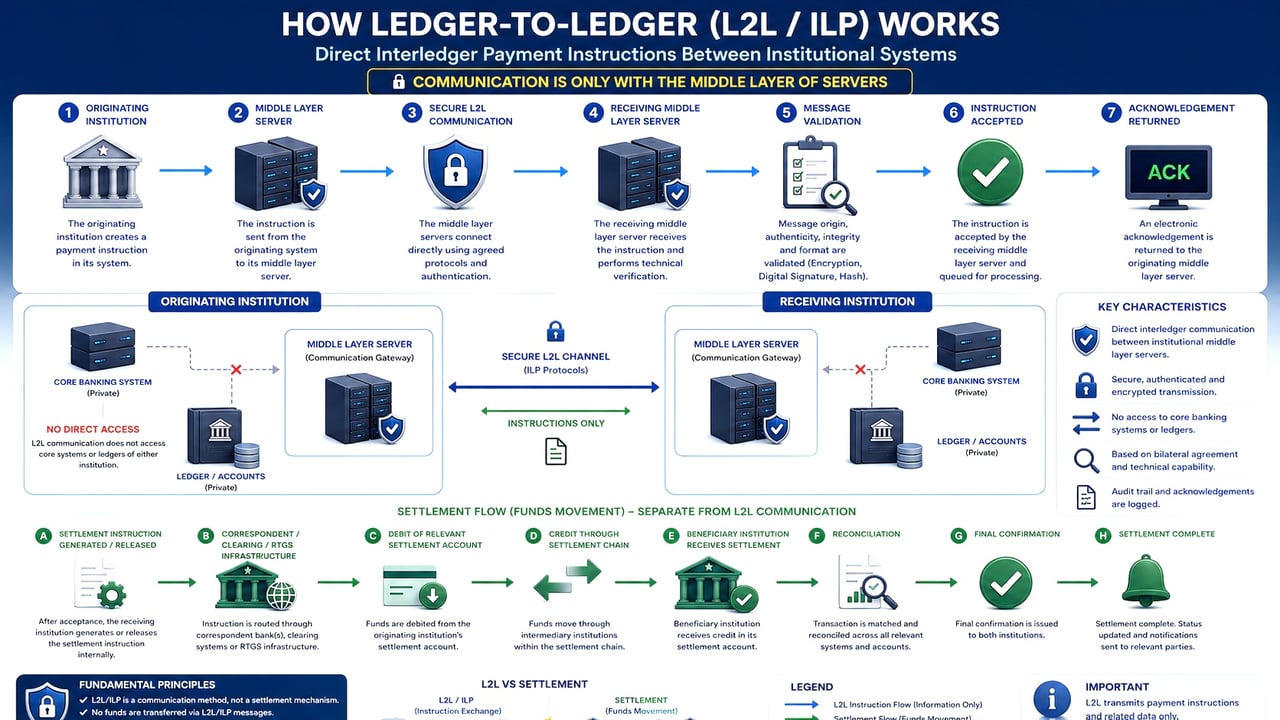
إن رسالة SWIFT، مثل pacs.008 (تحويل العميل) أو pacs.009 (تحويل المؤسسة المالية)، هي في جوهرها اتصال أو تعليمات آمنة. فهي تُبلغ المصرف المتلقي بأن أموالًا متوقعة الورود، وتحدد بيانات المستفيد ومبلغ المعاملة وتعليمات التوجيه، لكنها لا تنقل الأموال بحد ذاتها. ولا تتم تحويلات الأموال الفعلية إلا عند تسوية المبلغ المُوجَّه عبر آليات بين المصارف تشمل المصارف المراسلة أو الوسيطة، ويُتحقق منها بتغيّر فعلي في أرصدة الحسابات لدى كل مؤسسة.
ثانيًا. تعريفات ومهام المصارف المراسلة والمصارف الوسيطة
أ. المصارف المراسلة
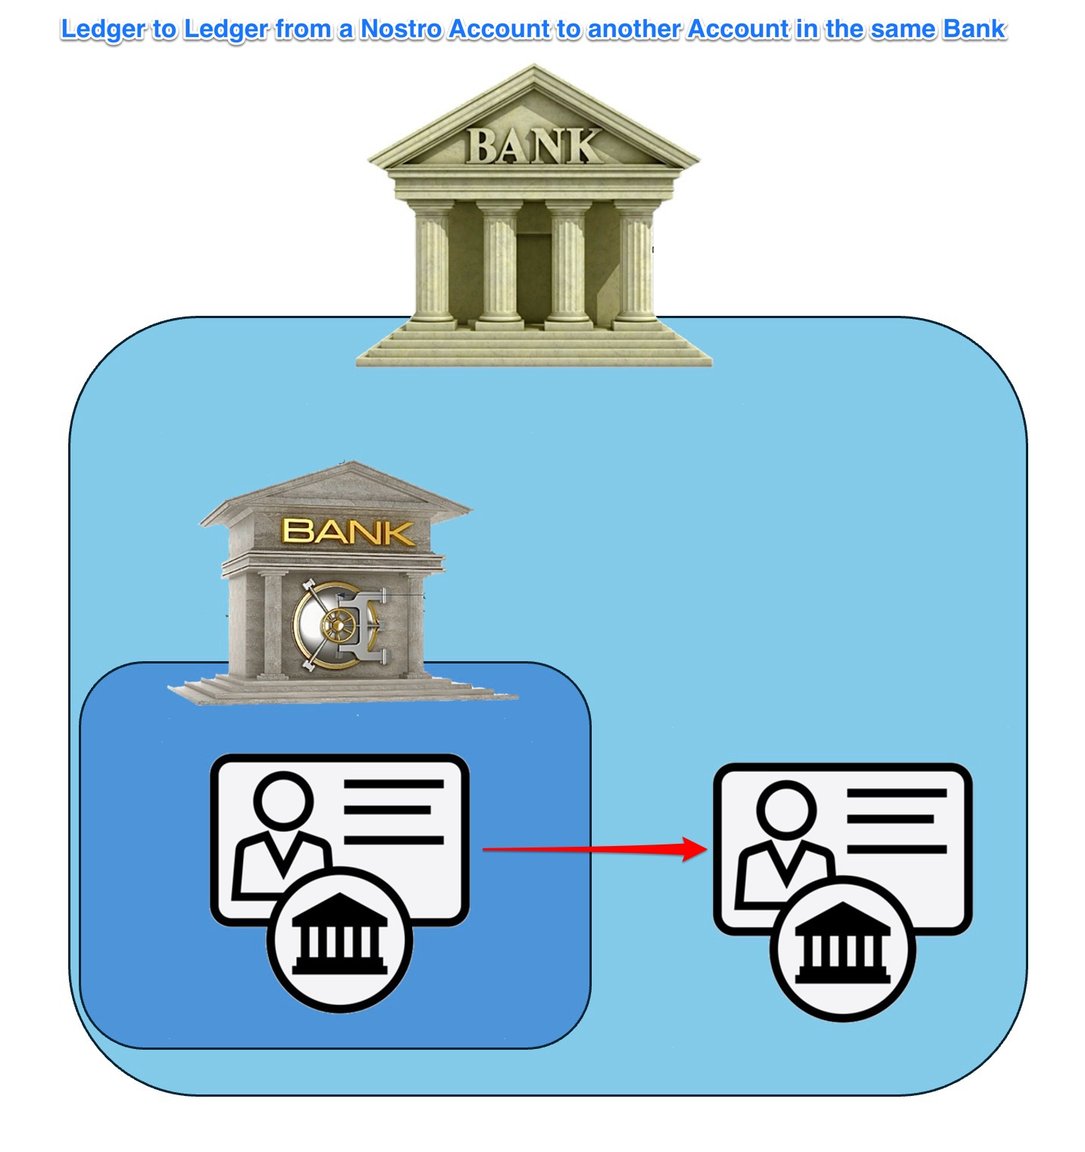
- يحتفظ المصرف المراسل بحسابات ثنائية مباشرة (حسابات نوسترو/حسابات فوسترو) لدى مصارف أخرى.
- تعكس هذه الحسابات أرصدة نقدية فعلية محتفظ بها لدى مؤسسة مالية أخرى، مما ييسّر المدفوعات والتسويات عبر الحدود.
ب. المصارف الوسيطة
- يعمل المصرف الوسيط بوصفه نقطة عبور في سلسلة الدفع عند عدم وجود علاقات مراسلة مباشرة بين المصرف المُرسِل ومصرف المستفيد.
- يسدّ الفجوات بين المصارف التي لا تربطها علاقات مراسلة، ويتولى معالجة تحويل العملات والمدفوعات الدولية وتعقيدات التوجيه.
ثالثاً: كيف تؤكد الأنظمة المصرفية الأساسية الاستلام الفعلي للأموال
يعتمد النظام المصرفي الأساسي عملية قوية للمطابقة والتأكيد، تختلف بين سيناريوهات المصرف المراسل والمصرف الوسيط، على النحو التالي:
أ. التحقق عبر المصارف المراسلة
عندما تتضمن المعاملات حسابات مراسلة مباشرة (حسابات نوسترو):
سير العمل التفصيلي:
- وصول التعليمات (pacs.008/pacs.009): يتلقى النظام المصرفي الأساسي (CBS) تعليمات SWIFT ويخزنها مؤقتًا.
- القيد المؤقت: قد تظهر الأموال مؤقتاً في دفتر معلّقات أو تسوية داخلي، ريثما يتم التحقق.
- مطابقة كشوف حساب نوسترو: يتلقى المصرف المستلِم كشوف حسابات آلية من مصارفه المراسلة (camt.053، أو الصيغتين القديمتين MT 940/950، أو واجهات برمجة التطبيقات الإلكترونية)، تعكس الأرصدة الفعلية للحسابات والقيود الدائنة. ويقوم نظام CBS بمطابقة هذه الكشوف تلقائيًا مع تعليمات SWIFT باستخدام معرّفات فريدة (UETR – المرجع الفريد للمعاملة من طرف إلى طرف).
- القيد النهائي في الحساب: لا يقوم نظام CBS بقيد الأموال نهائيًا في حساب العميل المستفيد إلا بعد مطابقة تعليمات SWIFT بدقة مع قيد الائتمان المؤكَّد لدى المصرف المراسل.
ب. التحقق عبر المصارف الوسيطة
عندما تمر الأموال عبر مصرف وسيط (توجيه متعدد المستويات)، تكون عملية التحقق أكثر تعقيدًا بعض الشيء:
سير العمل التفصيلي:
- وصول التعليمات (pacs.008): يسجّل نظام المصرف الأساسي (CBS) رسالة التعليمات الواردة في البداية.
- التحقق من التسوية لدى الوسطاء: تؤدي الأموال المرسلة عبر المصارف الوسيطة عادةً إلى تعدد تأكيدات SWIFT، ومنها إشعارات القيد الدائن (camt.054، المعروفة سابقًا باسم MT 910) أو رسائل pacs.009 اللاحقة التي تفيد بإحالة الأموال إلى الجهة التالية. ويصدر المصرف الوسيط إشعار قيد دائن يؤكد قيد الأموال بنجاح في حساب نوسترو لدى المصرف المراسل للمصرف المستلم. ويتلقى CBS هذه التأكيدات من المؤسسات الوسيطة، مما يتيح مطابقة الأرصدة خطوة بخطوة.
- التحقق النهائي من المصرف المراسل: يؤكد الكشف النهائي (camt.053، أو MT 940/950 القديم) الصادر عن المصرف المراسل التسوية النقدية الفعلية في حساب نوسترو الخاص بالمصرف المستلم.
- التخصيص النهائي للعميل: لا يقيّد نظام CBS المبلغ في حساب المستفيد نهائياً إلا بعد استلام تأكيد التسوية الفعلي من المصرف المراسل والتحقق منه (بعد تأكيد الوسيط).
رابعًا: التقنيات والأنظمة المستخدمة في الأنظمة المصرفية الأساسية
- برمجيات المطابقة الآلية: (مثل SmartStream TLM وTemenos وOracle FLEXCUBE)
- أدوات المراقبة الفورية: تكاملات واجهات برمجة التطبيقات (API) وكشوف الحسابات المصرفية الرقمية للتحقق الفوري.
- بوابات المراسلة: SWIFT Alliance Access ومتتبّعات SWIFT gpi، مع تأكيد حالة المعاملات في الوقت الفعلي.
- المرجع الفريد للمعاملة (UETR): تفرضه SWIFT لضمان إمكانية تمييز كل رسالة بصورة فريدة طوال دورة حياة الدفعة بأكملها.
- فحوص التسوية ثنائية الطبقات. تسوية إلكترونية آلية يعززها تحقق يدوي من فرق عمليات متخصصة.
- ضوابط مكافحة غسل الأموال والتعرّف على العميل (AML/KYC) والامتثال. يخضع كل أمر دفع للفحص والتحقق قبل منح أي ائتمان، بما يضمن الالتزام بالواجبات التنظيمية (FATF وتوجيهات AML وعقوبات OFAC والاتحاد الأوروبي والأمم المتحدة).
- مسارات التدقيق وإعداد التقارير. يُحتفظ بمسارات تدقيق إلكترونية كاملة لأغراض الامتثال التنظيمي وعمليات التدقيق.
لا يعتمد النظام المصرفي الأساسي على مجرد استلام رسائل تعليمات SWIFT بوصفها دليلاً على تسوية الأموال. بل يتحقق بصورة منهجية من حركات الأموال الفعلية عبر مطابقتها مع كشوف مؤكدة ترد من المصارف المراسلة (مؤسسات المقاصة النهائية التي تحتفظ بحسابات نوسترو) ومن المصارف الوسيطة (المصارف التي توجّه المعاملات وتؤكد التحويلات اللاحقة عبر إشعارات الإيداع أو التأكيدات اللاحقة).
ولن يعترف النظام المصرفي الأساسي (CBS) نهائياً بالأموال ويخصصها لحساب العميل المستفيد إلا عند تغيّر الأرصدة النقدية الفعلية على مستوى المصرف المراسل، وظهور قيود دائنة مؤكدة في كشوف الحسابات الصادرة عن المصرف الوسيط والمصرف المراسل معاً، وبذلك يُكفل التمييز الدقيق بين تعليمات الدفع وعمليات التسوية النقدية الفعلية.
الخدمات المصرفية
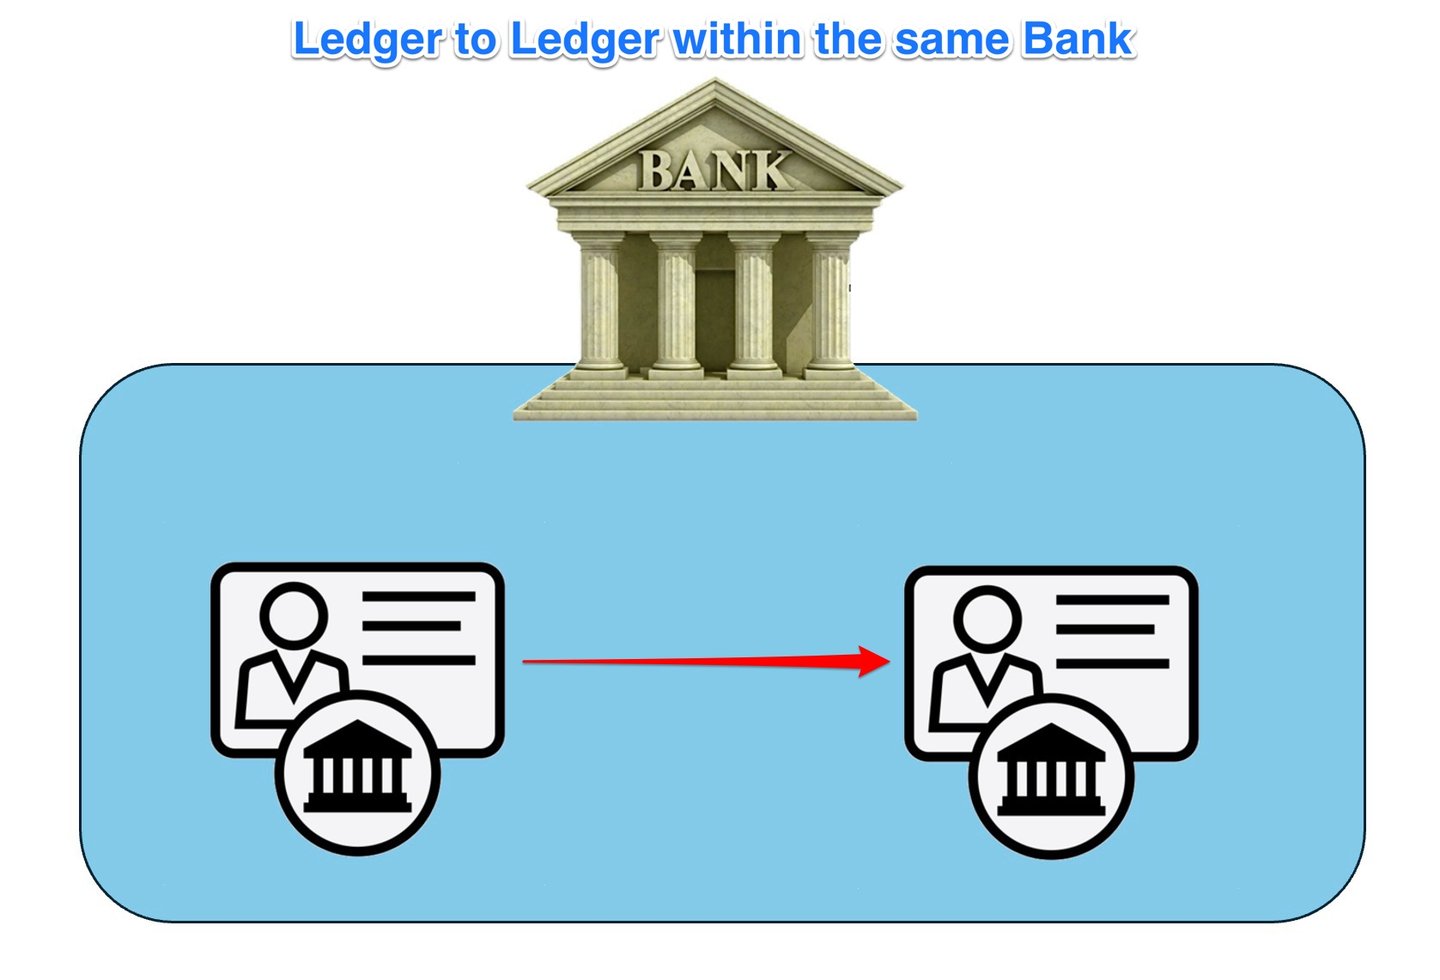
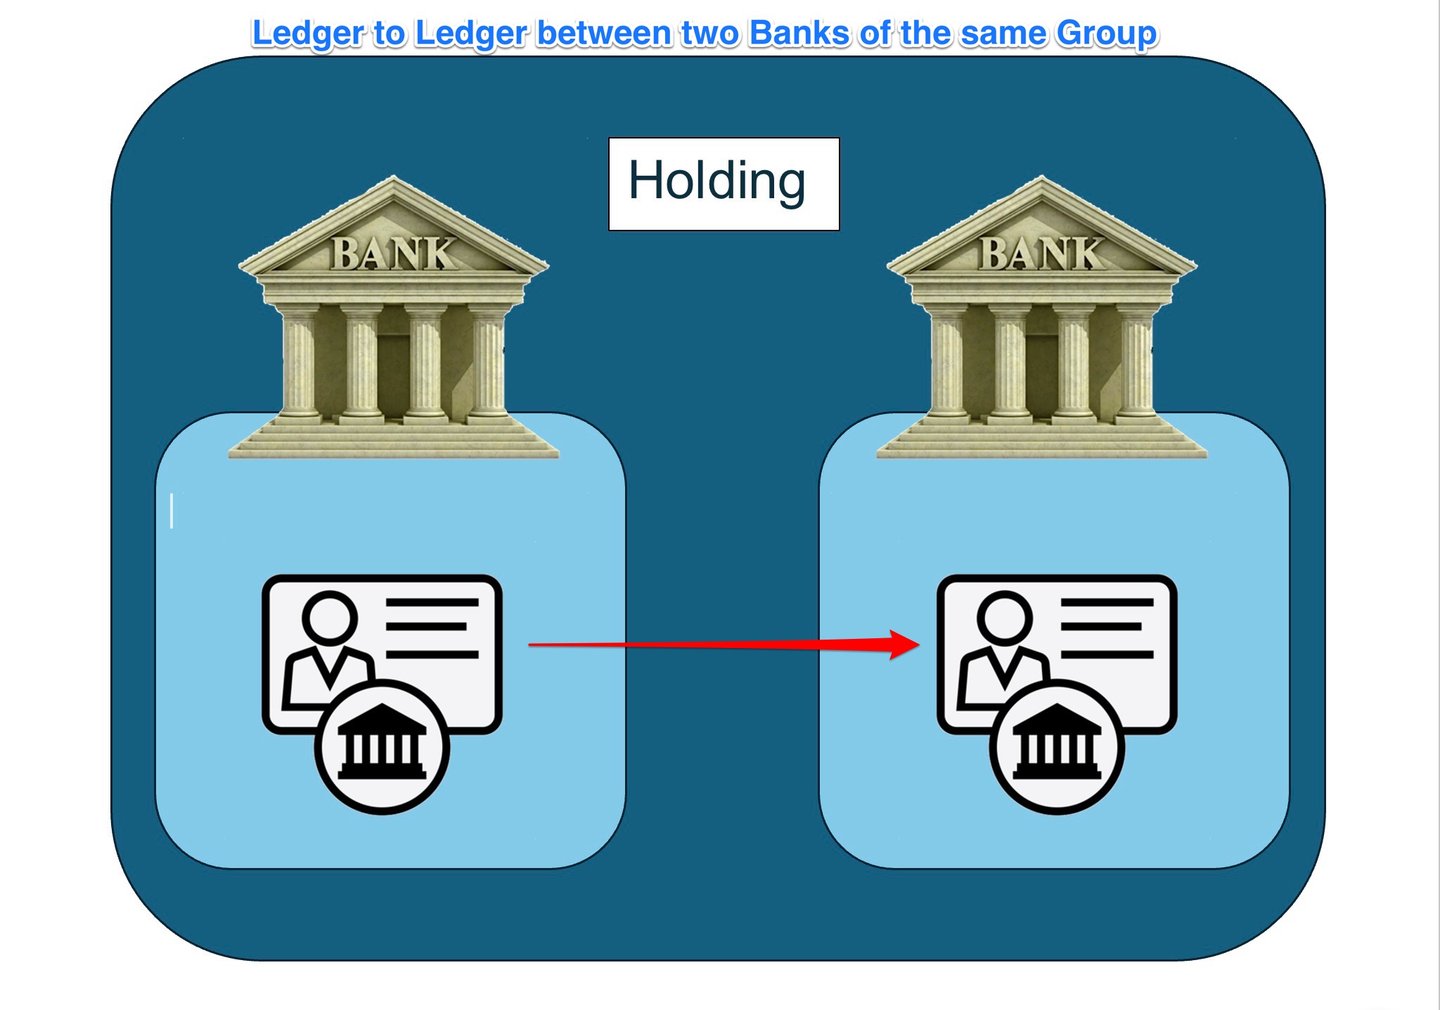
تشير التحويلات من دفتر إلى دفتر (L2L) في العمل المصرفي إلى عملية نقل الأصول أو الالتزامات أو حقوق الملكية بين دفترين منفصلين تحتفظ بهما مؤسسات مالية، مثل المصارف أو مزودي خدمات الدفع الآخرين. ويمكن أن تتم هذه التحويلات بين حسابات مودعة لدى المؤسسة نفسها أو عبر مؤسسات مختلفة. وفي السياق المصرفي، الدفاتر هي قواعد بيانات مركزية أو أنظمة حفظ سجلات تتتبع الملكية وسجل المعاملات لحسابات العملاء وأصولهم.
تُعدّ تحويلات L2L في القطاع المصرفي أساسية لتيسير معاملات كفؤة وآمنة بين مختلف الكيانات المالية وعملائها. وفيما يلي أبرز جوانب تحويلات L2L وأمثلة عليها في القطاع المصرفي:
- التحويلات بين المصارف: تُعدّ التحويلات بين المصارف شكلاً شائعاً من تحويلات L2L في العمل المصرفي، حيث تُنقل الأموال بين حسابات مودعة لدى مصارف مختلفة. ويمكن تنفيذ هذه التحويلات عبر آليات متنوعة، مثل التحويلات البرقية (مثل SWIFT)، ومعاملات غرفة المقاصة الآلية (ACH)، وأنظمة التسوية الإجمالية الفورية (RTGS).
- التحويلات داخل المصرف: تحدث التحويلات داخل المصرف عندما تُنقل الأموال بين حسابات مفتوحة لدى المؤسسة المالية نفسها. وتكون هذه التحويلات من نوع L2L (من سجل إلى سجل) عادةً أسرع، وقد تنخفض رسومها مقارنةً بالتحويلات بين المصارف، إذ لا تتطلب سوى تحديث السجلات الداخلية للمصرف.
- دفاتر البنوك المركزية: تحتفظ البنوك المركزية بدفاتر خاصة بها تتتبع أرصدة الاحتياطيات للمصارف التجارية داخل نطاق اختصاصها. وتُعدّ التحويلات من دفتر إلى دفتر (L2L) بين دفاتر البنوك المركزية ودفاتر المصارف التجارية أمرًا حيويًا لإدارة متطلبات الاحتياطي وتنفيذ السياسة النقدية وتيسير المعاملات بين المصارف.
- التحويلات عبر الحدود: تؤدي تحويلات L2L في القطاع المصرفي أيضًا دورًا مهمًا في المعاملات العابرة للحدود، حيث تُنقل الأموال بين مصارف أو مؤسسات مالية تقع في بلدان مختلفة. وغالبًا ما تنطوي هذه التحويلات على تحويل العملات، وقد تتطلب إشراك مصارف مراسلة أو شبكات دفع دولية لتيسير المعاملة.
- تحويلات الأصول الرقمية: مع تزايد اعتماد الأصول الرقمية وتقنية البلوكشين، بدأت بعض المصارف والمؤسسات المالية في استكشاف تحويلات L2L التي تنطوي على أصول رقمية أو عملات مشفرة. وقد تتطلب هذه التحويلات استخدام بروتوكولات متخصصة، مثل بروتوكول Interledger (ILP)، أو تطوير بنية تحتية جديدة، مثل العملات الرقمية للبنوك المركزية (CBDCs) أو العملات المستقرة المدعومة من المصارف.
ما الذي يمكن تحويله من مصرف إلى مصرف؟
أصول المصرف:
- النقد وما في حكمه: هي أموال يمكن الوصول إليها فوراً أو بشكل شبه فوري، وتشمل النقد المادي والودائع لدى المصارف الأخرى والأوراق المالية عالية السيولة مثل أذون الخزانة.
- الاستثمارات/الأوراق المالية: هي أدوات مالية يستثمر فيها المصرف لتحقيق عائد، مثل السندات الحكومية وسندات الشركات والأسهم وغيرها من الأوراق المالية.
- القروض والسلف: وهي الأموال التي يقرضها المصرف لعملائه، وتدرّ دخلًا من الفوائد. وقد تشمل القروض الشخصية، والقروض العقارية، والقروض التجارية، وأرصدة بطاقات الائتمان، والسحب على المكشوف.
- الأصول الثابتة: وهي الممتلكات المادية المملوكة للمصرف، مثل المباني والأراضي والمعدات والأثاث.
- الأصول غير الملموسة: وتشمل الأصول غير المادية مثل البرمجيات وبراءات الاختراع والعلامات التجارية والشهرة التجارية.
- الأصول الأخرى: يمكن أن تشمل الفوائد المستحقة القبض، وأصول الضريبة المؤجلة، والأدوات المالية المشتقة، وغيرها.
التزامات المصرف:
- الودائع: هي الأموال التي يحتفظ بها الأفراد والشركات لدى المصرف. وتشمل الحسابات الجارية وحسابات التوفير والودائع لأجل. وهي التزامات على المصرف لأنه مُلزم بردّ هذه الأموال إلى المودعين عند الطلب أو في تاريخ استحقاق محدد.
- الأموال المقترضة: هي الأموال التي يقترضها المصرف من مؤسسات مالية أخرى أو من المصرف المركزي أو عبر إصدار سندات دين.
- أوراق الدين المالية: وهي سندات أو أشكال أخرى من الدين يصدرها المصرف لجمع الأموال. ويلتزم المصرف بسداد أصل المبلغ والفائدة إلى حاملي السندات.
- الالتزامات الأخرى: وتشمل بنوداً مثل المصروفات المستحقة، والذمم الدائنة، والالتزامات الضريبية المؤجلة، ومخصصات خسائر القروض، والأدوات المالية المشتقة.
- الالتزامات الثانوية: هي ديون لا تُسدَّد إلا بعد سداد جميع الديون الأخرى في حال إفلاس المصرف.
حقوق ملكية المصرف:
- الأسهم العادية: هي حقوق الملكية التي يحتفظ بها مالكو المصرف. ولهم حقوق التصويت، وقد يتلقون أرباحًا موزعة.
- الأسهم الممتازة: هذا النوع من حقوق الملكية يتمتع بأولوية في المطالبة بالأرباح والأصول مقارنةً بالأسهم العادية، ولا يرتبط عادةً بحقوق تصويت.
- الأرباح المحتجزة: هي صافي الأرباح التي راكمها المصرف على مر السنين واختار إعادة استثمارها في النشاط بدلًا من توزيعها كأرباح.
- أسهم الخزينة: هي أسهم المصرف الخاصة التي أعاد شراءها من السوق.
- الدخل الشامل الآخر: وهي المكاسب والخسائر الناشئة عن استثمارات ومشتقات مختلفة لم تتحقق بعد.
- حقوق الأقلية: هي الجزء من صافي أصول شركة تابعة العائد إلى حقوق الملكية التي لا تملكها الشركة الأم، سواء بصورة مباشرة أو غير مباشرة عبر شركات تابعة.
من خارج السجل إلى داخل السجل
تتطلب المعاملات بين المصارف، بما فيها المعاملات من خارج دفتر الأستاذ إلى داخله، خطوات إضافية لضمان النقل السليم للأصول أو الالتزامات، والالتزام بالأنظمة، والمعالجة المحاسبية الصحيحة.
وتجري العملية على النحو الآتي:
- تحديد المعاملة/الأصل: تبدأ العملية بتحديد المعاملة أو الأصل المحدد الذي يتعين نقله من خارج دفتر الأستاذ إلى داخله. ويجب أن يتفق المصرفان المعنيان بالمعاملة على الأصل أو الالتزام المراد نقله.
- تقييم المخاطر والتحليل المالي: يجري كل من المصرفين تقييمه المستقل للمخاطر وتحليله المالي، وذلك لضمان اتساق المعاملة مع سياسات إدارة المخاطر والاستراتيجيات المالية الخاصة بكل منهما.
- اتفاقية بين المصارف: قبل المضي في المعاملة، يجب أن تتفق المصارف على شروط التحويل. وقد يتضمن ذلك التفاوض على سعر الأصل أو الالتزام، وتوقيت التحويل، وسائر التفاصيل. وغالبًا ما يكون هذا الاتفاق ملزمًا قانونًا، ويجب أن يمتثل للأنظمة المصرفية المحلية والدولية.
- الامتثال التنظيمي: يجب أن تمتثل المعاملة للأنظمة المصرفية ذات الصلة، ومنها ما يتعلق بكفاية رأس المال والسيولة وإدارة المخاطر. وتعمل فرق الامتثال لدى المصرفين على التأكد من استيفاء المعاملة لهذه المتطلبات. أطر الامتثال: قانون ساربينز-أوكسلي (SOX): يكفل دقة إفصاحات الشركات ونزاهتها (خاص بالولايات المتحدة)، أو اللائحة العامة لحماية البيانات (GDPR): تكفل حماية بيانات العملاء وخصوصيتها، لا سيما في الاتحاد الأوروبي (خاصة بأوروبا).
- المقاصة والتسوية: بعد إبرام الاتفاق والتحقق من الامتثال، تنتقل المعاملة إلى مرحلة المقاصة والتسوية. وتشمل هذه المرحلة النقل الفعلي للأصل أو الالتزام من دفاتر أحد المصرفين إلى دفاتر الآخر. وغالبًا ما تتولى تيسير هذه العملية غرفة مقاصة تابعة لطرف ثالث، ولا سيما في المعاملات الكبيرة أو المعقدة.
- تسجيل المعاملة: بعد إتمام عملية المقاصة والتسوية، يسجّل كل مصرف المعاملة في دفاتره. ففي حالة المصرف البائع، ينتقل الأصل من داخل الدفاتر إلى خارجها، وفي حالة المصرف المشتري، ينتقل الأصل من خارج الدفاتر إلى داخلها.
- الإدارة والإبلاغ المستمران: يتعين على المصرفين إدارة المعاملة والإبلاغ عنها بصورة مستمرة. ويشمل ذلك تتبّع أي تغيّرات في قيمة الأصل أو الالتزام، وإبلاغ الجهات التنظيمية المختصة بهذه التغيّرات، وتحديث بياناتهما المالية الفردية وفقاً لذلك.
- المراقبة المستمرة: وأخيرًا، تواصل المصارف مراقبة الأصل أو الالتزام بصفة منتظمة للتأكد من استمرار امتثاله لجميع الأنظمة ذات الصلة، ومن بقاء مستوى مخاطره ضمن حدود تحمّل المخاطر لدى كل مصرف.
تنطوي عملية تحويل الأموال خارج الدفاتر إلى أموال مدرجة في الدفاتر على نقل أصول غير مسجلة في دفتر الأستاذ المالي الرئيسي للمصرف إلى مراكز معترف بها رسمياً في سجلاته. وتتصل هذه الممارسة في المقام الأول بسياق الصيرفة الموازية (الظل) وإدارة الأصول وبعض أنواع المعاملات المالية التي لا تظهر في البداية في الميزانية العمومية الرئيسية للمصرف. وتتوقف الدقائق المعقدة لهذا الإجراء والتكاليف المرتبطة به على الأطر التنظيمية وطبيعة الأصول المعنية وسياسات المؤسسة المالية المحددة. وفيما يلي نبيّن الخطوات الإجرائية التي ينطوي عليها ذلك عادةً، ونفصّل التكاليف الملازمة له.
تحويل الأموال خارج السجلات المحاسبية إلى أموال مقيَّدة في السجلات لدى المصارف والبنوك المركزية
ينطوي تحويل الأموال غير المقيدة في الميزانية إلى أموال مقيدة فيها على دمج الأنشطة المالية التي لم تكن مسجلة سابقًا في الميزانية الرسمية ضمن نظام المحاسبة الرئيسي. وهذا أمر بالغ الأهمية لدقة التقارير المالية والشفافية والامتثال التنظيمي. وفيما يلي عرض تفصيلي لهذه العملية بالنسبة إلى المصارف التجارية والمصارف المركزية، يشمل التحديد والتحقق والمطابقة والتسجيل والتدقيق.
أ. المصارف التجارية
1. تحديد الأموال خارج الميزانية
مصادر الأموال خارج الدفاتر:
- الكيانات ذات الغرض الخاص (SPEs): كيانات قانونية تُنشأ لمعاملات محددة، مثل التوريق، ويمكنها حيازة أصول والتزامات خارج الميزانية العمومية الرئيسية للمصرف. وقد تشمل أدوات الاستثمار المهيكلة (SIVs) والقنوات الاستثمارية (conduits).
- الأصول المُورَّقة: قروض أو مستحقات تُباع للمستثمرين ويظل المصرف يتولى خدمتها. ومن أمثلتها الأوراق المالية المدعومة برهونات عقارية (MBS) والأوراق المالية المدعومة بأصول (ABS).
- التزامات الإيجار: عقود الإيجار التشغيلي التي لم تكن تُرسمَل بموجب المعايير المحاسبية السابقة، ويُشترط إدراجها بموجب معايير جديدة مثل المعيار الدولي للتقارير المالية رقم 16 (IFRS 16).
- المشتقات والالتزامات الطارئة: الأدوات المالية مثل المقايضات والعقود المستقبلية والخيارات، فضلًا عن الالتزامات المحتملة الناشئة عن الضمانات وخطابات الاعتماد.
2. التحقق والتصديق
خطوات التحقق:
- تقييم الأدوات المالية: تحليل مفصّل لتحديد طبيعة البنود خارج الميزانية العمومية ومخاطرها وقيمتها.
- نماذج التقييم: استخدام تحليل التدفقات النقدية المخصومة (DCF) والتقييم وفق أسعار السوق (MTM) ونماذج مالية أخرى لتقدير القيمة العادلة للمشتقات والأصول المورَّقة.
- تحليل مخاطر الائتمان: تقييم الجدارة الائتمانية للأصول الأساسية والأطراف المقابلة المشاركة في معاملات خارج الميزانية العمومية (OBS).
- المراجعة التنظيمية: ضمان الامتثال لمعايير المحاسبة والمعايير التنظيمية ذات الصلة.
- المعياران IFRS 9 وIFRS 16: ينظمان على التوالي الاعتراف بالأدوات المالية وعقود الإيجار وقياسها.
- إطار بازل III: احتساب الأصول المرجّحة بالمخاطر ونسب الرافعة المالية التي تؤثر في معالجة الانكشافات خارج الميزانية.
البروتوكولات والمعايير:
- المعايير الدولية للتقارير المالية (IFRS) ومبادئ المحاسبة المقبولة قبولاً عاماً (GAAP): ضمان التطبيق المتسق للمعايير الدولية للتقارير المالية (IFRS) ومبادئ المحاسبة المقبولة قبولاً عاماً (GAAP) لإعداد تقارير مالية دقيقة.
- الامتثال لمتطلبات مكافحة غسل الأموال (AML) ومعرفة العميل (KYC): الالتزام بمتطلبات مكافحة غسل الأموال (AML) ومعرفة العميل (KYC) للحيلولة دون الأنشطة غير المشروعة.
3. عملية التسوية
منهجيات التسوية:
- مراجعة تفصيلية للمعاملات: فحص دقيق للمعاملات خارج الميزانية العمومية ومطابقتها مع السجلات الداخلية.
- المطابقة على مستوى المعاملة: ضمان أن يُعبَّر عن كل بند خارج الميزانية بدقة وأن تتم مطابقته مع القيود المقابلة داخل الميزانية.
- إعداد تقارير الاستثناءات: تحديد حالات عدم التطابق ومعالجتها عبر أنظمة آلية أو بتدخل يدوي.
الأدوات والبرمجيات:
- أنظمة تخطيط موارد المؤسسات: أنظمة تخطيط موارد المؤسسات مثل SAP وOracle Financials لأتمتة عمليات التسوية والمطابقة.
- برمجيات متخصصة للمطابقة: أدوات مثل BlackLine وSmartStream لمطابقة أعداد كبيرة من المعاملات وكشف الحالات الشاذة.
4. القيد في دفتر الأستاذ العام
طرق القيد:
- قيود اليومية: قيود تفصيلية لإدراج بنود خارج الميزانية العمومية في دفتر الأستاذ العام، بما يضمن توثيق جميع التفاصيل ذات الصلة.
- القيد الآلي: استخدام أنظمة المصرف الأساسية لأتمتة تسجيل المعاملات، بما يحدّ من أخطاء الإدخال اليدوي.
- القيود بين الشركات وبين الفروع: ضمان المعالجة المحاسبية السليمة للمعاملات التي تشمل عدة كيانات داخل المجموعة المصرفية.
البروتوكولات والمعايير:
- المحاسبة بالقيد المزدوج: ضمان أن تؤثر كل معاملة في حسابين على الأقل للحفاظ على المعادلة المحاسبية (الأصول = الخصوم + حقوق الملكية).
- الامتثال للمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عمومًا (GAAP): الالتزام بمعايير المحاسبة الدولية والوطنية لضمان الشفافية والاتساق في إعداد التقارير المالية.
5. التدقيق والامتثال
عمليات التدقيق:
- التدقيق الداخلي: مراجعات داخلية منتظمة لضمان الالتزام بالسياسات والإجراءات ودقة التقارير المالية.
- المراقبة المستمرة: تطبيق أنظمة تدقيق فورية لرصد حالات الشذوذ وضمان الامتثال بصورة متواصلة.
- عمليات التدقيق القائمة على المخاطر: التركيز على المجالات عالية المخاطر، مثل المشتقات والكيانات ذات الغرض الخاص، لضمان رقابة قوية.
- عمليات التدقيق الخارجي: تحقق مستقل يجريه مدققون خارجيون لضمان الامتثال للمعايير المحاسبية واللوائح.
- الاحتفاظ بمسار التدقيق: حفظ سجلات كاملة لجميع المعاملات والتعديلات لتوفير مسار تدقيق واضح.
أطر الامتثال:
- قانون ساربينز-أوكسلي (SOX): ضمان دقة إفصاحات الشركات ونزاهتها (خاص بالولايات المتحدة).
- لائحة الاتحاد الأوروبي بشأن التدقيق: ضمان دقة التقارير المالية وشفافيتها في أوروبا.
البروتوكولات والتقنيات:
- أدوات التقارير التنظيمية: برمجيات مثل AxiomSL وWolters Kluwer لإعداد التقارير التنظيمية وتقديمها
- البلوكشين وتقنية السجل الموزع (DLT): استخدام تقنية السجل الموزع (DLT) لتوفير سجلات غير قابلة للتغيير والشفافية في المعاملات المالية.
ب. البنوك المركزية
1. تحديد الأموال خارج الميزانية
مصادر الأموال خارج الميزانية:
- خطوط مبادلة العملات الأجنبية: خطوط المبادلة الملتزم بها وغير المسحوبة، والأرجل الآجلة لعمليات المبادلة، التي لا تظهر إلا بوصفها التزامات.
- الالتزامات الطارئة: الضمانات وغيرها من الالتزامات المحتملة غير المسجَّلة في الميزانية العمومية.
- الحيازات المودعة لدى المصرف الحافظ: الذهب والأوراق المالية المحتفَظ بها لحساب مصارف مركزية أخرى، والتي لا تدخل قط في الميزانية العمومية للجهة الحافظة.
2. التحقق والتصديق
خطوات التحقق:
- تقييم الاحتياطيات: تقدير القيمة السوقية لاحتياطيات النقد الأجنبي وسائر الأصول خارج الميزانية العمومية.
- أسعار السوق وأسعار الصرف: استخدام بيانات السوق الحالية لتقييم الاحتياطيات بدقة.
- تقييم المخاطر: تقدير مخاطر الائتمان والسوق المرتبطة بحيازة هذه الاحتياطيات.
- المراجعة التنظيمية: ضمان الامتثال للمعايير الدولية، مثل تلك التي يضعها صندوق النقد الدولي.
- إرشادات صندوق النقد الدولي: الالتزام بنموذج بيانات صندوق النقد الدولي للاحتياطيات الدولية والسيولة بالعملات الأجنبية.
البروتوكولات والمعايير:
- معايير صندوق النقد الدولي: إرشادات صندوق النقد الدولي بشأن الإبلاغ عن احتياطيات النقد الأجنبي وسائر الإحصاءات النقدية.
- معايير المحاسبة في المصارف المركزية: معايير وممارسات محددة للمحاسبة والتقارير المالية في المصارف المركزية.
3. عملية التسوية والمطابقة
منهجيات التسوية والمطابقة:
- مراجعة تفصيلية للحيازات: مقارنة سجلات الاحتياطيات الأجنبية والبنود الأخرى خارج الميزانية بالحيازات الفعلية.
- مطابقة الدفاتر مع الأرصدة الفعلية: التأكد من أن البيانات المسجلة تتطابق مع الأرصدة المادية أو أرصدة الحسابات.
- مطابقة العملات: المطابقة الدورية لحيازات العملات الأجنبية مع أسعار السوق والمعاملات.
الأدوات والبرمجيات:
- أنظمة المصارف المركزية: حلول برمجية مخصصة لإدارة معاملات المصارف المركزية وحيازاتها.
- أدوات المطابقة المتخصصة: أدوات مصممة لمطابقة أحجام كبيرة من معاملات الصرف الأجنبي والاحتياطيات.
4. القيد في دفتر الأستاذ العام
طرق التسجيل:
- قيود اليومية: قيود تفصيلية تعكس إدماج البنود خارج الميزانية في دفتر الأستاذ العام.
- الأنظمة الآلية: استخدام الأنظمة المصرفية الأساسية لأتمتة تسجيل القيود في دفتر الأستاذ العام وتحديثه.
- المحاسبة متعددة العملات: ضمان دقة المحاسبة للمعاملات والحيازات بعملات متعددة.
البروتوكولات والمعايير:
- القيد المزدوج: الحفاظ على سجلات مالية متوازنة من خلال نظام القيد المزدوج في المحاسبة.
- معايير صندوق النقد الدولي والبنوك المركزية: الالتزام بالإرشادات الدولية وبمعايير المحاسبة الخاصة بكل بنك مركزي.
5. التدقيق والامتثال
عمليات التدقيق:
- التدقيق الداخلي: مراجعات دورية لضمان الدقة والامتثال للسياسات داخل البنك المركزي.
- الرصد الفوري: تطبيق أنظمة للرصد المستمر وقدرات التدقيق الفوري.
- النهج القائمة على المخاطر: التركيز على المجالات ذات التعرض الكبير للمخاطر، مثل الاحتياطيات الأجنبية والالتزامات الطارئة.
- التدقيق الخارجي: عمليات تدقيق مستقلة لضمان الالتزام بالمعايير الدولية والشفافية في إعداد التقارير.
- توثيق كامل: الاحتفاظ بسجلات مفصلة لجميع المعاملات والتسويات لأغراض التدقيق.
أطر الامتثال:
- إرشادات صندوق النقد الدولي: ضمان الشفافية والدقة في الإبلاغ عن الاحتياطيات الدولية وسيولة العملات الأجنبية.
- اللوائح التنظيمية للمصرف المركزي: الالتزام بالقواعد القانونية والمحاسبية التي تحكم المصرف المركزي ذاته.
البروتوكولات والتقنيات:
- البلوكتشين وتقنية السجلات الموزعة (DLT): تعزيز الشفافية والدقة عبر السجلات غير القابلة للتغيير وتقنيات السجلات الموزعة.
- أدوات إعداد التقارير التنظيمية: تيسير إعداد التقارير التنظيمية وتقديمها بدقة وفي الوقت المناسب.
باختصار
إن تحويل الأموال خارج الدفاتر إلى أموال مسجلة في الدفاتر عملية مفصلة ومتعددة الجوانب، تتطلب عناية دقيقة في التحديد والتحقق والمطابقة والتسجيل والتدقيق. ويتعين على المصارف التجارية والمصارف المركزية على حد سواء الالتزام بمعايير وبروتوكولات صارمة لضمان دقة بياناتها المالية وشفافيتها وامتثالها للمتطلبات التنظيمية. وباستخدام الأدوات المتقدمة والالتزام بالمعايير الدولية، تستطيع هذه المؤسسات إدارة دمج البنود خارج الميزانية العمومية في أنظمتها المحاسبية الرئيسية بفعالية، بما يضمن سلامة تقاريرها المالية.
التكاليف الملازمة
تعتمد تكلفة إدراج المراكز خارج دفاتر الميزانية ضمن الميزانية العمومية على الأصل والاختصاص القضائي وأنظمة المؤسسة نفسها. وتندرج في خمس فئات:
- الامتثال والشؤون القانونية: العناية الواجبة تجاه الأصل والأطراف (مكافحة غسل الأموال AML، والتعرّف على العميل KYC، والعقوبات)، وآراء قانونية بشأن الملكية وقابلية التنفيذ، والمتابعة والإبلاغ المستمران.
- التقييم والتدقيق: تقييم مستقل في الحالات التي لا يتوافر فيها سعر سوقي، وأعمال التدقيق اللازمة للاعتراف بالأصل في القوائم المالية.
- إدارة المخاطر: النماذج والحدود الخاصة بالتعرّض الجديد، ومتابعتها المستمرة.
- رأس المال: متى أُدرج المركز في الميزانية العمومية، فإنه يضيف إلى الأصول المرجّحة بالمخاطر. وبموجب Basel III، يجب على المصرف الاحتفاظ برأس مال إجمالي لا يقل عن 8% من الأصول المرجّحة بالمخاطر، إضافةً إلى هامش حفظ رأس المال بنسبة 2.5% وأي هوامش مضادة للدورة الاقتصادية أو هوامش نظامية سارية.
- العمليات: تغييرات الأنظمة، وإعادة تصميم الإجراءات، وتدريب الموظفين.
ومن ثم تتفاوت التكاليف من حالة إلى أخرى، ولا يمكن تقديرها إلا بعد معرفة الأصل والأطراف المقابلة والمعاملة التنظيمية.
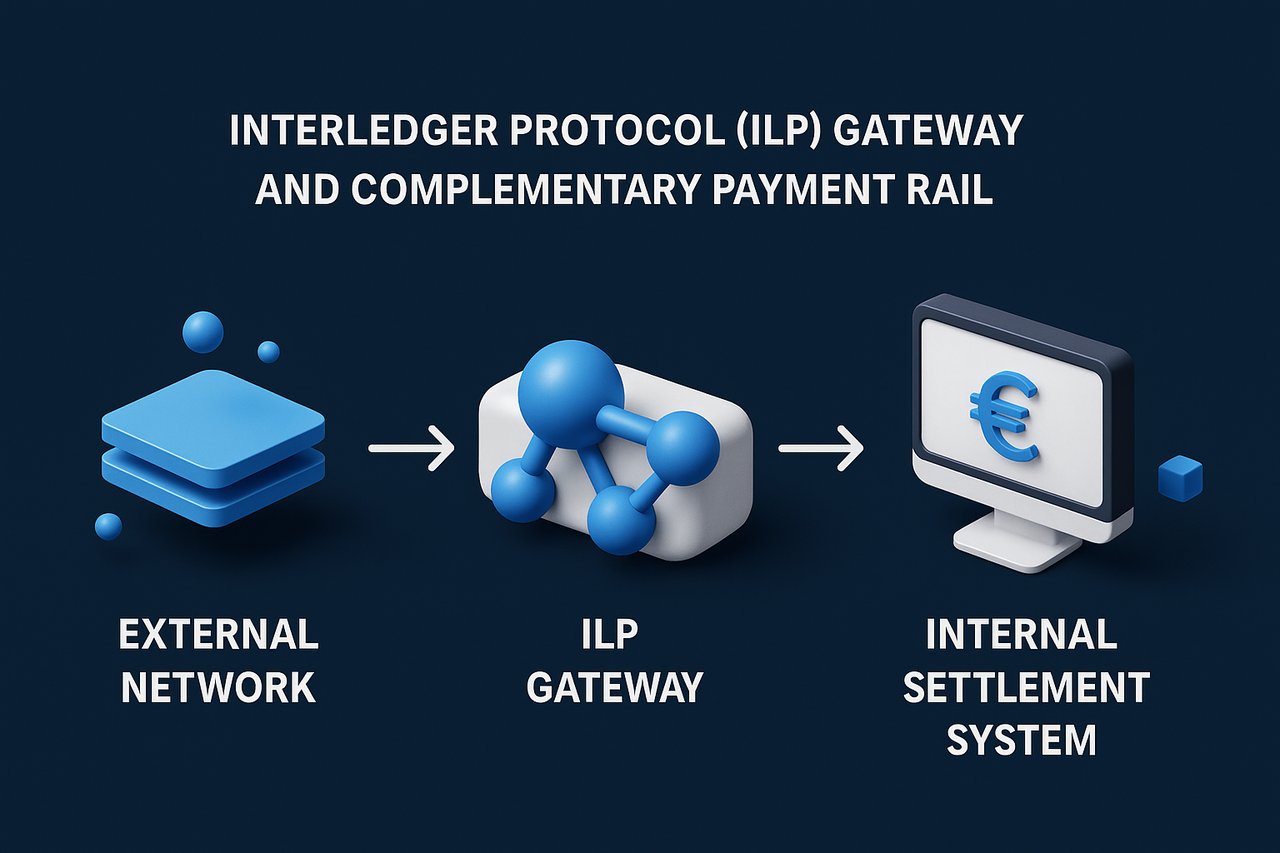
IFB – بوابة بروتوكول Interledger (ILP) وقناة دفع مكمّلة
الغرض والموقع
يمثّل ILP جوهر استراتيجية IFB للتعامل عبر السجلات المتعددة: فهو يوفّر تحويلات مشروطة ومرتبطة تشفيريًا تكتمل في ثوانٍ على مستوى الرسائل، مع احترام الفصل بين موصّل المنطقة المنزوعة السلاح (DMZ) لدينا والسجل الأساسي وفق معيار ISO 20022. غير أن بيئة المدفوعات الحديثة متعددة اللغات والمنظومات؛ فقد يحتاج العملاء إلى مسارات مُحسَّنة لممرات محددة أو لهياكل سيولة معينة أو لاختصاصات قضائية تنظيمية بعينها. نعرض فيما يلي مواصفات ILP التي يجب على العملاء الالتزام بها، ومسارات الدفع البديلة الرئيسية مع المبررات الاحترازية أو التقنية لكل منها.
1 بروتوكول Interledger – المواصفة المرجعية
- طبقة الموصّل (Connector Tier) – Rafiki v 1.3 فما فوق أو Interledger.rs ضمن طبقة وسيطة مُحصَّنة؛ وتجري حركة البيانات الخارجية عبر BTP/STREAM على TLS 1.3؛ ويتم التحويل الداخلي إلى ISO 20022 PACS.008/009. ويتبع هذا التصميم معيار NIST SP 800-53 Rev 5، الضابط SC-7 «حماية الحدود».
- نظافة بيانات الاعتماد – تُدوَّر بيانات اعتماد BTP المرمّزة كل تسعين يومًا ويمكن إبطالها خلال أربع وعشرين ساعة، بما يتوافق مع متطلبات إدارة بيانات الاعتماد الواردة في معيار OWASP للتحقق من أمان التطبيقات.
- اختبار إثبات المسار – ثلاث دفعات صغيرة بقيمة 0.01 يورو (زمن الذهاب والإياب ≤ ثانية واحدة) تعقبها دفعة STREAM بقيمة 1 يورو (فقدان أقل من 0.5 %، وزمن استجابة أقل من 750 مللي ثانية) للتحقق من سعة الإنتاجية دون تجاوز حدود الإبلاغ.
- نهائية التسوية – تؤدي كل حزمة مستوفاة إلى إصدار تعليمة pacs.009 إلى T2 (المعروف سابقًا باسم TARGET2) أو إلى حساب نوسترو لدى مصرف مراسل؛ ويُحجب قيد المبلغ لحساب المستفيد إلى حين ورود تأكيد غير قابل للنقض، وبذلك يتحقق المبدأ 8 «نهائية التسوية» من مبادئ CPMI-IOSCO الخاصة ببنى الأسواق المالية (بازل/بنك التسويات الدولية، أبريل 2012).
2 مدفوعات Swift الفورية عبر الحدود – المسار التقليدي
- الملف التعريفي – تربط Swift أنظمة المدفوعات الفورية المحلية لإجراء المدفوعات عبر الحدود، بحيث يمكن قيد المبلغ في حساب المستفيد خلال ثوانٍ متى كان النظامان المحليان يدعمان ذلك، باستخدام رسائل ISO 20022 pacs.008.
- سبب اعتماد IFB لها – تعتمد على حسابات المراسلين القائمة، ولا تتطلب بنية تحتية جديدة للرموز الرقمية، وتوفر تغطية مصرفية عالمية.
- الميزة التنظيمية – بما أن التسوية لا تزال تتم عبر قنوات التسوية الإجمالية الفورية (RTGS) التقليدية، فإن المعالجة التنظيمية لرأس المال والسيولة تتبع إطار بازل III المعمول به، دون الخصوصيات المرتبطة بترتيبات الحجز المشروط للأموال في إطار ILP.
3 التحويل الائتماني الفوري عبر SEPA – مسار اليورو الأوروبي الشامل
- نبذة – يتيح نظام SCT Inst الصادر عن المجلس الأوروبي للمدفوعات التحويلات الدائنة باليورو إلى المستفيد خلال عشر ثوانٍ، على مدار الساعة طوال أيام السنة. ومنذ دليل القواعد لعام 2025 (أكتوبر 2025) لم يعد النظام يحدد سقفاً أقصى للمبلغ؛ إذ يحدد كل مزوّد خدمات دفع حدوده الخاصة.
- أهميته – في ممرات الدفع باليورو حصراً، يتفادى SEPA Instant فروقات أسعار صرف العملات ويُسوّي المدفوعات بأموال المصرف المركزي عبر نظام TARGET Instant Payment Settlement (TIPS) أو آليات مقاصة أخرى.
- الميزة التنظيمية – بموجب اللائحة (الاتحاد الأوروبي) 2024/886 بشأن المدفوعات الفورية، يتعيّن على مزوّدي خدمات الدفع في منطقة اليورو إرسال المدفوعات الفورية واستقبالها، ولا يجوز لهم فرض رسوم عليها تفوق رسوم التحويلات الائتمانية القياسية.
4 RTGS.global – شبكة الدفع مقابل الدفع الذرّية (PvP)
- نبذة – تعمل RTGS.global على بناء شبكة للتسوية الذرية لعمليات الدفع عبر الحدود بعملات متعددة، على أساس الدفع مقابل الدفع، بين المصارف المشاركة.
- أهميته – يزيل نظام الدفع مقابل الدفع (PvP) مخاطر أصل المبلغ في تسوية العملات الأجنبية؛ وحيثما لا يزال بروتوكول ILP يتطلب مطابقة حساب نوسترو بعد الوفاء، فإن RTGS.global يربط شقّي المعاملة في تعليمة ذرّية واحدة.
- ميزة تنظيمية – تُعدّ التسوية بمبدأ «الدفع مقابل الدفع» (PvP) ما يوصي به التوجيه الإشرافي الصادر عن لجنة بازل بشأن مخاطر تسوية العملات الأجنبية حيثما أمكن عمليًا.
5 مدفوعات Ripple (RippleNet سابقًا) – جسر دفتر الأستاذ القائم على واجهة برمجة التطبيقات
- نبذة – تقدّم Ripple Payments خدمات المراسلة وتسعير تحويل العملات الأجنبية وتنسيق التسوية بين المؤسسات المشاركة، مع إمكانية استخدام XRP أو العملات المستقرة لتوفير السيولة.
- أهمية ذلك – يعمل بعض الأطراف المقابلة فعلًا على شبكة Ripple؛ والاتصال بها يغني عن تكرار التكامل التقني.
- ملاحظة تنظيمية – عندما تُجرى التسوية باستخدام أصل مشفّر، تسري قواعد الأصول المشفّرة في كل ولاية قضائية إضافة إلى أنظمة المدفوعات.
6 Mojaloop – نظام المدفوعات الفورية الشامل (IIPS)
- الملف التعريفي – Mojaloop نموذج مرجعي مفتوح المصدر للمدفوعات المتنقلة منخفضة القيمة القابلة للتشغيل البيني. ويدمج في بنيته بروتوكول ILP، ويضيف خدمات الدليل وعروض الأسعار المصمَّمة لتحقيق الشمول المالي.
- أهميته – يمكن توجيه التحويلات منخفضة القيمة بين المخططات الوطنية القائمة على Mojaloop دون رسوم الخدمات المصرفية للمراسلين.
- السياق السياساتي – يدعم هذا الأمر الغاية 8.10 من أهداف الأمم المتحدة للتنمية المستدامة المتعلقة بإتاحة الوصول إلى الخدمات المالية.
7 إمكانات وفق خارطة طريق
- ممرات الدفع مقابل الدفع (PvP) للعملات الرقمية للبنوك المركزية بالجملة – قد توفر المنصات متعددة العملات الرقمية للبنوك المركزية، التي تجري البنوك المركزية اختبارها، ذرّية التسليم مقابل الدفع (DvP) والدفع مقابل الدفع (PvP) بنقد البنك المركزي.
- شبكات الودائع المرمّزة – تستكشف مشاريع مثل دفتر الأستاذ المشترك لدى Swift (تجريبي منذ يوليو 2026) وشبكة الالتزامات المنظَّمة (Regulated Liability Network) الودائع المصرفية بوصفها رموزًا على دفتر أستاذ مشترك، مع التسوية النهائية عبر الأنظمة القائمة.
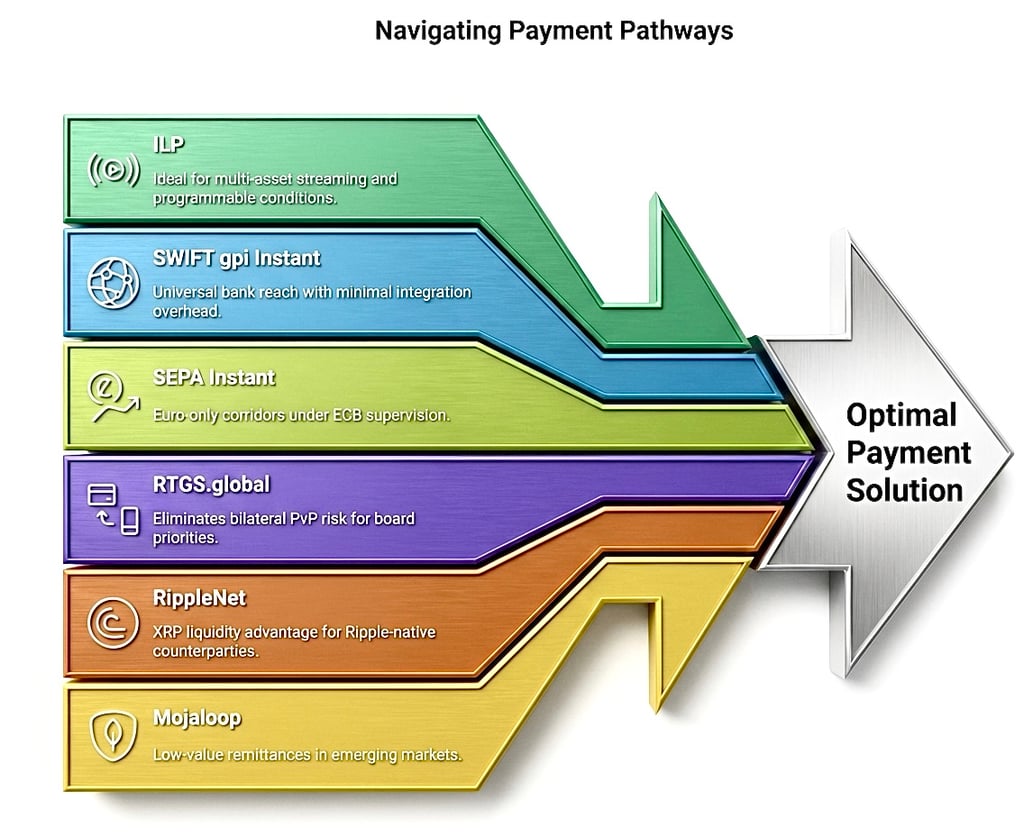
8 مصفوفة القرار – أي مسار يُستخدم ومتى؟
- اختر ILP عندما تكون الأولوية للتدفق متعدد الأصول أو المدفوعات الصغيرة جدًا أو الشرطية القابلة للبرمجة.
- اختر المدفوعات الفورية العابرة للحدود عبر Swift للوصول إلى المصارف على نطاق عالمي بأدنى قدر من متطلبات التكامل.
- اختاروا SEPA Instant للمسارات المقتصرة على اليورو الخاضعة لإشراف البنك المركزي الأوروبي.
- اختر RTGS.global عندما تكون إزالة مخاطر الدفع مقابل الدفع (PvP) الثنائية أولوية مجلس الإدارة.
- اختر Ripple Payments عندما تكون الأطراف المقابلة تعمل بالفعل على شبكة Ripple.
- اختر Mojaloop للتحويلات منخفضة القيمة الموجّهة نحو الشمول المالي في الأسواق الناشئة.
9 الخلاصة
من خلال استكمال ILP بالمدفوعات الفورية عبر Swift وSEPA Instant وRTGS.global وRipple Payments وMojaloop، وبمرور الوقت عبر قنوات العملات الرقمية للبنوك المركزية والودائع المرمَّزة، يتيح IFB لعملائه مجموعة من المسارات الخاضعة لحوكمة صارمة. وقد رُبطت كل قناة بمرجعيات احترازية صريحة، بما يضمن أنه أيًّا كان الخيار الذي تعتمدونه، تظل آليات التسوية الأساسية متسقة مع المبادئ التنظيمية العالمية ومع التزام IFB ذاته بالمرونة التشغيلية.
الاتصال عبر بروتوكول Interledger (ILP) لدى IFB – المواصفات والحوكمة والمبررات الاستراتيجية
1 نظرة عامة تنفيذية
اعتمد IFB بروتوكول Interledger (ILP) جسرًا شبه فوري بين شبكات الدفع الخارجية والبنية التحتية الداخلية للتسوية لدينا القائمة على معيار ISO 20022. ويتيح ILP تحويلات مشروطة ومتحقَّقًا منها تشفيريًا تنتهي عند موصّل وسيط بدلًا من دفتر الأستاذ المصرفي الأساسي، مما يحافظ على تجزئة الشبكة؛ ثم تتم التسوية القانونية لاحقًا عبر مسارات التسوية الموضحة أدناه. وتقنِّن المواصفات التالية كيفية تطبيق ILP، وسبب وجود كل ضابط، والصك القانوني أو الاحترازي الذي يستند إليه المتطلب.
2 بنية الشبكة والفصل بين مكوناتها
- بنية من ثلاث طبقات. لا تُقبل حركة ILP إلا عبر موصِّل مُحصَّن يُنشر في طبقة وسطى منزوعة السلاح (DMZ). ويتحدث الموصِّل بروتوكول BTP/STREAM عبر TLS 1.3 مع الخارج، ويحوّل كل حزمة مُستوفاة إلى رسالة ISO 20022 من نوع PACS.008 أو PACS.009 تمرّ عبر ناقل تكامل داخلي إلى دفتر الأستاذ الأساسي. ولا يُسمح بأي منفذ ILP على الشبكة المحلية الافتراضية (VLAN) الخاصة بدفتر الأستاذ الأساسي. لماذا؟ يتبع هذا التصميم معيار NIST SP 800-53 Rev 5، الضابط SC-7 «حماية الحدود»، وتوقعات تجزئة الشبكات في معيار PCI DSS.
- حزمة الموصّلات. يعتمد IFB معيارياً الإصدار Rafiki v 1.3 أو أحدث (الذي يتضمن تنفيذه الخاص لبروتوكول BTP). ويُحتفظ بـ Interledger.rs بوصفه بديلاً معتمداً مكافئاً. أما المكتبات المتقادمة مثل ilp-plugin-btp فهي محظورة تفادياً لمخاطر سلسلة التوريد والتبعيات المهجورة.
- أمن النقل. تفرض جميع الاتصالات الخارجية بروتوكول TLS 1.3 مع السرية التامة المستقبلية (Perfect Forward Secrecy)؛ وتقتصر مجموعات التشفير على تلك المعتمدة من المكتب الاتحادي الألماني لأمن المعلومات (BSI TR-02102-2، إصدار 2025).
3 أنماط الاتصال وسلامة بيانات الاعتماد
- الأسلوب المفضّل – المدفوعات المفتوحة / مؤشر الدفع عبر HTTPS. ينشر المستلِم نقطة نهاية معروفة (/.well-known/pay/*) تعيد بيانات JSON متوافقة مع ILDCP (عنوان ILP، وassetCode، وassetScale، وبيانات اعتماد STREAM). ويجري الاكتشاف تلقائياً ويوثّق نفسه بنفسه.
- الوضع الاحتياطي – الربط الثابت عبر BTP. تُتبادل بيانات الاعتماد الثابتة عبر قنوات مشفّرة بتقنية PGP، وتُجدَّد كل تسعين يومًا، ويجب أن يكون بالإمكان إلغاؤها خلال أربع وعشرين ساعة.
- تحديد المعدل. يقيّد الموصِّل الطلبات الواردة بمعدل 500 حزمة في الدقيقة، ويُعيد رمز HTTP 429 عند تجاوز هذا الحد. والغاية من ذلك دعم ضوابط الرصد وكشف إساءة الاستخدام المنصوص عليها في المعيار ISO/IEC 27002:2022 ومعيار OWASP للتحقق من أمن التطبيقات.
4 التحقق من إثبات المسار
قبل السماح بأي حركة تجارية، يجب على الطرف المقابل:
- تنفيذ ثلاث مدفوعات صغيرة بقيمة 0.01 يورو لكل منها، على أن تُنجَز كل واحدة منها في مدة لا تتجاوز 1000 مللي ثانية.
- إطلاق دفقة إنتاجية بقيمة 1 يورو (مجزأة عبر STREAM)، على أن يظل فقد الحزم دون 0.5 % ومتوسط زمن الذهاب والإياب دون 750 مللي ثانية.
- تدوير رمز BTP المميز وتكرار الخطوة 1 لإثبات تدوير بيانات الاعتماد.
لماذا؟ لأن المدفوعات الصغيرة جدًا تُفعّل منطق الضمان المشروط في STREAM دون تجاوز عتبات الإبلاغ التنظيمية، في حين يختبر تدوير الرموز المميزة ضوابط دورة حياة بيانات الاعتماد التي تفرضها OWASP والمعيار ISO 27002.
5 نهائية التسوية والامتثال الاحترازي
- الوفاء المشروط مقابل التسوية القانونية. يؤدي الوفاء عبر ILP إلى تحرير الحزمة، إلا أن نهائية التسوية القانونية لا تنشأ إلا عندما تُسوّي إحدى بنى السوق المالية التحتية (FMI) تسوية غير قابلة للنقض. وبناءً عليه، تطلق كل حزمة منجزة تعليمات ISO 20022 PACS.009 من مؤسسة مالية إلى مؤسسة مالية، تُوجَّه إلى T2 (باليورو) أو إلى حساب نوسترو لدى مراسل معتمد. ولا يقيّد النظام المصرفي الأساسي المبلغ لحساب المستفيد إلا بعد تأكيد التسوية في T2 أو على حساب نوسترو. ويتوافق هذا النموذج ثنائي الخطوة مع مبادئ CPMI-IOSCO للبنى التحتية للأسواق المالية (أبريل 2012)، المبدأ 8 «نهائية التسوية»، ومع إطار المخاطر التشغيلية في Basel III (النص النهائي، ديسمبر 2017).
- معالجة حالات الإخفاق. إذا لم تتحقق نهائية التسوية في تاريخ القيمة (T+0)، تُردّ الأموال المحتجزة في حساب الضمان ضمن ILP تلقائيًا، ويُسجَّل الحادث وفق إرشادات بازل III بشأن المخاطر التشغيلية؛ ويُرفع تقرير عن حالة الاستثناء إلى كبير مسؤولي المخاطر.
6 ضوابط الامتثال والمراقبة
- التحقق من هوية العملاء (KYC/KYB) وفحص العقوبات. قبل بدء العلاقة، تقدّم الأطراف المقابلة ملفات كاملة للتحقق من الهوية (KYC/KYB)، ومخططات المستفيدين الحقيقيين النهائيين، وإثباتات حديثة للأموال. وتخضع كل علامة وجهة في بروتوكول ILP لفحص فوري مقابل القوائم الموحدة للعقوبات المالية الصادرة عن مجلس الاتحاد الأوروبي وقوائم OFAC للمواطنين المعيّنين بصفة خاصة (SDN)، وفقًا للوائح العقوبات الأوروبية، واللائحة (EU) 2024/1624 (لائحة الاتحاد الأوروبي لمكافحة غسل الأموال)، والتوصية 16 الصادرة عن FATF بصيغتها المعدلة في يونيو 2025.
- مراقبة المعاملات لأغراض مكافحة غسل الأموال (AML). تغذّي تدفقات حزم ILP محرك كشف الشذوذ؛ ويجري تصعيد أي نمط مشبوه، وعند الاقتضاء يُبلَّغ عنه فوراً إلى وحدة المعلومات المالية المختصة؛ وتُرفق بيانات الدافع والمستفيد بكل تحويل وفق ما تقتضيه اللائحة (EU) 2023/1113 (لائحة تحويل الأموال).
- المرونة التشغيلية الرقمية. تُعامَل طبقة الموصّلات بوصفها مكوّنًا حرجًا في تكنولوجيا المعلومات والاتصالات، وفق معايير لائحة DORA الصادرة عن الاتحاد الأوروبي (EU)، اللائحة (EU) 2022/2554. وتُعدّ اختبارات الاختراق السنوية وعمليات فحص الثغرات الأمنية ربع السنوية والإبلاغ عن الحوادث ضمن المهل الزمنية المتوافقة مع DORA أمورًا إلزامية.
- الاحتفاظ بالسجلات. تُحفظ جميع سجلات حزم ILP ورسائل ISO 20022 ومستندات الامتثال لمدة سبع سنوات، وفقًا لممارسات حفظ السجلات المتوافقة مع ISO/IEC 27001.
7 بند الأمن والسرية (الموحّد)
تُشفَّر عمليات النقل عبر TLS 1.3؛ وتُخزَّن رموز BTP مشفّرة في حالة السكون بمعيار AES-256؛ ومهلة الإخطار بالاختراق أربع وعشرون ساعة. يحلّ هذا البند الموحّد محل جميع بيانات «الأمن والسرية» المكرّرة في المسودات السابقة، مما يبسّط الحوكمة ويسهّل المراجعات المستقبلية.
8 المراحل التعاقدية وصرف الدفعات
- بعد نجاح عملية التحقق، يوقّع الطرفان شهادة الجاهزية واتفاقية الخدمات الرئيسية (مهلة التسوية أربع وعشرون ساعة؛ ومهلة المنازعات ثماني وأربعون ساعة).
- الدفعة الأولى: المنصوص عليها في ورقة الشروط التجارية، مثل 100 000 يورو: تُصرف عبر قناة ILP المعتمدة.
- تحافظ إعادة التحقق الفصلية واختبارات الاختراق السنوية على السلامة التقنية المستمرة.
9 العائد الاستراتيجي
من خلال وضع ILP في طبقة وسطى معزولة، واعتماد أدوات الربط الحديثة، وفرض ضوابط صارمة لسلامة بيانات الاعتماد، وربط كل خطوة إجرائية بمرجعيات معتمدة (NIST SP 800-53 وISO 27002 وCPMI-IOSCO PFMI وBasel III وDORA وFATF 16 وتشريعات العقوبات الصادرة عن الاتحاد الأوروبي)، يقدّم IFB لعملائه قدرة على التحويل عبر السجلات المختلفة تجمع بين أحدث التقنيات والامتثال للمتطلبات الرقابية والمرونة التشغيلية. وتجري المراسلات في وقت شبه فوري، بينما تظل التسوية مرتكزة على قنوات خاضعة للتنظيم. وباختصار، يجمع ILP لدى IFB بين السرعة واليقين، فيحقق القيمة بوتيرة الابتكار مع الالتزام بضوابط الأنظمة المصرفية العالمية.
يجب تفسير المصطلحات المرتبطة بأساليب التحويل البديلة أو القديمة في سياق البنية التحتية المصرفية. فقد تصف هذه المصطلحات قنوات اتصال أو أساليب معالجة داخلية أو ممارسات تاريخية، لكنها لا تحل محل اشتراط توافر مؤسسات خاضعة للتنظيم وأنظمة دفع معترف بها وإجراءات تسوية رسمية.
أي تحويل، أيًّا كانت التسمية المستخدمة، لا بد أن تتم معالجته ومقاصته وتسويته في نهاية المطاف داخل النظام المالي القائم.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
تبادل المفاتيح لـ ILP
إجراءات تبادل المفاتيح في بروتوكول Interledger (ILP) للمؤسسات المالية
- إذا رغبت مؤسستكم المالية الموقرة في إرسال ILP إلينا، فنتشرف بدعوتكم إلى تنزيل عرضنا التقديمي والالتزام الدقيق بالإرشادات الواردة في إجراءات التحقق من ILP.
- لإنشاء رمز AES الديناميكي للمخرجات (المفتاح) الخاص بـ ILP لديكم، يُرجى النقر هنا.
إذا رغبتم في معرفة المزيد حول كيفية تحويل الأموال إلى حساباتكم لدينا، يُرجى التواصل مع Marie Mayer.