
المدفوعات والتحويلات
SEPA
STEP2 SEPA Credit Transfer (SCT)
خدمة STEP2 للتحويلات الائتمانية عبر SEPA (SCT) المقدَّمة من EBA Clearing.
SEPA مبادرة للاتحاد الأوروبي (EU) تهدف إلى تبسيط معاملات الدفع الإلكترونية وتنسيقها داخل أوروبا. وتشمل SEPA جميع دول الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية (EEA)، إضافة إلى مشاركين آخرين مثل سويسرا والمملكة المتحدة وموناكو وسان مارينو وأندورا والفاتيكان. والهدف الرئيسي من SEPA هو إنشاء سوق موحّدة ومتكاملة للمدفوعات المقوّمة باليورو، بحيث تصبح المعاملات العابرة للحدود بسهولة وكفاءة المعاملات المحلية. وتغطي مخططات SEPA التحويلات الائتمانية (SCT) والتحويلات الائتمانية الفورية (SCT Inst) والخصم المباشر (SDD Core وSDD B2B).
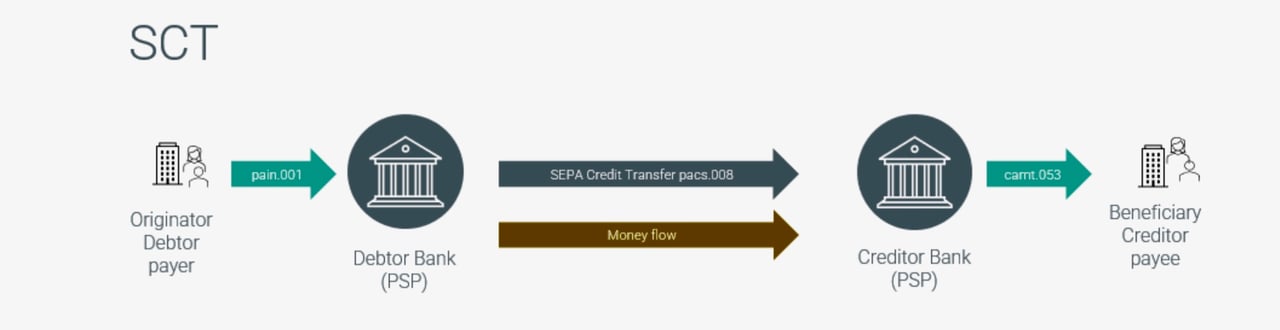
خدمة STEP2 SEPA Credit Transfer (SCT) هي غرفة مقاصة آلية أوروبية شاملة (PE-ACH) تديرها EBA Clearing، وهي مزوّد للبنية التحتية للمدفوعات على مستوى أوروبا تملكه المصارف. وتتيح خدمة SCT للمصارف والمؤسسات المالية إرسال مدفوعات SEPA واستلامها في كامل منطقة SEPA.
فيما يلي آلية عمل خدمة STEP2 SCT:
- نطاق أوروبي شامل: تتيح خدمة SCT للمصارف المشاركة إرسال واستقبال تحويلات SEPA الائتمانية، والوصول إلى جميع المؤسسات المالية الأخرى داخل منطقة SEPA. وهذا يكفل إتمام المدفوعات المقوّمة باليورو بسلاسة عبر الحدود.
- المرونة والتعافي من الكوارث: صُممت خدمة SCT بقدرة عالية على الصمود وبكامل خصائص التعافي من الكوارث، بما يضمن المعالجة المستمرة والآمنة والفعالة لمدفوعات SEPA حتى في حالة الأعطال أو الانقطاعات التقنية.
- التسوية في T2: يقوم المشاركون في خدمة SCT بتسوية مراكزهم في STEP2 عبر T2، وهو نظام التسوية الإجمالية الفورية (RTGS) التابع لمنظومة اليورو للمدفوعات الكبيرة القيمة باليورو. ينشئ STEP2 أولًا مراكز إجمالية ثنائية لكل مشارك ويُبلغ بها. ثم يحتسب المراكز الصافية متعددة الأطراف ويسوّيها في T2 من خلال إجراءات تسوية الأنظمة المساندة.
- رسائل التسوية والمطابقة: يمكن للمشاركين استلام إشعارات وكشوف حسابات بصيغة ISO 20022 (camt.054 وcamt.053) من نظام T2 لأغراض التسوية والمطابقة. وتوفر هذه الرسائل تأكيدات المعاملات وكشوف الحسابات وتقارير الأرصدة، بما يساعد المشاركين على التحقق من نشاط حساباتهم ومطابقته.
وخلاصة القول إن SEPA مبادرة أوروبية تهدف إلى تبسيط معاملات الدفع الإلكترونية وتوحيدها داخل أوروبا، بما يجعل المدفوعات عبر الحدود بسهولة المدفوعات المحلية. أما خدمة STEP2 SCT من EBA Clearing فهي غرفة مقاصة آلية أوروبية شاملة تتيح للمصارف والمؤسسات المالية إرسال واستقبال التحويلات الائتمانية بموجب SEPA في أنحاء منطقة SEPA. وتعمل الخدمة بمرونة عالية وبخصائص للتعافي من الكوارث، وتسوّي مراكز المشاركين عبر T2، مما يتيح معاملات آمنة وفعّالة وسلسة بعملة اليورو عبر الحدود.
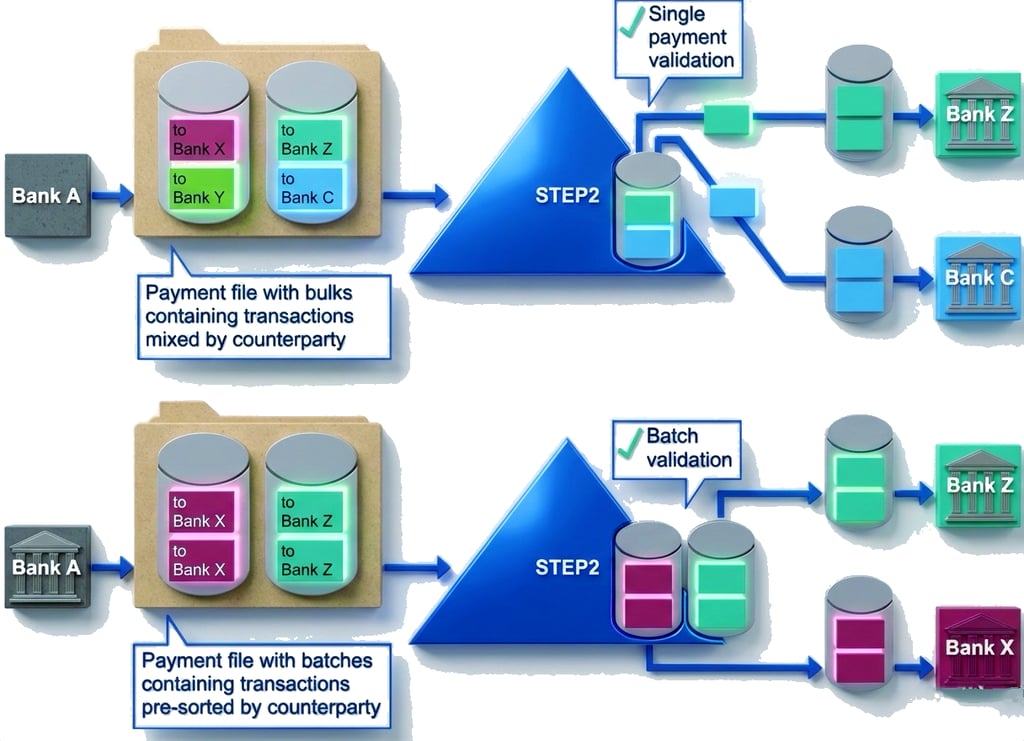
أنماط المعالجة في Step2-T
STEP2-T
ركيزة أساسية للمقاصة الأوروبية للمدفوعات عبر SEPA
STEP2-T هو نظام دفع على مستوى عموم أوروبا لمدفوعات التجزئة الكبيرة الحجم، صُمِّم لمعالجة المدفوعات الجماعية المقوَّمة باليورو. ويتولى تشغيله EBA CLEARING، ويُعدّ عنصرًا أساسيًا في البنية التحتية للسوق الخاصة بالمدفوعات في أوروبا، ويؤدي دورًا محوريًا في تمكين المدفوعات غير النقدية المنسَّقة عبر المنطقة الاقتصادية الأوروبية.
تدعم المنصة التحويلات الائتمانية عبر SEPA (SCT) والخصم المباشر عبر SEPA (SDD)، موفّرةً بيئة مقاصة آلية إلى حد بعيد وموحّدة ومرنة للمدفوعات باليورو عبر الحدود والمحلية.
نظرة سريعة على أهم الحقائق
- مشغّل النظام: EBA CLEARING
- الإطلاق الأولي: أبريل 2003
- الوظيفة الرئيسية: مقاصة التحويلات الائتمانية والخصم المباشر ضمن SEPA
- المشاركون: المشاركون المباشرون إضافةً إلى المصارف التي يمكن الوصول إليها بصورة غير مباشرة عبر منطقة SEPA
- عملة التسوية: اليورو (EUR)
الخلفية والتطور
أُطلق نظام STEP2 عام 2003 بوصفه أول غرفة مقاصة آلية أوروبية شاملة (PE-ACH)، بهدف صريح هو دعم منطقة المدفوعات الأوروبية الموحدة باليورو. وقد عالج إنشاؤه تجزؤ أنظمة المقاصة الوطنية، ومكّن المصارف من معالجة مدفوعات اليورو العابرة للحدود بالكفاءة نفسها التي تُعالَج بها المعاملات المحلية.
ومنذ ذلك الحين جرى توسيع المنصة وإعادة هندستها عدة مرات للتعامل مع الأحجام المتنامية ودورات المقاصة الإضافية.
التصميم الوظيفي ونموذج التشغيل
صُمّم STEP2-T لمعالجة المدفوعات الأفرادية ذات الحجم الكبير. ويقوم بمقاصة التحويلات الائتمانية والخصومات المباشرة وفق SEPA ضمن عدة دورات تسوية في كل يوم عمل.
وتشمل الخصائص الهيكلية الرئيسية ما يلي:
- أتمتة عالية: المعالجة المباشرة الآلية مع الحد الأدنى من التدخل اليدوي.
- الرسائل الموحّدة: امتثال كامل لصيغ ISO 20022، بما يضمن التشغيل البيني والاتساق عبر الاختصاصات القضائية.
- الجاهزية التشغيلية: دورات المقاصة في أيام العمل الخاصة بنظام T2، مع التسوية بأموال المصرف المركزي.
STEP2-T هي غرفة مقاصة وليست نظام تسوية إجمالية فورية (RTGS): فهي تُجري مقاصة صافية للمراكز ثم تسويها بنقد البنك المركزي في T2.
الأهمية الاستراتيجية والتكامل مع السوق
يعزز STEP2-T بصورة جوهرية تكامل سوق المدفوعات الأوروبية. فمن خلال توفير منصة مقاصة موحّدة ومنسّقة لأدوات SEPA، فإنه يزيل الحواجز الوطنية ويخفض تكاليف المعالجة ويعزز الشفافية للمصارف ومستخدمي الشركات على حدٍّ سواء.
يتوافق النظام تشغيليًا مع غرف المقاصة الأخرى في SEPA، وتتم التسوية فيه عبر T2.
ويعالج حصة كبيرة من معاملات SEPA، بدءًا من الرواتب ومدفوعات الموردين وصولًا إلى الخصم المباشر للمستهلكين.
الوضع الراهن في بيئة المدفوعات الأوروبية
STEP2-T من أكبر منصات المقاصة في SEPA. ويكمّله نظام المدفوعات الفورية RT1 التابع لـ EBA CLEARING، الذي أُطلق في نوفمبر 2017.
يعالج نظام RT1 المدفوعات الفورية، بينما يعالج نظام STEP2-T مدفوعات التجزئة غير الفورية.
التحويل الائتماني الفوري عبر SEPA
في الاتحاد الأوروبي، تتبع التحويلات الائتمانية الفورية باليورو نظام SEPA Instant Credit Transfer (SCT Inst) الصادر عن المجلس الأوروبي للمدفوعات، والذي أُطلق في نوفمبر 2017. والخدمة متاحة على مدار 24 ساعة يوميًا و365 يومًا في السنة، ويجب على مزوّد خدمات الدفع الخاص بالمستلم أن يؤكد خلال عشر ثوانٍ ما إذا كانت الأموال قد أصبحت متاحة للمستلم. ولم يعد النظام يحدد حدًا أقصى للمبلغ. وبموجب لائحة المدفوعات الفورية (الاتحاد الأوروبي) 2024/886، يتعين على مزوّدي خدمات الدفع في منطقة اليورو أن يكونوا قادرين على استقبال المدفوعات الفورية منذ يناير 2025 وعلى إرسالها منذ أكتوبر 2025، بسعر لا يزيد على سعر التحويلات الائتمانية القياسية ومع التحقق من المستفيد (Verification of Payee).

الخصم المباشر عبر SEPA (SDD)
الخصم المباشر عبر SEPA (SDD)
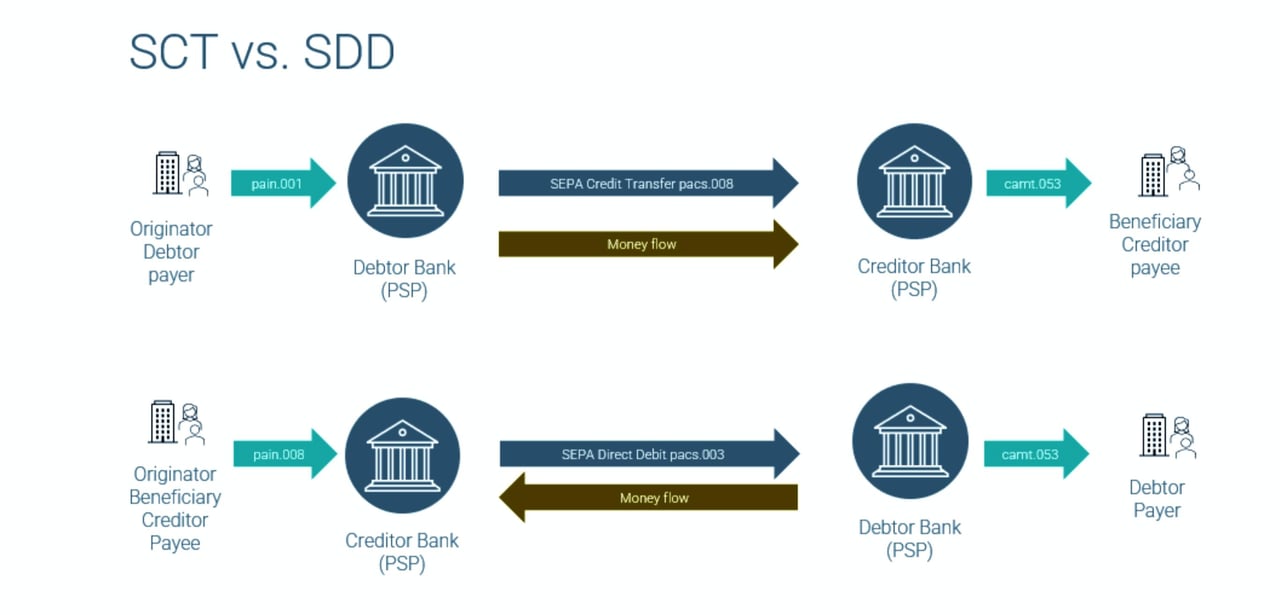
الاقتطاع المباشر ضمن SEPA هو وسيلة دفع في إطار منطقة الدفع الموحدة باليورو (SEPA)، تتيح للشركات والأفراد تحصيل المدفوعات المقوّمة باليورو من حسابات المدينين المصرفية في أي مكان داخل منطقة SEPA. وهو يبسّط عمليات الاقتطاع المباشر عبر الحدود من خلال إرساء إطار موحد وتسهيل الإجراءات على الدائنين والمدينين على حد سواء.
يوجد نوعان رئيسيان من مخططات الخصم المباشر ضمن SEPA:
- الخصم المباشر الأساسي في SEPA (SDD Core): صُمم هذا النظام لمعاملات المستهلكين ومعاملات الأعمال بين الشركات على حدّ سواء. وفي هذا النظام، يجوز للمدين طلب استرداد مبلغ محصَّل مأذون به خلال ثمانية أسابيع دون إبداء سبب، وطلب استرداد مبلغ محصَّل غير مأذون به خلال 13 شهرًا.
- الخصم المباشر SEPA بين الشركات (SDD B2B): يقتصر هذا النظام على المدينين من الشركات. ولا يوجد حق في استرداد المبالغ المحصّلة بتفويض صحيح؛ وفي المقابل، يتعيّن على مصرف المدين مطابقة كل عملية تحصيل مع بيانات التفويض التي أكّدها المدين.
لبدء معاملة الخصم المباشر عبر SEPA، يجب استيفاء المتطلبات المسبقة الآتية:
- معرّف الدائن (CI): يجب على الدائن الحصول على معرّف دائن فريد من الجهة الوطنية المختصة (في ألمانيا مثلًا، المصرف الاتحادي الألماني Deutsche Bundesbank). ويُستخدم هذا المعرّف للتعريف بالدائن في جميع معاملات الخصم المباشر وفق SEPA، ويساعد على الحفاظ على مسار تدقيق واضح.
- الحسابات المصرفية: يجب أن يكون لدى الدائن والمدين حسابات مصرفية لدى مؤسسات مالية واقعة داخل منطقة SEPA.
- مصرف متوافق مع SEPA: يجب أن يكون مصرفا المدين والدائن متوافقين مع SEPA، بمعنى أن يكونا قادرين على معالجة معاملات SEPA وفقًا للقواعد والأنظمة المعمول بها.
- تفويض الخصم المباشر في إطار SEPA: يجب على المدين توقيع تفويض يخوّل الدائن تحصيل المدفوعات من حسابه المصرفي. ويجب أن يتضمن التفويض تفاصيل محددة، مثل بيانات الحساب المصرفي للمدين، ومعرّف الدائن (CI)، وشروط الاتفاقية وأحكامها.
- الإخطار: يجب على الدائن إخطار المدين بمعاملة الخصم المباشر المرتقبة، بما في ذلك المبلغ وتاريخ الاستحقاق، وفقًا لقواعد نظام الخصم المباشر الخاص بمنطقة SEPA المعمول به.
- تقديم المعاملة: يجب على الدائن تقديم معاملة الخصم المباشر إلى مصرفه بالصيغة المقررة (ISO 20022 XML). ثم يحيل مصرف الدائن المعاملة إلى مصرف المدين لمعالجتها.
- تنفيذ المعاملة: يتحقق مصرف المدين من صحة التفويض ومن توافر الأموال قبل تنفيذ المعاملة. وعند نجاح ذلك، تُحوَّل الأموال من حساب المدين إلى حساب الدائن.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.
إذا كنتم ترغبون في معرفة المزيد حول كيفية تحويل الأموال عبر نظام الخدمات المصرفية للمراسلين، يُرجى التواصل مع رئيس الخدمات المصرفية للمراسلين لدينا، السيد Amri Elarisse
