
خرافات مصرفية
المصارف غير المرتبطة بالشبكة
خرافة تحويل الأموال من «مصارف» غير مترابطة
فهم حدود المؤسسات غير المرخّصة
في السنوات الأخيرة، ظهرت خرافة مستمرة مفادها أن بإمكان الأفراد تحويل مبالغ طائلة من مصارف غير مرتبطة بالنظام المصرفي التقليدي أو المصارف المركزية أو أي آليات مقاصة، وذلك باستخدام أنظمة المراسلة المصرفية وحدها. وتنتشر هذه الفكرة بوجه خاص في النقاشات المتعلقة بما يُسمى «المصارف» التي تزعم العمل على أراضي القبائل في الولايات المتحدة وكندا خارج أي سلطة مصرفية، وكذلك الكيانات المماثلة غير المرخصة في كثير من الاختصاصات القضائية الأخرى. (إن كثيرًا من المصارف المملوكة للقبائل مرخصة ومشمولة بالإشراف الكامل؛ والخرافة تتعلق بكيانات تزعم أنها لا تحتاج إلى أي ترخيص.) وغالبًا ما تدّعي هذه الكيانات أنها تعمل باستقلال عن الرقابة الفيدرالية والمصارف المركزية والشبكة المالية الأوسع، بل إن بعضها يقدّم نفسه بديلًا عن المؤسسات المصرفية التقليدية. غير أن الواقع أن هذه المصارف، لافتقارها إلى الترخيص الفيدرالي السليم وإلى الاندماج في النظام المالي العالمي، لا تستطيع تسوية أي تحويلات أو معاملات مشروعة، بل لا يمكنها سوى إرسال رسائل أو تعليمات عبر KTT أو S2S أو API أو IPIP، ما لم يكن لديها على الأقل حساب نوسترو ممول لدى مصرف مندمج اندماجًا كاملًا.
المصارف غير المتصلة، أي المؤسسات المالية غير المندمجة في شبكة المصارف العالمية (مثل SWIFT أو SEPA أو Fedwire أو T2)، تعمل في ظل قيد تشغيلي جوهري: فهي عاجزة عن إجراء تسوية فعلية للأموال بين المصارف. وغاية ما تستطيعه هذه المصارف عادةً هو إرسال الرسائل، إذ تفتقر إلى البنية التحتية اللازمة لتحويل الأموال.
فيما يلي كيفية إنشاء هذه المؤسسات لآلية خادعة لإصدار «ائتمانات» وانتزاع الأموال من العملاء بذرائع كاذبة:
آلية الخداع
- إصدار «الائتمان»
يُبلغ المصرف غير المرتبط العميلَ بأنه قد أُتيح له خط ائتمان أو ائتمان مغطى بالنقد. ويُقيَّد هذا «الائتمان» داخليًا في دفاتر المصرف، دون أي تحقق خارجي أو تسوية.
2. شرط السداد
ثم يُطلب من العميل سداد رسوم (توصف غالبًا برسوم ترتيب أو رسوم إدارية أو حتى ضمان جزئي) لتفعيل التسهيل الائتماني أو تأمينه. وهذه المدفوعات غير قابلة للرجوع عنها، وتُطلب عادةً قبل الشروع في أي صرف مزعوم.
3. تعليمات تحويل وهمية
ويدّعي المصرف لاحقًا أنه يبدأ تحويلًا باستخدام أدوات مثل:
- KTT (تلكس مُختبَر بالمفتاح السري)
- IP/IP وAPI
- S2S (الاتصال من خادم إلى خادم)
لا يمكن استخدام الرسائل المرسلة بهذه الوسائل من قِبل مصرف غير متصل لتسوية الأموال أو إجراء مقاصتها.
4. إعادة توجيه المسؤولية
عندما تتعذر حتمًا عملية وصول الأموال، يحمّل المصرف المُصدِر المسؤولية لمؤسسة المستلِم باتهامها بأنها «رفضت» الأداة. ثم يُحَثّ العميل على البحث عن مصرف مستلِم بديل يقبل هذه الصيغة، وهو سعي عقيم بطبيعته، إذ لا تعترف أي مؤسسة مالية مشروعة بهذه الأساليب، منفردةً، بوصفها قنوات صحيحة لاستلام الأموال أو تسويتها.
5. التمديد والتعمية
ويحافظ المصرف غير المتصل بالنظام المالي على وهم عملية جارية، إذ يقدّم غالبًا مستندات شبه قانونية، أو لقطات شاشة لقيود داخلية، أو إشارات إلى متطلبات امتثال مزعومة. وهذا يطيل أمد عملية الاحتيال وقد يدفع العميل إلى مواصلة استثمار وقته أو موارد إضافية.
6. النتيجة النهائية: خسارة مالية
ينتهي الأمر بالعميل إلى أنه دفع مبالغ كبيرة مقابل «ائتمان» لا يمكن استخدامه أو صرفه أو تحويله. ولا توجد آلية للرجوع، ولا سيما إذا كان المصرف المُصدِر مقيمًا في اختصاص قضائي ضعيف التنظيم أو الرقابة المالية.
تتناول هذه المقالة القيود والمخاطر المرتبطة بهذه المؤسسات غير المرخّصة، وأسباب تعذّر تحويل الأموال منها.

إذا كان «المصرف» يعمل حصرًا عبر نظام للمراسلة ولا يتكامل بالكامل مع الشبكة المصرفية العالمية، فإن قدراته تقتصر على نقل الرسائل بين المصرف المُرسِل والمصرف المستلم، ولا يستطيع تنفيذ تحويلات فعلية للأموال.
- لا تستطيع هذه المصارف تنفيذ تحويلات الأموال على «مستوى تحويل الأموال» لأنها غير متصلة وتفتقر إلى أي قدرات مقاصة أو ارتباط بمصرف مركزي معتمد أو بمصرف متصل بالنظام المصرفي، و
- لا تربطها اتفاقيات مصرفية مع المصارف الوسيطة تتيح لها المشاركة في المعاملة على «مستوى التعليمات»، و
- لا تحتفظ عادةً حتى بحساب نوسترو ممول لدى أي مصرف مرتبط بها.
كيف يعمل النظام المصرفي التقليدي
لفهم هذه الأسطورة، من الضروري أولًا إدراك كيفية عمل المصارف المشروعة ضمن المنظومة المالية. فالمصارف المرخّصة، سواء في الولايات المتحدة أو كندا أو أي بلد آخر، مندمجة اندماجًا عميقًا في شبكة معقدة من الشبكات المالية. وتكون هذه المصارف عادةً مرخّصة وخاضعة لتنظيم السلطات المصرفية على المستوى الوطني أو على مستوى الولايات، مما يضمن عملها وفق معايير مالية صارمة. كما ترتبط بالمصارف المركزية، مثل الاحتياطي الفيدرالي (في الولايات المتحدة) أو البنك المركزي الأوروبي أو بنك كندا وغيرها، التي تشرف على السياسة النقدية وتحافظ على الاستقرار المالي.
لكي تتمكن المصارف من تحويل الأموال فيما بينها، يجب أن تستخدم شبكات المراسلة مثل SWIFT وأن تشارك في أنظمة المقاصة والتسوية مثل أنظمة غرفة المقاصة الآلية (ACH) أو أنظمة التسوية الإجمالية الفورية (RTGS)، أو أن تحتفظ على الأقل بحساب نوسترو لدى مصرف يشارك فيها. وتضمن هذه الأنظمة التحقق من كل معاملة (سواء كانت دفعة أو حوالة مصرفية أو أي شكل آخر من أشكال التبادل) ومعالجتها وتسويتها بطريقة آمنة وشفافة. وباختصار، فإن الارتباط بالمصارف المركزية وغرف المقاصة أمر أساسي لكل مصرف كي يمارس عملياته المالية المشروعة.
تحويل الأموال
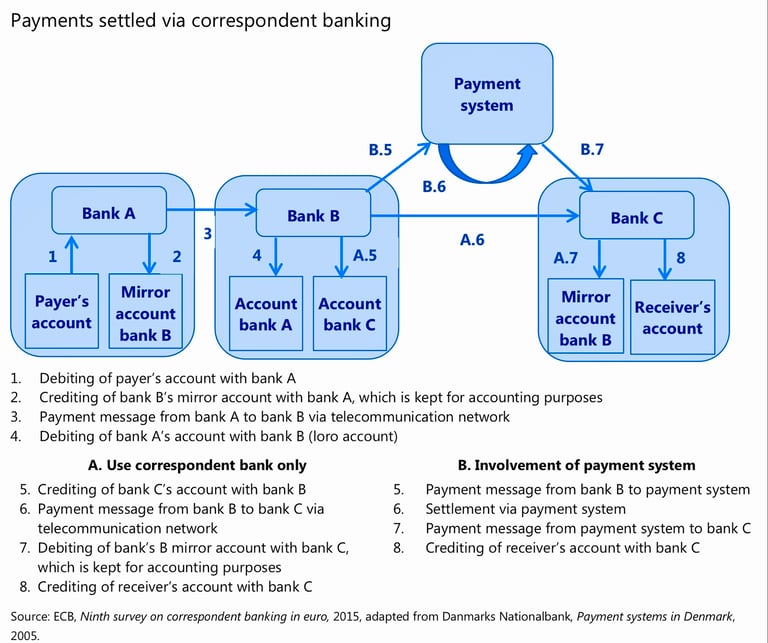
في بنية التمويل الحديث، لا يؤدي إرسال رسالة، مهما بلغت من التطور والتوثيق والتشفير، إلى نقل القيمة بحد ذاته. فتعليمات الدفع، سواء أُرسلت عبر SWIFT أو EBICS أو واجهة برمجة التطبيقات (API) أو التلكس أو IPIP أو أي قناة مملوكة، ليست سوى توجيه: فهي تعبّر عن نية تحويل أموال. ولكي تتحول هذه النية إلى نقل للملكية القانونية للأموال، يجب أن تنتهي بتغيير في الأرصدة في سجل يعترف به الطرفان بوصفه مرجعًا موثوقًا.
لا توجد هذه السجلات إلا في عدد محدود من الجهات:
- أنظمة التسوية الإجمالية الفورية لدى البنوك المركزية، وهي الحسابات السيادية للمصارف المودعة لدى مؤسسات مثل مجلس الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك إنجلترا.
- علاقات الخدمات المصرفية للمراسلين عبر حسابات نوسترو/فوسترو – وهي حسابات مصرفية تجارية يحتفظ بها كل مصرف لدى الآخر لإتمام التسوية عبر الحدود.
- حسابات المقاصة أو التسوية الداخلية – حيث يعمل الطرفان المقابلان ضمن المجموعة المصرفية نفسها.
- حسابات لدى غرف المقاصة أو مؤسسات التسوية المتخصصة – مثل مشغّلي غرف المقاصة الآلية (ACH) أو CHIPS أو نظام CLS لتسوية العملات الأجنبية.
إذا لم يُمَسّ أي منها، فلا يكون قد حدث أي نقل للقيمة مهما بلغ عدد الرسائل المتبادلة. فالرسالة وحدها لا تملك سلطة التصرف في الأموال؛ وإنما تُحرِّك، أو يُزعَم أنها تُحرِّك، عملية الخصم من حساب والإضافة إلى حساب آخر.
توجد ترتيبات قد توحي بتسوية «قائمة على الرسائل فقط»، غير أنها جميعًا ترتكز على سيولة مهيَّأة مسبقًا، وتُحسم في نهاية المطاف عبر قيود مدينة ودائنة فعلية:
- تجمّع أنظمة المقاصة الصافية التعليمات وتسوّي الفرق الصافي فقط على فترات محددة.
- تُجري منظومات الدفع المغلقة حركات فورية على دفاترها الداخلية، لكنها تُجري التسوية الخارجية بصورة مجمّعة.
- تعمل أطر الحسابات المرآتية على تعديل الأرصدة في حسابات اسمية عند استلام التعليمات، إلا أن هذه الأرصدة تُطابَق في الوقت المناسب مع حسابات التسوية الفعلية.
وعليه، ففي كل عملية نقل حقيقية للقيمة النقدية يجري تعديل سجل معتمد. ودون هذا التعديل لا يملك المرء سوى سجل لنيّة أو وعد تعاقدي بالدفع – وليس الدفع ذاته.
وخلاصة القول: لا يستطيع أي مصرف، مهما بلغت براعة منظومة المراسلة لديه، تحريك الأموال دون أن يُحدث في نهاية المطاف تغييرًا في الأرصدة المقيَّدة في حساب تسوية معترف به من الطرفين.
يُرجى كذلك تنزيل عرضنا التقديمي الذي يبيّن سبب عدم قدرة «الخوادم الخاصة» على تحويل أي أموال
دور المصارف المركزية وأنظمة المقاصة
تؤدي البنوك المركزية، مثل الاحتياطي الفيدرالي وبنك كندا والبنك المركزي الأوروبي، دوراً حاسماً في تنظيم تدفق الأموال وضمان استقرار النظم المالية الوطنية والدولية. فهي توفر أساساً آمناً للمصارف لتسوية المعاملات، وتنظّم أسعار الفائدة، وتدير السياسة النقدية الوطنية.
تنقل شبكات المراسلة مثل SWIFT تعليمات الدفع، بينما تكفل غرف المقاصة، مثل مشغّلي ACH وأنظمة التسوية لدى البنوك المركزية، تسوية المعاملات بين المصارف على النحو الصحيح. فعند إجرائك تحويلاً من مصرف إلى آخر، يجب أن تمر المعاملة عبر هذه الأنظمة للتحقق من مشروعية التحويل، والتثبّت من هوية المصارف المعنية، وضمان وصول الأموال إلى وجهتها المقصودة. ومن دون النفاذ إلى هذه الأنظمة، لا يستطيع المصرف معالجة التحويلات أو تنفيذ المعاملات بين المؤسسات المالية.
خرافة «المصارف» غير المرخّصة في أراضي القبائل وفي غيرها
في بعض أراضي الشعوب الأصلية في الولايات المتحدة وكندا، اتخذت بعض الجهات صفة «مصارف»، مدّعيةً أنها معفاة من الأنظمة الاتحادية وقادرة على تحويل الأموال بصورة مستقلة عن المنظومة المالية الأوسع. وكثيرًا ما تدّعي هذه المصارف المزعومة أنها تستند في عملها إلى سيادة القبائل وقوانينها، وتقدّم نفسها على أنها غير خاضعة للرقابة الاتحادية وغير ملزمة بالاندماج في أنظمة المصارف المركزية.
ورغم أن السيادة القبلية تمنح هذه الكيانات حقوقًا واستثناءات معينة من لوائح محددة، فإنها لا تتيح لها العمل خارج الإطار المصرفي القائم إذا رغبت في المشاركة في النظام المالي العالمي. وببساطة، فإن أي مؤسسة ترغب في معالجة معاملات مشروعة يجب أن تكون مرتبطة بالشبكة المصرفية الأوسع، بما في ذلك غرف المقاصة والبنوك المركزية. أما المؤسسات التي لا تملك هذه الروابط فهي، عمليًا، غير قادرة على تسوية الأموال أو تحويلها خارج نطاقها المحدود.
لماذا لا تستطيع المصارف غير المرخّصة تسوية التحويلات
ثمة أسباب رئيسية عدة تجعل "المصارف" غير المرخّصة التي تعمل خارج الرقابة الاتحادية ومنفصلة عن البنوك المركزية عاجزة عن تسوية الأموال أو تحويلها:
- غياب الارتباط بأنظمة المقاصة: كما سبقت الإشارة، تعتمد المعاملات المالية المشروعة على أنظمة مثل SWIFT وSEPA وACH لتيسير تحويل الأموال بين المصارف. وإذا لم تكن المؤسسة متصلة بهذه الشبكات، فلا يمكنها المشاركة في النظام المالي العالمي، وسيُخفق بالتالي أي تحويل للأموال تحاول إجراءه. فما يُسمّى «المصارف» غير المرخّصة التي لا تنتمي إلى هذه الأنظمة تبقى معزولة فعلياً عن بقية الشبكة المصرفية.
- انعدام الوصول إلى البنوك المركزية: بدون ارتباط بأي بنك مركزي، تفتقر هذه الجهات المسماة «مصارف» إلى القدرة على تسوية التحويلات واسعة النطاق أو الانخراط في الإقراض بين المصارف. فالبنوك المركزية تقدم خدمات أساسية، تشمل مقاصة المدفوعات وضمان السيولة وتوفير شبكة أمان للمؤسسات المالية. وأي مؤسسة غير مرتبطة ببنك مركزي لا يمكنها الاستفادة من هذه الموارد الحيوية، مما يجعلها عاجزة عن معالجة التحويلات المشروعة.
- غياب الترخيص الاتحادي أو على مستوى الولاية: من المقومات الأساسية لتشغيل مصرف مشروع الحصول على ترخيص من سلطة مصرفية وطنية أو على مستوى الولاية. ويضمن ذلك التزام المصرف بالمعايير التنظيمية، واحتفاظه بالاحتياطيات اللازمة، وامتثاله لبروتوكولات مكافحة غسل الأموال (AML) واعرف عميلك (KYC). أما المصارف غير المرخصة التي لا تخضع لهذا الإشراف فتعمل غالبًا دون الضمانات اللازمة، مما يجعلها غير موثوقة بطبيعتها. وبدون ترخيص مصرفي، لا يجوز لهذه الكيانات قانونًا مزاولة الأعمال المصرفية.
- انعدام الاعتراف الدولي: حتى لو تمكّن مصرف غير مرخّص من العمل ضمن نطاق محلي أو قبلي، فلن تعترف به المصارف أو المؤسسات المالية الدولية. ويعني انعدام الاعتراف هذا أنه لن تقبل أي مؤسسة مالية مشروعة تحويلات من هذه الكيانات أو تجري معها معاملات، مما يعزلها عملياً عن النظام المالي العالمي.
- مخاطر الاحتيال: يمارس كثير من هذه المصارف غير المرخّصة أساليب خادعة، إذ تزعم قدرتها على إتاحة الوصول إلى مبالغ مالية ضخمة أو إلى أنظمة مصرفية سرية. غير أن هذه الادعاءات زائفة. فهذه الجهات في الواقع عاجزة عن تقديم الخدمات التي تعد بها، وكثيرًا ما تكون قنوات لعمليات الاحتيال المالي. ويجد الأفراد الذين يحاولون استخدام هذه المؤسسات في التحويلات أو المعاملات الكبيرة أنفسهم في كثير من الأحيان ضحايا للاحتيال، دون أي سبيل لاسترداد الأموال المفقودة.
مخاطر التعامل مع مؤسسات غير مرتبطة
وبالنسبة للأفراد أو الشركات الذين يحاولون التعامل مع مصارف غير خاضعة للتنظيم أو غير مرخّصة، فإن المخاطر جسيمة. فلا يُرجَّح إتمام المعاملات فحسب، بل ثمة أيضًا خطر كبير للاحتيال أو الخسارة المالية. إن التعامل مع كيانات ليست جزءًا من النظام المالي المشروع يعرّض الأفراد لمجموعة من المخاطر، منها احتمال سرقة الهوية، واتهامات غسل الأموال، والخسارة الكاملة للأموال.
من الضروري إدراك أن المؤسسات المصرفية المشروعة تعمل ضمن إطار صارم وشفاف يكفل سلامة المعاملات المالية وأمنها. أما المؤسسات التي تزعم أنها تعمل خارج هذا الإطار، ولا سيما تلك التي لا تحمل ترخيصًا اتحاديًا ولا ترتبط بالبنوك المركزية وأنظمة المقاصة، فهي ببساطة عاجزة عن تقديم الخدمات التي تدّعي تقديمها.
وهم الخدمات المصرفية غير المرتبطة بالشبكة
إنّ الاعتقاد بإمكانية تحويل الأموال من مصارف غير مرتبطة بالنظام المصرفي أو البنوك المركزية أو أنظمة المقاصة هو وهم خطير. فبعض الجهات غير المرخّصة، سواء على أراضي القبائل أو في أماكن أخرى، قد تدّعي تقديم خدمات مصرفية، إلا أن افتقارها إلى ترخيص مصرفي وانقطاعها عن الشبكة المالية الأوسع يجعلانها عاجزة عن تسوية أي تحويلات مشروعة. ولممارسة أنشطة مصرفية آمنة ومشروعة، ينبغي على الأفراد التعامل مع مؤسسات مصرح لها ومندمجة في النظام المالي العالمي، بما يضمن معالجة المعاملات بصورة آمنة ووفق المعايير التنظيمية المعمول بها.



الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.


