رسم مسار النجاح التعاوني: الخدمات المصرفية بالجملة لدى IFB للمؤسسات المالية
في بيئة مالية متغيّرة، تشكّل الشراكات والتحالفات الاستراتيجية ركيزتين للنمو والابتكار. ويدرك International Finance Bank (IFB) الدور الحاسم لهذه الشراكات، فيقدّم مجموعته الكاملة من الخدمات المصرفية بالجملة لا إلى الشركات والجهات الحكومية فحسب، بل إلى المصارف والمؤسسات المالية الأخرى أيضاً. ويلبّي هذا التركيز المعزَّز الاحتياجات الخاصة بهذه الجهات، ويدعم توسعها وكفاءتها التشغيلية وتنويع خدماتها. ومن خلال أمثلة توضيحية، تستعرض هذه المقالة عمق خدمات IFB المصرفية بالجملة المقدَّمة إلى المؤسسات المالية، مبيّنةً إمكاناتها التحويلية.
الخدمات المصرفية بالجملة: عامل محفّز للمؤسسات المالية
تتجاوز الخدمات المصرفية بالجملة المقدمة للمصارف والمؤسسات المالية العروض التقليدية، إذ توفر حلولاً مالية متخصصة مصممة للعمليات واسعة النطاق وللإدارة المالية الاستراتيجية. وتسهم هذه الخدمات في تعزيز التعاون بين المصارف، وتحسين إدارة السيولة، وتيسير أنشطة التجارة والاستثمار الدوليين.
حلول IFB المصرفية المتخصصة للمؤسسات المالية في مجال الخدمات المصرفية بالجملة
الخدمات المصرفية للمراسلين: تعزيز الشبكات العالمية
لنفترض مصرفًا إقليميًا يسعى إلى توسيع نطاق حضوره وتقديم خدمات مصرفية دولية لعملائه. ومن خلال الخدمات المصرفية للمراسلين لدى IFB، يستطيع هذا المصرف الاستفادة من علاقات المراسلة التي يقيمها IFB لتيسير المعاملات العابرة للحدود وخدمات الصرف الأجنبي والتجارة الدولية، بما يعزز قدرته التنافسية وانتشاره في السوق.
إدارة السيولة: ضمان الاستقرار والنمو
لنتأمل مؤسسة مالية تواجه تحدي تحسين سيولتها لضمان الاستقرار التشغيلي وتيسير النمو. توفّر حلول إدارة السيولة لدى IFB شريان حياة، من خلال أدوات واستراتيجيات متطورة للإدارة الفعّالة للأصول والخصوم، بما يضمن قدرة المؤسسة على الوفاء بالتزاماتها قصيرة الأجل واغتنام الفرص طويلة الأجل.
حلول إدارة المخاطر: إدارة تقلبات السوق
تقدّم IFB للمؤسسات المالية التي تواجه تعقيدات مخاطر السوق والائتمان والمخاطر التشغيلية حلولاً مخصّصة في مجال إدارة المخاطر. فمن مبادلات أسعار الفائدة إلى أدوات التحوّط من مخاطر العملات، تمكّن IFB هذه المؤسسات من الحدّ من المخاطر، بما يضمن استقرارها المالي وأمن أصول عملائها.
خدمات المقاصة والتسوية: تيسير سلاسة المعاملات
في المعاملات بين المصارف، تأتي الكفاءة والموثوقية في المقام الأول. وتكفل خدمات المقاصة والتسوية لدى IFB تنفيذ المعاملات المالية بين المؤسسات بسلاسة ودقة، مما يقلّل مخاطر التسوية ويرفع سرعة المعاملات، وبالتالي يعزّز الكفاءة التشغيلية الإجمالية.
الإقراض المشترك وتمويل المشاريع: إتاحة المشاريع التعاونية
تخيّلوا عدة مصارف تجتمع لتمويل مشروع بنية تحتية واسع النطاق لا تستطيع مؤسسة واحدة دعمه بمفردها. يمكن لـ IFB المشاركة في الإقراض المشترك وتمويل المشاريع بصفته مرتّبًا أو مشاركًا، فيوفّر رأس المال والتنسيق اللازمين لإنجاز هذه المشاريع، مما يعزز النجاح التعاوني والتنمية الاقتصادية.
الميزة الاستراتيجية للشراكة مع IFB
تؤكد الخدمات المصرفية بالجملة التي يقدمها IFB للمؤسسات المالية التزامه بتعزيز النجاح المشترك ورفع قدرات المؤسسات الشريكة. ومن خلال الاستفادة من خبرة IFB وعلاقاته مع المصارف المراسلة وحلوله المالية، تستطيع المصارف والمؤسسات المالية فتح آفاق جديدة للنمو وتنويع خدماتها وتعزيز مكانتها في السوق.
الشروع في رحلة تعاون مع IFB
في شبكة التمويل العالمي المعقدة، تمهّد التحالفات الاستراتيجية بين المؤسسات المالية الطريق نحو نجاح مشترك وابتكار. يدعو IFB المصارف والكيانات المالية إلى استكشاف نطاق الخدمات المصرفية بالجملة المصمَّمة خصيصًا لاحتياجاتها. معًا، يمكننا التعامل مع تعقيدات الأسواق المالية، والاستفادة من فرص النمو، وتحقيق طموحاتنا المشتركة. اتصل بـ IFB اليوم لتعرف كيف يمكن للخدمات المصرفية بالجملة لدينا أن تحوّل مسار مؤسستك وتحفّز مستقبلًا من الازدهار القائم على التعاون.
حسابات المراسلة نوسترو-فوسترو لدى IFB للمؤسسات المالية/المصارف الأخرى
يتطلب إنشاء علاقة حسابات نوسترو-فوسترو مع International Finance Bank (IFB) عملية دقيقة التفاصيل، تستلزم تقديم الوثائق كاملةً. وتتبع هذه الوثائق معايير الخدمات المصرفية للمراسلين الدولية – التوصية 13 الصادرة عن مجموعة العمل المالي (FATF)، وإرشادات لجنة بازل بشأن الإدارة السليمة لمخاطر غسل الأموال وتمويل الإرهاب، واستبيان العناية الواجبة للخدمات المصرفية للمراسلين الصادر عن مجموعة ولفسبرغ (CBDDQ) – وتكفل إقامة علاقة تشغيلية شفافة وآمنة وفعّالة بين المصارف المراسلة.
1. المستندات المؤسسية:
- النظام الأساسي أو عقد التأسيس: مستندات قانونية تثبت تأسيس المصرف، بما في ذلك اسمه القانوني وهيكله وغرضه.
- الترخيص التجاري: إثبات ترخيص المصرف بمزاولة النشاط في الولاية القضائية التي يعمل فيها.
- شهادة الوضع القانوني السليم: تثبت امتثال المصرف للقوانين واللوائح المحلية.
- قرار مجلس الإدارة: قرار رسمي صادر عن مجلس إدارة المصرف يأذن بفتح الحساب ويحدد الأشخاص المخوّلين بتوقيع الاتفاقية نيابةً عن المصرف.
2. القوائم المالية:
- القوائم المالية المدققة (آخر 2-3 سنوات مالية): تقارير كاملة تشمل الميزانيات العمومية وقوائم الدخل وقوائم التدفقات النقدية، مدققة من شركة محاسبة ذات سمعة جيدة.
- البيانات المالية المرحلية (عند الاقتضاء): أحدث البيانات المالية الربع سنوية أو نصف السنوية إذا كان تاريخ آخر بيانات مدققة قديمًا.
3. الوثائق التشغيلية:
- نبذة عن المصرف: عرض تفصيلي للمصرف، يشمل تاريخه وحضوره في السوق وأنواع الأنشطة التي يزاولها ونطاق تغطيته الجغرافية.
- وثائق سياسة مكافحة غسل الأموال/اعرف عميلك: المستندات التي تثبت سياسات المصرف وإجراءاته الخاصة بـمكافحة غسل الأموال (AML) واعرف عميلك (KYC).
- سياسات إدارة المخاطر: عرض موجز لاستراتيجيات المصرف في تقييم المخاطر وإدارتها، بما في ذلك ضوابط مخاطر الائتمان والسوق والتشغيل.
4. معلومات الملكية والإدارة:
- إقرار المستفيد النهائي (UBO): الإفصاح عن المستفيدين النهائيين من المصرف، وهم عادةً الأفراد أو الكيانات الذين يملكون أو يسيطرون على نسبة تتجاوز حداً محدداً من أسهم المصرف.
- نبذات عن الإدارة العليا: السير الذاتية والمؤهلات الخاصة بكبار المسؤولين في إدارة المصرف، مع التركيز على خبرتهم ومعرفتهم في القطاع المصرفي.
5. الوثائق القانونية ووثائق الامتثال:
- الامتثال والموافقة التنظيمية: مستندات تثبت الالتزام بالأنظمة المصرفية الدولية، بما في ذلك التراخيص اللازمة للعمل في الأسواق الأجنبية عند الاقتضاء.
- الآراء القانونية: عند الاقتضاء، آراء قانونية بشأن أهلية المصرف لإبرام علاقة نوسترو-فوسترو، يعدّها عادةً المستشار القانوني.
6. المتطلبات التقنية والتشغيلية:
- القدرات النظامية والتشغيلية: نظرة عامة على البنية التحتية التقنية للمصرف في معالجة المعاملات وإعداد التقارير والتواصل مع IFB.
- رموز SWIFT/BIC: رموز تعريف المصارف (BIC) أو رموز SWIFT، وهي تيسّر المعاملات الدولية.
- استبيان العناية الواجبة: استبيان Wolfsberg CBDDQ مكتمل يقدّم معلومات تفصيلية عن عمليات المصرف وحوكمته وممارساته في إدارة المخاطر.
7. وثائق مكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CTF):
- مستندات برنامج مكافحة غسل الأموال وتمويل الإرهاب (AML/CTF): وصف تفصيلي لبرامج المصرف الخاصة بمكافحة غسل الأموال وتمويل الإرهاب، بما في ذلك تحديد هوية العملاء ومراقبة المعاملات وإجراءات الإبلاغ.
- تقارير تدقيق مستقلة في مكافحة غسل الأموال وتمويل الإرهاب: تقارير صادرة عن عمليات تدقيق مستقلة لبرامج المصرف في مكافحة غسل الأموال وتمويل الإرهاب، تبين الامتثال للمعايير الدولية.
8. معلومات الاتصال والتنسيق التشغيلي:
- بيانات الاتصال: أسماء جهات الاتصال الرئيسية ومسمياتها الوظيفية وبيانات التواصل معها في الشؤون التشغيلية والقانونية وشؤون الامتثال.
- الاتفاقيات التشغيلية: اتفاقيات مفصّلة تحدد الجوانب التشغيلية للعلاقة بين حساب نوسترو وحساب فوسترو، بما في ذلك تعليمات التسوية وهياكل الرسوم وإجراءات المطابقة.
9. تدابير الأمن ومنع الاحتيال:
- سياسات الأمن السيبراني وإجراءاته: وثائق توضح تدابير الأمن السيبراني المعتمدة لدى المصرف، بما في ذلك حماية البيانات، وخطط الاستجابة للاختراقات، وعمليات التدقيق الأمني الدورية.
- استراتيجيات منع الاحتيال: استراتيجيات وأدوات مفصّلة يعتمدها المصرف لكشف الاحتيال ومنعه، بما في ذلك آليات الاحتيال الداخلي والخارجي.
10. البنية التحتية لتقنية المعلومات:
- نظرة عامة على أنظمة تقنية المعلومات: أوصاف تفصيلية لأنظمة تقنية المعلومات المستخدمة، بما في ذلك أنظمة الخدمات المصرفية الأساسية وأنظمة إدارة علاقات العملاء (CRM) وأي خدمات مقدمة من أطراف ثالثة.
- خطط استمرارية الأعمال والتعافي من الكوارث: وثائق تُظهر جاهزية المصرف لمواجهة أعطال أنظمة تقنية المعلومات أو الكوارث الطبيعية أو غيرها من الاضطرابات التي تمس العمليات.
11. كتالوج المنتجات والخدمات:
- العروض التفصيلية للخدمات: قائمة كاملة بالمنتجات والخدمات المقدمة مع وصفها، مع التركيز على المعاملات الدولية وأي خدمات محددة تتعلق بترتيبات نوسترو-فوسترو.
- هياكل الرسوم وسياسات التسعير: شرح تفصيلي للرسوم المرتبطة بالمعاملات الدولية وإمساك الحسابات والخدمات الأخرى ذات الصلة.
12. الامتثال التنظيمي والرقابة:
- سجلات التدريب على الامتثال: مستندات برامج التدريب المستمر على الامتثال للموظفين، ولا سيما المشاركين في العمليات المصرفية الدولية.
- تقارير التدقيق الخارجي والداخلي: تقارير التدقيق الحديثة التي تقدم رؤى حول امتثال المصرف للأنظمة المالية ونزاهة عملياته وممارسات إدارة المخاطر لديه.
المستندات الداعمة الإضافية التي قد يطلبها IFB:
1. وثائق الطلب والموافقة:
- الموافقات التنظيمية: أي موافقة يحتاجها المصرف مقدّم الطلب من جهته الرقابية بشأن هذه العلاقة، حيثما ينطبق ذلك.
- إشعارات الموافقة: نسخ من هذه الموافقات.
2. وثائق الامتثال التنظيمي:
- تقديم إطار كامل لمكافحة غسل الأموال وتمويل الإرهاب: تقديم تفصيلي لإطار المصرف في مجال مكافحة غسل الأموال وتمويل الإرهاب، بما يشمل السياسات والإجراءات وفعالية البرنامج.
- تقييم مخاطر الخدمات المصرفية للمراسلين الأجانب: تقييم موثّق للمخاطر المرتبطة بعلاقة المراسلة المصرفية الأجنبية، بما في ذلك المخاطر الجغرافية ومخاطر قاعدة العملاء ومخاطر المنتجات والخدمات.
3. التقارير المالية والتشغيلية:
- تقارير كفاية رأس المال: تقارير تبيّن التزام المصرف بمتطلبات رأس المال الدولية، بما يضمن الاستقرار المالي.
- تقارير السيولة: تحليل لوضع السيولة لدى المصرف للوفاء بالالتزامات قصيرة الأجل والاحتياجات التشغيلية.
- تقارير التعرض للصرف الأجنبي: توثيق تعرض المصرف لمخاطر الصرف الأجنبي، بما في ذلك التدابير المتخذة للحد من هذه المخاطر.
4. وثائق الملكية والسيطرة:
- العناية الواجبة المعززة تجاه المستفيدين الحقيقيين: تقارير مفصلة عن العناية الواجبة المعززة بشأن المستفيدين الحقيقيين من المصرف، ولا سيما من يملكون سيطرة أو نفوذًا كبيرًا على عملياته.
5. مستندات النزاهة التشغيلية والأمن:
- تقارير إدارة المخاطر التشغيلية: تقارير مفصلة عن استراتيجيات المصرف في إدارة المخاطر التشغيلية وفعاليتها في الحد من المخاطر.
- تقارير تدقيق أمن المعلومات: تقارير تدقيق مستقلة تقيّم مدى قوة تدابير أمن المعلومات لدى المصرف في مواجهة التهديدات السيبرانية المحتملة.
6. المراسلات مع الجهات التنظيمية:
- الردود على الاستفسارات التنظيمية: نسخ من الردود على استفسارات الجهات التنظيمية أو طلباتها للحصول على معلومات.
- وثائق معالجة قضايا الامتثال: وثائق بشأن أي قضايا امتثال حدّدتها الجهات الرقابية، وما تلاها من حلول أو إجراءات تصحيحية اتخذها المصرف.
يستلزم إعداد هذه المجموعة الواسعة من المستندات وتقديمها نهجًا صارمًا يكفل إيصال كل جانب من جوانب عمليات المصرف واستراتيجيات إدارة المخاطر وأطر الامتثال لديه بشفافية إلى كل من IFB والجهات الرقابية المعنية. ولا تُعدّ هذه الوثائق الشاملة دليلًا على سلامة العمليات التشغيلية للمصرف والتزامه بالامتثال التنظيمي فحسب، بل تشكّل كذلك أساسًا لعلاقة مصرفية دولية موثوقة وآمنة.
الحجم الأمثل للأموال التي ينبغي الاحتفاظ بها لدى IFB
يتوقف الحجم الأمثل للأموال التي يتعيّن على المصرف الاحتفاظ بها لدى مصرفه المراسل على عوامل عديدة، يستحق كلٌّ منها دراسة دقيقة. ويتأثر هذا التحديد تأثرًا بالغًا بحجم معاملات المصرف المعني، فضلًا عن متغيرات أخرى منها، على سبيل المثال لا الحصر، سرعة تداول المعاملات، وطبيعة احتياجات عملائه، والمتطلبات التنظيمية التي يلتزم بها.
العوامل الواجب مراعاتها:
- حجم المعاملات وسرعتها: يتناسب مقدار الأموال المطلوبة طردياً مع حجم المعاملات المنفَّذة وسرعتها. فارتفاع حجم المعاملات أو تسارع وتيرتها يستلزم احتياطياً أكبر لضمان السيولة وتيسير سلاسة المعالجة.
- طبيعة المعاملات: يؤدي نمط المعاملات (سواء كانت محلية في معظمها أم دولية، ومتوسط حجم المعاملة، والعملات المستخدمة) دورًا حاسمًا أيضًا. فالمعاملات الدولية، على سبيل المثال، قد تستلزم اعتبارات إضافية كاحتياطيات النقد الأجنبي والامتثال للوائح البنوك المراسلة في مختلف الولايات القضائية.
- المتطلبات التنظيمية: يجب الالتزام الدقيق بالمتطلبات التنظيمية، مثل متطلبات الاحتياطي ونسب السيولة ونسب كفاية رأس المال. وقد صُمّمت هذه الأنظمة لضمان ملاءة المصرف وسيولته، ومن ثم تستلزم قدرًا أساسيًا من الأموال يُحتفظ به لدى المصرف المراسل.
- استراتيجيات إدارة المخاطر: يؤثر نهج المصرف في إدارة المخاطر، ولا سيما مخاطر السيولة ومخاطر الائتمان، في حجم الأموال المودعة لدى المصرف المراسل. فقد تميل الاستراتيجية الأكثر تحفظاً إلى الاحتفاظ باحتياطيات أعلى للتحوط من الصدمات غير المتوقعة أو لتلبية الطلبات غير المنظورة.
- التكاليف التشغيلية والكفاءة: يجب الموازنة بحكمة بين التكاليف التشغيلية المرتبطة بالاحتفاظ بأرصدة لدى المصارف المراسلة، بما في ذلك رسوم المعاملات وتكلفة الفرصة البديلة الناتجة عن الاحتفاظ بالأموال احتياطيًا بدلاً من استثمارها، وبين الحاجة إلى السيولة.
احتساب الحجم الأمثل:
لاحتساب الحجم الأمثل للأموال التي ينبغي الاحتفاظ بها لدى مصرف مراسل، يمكن للمصرف أن يستخدم نماذج إحصائية ومالية تراعي العوامل المذكورة آنفًا. وقد تعتمد هذه النماذج على البيانات التاريخية للتنبؤ بأحجام المعاملات واحتياجات السيولة، مع تعديلها بحسب التغيرات المتوقعة في ظروف السوق أو في الاستراتيجية التجارية.
وكتوجيه خاص بـ IFB للعملاء المراسلين، نوصي بالاحتفاظ بهامش احتياطي يعادل 15% على الأقل من حجم معاملاته الشهرية، أو الحد الأقصى المتوقع لمبلغ المعاملات خلال شهر معيّن، أيهما أكبر. وتهدف هذه القاعدة إلى ضمان امتلاك المصرف سيولة كافية لتلبية احتياجاته التشغيلية في ظل طيف من الظروف، وبالتالي الحماية من أي عجز محتمل في السيولة.
يتيح هذا الاحتياطي الاستراتيجي للمصرف إدارة عملياته اليومية بسلاسة، وتلبية الطلبات غير المتوقعة، ومواجهة فترات الضغط المالي بمرونة. ويضمن اختيار القيمة الأعلى بين 15% من المعاملات الشهرية أو الحد الأقصى المتوقع لمبلغ المعاملة مركزًا قويًا من السيولة، آخذًا في الاعتبار كلًا من التدفقات المعتادة للمعاملات وذروات الطلب المحتملة.
الرسوم والتكاليف الإرشادية المرتبطة بحسابات نوسترو
رسوم حساب نوسترو (استرشادية)
| البند | الوصف | الرسوم |
|---|---|---|
| رسوم تفعيل الحساب | تُحتسب عند إنشاء حساب نوسترو وفي كل ذكرى سنوية للتفعيل | 25,000 يورو (EUR) سنويًا |
| الحد الأدنى للرصيد | رصيد احتياطي لا يحمل فائدة يجب الحفاظ عليه في جميع الأوقات | 500,000 يورو (دائم) |
| رسوم الصيانة الشهرية | إدارة الحسابات | 500 يورو شهرياً |
| رسوم المعاملات الواردة | لكل قيد دائن وارد عبر SWIFT | 10 يورو (EUR) لكل معاملة |
| رسوم المعاملات الصادرة | لكل عملية خصم صادرة عبر SWIFT | 20 يورو (EUR) لكل معاملة |
| هامش الصرف الأجنبي | هامش فوق أسعار منتصف السوق | عادةً ما بين 0.15% و0.30% من المبلغ الأصلي |
| رسوم إضافية للمصارف المراسلة | في حال مشاركة مراسلين من أطراف ثالثة | EUR 25–75 لكل حالة |
| رسوم رسائل SWIFT | الرسائل غير المالية (مثل الرسائل ذات الصيغة الحرة ورسائل الاستقصاء) | 5 يورو لكل رسالة |
| رسوم تأكيد التدقيق | تأكيدات حسابات مدققة، سنويًا | 200 يورو (EUR) عن كل تأكيد |
| رسوم التباينات والتحقيق | التحقيق في اختلافات المعاملات | 50 يورو في الساعة (تُحتسب على فترات مدة كل منها 30 دقيقة) |
قد تُطبَّق رسوم إضافية على أدوات إعداد التقارير المتقدمة أو عمليات تكامل واجهات برمجة التطبيقات (API) أو خدمات المطابقة الآلية.
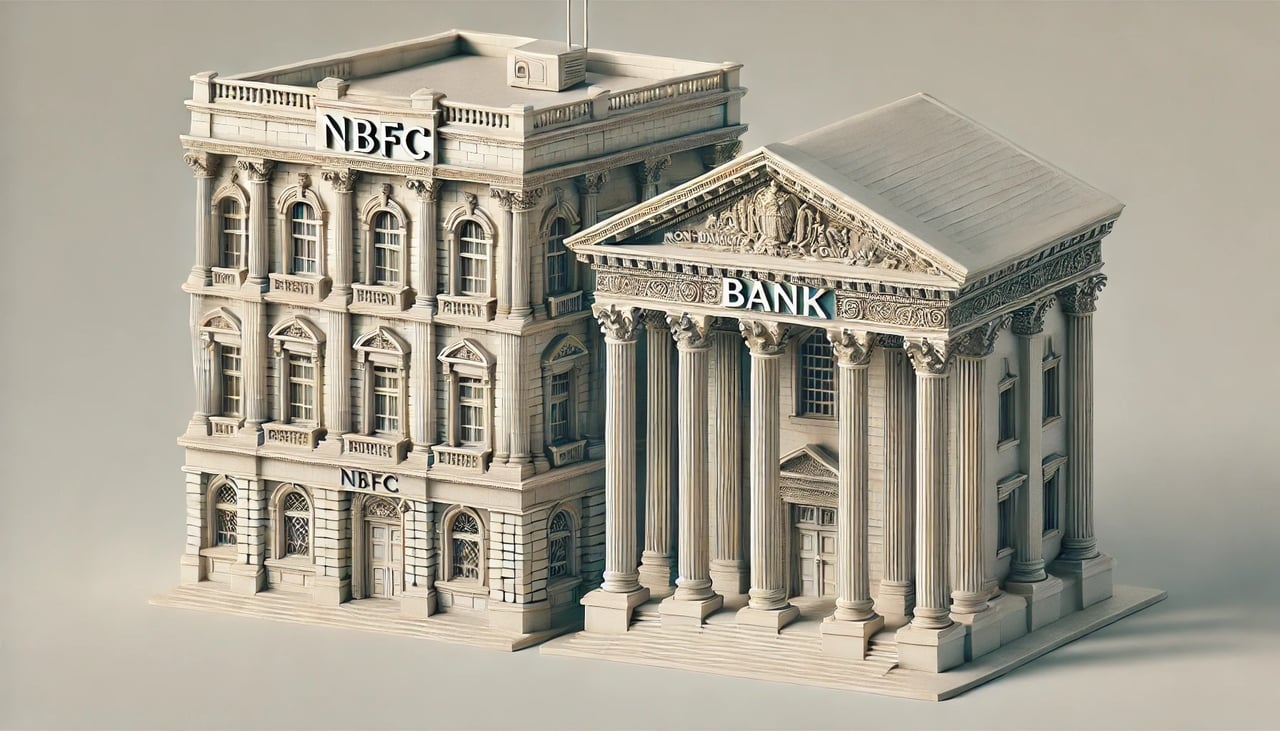
من يمكنه أيضاً إقامة علاقة مصرفية مراسِلة؟
يمكن لجهات أخرى غير المصارف التقليدية إنشاء حسابات مصرفية للمراسلين، وإن كان ذلك غير شائع نسبياً وغالباً ما يخضع لتدقيق تنظيمي صارم. وقد تشمل هذه الجهات:
- المؤسسات المالية: يجوز للمؤسسات المالية غير المصرفية أو الشركات المالية غير المصرفية، مثل الاتحادات الائتمانية وجمعيات الادخار والإقراض ومؤسسات الوساطة المالية، فتح حسابات مراسلة، وذلك بصورة رئيسية لتيسير المعاملات الدولية أو الوصول إلى بعض الخدمات المصرفية.
- مزوّدو خدمات الدفع: الشركات التي تقدّم خدمات معالجة المدفوعات، مثل PayPal أو Stripe، قد تفتح حسابات مراسلة لتبسيط المدفوعات والتسويات عبر الحدود.
- شركات التقنية المالية: قد تستفيد شركات التقنية المالية الناشئة، ولا سيما العاملة في التحويلات النقدية الدولية والمحافظ الرقمية ومنصات تداول العملات المشفّرة، من علاقات المراسلة المصرفية لسدّ الفجوات بين مختلف الأنظمة المالية.
- مراكز الخزينة للشركات: قد تنشئ الشركات متعددة الجنسيات الكبرى ذات العمليات الخزينية المتطورة حسابات مراسلة لإدارة السيولة العالمية وتحسين معاملاتها المالية عبر الحدود.
- متعاملو الصرف الأجنبي: قد تستخدم الشركات المتخصصة في تداول الصرف الأجنبي حسابات المراسلين لتسهيل أحجام كبيرة من معاملات العملات الدولية.
الاعتبارات التنظيمية
يتعين على الكيانات الواقعة خارج نطاق المصارف التقليدية الالتزام بمتطلبات تنظيمية صارمة، تشمل:
- أنظمة مكافحة غسل الأموال (AML) ومعرفة العميل (KYC): يُعدّ ضمان الامتثال لقوانين مكافحة غسل الأموال ومعرفة العميل أمرًا أساسيًا لمنع الأنشطة غير المشروعة، كغسل الأموال وتمويل الإرهاب.
- الاستقرار المالي: إثبات الاستقرار المالي وكفاية عمليات إدارة المخاطر أمام الجهات التنظيمية والمصارف المراسلة.
- الترخيص والتفويض: الحصول على التراخيص والموافقات اللازمة من السلطات التنظيمية المالية المحلية المختصة، والبقاء في وضع سليم لدى تلك السلطات.
التحديات والمخاطر المحتملة
- الرقابة التنظيمية: قد تخضع الكيانات غير المصرفية لرقابة تنظيمية أشد، مما يجعل العملية أكثر تعقيدًا وكلفة.
- مخاطر السمعة: قد يؤدي الدخول في علاقات مصرفية مراسِلة دون سمعة راسخة أو مركز تنظيمي سليم إلى مخاطر تتعلق بالسمعة، تنتهي برفض البنك المراسِل منح حق الوصول.
- التعقيد التشغيلي: تنطوي إدارة حسابات المراسلين على التعامل مع أنظمة مصرفية دولية وبروتوكولات تشغيلية معقدة.
أنواع حسابات المصارف المراسلة
نعمل في IFB مع مصارف مراسلة مختارة لتيسير الوساطة المالية عبر الحدود، وتسويات الصرف الأجنبي، وممرات السيولة، وإدارة النقد المؤسسية. ويلتزم إطار الخدمات المصرفية للمراسلين لدينا التزامًا صارمًا بمعايير الامتثال الدولية، ويتيح في الوقت نفسه أنواعًا منظمة من الحسابات مصممة وفق احتياجات مجموعة متنوعة من الشركاء المؤسسيين وشركاء التعامل بين المصارف.
فيما يلي نظرة عامة على هياكل الحسابات الرئيسية التي يستخدمها IFB والأطراف المقابلة لنا في مختلف البيئات التنظيمية.
1. حسابات نوسترو وفوسترو
هذه هي الركائز الأساسية للخدمات المصرفية التقليدية للمراسلين، وتستخدمها المؤسسات المالية عالميًا لتقديم خدمات التسوية والمقاصة النقدية في اختصاصات قضائية وعملات أجنبية.
حساب نوسترو ("حسابنا لديكم")
- حساب نوسترو هو حساب يحتفظ به IFB لدى مصرف مراسل أجنبي، وعادةً بعملة أجنبية (مثل USD وGBP وAED).
- هذه الحسابات ضرورية لعمليات الصرف الأجنبي، والتسوية بين العملات، ومدفوعات تمويل التجارة.
حساب فوسترو («حسابكم لدينا»)
- حساب فوسترو هو الصورة المقابلة: يحتفظ به مصرف أجنبي لدى IFB، باليورو أو الدولار الأمريكي أو أي عملة أخرى.
- تتيح هذه الحسابات للمصارف الأجنبية إجراء المدفوعات واستلامها لصالح عملائها عبر IFB وشبكة مراسليه.
حالة استخدام: يحتفظ مصرف في شرق أفريقيا بحساب فوسترو باليورو لدى IFB لإجراء المدفوعات باليورو واستلامها لصالح عملائه، وتُنفَّذ عبر المصارف المراسلة لدى IFB.
2. الحسابات المجمّعة
الحساب المجمّع (Omnibus Account) هو هيكل حساب مجمّع يضم أرصدة ومعاملات عدة عملاء أو كيانات فرعية في حساب واحد يديره وسيط مرخّص، وهو عادةً شركة وساطة أو مدير ثروات أو مصرف أجنبي أو أمين حفظ.
تُستخدم الحسابات المجمّعة (Omnibus) بكثرة في بيئات مقاصة الأوراق المالية والخدمات المصرفية الاستثمارية وخدمات الحفظ للأصول الرقمية.
السمات الرئيسية
- لا يوجد فصل مباشر للحسابات الفرعية في دفاتر IFB (يُسجَّل صاحب الحساب المجمّع فقط).
- تقع مسؤوليات KYC/AML على مستوى العميل الفرد على عاتق صاحب الحساب المجمّع.
- إن إجراءات المطابقة اليومية والشفافية الكاملة إلزامية.
المتطلبات التنظيمية
تقبل IFB الهياكل المجمَّعة (omnibus) من الجهات التالية فقط:
- وسطاء أو شركات استثمار ممتثلة لتوجيه MiFID II
- المصارف وجهات الحفظ في الولايات القضائية الأعضاء في FATF
- مزوّدو خدمات الأصول المشفّرة المرخَّصون بموجب لائحة الاتحاد الأوروبي بشأن أسواق الأصول المشفّرة (MiCA)
المراقبة المستمرة: يتعين على جميع أصحاب الحسابات المجمَّعة تقديم إقرارات فصلية بالامتثال لمتطلبات KYC، وتيسير إجراء عمليات فحص نافذة عند الطلب للاطلاع على نشاط الحسابات الفرعية المندرجة ضمنها.
3. حسابات المراسلة المتداخلة
تنطوي الحسابات المتداخلة على استخدام مصرف مراسل وسيط لتوجيه المعاملات الدولية نيابةً عن مصرف تابع لطرف ثالث لا يملك بدوره حسابًا مباشرًا لدى IFB.
آلية العمل
- المصرف (أ) → يحتفظ بحساب لدى
- المصرف (ب) ← الذي يملك حساب فوسترو مباشرًا لدى
- المصرف C.
المخاطر والقيود
- تخضع العلاقات المتداخلة لمخاطر تنظيمية مرتفعة، ولا سيما فيما يتعلق بما يلي:
- التهرب من العقوبات
- غموض الاختصاص القضائي
- احتمال التعرّض لمخاطر غسل الأموال وتمويل الإرهاب
يتيح IFB فتح حسابات مراسلة متداخلة (Nested) في إطار ترتيبات ثلاثية الأطراف محددة مُوافَق عليها مسبقًا، حيث:
- تتوافر الشفافية الكاملة للمؤسسة المُنشِئة (المصرف أ)،
- يمتثل المصرف «ب» لمتطلبات الإفصاح بموجب الركيزتين الثانية والثالثة من Basel III،
- يمكن تدقيق تدفق الأموال بصورة مستمرة.
4. حسابات الدفع عبر الحسابات المراسلة (PTAs)
حسابات PTA هي حسابات مراسلة يستطيع من خلالها العملاء الأفراد أو المؤسسيون لدى مصرف أجنبي الوصول مباشرةً إلى خدمات IFB (مثل الحوالات البرقية وتحويل العملات)، متجاوزين بذلك الإدخال المباشر للعملاء لدى IFB.
تُعامَل الحسابات التي تتيح الدفع من خلالها (PTAs) على الصعيد الدولي بوصفها عالية المخاطر؛ فالقانون الأمريكي، مثلاً، يشترط تطبيق إجراءات العناية الواجبة المعزّزة عليها (قانون USA PATRIOT، المادة 312).
سياسة IFB
نظرًا للمخاطر البالغة الارتفاع لغسل الأموال وتمويل الإرهاب وانعدام الشفافية، لا يقدّم IFB حسابات الدفع المباشر عبر الحسابات المراسلة (PTA) بموجب الترتيبات المعتادة. وحيثما جرى الاستثناء، فإنه يكون على النحو الآتي:
- متاح للمؤسسات المالية الخاضعة للتنظيم فقط
- تخضع لالتزامات النفاذ إلى المستفيدين الفعليين (Look-through) على مستوى العميل
- تخضع لاتفاقيات ثنائية مخصصة ومعايير العناية الواجبة المتوافقة مع متطلبات OFAC وFATF
5. حسابات المقاصة والتسوية
تُمسك هذه الحسابات في أنظمة المصرف المركزي أو التسوية الإجمالية الفورية (RTGS) أو المقاصة، لدى IFB أو لدى مصارفها المراسلة. وهي تتيح المعالجة الفورية والتسوية النهائية لما يلي:
- المدفوعات بين المصارف
- معاملات الأوراق المالية
- عمليات الخزينة
أمثلة على الاستخدام
- المقاصة باليورو (T2 وEBA STEP2) عبر ترتيبات المراسلة
- مقاصة الدولار الأمريكي (Fedwire وCHIPS) عبر ترتيبات المراسلة
- أنظمة التسوية الإجمالية الفورية (RTGS) المحلية لعمليات العملة المحلية في دول محددة
تدابير الأمان
- تخضع جميع حسابات المقاصة لضوابط السيولة خلال اليوم،
- الفصل بجدار حماية عن الأنشطة التجارية، و
- الرقابة على نسبة تغطية السيولة (LCR) ونسبة صافي التمويل المستقر (NSFR) وفق Basel III.
الامتثال والرقابة على المخاطر
تخضع جميع علاقات الخدمات المصرفية للمراسلين للأطر التالية:
- توصيات FATF الأربعون
- إرشادات لجنة بازل للرقابة المصرفية
- الامتثال المزدوج لتوجيه EU AMLD6 واللائحة العامة لحماية البيانات (GDPR)
- المادة 312 من قانون الوطنية الأمريكي (U.S. Patriot Act) (لمسارات الدولار الأمريكي)
- متطلبات الجهة المنظِّمة لـ IFB، وهي Anjouan Offshore Finance Authority (AOFA)
الحسابات المراسِلة هي:
- يخضع لتصنيف المخاطر عند بدء التعامل
- تخضع للمراجعة في إطار إعادة الاعتماد السنوية للامتثال
- تتم المراقبة عبر الفحص الفوري للمعاملات و
- ملزَم بحقوق التعليق الفوري عند ظهور مؤشرات تحذيرية (مثل الأشخاص المعرّضين سياسيًا (PEP)، والجهات الخاضعة للعقوبات، والارتفاع المفاجئ في حجم المعاملات)
أنواع الحسابات المؤسسية الأخرى لدى IFB
نقدّم في IFB مجموعة متكاملة من هياكل الحسابات المؤسسية المصمَّمة لتلبية المتطلبات الدقيقة للمصارف المراسلة وأمناء الحفظ وشركات الوساطة والتداول وشركات الاستئمان والوسطاء الماليين الخاضعين للرقابة التنظيمية. وقد صُمِّم كل نوع من الحسابات لدعم النماذج التشغيلية لعملائنا، مع الالتزام بالمعايير التنظيمية الدولية ومتطلبات حماية أصول العملاء وإجراءات صارمة لمكافحة غسل الأموال.
فيما يلي نظرة عامة على أنواع الحسابات الرئيسية المتاحة لدى IFB، مع خصائصها الوظيفية ومحدداتها المتعلقة بالامتثال.
1. الحسابات المجمّعة (Omnibus)
الحساب المجمَّع (Omnibus) هو هيكل حساب مشترك يحتفظ به وسيط مالي خاضع للتنظيم (مثل مصرف حافظ أو شركة وساطة مالية أو جهة إدارة شؤون الصناديق) نيابةً عن عدة عملاء أصليين. وفي حين لا يُقيَّد في دفاتر IFB صاحبًا للحساب سوى الوسيط، فإنه يظل مسؤولًا مسؤولية كاملة عن تحديد هوية المستفيدين الفعليين والتحقق منها والإشراف عليهم.
حالة الاستخدام: خدمات الحفظ للأوراق المالية عبر الحدود، أو تجميع عمليات الصرف الأجنبي المؤسسية، أو تجميع منصات الاستثمار.
أبرز الخصائص:
- تُحفظ بيانات المالك المستفيد خارج السجل
- يتطلب ترخيصًا تنظيميًا وشفافية في إجراءات KYC
- إلزامية المطابقة اليومية وعمليات التدقيق الدورية النافذة إلى الأصول الأساسية
الكيانات المسموح بها:
- شركات الخدمات الاستثمارية في الاتحاد الأوروبي الخاضعة لتوجيه MiFID II
- أمناء حفظ ملتزمون بمعايير FATF
- مزودو خدمات الأصول الافتراضية المؤسسيون (في ظل العناية الواجبة المعززة)
2. الحسابات المنفصلة (المخصّصة)
الحسابات المنفصلة هي حسابات تُفتح باسم عميل نهائي أو كيان قانوني محدد، ويُحتفَظ بها ويُفصَح عنها مباشرة في دفتر الأستاذ الرئيسي لدى IFB. ويضمن هذا الهيكل الفصل القانوني التام لأصول العملاء، وكثيرًا ما يكون مطلوبًا بموجب الأطر القانونية الناظمة لمخططات الاستثمار الجماعي أو الترتيبات الائتمانية أو تفويضات إدارة الثروات الخاصة.
حالة الاستخدام: المكاتب العائلية للأفراد ذوي الثروات الكبيرة، وصناديق الاستثمار، وأمناء صناديق التقاعد، وترتيبات الكيانات ذات الغرض الخاص التي تتطلب عزل الأصول.
المزايا:
- ملكية قانونية واضحة
- فصلٌ يمكن، بالتوثيق القانوني المناسب، أن يدعم الحماية في حالات الإعسار
- إعداد تقارير تنظيمية مبسّط
3. حسابات الأمانة (الحسابات الائتمانية)
الحساب الاستئماني هو حساب يحتفظ به أمين عهدة أو مؤتمن نيابةً عن مستفيد واحد أو أكثر، بموجب سند إنشاء عهدة أو تفويض استئماني. وتخضع هذه الحسابات عادةً لمبادئ العهد الاستئمانية في نظام القانون العام الأنجلوسكسوني (Common Law)، وتترتب عليها واجبات قانونية مشددة تتعلق ببذل العناية والولاء والإفصاح الكامل.
حالات الاستخدام: شركات الاستئمان، والمؤسسات الخاصة، وترتيبات الوصاية، وهيكلة التركات.
الخصائص:
- الملكية القانونية بحوزة الأمين
- مصلحة انتفاعية تعود لأطراف ثالثة
- يخضع لترخيص الأعمال الائتمانية (الاستئمانية) ولقانون الصناديق الاستئمانية في الاختصاص القضائي المعني
4. حسابات الوكلاء الاسميين (Nominee)
الحساب الاسمي بالوكالة (nominee account) هو حساب تُحتفظ فيه بالأصول باسم كيان وكيل (عادةً مكتب محاماة أو أمين حفظ أو شركة ائتمانية) نيابةً عن المالك المنتفع. ويُستخدم هذا الترتيب لأغراض السرية والكفاءة والإدارة العابرة للحدود؛ ولا يعوق مطلقًا الشفافية أمام الجهات التنظيمية.
حالة الاستخدام: المحافظ الاستثمارية التقديرية، وهيكلة الثروات الخاضعة للتنظيم، والحيازات السرية في أسواق المال.
الحوكمة:
- الإفصاح الكامل عن المستفيدين الحقيقيين (UBO) مطلوب
- خاضع لقواعد الشفافية بموجب التوصيتين 24 و25 الصادرتين عن FATF
- يجب أن تحدد الاتفاقيات القانونية العلاقة بين الوكيل الاسمي والأصيل
5. حسابات الضمان
حساب الضمان هو حساب محايد مشروط يديره IFB بصفته طرفًا ثالثًا مستقلًا. وتُحفظ الأموال أو الأصول على سبيل الأمانة إلى أن تُستوفى الشروط التعاقدية المحددة مسبقًا، وذلك عادةً في عمليات الاندماج والاستحواذ وتمويل المشاريع والعقارات والمعاملات المضمونة الأداء.
حالة الاستخدام: تسوية المعاملات، والتزامات التمويل المسبق، والصرف المرتبط بالمراحل المنجزة.
الشروط:
- يلزم وجود اتفاقيات ثنائية أو ثلاثية الأطراف
- تبقى الأموال محجوزة إلى حين وقوع أحداث التفعيل
- إن قابلية تنفيذ الشروط من الناحية القانونية أمر جوهري
6. حسابات أموال العملاء (CMA)
تستخدم شركات الاستثمار ووسطاء السمسرة ومؤسسات النقود الإلكترونية حسابات أموال العملاء لحماية أموال عملائها بمعزل عن رأس مالها الذاتي. وتخضع هذه الحسابات لمتطلبات صارمة تتعلق بالفصل بين الأموال والمطابقة اليومية والإفصاح بموجب أنظمة تنظيمية مثل MiFID II وقواعد CASS في المملكة المتحدة وقاعدة حماية العملاء الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (القاعدة 15c3-3).
حالة الاستخدام: منصات تداول الأوراق المالية، ووسطاء الصرف الأجنبي، وشركات التكنولوجيا المالية التي تتعامل مع أموال الغير.
المتطلبات الرئيسية:
- فصل تام عن أموال المصرف الذاتية
- حقوق الإثبات والتدقيق المستمرة
- فحص المعاملات في الوقت الفعلي
7. الحسابات الفرعية (السجلات الداخلية)
الحسابات الفرعية هي أرصدة العملاء أو سجلات المعاملات التي تُدار داخليًا وتُقيَّد ضمن حساب رئيسي أو حساب مجمّع. ورغم أنها ليست مفصولة قانونيًا في دفاتر المصرف، فإنها تتيح لمشغّل الحساب متابعة الأموال وتوزيعها بين عدة مستخدمين فرعيين.
حالة الاستخدام: معالجو المدفوعات، ومنصات تداول العملات المشفرة، ومنصات مؤسسات النقود الإلكترونية (EMI).
هام:
- مخاطر تنظيمية مرتفعة إذا لم يتم الإفصاح الكامل عن المستفيدين الحقيقيين النهائيين (UBOs)
- مقبول فقط إذا كان صاحب الحساب الرئيسي مرخّصًا ويخضع لعمليات تدقيق دورية في إجراءات KYC
8. حسابات المؤسسة (الممولة من رأس مال المؤسسة الذاتي)
هذه حسابات تستخدمها IFB نفسها في عملياتها الخاصة، مثل إدارة رأس المال وعمليات الخزينة. ولا تُستخدم لحفظ أصول العملاء، وهي معزولة تمامًا عن تدفقات العملاء.
9. الحسابات المرآتية
الحسابات المرآة هي حسابات متماثلة تُفتح في عدة ولايات قضائية أو لدى عدة كيانات قانونية، وتُصمَّم لتعكس عمليات متوازية: غالباً لأغراض مقاصة الخزينة أو الإدارة التركيبية للمخاطر أو التمويل المهيكل.
حالة الاستخدام: التدفقات بين الشركة الأم والشركات التابعة، وإصدار السندات المهيكلة، وتخصيص رأس المال التنظيمي.
اعتبارات الامتثال:
- يجب أن يكون شفافًا أمام الجهات التنظيمية ومراجعي الحسابات
- لا يُستخدم لأغراض التعتيم أو الإخفاء خارج الميزانية العمومية
الامتثال القانوني والتنظيمي
تخضع جميع هياكل الحسابات لدى IFB لما يلي:
- توصيات FATF الأربعون
- التوجيه الأوروبي السادس لمكافحة غسل الأموال (EU AMLD6) وتوجيه MiFID II
- إرشادات لجنة بازل بشأن الإدارة السليمة لمخاطر غسل الأموال وتمويل الإرهاب
- أطر الشفافية بشأن المستفيدين الحقيقيين (بما في ذلك CRS وFATCA وسجلات المستفيدين الحقيقيين)
- أنظمة التصنيف الداخلي للمخاطر ومراقبة المعاملات
لا يجوز فتح الحسابات إلا بعد إجراء عناية واجبة معززة، وتخضع لمراجعة دورية ورقابة فورية، ويجوز تعليقها أو إنهاؤها في حال عدم الامتثال للأنظمة.