المدفوعات والتحويلات
طرق التحويل البديلة
التلكس المُختبَر بالمفتاح السري، والتحويلات من دفتر إلى دفتر، ومن خادم إلى خادم، وعبر واجهات برمجة التطبيقات (API): كيف تعمل، وأين تنتهي حدودها.
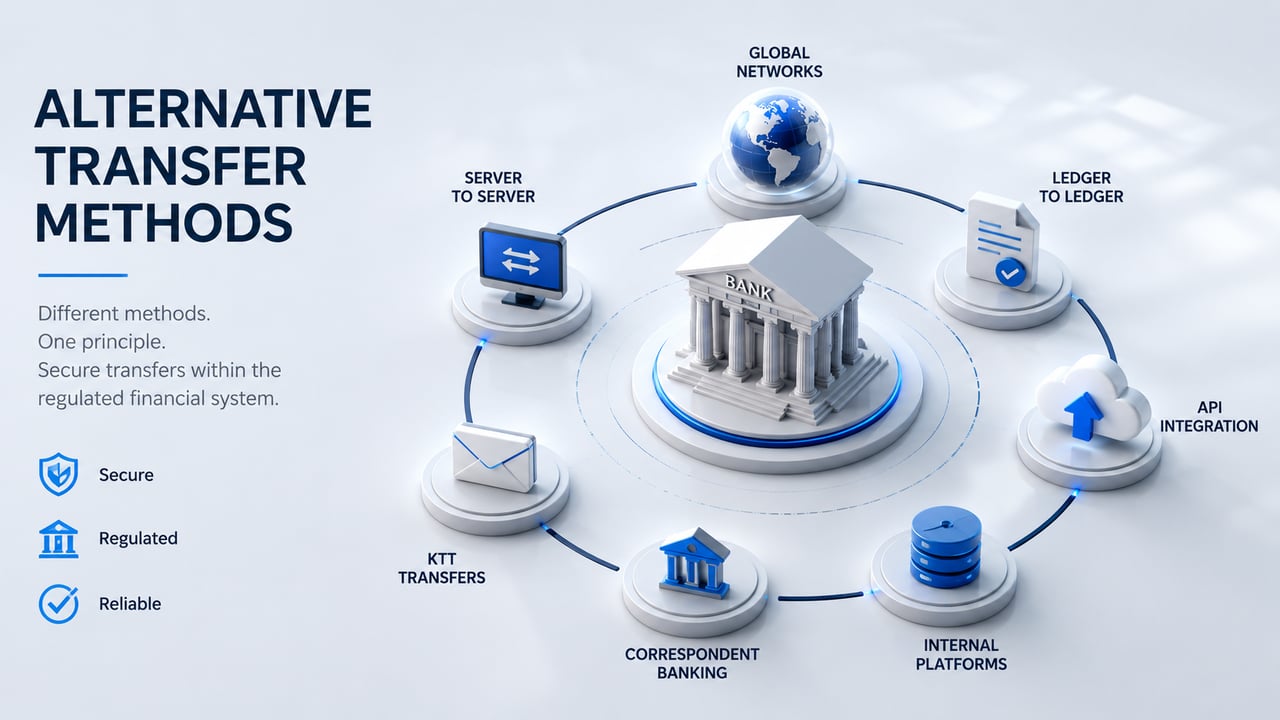
إضافةً إلى أنظمة الدفع المعتمدة مثل SWIFT وSEPA وRTGS، استخدم القطاع المالي تاريخيًا طائفة من أساليب التحويل البديلة أو المتخصصة. وغالبًا ما يُشار إلى هذه الأساليب بمصطلحات تعكس ممارسات قديمة أو عمليات مصرفية داخلية أو تطبيقات تقنية محددة.
من الضروري إدراك أن هذه الأساليب لا تشكّل أنظمة مالية مستقلة. فهي قائمة ضمن الإطار المؤسسي ذاته الذي يحكم جميع تحويلات العملات المشروعة، وتظل معتمدة عليه.
وبصرف النظر عن المصطلحات المستخدمة، يجب أن تتم معالجة كل معاملة صحيحة ومقاصتها وتسويتها في نهاية المطاف عبر مؤسسات مالية خاضعة للتنظيم وبنية تحتية معترف بها للمدفوعات.
السياق والتصنيف
تنشأ طرق التحويل البديلة عادةً في أحد ثلاثة سياقات.
أولاً، قد تشير إلى عمليات الاتصال الداخلي أو بين المصارف، حيث تتبادل المؤسسات التعليمات أو تسوّي المراكز خارج قنوات الدفع الاعتيادية للأفراد. وقد تكون هذه العمليات شديدة التخصص، لكنها تظل جزءاً من المنظومة المصرفية الأوسع.
ثانياً، تعود بعض المصطلحات إلى الممارسات المصرفية القديمة، وتعكس الأساليب التاريخية في إرسال التعليمات أو تنسيق الحسابات. وعلى الرغم من استمرار المصطلح، فإن الآليات الكامنة وراءه كثيراً ما تطورت أو دُمجت في البنية التحتية الحديثة.
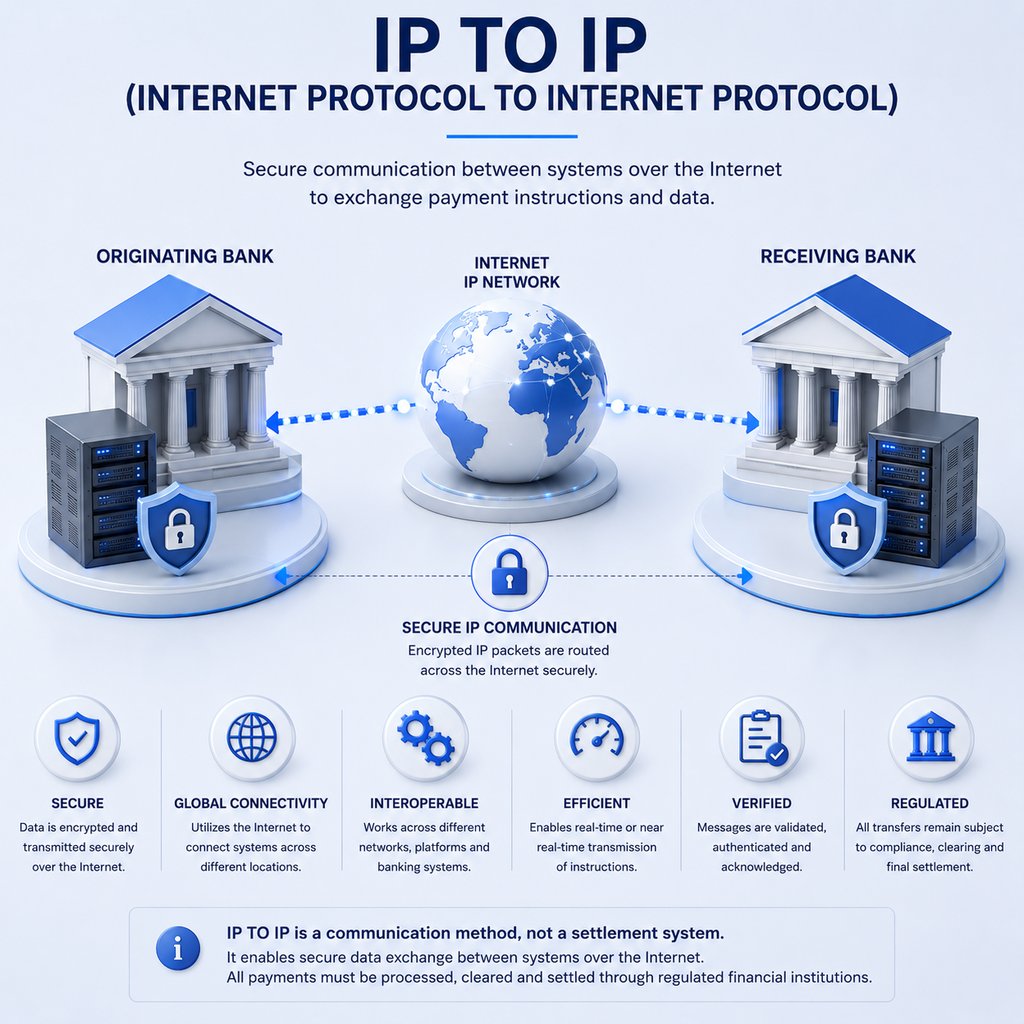
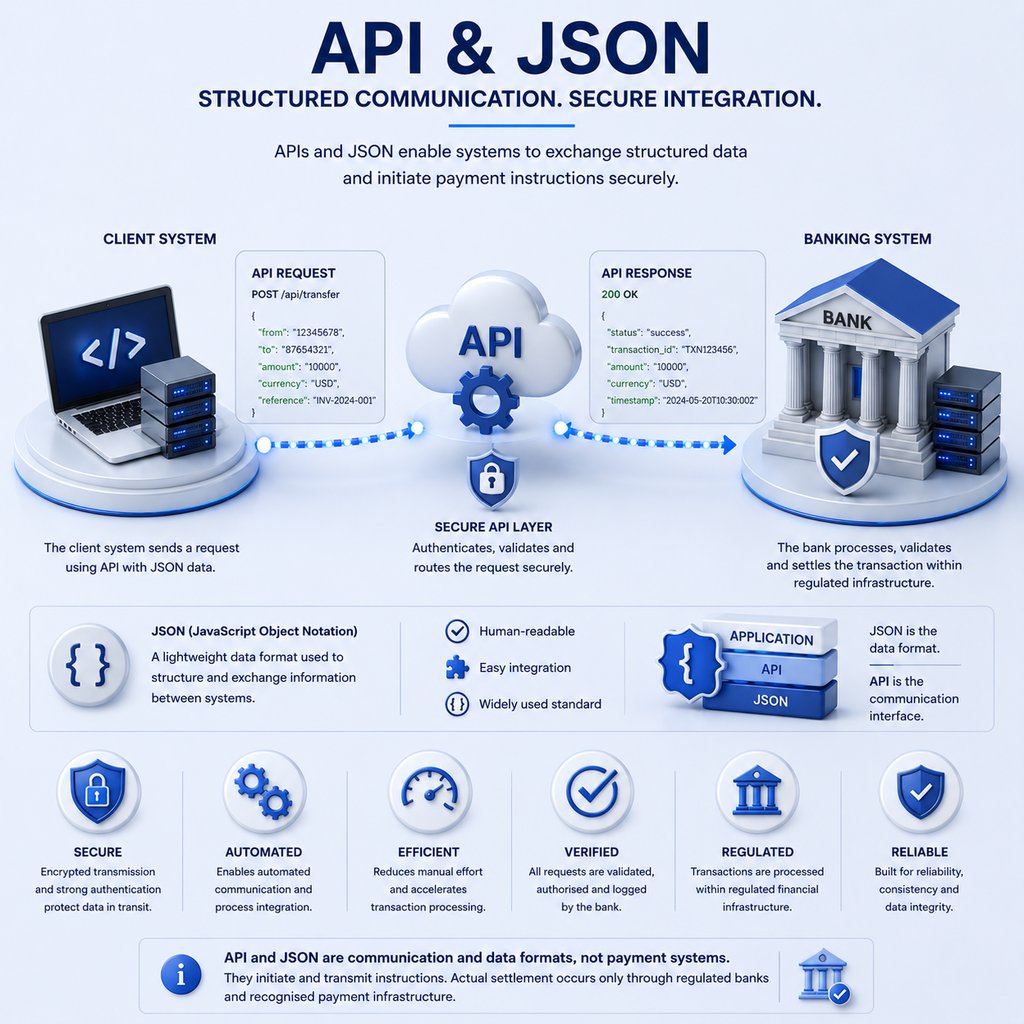
ثالثًا، تتعلق بعض الإشارات بـالاتصالات التقنية أو على مستوى الأنظمة، بما في ذلك التفاعل القائم على واجهات برمجة التطبيقات (API)، أو تبادل البيانات المنظّمة، أو المراسلة بين الأنظمة. وتيسّر هذه الآليات نقل المعلومات، لكنها لا تنفّذ التسوية بصورة مستقلة.
إن فهم هذا التمييز أمر بالغ الأهمية. فقد تصف الطريقة كيفية نقل المعلومات أو معالجتها، لكنها لا تحل محل شرط التنفيذ المؤسسي.
الرسالة ليست مالًا
في 90 ثانية: لماذا لا تنقل رسالة SWIFT أو التلكس أو الخادم الأموال دون تسوية.
التحقق من مستند عبر VL1 ←هل تلقيت رسالة دفع أو إشعارًا أو تأكيدًا؟ احرص على التحقق منه قبل الاعتماد عليه.
العلاقة بأنظمة الدفع القائمة
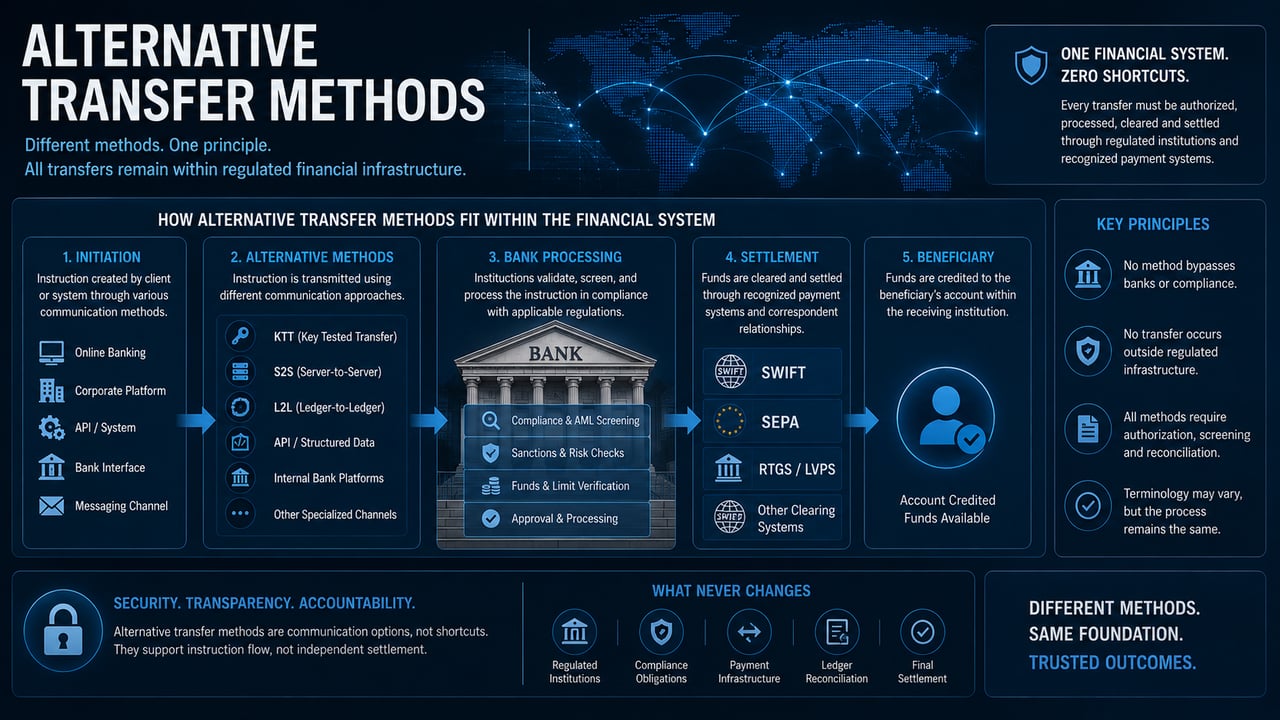
تعمل جميع الأساليب البديلة في إطار أنظمة دفع معترف بها. وحتى عندما تُبدأ عملية التحويل من خلال إجراء متخصص، يجب أن تكتمل حركة الأموال عبر القنوات المعتمدة.
وهذا يعني أن:
- تُحفظ الأموال في حسابات خاضعة للتنظيم
- يجب على المؤسسات أن تأذن بالمعاملة وتعالجها
- تتم التسوية عبر أنظمة المقاصة المعتمدة
- تُسوّى الأرصدة داخل السجلات المحاسبية المؤسسية
لا توجد آلية يمكن بموجبها تحويل الأموال بمعزل عن هذه البنية. وأي أسلوب يدّعي تجاوز المصارف أو الاستغناء عن أنظمة التسوية أو العمل خارج الأطر التنظيمية ليس بديلًا، بل هو تضليل.
المصطلحات والتفسير
ترتبط بطرق التحويل البديلة عدة مصطلحات شائعة، منها عبارات مثل:
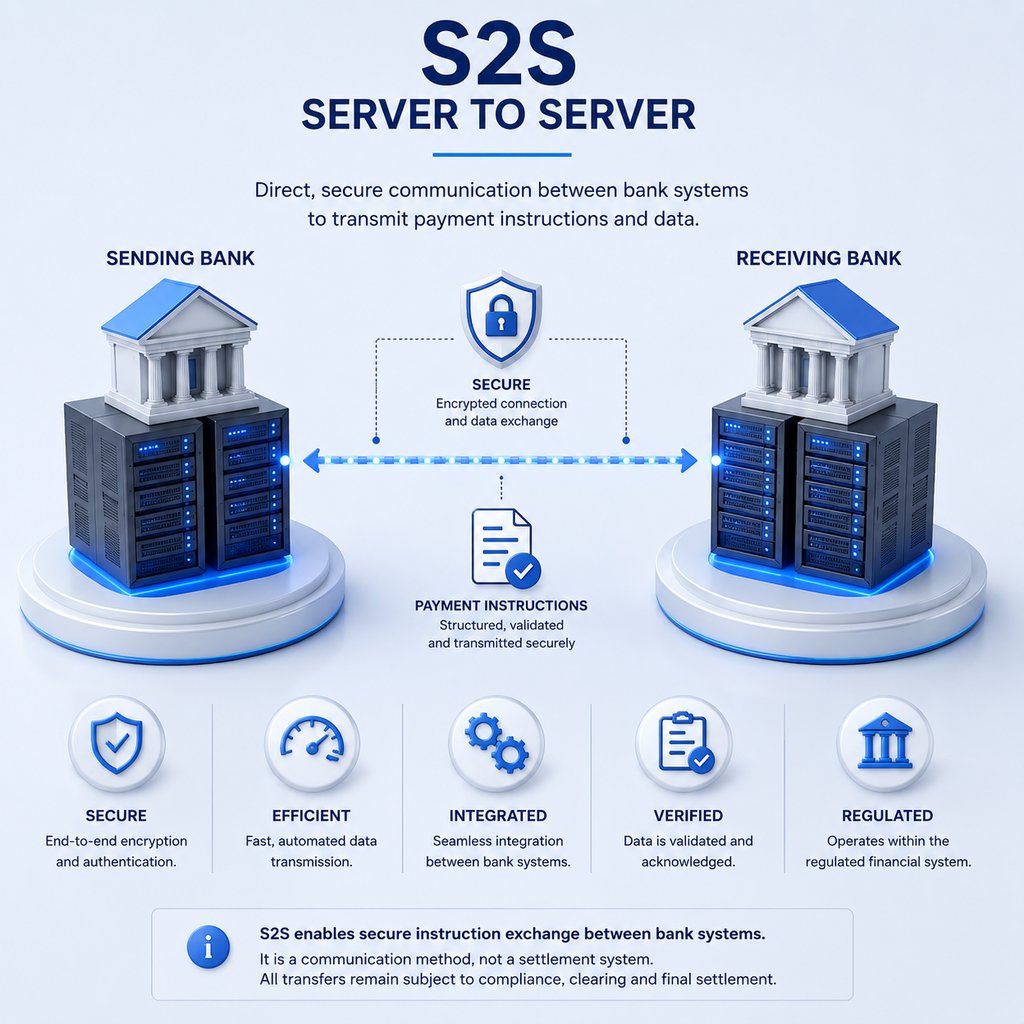
- الاتصال من خادم إلى خادم
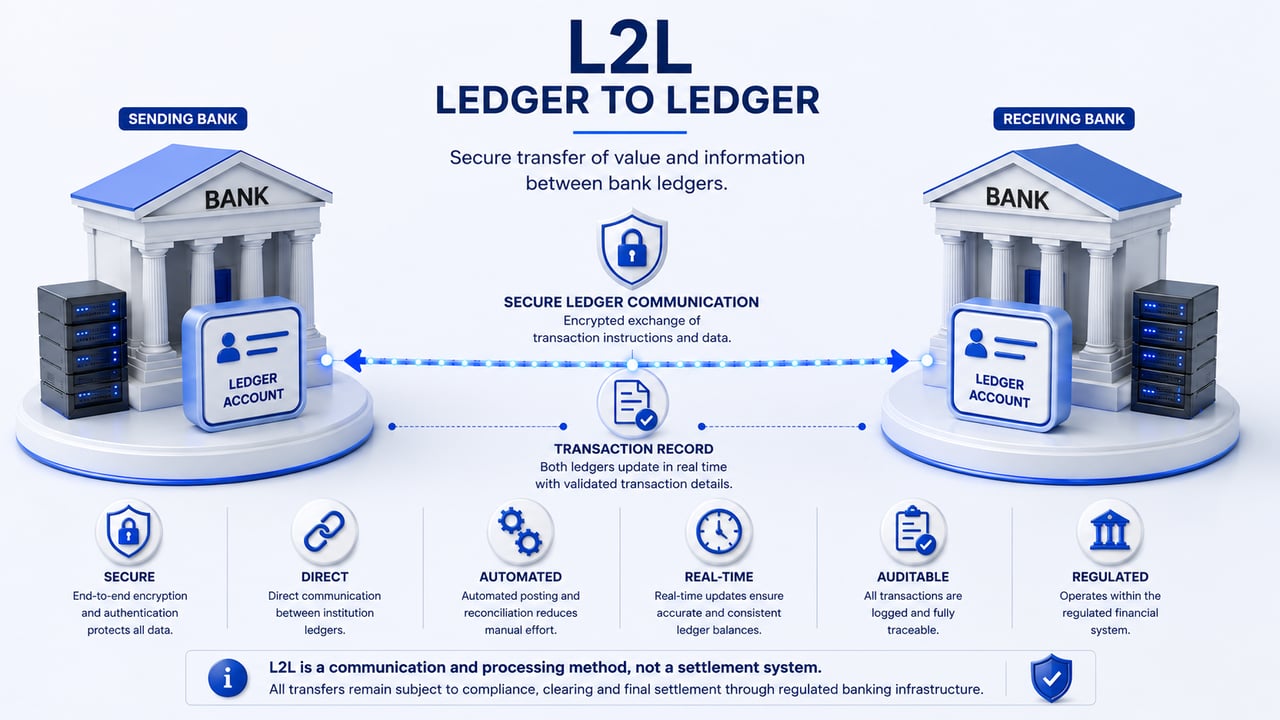
- المعالجة من دفتر إلى دفتر
- التحويلات المُختبَرة بالمفتاح السري
- التنفيذ عبر المنصة الداخلية
- بدء التحويل عبر واجهة برمجة التطبيقات (API)
ينبغي تفسير هذه المصطلحات بدقة. فهي تصف في معظم الحالات كيفية إرسال التعليمات أو كيفية تفاعل الأنظمة داخلياً، ولا تحدد آلية تحويل قائمة بذاتها.
فعلى سبيل المثال، قد تشير عملية بين خادم وخادم إلى التبادل الآلي للبيانات بين الأنظمة. وقد تصف عملية بين دفتر ودفتر حركات الحسابات الداخلية ضمن بيئة خاضعة للرقابة. وقد يبدأ التفاعل القائم على واجهة برمجة التطبيقات (API) طلب معاملة. ولا تشكّل أيٌّ من هذه العمليات، بمعزل عن غيرها، تسويةً.
القيود التشغيلية
تخضع الأساليب البديلة للقيود ذاتها التي تخضع لها جميع المعاملات المالية. ومن بينها:
- الامتثال التنظيمي، بما في ذلك ضوابط AML والعقوبات
- التحقق من الأطراف المقابلة وملكية الحسابات
- توافر الأموال ضمن الحسابات المصرّح بها
- الموافقة المؤسسية والمعالجة
- التسوية ضمن أنظمة التسوية المعترف بها
ولا يغيّر وجود مصطلحات متخصصة من هذه المتطلبات. فهو لا يعجّل التسوية إلى ما يتجاوز الممكن تقنياً، ولا يُسقط الحاجة إلى التحقق.
سوء التفسير والتعرّض للمخاطر
كثيرًا ما يُساء فهم المصطلحات البديلة للتحويل، ولا سيما في السياقات التي تُستخدم فيها لغة تقنية للإيحاء بوجود قدرات مالية متقدمة أو حصرية. وتُعرض عندئذٍ أساليب التواصل أو العمليات الداخلية كما لو كانت منظومات مالية مستقلة.
ينشأ الخطر عندما يُظنّ أن نقل البيانات أو التفاعل بين الأنظمة أو المعالجة الداخلية هو الحركة الفعلية للأموال. وقد يؤدي هذا الخلط إلى الاعتماد على إفادات لا يدعمها تحقق مؤسسي.
للاطلاع على نظرة عامة منظّمة حول هذه المخاطر: الوعي بمخاطر الاحتيال في التحويلات
التكامل مع البنية التحتية المصرفية الحديثة
في العمل المصرفي المعاصر، تُدمج الأساليب البديلة بصورة متزايدة ضمن أطر رقمية أوسع. وقد أسهمت الأنظمة القائمة على واجهات برمجة التطبيقات (API)، وبيئات المعالجة الآلية، وآليات تبادل البيانات الفوري في تحسين الكفاءة وتقليل زمن الاستجابة في معالجة المعاملات.
غير أن هذه التطورات لا تغيّر البنية الأساسية للتحويلات المالية؛ فهي تحسّن الاتصال والمعالجة، بينما تظل التسوية مرتكزة على الإطار المؤسسي والتنظيمي ذاته.
يجب الحفاظ في جميع الأوقات على التمييز بين كفاءة الاتصال وتنفيذ التسوية.
الموقف المؤسسي
يقرّ IFB بوجود مصطلحات بديلة ومتخصصة للتحويلات في الممارسة المصرفية. وتُفسَّر هذه المصطلحات ضمن إطار البنية التحتية المالية الخاضعة للتنظيم، ولا تمثّل أنظمة مستقلة أو موازية.
يجب أن تكون جميع التحويلات، بصرف النظر عن كيفية إطلاقها أو وصفها:
- تُعالَج من قِبل مؤسسات مالية مرخّصة
- تُنفَّذ عبر أنظمة دفع معتمدة
- رهناً بإجراءات الامتثال والتحقق
- تتم مطابقتها ضمن الدفاتر المؤسسية
ينبغي اعتبار أي ادعاء يخالف هذه المبادئ باطلاً.
الدور الوظيفي لهذا القسم
يوفّر هذا القسم توضيحًا سياقيًا للمصطلحات التي تُصادف في المناقشات المتعلقة بالتحويلات المتخصصة أو غير المعتادة. والغرض منه ضمان فهم هذه المصطلحات ضمن الإطار التشغيلي الصحيح وعدم تفسيرها خطأً على أنها دليل على وجود أنظمة مالية بديلة.
الموقف النهائي
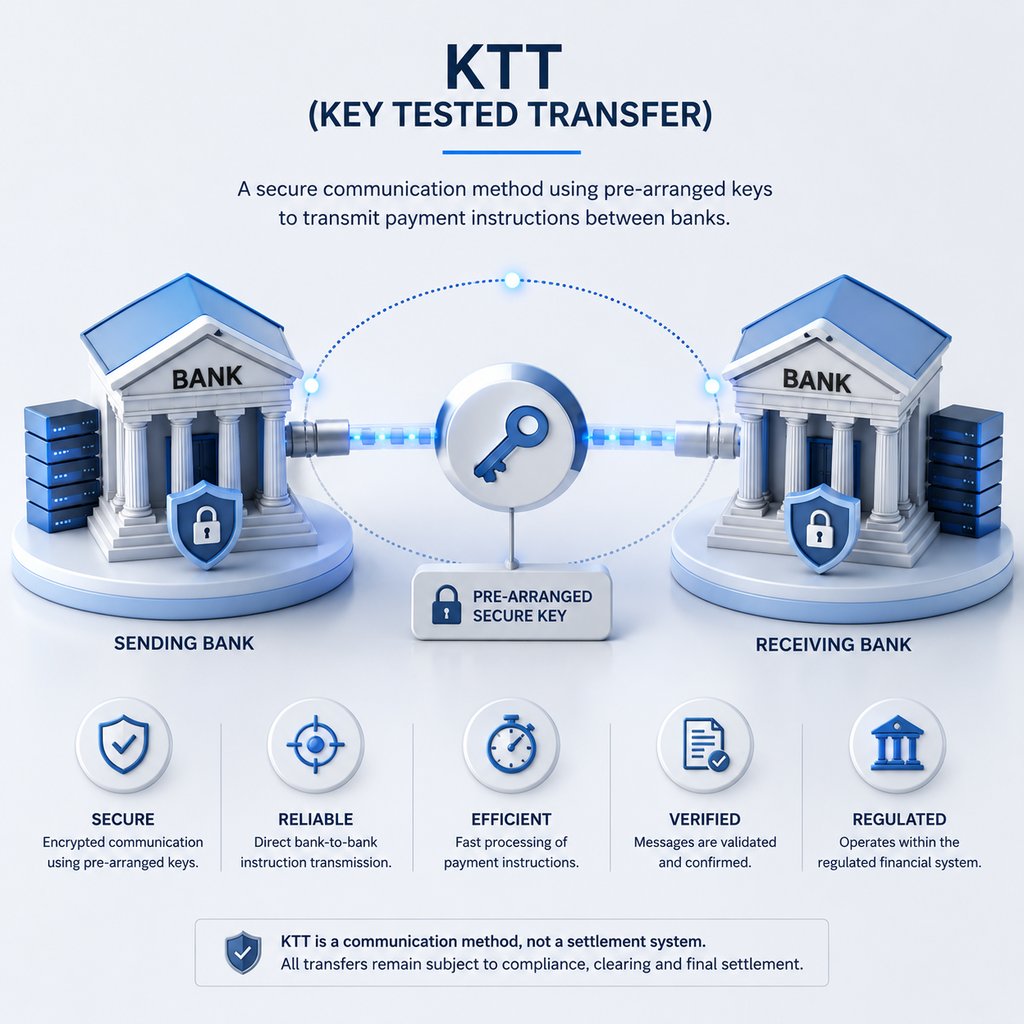
تصف طرق التحويل البديلة أوجه تباين في الاتصال أو المعالجة أو الممارسة المصرفية الداخلية، ولا تعيد تعريف كيفية انتقال الأموال داخل النظام المالي.
تظل جميع تحويلات العملات، دون استثناء، معتمدة على مؤسسات خاضعة للتنظيم وبنى تحتية معترف بها وعمليات تسوية قابلة للتحقق.

الخطوة التالية
اطلب لقاءً تعريفياً
أخبرونا في بضعة أسطر من أنتم وما الذي تفكرون فيه. يصل استفساركم مباشرة إلى المصرف ويُعامَل بسرية.
هل تفضّل التحدث مباشرةً؟ احجز اجتماعًا مرئيًا عن بُعد مدته 30 دقيقة.