Финансовое мошенничество
Загрузка данных в карточные сети
Миф о средствах, загруженных в «облако» Visa, Mastercard и других платёжных сетей
Понимание реального положения дел
В сфере финансовых операций широко распространено устойчивое заблуждение относительно таких компаний, как Visa, Mastercard, American Express и другие: будто бы они каким-то образом «хранят» средства в своём облаке или на своих серверах, а физические лица могут получить доступ к значительным суммам, обращаясь к этим сетям напрямую. Это заблуждение основано на неверном понимании роли, которую данные компании играют в финансовой экосистеме. Важно подчеркнуть, что Visa, Mastercard, American Express, Diners, Union Pay, Discover и аналогичные организации сами не хранят средства и не управляют ими, а выступают необходимым связующим звеном в платёжном процессе.
Миф о картных «протоколах», таких как «от 101.1 до 101.9» и «от 201.1 до 201.9», которые нередко связывают с работой физических или облачных POS-терминалов, является ярким примером дезинформации, распространяемой в определённых финансовых кругах, где она создаёт ощущение исключительности и закрытого инсайдерского знания. Эти так называемые протоколы, якобы управляющие особыми правами на проведение операций или скрытыми функциями платёжных сетей, таких как Visa, Mastercard и American Express, полностью вымышлены. Ни в одном руководстве или документе какого-либо добросовестного финансового учреждения или эмитента карт эти протоколы не упоминаются, и они не существуют ни в одной стандартной процедуре проведения карточных операций. В действительности «101» и «201» — это подлинные трёхзначные сервисные коды, записываемые на магнитной полосе карты: 101 обозначает международную карту без чипа, 201 — международную карту с чипом. Мошенники злоупотребляют этими кодами, которые лишь описывают возможности карты, чтобы придать видимость достоверности выдуманным «протоколам».
Эти мифы нередко распространяют мошенники, стремящиеся воспользоваться недостаточным пониманием платёжных систем и представляющие несуществующие коды как путь к финансовым манипуляциям или скрытому богатству. В действительности платёжные сети функционируют на основе общепризнанных стандартов и мер безопасности, которые прозрачно документированы и доступны через надлежащие регуляторные каналы.
Какую функцию на самом деле выполняют Visa, Mastercard и другие платёжные сети?
Visa, Mastercard, American Express и их аналоги функционируют как платёжные сети, обеспечивающие бесперебойную и безопасную передачу информации об операциях между потребителями, торгово-сервисными предприятиями и банками. Когда Вы проводите картой или вводите данные карты в сети Интернет, эти компании отвечают за маршрутизацию платёжной информации от торгово-сервисного предприятия к эмитенту карты (как правило, Вашему банку) и за надлежащую авторизацию, клиринг и расчёт по операции.
Рассмотрим по порядку:
- Visa, Mastercard и Union Pay — это прежде всего платёжные сети. Они не выпускают кредитные или дебетовые карты напрямую, а сотрудничают с финансовыми учреждениями, такими как банки, которые выпускают карты под брендом соответствующей сети. Когда Вы используете карту Visa или Mastercard, платёж авторизует и обрабатывает банк-эмитент, а не сами Visa или Mastercard. Эти компании лишь обеспечивают безопасную и эффективную обработку платежа.
- American Express и Discover выполняют двойную роль. В отличие от Visa и Mastercard, они являются одновременно платёжными сетями *и* эмитентами карт. Это означает, что помимо предоставления инфраструктуры для проведения транзакций они выпускают собственные карты и самостоятельно осуществляют авторизацию платежей по этим картам.
Псевдотехнические схемы расчётов по картам
Структурный анализ устойчивой схемы финансового мошенничества
Во многих юрисдикциях и секторах закрепилась повторяющаяся категория финансового мошенничества, использующая непрозрачность и техническую сложность глобальных систем карточных платежей. Такие схемы опираются не на поддельные банковские гарантии или вымышленные инструменты центральных банков, а на умышленное искажение представлений о том, как на самом деле функционируют карточные сети и межбанковские расчёты.
1. Стратегическое использование сложности
Современные системы карточных платежей относятся к числу самых сложных и в то же время стандартизированных финансовых инфраструктур. В них задействованы многочисленные участники, собственные форматы сообщений и многоуровневые циклы расчётов. Мошеннические схемы такого рода используют эту сложность, выборочно заимствуя подлинную терминологию и отрывая её от реального операционного контекста.
Упоминания систем, управляемых Visa, Mastercard или аналогичными сетями, используются не для описания реальных процессов, а для того, чтобы ошеломить неспециалистов профессиональным жаргоном, придающим видимость достоверности.
Мошенничество не зависит от технической точности. Оно зависит от воспринимаемой правдоподобности.
2. Архитектура основного повествования
Несмотря на различия во внешних деталях, такие схемы, как правило, строятся по единой сюжетной структуре:
- Операция описывается как «особая», «нестандартная» или «внерыночная».
- Расчёты представляются как зависящие от дискреционных действий человека, а не от автоматизированных систем.
- Процесс подаётся как редкий, неверно понимаемый или известный лишь посвящённым.
- Предоставляется документация, внешне напоминающая банковские документы, но не поддающаяся независимой проверке.
Общей чертой является утверждение, что средства находятся в неопределённом состоянии: не вполне нереальные, но и не полностью завершённые расчётами, а ожидающие той или иной формы акцепта или высвобождения.
3. Искажение ролей участников платёжных систем
Ключевым элементом таких схем является искажённое представление о том, чем на самом деле занимаются платёжные сети.
Карточные платёжные системы не:
- Хранить средства клиентов.
- Инициирование платежей.
- Зачисление средств на корпоративные или личные счета.
- Действуют на уровне отделения или счёта.
Их роль ограничивается обменом авторизационными сообщениями, клирингом и нетто-расчётами между участниками. Любое утверждение, приписывающее им активную роль в доставке средств конечному бенефициару, не соответствует операционной реальности.
Это различие носит основополагающий характер и не подлежит пересмотру.
4. Фикция дискреционного расчёта
Постоянно повторяется утверждение о том, что расчёты зависят от ручной проверки или одобрения со стороны банка.
В легитимных системах:
- Расчётные обязательства являются математическим следствием операций, прошедших клиринг.
- Чистые позиции рассчитываются алгоритмически.
- Расчёты осуществляются автоматически через заранее определённые счета.
На процедурном уровне отсутствует этап, на котором сотрудник банка оценивает, следует ли производить расчёты. Введение права усмотрения подорвало бы сверку, возможность аудита и соблюдение регуляторных требований и сделало бы всю систему нестабильной.
Идея расчётов по усмотрению не просто неточна; она структурно невозможна.
5. Структурная невозможность как ключевой индикатор
Решающий критерий состоит не в том, выглядит ли документ подлинным, а в том, могла бы описанная процедура существовать без демонтажа финансовых механизмов контроля, складывавшихся десятилетиями.
Чтобы такие схемы были подлинными:
- Карточным сетям пришлось бы отказаться от нетто-расчётов.
- Банкам потребовалось бы ввести дискреционные полномочия по проведению расчётов.
- Потребовалось бы обойти регуляторные аудиторские следы.
- Процедуры сверки должны были бы давать сбой незаметно.
Такое сочетание никогда не встречалось в функционирующих финансовых системах.
6. Заключительные выводы
Псевдотехнические схемы расчётов по картам не являются ни инновационными финансовыми инструментами, ни неверно понятыми устаревшими процессами, ни новыми платёжными технологиями. Это сконструированные нарративы, которые заимствуют язык реальных систем, нарушая при этом их основополагающие принципы.
Понимание того, как на самом деле функционируют карточные сети, делает такие схемы прозрачными. Их изощрённость носит словесный, а не финансовый характер.
Стоит изучить лежащую в основе архитектуру, и иллюзия рассеивается.
Хранятся ли Ваши средства в этих сетях?
Нет. Распространено заблуждение, будто средства, привязанные к Вашей карте, хранятся в некоем «облаке», которым управляют Visa, Mastercard или American Express. На деле средства на Вашем банковском счёте (для дебетовых карт) или доступный Вам кредит (для кредитных карт) полностью находятся в ведении финансового учреждения, выпустившего карту. Эти средства надёжно хранятся в Вашем банке, а не в платёжных сетях.
Visa, Mastercard и аналогичные компании лишь предоставляют инфраструктуру, по которой передаются данные об операции. Они способствуют тому, чтобы при совершении покупки запрос на перевод средств с Вашего счёта (или кредитной линии) на счёт торгово-сервисного предприятия обрабатывался эффективно и безопасно. Ни на каком этапе эти сети не удерживают сами средства.
Клиринг, авторизация и расчёты: реальный процесс
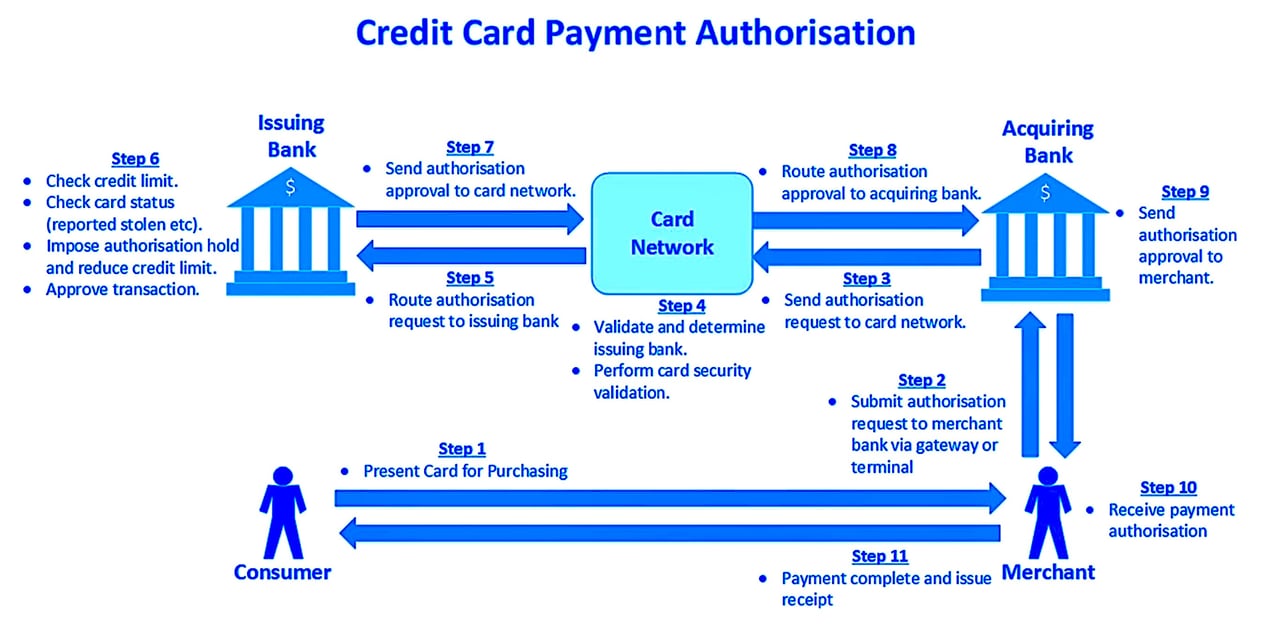
Ниже описано, как обычно проходит операция при использовании платёжной карты:
- Авторизация: При совершении покупки торговая точка направляет платёжные данные в свой банк (так называемый банк-эквайер). Банк-эквайер обращается в платёжную сеть (например, Visa или Mastercard), которая направляет запрос на операцию в банк-эмитент Вашей карты (Ваш банк). Ваш банк проверяет наличие достаточных средств или кредитного лимита и одобряет либо отклоняет операцию. Решение принимают не Visa и не Mastercard: они лишь передают запрос дальше.
- Клиринг: после авторизации операции банк-эквайер (банк торгово-сервисного предприятия) направляет платёжные данные банку-эмитенту (Вашему банку), указывая точную подлежащую уплате сумму. Этот процесс также обеспечивается платёжной сетью, однако в движении денежных средств участвуют только банки.
- Расчёты: Наконец, банк-эмитент производит платёж банку-эквайреру через расчётные счета, чистые позиции по которым рассчитываются и координируются расчётным сервисом платёжной сети; затем эквайрер зачисляет средства на счёт торгово-сервисного предприятия. Платёжная сеть не хранит средства клиентов.
Установление стандартов: роль платёжных сетей за пределами проведения операций
Visa, Mastercard, American Express, Diners и Union Pay также играют важнейшую роль в установлении стандартов обработки транзакций. Они определяют правила для торговых предприятий, платёжных посредников и торговых площадок, обеспечивая безопасность операций и соответствие мировым финансовым нормам. Эти стандарты защищают потребителей от мошенничества и обеспечивают надёжность платёжной системы в целом.
Однако даже в рамках этой регуляторной функции данные компании сами не хранят средства и не управляют ими. Их роль ограничивается обеспечением бесперебойного и безопасного перемещения средств между банками. Представление о том, что средства каким-либо образом хранятся этими организациями или контролируются ими, является лишь неверным толкованием их фактической функции.
Особый случай: криптовалюта и цифровые кошельки
С распространением цифровых кошельков и криптовалют миф о «средствах, хранящихся в облаке», получил большее распространение, но остаётся именно мифом. Даже при использовании цифровых платёжных сервисов, таких как Apple Pay, Google Pay, или криптовалютных кошельков средства по-прежнему находятся у финансовых институтов или в блокчейн-кошельках, но не у Visa, Mastercard или иных платёжных сетей. Эти компании могут предоставлять технологии для более быстрых или удобных платежей, однако реальных денежных средств они не хранят.
Итог: платёжные сети не являются банками
Чтобы раз и навсегда развеять заблуждение: Visa, Mastercard, Diners, Union Pay, American Express и другие аналогичные сети не хранят средства в какой-либо форме. Они выступают посредниками, предоставляя технологии и инфраструктуру, необходимые для обработки платежей между потребителями, торгово-сервисными предприятиями и банками. Фактическое движение денежных средств происходит между банками-эмитентами и банками-эквайрерами, а в случае American Express и Discover — между их собственными эмиссионными и эквайринговыми системами.
Понимание этого различия имеет ключевое значение для оценки сложной, но прозрачной природы современных финансовых операций. Эти сети не хранят средства, а обеспечивают безопасное и эффективное движение Ваших денег по системе, соединяя потребителей и торгово-сервисные предприятия по всему миру.
Миф о секретных протоколах POS – 101.x и 201.x
Введение
Среди мифов о мошенничестве в сфере обработки платежей мало столь живучих, как так называемые «секретные протоколы POS», пронумерованные от 101.1 до 101.9 и от 201.1 до 201.9. Пропагандисты этих схем утверждают, что каждый код открывает особую функцию в POS-терминалах или карточных сетях, позволяющую обойти стандартные процедуры защиты, авторизации и расчётов.
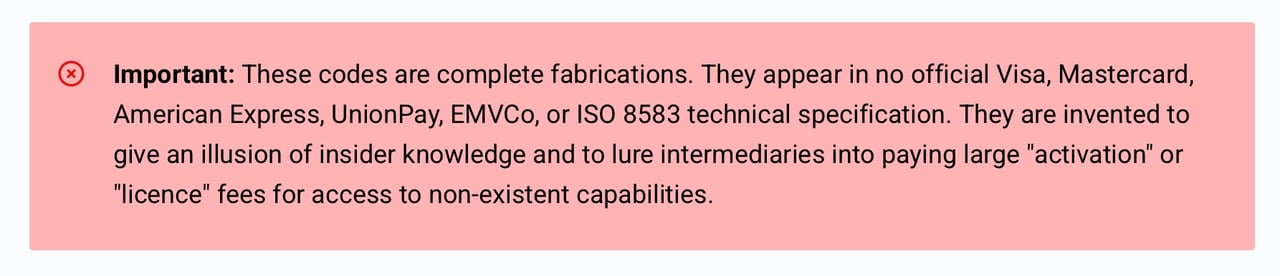
Эти коды являются вымыслом. Они не фигурируют ни в одной официальной технической спецификации Visa, Mastercard, American Express, UnionPay, EMVCo или ISO 8583. Их придумывают, чтобы создать иллюзию владения закрытой информацией и склонить посредников к выплате крупных «активационных» или «лицензионных» сборов за доступ к несуществующим возможностям.
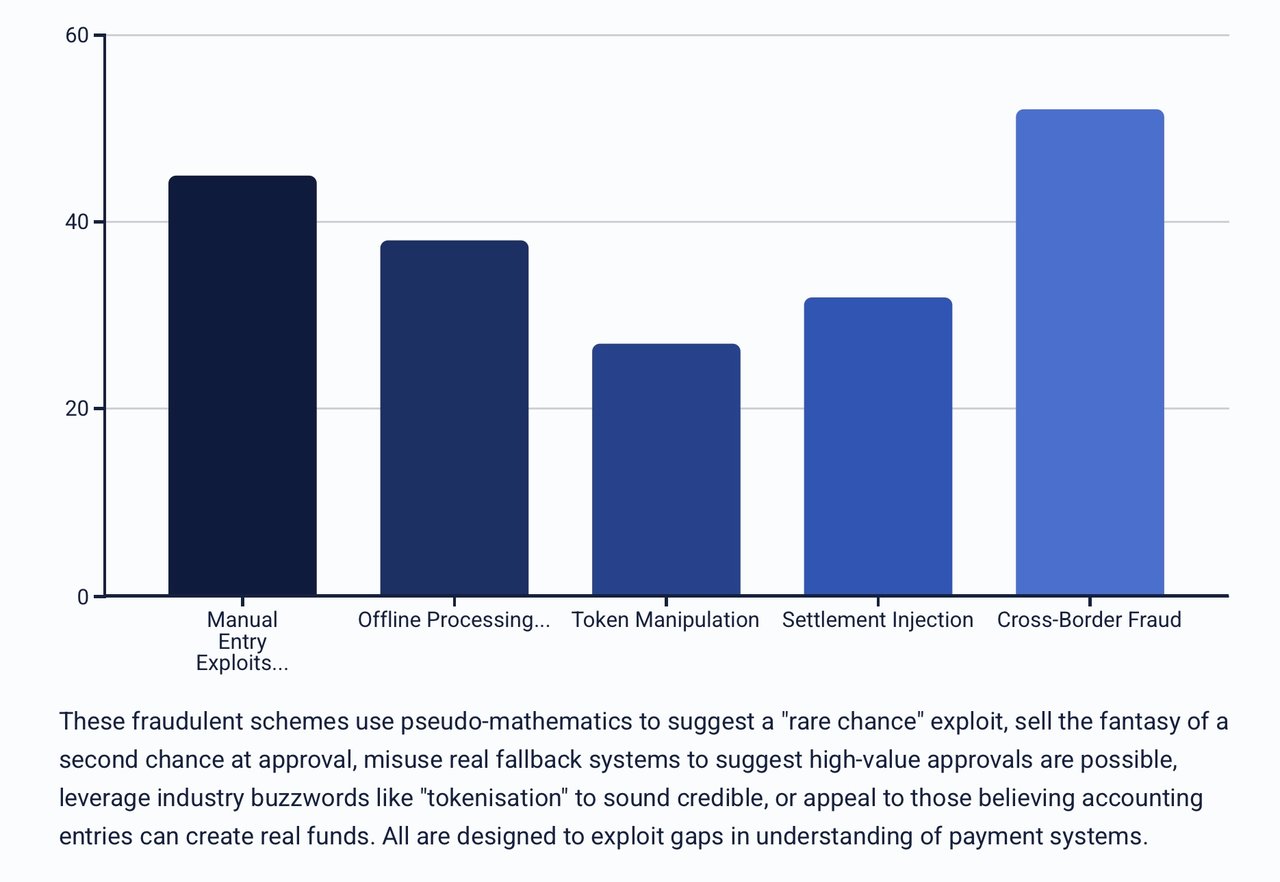
Серия 101.x: мифы о ручном вводе операций
101.1 – «Мгновенное пакетное переопределение»
Утверждение:
Мошенники представляют «101.1» как скрытую функцию POS-терминала, позволяющую торговым организациям проводить мгновенные расчёты по вручную введённым операциям в обход обычных задержек расчётов, связанных с эквайрером и платёжной системой. Они подают это как «VIP-режим» для торговых организаций с большим оборотом.
Фактическое положение дел:
Все операции, независимо от способа ввода, должны пройти:
- Через банк-эквайрер для первоначального принятия.
- Через карточную платёжную систему для маршрутизации.
- Эмитенту для авторизации.
Расчёты производятся пакетами по расписанию платёжной сети. В документации Visa, Mastercard и EMV протокол мгновенных расчётов не предусмотрен.
Целевая аудитория:
торговые компании, испытывающие давление на денежный поток; посредники, ищущие «эксклюзивный» продукт с высокой маржой.
Почему это срабатывает:
Схема эксплуатирует недовольство задержками расчётов и незнание того, что циклы клиринга жёстко установлены.
Привлекательность:
«Деньги на Вашем счёте мгновенно: без ожидания и банковских задержек».
101.2 – «Трансграничные расчёты в ручном режиме»
Утверждение:
«101.2» якобы вынуждает карты, выпущенные за рубежом, проводить расчёты внутри страны для ускорения клиринга и снижения комиссий.
Реальность:
Маршруты трансграничных расчётов определяются таблицами маршрутизации межбанковских комиссий (interchange) платёжной сети. Терминалы не могут изменить маршрут. Подобной возможности принудительного изменения в архитектуре сети не существует.
Целевая аудитория:
Торговые компании, активно осуществляющие международные операции по картам.
Почему это работает:
Создаёт иллюзию возможности избежать комиссий за конвертацию иностранной валюты и задержек.
Обещание:
«Относитесь к любой карте как к местной: экономьте и получайте платежи быстрее.
101.3 – «Внедрение дубликата данных карты»
Утверждение:
Отправка двух одинаковых транзакций подряд якобы вводит систему в заблуждение, и она автоматически одобряет вторую из них.
Реальность:
платёжные сети применяют механизмы выявления дубликатов. Повторяющиеся идентичные операции помечаются и отклоняются; в отношении торгово-сервисных предприятий может быть начато расследование.
Целевая аудитория:
Посредники, работающие с неисполненными операциями и стремящиеся «принудительно» повторить их проведение.
Почему это работает:
Используется «ошибка игрока»: «если первая попытка не удалась, вторая может сработать».
Обещание:
«Превратите отказы в одобрения с помощью секретной последовательности действий, которую используют посвящённые».
101.4 – «Злоупотребление лимитом без авторизации»
Утверждение:
«101.4» якобы злоупотребляет «лимитами без авторизации» бесконтактных платежей, чтобы обходить авторизацию эмитентом при ручном вводе крупных сумм.
Реальность:
Лимиты офлайн-авторизации применяются только к карточным операциям на небольшие суммы при физическом присутствии карты, одобряемым в офлайн-режиме в соответствии с правилами терминала и эмитента. Ввод данных вручную всегда требует авторизации эмитента.
Целевая аудитория:
Торгово-сервисные предприятия в секторах с интенсивным оборотом наличных, стремящиеся получать одобрение операций на крупные суммы без участия эмитента.
Почему это работает:
Реальный термин («лимит автономного одобрения») используется неправильно, чтобы придать правдоподобие невозможному утверждению.
Приманка:
«Крупные операции проводятся мгновенно: без контроля со стороны эмитента».
101.5 – «Merchant ID Override»
Утверждение:
Терминальный код, переключающий торговый счёт на счёт с привилегированными настройками.
Реальность:
Идентификаторы продавцов (Merchant ID) фиксируются на уровне бэк-офиса эквайера. Терминалы не могут изменять их локально.
Целевая аудитория:
торговые предприятия, отнесённые к высокорисковым MCC-кодам и стремящиеся скрыть характер своей деятельности.
Почему это работает:
Схема играет на идее смены «идентичности» в платёжной сети с целью обхода ограничений.
Чем привлекают:
«Работайте с безупречным профилем торговой организации одним нажатием».
101.6 — «Принудительное одобрение операции без присутствия карты»
Утверждение:
Преобразует CNP-транзакции в транзакции с физическим присутствием карты, вводя эмитента в заблуждение и добиваясь их одобрения.
Реальность:
Статус операции с физическим присутствием карты или без него передаётся в режиме ввода данных на POS-терминале (поле 22 ISO 8583) и проверяется с помощью криптограмм чипа; несоответствия приводят к отклонению операции.
Целевая аудитория:
онлайн-продавцы с высоким уровнем отклонения платежей.
Почему это работает:
Схема нацелена на тех, кто знает, что при операциях с физическим предъявлением карты проверки на предмет мошенничества менее строги, но не понимает, как устроена проверка на уровне данных.
Обещание:
«Сделайте так, чтобы ваши онлайн-продажи выглядели как оплата картой в магазине, — для более высокого уровня одобрения».
101.7 — «Злоупотребление ручным возвратом»
Утверждение:
Позволяет осуществлять возвраты средств без первоначальной продажи, создавая прямое зачисление на счёт.
Реальность:
Возвраты, как правило, связаны с первоначальной продажей; самостоятельные кредитовые операции ограничены и находятся под пристальным контролем эквайеров и платёжных сетей.
Целевая аудитория:
мошенники, ищущие способ обналичивания без продаж.
Почему это работает:
Преподносится как «лазейка» в процедуре возврата платежей.
Привлекательность решения:
«Мгновенное зачисление на любой счёт без необходимости продажи активов».
101.8 – «POS-терминал с ручным вводом»
Утверждение:
Ручной ввод данных карты вынуждает одобрить операцию без проверки эмитентом с использованием «скрытых идентификаторов торговых точек».
Реальность:
Ввод вручную по-прежнему требует стандартной авторизации эмитента; обойти её невозможно.
Целевая аудитория:
посредники и высокорисковые торгово-сервисные предприятия, получившие отказ от эквайеров.
Почему это работает:
Схема обращается к тем, кто устал от отказов и убеждён в существовании закулисных каналов для посвящённых.
Обещание:
«Больше никаких отказов: работает любая карта».
101.9 – «Слепая инъекция расчётов»
Утверждение:
расчётные данные вносятся непосредственно в очереди сети без соответствующих подтверждающих авторизаций.
Действительность:
Файлы расчётов сопоставляются с журналами авторизации; несопоставленные записи отклоняются.
Целевая аудитория:
новички в платёжных схемах, мало знакомые со сверкой расчётов.
Почему это срабатывает:
Эксплуатируется убеждение, что расчёт — это лишь «отправка файла», а не проверяемый процесс.
Обещание:
«Загружайте собственные платежи непосредственно в сеть: банк не требуется».
Серия 201.x: иллюзии офлайн-операций и предварительной авторизации
201.1 – «Отложенная авторизационная очистка»
Утверждение:
Группировать транзакции в пакеты таким образом, чтобы избежать авторизации в режиме реального времени.
Реальность:
Отложенные авторизации по-прежнему требуют одобрения эмитента до высвобождения средств.
Целевая аудитория:
торговые предприятия в районах с ограниченной связью.
Почему это работает:
Злоупотребляет подлинной концепцией «store-and-forward», создавая видимость одобрения без проведения проверок.
Приманка:
«Одобряйте продажи даже без активного соединения».
201.2 – «Cross-Acquirer Blind Push»
Утверждение:
Маршрутизирует транзакции другому эквайеру без ведома торгово-сервисного предприятия.
Реальность:
Маршрутизация закреплена соглашениями между торговыми предприятиями и эквайерами; терминалы не могут перенаправлять трафик.
Целевая аудитория:
Торговые предприятия, желающие снизить комиссии или избежать пристального внимания со стороны своего эквайера.
Почему это работает:
Подразумевает скрытый способ выбора процессора непосредственно в процессе работы.
Привлекательность:
«Направляйте свои операции в тот банк, который выбираете Вы, а не в тот, с которым Вы связаны вынужденно».
201.3 – «Офлайн-POS»
Утверждение:
скрытый режим обрабатывает офлайн-операции в обход авторизации.
Реальность:
Офлайн-операции при их загрузке по-прежнему требуют одобрения эмитента; обхода этого требования не существует.
Целевая аудитория:
Торговые предприятия с нестабильным подключением, судовые операторы, удалённые поставщики услуг.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
Обещание:
«Продолжайте продавать, даже будучи отключённым от сети: оплата всё равно поступит».
201.4 – «Агрегирование нескольких карт»
Утверждение:
объединить множество мелких операций в одну крупную, чтобы обойти контрольные процедуры.
На самом деле:
Это нарушает правила платёжной сети и запускает механизмы мониторинга на предмет мошенничества.
Целевая аудитория:
Торгово-сервисные предприятия с категориями MCC, характеризующимися небольшим средним чеком, которые стремятся проводить операции на крупные суммы.
Почему это работает:
Апеллирует к логике «незаметности на общем фоне» за счёт сумм ниже пороговых лимитов.
Заявляемая привлекательность:
«Скрыть крупные продажи в потоке мелких платежей».
201.5 – «Предварительная авторизация + завершение, соотношение 1/10000»
Утверждение:
Одна из 10 000 завершённых операций обрабатывается без соответствующей предварительной авторизации.
Реальность:
Каждая операция подлежит сверке; статистического обхода не существует.
Целевая аудитория:
посредники, ориентированные на разовые сделки с высокой стоимостью.
Почему это работает:
С помощью псевдоматематики создаётся впечатление «редкой возможности» использовать уязвимость.
Приманка:
«Проскользнуть при продаже крупного актива: шанс 1 из 10 000».
201.6 — «Каскадная авторизация»
Утверждение:
В случае отказа операция повторяется через другого эмитента.
Реальность:
Маршрутизация по BIN означает, что авторизовать операцию может только эмитент самой карты.
Целевая аудитория:
Торговые предприятия с высокой долей отклонённых операций.
Почему это работает:
Продаёт иллюзию второго шанса на одобрение.
Призыв:
«Не останавливайтесь на одном отказе: дайте своей продаже ещё один шанс».
201.7 – «Stand-In Exploit»
Утверждение:
Принудительное использование сетевой обработки в режиме stand-in (STIP) для одобрения операций на крупные суммы.
Реальность:
лимиты STIP устанавливаются эмитентом и ограничены небольшими суммами.
Целевая аудитория:
торговые организации, стремящиеся одобрять операции в период сбоев у эмитента.
Почему это срабатывает:
Использует реально существующую резервную систему, чтобы создать впечатление возможности одобрения операций на крупные суммы.
Довод:
«Одобряйте крупные продажи, даже если банк работает в офлайн-режиме».
201.8 – «Token Override»
Утверждение:
Заменить данные карты «доверенным» токеном, который всегда проходит проверку.
Фактически:
токены проверяются по хранилищам токенов эмитента; при несовпадении операции отклоняются.
Целевая аудитория:
мошенники с недействительными данными карт.
Почему это срабатывает:
Использует модное слово «токенизация», чтобы выглядеть убедительно.
Обещание:
«Используйте золотой ключ-токен, чтобы открыть любой платёж».
201.9 – «Негативный зачёт расчётов»
Утверждение:
Провести операцию с отрицательной суммой, чтобы создать кредит без соответствующего дебета.
Реальность:
Все клиринговые проводки сверяются с исходными операциями; несопоставленные зачётные проводки отклоняются.
Целевая аудитория:
Лица, стремящиеся получить «денежную инъекцию» без осуществления продаж.
Почему это работает:
Воздействует на тех, кто полагает, что бухгалтерские проводки могут создавать реальные средства.
Предложение:
«Зачисление средств на счета из ничего с помощью отрицательной проводки».
Если Вы хотите узнать больше, пожалуйста, перейдите по ссылкам
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.


