Трансграничная казначейская и банковская инфраструктура для международных корпоративных клиентов
IFB обслуживает квалифицированные компании, потребности которых в управлении казначейскими операциями выходят за рамки стандартных внутренних банковских схем. Мы предлагаем мультивалютное банковское обслуживание, осуществление трансграничных платежей, поддержку ликвидности и индивидуальное сопровождение для корпоративных клиентов, работающих в разных юрисдикциях, с различными контрагентами и в разных расчётных средах.
Управление международной казначейской деятельностью существенно усложняется, когда компания работает с несколькими валютами, международными потоками платежей поставщикам, трансграничными расчётами и многосубъектными структурами. В таких условиях банк должен обеспечивать не просто доступ к счетам. Он должен обеспечивать надёжность исполнения операций, операционную ясность и действенный контроль.
Банковская архитектура прежде банковских продуктов
Казначейство международной компании не должно развиваться стихийно. Если банковские отношения открываются по мере возникновения потребности — по одному на рынок, на контрагента, на кризисную ситуацию, — результатом становится фрагментация, а не диверсификация. Компания в итоге администрирует банки, вместо того чтобы управлять ликвидностью.
Последовательная архитектура закрепляет за каждыми отношениями определённую функцию и удерживает их в её рамках. Операционные счета обслуживают коммерческие потоки. Казначейские счета хранят резервы. Хранение активов отделено от расчётов. Торговые инструменты проходят через учреждение, обладающее корреспондентским охватом, необходимым для их исполнения. Ничто не дублируется без причины, и ничто критически важное не зависит от единственной точки отказа.
Такая дисциплина окупается в четырёх областях. Сверка становится механической процедурой, а не расследованием. Исполнение платежей улучшается, поскольку каждый поток проходит по предназначенному для него каналу. Ликвидность становится видимой в совокупности, а не набором остатков, которые приходится собирать вручную. А контрагентский риск становится предметом решения, а не следствием исторических случайностей.
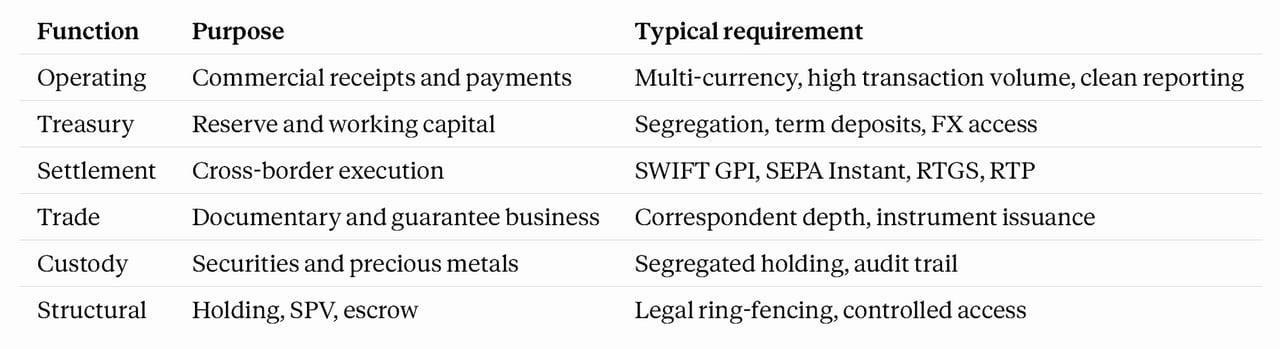
Стандартного шаблона не существует. Правильная архитектура зависит от того, где ведёт деятельность бизнес, какова его структура собственности и с какими расчётными средами он фактически взаимодействует. Мы оцениваем это до того, как рекомендовать счета.
Модель обслуживания юридических лиц в IFB построена с учётом этих требований: многоуровневые структуры счетов для операционных, казначейских и депозитарных целей; мультивалютные счета; платежи через SWIFT (с отслеживанием gpi), SEPA Instant, RTGS и RTP, исполняемые через банки-корреспонденты в тех случаях, когда IFB не является прямым участником, а также внутренние переводы по книгам банка; индивидуально настраиваемый мониторинг операций и отчётность; адаптированные механизмы управления ликвидностью; а также спот-, форвардные и своп-операции на валютном рынке по запросу.
Данное казначейское направление предназначено для основателей, владельцев-управляющих и международно действующих руководителей, чей бизнес вышел за пределы возможностей обычного внутреннего банковского обслуживания. Когда компания начинает работать в нескольких юрисдикциях, с разными контрагентами и в разных валютах, казначейство перестаёт быть второстепенной административной функцией и становится частью системы коммерческого контроля компании.
Услуга особенно подходит компаниям, которым необходимы мультивалютные операционные счета для управления потоками выручки, платежами поставщикам, расчётами по заработной плате, оборотным капиталом и казначейскими остатками на различных рынках. Для растущих компаний и групп, управляемых основателями, это не просто вопрос удобства, а вопрос сохранения гибкости, сокращения валютных издержек, которых можно избежать, и удержания контроля над денежными средствами по мере роста бизнеса.
Это в равной мере актуально, когда бизнесу требуется международное исполнение платежей с большей скоростью, ясностью и надёжностью, чем это обычно готовы или способны обеспечить традиционные банковские отношения. Основатели компаний очень быстро замечают, когда банковское обслуживание становится препятствием для коммерческого развития. Задержки расчётов, разрозненные каналы обслуживания и непрозрачные процедуры эскалации — это не мелкие неудобства. Это операционные сбои. Более подходящая казначейская структура обеспечивает трансграничные платежи с большей дисциплиной и меньшим числом лишних препятствий.
Этот путь подходит и корпоративным клиентам, которым необходима прозрачность ликвидности в разных странах. По мере роста бизнеса, которым руководят его основатели, денежные средства нередко оказываются распределены между юридическими лицами, юрисдикциями и банковскими отношениями. Такая фрагментация создаёт стратегическую уязвимость. Руководству необходимо чёткое представление о том, где находится ликвидность, как она перемещается и где может возникнуть давление на финансирование. Лучшая обзорность способствует более взвешенным решениям, особенно когда бизнес одновременно уравновешивает рост, инвестиции, казначейские резервы и трансграничные обязательства.
- Для компаний с несколькими юридическими лицами, региональными подразделениями или более развитой внутренней системой управления этот путь также подходит в тех случаях, когда возникает потребность в структурированном администрировании казначейских операций. На определённом этапе роста неформальных договорённостей становится недостаточно. Бизнесу требуется более чёткое разграничение счетов, более надёжная логика согласования операций, более последовательная банковская архитектура и процессы, способные поддерживать масштаб без утраты порядка. Это особенно справедливо там, где основатели переходят от предпринимательской импровизации к более институциональной операционной дисциплине.
- Она также хорошо подходит компаниям, которым по мере усложнения казначейских операций требуется поддержка в сверке и отчётности. Международная деятельность увеличивает нагрузку на финансовые службы. Потоки платежей множатся, круг контрагентов расширяется, а руководству для принятия взвешенных решений необходима более чёткая отчётность. Банковские отношения, обеспечивающие более надёжную логику сверки, ясность отчётности и операционную прозрачность, поэтому ценны с коммерческой точки зрения, а не только с административной.
- Наконец, это направление предназначено для корпоративных клиентов, которым необходимы более оперативные и внимательные банковские отношения при осуществлении международной деятельности. Предприятия, управляемые основателями, нередко перерастают стандартное банковское обслуживание задолго до того, как банк это замечает. Им нужны не показные отношения с клиентским менеджером, а ответственные собеседники, разумная процедура эскалации и институт, понимающий, что казначейство является неотъемлемой частью исполнения, а не чем-то второстепенным.
По существу, это казначейское направление предназначено для компаний, которым необходимо, чтобы банковское обслуживание соответствовало их амбициям. Оно разработано для международно активных корпоративных клиентов, которым по мере роста требуются больший контроль, большая прозрачность и более надёжное исполнение трансграничных операций.
Наш процесс онбординга основан на документальном подтверждении и оценке соответствия. До активации счёта мы анализируем корпоративный профиль, юрисдикционное присутствие, структуру собственности, экономическое обоснование операций и казначейские задачи клиента. Такой подход призван обеспечить устойчивые банковские отношения, а не ограничиваться формальным открытием счёта для проведения отдельных операций.