Ценные бумаги и хранение активов
Центральные депозитарии ценных бумаг
Центральный депозитарий ценных бумаг (CSD)
играет важную роль на финансовых рынках, обеспечивая хранение, клиринг и расчёты по сделкам с ценными бумагами. Когда необходимо передать право собственности на часть финансового инструмента от одного банка другому, центральный депозитарий ценных бумаг (CSD) обеспечивает этот процесс посредством ряда чётко определённых этапов. Как правило, передача осуществляется следующим образом:
1. Инициирование инструкций по переводу:
- Банк-продавец (Банк A): Банк, в настоящее время владеющий финансовым инструментом, направляет инструкцию на перевод. Основанием может быть продажа, перемещение обеспечения или иная операция, требующая перевода.
- Содержание поручения: Поручение содержит такие сведения, как вид ценной бумаги, количество или доля, подлежащие передаче, а также реквизиты счёта банка-получателя (Банка B) в центральном депозитарии ценных бумаг.
2. Валидация и проверка:
- Проверки со стороны ЦДЦБ: ЦДЦБ проверяет поручение о переводе, чтобы убедиться в его соответствии всем регуляторным требованиям и в наличии у Банка A достаточного количества ценных бумаг.
- Соблюдение регуляторных требований: проверки AML и KYC в отношении конечных клиентов проводятся банками-участниками; центральный депозитарий (CSD) применяет собственные требования и правила к участникам.
3. Сопоставление инструкций:
- Двойные инструкции: В целях повышения безопасности как Банк A, так и Банк B могут быть обязаны направить совпадающие инструкции по переводу.
- Подтверждение: система CSD проверяет, что обе инструкции совпадают по типу ценной бумаги, количеству и дате расчётов.
4. Процесс расчётов:
- Перевод в форме записи по счетам: Центральный депозитарий списывает ценные бумаги со счёта Банка A и зачисляет их на счёт Банка B в своей электронной учётной системе.
- Расчёты в режиме реального времени: многие центральные депозитарии ценных бумаг предлагают валовые расчёты в режиме реального времени (RTGS), обеспечивающие немедленный перевод после выполнения всех условий.
5. Расчёт по платежу (если применимо):
- Поставка против платежа (DvP): если передача предполагает платёж (например, Банк B приобретает ценные бумаги), центральный депозитарий (CSD) обеспечивает одновременный обмен ценными бумагами и денежными средствами.
- Расчёты по денежной части сделки: Платёж осуществляется через банковскую систему, зачастую с использованием денег центрального банка, что исключает кредитный риск.
6. Подтверждение и отчётность:
- Подтверждение операции: оба банка получают отчёты-подтверждения с подробными сведениями об успешном переводе.
- Выписки по счетам: Центральный депозитарий ценных бумаг (ЦДЦБ) обновляет выписки по счетам с учётом новых позиций.
7. Ведение учёта и соблюдение требований комплаенс:
- Аудиторский след: Центральный депозитарий ценных бумаг ведёт подробные записи об операции для целей аудита и регуляторного контроля.
- Регуляторная отчётность: ЦДУ может сообщать о сделке регулирующим органам в установленных случаях.
8. Сверка:
- Внутренние проверки: Оба банка проводят внутренние сверки, чтобы убедиться, что их данные совпадают с данными центрального депозитария ценных бумаг (CSD).
- Урегулирование расхождений: Любые расхождения оперативно устраняются при содействии центрального депозитария ценных бумаг.
Ключевые аспекты для рассмотрения:
- Долевое владение: если финансовый инструмент допускает долевое владение, системы центрального депозитария (CSD) рассчитаны на точное проведение частичных переводов.
- Кастодиальные отношения: Банки часто привлекают банки-кастодианы или агентов для взаимодействия с центральным депозитарием ценных бумаг (CSD), особенно при трансграничных операциях.
- Технологии и стандарты: перевод осуществляется с использованием стандартизированных систем обмена сообщениями (таких как SWIFT) и протоколов, обеспечивающих эффективность и безопасность.
- Управление рисками: Центральный депозитарий ценных бумаг применяет методы управления рисками для снижения расчётного риска, включая использование обеспечения и механизмов неттинга.
DTC
Depository Trust & Clearing Corporation (DTCC) и Depository Trust Company (DTC) не являются коммерческими банками. DTC — траст-компания с ограниченной сферой деятельности, действующая в соответствии с банковским законодательством штата Нью-Йорк и являющаяся членом Федеральной резервной системы; она не принимает депозиты от населения, не предоставляет ему кредиты и не работает с индивидуальными инвесторами. Вместо этого они обеспечивают инфраструктуру для проведения операций и поддерживают безопасность и стабильность финансовых рынков.
DTCC была образована в 1999 году как холдинговая компания для DTC (основана в 1973 году), National Securities Clearing Corporation (NSCC), а впоследствии также Fixed Income Clearing Corporation (FICC) и других структур. Она предоставляет широкий спектр услуг, включая расчёты по сделкам, ведение учётных записей, информационные услуги и другие, применительно к различным видам ценных бумаг. Среди её клиентов — банки, брокеры-дилеры и иные финансовые посредники.
DTC, дочерняя компания DTCC, была основана в 1973 году с целью снижения издержек и повышения эффективности клиринга и расчётов путём иммобилизации ценных бумаг и внесения «бездокументарных» изменений в записи о праве собственности на ценные бумаги. Это означает, что учёт ценных бумаг ведётся в электронной форме, а операции осуществляются путём корректировки этих записей, а не физической передачи бумажных документов.
Depository Trust Company (DTC), дочерняя компания Depository Trust & Clearing Corporation (DTCC), — один из крупнейших в мире депозитариев ценных бумаг, предоставляющий централизованные услуги клиринга, расчётов и информационного обслуживания по различным финансовым инструментам, включая акции, облигации и инструменты денежного рынка. Основная деятельность Depository Trust Company (DTC) связана с клирингом, расчётами и хранением ценных бумаг, таких как акции, облигации и инструменты денежного рынка.
Она не занимается непосредственно переводом крупных объёмов валюты. Однако в рамках процесса расчётов DTC обеспечивает перевод средств между участниками для завершения сделок с ценными бумагами. Фактическое движение средств в процессе расчётов DTC осуществляется через банки и другие финансовые учреждения. В рамках расчётной процедуры эти организации переводят деньги через действующие платёжные системы, такие как Fedwire, которой управляет Федеральная резервная система США, или Clearing House Interbank Payments System (CHIPS) — частная система крупных платежей.
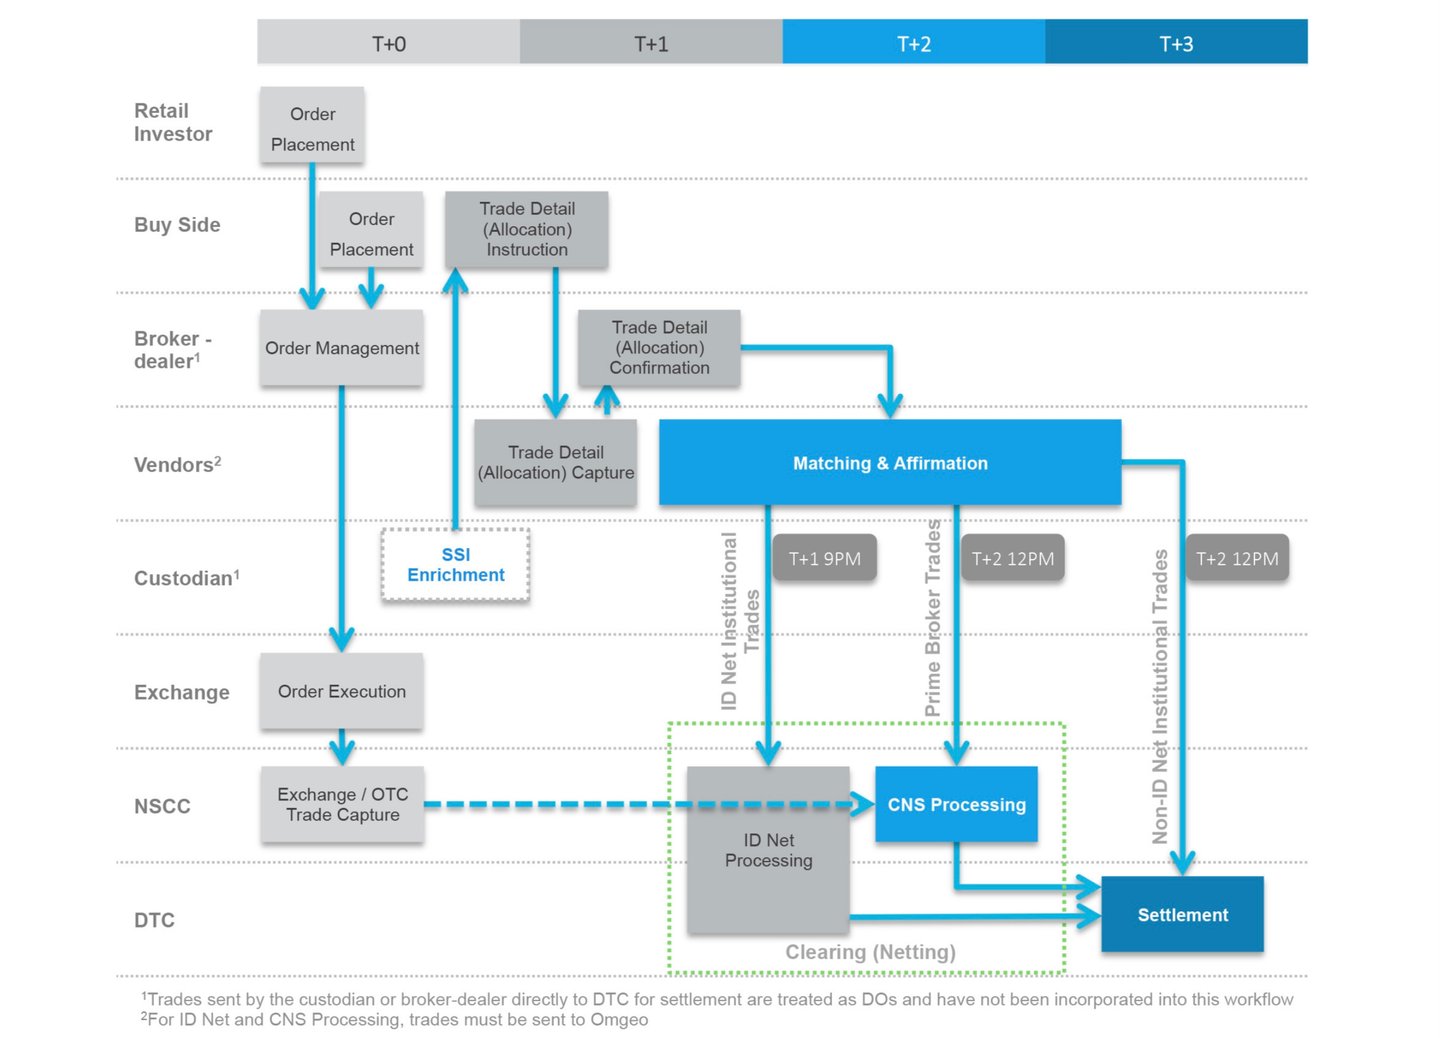
Система DTC обеспечивает электронную передачу и расчёты по операциям с ценными бумагами между её участниками, к числу которых относятся банки, брокеры-дилеры и другие финансовые учреждения, через электронные расчётные счета. Ниже приведён обзор того, как она функционирует:
- Выпуск: при выпуске компанией ценных бумаг, таких как акции или облигации, она может воспользоваться услугами DTC для упрощения процесса. DTC фиксирует выпуск в электронной форме, обеспечивая доступность ценных бумаг для торговли.
- Торговля: когда инвесторы покупают и продают ценные бумаги, их сделки исполняются через фондовую биржу или иную торговую платформу. После исполнения сделки её параметры направляются в National Securities Clearing Corporation (NSCC) — ещё одну дочернюю структуру DTCC — для клиринга.
- Клиринг: NSCC выступает центральным контрагентом, осуществляет неттинг сделок и определяет обязательства каждой из участвующих сторон. Он обеспечивает наличие у покупателя достаточных средств, а у продавца — ценных бумаг для поставки.
- Расчёты: после клиринга операции направляются в DTC для проведения расчётов. DTC в электронном виде обновляет свои записи, переводя право собственности на ценные бумаги от продавца к покупателю и обеспечивая перевод денежных средств между их счетами. С 28 мая 2024 года большинство сделок с ценными бумагами США рассчитываются через один рабочий день после заключения сделки (T+1).
- Хранение активов и обслуживание активов: DTC также выступает хранителем удерживаемых им ценных бумаг, ведёт учёт прав собственности и оказывает такие услуги, как выплата дивидендов и процентов, обслуживание корпоративных действий (например, дробление акций, слияния и т. д.) и услуги по голосованию через доверенных лиц.
Предоставляя централизованную систему клиринга, расчётов и хранения ценных бумаг, DTC помогает снизить риски и издержки, связанные с торговлей и расчётами. Это позволяет проводить операции более эффективно и надёжно, обеспечивая бесперебойное и прозрачное функционирование финансовых рынков.
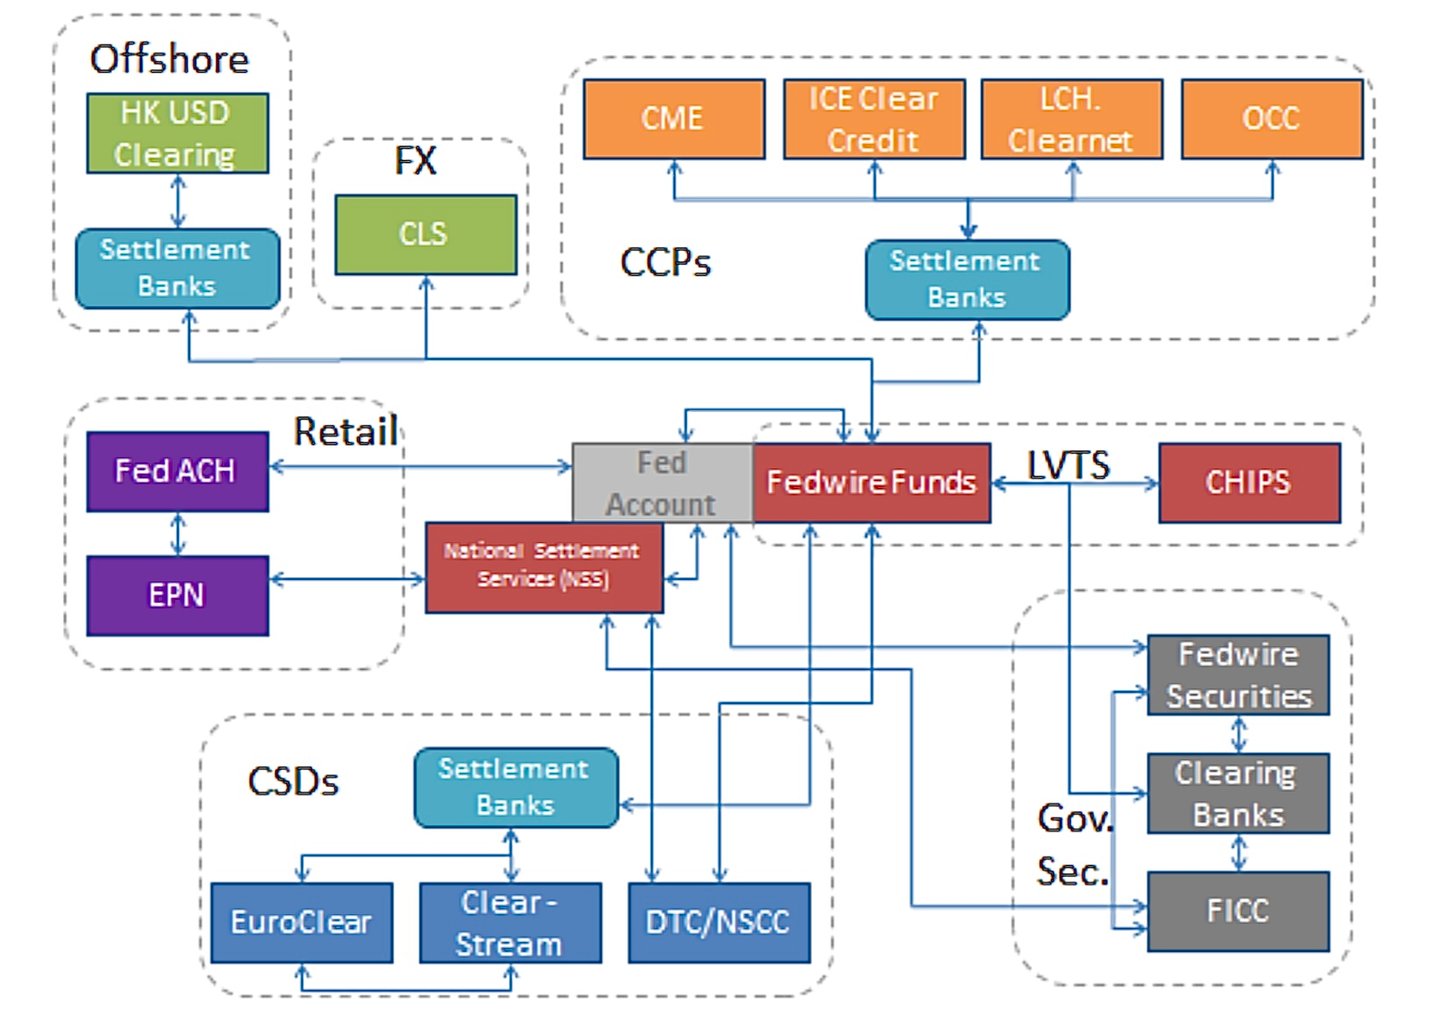
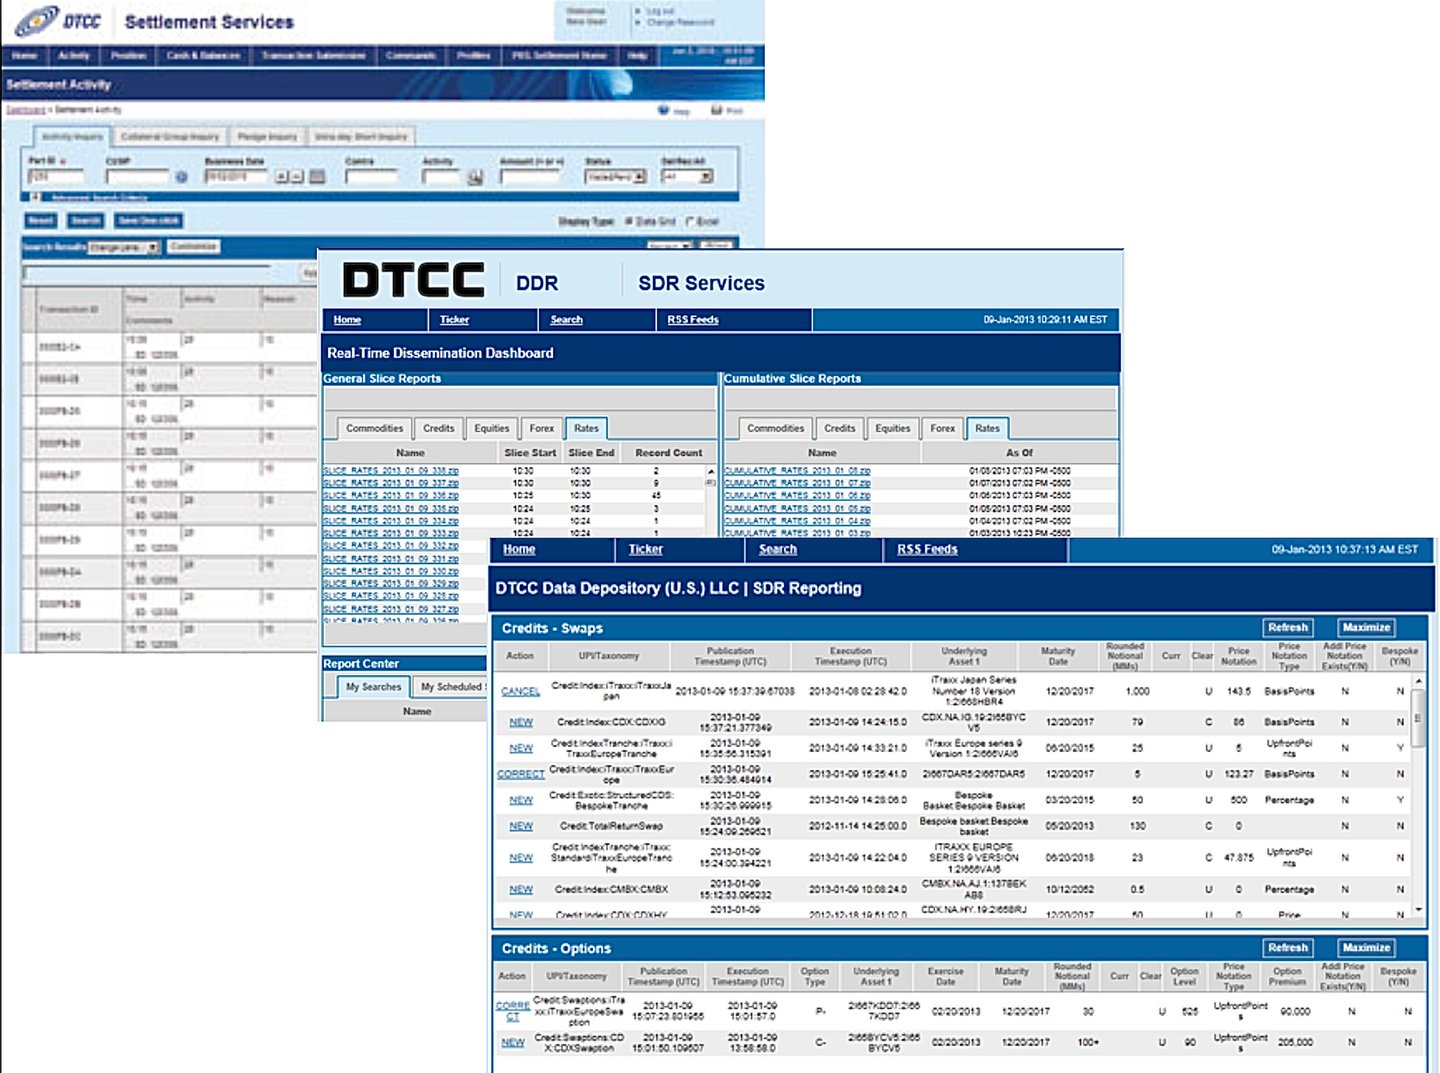
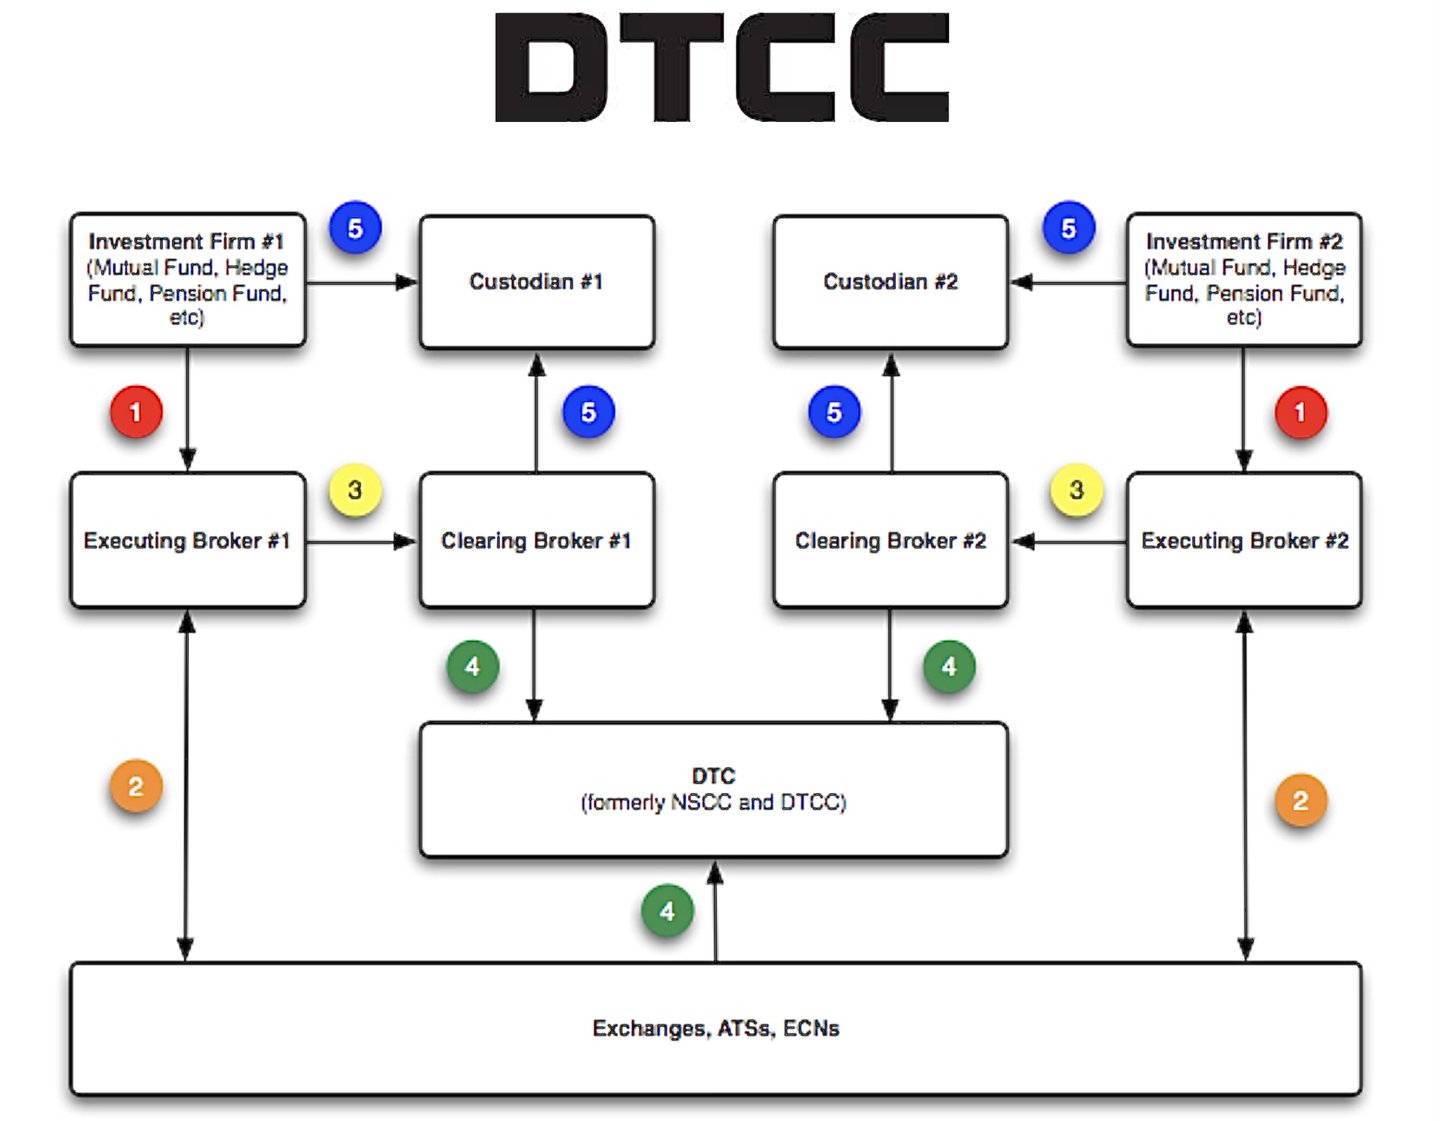
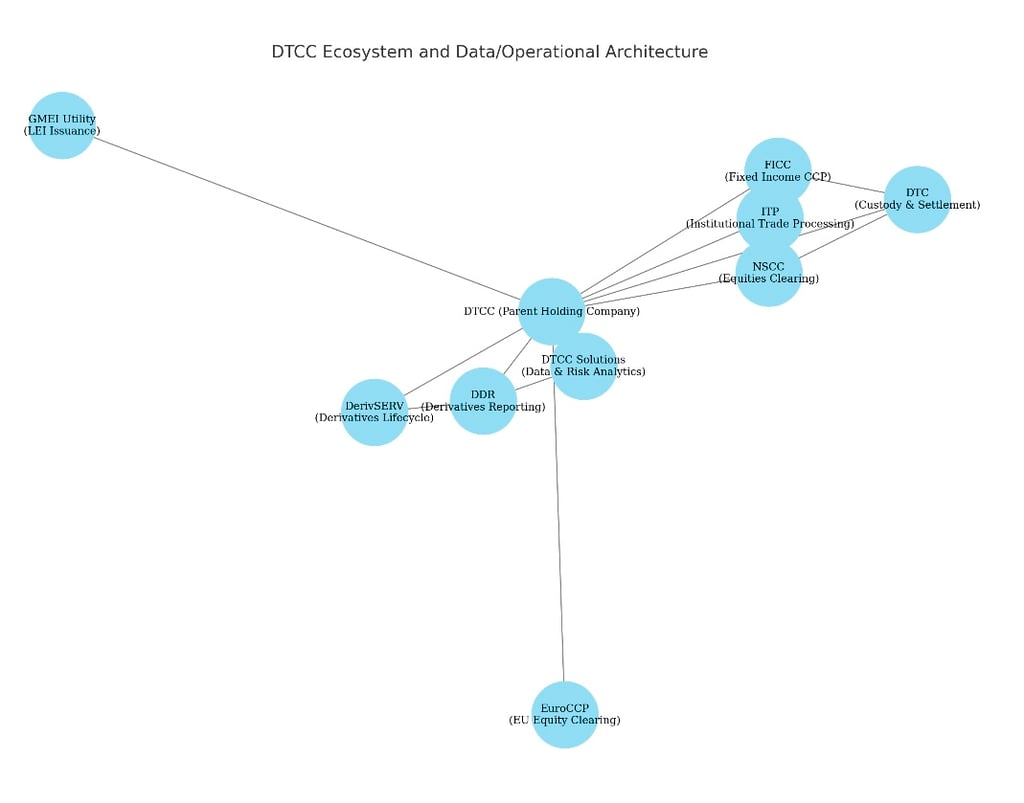
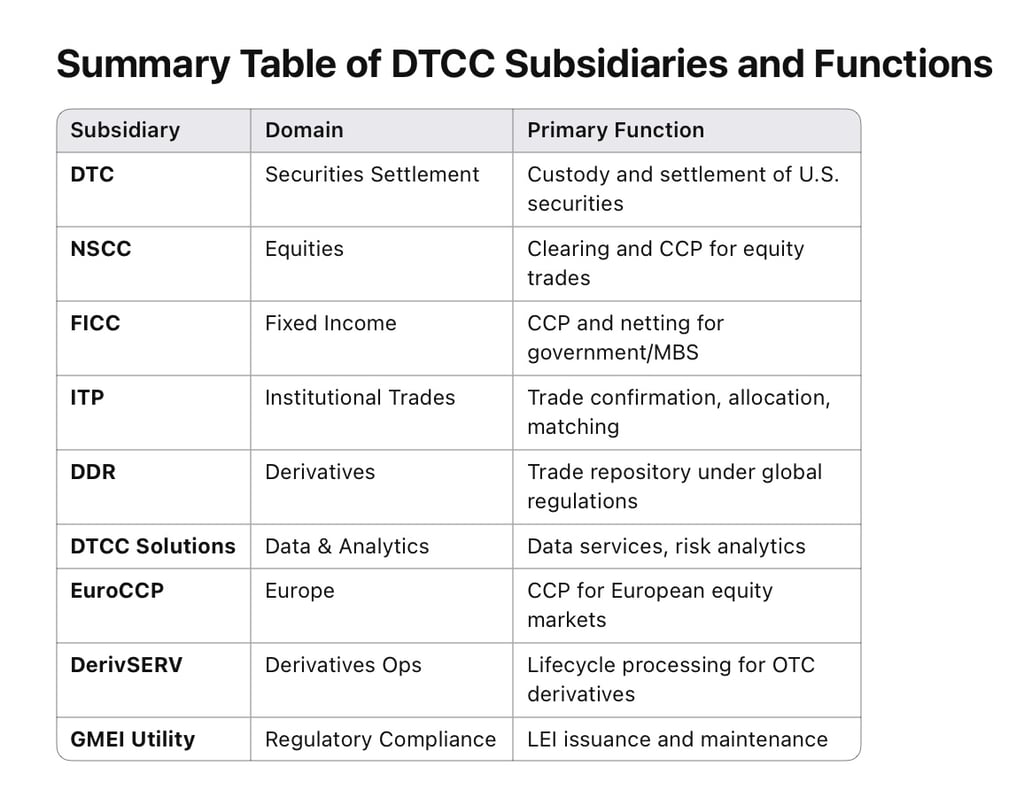
Поскольку DTC и NSCC (National Securities Clearing Corporation) входят в структуру Depository Trust & Clearing Corporation (DTCC), участники нередко используют собственные платформы DTCC для прямой передачи инструкций. Параллельно многие институты применяют SWIFT для стандартизированных расчётных сообщений, особенно если инструкции направляются кастодиану или агенту, который в свою очередь взаимодействует с DTC.
1. Основные процессы DTC и собственные сообщения
1.1 Системы и платформы DTC
- Participant Terminal System (PTS) и Participant Browser Service (PBS): традиционные интерфейсы DTC, позволяющие участникам вводить данные о расчётных операциях и просматривать их в режиме реального времени.
- Веб-интерфейс расчётов: более современная среда на базе браузера, позволяющая участникам вводить параметры операций, просматривать статусы расчётов и обрабатывать исключения.
- Каналы MQ и потоки данных в реальном времени: Многие крупные участники используют автоматизированный интерфейс с DTC на основе очередей сообщений (IBM MQ Series), через который они отправляют и получают сообщения в собственном формате в режиме реального времени.
В таких системах участник вводит «Поручения на поставку» (Deliver Orders, DO) или «Поручения на получение» (Receive Orders, RO), указывая контрагента, идентификатор CUSIP и условия перемещения.
1.2 Примеры проприетарных сообщений
Сообщения DTC, как правило, не маркируются обозначениями «MT5xx» (это практика SWIFT); у DTC имеются собственные внутренние типы сообщений и функции. Ниже приведены характерные примеры:
- Поручение на поставку ценных бумаг (Deliver Order)
- В системе часто обозначается как «DO».
- Участники указывают:
- Идентификатор ценной бумаги (CUSIP)
- Количество (акции или основная сумма)
- Номер участника DTC получателя
- Тип поставки: без платежа (FOP) или против платежа (DVP)
- Сумма расчётов по сделке для контрагента (при DVP)
- Дата расчётов
- Получение поручения: принимающий участник, как правило, видит входящее поручение на поставку, проведённое поставляющим участником. В зависимости от внутренних процедур сверки участник может «подтвердить» или «одобрить» получение, особенно в случае сделки «поставка против платежа» (DVP).
- Reclaim / RVP (Return of Versus Payment): при ошибочной или несопоставленной поставке участники могут инициировать операцию возврата (reclaim) в системе DTC. Она фактически направлена на отмену либо повторную поставку ценной бумаги.
- Сообщения о расчётной деятельности: DTC направляет участникам подтверждения расчётов и уведомления «Activity Advice» по каждому расчётному событию (поставка или получение). Их нередко называют «отчётами о расчётной деятельности»; они могут быть загружены из систем DTC либо получены посредством автоматической передачи данных.
- Повторная обработка / отложенные сообщения: если транзакция остаётся в статусе ожидания (например, при недостаточном количестве акций для поставки или недостатке средств для платежа), система формирует сообщения о статусе «recycle». Участники видят такие транзакции, находящиеся в очереди, в запросах статуса в режиме реального или почти реального времени.
В руководствах DTC для участников или по расчётным услугам такие инструкции, как правило, обозначаются просто как «Deliver Order» или «Memo Seg» и т. п., а не по стандартной системе нумерации SWIFT.
2. Типы сообщений SWIFT ISO 15022 в контексте расчётов в США
Многие глобальные или крупные региональные банки не взаимодействуют с проприетарным интерфейсом DTC напрямую из каждого своего подразделения; вместо этого они могут давать поручения местному американскому кастодиану либо использовать внутреннюю систему, формирующую сообщения SWIFT для единообразной обработки. Затем эти сообщения SWIFT преобразуются кастодианом или собственным американским клиринговым центром учреждения в проприетарные инструкции DTC на поставку и получение.
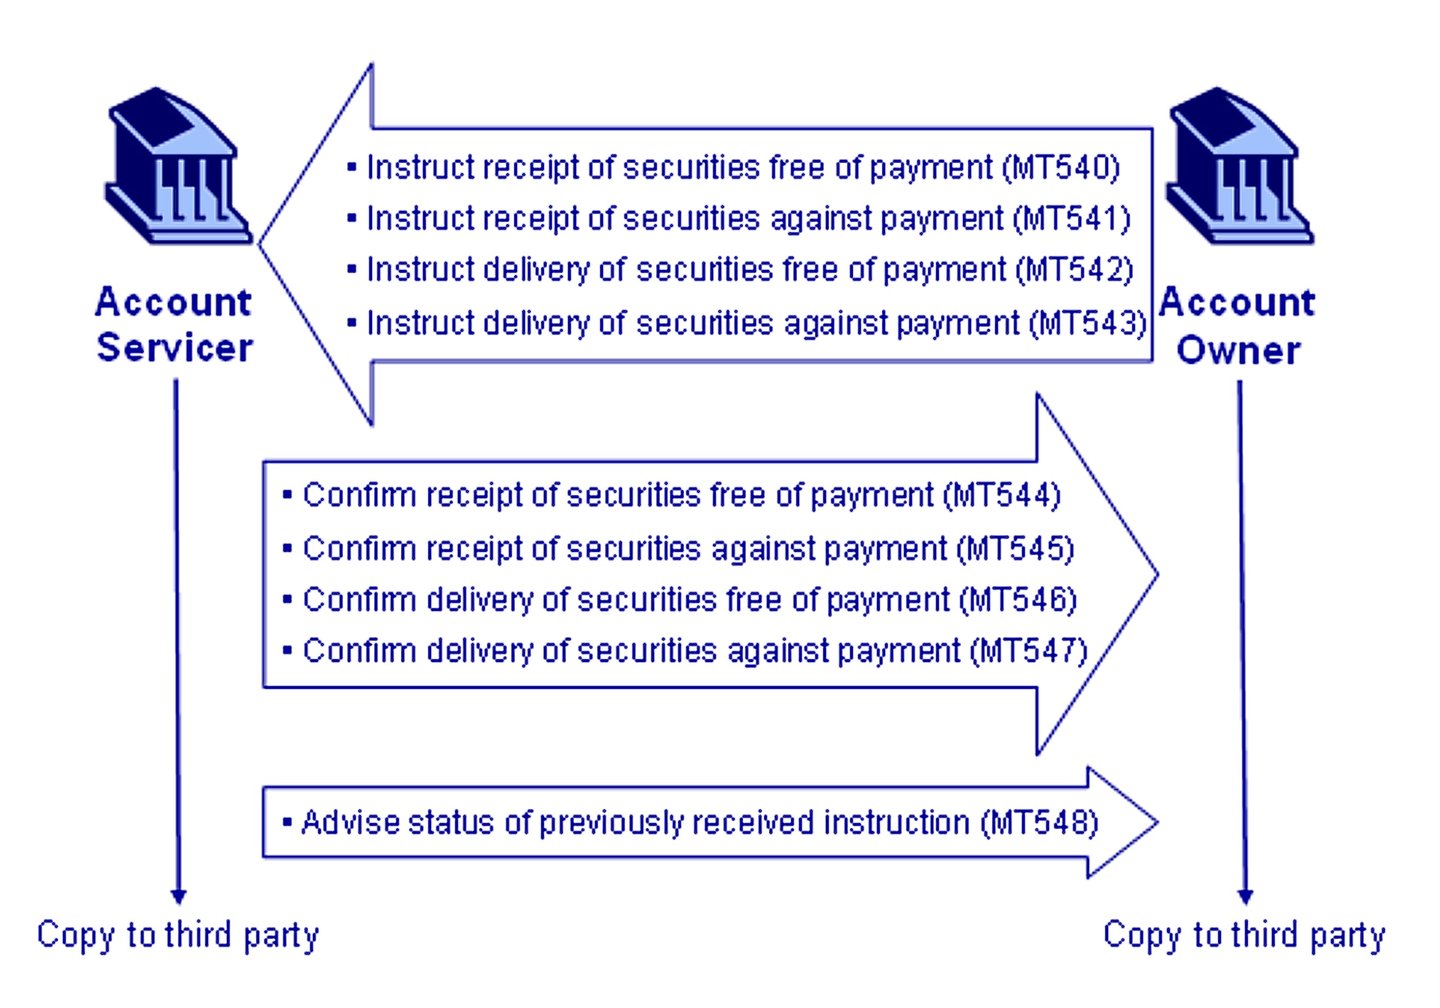
К распространённым типам сообщений SWIFT (ISO 15022), используемым при расчётах по ценным бумагам, относятся:
1. MT540 — инструкция о получении без оплаты
- Используется при поручении кастодиану принять ценные бумаги без платежа.
- Пример формулировки: «Просим принять X акций с CUSIP 123456789 от участника DTC № 9876 без платежа».
2. MT541 — инструкция на получение против платежа (Receive Against Payment, RAP)
- Даёт указание принять ценные бумаги в случае, когда поставляющей стороне причитается платёж (DVP).
- Пример формулировки: «Просим принять 10 000 акций с CUSIP 987654321 против оплаты 50 000 USD от участника DTC № 1234».
3. MT542 – инструкция о поставке без платежа
- Поручает кастодиану (или клиринговому агенту) передать ценные бумаги без платежа.
- Пример использования: «Поставить 5 000 акций ABC CUSIP 123456789 участнику DTC № 5678 без платежа».
4. MT543 — инструкция о поставке против платежа (DAP)
- Дает поручение на поставку ценных бумаг против определённого платежа.
- Пример использования: «Поставить 15 000 акций DEF CUSIP 987654321 участнику DTC № 9999 против платежа 300 000 USD».
5. MT544–MT547 – уведомления о расчётных инструкциях контрагента (allegements) и подтверждения расчётов
- MT544 — подтверждение получения бумаг без оплаты
- MT545 – Подтверждение получения против платежа
- MT546 – подтверждение поставки без оплаты
- MT547 — подтверждение поставки против платежа
Эти сообщения направляются депозитарием (или системой) для подтверждения успешного исполнения расчётной инструкции (либо для указания на частичное исполнение, несоответствие параметров или неудачные попытки расчёта).
6. MT548 – Статус расчётов и уведомление об обработке
- Предоставляет обновления статуса или уведомления по расчётным операциям, включая повторную обработку (recycling) или статусы несопоставленных операций.
Таким образом, в типичной ситуации, когда банк или учреждение поручает американскому кастодиану осуществить перевод через DTC, можно увидеть следующее:
- Сообщение MT542 (Deliver Free) от банка или финансового учреждения кастодиану.
- Затем кастодиан (если он сам является участником DTC) преобразует это поручение в приказ на поставку (Deliver Order, DO) в системе DTC с указанием необходимых реквизитов.
- После завершения расчётов в DTC кастодиан направляет банку/институту сообщение MT546 (подтверждение поставки без платежа).
3. Сквозной процесс с указанием типов сообщений
Ниже приведён иллюстративный пошаговый сценарий перевода по принципу «поставка против платежа» (DVP) в DTC, показывающий как собственную инструкцию DTC, так и возможные соответствующие сообщения SWIFT:
1. Бенефициарный владелец → банк, осуществляющий поставку
- Клиент направляет поручение передающему банку (возможно, через внутренний портал, по телефону или иным способом). На этом этапе, как правило, SWIFT не используется, хотя крупные институты могут применять внутренние сообщения ISO 20022 или MT54x.
2. Банк-поставщик → DTC (за счёт собственного капитала)
- Бэк-офис банка автоматически формирует в системе DTC поручение на поставку (Deliver Order):
- Идентификатор участника DTC контрагента
- CUSIP и количество
- Сумма расчёта по DVP, дата расчёта
- Каналы передачи: интерфейс PTS/PBS, обмен сообщениями через MQ или Settlement Web.
3. Банк, осуществляющий поставку → (внутренний учёт) / кастодиан (сценарий SWIFT)
- Если банку необходимо дать поручение внешнему кастодиану или субкастодиану, который держит позицию в DTC от его имени, банк может направить сообщение MT543 (поставка против платежа) со ссылками на субкастодиана. Субкастодиан затем преобразует его в поручение на поставку в DTC.
4. DTC → банк-получатель (за счёт собственного капитала)
- DTC уведомляет банк-получатель о том, что поручение на поставку (DO) находится в обработке. В системе банк-получатель видит входящую позицию в очереди поставок. Если банк-получатель использует канал связи в режиме реального времени, он может получать статусное сообщение или поток отчётов об операциях (в собственном формате).
- При сделке по схеме «поставка против платежа» (DVP) банк-получатель должен подтвердить наличие средств или, как минимум, убедиться в их доступности.
5. Банк-получатель → DTC
- Если для определённых видов расчётов принимающий банк обязан «подтвердить» или «сверить» операцию, он вводит акцепт (иногда это происходит автоматически, если внутренняя система настроена на автоматический акцепт сделок DVP от известных контрагентов).
6. Расчёты через DTC (в качестве центрального депозитария ценных бумаг)
- DTC проверяет позиции и наличие средств в режиме реального или близкого к реальному времени. Если все условия выполнены, DTC списывает ценные бумаги с позиции поставщика, зачисляет их на позицию получателя и одновременно списывает денежные средства со счёта получателя и зачисляет их поставщику (при DVP).
7. Потоки подтверждения расчётов
- DTC направляет обоим участникам собственные подтверждения «Settlement Activity».
- Если используется SWIFT, участники или их кастодианы формируют сообщение MT547 (подтверждение поставки против платежа) или MT545 (подтверждение получения против платежа), либо уведомление о статусе или подтверждение MT548.
8. Уведомление клиента
- Каждый из банков — отправитель и получатель — подтверждает окончательный расчёт бенефициарному владельцу посредством собственных выписок или сообщений.
4. Дополнительные сообщения и соображения
- «Повторная обработка» сообщений: если транзакции не могут быть исполнены немедленно (например, из-за недостаточности ценных бумаг или средств), DTC повторно обрабатывает инструкцию и направляет уведомления о статусе. В терминах SWIFT сообщение MT548 может периодически направляться для указания на статус ожидания транзакции.
- Сообщения о расхождении («allegement») (MT578 по ISO 15022; sese.028 по ISO 20022): некоторые системы формируют такое сообщение, если одна из сторон вводит инструкцию, которую другая сторона не сопоставила или не признала. Чаще это происходит при трансграничных операциях или при участии нескольких кастодианов.
- Требования по корпоративным действиям: если корпоративные действия происходят в период перевода, проводится дополнительный обмен сообщениями (зачастую собственными для уровня кастодиана) для урегулирования требований по дивидендам или процентам в случае, когда даты фиксации реестра и даты расчётов не совпадают.
- Референсные номера операций: все инструкции (как в собственном формате DTC, так и через SWIFT) содержат уникальные идентификаторы (например, референс отправителя в сообщении MT54x). Сверка и отслеживание статуса в значительной степени опираются на эти реквизиты.
5. Заключительные наблюдения и рекомендации
1. Автоматизация:
- Большинство крупных участников используют для взаимодействия с DTC интерфейсы в режиме реального времени или пакетной передачи файлов, сводя к минимуму ручной ввод данных.
- Сообщения SWIFT MT54x нередко формируются автоматически учётной системой участника, после чего преобразуются в сообщения DTC с помощью внутренних модулей или внешних кастодианов.
2. Сверка:
- Компании, использующие одновременно собственные сообщения DTC и SWIFT, должны обеспечить надёжные процедуры сверки.
- Они сопоставляют отчёты о расчётах DTC (или подтверждения в режиме реального времени) с внутренними инструкциями (ссылки MT54x).
3. Сфера применения:
- Прямой обмен сообщениями с DTC распространён среди американских брокеров-дилеров и банков, являющихся участниками DTC.
- Инструкции по SWIFT используются чаще, когда направляющая сторона находится за пределами США или не является прямым участником DTC, а пользуется услугами местного кастодиана.
4. Обработка исключений:
- Если инструкции не совпадают либо не хватает ценных бумаг или денежных средств, операция остаётся в статусе ожидания (повторной обработки). Участник должен исправить инструкции или обеспечить необходимые ресурсы до проведения расчёта.
- Любой сценарий несоответствия сумм или сбоя расчётов может повлечь возврат платежа или частичное исполнение, и каждый из них имеет собственный поток сообщений.
Подводя итоги
На практике типовой перевод по схеме «поставка против платежа» может выглядеть следующим образом:
- MT543 от глобального банка его американскому кастодиану: «Поставить 10 000 акций ABC (CUSIP 123456789) участнику DTC № 5555 на сумму 100 000 USD в дату расчётов T+1».
- Кастодиан преобразует MT543 в поручение DTC на поставку (Deliver Order, DO) с тем же количеством, тем же контрагентом — участником DTC, а также с указанием даты и суммы расчётов.
- DTC ставит в очередь и сопоставляет поручение на поставку (DO) с акцептом принимающего участника.
- После расчётов: DTC завершает проводку бездокументарного перевода.
- Кастодиан получает подтверждение расчёта DTC, которое инициирует формирование сообщения MT547 в адрес глобального банка с подтверждением успешной поставки против платежа (DVP).
- Global Bank обновляет выписку бенефициарного владельца, отражая, что ценная бумага более не учитывается на его счёте, а соответствующие денежные средства (при наличии) зачисляются или списываются соответствующим образом.
Передача ценной бумаги через DTC включает сочетание собственных инструкций DTC (Deliver Orders, Receive Orders, Settlement Activity Reports) и, во многих случаях, дополнительного обмена сообщениями SWIFT ISO 15022 (серия MT54x), если участники используют кастодианов или внутренние автоматизированные процессы. Система DTC фактически является центральным узлом расчётов по бездокументарным ценным бумагам в США и выполняет функции центрального депозитария ценных бумаг (CSD). Учреждения могут полагаться исключительно на PTS/PBS или автоматизированный канал DTC, если они являются прямыми участниками, либо оформлять эти процессы в виде сообщений SWIFT для глобальной стандартизации.
Основные моменты, которые следует запомнить:
- Собственные сообщения DTC: DO (Deliver Order), RO (Receive Order) и различные уведомления о расчётных операциях.
- SWIFT: часто используются сообщения MT540–MT547 (инструкции и подтверждения), а также MT548 (статус).
- Сверка и подтверждение: принимающий участник (или его агент) обязан подтвердить акцепт, в особенности по инструкциям «поставка против платежа» (DVP).
- Режим реального времени и пакетная обработка: расчёты DTC теперь могут проходить в рамках нескольких внутридневных циклов с обновлением позиций в режиме реального времени и возможностью последующего нетто-расчёта или окончательного расчёта в течение дня.
- Для целей проверки: запросите подтверждение расчёта у соответствующего участника DTC (хранителя). DTC не выдаёт подтверждения лицам, не являющимся участниками, поэтому к документу, предъявляемому в качестве «подтверждения DTC» для третьего лица, следует относиться с осторожностью.
Благодаря тщательной проработке сопоставления сообщений, ссылочных полей и проверок статуса в режиме реального времени весь процесс обеспечивает беспрепятственный перевод ценных бумаг в рамках американской системы клиринга и расчётов.
Есть ли у Depository Trust Company серверы в ЕС?
Системы клиринга и расчётов DTC работают из США под надзором SEC и Федеральной резервной системы; DTC не проводит расчёты на серверах в EU. Материнская компания DTCC управляет отдельными торговыми репозитариями в Европе для отчётности по производным инструментам — DTCC Data Repository (Ireland) plc для отчётности в EU и DTCC Derivatives Repository plc в Лондоне для отчётности в Великобритании. В них хранятся только данные для отчётности, но не реестры ценных бумаг.
Fedwire® Securities Service
Центральная нервная система расчётов по государственным ценным бумагам в Америке
Введение
Fedwire® Securities Service, управляемая Федеральными резервными банками, составляет институциональную основу инфраструктуры государственных ценных бумаг США. Будучи официальным центральным депозитарием ценных бумаг (CSD) для казначейских ценных бумаг США и других федеральных обязательств, она обеспечивает расчёты и хранение в режиме реального времени по сделкам на триллионы долларов в день. В отличие от коммерческих депозитариев, таких как Depository Trust Company (DTC), Fedwire Securities осуществляет расчёты и бездокументарный учёт суверенных и квазисуверенных долговых обязательств непосредственно в реестре центрального банка. В настоящей статье подробно излагаются архитектура сервиса, его правовые основы, операционные механизмы и системная значимость.
I. Корпоративное управление и правовая основа
Услуга Fedwire Securities Service осуществляется двенадцатью Федеральными резервными банками под надзором Совета управляющих Федеральной резервной системы. Она регулируется:
- Правила TRADES Казначейства США (31 CFR Part 357): правовая основа для бездокументарных казначейских ценных бумаг, хранящихся через Федеральные резервные банки.
- Operating Circular No. 7: определяет условия, на которых ведутся счета депо по ценным бумагам и осуществляются переводы.
К участию допускаются только организации, имеющие основной счёт в федеральном резервном банке, включая коммерческие банки, предприятия, поддерживаемые государством, международные организации и отдельные государственные ведомства США.
II. Инструменты, допустимые для расчётов
Fedwire Securities обрабатывает только ценные бумаги в безналичной форме, отвечающие установленным критериям, к которым относятся:
- Казначейские ценные бумаги США (векселя, ноты, облигации, TIPS, FRN)
- Ценные бумаги федеральных агентств (например, Fannie Mae, Freddie Mac, Ginnie Mae)
- Ценные бумаги предприятий, спонсируемых государством (GSE)
- Отдельные международные организации (например, Всемирный банк, Межамериканский банк развития)
Все инструменты хранятся исключительно в бездокументарной форме, а право собственности фиксируется посредством электронных записей по счетам.
III. Функциональные возможности
A. Валовые расчёты в режиме реального времени (RTGS)
В отличие от систем с пакетными расчётами, Fedwire Securities Service работает по принципу RTGS (расчёты в режиме реального времени на валовой основе), что обеспечивает:
- Окончательность: расчёты становятся безотзывными с момента исполнения
- Атомарность: при операциях «поставка против платежа» (DVP) расчёты по ценным бумагам и денежным средствам осуществляются одновременно
B. Поставка против платежа (DVP)
Услуга поддерживает:
- Поставка против платежа (модель 1 BIS): каждый перевод ценных бумаг и денежных средств исполняется одновременно и по отдельности
- Переводы без платежа: Ценные бумаги передаются без одновременного движения денежных средств (например, при залоге, дарении или внутренней реорганизации)
C. Предоставление обеспечения в залог и услуги трёхстороннего управления обеспечением
Участники могут передавать в залог ценные бумаги, хранящиеся в Федеральной резервной системе, в качестве обеспечения:
- Заимствование через «учётное окно»
- Снижение рисков платёжных систем
- Межбанковские кредитные соглашения
- Соглашения РЕПО через трёхстороннего агента в США (BNY, единственный агент после ухода JPMorgan в 2019 году)
IV. Порядок бездокументарного учёта
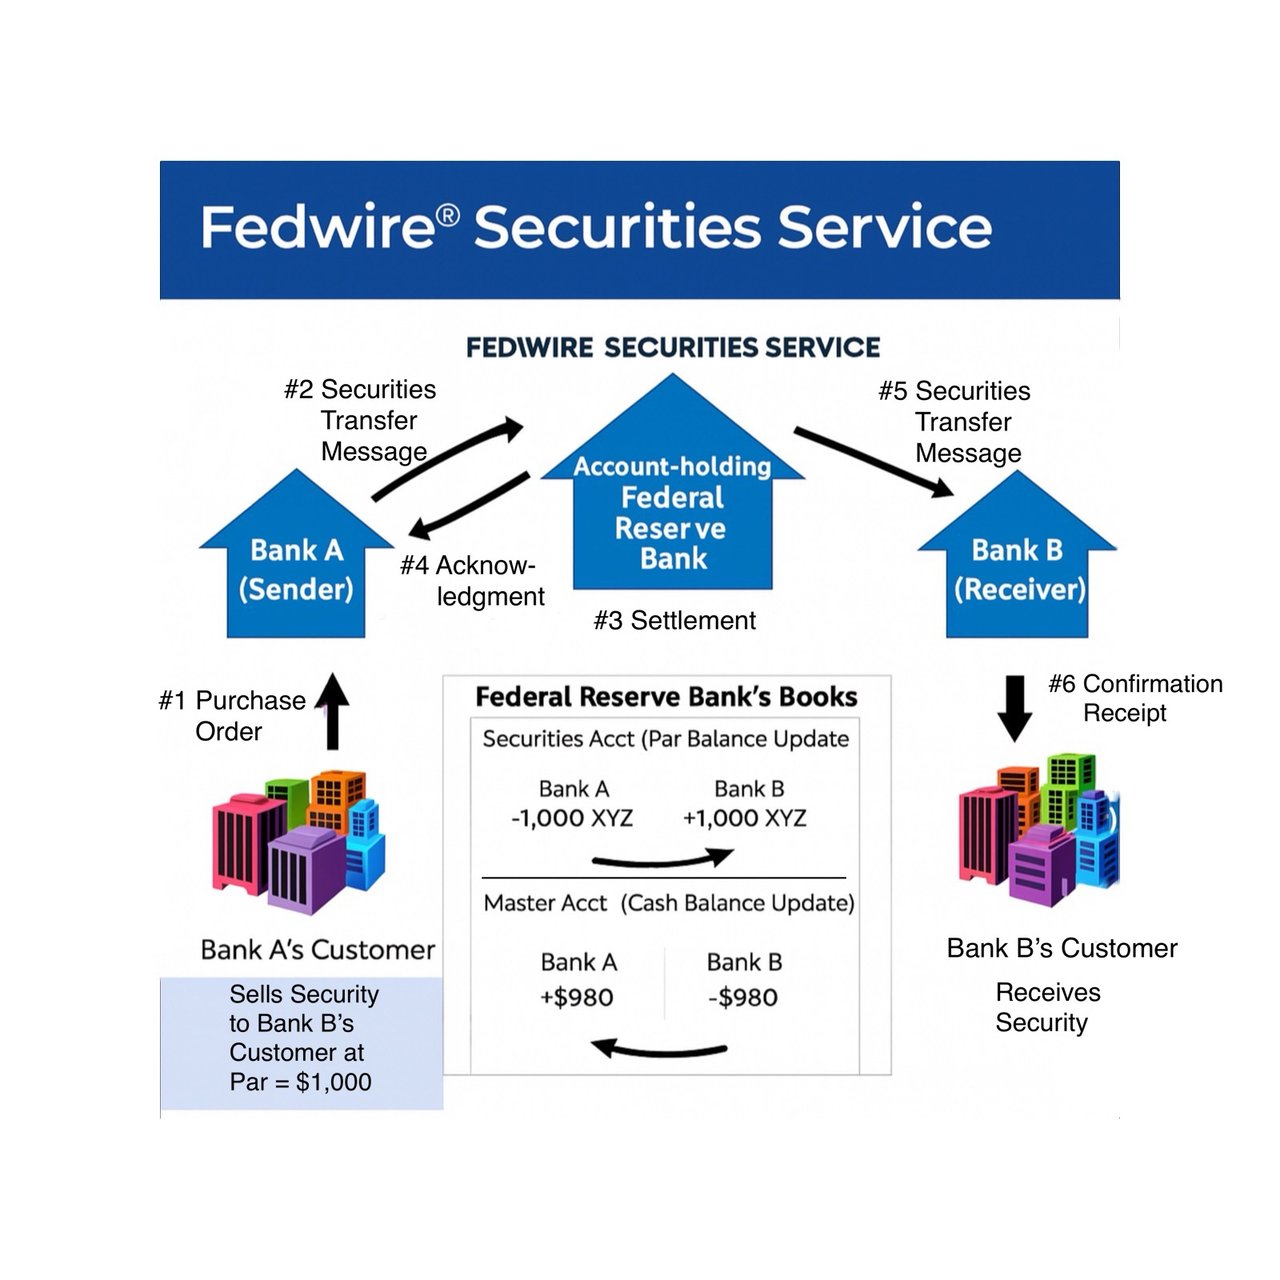
Все движения по бухгалтерским записям инициируются посредством структурированных инструкций, направляемых через FedLine Advantage®, SWIFT или интегрированные протоколы обмена сообщениями.
Фактическую запись в реестре осуществляет Федеральный резервный банк, а не участник: он дебетует и кредитует счета ценных бумаг, которые ведутся в главной учётной книге ФРС. После обработки операция становится окончательной, безотзывной и юридически обязательной.
V. Участники и доступ
Прямой доступ ограничен следующими лицами:
- Депозитарные учреждения, имеющие главный счёт в Федеральной резервной системе
- Отдельные государственные организации и иностранные официальные учреждения
- Предприятия, спонсируемые государством, и некоторые другие учреждения, отвечающие установленным критериям
Другие участники, включая брокеров-дилеров и первичных дилеров, не являющихся банками, получают доступ к сервису через клиринговый банк.
VI. Интеграция с другими системами: DTC и не только
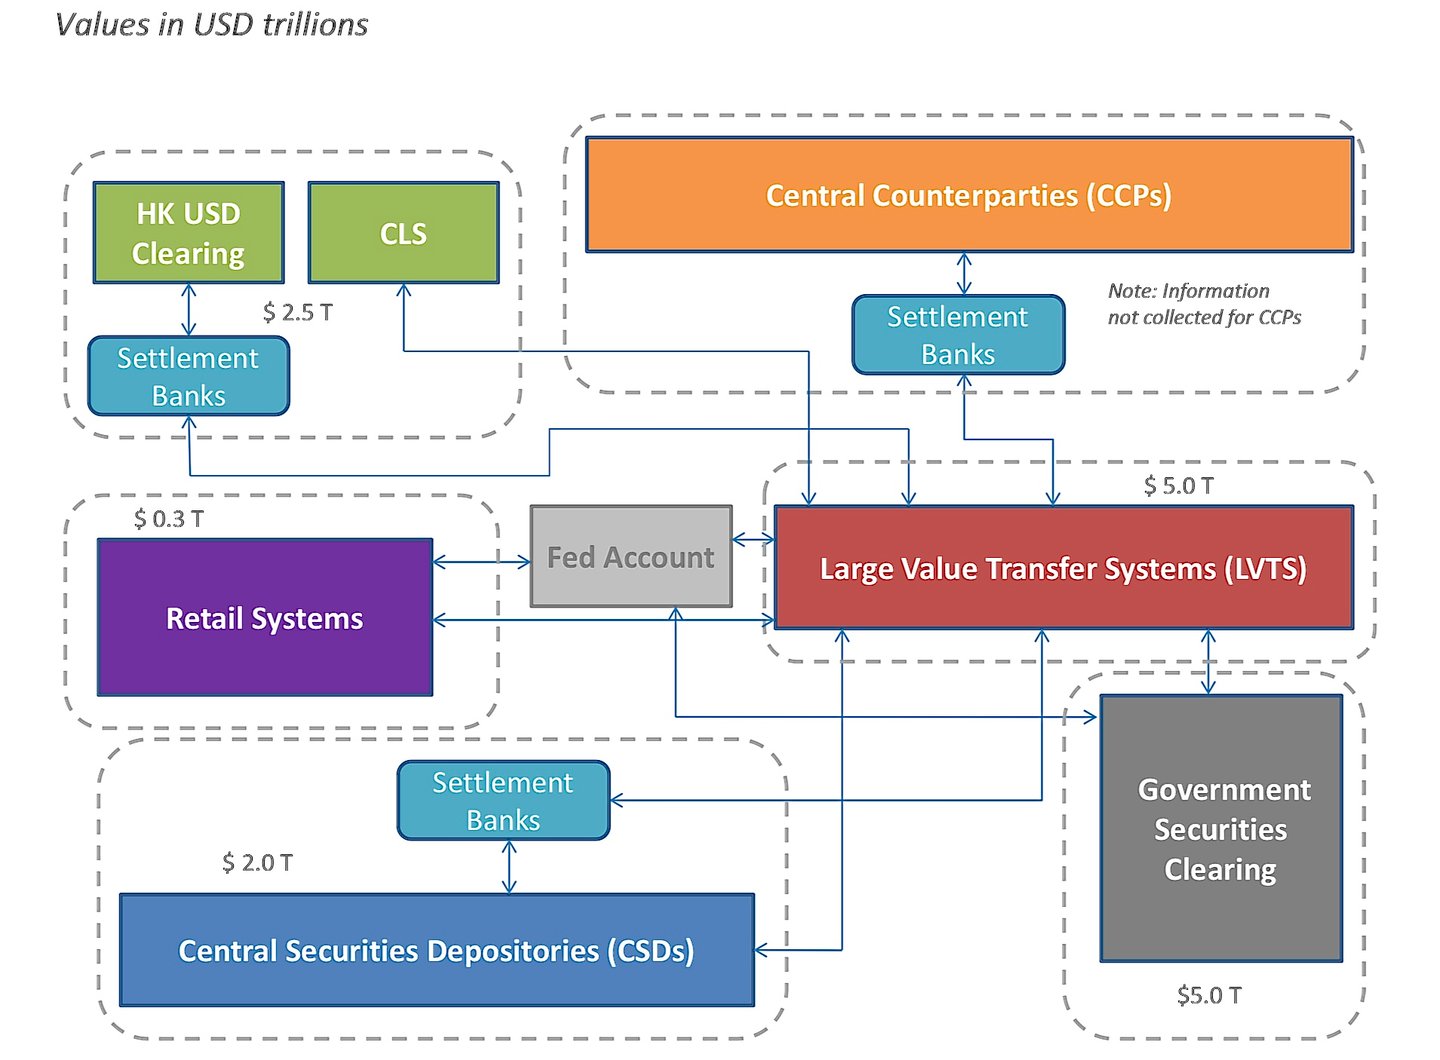
Если Fedwire Securities служит основным депозитарием для суверенных инструментов, то Depository Trust Company (DTC) управляет отдельной инфраструктурой частного сектора для корпоративных и муниципальных ценных бумаг. Клиринг и неттинг сделок с государственными ценными бумагами осуществляет Fixed Income Clearing Corporation (FICC), ещё одна дочерняя структура DTCC, а расчёты по ним проводятся в Fedwire Securities через клиринговые банки.
Эта связь обеспечивает:
- Расчёты по казначейским ценным бумагам между участниками DTC
- Операции репо и операции с обеспечением с использованием государственных ценных бумаг США
- Функции неттинга и клиринга на нескольких платформах
VII. Часы работы
Fedwire Securities Service функционирует:
- С понедельника по пятницу, за исключением государственных праздников США
- Открытие: 8:30 по восточному времени США (13:30 UTC; 12:30 UTC в период летнего времени в США)
- Закрытие: 15:15 по восточному времени США для переводов (20:15 UTC; 19:15 UTC в период летнего времени), 15:30 по восточному времени США для возвратов
Эти часы определяют окно окончательности расчётов по государственным ценным бумагам в течение операционного дня.
VIII. Системная значимость и архитектура рисков
Fedwire Securities Service является системно значимой инфраструктурой финансового рынка (SIFMU) в соответствии с разделом VIII закона Додда–Франка. Его надёжность имеет решающее значение для:
- Функционирование рынка казначейских обязательств
- Операции на открытом рынке (ОМО)
- Управление межбанковской ликвидностью
- Ограничение системного риска в кризисных сценариях
Внутридневной овердрафт, возникающий при расчётах по ценным бумагам, должен быть обеспечен залогом, как правило — приобретаемыми ценными бумагами, что защищает Федеральную резервную систему от контрагентского риска.
IX. Технологические и регуляторные изменения
К недавним и предстоящим изменениям относятся:
- Переход на ISO 20022 для стандартизации сообщений
- Усиленные системы обеспечения киберустойчивости
- Постоянное приведение политики в соответствие с Принципами для инфраструктур финансового рынка CPMI-IOSCO
Эти меры направлены на сохранение устойчивости сервиса в условиях цифровой и взаимосвязанной финансовой среды.
Fedwire® Securities Service — это не просто система расчётов, а архитектура доверия суверенного уровня для рынков государственного долга США. Благодаря непосредственному контролю со стороны Федеральной резервной системы, возможности валовых расчётов в режиме реального времени и юридической окончательности расчётов она обеспечивает ликвидность, безопасность и доверие к государственным финансам США. Интеграция с коммерческими инфраструктурами, такими как DTC, гарантирует бесперебойное функционирование сложных финансовых инструментов и потоков обеспечения. В эпоху растущей системной сложности Fedwire остаётся опорой финансовой и денежно-кредитной стабильности США.
Дополнительные регуляторные подробности см. в Operating Circular No. 7 Федеральной резервной системы и Regulation J (12 CFR Part 210).
Euroclear ESES и ESES-CSD
Система ESES (Euroclear Settlement of Euronext-zone Securities) компании Euroclear — это платформа расчётов по ценным бумагам, предназначенная для эффективных и бесперебойных расчётов по ценным бумагам, торгуемым на рынках Euronext, включая Бельгию, Францию и Нидерланды. ESES призвана упростить и стандартизировать постторговые процессы, способствуя тем самым эффективности трансграничных расчётов в зоне Euronext.
Система ESES функционирует следующим образом:
- Торговля: Инвесторы покупают и продают ценные бумаги на рынках Euronext через своих брокеров или торговые платформы. После исполнения сделки её параметры направляются центральному контрагенту (CCP) для клиринга.
- Клиринг: центральный контрагент (CCP) становится покупателем для каждого продавца и продавцом для каждого покупателя, тем самым снижая контрагентский риск. Он рассчитывает чистые обязательства каждого участника и следит за тем, чтобы у участников было необходимое обеспечение для покрытия их позиций.
- Расчёты. После клиринга сделки направляются на платформу ESES для расчётов. ESES взаимодействует с национальными центральными депозитариями ценных бумаг (ЦДЦБ) Бельгии (Euroclear Belgium), Франции (Euroclear France) и Нидерландов (Euroclear Nederland), обеспечивая передачу ценных бумаг и денежных средств между покупателем и продавцом.
- Поставка против платежа (DvP): ESES функционирует по модели DvP, которая обеспечивает одновременное осуществление передачи ценных бумаг и соответствующего платежа. Такой порядок снижает расчётный риск и повышает эффективность операций с ценными бумагами.
- Сверка и отчётность: ESES проводит сверку исполненных операций и предоставляет участникам отчётность, позволяющую им отслеживать свои позиции и детали сделок.
Благодаря взаимодействию с местными центральными депозитариями ценных бумаг и единой платформе для расчётов по ценным бумагам зоны Euronext система ESES упрощает посттрейдинговый процесс и обеспечивает более эффективные трансграничные расчёты. Такая гармонизация снижает сложность и стоимость расчётов по сделкам с ценными бумагами на нескольких рынках и тем самым способствует более глубокой интеграции и сотрудничеству в европейской финансовой экосистеме.
Чтобы подробнее ознакомиться с операционными процедурами Euroclear, нажмите здесь
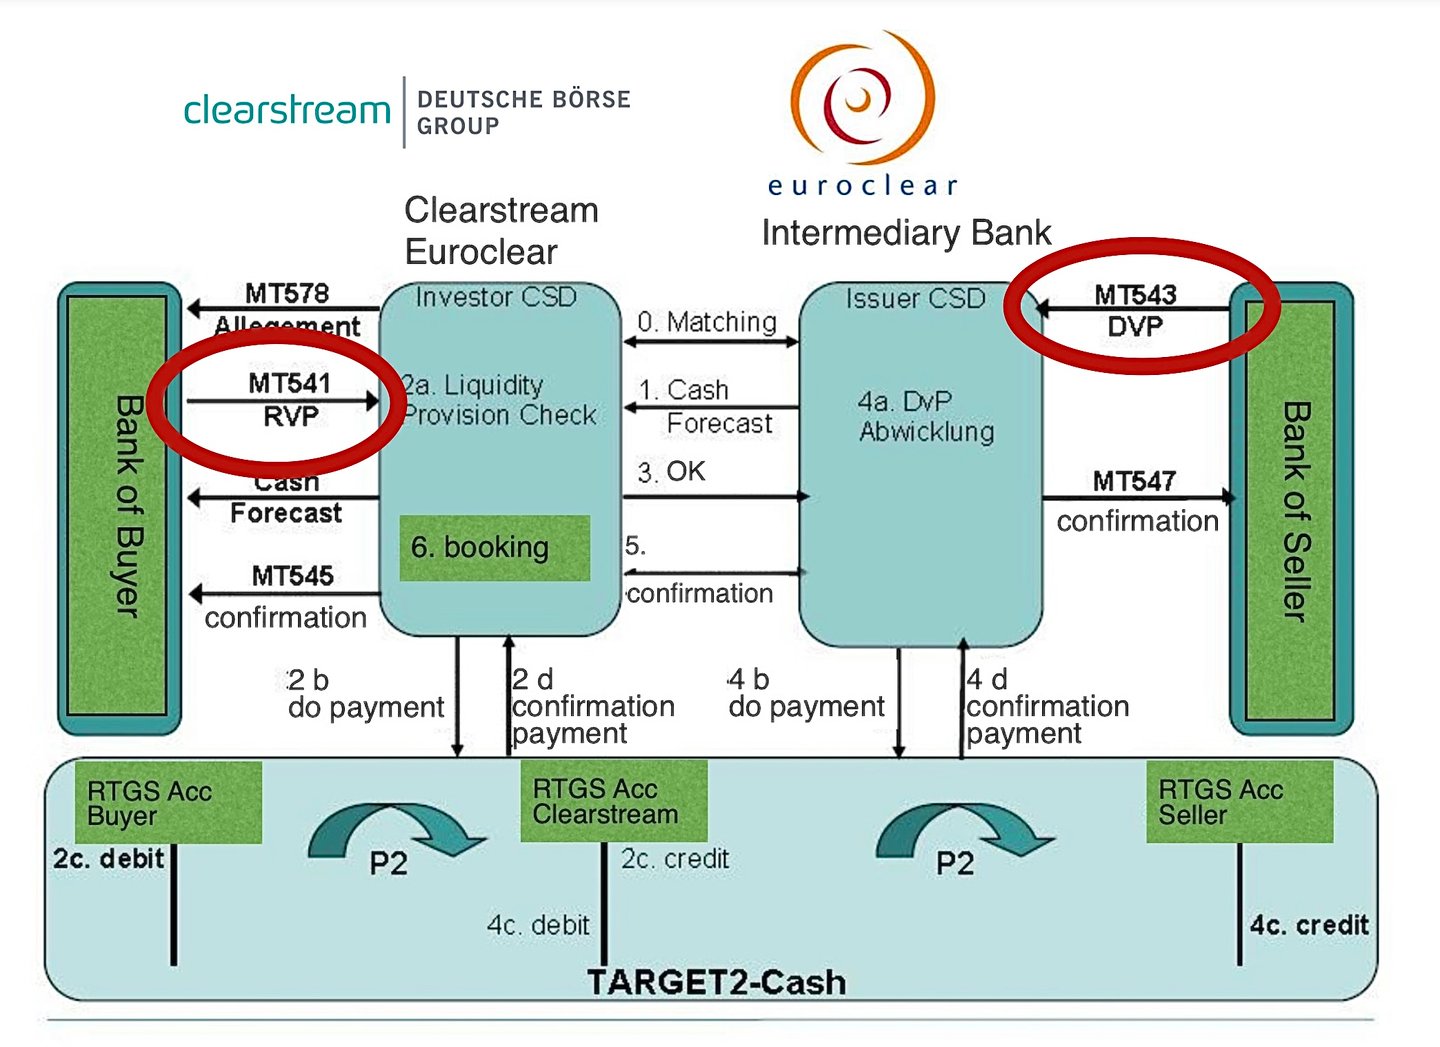
Clearstream — центральный депозитарий ценных бумаг (ЦДЦБ) со штаб-квартирой в Люксембурге, входящий в группу Deutsche Börse. Как ЦДЦБ, Clearstream играет ключевую роль в инфраструктуре финансового рынка, оказывая услуги по хранению, расчётам и обслуживанию ценных бумаг, таких как акции и облигации.
Clearstream осуществляет деятельность через два основных юридических лица: Clearstream Banking AG во Франкфурте (Германия), специализирующееся на ценных бумагах, обращающихся на внутреннем рынке Германии, и Clearstream Banking S.A. в Люксембурге, работающее с международными ценными бумагами.
Ниже описано, как Clearstream функционирует в качестве центрального депозитария ценных бумаг:
- Эмиссия: Clearstream обеспечивает процесс выпуска новых ценных бумаг, регистрируя их и фиксируя в электронном виде в своих системах. Эта услуга делает ценные бумаги доступными для торгов на рынке.
- Хранение ценных бумаг: Clearstream обеспечивает безопасную среду для хранения ценных бумаг, ведёт электронный учёт прав собственности и гарантирует сохранность активов.
- Расчёты по ценным бумагам: Clearstream обеспечивает передачу ценных бумаг между покупателями и продавцами, обновляя записи о праве собственности и гарантируя надлежащее проведение расчётов по сделкам. Clearstream взаимодействует с различными торговыми платформами и клиринговыми организациями, упрощая посттрейдовые процедуры.
- Поставка против платежа (DvP): Clearstream работает по модели DvP, которая обеспечивает одновременное осуществление передачи ценных бумаг и соответствующего платежа. Такой порядок снижает расчётный риск и повышает эффективность операций с ценными бумагами.
- Корпоративные действия и обработка доходов: Clearstream осуществляет обработку корпоративных действий, таких как выплата дивидендов и процентов, дробление акций и слияния, обеспечивая внесение надлежащих платежей или корректировок в учётные записи владельцев ценных бумаг.
- Управление обеспечением: Clearstream предоставляет услуги по управлению обеспечением, предполагающие эффективную и безопасную работу с обеспечением, используемым в различных финансовых операциях, таких как соглашения РЕПО или производные инструменты. Также доступны такие услуги, как кредитование ценными бумагами и заимствование ценных бумаг.
- Связность и интеграция: Clearstream взаимодействует с другими центральными депозитариями ценных бумаг, системами расчётов по ценным бумагам и инфраструктурами рынков, такими как TARGET2-Securities (T2S), что повышает эффективность трансграничных расчётов и способствует интеграции финансовых рынков.
Предоставляя эти услуги, Clearstream обеспечивает бесперебойное, прозрачное и безопасное функционирование финансовых рынков. Её роль центрального депозитария ценных бумаг снижает риск контрагента, повышает эффективность операций и способствует стабильности рынков, на которых она работает.
Чтобы узнать больше, перейдите по следующей ссылке
T2S (ЕЦБ, Европейский центральный банк)
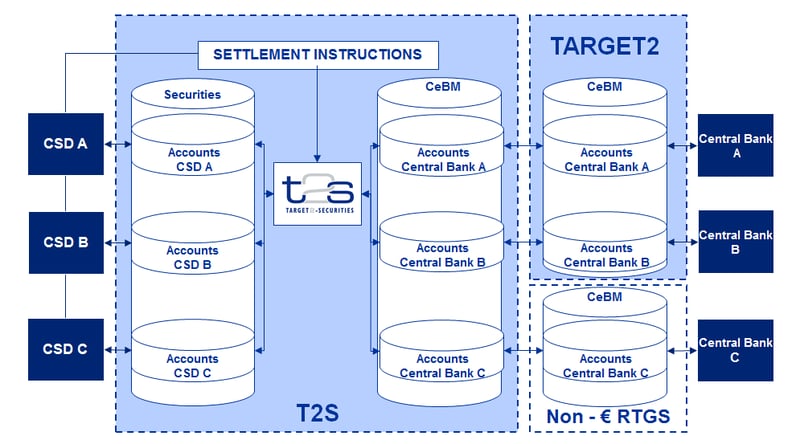
Обработка финансовых ценных бумаг в T2S
- Расчёты по ценным бумагам:
- Определение: расчёты по ценным бумагам — это процесс передачи ценных бумаг от продавца покупателю и соответствующей оплаты от покупателя продавцу.
- Роль T2S: T2S упрощает этот процесс, выступая в качестве централизованной платформы, объединяющей различные центральные депозитарии ценных бумаг (CSD) по всей Европе.
- Поставка против платежа (DvP):
- Концепция: DvP является основополагающим принципом расчётов по ценным бумагам и обеспечивает поставку ценных бумаг только при условии осуществления платежа.
- Реализация в T2S: T2S обеспечивает одновременность передачи ценных бумаг и соответствующего платежа, что снижает риск неисполнения обязательств одной из сторон после получения активов.
- Деньги центрального банка:
- Расчёты в средствах центрального банка: операции в T2S рассчитываются в деньгах центрального банка, что считается наиболее надёжной формой расчётов, поскольку она не несёт кредитного риска.
- Управление ликвидностью: участники могут эффективно управлять ликвидностью, поскольку расчёты в деньгах центрального банка снижают потребность в значительных буферах ликвидности.
- Управление обеспечением:
- Назначение: обеспечение используется в финансовых операциях для снижения кредитного риска.
- T2S и обеспечение: T2S поддерживает эффективное управление обеспечением, позволяя быстро и просто переводить ценные бумаги, которые могут использоваться в качестве обеспечения по различным финансовым операциям.
- Трансграничные операции:
- Сложности: трансграничные операции с ценными бумагами традиционно сопряжены с такими трудностями, как различия в национальном регулировании и практике расчётов.
- Решение T2S: предоставляя единую платформу, T2S унифицирует расчётную практику и облегчает трансграничные операции; национальное законодательство о ценных бумагах при этом остаётся различным.
- Стандартизация и гармонизация:
- Стандартизация процедур: T2S обеспечивает единообразие циклов расчётов, предельных сроков и операционных процедур на всей территории Европы.
- Преимущества: такая гармонизация снижает сложность и издержки, связанные с трансграничной торговлей ценными бумагами.
- Интеграция с T2: денежные операции: T2 — это система валовых расчётов в режиме реального времени (RTGS) для евро, обрабатывающая крупные платежи в евро.
- Связь с T2S: ликвидность может перемещаться между счетами T2 и специальными денежными счетами в T2S, на которых проводится расчёт по денежной части каждой операции с ценными бумагами.
- Роль центральных депозитариев ценных бумаг (ЦДЦБ):
- Центральные депозитарии ценных бумаг в T2S: организации, которые хранят ценные бумаги, обеспечивают их передачу и предоставляют сопутствующие услуги.
- Функциональность: центральные депозитарии ценных бумаг (CSD) взаимодействуют с T2S для урегулирования сделок, ведения счетов и учёта прав собственности на ценные бумаги.
Влияние на финансовые рынки и институты
- Снижение рисков: Обеспечивая одновременный обмен денежных средств и ценных бумаг, T2S сводит к минимуму риск контрагента и расчётный риск.
- Операционная эффективность: финансовые институты получают выгоду от снижения сложности и затрат благодаря упрощённым и стандартизированным процессам.
- Интеграция рынков: T2S играет решающую роль в интеграции европейских финансовых рынков, повышая их устойчивость и взаимосвязанность.
- Оптимизация ликвидности: Система повышает способность банков эффективнее управлять ликвидностью и обеспечением.
T2S существенно модернизирует среду расчётов по ценным бумагам в Европе, обеспечивая более высокую эффективность, снижение рисков и более высокую степень интеграции финансовых рынков. Эта система является основой усилий Европейского союза по созданию более единого и устойчивого финансового рынка.
Крупнейшие центральные депозитарии ценных бумаг (ЦДЦБ) мира
Центральные депозитарии ценных бумаг (ЦДЦБ) являются важнейшими институтами глобальной финансовой инфраструктуры. Они оказывают услуги по хранению, клирингу и расчётам по операциям с ценными бумагами, обеспечивая эффективную и безопасную передачу ценных бумаг между сторонами. Ниже приведён перечень крупнейших ЦДЦБ мира, составленный с учётом масштаба их деятельности, объёма активов на хранении и влияния на финансовые рынки.
1. The Depository Trust & Clearing Corporation (DTCC) — США
DTCC — одна из крупнейших в мире компаний, оказывающих финансовые услуги в сфере посттрейдинга. Её дочерняя структура The Depository Trust Company (DTC) выполняет функции основного центрального депозитария ценных бумаг (CSD) в Соединённых Штатах.
Основные услуги:
- Обеспечивает клиринг, расчёты, обслуживание активов и информационные услуги.
- Работает с широким спектром ценных бумаг, включая акции, корпоративные и муниципальные облигации, государственные ценные бумаги, ценные бумаги, обеспеченные ипотекой, и инструменты денежного рынка.
Значение:
- Неотъемлемая часть функционирования рынка ценных бумаг США.
- Поддерживает тысячи участников, включая брокеров-дилеров, банки, взаимные фонды и другие финансовые учреждения.
2. Euroclear Group – Европа
Euroclear — ведущий поставщик услуг по обслуживанию сделок после их заключения со штаб-квартирой в Брюсселе (Бельгия). Эта организация управляет как национальными центральными депозитариями ценных бумаг, так и Международным центральным депозитарием ценных бумаг (ICSD).
Основные услуги:
- Euroclear Bank: выступает в качестве международного центрального депозитария ценных бумаг (ICSD) и осуществляет расчёты по трансграничным сделкам с международными ценными бумагами.
- Национальные CSD: К ним относятся Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden и Euroclear UK & International (оператор CREST).
- Предлагает услуги по облигациям, акциям, деривативам и инвестиционным фондам.
Значение:
- Обеспечивает как внутренние, так и трансграничные операции на территории Европы.
- Повышает эффективность рынка за счёт гармонизации и стандартизации процессов расчётов.
3. Clearstream – Германия и Люксембург
Clearstream — ключевой поставщик услуг после совершения сделок, входящий в Deutsche Börse Group. Выступает как в качестве центрального депозитария ценных бумаг (CSD), так и международного центрального депозитария ценных бумаг (ICSD).
Основные услуги:
- Clearstream Banking S.A.: выполняет функции международного центрального депозитария ценных бумаг (ICSD) для международных ценных бумаг из Люксембурга. Clearstream Banking AG: выполняет функции центрального депозитария Германии.
- Предоставляет услуги расчётов и хранения активов в отношении облигаций, акций и инвестиционных фондов.
Значение:
- Играет важную роль на европейских и международных рынках ценных бумаг.
- Оказывает услуги финансовым учреждениям по всему миру.
4. Japan Securities Depository Center, Inc. (JASDEC) — Япония
JASDEC — центральный депозитарий Японии для акций, корпоративных облигаций и инвестиционных трастов; японские государственные облигации учитываются в системе бездокументарного учёта Банка Японии.
Основные услуги:
- Управляет системами бездокументарных переводов по акциям, корпоративным облигациям, коммерческим бумагам и инвестиционным трастам.
- Способствует дематериализации ценных бумаг.
Значение:
- Имеет существенное значение для эффективности и добросовестности финансовых рынков Японии.
- Обслуживает широкий круг отечественных и международных инвесторов.
5. China Securities Depository and Clearing Corporation Limited (CSDC) — Китай
CSDC — центральный депозитарий ценных бумаг материкового Китая.
- Осуществляет деятельность под надзором Китайской комиссии по регулированию ценных бумаг (CSRC).
Основные услуги:
- Предоставляет услуги регистрации, депозитарного обслуживания, клиринга и расчётов.
- Поддерживает Шанхайскую фондовую биржу и Шэньчжэньскую фондовую биржу.
Значение:
- Неотъемлемая часть быстро растущих и развивающихся финансовых рынков Китая.
- Обеспечивает проведение операций как для внутренних, так и для квалифицированных иностранных инвесторов.
6. National Securities Depository Limited (NSDL) — Индия
NSDL — первый в Индии и один из крупнейших центральных депозитариев ценных бумаг.
Основные услуги:
- Предлагает депозитарные услуги в отношении акций, облигаций, государственных ценных бумаг и паёв взаимных фондов.
- Обеспечивает электронное урегулирование сделок с ценными бумагами, совершаемых на индийских биржах.
Значение:
- Стал первопроходцем в области дематериализации ценных бумаг в Индии.
- Повышает эффективность и снижает риски на рынках капитала Индии.
7. Central Depository Services Limited (CDSL) – Индия
CDSL — второй центральный депозитарий ценных бумаг в Индии, предоставляющий услуги, аналогичные услугам NSDL.
Основные услуги:
- Обеспечивает хранение и передачу ценных бумаг в электронной форме.
- Предоставляет услуги по акциям, облигациям и другим финансовым инструментам.
Значение:
- Способствует развитию конкуренции и инноваций на индийском рынке депозитарных услуг.
- Поддерживает растущее число розничных инвесторов в Индии.
8. Национальный расчётный депозитарий (НРД) – Россия
НРД — центральный депозитарий Российской Федерации, входящий в Группу «Московская Биржа».
Основные услуги:
- Обеспечивает расчётные услуги, услуги по хранению активов и информационные услуги в отношении различных ценных бумаг.
- Обеспечивает проведение корпоративных действий и раскрытие информации.
Значение:
- Ключевой элемент инфраструктуры финансовых рынков России.
- В отношении NSD с июня 2022 года действуют санкции ЕС, а с июня 2024 года — санкции США; IFB не осуществляет с ним операций.
9. SIX SIS Ltd. — Швейцария
SIX SIS, входящая в SIX Group, выполняет функции центрального депозитария ценных бумаг Швейцарии.
Основные услуги:
- Предлагает услуги по расчётам и хранению активов для швейцарских и международных ценных бумаг.
- Обеспечивает обслуживание активов и управление обеспечением.
Значение:
- Поддерживает ведущий финансовый сектор Швейцарии.
- Связывает швейцарские рынки с глобальными инвесторами.
10. Strate — Южная Африка
Strate – лицензированный центральный депозитарий ценных бумаг Южной Африки, обеспечивающий электронные расчёты по финансовым инструментам.
Основные услуги:
- Осуществляет расчёты по операциям с акциями, облигациями, инструментами денежного рынка и производными инструментами.
- Предлагает услуги для эмитентов и меры защиты инвесторов.
Значение:
- Повышает эффективность и безопасность финансовых рынков Южной Африки.
- Поддерживает как внутренние, так и международные инвестиционные операции.
Прочие значимые центральные депозитарии ценных бумаг:
- Korea Securities Depository (KSD) — Южная Корея. Осуществляет расчёты и хранение активов на рынке ценных бумаг Южной Кореи. Размер хранимых активов превышает 4 000 трлн KRW.
- Центральный депозитарий ценных бумаг Ирана (CSDI) — Иран. Оказывает депозитарные, клиринговые и расчётные услуги для рынка капитала Ирана. В отношении Ирана действуют комплексные санкции США и контрмеры FATF; IFB не ведёт с ним деловых отношений.
- CDS Clearing and Depository Services Inc. (CDS) – Канада. Предоставляет услуги клиринга и депозитарного обслуживания по акциям, ценным бумагам с фиксированным доходом и инструментам денежного рынка в Канаде.
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.
Пожалуйста, свяжитесь с нами, если Вы хотите подключить функциональность центрального депозитария ценных бумаг (CSD) для Ваших счетов в нашем банке.