Gestion de patrimoine
Préservation du patrimoine
Banque offshore et protection des actifs
Ce qui fonctionne et ce qui ne fonctionne pas
Un patrimoine visible attire les réclamations. Médecins, développeurs, fondateurs et cadres dirigeants peuvent se retrouver confrontés à une action en justice et à une ordonnance de gel ou de rapatriement de leurs avoirs.
Un compte bancaire offshore ne constitue pas, à lui seul, une protection. Un tribunal peut ordonner au titulaire du compte de rapatrier les fonds et le poursuivre pour outrage s'il s'y refuse.
La protection résulte d'une structure mise en place avant la naissance de toute réclamation, dans laquelle un trustee indépendant, situé dans une autre juridiction, détient les actifs, et qui est intégralement déclarée sur le plan fiscal. Constituée de cette manière, elle est licite. Constituée dans la précipitation alors qu'une réclamation se profile, elle constitue un transfert frauduleux et expose à des poursuites pour outrage au tribunal.
La combinaison la plus connue associe un trust des îles Cook, une LLC placée en dessous et un compte bancaire ouvert dans une juridiction soigneusement choisie. Ce qui suit expose le rôle de chaque niveau, ainsi que les cas qui en illustrent les limites.
Le trust des Îles Cook
La loi de 1984 sur les trusts internationaux des îles Cook (International Trusts Act 1984) rend un trust international difficilement accessible aux créanciers étrangers :
- Les jugements étrangers rendus contre le trust ne sont pas exécutés ; un créancier doit engager une nouvelle action devant la Haute Cour des îles Cook.
- Le créancier doit prouver au-delà de tout doute raisonnable que l'intention principale du constituant était de frauder ce créancier.
- Des délais courts s'appliquent : un transfert effectué plus de deux ans après la naissance du droit d'action du créancier n'est pas frauduleux, et les actions doivent être intentées dans un délai d'un à deux ans.
Affaire : FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Les constituants avaient transféré les fonds d'investisseurs vers un trust des îles Cook. Le tribunal américain a ordonné le rapatriement des fonds ; le trustee a refusé. La Cour d'appel du neuvième circuit a confirmé l'outrage civil à l'encontre des constituants, qui ont été incarcérés : une impossibilité qu'ils avaient eux-mêmes créée ne constituait pas un moyen de défense. Les fonds sont restés aux îles Cook et l'affaire s'est conclue par une transaction.
L'enseignement vaut dans les deux sens. Le trust a tenu bon ; les personnes qui l'ont alimenté après la naissance de la créance ont été condamnées à des peines de prison.
La société à responsabilité limitée (LLC) sous-jacente au trust
Une société à responsabilité limitée détenue par le trust détient les actifs opérationnels, tels que les comptes et les portefeuilles. En temps normal, le client gère la société. Lorsqu'une réclamation survient, le trustee le remplace dans la fonction de gérant, de sorte qu'il ne dispose plus du pouvoir de déplacer les actifs.
Les tribunaux américains examinent ce changement avec rigueur. Lorsque le constituant a conservé le contrôle, ou ne l'a transmis qu'une fois la réclamation apparue, ils le considèrent comme demeurant en mesure de s'exécuter et le condamnent pour outrage, comme dans l'affaire In re Lawrence (Bankr. S.D. Fla.). La structure ne fonctionne donc que si le contrôle est véritablement entre des mains indépendantes bien avant tout litige.
Le compte bancaire
La troisième couche est le compte bancaire. La juridiction importe pour trois raisons :
- La question de savoir si un jugement étranger portant condamnation pécuniaire nécessite une nouvelle procédure locale avant de pouvoir être exécuté.
- Si le secret bancaire est protégé par la loi, tandis que les obligations de déclaration fiscale continuent de s'appliquer.
- La solidité de la supervision de ses banques.
Comparatif des juridictions bancaires
Suisse. Le secret bancaire est protégé par le droit pénal (article 47 de la loi sur les banques). Les jugements étrangers sont reconnus en vertu de la loi sur le droit international privé (articles 25 et suivants) lorsque ses conditions sont remplies ; le créancier n'a pas à plaider à nouveau sur le fond, mais doit engager une procédure de reconnaissance.
Liechtenstein. Les jugements étrangers ne sont exécutés que lorsqu'un traité ou la réciprocité le prévoit, ce qui n'est pas le cas des condamnations pécuniaires américaines ; un créancier doit engager une nouvelle action en justice au Liechtenstein.
Dubaï (DIFC). Les tribunaux du DIFC appliquent la législation propre au DIFC, fondée sur la common law. Un jugement étranger doit être porté devant les tribunaux du DIFC avant de pouvoir y être exécuté.
Singapour. Les jugements américains ne relèvent pas du Reciprocal Enforcement of Foreign Judgments Act et doivent être exécutés par une nouvelle action fondée sur la common law. L'ouverture d'un compte en qualité de non-résident est exigeante.
Comores. Juridiction d'origine de la Banque ; les banques offshore d'Anjouan sont agréées et supervisées par l'AOFA.
Récapitulatif
- Le trust des îles Cook protège les actifs contre les jugements étrangers, dans les limites des délais légaux.
- La société à responsabilité limitée (LLC) offre une souplesse de gestion au quotidien, à condition que le contrôle passe en temps utile à des mains indépendantes.
- La juridiction de la banque détermine l'ampleur des démarches auxquelles un créancier doit faire face avant d'atteindre le compte.
- Rien de tout cela ne protège une structure constituée après la réclamation, ni un client qui en conserve le contrôle.
Est-ce licite ?
Oui, à condition que la structure soit mise en place avant toute réclamation, pour des motifs légitimes, et qu’elle soit intégralement déclarée aux autorités fiscales. Offshore ne signifie pas absence d’obligations fiscales. Les personnes américaines au sens fiscal déposent une déclaration FBAR et le formulaire 8938 ; chaque client tient une comptabilité régulière et sincère, recourt à des trustees et à des avocats dûment habilités à exercer, et ne dissimule rien aux autorités fiscales. La structure protège contre les actions civiles, non contre l’administration fiscale.
Ce que vous pouvez faire dès maintenant
- Consultez votre conseiller IFB ou un avocat expérimenté en matière de protection du patrimoine.
- Concevoir la structure en fonction du type d'actif : immobilier, entreprises, portefeuilles, actifs numériques ou collections.
- Choisissez la juridiction bancaire.
- Réexaminez la structure une fois par an à la lumière de la jurisprudence récente et de votre situation personnelle.
- Restez en conformité.
Une structure doit être en place avant le différend. Constituée après coup, elle ne protège rien et crée ses propres risques.
Téléchargez notre présentation (ici)
Maîtriser la préservation du patrimoine : au-delà de la propriété, le contrôle
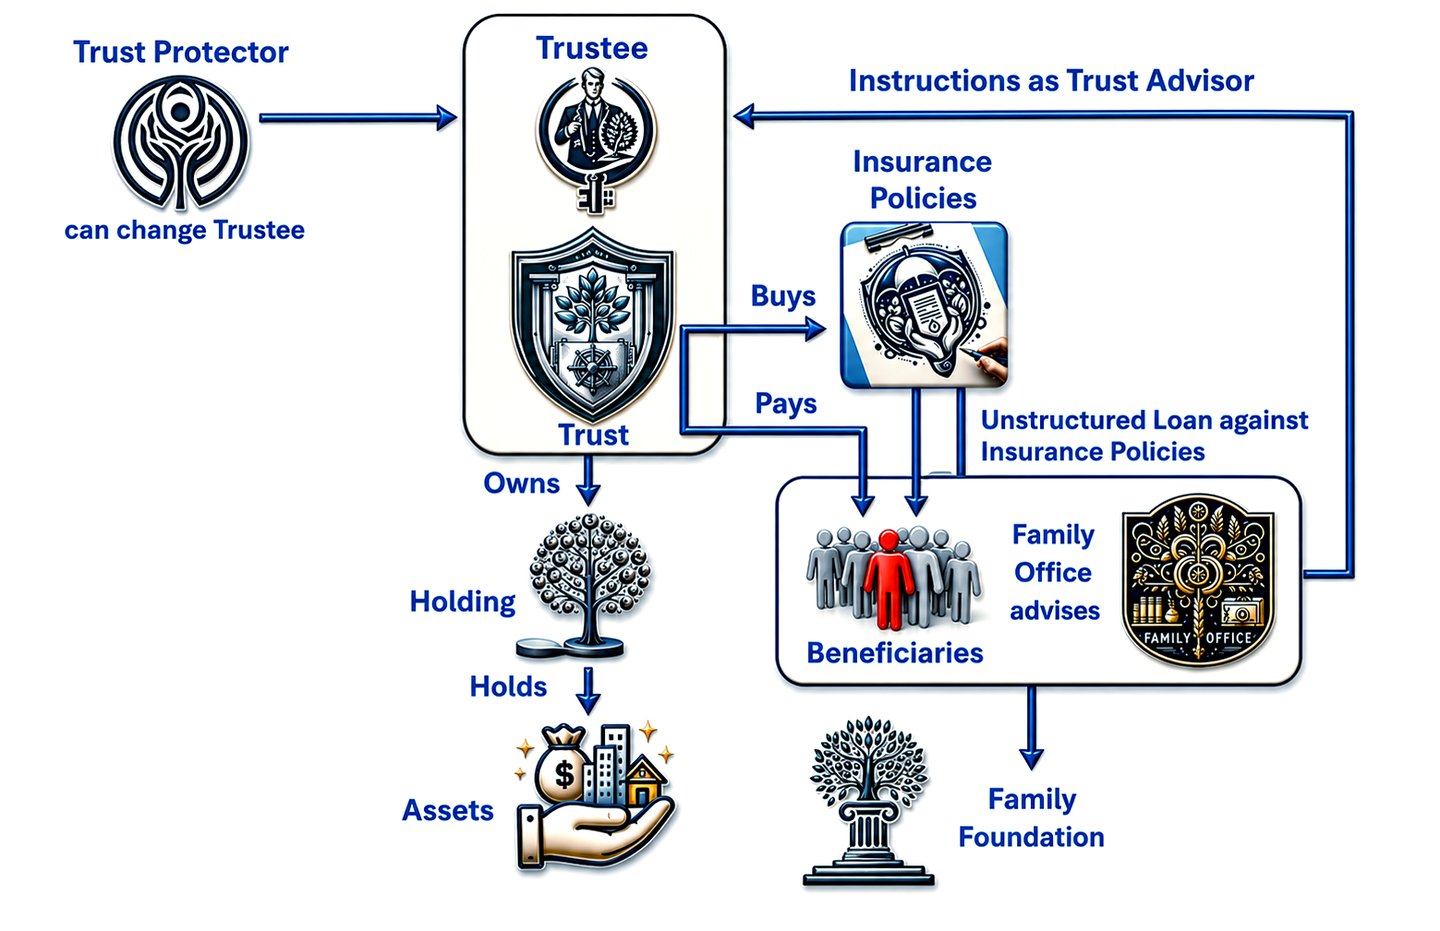
La préservation du patrimoine chez les ultra-fortunés dépasse la simple accumulation d'actifs et devient un art stratégique qui garantit la pérennité et la croissance d'une génération à l'autre. Le cœur de cette approche réside dans un changement de paradigme : de la recherche de la propriété à la finesse du contrôle. Cette stratégie précise protège le patrimoine des forces érosives habituelles que sont la fiscalité, les litiges et la mauvaise gestion, tout en assurant sa transmission efficace entre les générations.
La philosophie du contrôle plutôt que de la propriété
Les personnes très fortunées ont depuis longtemps compris que la détention directe d'actifs comporte des inconvénients inhérents : responsabilité, fiscalité et exposition publique non souhaitée. Elles s'attachent plutôt à contrôler leurs actifs sans les contraintes que la propriété implique. Cette stratégie leur permet de jouir de l'utilité de biens tels que l'immobilier de luxe, les yachts et les collections d'art, tout en réduisant les vulnérabilités juridiques et financières liées à leur détention pure et simple.
Les trusts : le fondement du contrôle patrimonial
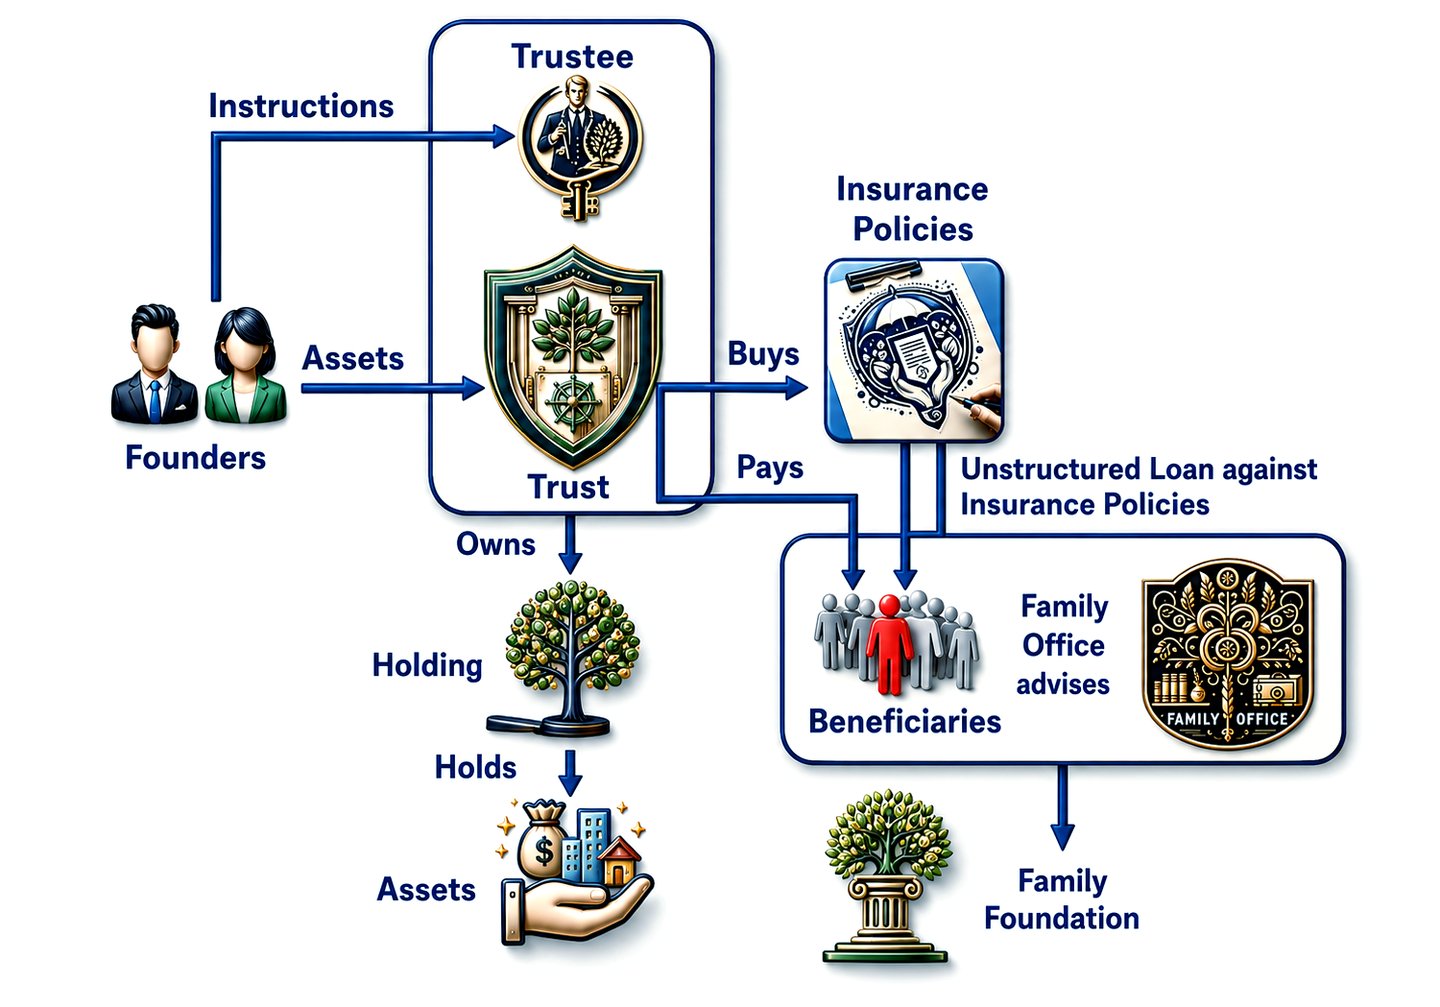
Les trusts jouent un rôle central dans la stratégie de préservation du patrimoine. Constituant un cadre juridique, ils permettent à une personne de transférer la propriété de ses actifs à un trust, entité juridique distincte. Cette séparation met les actifs à l'abri des difficultés juridiques personnelles, facilite la planification fiscale et offre un moyen structuré de gérer et de transmettre le patrimoine conformément aux volontés du constituant. En renonçant à la propriété tout en conservant le contrôle, le constituant s'assure que le patrimoine est géré selon sa vision, y compris après son décès.
L'assurance-vie : un actif stratégique
L'assurance-vie, souvent perçue comme un simple instrument de protection financière, joue un rôle déterminant dans les stratégies sophistiquées de gestion de patrimoine des personnes fortunées. Les contrats d'assurance-vie surfinancés, en particulier, offrent un double avantage : ils constituent un vecteur de croissance d'actifs à fiscalité avantageuse et un moyen de transmission sécurisée du patrimoine. Ces contrats peuvent être structurés pour faire fructifier le patrimoine dans un environnement fiscal favorable et, lorsqu'ils sont utilisés de manière stratégique, ils peuvent financer des investissements ou procurer de la liquidité, tout en préservant l'héritage du preneur d'assurance grâce à un capital décès qui échappe aux droits de succession classiques.
Fondations familiales : une philanthropie porteuse de sens
La constitution de fondations familiales représente un autre niveau de préservation stratégique du patrimoine. Ces entités traduisent la vision philanthropique d'une famille et constituent par ailleurs un outil efficace de gestion de patrimoine et de transmission d'un héritage. En affectant des actifs à une fondation familiale, les personnes très fortunées peuvent obtenir des avantages fiscaux significatifs, exercer un contrôle sur leurs actions philanthropiques et associer les membres de la famille à la gouvernance, afin que les valeurs familiales se perpétuent à travers des activités caritatives.
Family offices : l'architecture de la gestion de patrimoine
Au cœur de l'orchestration de ces stratégies complexes se trouve le family office, une entité sur mesure répondant aux besoins précis des familles fortunées. Les family offices fournissent une gamme complète de services, de la gestion des investissements et de la planification successorale à la stratégie fiscale et au conseil philanthropique. En centralisant ces fonctions, les family offices assurent une approche cohérente de la préservation du patrimoine, en alignant les stratégies financières et juridiques sur les objectifs généraux de la famille.
Mise en œuvre d'une stratégie multigénérationnelle
La mise en œuvre de ces stratégies exige une planification rigoureuse et une compréhension de l'interaction entre les différents instruments juridiques et financiers. Elle suppose de fixer des objectifs clairs de préservation du patrimoine, de comprendre les cadres juridiques qui soutiennent ces objectifs et de s'entourer de professionnels maîtrisant la complexité de la gestion de patrimoine des particuliers fortunés.
En résumé
L'approche des ultra-fortunés en matière de préservation du patrimoine témoigne d'une compréhension sophistiquée des mécanismes disponibles pour protéger et faire fructifier la richesse au fil des générations. En privilégiant le contrôle plutôt que la propriété, en recourant aux trusts, à l'assurance-vie et aux fondations familiales, et en orchestrant ces stratégies par l'intermédiaire de family offices, ils protègent leur patrimoine contre les menaces immédiates tout en assurant sa croissance et sa pertinence durables. Cette méthodologie, certes complexe, offre des enseignements précieux sur une préservation efficace du patrimoine, applicables à des degrés divers à ceux qui aspirent à assurer leur héritage financier aux générations futures.
Notre structure
Trusts
Nos clients fortunés (HNWI) constituent souvent des trusts dans diverses juridictions du monde afin d'optimiser l'efficacité fiscale, de protéger leurs actifs et d'assurer la bonne transmission du patrimoine aux générations futures. Le choix du lieu d'établissement d'un trust dépend de plusieurs facteurs, notamment les considérations juridiques, les incidences fiscales, les législations de protection des actifs et les exigences de confidentialité.
Avoirs
Les lieux de détention habituels varient selon des facteurs tels que l'environnement réglementaire, les considérations fiscales, les lois de protection des actifs et les préférences individuelles. Plusieurs juridictions sont toutefois couramment retenues par les personnes fortunées (HNWI) et les sociétés pour détenir leurs actifs
Family offices
Découvrez l'excellence de la gestion de patrimoine et de la gouvernance familiale sur mesure à travers le prisme stratégique du Family Office. Conçu exclusivement pour les particuliers fortunés et leurs familles, le Family Office offre une approche d'exception pour préserver et accroître le patrimoine au fil des générations. Entrez dans un univers où stratégies d'investissement personnalisées, planification successorale et initiatives philanthropiques se conjuguent pour bâtir un héritage qui transcende le temps. Adoptez le raffinement de solutions de gestion financière et de gestion du style de vie sur mesure, conçues pour répondre aux besoins spécifiques de ceux qui se situent au sommet de la réussite financière. Cliquez pour découvrir comment un Family Office peut redéfinir votre expérience de la gestion de patrimoine, afin que votre héritage soit non seulement préservé, mais aussi florissant.
Fondations familiales
Donnez à la philanthropie une forme durable grâce à une fondation familiale. Conçues pour les personnes et les familles fortunées souhaitant orienter leur patrimoine vers un impact significatif, les fondations familiales incarnent l'essence du mécénat stratégique. Entrez dans un univers où vos valeurs façonnent l'avenir et produisent un changement durable grâce à des initiatives philanthropiques ciblées. Découvrez comment la création d'une fondation familiale vous permet de bâtir méthodiquement un héritage de compassion, d'innovation et de progrès sociétal. Cliquez pour explorer l'ensemble unique d'avantages, notamment l'efficacité fiscale, la constitution d'un héritage et la profonde satisfaction de contribuer à une cause qui vous dépasse. Découvrez comment une fondation familiale peut concrétiser votre vision d'un monde meilleur et guider votre parcours vers une philanthropie à la fois efficace et pérenne.
Assurance ou police personnelle
Les compagnies d'assurance que vous détenez vous-même proposent une gamme de produits et de services adaptés aux particuliers fortunés (HNWI) qui souhaitent sécuriser et faire fructifier leurs fonds en toute sécurité. Ces offres comprennent généralement l'assurance-vie, les rentes viagères et d'autres solutions de gestion de patrimoine. Voici comment les compagnies d'assurance peuvent aider les HNWI à sécuriser et à faire fructifier leurs fonds :
Assurance vie à valeur de rachat
L'assurance-vie à valeur de rachat constitue un outil puissant de gestion de patrimoine et de planification successorale, offrant à la fois des fonds accessibles et un capital décès substantiel. Au-delà de la couverture traditionnelle, elle favorise la préservation du patrimoine à long terme et, lorsqu'elle est détenue dans un trust, garantit des avantages sur plusieurs générations. Cet article examine ses principales caractéristiques et son rôle dans la planification de la transmission patrimoniale.
Réserves légales et assurance
Investir dans les réserves légales des compagnies d'assurance consiste à affecter des capitaux à des réserves obligatoires destinées à garantir l'exécution des engagements envers les assurés. Ces placements offrent une sécurité du fait de la supervision réglementaire et peuvent générer des rendements.
IFB est un partenaire de confiance pour les particuliers fortunés et très fortunés (HNWI et VHNWI) ainsi que pour les particuliers ultra-fortunés (UHNWI) souhaitant optimiser leurs stratégies fiscales et préserver leur patrimoine intergénérationnel par la constitution de trusts et de sociétés holding.
Notre approche dépasse les services bancaires conventionnels et englobe un éventail complet de solutions de gestion de patrimoine adaptées aux besoins et aux aspirations propres à notre estimée clientèle.
- Évaluation financière complète : Chez IFB, nous engageons notre partenariat par une analyse rigoureuse de l'univers financier du client. Au moyen d'entretiens approfondis et d'évaluations fondées sur les données, nous appréhendons l'ensemble du portefeuille financier du client, y compris ses actifs, ses passifs, ses sources de revenus et la structure de ses dépenses. Cette compréhension globale constitue le socle sur lequel nous élaborons une stratégie financière sur mesure, en adéquation avec les objectifs financiers, la tolérance au risque et les aspirations à long terme du client.
- Planification fiscale stratégique : Notre équipe d'experts financiers chevronnés, en collaboration avec les conseillers juridiques et fiscaux du client, met en œuvre des stratégies sophistiquées d'optimisation fiscale afin de minimiser les charges fiscales liées aux placements, aux flux de revenus et aux transmissions successorales du client. Forts de notre connaissance approfondie de la législation et de la réglementation fiscales internationales, nous concevons des solutions de structuration qui tirent parti des juridictions fiscalement avantageuses, maximisent les déductions fiscales disponibles et garantissent la conformité auprès des autorités fiscales concernées.
- Services fiduciaires sur mesure : les services fiduciaires d'IFB sont conçus pour répondre aux besoins complexes de préservation et de planification successorale du patrimoine de notre clientèle de particuliers fortunés (HNWI). En étroite coordination avec les conseillers juridiques du client, nous l'assistons dans la constitution et l'administration de structures fiduciaires sur mesure, conçues pour protéger les actifs, faciliter la transmission harmonieuse du patrimoine entre générations et assurer une sécurité financière durable aux générations futures. Notre approche privilégie la flexibilité, la transparence et une attention méticuleuse aux détails, afin que les volontés du client soient respectées et que son héritage soit préservé selon ses exigences les plus rigoureuses.
- Gestion d'investissements sophistiquée : S'appuyant sur son vaste réseau de professionnels de l'investissement et sur l'accès à un large éventail d'opportunités d'investissement, IFB propose des services complets de gestion d'investissements visant à optimiser les rendements tout en maîtrisant prudemment le risque. Nos stratégies d'investissement sont adaptées au profil de risque, à l'horizon d'investissement et aux objectifs financiers du client, avec une attention particulière portée à la préservation du capital, à la croissance à long terme et à la diversification du portefeuille. Grâce à un suivi actif, à une diligence raisonnable rigoureuse et à une allocation d'actifs dynamique, nous nous efforçons d'offrir une performance d'investissement supérieure et d'améliorer le bien-être financier global du client.
- Gestion de patrimoine globale : Conscient que la véritable richesse ne se limite pas aux actifs financiers, IFB adopte une approche globale de la gestion de patrimoine qui englobe tous les aspects de la situation financière du client. Nous collaborons étroitement avec les conseillers juridiques et fiscaux du client afin de coordonner les différents volets de ses affaires financières, notamment ses avoirs immobiliers, ses intérêts professionnels, ses actions philanthropiques et ses legs personnels. En intégrant ces éléments dans une stratégie de gestion de patrimoine cohérente, nous permettons à nos clients d'atteindre leurs objectifs financiers avec clarté, confiance et sérénité.
- Partenariat collaboratif : Chez IFB, nous mesurons l'importance de la collaboration pour atteindre les objectifs de nos clients. C'est pourquoi nous travaillons main dans la main avec les conseillers juridiques et fiscaux de confiance du client, en nous appuyant sur leur expertise et leur éclairage pour élaborer des solutions complètes répondant à l'ensemble des besoins financiers du client. En favorisant un environnement de communication ouverte, de respect mutuel et de finalité partagée, nous veillons à ce que nos clients bénéficient d'une expérience de gestion de patrimoine véritablement intégrée et fluide, qui dépasse les frontières de la banque traditionnelle.
En somme, IFB se positionne comme un allié et un défenseur indéfectible des particuliers fortunés qui cherchent à optimiser leurs stratégies fiscales et à préserver leur patrimoine intergénérationnel au moyen de trusts, de sociétés de détention, etc. Par notre engagement en faveur de l'excellence, de l'intégrité et de la centralité du client, nous visons à dépasser les attentes de nos clients et à les aider à réaliser leurs objectifs financiers les plus ambitieux.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.