Gestion de patrimoine
Trusts
Comment les trusts dissocient la propriété du bénéfice, ce qu'ils protègent et ce qu'ils coûtent.
Trusts
Un trust sépare la propriété des actifs de leur bénéfice. Cette idée unique, appliquée avec soin, protège le patrimoine contre les créanciers, le transmet d'une génération à l'autre et le soustrait à la vue du public. Appliquée sans rigueur, elle n'atteint aucun de ces objectifs. Cette page présente l'essentiel et les coûts ; les cinq études ci-dessous approfondissent le sujet.
- Structures de trust : l'éventail complet des structures de trust destinées à la préservation du patrimoine : trusts révocables, irrévocables, à rente retenue par le constituant (grantor retained annuity), insaisissables (spendthrift), à reliquat caritatif et trusts dynastiques, comparés.
- Comparaison des juridictions de trusts : analyse comparative des juridictions de trusts dans le monde : fiscalité, confidentialité, stabilité, force exécutoire, reconnaissance conventionnelle et migration.
- Pérennité à travers les générations : comment les structures de trust préservent le patrimoine d'une génération à l'autre : règles de perpétuité, législation de protection (firewall), protecteurs, decanting et migration.
- Cas d'usage pour les family offices : comment les particuliers à très haute valeur nette et les family offices utilisent les trusts comme nœuds centraux d'une structure de planification patrimoniale plus large.
- Trusts offshore et seconde nationalité : analyse des trusts offshore et de la seconde nationalité : aspects juridiques, examen judiciaire et manière dont les deux se combinent dans une stratégie double.
Juridictions de trust
Nos clients fortunés (HNWI) constituent souvent des trusts dans diverses juridictions du monde afin d'optimiser l'efficacité fiscale, de protéger leurs actifs et d'assurer la bonne transmission du patrimoine aux générations futures. Le choix du lieu d'établissement d'un trust dépend de plusieurs facteurs, notamment les considérations juridiques, les incidences fiscales, les législations de protection des actifs et les exigences de confidentialité.
Types de trusts pour la transmission du patrimoine aux États-Unis :
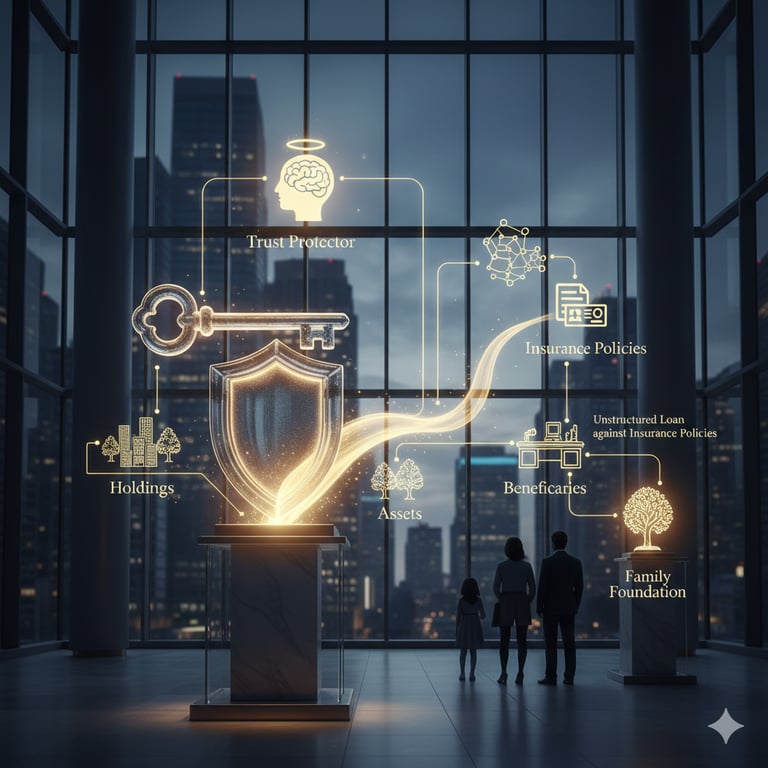
- Trusts d'assurance-vie irrévocables (ILIT) : ces trusts détiennent des contrats d'assurance-vie hors de la succession, ce qui permet au capital décès d'être transmis aux bénéficiaires en franchise d'impôt. Les ILIT fournissent la liquidité nécessaire au règlement des droits de succession et protègent les actifs de la famille contre une vente sous la contrainte.
- Trusts de saut de génération (GST) : les GST transmettent des actifs aux petits-enfants ou aux générations suivantes. Les transferts effectués dans la limite de l'exonération de l'impôt sur les transferts de saut de génération dont bénéficie le constituant évitent à la fois cet impôt et les droits de succession au niveau de la génération intermédiaire. Cette structure est utile aux familles qui souhaitent constituer un héritage durable tout en réduisant leurs charges fiscales.
- Trusts dynastiques : ces trusts sont conçus pour durer sur plusieurs générations, en offrant à la fois une protection des actifs et un potentiel de croissance. Les trusts dynastiques sont souvent constitués dans des États qui autorisent les trusts perpétuels, tels que le Dakota du Sud et le Delaware, ce qui permet de préserver le patrimoine indéfiniment.
Nous présentons ci-dessous quelques juridictions couramment retenues par les particuliers fortunés (HNWI) pour constituer des trusts, ainsi que leurs avantages et inconvénients respectifs, y compris la sécurité des comptes, la transférabilité et d'autres facteurs pertinents :
- Centres financiers offshore (par ex. îles Cook et Caïmans, Nevis, Belize Bermudes, île de Man) :
- Avantages :
- Régimes fiscaux favorables, avec une imposition minimale, voire nulle, des revenus du trust et des plus-values.
- Des lois robustes de protection des actifs préservant les avoirs contre les créanciers, les actions en justice et l'instabilité politique.
- Niveau élevé de confidentialité et de protection de la vie privée, assurant la confidentialité des constituants et des bénéficiaires, dont l'identité demeure connue des trustees, des banques et, lorsque cela est requis, des autorités.
- Inconvénients :
- Un contrôle accru de la part des autorités fiscales des juridictions à forte fiscalité, rendant nécessaire le respect des obligations déclaratives afin d'éviter toute accusation d'évasion fiscale.
- Risque de modifications réglementaires susceptibles d'affecter l'attractivité de la juridiction pour la constitution de trusts.
- Surveillance limitée et risque de laxisme réglementaire, pouvant susciter des préoccupations quant à la sécurité des comptes et à la transparence.
- Avantages :
- Juridictions de common law (par exemple, États-Unis, Royaume-Uni, Singapour) :
- Avantages :
- Cadres juridiques bien établis en matière de trusts, offrant clarté et prévisibilité dans l'administration des trusts.
- Une protection juridique solide pour les constituants et les bénéficiaires, garantissant le caractère exécutoire des dispositions du trust.
- Accès à des services financiers sophistiqués, à une expertise en gestion de patrimoine et à des opportunités d'investissement.
- Inconvénients :
- Charge fiscale plus élevée que dans les juridictions offshore, ce qui peut réduire l'efficacité fiscale globale de la structure de trust.
- Des exigences accrues de transparence et de divulgation, limitant la vie privée et la confidentialité.
- Environnement réglementaire complexe et obligations de conformité, entraînant des coûts administratifs et des frais juridiques plus élevés.
- Avantages :
- Juridictions de droit civil (par exemple, Suisse, Liechtenstein, Luxembourg) :
- Avantages :
- Systèmes juridiques stables dotés d'un droit des trusts bien défini, offrant de la flexibilité dans la structuration et l'administration des trusts.
- Traitement fiscal favorable pour certains types de trusts, y compris des exonérations ou des taux réduits en matière de droits de succession et d'impôts sur le patrimoine.
- Réputation de stabilité financière, de discrétion et d'expertise dans les services de gestion de patrimoine.
- Inconvénients :
- Exigences réglementaires et obligations de conformité strictes, nécessitant une diligence raisonnable méticuleuse et une surveillance continue.
- Protection des actifs limitée par rapport aux juridictions offshore, certains pays de droit civil imposant des restrictions aux montages fiduciaires.
- Coûts administratifs plus élevés liés à la conformité et aux formalités juridiques.
- Avantages :
- Sécurité et transférabilité du compte :
- Dans les centres financiers offshore, les comptes de trust sont généralement détenus auprès d'établissements financiers réputés, qui offrent de solides mesures de sécurité et des garanties contre la fraude et les accès non autorisés.
- La transférabilité des actifs d'un trust peut varier selon la juridiction et les termes de l'acte constitutif du trust. Les trusts offshore permettent souvent un transfert fluide des actifs aux bénéficiaires, tandis que certaines juridictions onshore peuvent imposer des restrictions ou des conséquences fiscales aux transferts d'actifs.
Coûts
Les postes de coûts sont identiques dans chacune des juridictions que nous utilisons, les îles Cook étant notre lieu privilégié, suivies de l'île de Man, des Bermudes et des îles Caïmans :
- Honoraires juridiques pour la rédaction de l'acte de trust et pour le conseil, selon la complexité de la structure.
- Honoraires des trustees. Dans les quatre juridictions, les trustees doivent être agréés ; les honoraires dépendent de la taille du trust et du service requis.
- Administration : comptabilité, reporting et déclarations fiscales.
- Droits publics et frais d'enregistrement lorsque la juridiction les prélève.
- Déplacements, lorsque des réunions dans la juridiction sont nécessaires.
Nous chiffrons ces coûts pour la structure concernée ; des pourcentages fixes ou des frais forfaitaires publiés sans connaître le trust en disent peu.
En substance, le choix d'une juridiction adaptée à la constitution d'un trust repose sur une évaluation rigoureuse des environnements juridique, fiscal et réglementaire. Cette démarche exige également une compréhension approfondie des aspirations propres du constituant ou du fondateur, ainsi que des intérêts des bénéficiaires. La constitution et la structuration du trust par l'intermédiaire de la Banque permettent de réduire les coûts et ajoutent un second niveau de supervision. Ce dispositif de sécurité renforcé garantit le maintien scrupuleux de l'intégrité et de la conformité du trust, et offre une approche de gestion fiduciaire à la fois solide et vigilante, en parfaite adéquation avec les objectifs financiers et de contrôle stratégiques du client.
Si les centres financiers offshore offrent des avantages fiscaux, de la confidentialité et une protection des actifs, ils comportent également des risques de conformité et un contrôle réglementaire. Les juridictions de common law et de droit civil offrent stabilité, clarté juridique et accès à une expertise financière, au prix toutefois d'une charge fiscale et d'exigences de transparence plus élevées. En définitive, les personnes fortunées (HNWI) devraient solliciter l'avis de notre banque ainsi que celui de leurs propres conseillers juridiques et financiers afin de définir une stratégie de trust adaptée à leurs objectifs et à leur tolérance au risque.
Convention de La Haye sur les trusts
La Convention de La Haye relative à la loi applicable au trust et à sa reconnaissance, communément appelée Convention de La Haye sur les trusts, a été conclue à La Haye (Pays-Bas) le 1er juillet 1985. Elle vise à fournir un cadre commun pour la reconnaissance des trusts dans les États signataires, même lorsque la notion de trust ne fait pas partie de leur système juridique interne. Selon le tableau d'état de la HCCH, la Convention est en vigueur dans les États suivants (la France et les États-Unis l'ont signée sans la ratifier) :
- Australie
- Canada (Alberta, Colombie-Britannique, Manitoba, Nouveau-Brunswick, Terre-Neuve-et-Labrador, Nouvelle-Écosse, Ontario, Île-du-Prince-Édouard et Saskatchewan)
- Chine (région administrative spéciale de Hong Kong)
- Chypre
- Italie
- Liechtenstein
- Luxembourg
- Malte
- Monaco
- Pays-Bas (partie européenne du Royaume)
- Panama (depuis 2018)
- Saint-Marin
- Suisse
- Royaume-Uni (avec extensions à plusieurs dépendances de la Couronne et territoires d'outre-mer)
Cette convention facilite la reconnaissance juridique des trusts constitués en vertu du droit d'autres pays, permettant de les administrer et de les faire exécuter plus aisément au-delà des frontières. Il convient de noter que, si ces pays ont ratifié la convention, son application concrète et son intégration en droit interne peuvent varier, ce qui influe sur la manière dont les trusts sont reconnus et traités dans chaque juridiction. Pour obtenir les informations les plus récentes et les plus détaillées, il est recommandé de consulter nos experts juridiques ou les vôtres, versés dans le droit des trusts du pays concerné.