Servicios bancarios
Pagos y transferencias
Sistemas de liquidación, redes de pago y los mensajes que mueven el dinero entre bancos.
Límites de transferencia
1. RTGS (T2 / Fedwire / CHAPS)
Finalidad: pagos de elevado importe y de carácter urgente
Liquidación: en dinero del banco central, en tiempo real y con carácter definitivo
- Importe máximo: sin límite superior (teóricamente ∞)
- Importe mínimo: con frecuencia ≥ 100.000 EUR (política, no sistema)
- Uso habitual: operaciones interbancarias, fusiones y adquisiciones, tesorería, márgenes
- Riesgo de incumplimiento: prácticamente nulo
T2 no tiene límite máximo. Las únicas restricciones son la liquidez de la cuenta de liquidación y la política crediticia del banco.
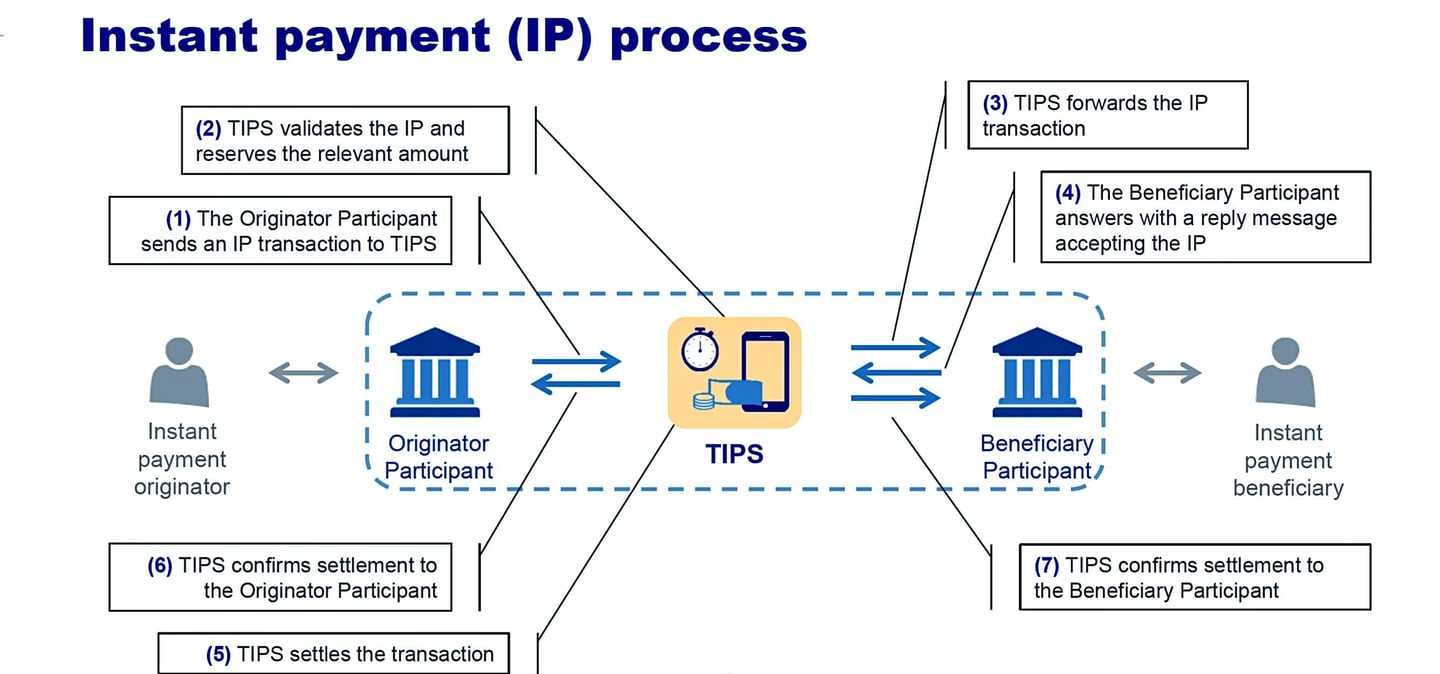
2. TIPS (TARGET Instant Payment Settlement)
Finalidad: pagos minoristas instantáneos paneuropeos
Liquidación: dinero de banco central, 24 horas al día, 7 días a la semana
- Importe máximo: Sin límite global del sistema desde octubre de 2025
- Importe mínimo: 0,01 EUR
- Rapidez: <10 segundos
- Riesgo de incumplimiento: bajo (depende de la liquidez)
Hasta octubre de 2025, el esquema SCT Inst limitaba los pagos a 100 000 EUR; dicho límite ha sido eliminado y cada banco fija sus propios límites.
3. SWIFT (ISO 20022 pacs.008, transfronterizo)
Finalidad: banca corresponsal global
Liquidación: dinero bancario comercial
- Importe máximo: sin límite (teórico) del sistema
- Límites máximos bancarios: fijados individualmente por cada banco
- Rapidez: del mismo día a varios días
- Riesgo de fallo: Medio (corresponsales, cumplimiento normativo)
SWIFT es únicamente un sistema de mensajería, no de liquidación. Los límites dependen enteramente de la apetencia de riesgo del banco y del corredor.
4. Transferencia SEPA (SCT)
Finalidad: pagos minoristas y corporativos en EUR
Liquidación: liquidación neta diferida
- Importe máximo: sin límite del programa
- Límites máximos bancarios: fijados individualmente por cada banco
- Rapidez: el mismo día o el siguiente día hábil
- Riesgo de fallo: bajo
SCT permite técnicamente importes muy elevados. Los bancos suelen imponer límites flexibles por motivos de AML.
5. Transferencia SEPA inmediata (SCT Inst / SEPA Instant)
Finalidad: pagos minoristas instantáneos en EUR
Liquidación: TIPS o CSM equivalente
- Importe máximo | Sin límite a nivel del esquema desde octubre de 2025
- Importe mínimo | EUR 0,01
- Velocidad | ≤10 segundos
- Riesgo de fallo | Bajo
El EPC eliminó el límite máximo del esquema con el reglamento de 2025; muchos bancos siguen aplicando límites internos inferiores.
6. RTP (EE. UU. – The Clearing House Real-Time Payments)
Finalidad: pagos instantáneos en Estados Unidos
Liquidación: cuentas prefinanciadas
- Importe máximo | USD 10,000,000 (desde febrero de 2025)
- Importe mínimo | 0,01 USD
- Rapidez | Segundos
- Riesgo de fallo | Bajo
Límite de red fijado por TCH. FedNow elevó su límite de red a USD 10 millones en noviembre de 2025; los bancos pueden establecer límites inferiores.
Puede recibir transferencias de divisas en sus cuentas a través de:
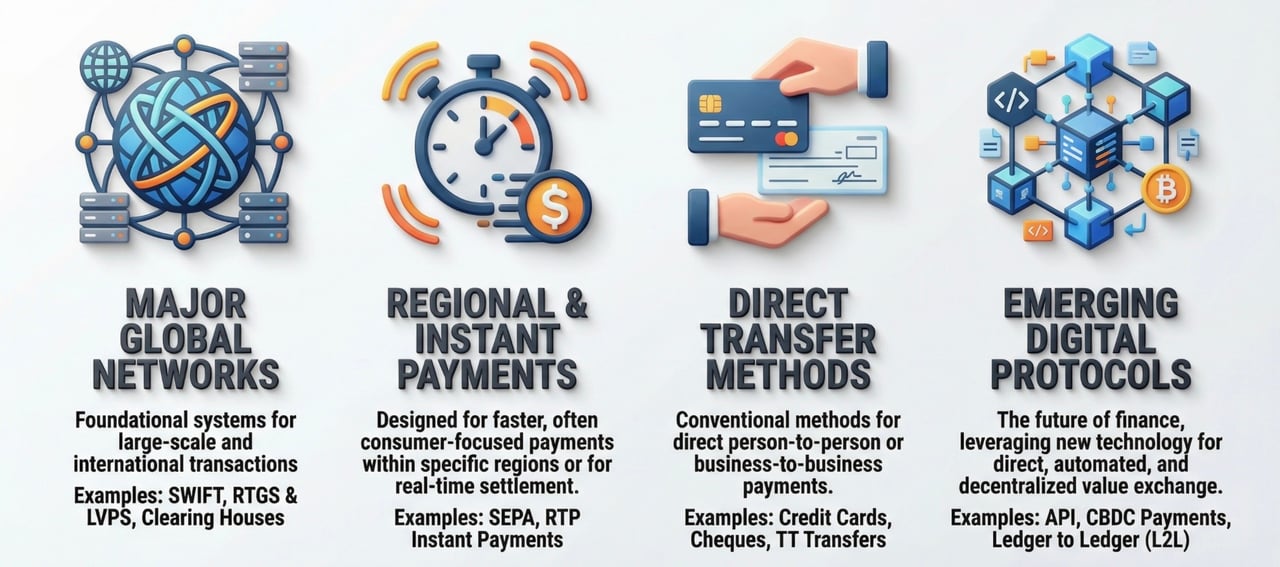
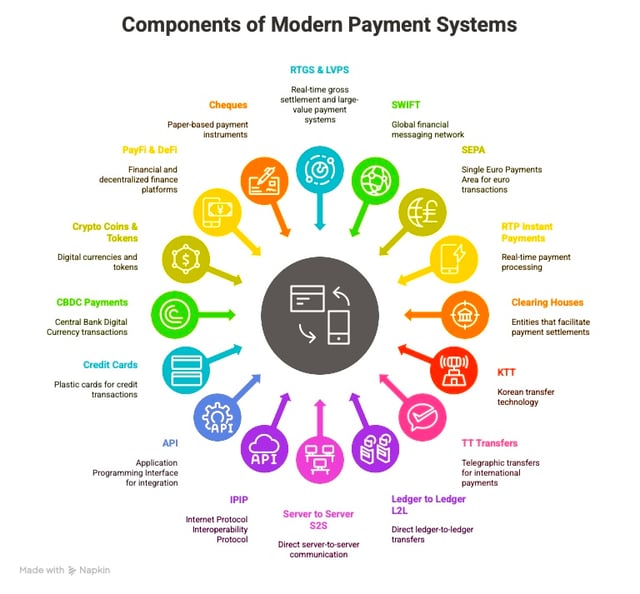
SEPA-SCT, T2 (anteriormente TARGET2), TIPS, Fedwire, CHIPS, KTT (transferencia de fondos a través de bancos corresponsales y pacs.009) y numerosos sistemas de pago instantáneo
sistemas de liquidación diferida a través de IFC, sociedad de nuestro grupo, y nuestras cuentas corresponsales
Valores a través de T2S, Clearstream, Euroclear, DTC
Liquidaciones a través de RTGS, ACH/SEPA y
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
Otros tipos de transferencias a sus cuentas

¿Cómo transfieren fondos los bancos?
- Para consultar el detalle completo de las transferencias de banca corresponsal, haga clic aquí.
- Para una visión completa de los sistemas de pago instantáneo, haga clic aquí.
- Para una visión completa del sistema RTGS, haga clic aquí.
Proceso de compensación
El proceso de compensación es una etapa fundamental en la liquidación de las operaciones financieras, pues garantiza que las partes intervinientes queden protegidas y que la operación se desarrolle con normalidad. La compensación comprende las siguientes etapas:
Intercambio de información sobre transacciones:
- Los bancos emisor y receptor intercambian los detalles de la operación, como el importe, los números de cuenta y otra información pertinente.
- Compensación neta de operaciones: Las cámaras de compensación, como la Automated Clearing House (ACH) en Estados Unidos, facilitan el proceso al actuar como intermediarias entre los bancos. Calculan el importe neto que un banco adeuda a otro, con lo que se reducen al mínimo los importes que cambian de manos en un día determinado.
- Validación: la cámara de compensación valida las instrucciones y registra los detalles de la transacción
- Gestión de excepciones: los elementos rechazados o en disputa se devuelven o se investigan conforme a las normas del sistema
Proceso de liquidación
El proceso de liquidación se produce después del proceso de compensación e implica la transferencia efectiva de fondos entre bancos. Las principales etapas del proceso de liquidación son:
- Conciliación de registros: los bancos concilian sus registros para determinar el importe neto que un banco adeuda a otro
- Transferencia de fondos: los bancos transfieren fondos entre cuentas mantenidas en bancos centrales u otras entidades financieras para liquidar los saldos pendientes
- Confirmación de liquidación: el banco liquidador proporciona al comercio la confirmación de liquidación cuando una operación ha sido compensada y los fondos están disponibles
Red de pagos e intermediarios
Las redes de pago y los intermediarios desempeñan un papel fundamental en la facilitación de los procesos de compensación y liquidación. Algunos ejemplos de redes de pago e intermediarios son los siguientes:
- Cámaras de compensación: Organizaciones independientes, como la ACH en Estados Unidos, que facilitan el proceso de compensación actuando como intermediarias entre los bancos
- Sistemas de bancos centrales (RTGS): liquidan los pagos entre bancos de forma individual y con carácter definitivo en dinero de banco central
- Bancos intermediarios: estos bancos actúan como intermediarios entre el banco emisor y el banco receptor, a menudo en países distintos, para facilitar las transferencias bancarias internacionales
En resumen, los procesos de compensación y liquidación comprenden el intercambio de información sobre las transacciones, la validación de los fondos, la conciliación de los registros y la transferencia efectiva de fondos entre bancos. Las redes de pago y los intermediarios, como las cámaras de compensación, los bancos intermediarios o los bancos centrales, desempeñan un papel fundamental para facilitar estos procesos.
Los procesos de compensación y liquidación están sujetos a la supervisión de los reguladores financieros. Los reguladores desempeñan una función importante para garantizar que dichos procesos sean seguros, sólidos y eficientes.
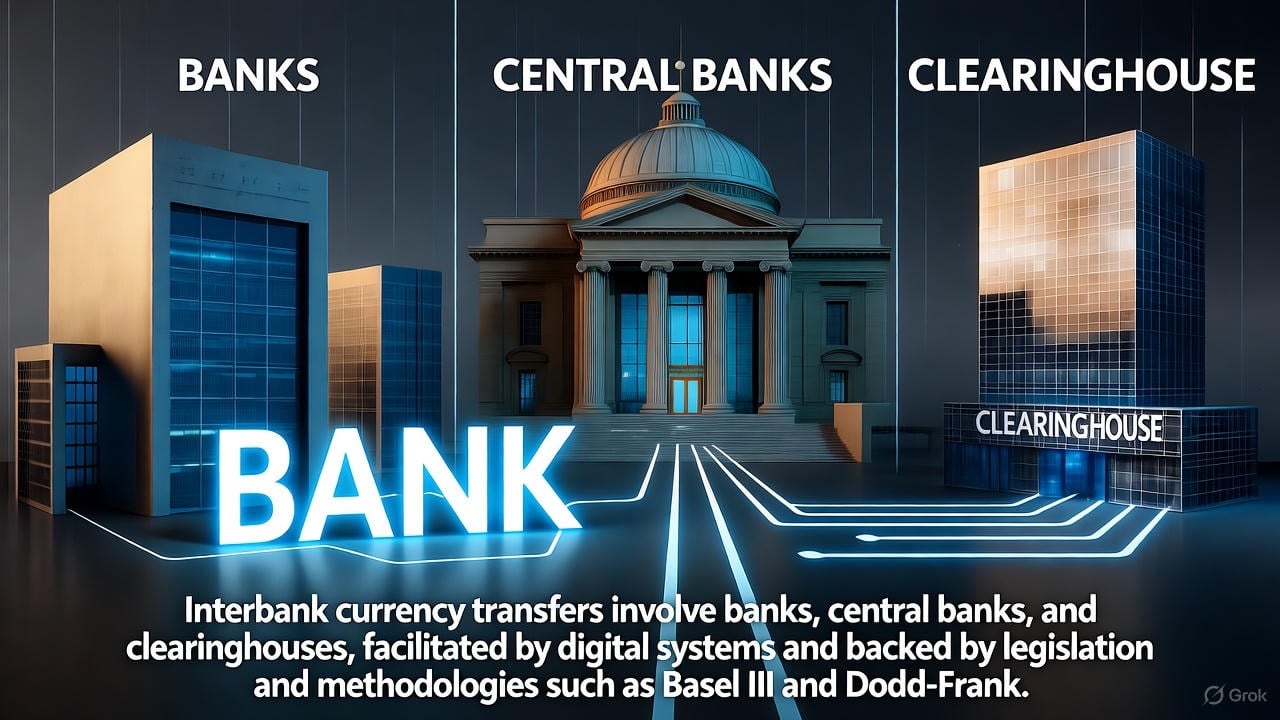
Transferencias interbancarias de divisas
Los bancos crean dinero principalmente mediante la concesión de préstamos, en la que otorgan crédito (por ejemplo, préstamos o hipotecas) que se convierte en nuevos depósitos dentro del sistema financiero. Este proceso suele describirse como crear dinero «de la nada», ya que no requiere reservas físicas en efectivo, sino que se basa en asientos contables y en la confianza en el sistema bancario. En cuanto a la transferencia de moneda entre bancos, por ejemplo mediante pagos o liquidaciones interbancarios, la aceptación de estas transferencias se apoya en una combinación de confianza, marcos regulatorios y sistemas consolidados, y no únicamente en la calidad de la garantía o en el «buen nombre» del banco ordenante. A continuación se explica en detalle cómo funciona este proceso:
1. Confianza y reputación interbancarias
- Reputación y solvencia del banco: Aunque el «buen nombre» de un banco desempeña un papel, no se trata solo de reputación en sentido coloquial. Los bancos operan en un entorno altamente regulado en el que reguladores, bancos centrales y contrapartes supervisan su solvencia. La capacidad de un banco para participar en operaciones interbancarias depende de su estabilidad percibida, evaluada mediante ratios de capital, pruebas de resistencia y cumplimiento de normativas como Basel III.
- Evaluación de riesgos: los bancos receptores evalúan el riesgo de aceptar transferencias de otros bancos. Este riesgo suele mitigarse mediante protocolos normalizados y la intervención de intermediarios de confianza (como bancos centrales o cámaras de compensación). Un banco con garantías deficientes o un balance de riesgo elevado puede enfrentarse a un escrutinio más estricto, a mayores costes (p. ej., tipos de interés más altos en el préstamo interbancario) o a la exclusión de determinadas operaciones.
2. Reservas en bancos centrales y sistemas de liquidación
- Reservas en el banco central: las transferencias interbancarias, en especial las de gran importe, suelen liquidarse mediante las cuentas que los bancos mantienen en el banco central (por ejemplo, la Reserva Federal en Estados Unidos o el sistema T2 del Eurosistema en la zona del euro). Estas reservas se consideran «dinero base» y constituyen la forma de dinero más segura, ya que son pasivos directos del banco central. Cuando el Banco A transfiere fondos al Banco B, la transferencia suele liquidarse trasladando reservas entre sus cuentas en el banco central. Así se asegura que el banco receptor acepte la transferencia, dado que las reservas del banco central están libres de riesgo y son aceptadas universalmente.
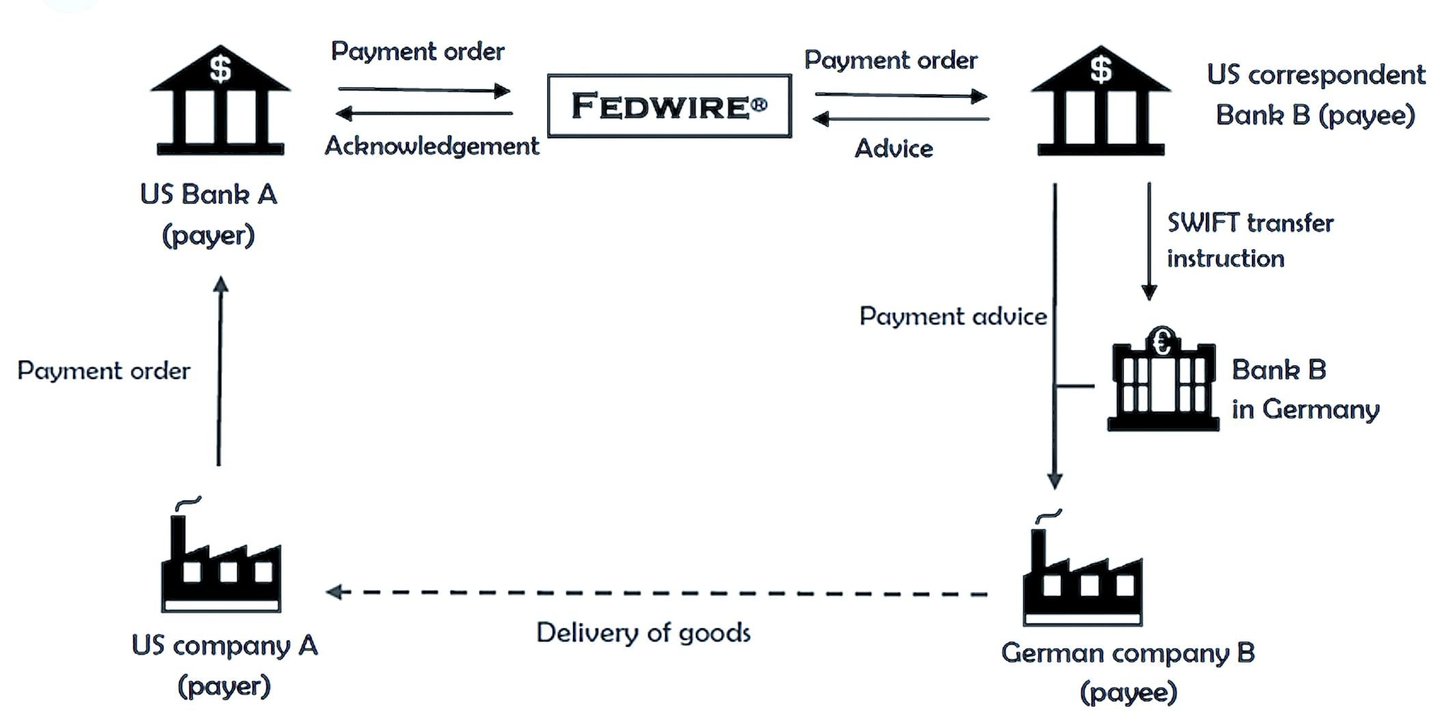
- Liquidación bruta en tiempo real (RTGS): Muchos países utilizan sistemas RTGS (por ejemplo, Fedwire en Estados Unidos, T2 en la zona del euro) para las transferencias interbancarias de gran importe. Estos sistemas liquidan cada pago de forma inmediata, definitiva e irrevocable, pero solo si el banco ordenante dispone de los fondos o de crédito intradía garantizado. Una vez liquidado, el pago no puede fallar, cualquiera que sea la situación posterior del banco ordenante.
3. Cámaras de compensación y compensación multilateral (netting)
- Cámaras de compensación: Para las operaciones que no se liquidan directamente mediante reservas del banco central (por ejemplo, pagos de menor cuantía u operaciones por lotes), el proceso se canaliza a través de cámaras de compensación como CHIPS (Clearing House Interbank Payments System) en Estados Unidos o EURO1 en la zona del euro; SWIFT transporta los mensajes, pero no compensa ni liquida. Las cámaras de compensación compensan por saldos netos las obligaciones entre bancos, reduciendo el importe efectivo de reservas que debe transferirse. Además, imponen criterios de admisión estrictos, de modo que solo participen bancos solventes.
- Requisitos de garantías: En algunos casos, las cámaras de compensación exigen a los bancos que aporten garantías para mitigar el riesgo. Si las garantías de un banco son insuficientes, este puede quedar excluido del proceso de compensación o verse obligado a prefinanciar las operaciones, lo que limita el riesgo para los bancos receptores.
4. Garantías y préstamos interbancarios
- Mercados interbancarios de préstamos: Cuando los bancos se prestan entre sí (por ejemplo, en el mercado a un día o mediante acuerdos de recompra), las garantías suelen desempeñar un papel fundamental. Se prefieren las garantías de alta calidad, como los bonos públicos, porque reducen el riesgo de contraparte. Si las garantías de un banco son débiles, este puede afrontar mayores costes de financiación o no poder obtener financiación en absoluto. No obstante, en las transferencias de pago ordinarias (que no son préstamos), las garantías son menos relevantes, ya que la liquidación se efectúa mediante reservas del banco central o sistemas de compensación.
- Respaldo de los bancos centrales: si la garantía de un banco es insuficiente o su solvencia crediticia está en entredicho, los bancos centrales suelen actuar como prestamistas de última instancia. Por ejemplo, mediante la ventanilla de descuento, un banco en dificultades puede obtener reservas del banco central pignorando garantías, lo que le permite cumplir sus obligaciones frente a otros bancos.
5. Supervisión regulatoria y requisitos de capital
- Marcos regulatorios: Los bancos operan bajo una regulación estricta que les exige mantener niveles mínimos de capital y liquidez (por ejemplo, conforme a Basel III). Esta regulación garantiza que los bancos dispongan de recursos suficientes para cubrir posibles pérdidas, lo que reduce el riesgo de que las obligaciones del banco (incluidas las transferencias) no se cumplan. Si las garantías o la situación financiera de un banco se deterioran de forma significativa, los reguladores pueden intervenir y limitar su capacidad para operar en los mercados interbancarios.
- Confianza sistémica: El sistema bancario se basa en la confianza, pero esta se sustenta en marcos jurídicos y regulatorios, y no solo en la reputación de la entidad emisora. Los bancos centrales y los reguladores velan por que los bancos cumplan unos estándares mínimos, y los sistemas de garantía de depósitos (por ejemplo, la FDIC en Estados Unidos) reducen aún más el riesgo de que las quiebras bancarias afecten al sistema.
6. ¿Qué ocurre cuando las garantías o el respaldo son débiles?
- Aceptación limitada: si las garantías de un banco son deficientes o su situación financiera resulta dudosa, otras entidades pueden negarse a realizar determinadas operaciones con él (por ejemplo, préstamos sin garantía) o exigir garantías de mayor calidad. En casos extremos, un banco puede quedar excluido de los mercados interbancarios, como ocurrió durante la crisis financiera de 2008 con entidades como Lehman Brothers.
- Intervención de los bancos centrales: Los bancos centrales pueden intervenir para aportar liquidez o facilitar las liquidaciones, de modo que el sistema se mantenga estable. Por ejemplo, durante las crisis, los bancos centrales pueden ampliar sus balances aceptando garantías de menor calidad o proporcionando financiación de emergencia.
- Disciplina de mercado: los bancos con garantías débiles o una situación financiera deficiente afrontan mayores costes de endeudamiento o la exclusión de los mercados interbancarios, lo que los incentiva a mantener prácticas financieras sólidas.
7. Transferencias internacionales y SWIFT
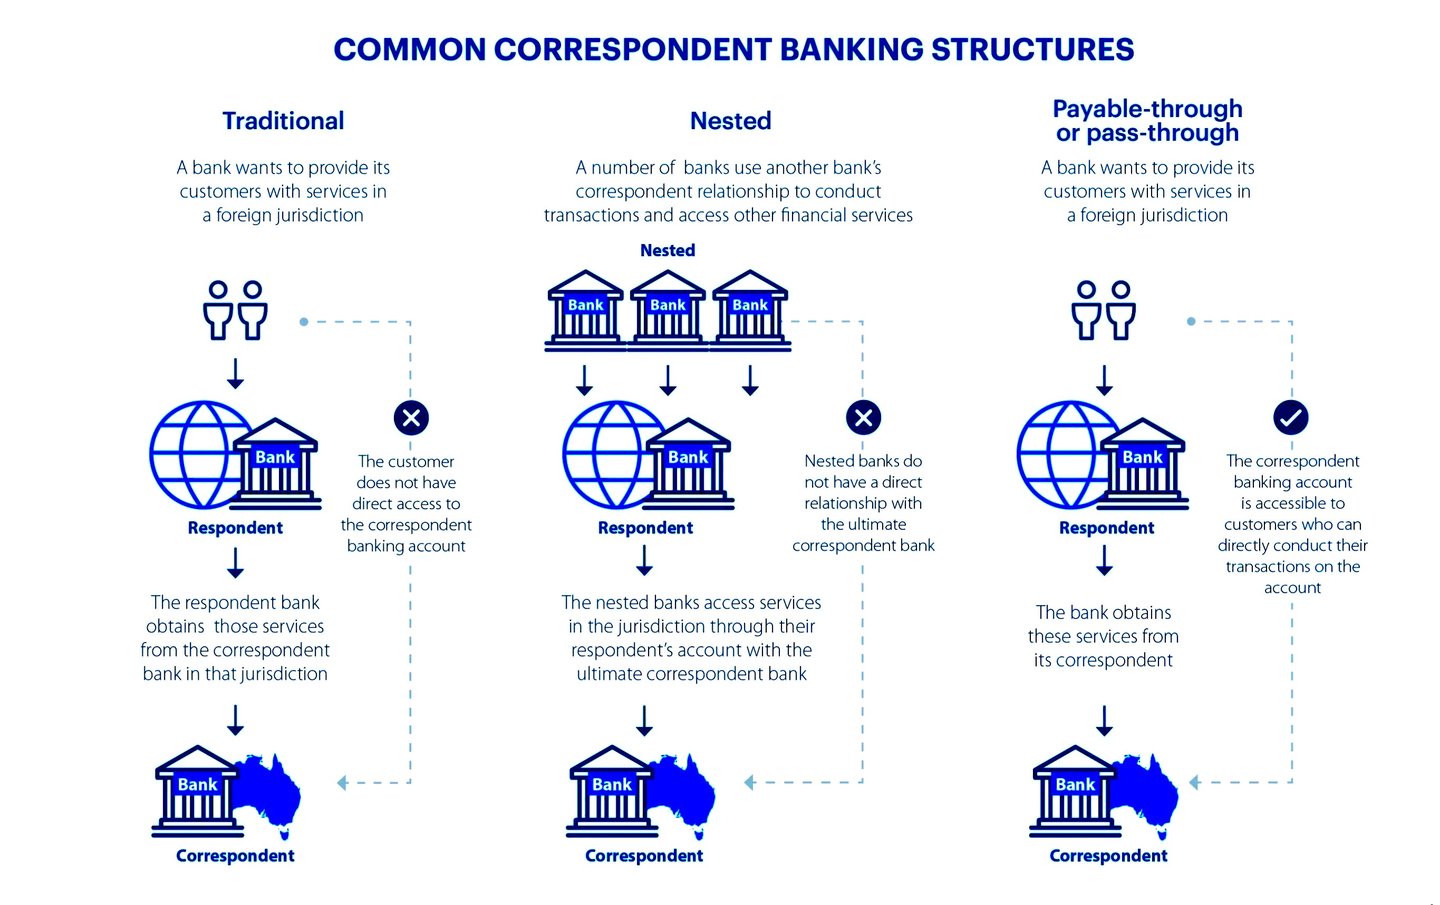
- En las transferencias internacionales, el sistema SWIFT facilita la comunicación entre bancos, pero la liquidación efectiva se realiza a menudo a través de relaciones de banca corresponsal o de sistemas de bancos centrales. Los bancos corresponsales actúan como intermediarios y mantienen cuentas de bancos extranjeros para facilitar los pagos transfronterizos. Estas relaciones se basan en la confianza y en la diligencia debida, pero los bancos centrales y las normas internacionales (por ejemplo, las recomendaciones del FATF) garantizan que las transferencias sean seguras y conformes con la normativa.
- Si la solidez financiera de un banco ordenante está en entredicho, los bancos corresponsales pueden exigir prefinanciación o garantías adicionales antes de aceptar transferencias.
¿Por qué aceptan los bancos las transferencias?
En última instancia, los bancos aceptan transferencias de otros bancos porque:
- Garantías de los bancos centrales: Las liquidaciones a través de las reservas del banco central están exentas de riesgo.
- Supervisión regulatoria: La normativa estricta y los requisitos de capital reducen la probabilidad de impago.
- Mecanismos de cámara de compensación: la compensación multilateral (netting) y los requisitos de garantías reducen al mínimo el riesgo en las operaciones interbancarias.
- Estabilidad sistémica: los bancos centrales actúan como último recurso para evitar fallos sistémicos y garantizar la confianza en el sistema.
Aunque las garantías de un banco sean débiles o su creación de dinero se base en reservas mínimas, el banco receptor está protegido por la infraestructura más amplia de bancos centrales, cámaras de compensación y normativa. El «buen nombre» del banco emisor importa menos que la confianza sistémica y los mecanismos que sustentan el sistema bancario moderno.
8. Metodologías y legislación
Esta sección examina las metodologías (procesos operativos y técnicas de mitigación del riesgo) y la legislación (leyes clave y marcos regulatorios) que sustentan el sistema. Estos elementos conforman una infraestructura sólida y estratificada que transforma la confianza en estado puro en operaciones exigibles y de bajo riesgo. Si bien la propia creación de crédito (mediante préstamos con reserva fraccionaria) se rige por los requisitos de reservas y las normas de capital, la aceptación de las transferencias se apoya en mecanismos de liquidación que priorizan la firmeza y las salvaguardas sistémicas por encima de la solidez de cada banco individual.
Este sistema evolucionó de forma significativa tras la crisis financiera de 2008, con metodologías que hacen hincapié en el procesamiento en tiempo real y la compensación, y con una legislación centrada en la resiliencia del capital y en la protección frente a las entidades afiliadas. Incluso cuando las garantías del banco emisor son de baja calidad (por ejemplo, activos de baja calidad) o el crédito que ha creado carece de respaldo tangible, los bancos receptores aceptan las transferencias porque el proceso está respaldado por dinero de banco central, garantías multilaterales y mandatos legales que distribuyen el riesgo en todo el ecosistema.
8.1. Metodologías básicas para la liquidación interbancaria y la mitigación de riesgos
Las transferencias interbancarias no son canjes directos entre pares; utilizan metodologías estandarizadas e impulsadas por la tecnología para garantizar la atomicidad (ejecución íntegra o nula), la firmeza (irrevocabilidad una vez liquidadas) y una exposición mínima. Reducen la dependencia de la solvencia propia del banco ordenante al trasladar la liquidación a pasivos de banco central de alta calidad o a posiciones compensadas.
Sistemas de liquidación bruta en tiempo real (RTGS):
- Proceso: En un sistema RTGS, cada operación se liquida de forma individual e inmediata con cargo a las reservas del banco central, sin compensación. Por ejemplo, en el Fedwire Funds Service de Estados Unidos (gestionado por la Reserva Federal), el banco ordenante carga su cuenta de reservas y el banco receptor abona la suya en tiempo real, normalmente en cuestión de segundos. Este mecanismo utiliza «dinero de alto poder» (reservas del banco central), que está exento de riesgo de contraparte por constituir un derecho directo frente al soberano.
- Integración de garantías: Si un banco carece de reservas suficientes, puede pignorar garantías ante el banco central mediante crédito intradía (descubiertos garantizados con valores admisibles, como bonos del Tesoro). Las garantías se valoran aplicando «recortes de valoración» (descuentos por riesgo) fijados por el banco central y se vuelven a valorar periódicamente.
- Mitigación del riesgo: La ausencia de compensación (netting) implica que no se acumulan obligaciones; si la entidad emisora quiebra a mitad de la jornada, el banco central queda protegido por la garantía pignorada para el crédito intradía. Esto asegura la aceptación incluso de bancos con garantías privadas débiles, ya que la transferencia está «prefinanciada» con reservas.
- Variantes globales: T2 (zona del euro) y CHAPS (Reino Unido) siguen principios similares y utilizan mensajería ISO 20022 para ofrecer datos de pago más completos.
Compensación neta (netting) y compensación multilateral mediante sistemas de liquidación neta diferida (DNS):
- Proceso: En sistemas como CHIPS (Clearing House Interbank Payments System) para el USD o Euro1 para el euro, las operaciones se agrupan por lotes y se compensan multilateralmente a lo largo del día. Las entradas y salidas brutas se compensan entre sí (por ejemplo, el Banco A debe 100 millones de USD al Banco B pero recibe 80 millones de vuelta, lo que arroja una posición neta de 20 millones), lo que reduce considerablemente la liquidez necesaria. CHIPS opera con saldos prefinanciados y liquida de forma continua durante el día, con la provisión de fondos de final de jornada a través de Fedwire; EURO1 liquida en T2.
- Metodología de gestión de garantías: los participantes aportan garantías (efectivo o valores) a una reserva común, gestionada mediante custodios tripartitos (p. ej., BNY). Las herramientas de optimización asignan las garantías de forma eficiente, minimizando los activos ociosos. Si la posición de un banco supera su límite, se expone a penalizaciones de liquidez o a la exclusión. Los mensajes de gestión de garantías de SWIFT (serie MT5xx, en migración a ISO 20022) automatizan las instrucciones de constitución, valoración y sustitución.
- Tratamiento de garantías débiles: la compensación multilateral diluye el riesgo individual; los activos deficientes de un banco no afectan directamente a los demás. Sistemas como EURO1 mantienen un fondo de liquidez colateralizado, de modo que la liquidación se completa incluso si un participante incurre en impago; las entidades de contrapartida central para valores y derivados utilizan fondos de garantía frente a impagos y cascadas de distribución de pérdidas.
Mensajería y liquidación transfronterizas (SWIFT y banca corresponsal):
- Proceso: SWIFT no es un sistema de liquidación, sino una red de mensajería segura (con más de 11 000 instituciones) para instrucciones de pago. Una transferencia comienza con un mensaje pacs.008 (ISO 20022, anteriormente MT103), encaminado a través de bancos corresponsales (por ejemplo, Citibank, que mantiene cuentas nostro para bancos extranjeros). La liquidación efectiva utiliza enlaces RTGS/DNS.
- Garantías y controles de riesgo: en las transferencias vinculadas a divisas, CLS (Continuous Linked Settlement) compensa de forma atómica los tramos de divisas, lo que reduce el riesgo Herstatt (desfases de liquidación entre husos horarios). Las garantías se gestionan mediante valoración diaria a precios de mercado y margen de variación, con margen inicial para los derivados no compensados con arreglo a las normas de EMIR y Dodd-Frank.
- Mecanismo de aceptación: los corresponsales realizan comprobaciones KYC/AML y fijan límites de exposición en función de las líneas de crédito, respaldadas por Anexos de Apoyo Crediticio (CSA) bilaterales que regulan la entrega de garantías colaterales.
Metodologías de liquidez intradía y de pruebas de tensión:
- Los bancos recurren al «reciclaje de liquidez» (la reutilización de fondos liquidados durante el día) y a pruebas de estrés (por ejemplo, modelos de valor en riesgo, o VaR, que simulan escenarios con un nivel de confianza del 99 %) para prever sus necesidades. Los bancos centrales proporcionan crédito intradía contra garantías y facilidades de préstamo a un día, como la ventanilla de descuento de la Reserva Federal (crédito primario, con un precio situado en el extremo superior del rango objetivo de los fondos federales).
Estas metodologías garantizan que las transferencias sean aceptadas porque no son apuestas «basadas en la confianza» sobre el ordenante, sino recorridos diseñados a través de canales neutrales en términos de riesgo. Una garantía débil activa salvaguardas automáticas, no el rechazo.
8.2. Legislación clave que rige la aceptación, las garantías y la confianza sistémica
La legislación codifica estas metodologías e impone estándares mínimos de capital, liquidez y divulgación para fortalecer la resiliencia. Traslada el riesgo de los bancos individuales a entidades reguladas (bancos centrales, cámaras de compensación), haciendo obligatoria la aceptación dentro de las redes que cumplen la normativa. Las reformas posteriores a 2008, como Basel III y Dodd-Frank, abordaron de forma expresa la dinámica de las entidades «demasiado grandes para quebrar», en las que unas garantías deficientes podían provocar fallos en cascada.
Marco de Basilea III (internacional, aplicado a escala nacional):
- Disposiciones principales: Elaborado por el Comité de Supervisión Bancaria de Basilea (BCBS), exige a los bancos mantener al menos un 4,5 % de capital ordinario de nivel 1 (frente al 2 % de capital básico de nivel 1 de Basilea II), un 6 % de capital de nivel 1 y un 8 % de capital total, además de un colchón de conservación del 2,5 %, un colchón anticíclico de hasta el 2,5 % y recargos para las entidades de importancia sistémica. Las normas de liquidez incluyen el ratio de cobertura de liquidez (LCR: 100 % de activos líquidos de alta calidad para un escenario de tensión a 30 días) y el ratio de financiación estable neta (NSFR: 100 % de financiación estable para activos a largo plazo).
- Impacto en las transferencias y en las garantías: Refuerza la confianza al asegurar que los bancos puedan absorber las pérdidas derivadas de créditos débiles sin quebrar, lo que reduce el contagio en los mercados interbancarios. Los activos líquidos de alta calidad deben cumplir criterios de admisibilidad (Nivel 1: efectivo, reservas en bancos centrales y deuda soberana con ponderación de riesgo del 0 %, sin recorte de valoración; Nivel 2A: recorte del 15 %; Nivel 2B: recorte del 25 % al 50 %). La aplicación en Estados Unidos mediante las Normas Prudenciales Reforzadas de la ley Dodd-Frank se extiende también a los bancos extranjeros.
- Apalancamiento: Una ratio de apalancamiento mínima del 3 % (superior para los bancos de importancia sistémica mundial) limita la expansión del balance con independencia de las ponderaciones de riesgo.
Ley Dodd-Frank de Reforma de Wall Street y Protección del Consumidor (2010, EE. UU.):
- Disposiciones principales: El Título I crea el Consejo de Supervisión de la Estabilidad Financiera (FSOC) para el seguimiento del riesgo sistémico; el Título II permite la liquidación ordenada de bancos en quiebra. Exige pruebas de resistencia y planes de resolución («testamentos vitales») a los grandes bancos; el umbral original de 50 000 millones de USD se elevó a 250 000 millones de USD en 2018, con discrecionalidad de la Reserva Federal a partir de 100 000 millones de USD.
- Impacto en la confianza interbancaria: Exige la compensación centralizada de los derivados (lo que reduce las disputas bilaterales sobre garantías) y la Regla Volcker (que limita la negociación con capital propio de la entidad para frenar la acumulación de activos de riesgo). En cuanto a las transferencias, refuerza la supervisión de los sistemas de pago por parte de la Reserva Federal, garantizando el cumplimiento de RTGS/CHIPS. Los límites a las transacciones con entidades afiliadas (mediante la Regulación W) evitan la transmisión de riesgos: las transacciones cubiertas con una única afiliada se limitan al 10 % del capital (20 % para el conjunto de afiliadas) y el crédito debe estar garantizado con colateral.
- Aspectos específicos de las garantías: extiende las Secciones 23A/23B de la Federal Reserve Act (en vigor desde 1933) a los derivados y a los préstamos de valores con entidades afiliadas. El crédito a entidades afiliadas debe estar garantizado entre un 100 % (valores públicos) y un 130 % (acciones y otros activos). Con ello se protege frente a transferencias «por la puerta trasera» de créditos débiles.
- Efectos más amplios: mayor estabilidad financiera, pero también mayores costes de cumplimiento normativo para los bancos más pequeños; los críticos señalan que no evitó por completo las corridas bancarias regionales de 2023 (p. ej., SVB), lo que ha impulsado revisiones de la supervisión, de las normas de liquidez y de la planificación de la resolución.
Regulation W (12 CFR Part 223, que desarrolla las secciones 23A/23B de la Federal Reserve Act):
- Detalles: Limita la concesión de crédito a entidades vinculadas (p. ej., un límite cuantitativo del 10 % y un límite agregado del 20 %) y exige garantías para los préstamos (p. ej., el 100 % para obligaciones y el 130 % para acciones). Se prevén exenciones para operaciones de bajo riesgo, aunque con condiciones de mercado (arm's length).
- Función en la aceptación: Garantiza que las transferencias interbancarias no se vean menoscabadas por el uso abusivo de afiliados; las infracciones conllevan sanciones, preservando la integridad de la red.
Otras leyes fundamentales:
- Federal Reserve Act (1913): la Sección 16 exige garantías para la emisión de billetes de la Reserva Federal; las Secciones 10B y 13 regulan los anticipos garantizados a los bancos.
- Ley de Mejora de la FDIC (1991): los umbrales de Acción Correctiva Inmediata (PCA) obligan a intervenir cuando el capital alcanza el 2 %, evitando que los bancos debilitados realicen transferencias excesivas.
- Equivalentes europeos: el Reglamento sobre requisitos de capital (CRR) aplica Basel III; la Directiva sobre la firmeza de la liquidación (98/26/CE) protege la firmeza de los pagos en sistemas designados como T2.
8.3. Cómo interactúan la legislación y las metodologías para garantizar la aceptación pese a un respaldo débil
- Salvaguardas por capas: las normas de capital y liquidez limitan en qué medida un banco puede depender de activos débiles; los sistemas de pago liquidan en dinero de banco central o contra garantías; y los bancos centrales respaldan el sistema como prestamistas de última instancia.
- Ejecución y sanciones: El incumplimiento da lugar a sanciones civiles pecuniarias y a restricciones o a la pérdida del acceso a los sistemas de pago.
- Lecciones de la crisis: durante la turbulencia bancaria de 2023, el Bank Term Funding Program (BTFP) de la Reserva Federal aceptó a la par (1:1) los valores mantenidos hasta el vencimiento, sin aplicar recortes de valoración, lo que muestra la flexibilidad de la legislación mediante facultades de emergencia.
- Retos y evolución: la adopción de ISO 20022 (Fedwire Funds Service desde julio de 2025; pagos transfronterizos de Swift desde noviembre de 2025) mejora la calidad de los datos, pero los riesgos geopolíticos (por ejemplo, las exclusiones de SWIFT) ponen de manifiesto vulnerabilidades.
Este marco confiere resiliencia al sistema: el crédito creado «de la nada» se acepta no solo por un acto de fe, sino gracias al rigor legislado y a la precisión metodológica.
Comprensión de las restricciones a la transferencia de divisas
En el ámbito de las transacciones financieras de gran valor existen diversos sistemas que facilitan la transferencia fluida de dinero entre bancos e instituciones. Cada sistema opera con sus propias normas, límites y complejidades, y está diseñado para gestionar distintos tipos de operaciones: desde pagos locales de alta velocidad hasta transferencias transfronterizas que exigen rigurosos controles de cumplimiento normativo. En este artículo analizamos cómo se gestionan las transferencias de dinero de gran volumen en cuatro sistemas principales: RTGS, SWIFT, SEPA y RTP.
RTGS: transferencias de alta velocidad sin límites
Los sistemas de liquidación bruta en tiempo real (RTGS) están diseñados específicamente para transferencias de elevado importe, sin un límite máximo oficial para el monto transferible. Este sistema se utiliza en todo el mundo y suele estar gestionado por bancos centrales como la Reserva Federal en Estados Unidos (Fedwire) o el Banco de Inglaterra (CHAPS).
El sistema RTGS opera en tiempo real, lo que significa que las operaciones se liquidan individualmente a medida que se producen y que no existe agrupación de pagos. El carácter «bruto» implica que cada operación se liquida por separado, sin compensarla con otros pagos. Así se garantiza que los fondos se transfieran de inmediato y que, una vez completada una operación, esta sea definitiva e irrevocable.
Dado su carácter de liquidación en tiempo real y su orientación a grandes importes, el RTGS es idóneo para operaciones que implican miles de millones de dólares o euros. Las grandes transferencias interbancarias, los pagos corporativos o las operaciones con valores recurren con frecuencia al RTGS por la rapidez y la certeza que ofrece.
SWIFT: límites prácticos impuestos por los bancos
La red SWIFT (Society for Worldwide Interbank Financial Telecommunication) es la columna vertebral de la comunicación bancaria internacional y facilita los pagos transfronterizos entre entidades financieras. Aunque SWIFT en sí no impone un límite fijo a las transacciones, en la práctica suelen aplicarse límites, en particular en las transferencias de gran importe.
En las operaciones de importe muy elevado, los bancos aplican un escrutinio reforzado por razones de riesgo, cumplimiento normativo y gestión de la liquidez. Los bancos pueden limitar este tipo de operaciones o exigir un plazo adicional para su aprobación, en especial tratándose de pagos internacionales en los que intervienen varios bancos intermediarios, lo que puede incrementar la complejidad del proceso.
La necesidad de realizar múltiples controles para prevenir el blanqueo de capitales, garantizar el cumplimiento normativo y mitigar el riesgo de crédito puede hacer que las transferencias de importe muy elevado resulten más engorrosas a través de cadenas de corresponsales. Estas limitaciones prácticas son impuestas por cada entidad financiera y no por la propia SWIFT.
SEPA: límites variables, especialmente en las transferencias inmediatas
La Zona Única de Pagos en Euros (SEPA) facilita los pagos denominados en euros en más de 36 países de Europa. SEPA opera mediante dos tipos principales de operaciones: la transferencia SEPA (SCT) y la transferencia SEPA instantánea (SCT Inst).
- SEPA Credit Transfer (SCT): Por lo general no tiene un límite formal, de modo que los pagos de elevada cuantía denominados en euros pueden transferirse sin inconvenientes entre los países participantes en SEPA. No obstante, cada banco puede fijar sus propios límites conforme a sus políticas internas.
- Transferencia inmediata SEPA (SCT Inst): inicialmente limitada a 15 000 EUR y posteriormente a 100 000 EUR, el esquema carece de importe máximo desde octubre de 2025. Las entidades financieras pueden imponer sus propios límites, y los ordenantes pueden fijar límites individuales conforme al Reglamento sobre pagos inmediatos.
SEPA se utiliza ampliamente para los pagos transfronterizos en Europa, y SCT Inst se ha convertido en la norma para las transferencias en euros en tiempo real.
RTP: límites en Estados Unidos y en Europa
Los sistemas de pagos en tiempo real (RTP) han ganado popularidad por su capacidad de transferir fondos al instante, lo que ofrece a los usuarios acceso inmediato al dinero transferido. Estos sistemas están operativos en Estados Unidos y en algunas zonas de Europa, aunque están sujetos a límites de transferencia definidos.
- RTP de Estados Unidos: La red RTP estadounidense, operada por The Clearing House, permite la liquidación instantánea de pagos, con un límite máximo de transferencia de 10 millones de USD por operación desde febrero de 2025. Este sistema se utiliza habitualmente para pagos entre empresas (B2B), nóminas y operaciones de consumo, si bien el límite puede variar según las políticas internas del banco participante.
- Sistemas RTP de Europa: En Europa, el entorno de pagos en tiempo real incluye servicios como la transferencia de crédito instantánea SEPA (SEPA Instant Credit Transfer), tal como se ha expuesto anteriormente, que ya no establece un importe máximo aplicable a todo el esquema. Además de SEPA Inst, países como el Reino Unido (con su sistema Faster Payments) disponen también de marcos de pagos en tiempo real, si bien pueden imponer sus propios límites, que suelen oscilar entre 250 000 y 1 000 000 de libras esterlinas para los pagos rápidos.
Flexibilidad frente a limitaciones prácticas
Si bien los sistemas RTGS están diseñados para transferir miles de millones sin ningún límite máximo oficial, los pagos corresponsales y SEPA enfrentan restricciones prácticas para importes muy elevados. Ello se debe con frecuencia a requisitos de cumplimiento normativo, liquidez y gestión de riesgos, y no a limitaciones sistémicas. Por su parte, los sistemas RTP de Estados Unidos y Europa ofrecen capacidades de pago en tiempo real con límites relativamente altos pero claramente definidos, como los 10 millones de USD de RTP y FedNow en Estados Unidos.
Cada sistema de pago atiende necesidades distintas: el RTGS destaca en las operaciones de elevado importe y en tiempo real, mientras que SWIFT y SEPA equilibran las transferencias de gran escala con consideraciones regulatorias y de liquidez. Comprender los límites prácticos de estos sistemas es esencial para las instituciones y empresas que realizan operaciones financieras de gran envergadura.
IPIDs: identificaciones de pago internacionales
Existen diversos sistemas e identificadores utilizados para la identificación de los pagos internacionales, que garantizan la transparencia, la trazabilidad y el cumplimiento normativo en las operaciones transfronterizas. A continuación se presentan los principales identificadores utilizados en los pagos globales:
1. Referencia única de operación de extremo a extremo (UETR) – SWIFT gpi
- Se utiliza en los pagos SWIFT gpi (Global Payments Innovation).
- Una referencia única a escala mundial, de 36 caracteres, que permite rastrear los pagos en tiempo real.
- Permite a bancos y empresas supervisar el estado de un pago internacional a través de varias entidades financieras.
2. Referencia del mensaje SWIFT (SWIFT MT/MX)
- Todo mensaje de pago de SWIFT (pacs.008, pacs.009, anteriormente MT103 y MT202) incorpora la referencia única del remitente.
- Esto ayuda a los bancos y a los reguladores a rastrear los pagos a través de la red SWIFT.
3. IBAN (código internacional de cuenta bancaria)
- Formato normalizado de cuenta bancaria utilizado en numerosos países, especialmente en las operaciones SEPA (Área Única de Pagos en Euros).
- Garantiza la exactitud en los pagos transfronterizos.
4. Código BIC/SWIFT (Bank Identifier Code)
- Identifica a un banco concreto en las operaciones internacionales.
- Se utiliza para encaminar correctamente los pagos entre las entidades financieras.
5. Identificador de la orden de pago / Número de referencia de la transacción
- La mayoría de los bancos generan un número de referencia de transacción (TRN) único para cada pago internacional.
- Esto permite a los clientes seguir el estado de su transferencia.
6. ID de mensaje ISO 20022
- En los sistemas de pago basados en ISO 20022, como SEPA, FedNow y T2, cada transacción cuenta con un identificador de mensaje (MsgID) para su seguimiento.
- Convertirse en el estándar de la mensajería de pagos moderna a escala global.
7. Identificadores de pago de bancos centrales
- Algunos países emiten identificadores específicos para las operaciones internacionales, como:
- IMAD/OMAD de FedWire en Estados Unidos
- CHAPS UID en el Reino Unido.
- Números de referencia en los sistemas RTGS de diversos países.
8. Hashes de transacciones de criptoactivos y blockchain
- En los pagos internacionales realizados mediante criptoactivos o stablecoins, se utiliza un hash de transacción (TXID) para rastrear la transferencia en el registro de la cadena de bloques.
¿Existe un identificador de pago mundial universal?
Aunque no existe un único identificador universal de pagos internacionales, el UETR (SWIFT gpi) y los identificadores ISO 20022 son lo más cercano a un sistema de seguimiento global normalizado.
¿Qué puede transferirse de banco a banco?
Activos bancarios:
- Efectivo y equivalentes de efectivo: Son fondos a los que se puede acceder de forma inmediata o casi inmediata. Incluyen el efectivo físico, los depósitos en otros bancos y los valores de alta liquidez, como las letras del Tesoro.
- Inversiones/valores: se trata de instrumentos financieros en los que el banco invierte para obtener un rendimiento, como bonos públicos y corporativos, acciones y otros valores.
- Préstamos y anticipos: Son los fondos que un banco concede a sus clientes y que generan ingresos por intereses. Pueden incluir préstamos personales, hipotecas, préstamos comerciales, saldos de tarjetas de crédito y descubiertos.
- Activos fijos: Son los bienes físicos propiedad del banco, como edificios, terrenos, equipamiento y mobiliario.
- Activos intangibles: Comprenden activos no físicos como el software, las patentes, las marcas y el fondo de comercio.
- Otros activos: Pueden incluir, entre otros, intereses devengados pendientes de cobro, activos por impuestos diferidos e instrumentos financieros derivados.
Pasivos bancarios:
- Depósitos: Son los fondos que particulares y empresas mantienen en el banco. Incluyen cuentas corrientes, cuentas de ahorro y depósitos a plazo. Constituyen pasivos porque el banco tiene la obligación de devolver dichos fondos a los depositantes a su requerimiento o en una fecha de vencimiento determinada.
- Fondos tomados en préstamo: Son los fondos que el banco obtiene de otras entidades financieras, del banco central o mediante la emisión de valores de deuda.
- Valores de deuda: Son bonos u otras formas de deuda emitidos por el banco para obtener fondos. El banco está obligado a reembolsar el principal y los intereses a los titulares de los bonos.
- Otros pasivos: incluyen partidas como gastos devengados, cuentas por pagar, pasivos por impuestos diferidos, provisiones para pérdidas crediticias e instrumentos financieros derivados.
- Pasivos subordinados: Se trata de deudas que solo se pagarán después de todas las demás en caso de quiebra del banco.
Fondos propios del banco:
- Acciones ordinarias: Se trata del capital social que poseen los propietarios del banco. Confieren derechos de voto y pueden dar derecho a percibir dividendos.
- Acciones preferentes: Este tipo de capital tiene un derecho preferente sobre los beneficios y los activos frente a las acciones ordinarias, pero normalmente no conlleva derechos de voto.
- Beneficios no distribuidos: Son los beneficios netos que un banco ha acumulado a lo largo de los años y ha decidido reinvertir en el negocio en lugar de distribuirlos como dividendos.
- Acciones propias en cartera: Son las acciones del propio Banco que este ha recomprado en el mercado.
- Otro resultado global: ganancias y pérdidas aún no reconocidas en la cuenta de resultados, como determinadas revalorizaciones de inversiones e instrumentos de cobertura.
- Participación no dominante (intereses minoritarios): Es la parte de los activos netos de una filial atribuible a participaciones en el patrimonio que no son propiedad, directa o indirectamente a través de filiales, de la sociedad matriz.

Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.