
Pagos y transferencias
Pagos con CBDC
Proyecto mBridge: una revolución en los pagos transfronterizos mediante la tecnología multi-CBDC
Visión general
El Proyecto mBridge fue puesto en marcha por el BIS Innovation Hub Hong Kong Centre junto con varios bancos centrales, con el propósito de transformar el entorno de los pagos transfronterizos mediante el despliegue de monedas digitales de banco central (CBDC). Este proyecto busca resolver ineficiencias de larga data de los actuales sistemas de pago internacionales, como los costes elevados, la lentitud de las operaciones y la complejidad operativa.
Bancos centrales fundadores y participantes
mBridge fue fundado mediante el esfuerzo conjunto de los bancos centrales de Tailandia, Hong Kong, China y los Emiratos Árabes Unidos. El Banco Central de Arabia Saudí se incorporó como participante de pleno derecho en junio de 2024. El proyecto alcanzó la fase de producto mínimo viable (MVP) a mediados de 2024; en octubre de 2024 el BPI se retiró y traspasó la plataforma a los bancos centrales participantes. En septiembre de 2026 el Banco Central de Arabia Saudí puso fin a su participación tras completar su prueba.
El proyecto ha atraído también a un amplio grupo de bancos centrales y organizaciones internacionales observadores, entre ellos el Fondo Monetario Internacional (FMI) y el Banco Mundial. Entre los observadores se han incluido:
- Banco Asiático de Inversión en Infraestructura
- Bangko Sentral ng Pilipinas (Filipinas)
- Bank Indonesia
- Banco de Francia
- Banco de Israel
- Banco de Italia
- Banco de Corea
- Banco Central de Bahréin
- Banco Central de Chile
- Banco Central Europeo
- New York Innovation Centre del Banco de la Reserva Federal de Nueva York
- Banco Central de Arabia Saudí
- etc.
Base tecnológica
La base tecnológica de mBridge es el mBridge Ledger, una plataforma blockchain especializada, diseñada para respaldar pagos transfronterizos y operaciones de cambio de divisas en tiempo real y entre pares. Esta plataforma permite que los bancos centrales participantes emitan e intercambien directamente monedas digitales de banco central (CBDC), lo que reduce la dependencia de las redes tradicionales de banca corresponsal, que suelen adolecer de retrasos y costes elevados.
El mBridge Ledger está concebido con criterios de modularidad y escalabilidad, lo que facilita su integración fluida con los sistemas de pago nacionales existentes y permite futuras mejoras. Este enfoque garantiza que la plataforma siga siendo adaptable a la evolución del entorno tecnológico y regulatorio.
Piloto y resultados
En 2022, mBridge llevó a cabo un proyecto piloto con operaciones de valor real entre 20 bancos comerciales de las cuatro jurisdicciones fundadoras: 164 pagos y operaciones de cambio de divisas por un importe superior a USD 22 millones, liquidados en cuestión de segundos. El Banco de Pagos Internacionales (BPI) concluyó que una plataforma multi-CBDC puede mejorar de forma significativa la eficiencia, la rapidez y la transparencia de los pagos transfronterizos.
Orientaciones futuras
Tras alcanzar la fase de producto mínimo viable (MVP), la hoja de ruta establecida por los participantes incluye:
- Interoperabilidad automatizada: mejora de la integración de la plataforma con los sistemas de pago nacionales para garantizar flujos de transacciones fluidos.
- Gestión de la liquidez: Incorporación de herramientas de puesta en cola de operaciones y de gestión de prioridades para optimizar la liquidez.
- Privacidad y gobernanza de datos: desarrollo de marcos sólidos de privacidad de datos y de cumplimiento normativo.
- Ampliación de la participación: invitar a más jurisdicciones y participantes del sector privado a incorporarse a la plataforma y a explorar nuevos casos de uso
En resumen
El Proyecto mBridge representa un esfuerzo pionero por reconcebir el futuro de los pagos transfronterizos mediante las CBDC y la tecnología de cadena de bloques. Al promover una mayor colaboración entre los bancos centrales y aprovechar soluciones tecnológicas avanzadas, mBridge aspira a crear un ecosistema de pagos internacionales más eficiente, rentable y transparente. Desde la retirada del BPI, su desarrollo corresponde a los bancos centrales participantes.
Proyecto Icebreaker
Proyecto de colaboración entre el Banco de Pagos Internacionales (BPI) y los bancos centrales de Israel, Noruega y Suecia. El proyecto, que estudió las ventajas y los desafíos del uso de monedas digitales de banco central (CBDC) minoristas en los pagos internacionales, concluyó en 2023.
El proyecto puso a prueba la viabilidad técnica de realizar transacciones transfronterizas y entre distintas divisas entre diferentes sistemas experimentales de CBDC minoristas. Empleó un modelo de eje y radios (hub-and-spoke), que descompone una transacción transfronteriza en dos pagos nacionales, facilitados por un proveedor de divisas activo en ambos sistemas nacionales. Este enfoque implica que las CBDC minoristas nunca necesitan salir de sus propios sistemas.
El modelo del Proyecto Icebreaker permite que varios proveedores de divisas presenten cotizaciones al centro del sistema (hub), que selecciona automáticamente la opción más económica para el usuario final. Este esquema competitivo reduce el riesgo de liquidez insuficiente en el par de divisas deseado, que puede traducirse en comisiones más elevadas o retrasos en las operaciones. El modelo de eje y radios (hub-and-spoke) también minimiza el riesgo de liquidación y de contraparte mediante el uso de pagos coordinados en dinero de banco central, y completa las operaciones transfronterizas en cuestión de segundos.
El proyecto ofrece un modelo para los países que contemplan desarrollar una CBDC nacional y extenderla a las operaciones transfronterizas. Proporciona asimismo a los bancos centrales una comprensión más profunda de las tecnologías y de las opciones técnicas y de política disponibles para implementar CBDC minoristas. El proyecto hace hincapié en la escalabilidad, la interoperabilidad y la simplicidad, y exige requisitos técnicos mínimos para integrar sistemas nacionales que operan con tecnologías distintas.
E-CNY: principales objetivos, principios rectores y consideraciones de inclusión
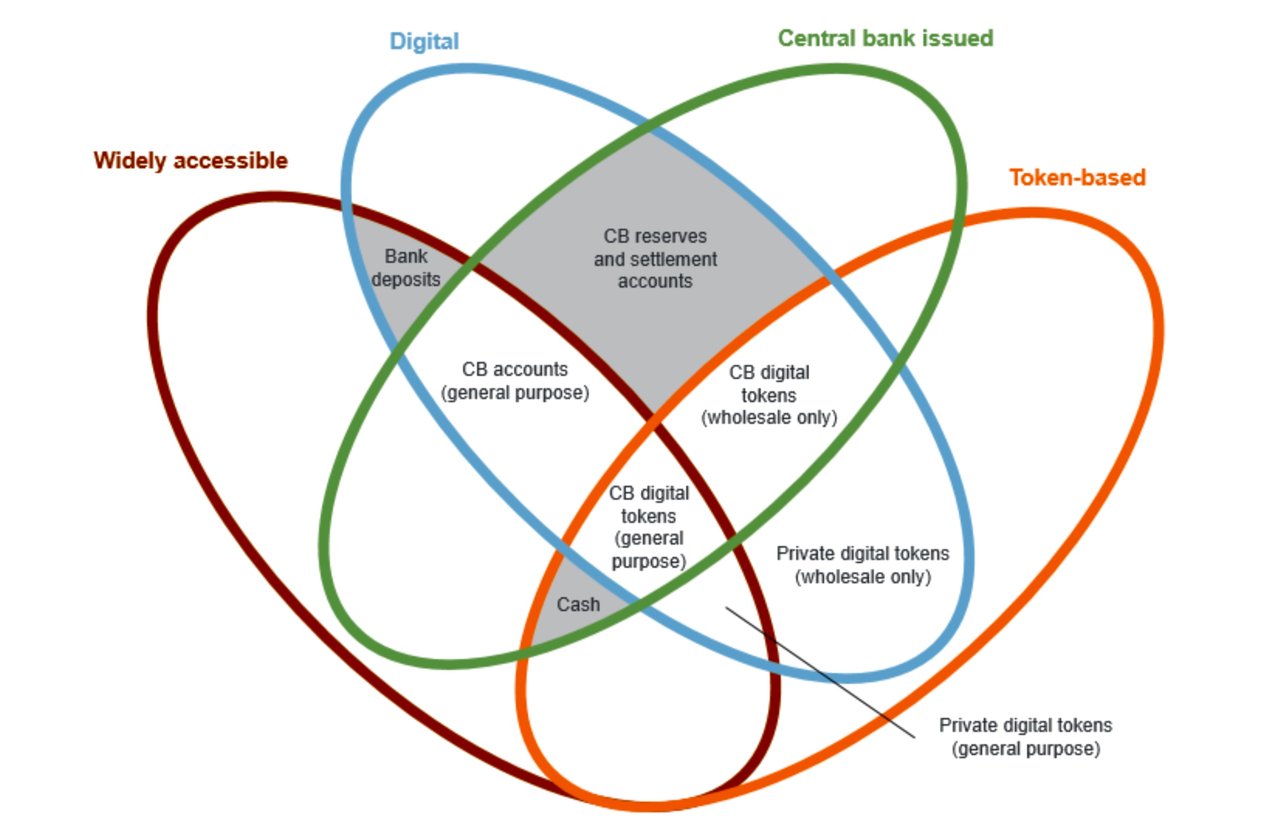
El e-CNY, también conocido como yuan digital, es una representación digital de la moneda de curso legal de China, el yuan. A diferencia de los activos financieros como las acciones o los bonos, el e-CNY fue concebido como un derecho directo frente al banco central con curso legal. Cabe señalar que el e-CNY no es una criptomoneda basada en cadena de bloques, lo que lo distingue de otras monedas digitales como Bitcoin o Ethereum.
Cambio a partir del 1 de enero de 2026: los saldos en e-CNY mantenidos en monederos de bancos comerciales autorizados se clasifican como pasivos por depósitos bancarios. Devengan intereses conforme a las normas vigentes sobre tipos de depósito, están cubiertos por el seguro de depósitos y se computan en la base del coeficiente de reservas obligatorias; las entidades de pago no bancarias deben mantener reservas del 100 % frente al e-CNY que gestionan. A finales de noviembre de 2025, el e-CNY había registrado 3.480 millones de transacciones por un valor acumulado de 16,7 billones de CNY, en su inmensa mayoría dentro de China.
La descripción de los objetivos y del diseño que figura a continuación sigue el libro blanco del PBoC de 2021 y refleja el diseño original, similar al efectivo.
I. Objetivos principales y visión del e-CNY
El desarrollo del sistema e-CNY de China tiene por objeto crear una versión digital del renminbi que satisfaga la demanda de efectivo del público en la era de la economía digital. Este sistema respaldará el desarrollo de infraestructuras de pagos minoristas y mejorará la eficiencia del sistema de pagos en paralelo a la evolución de la economía digital en China.
1. Mejora de la eficiencia de los sistemas de pago de los bancos centrales
La innovación tecnológica, en particular en el seno de la economía digital, es el principal motor del desarrollo económico. Se necesitan infraestructuras de pagos minoristas más seguras e inclusivas, concebidas como bienes públicos y provistas por los bancos centrales. Como infraestructura financiera de relevancia, el sistema e-CNY atenderá en mayor medida las diversas necesidades de pago del público en general y mejorará la eficiencia de las infraestructuras financieras. Además, dado que las operaciones en e-CNY se liquidan en el momento del pago, las empresas y demás partes interesadas pueden mejorar su flujo de caja y, al mismo tiempo, disfrutar de servicios de pago más convenientes.
2. Servir de respaldo al sistema minorista
Las grandes empresas tecnológicas se han convertido en infraestructuras críticas de pagos minoristas, y cualquier fallo puede afectar de forma significativa al funcionamiento de los sistemas de pago y, potencialmente, introducir riesgos sistémicos. El e-CNY, como derecho de crédito directo frente al banco central, respaldado por el crédito soberano y con curso legal, puede constituir un respaldo fiable del sistema minorista basado en depósitos de bancos comerciales. Ofrece productos de pago diversificados que mejoran la eficiencia y la seguridad de los pagos.
3. Garantizar la igualdad de acceso y la inclusión financiera
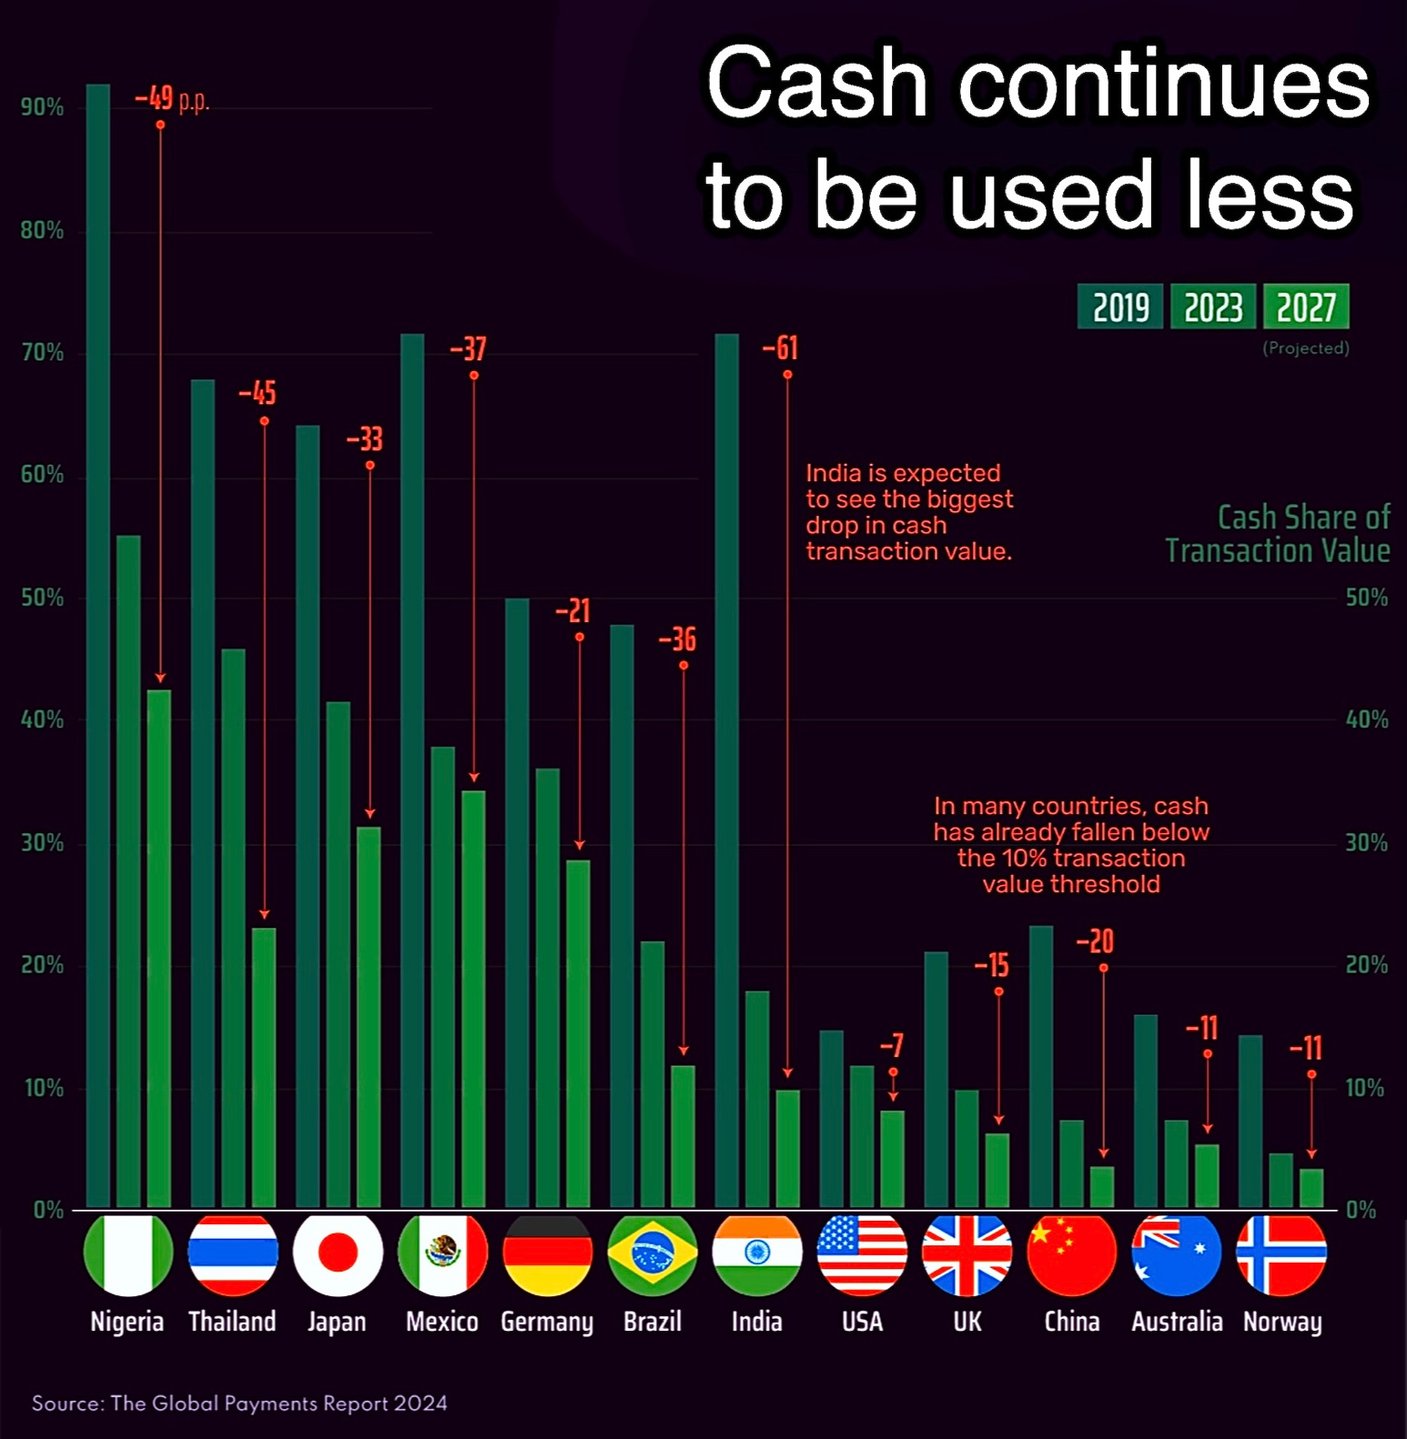
A medida que avanzan la tecnología digital y los pagos electrónicos, el uso de efectivo en los pagos minoristas va disminuyendo. No obstante, es mandato del banco central garantizar el acceso directo del público al efectivo y mantener la coherencia de la unidad de cuenta en la era de la economía digital mediante la digitalización del efectivo. El sistema e-CNY mejorará la accesibilidad de los servicios financieros, ofreciendo dinero fiduciario a una amplia población en diversos escenarios.
4. Alineación con iniciativas internacionales y mejora de los pagos transfronterizos
Los pagos transfronterizos plantean diversas cuestiones controvertidas, como la soberanía monetaria, las políticas cambiarias y los requisitos regulatorios. Aunque técnicamente está preparado para su uso transfronterizo, el e-CNY está concebido actualmente, ante todo, para los pagos minoristas nacionales. De cara al futuro, el Banco Popular de China (PBoC) responderá activamente a las iniciativas del G20 y de otros organismos internacionales para mejorar los pagos transfronterizos y estudiará la aplicabilidad de las monedas digitales de banco central (CBDC) en escenarios transfronterizos. El PBoC explorará programas piloto de pagos transfronterizos y colaborará con los bancos centrales y las autoridades monetarias pertinentes para establecer acuerdos de intercambio y mecanismos de cooperación regulatoria en materia de moneda digital de curso legal, con arreglo a los principios de «no interrupción», «cumplimiento» e «interconectividad».
II. Principios rectores del diseño del e-CNY y de la gobernanza de datos
1. Principios rectores
Cumplimiento de las leyes y la normativa
El diseño institucional del sistema e-CNY cumple estrictamente la normativa sobre administración del renminbi, prevención del blanqueo de capitales, lucha contra la financiación del terrorismo (AML/CFT), administración de divisas y protección de datos y privacidad. El funcionamiento del e-CNY queda comprendido en el marco regulatorio.
Seguridad y comodidad
El e-CNY es un instrumento de pago híbrido, basado en el valor, cuasi basado en cuentas y basado en cuentas, con carácter de moneda de curso legal y vinculación flexible a cuentas. Esta adaptabilidad permite realizar pagos tanto en línea como fuera de línea y reduce las dificultades derivadas de una alfabetización tecnológica limitada y de una cobertura de telecomunicaciones insuficiente. El sistema operacional del e-CNY es seguro, utilizable, escalable y capaz de procesar operaciones concurrentes, lo que garantiza la continuidad de la actividad.
Apertura y compatibilidad
El PBoC aprovecha las ventajas y la experiencia de los operadores autorizados, promoviendo la competencia tecnológica y su actualización conforme al principio de evolucionar con los tiempos, a fin de evitar una concentración excesiva del riesgo operativo del sistema. El sistema e-CNY admite la interoperabilidad con los sistemas tradicionales de pago electrónico, conectando las carteras digitales de distintos operadores y las carteras e-CNY con cuentas bancarias, lo que mejora la interoperabilidad de los instrumentos de pago.
2. Diseño del e-CNY
El sistema e-CNY emplea una arquitectura de dos niveles en la que el PBoC es responsable de la emisión, la retirada de circulación, las conexiones entre instituciones y la gestión del ecosistema de monederos. El PBoC selecciona con prudencia a bancos comerciales de considerable capital y solidez tecnológica como operadores autorizados para prestar servicios de canje de e-CNY. Los demás bancos comerciales e instituciones, bajo la gestión centralizada del PBoC, prestan conjuntamente servicios para la circulación del e-CNY. Este sistema de dos niveles aprovecha los recursos, el talento y la tecnología de los operadores autorizados y fomenta un sistema impulsado por el mercado que promueve la innovación y la competencia. Se prevé que la familiaridad del público con el acceso a servicios financieros a través de bancos comerciales aumente la aceptación del e-CNY.
3. Gobernanza de los datos
El sistema e-CNY se rige por el principio de «anonimato para las transacciones de escaso importe y trazabilidad para las de elevado importe», y otorga prioridad a la protección de la información personal y de la privacidad. Su objetivo es ofrecer servicios de pago anónimos de escaso importe, basados en las características de riesgo y en la lógica de tratamiento de la información de los sistemas de pago electrónico actuales. Para evitar que el e-CNY se utilice indebidamente en actividades ilícitas como el fraude telefónico, el juego por internet, el blanqueo de capitales y la evasión fiscal, las transacciones deben cumplir los requisitos de AML/CFT. El sistema e-CNY recopila menos información sobre las transacciones que los sistemas de pago electrónico tradicionales y no facilita información a terceros ni a otros organismos públicos, salvo disposición legal en contrario.
III. Relación entre el e-CNY y la inclusión financiera
Persiste una brecha digital en los servicios de pago, en particular en zonas remotas con deficiente cobertura de las redes de telecomunicaciones, lo que limita la capacidad de algunas personas para beneficiarse de la tecnología financiera digital. El analfabetismo y la imposibilidad de utilizar teléfonos inteligentes dificultan también el acceso de las personas desfavorecidas a los servicios financieros digitales. Los bancos pequeños y medianos y las instituciones de microfinanzas, centrados en las empresas locales, afrontan dificultades en su transformación digital debido a sus limitadas capacidades tecnológicas.
Emitido por el PBoC y destinado principalmente a los pagos minoristas nacionales, el e-CNY es un bien público que refuerza la inclusión financiera.
1. Ampliación del acceso a los servicios de pago
El diseño de vinculación de cuentas de acoplamiento flexible permite que la población infrabancarizada de zonas pobres y remotas solicite monederos digitales sin abrir una cuenta bancaria, ampliando así la cobertura de los servicios financieros. La función de pago sin conexión del e-CNY permite a las personas que se encuentran en zonas con escasa cobertura de red acceder a servicios financieros básicos, lo que refuerza la inclusión financiera.
2. Reducción de costes y mejora de la asequibilidad
El PBoC no cobra comisiones a los operadores autorizados ni a los usuarios individuales, y los operadores no cobran a los usuarios por los servicios de cambio, lo que reduce la carga sobre la economía real y mejora el entorno empresarial.
3. Mejora de la eficiencia de los pagos
Las transacciones en e-CNY se liquidan en el momento del pago, lo que mejora de forma significativa la eficiencia de los pagos y la liquidez de las empresas y demás partes relacionadas. La programabilidad del e-CNY, lograda mediante contratos inteligentes, permite pagos condicionados, pagos garantizados y otros casos de uso complejos, promoviendo la inclusión financiera y la innovación.
4. Fomento de la competencia leal en el mercado de pagos minoristas
El e-CNY ofrece condiciones equitativas en materia de accesibilidad e infraestructura, y fomenta la innovación y la competencia entre los distintos proveedores de servicios de pago. Al constituir un derecho de crédito frente al banco central, el e-CNY elimina las barreras institucionales y de plataforma en el mercado de pagos, permite realizar pagos en todos los casos de uso, amplía la accesibilidad de los servicios de pago minoristas y mejora el bienestar social.
Referencias
Grupo de Trabajo sobre Investigación y Desarrollo del E-CNY del Banco Popular de China (2021): «Progress of Research & Development of E-CNY in China».
Afirmaciones sobre el e-CNY, verificadas
En 2025 circularon en redes sociales y en resúmenes de prensa cifras llamativas sobre el alcance internacional del renminbi digital. Las hemos contrastado con fuentes primarias: el PBoC, el BPI, SWIFT y el FMI.
| Reclamación | Lo que consta en el expediente |
|---|---|
| «El 17 de marzo de 2025, el PBoC anunció que el sistema transfronterizo del e-CNY está plenamente conectado con diez países de la ASEAN y seis de Oriente Medio.» | No se encuentra ningún anuncio de este tipo en el sitio web del PBoC ni en las principales agencias de noticias. El uso transfronterizo del e-CNY se ha probado principalmente en mBridge (China, Hong Kong, Tailandia y Emiratos Árabes Unidos; Arabia Saudí entre 2024 y 2026). |
| «Esto abarca el 38 % del comercio mundial y evita SWIFT.» | No es una métrica oficial; como máximo, una participación meramente teórica de las economías mencionadas. La cuota del renminbi en los pagos internacionales a través de SWIFT sigue situándose en porcentajes bajos de un solo dígito (SWIFT RMB Tracker), y su cuota en las reservas mundiales ronda el 2 % (COFER del FMI). |
| «SWIFT tarda de 3 a 5 días, el e-CNY 7 segundos; un pago entre Hong Kong y Abu Dabi redujo las comisiones en un 98 %». | El proyecto piloto mBridge de 2022 liquidó 164 transacciones por un importe superior a 22 millones de USD en cuestión de segundos (BIS). La cifra del 98 % carece de fuente publicada. La propia Swift informó en 2018 de que casi el 50 % de los pagos gpi se acreditaban en un plazo de 30 minutos. |
| «Un pago “Dos países, dos parques” entre China e Indonesia se liquidó en 8 segundos, con una eficiencia 100 veces superior.» | Información publicada únicamente por medios de comunicación chinos; «100 veces» no es una métrica definida y no se han publicado datos de transacciones. |
| «23 bancos centrales están realizando pruebas; los operadores energéticos de Oriente Medio redujeron los costes de liquidación en un 75 %». | mBridge ha contado con varias decenas de observadores, pero los observadores no realizan operaciones. No se ha publicado ninguna fuente que respalde la cifra del 75 %. |
| «La liquidación en RMB con la ASEAN superó los 5,8 billones de CNY en 2024; seis Estados de la ASEAN mantienen reservas en RMB; Tailandia liquidó su primera operación petrolera en RMB digital.» | La cifra de 5,8 billones de CNY no puede atribuirse a ninguna publicación del PBoC. Varios bancos centrales de la región, como el Bank Negara Malaysia, mantienen reservas en RMB. No existe ninguna fuente primaria sobre una operación petrolera tailandesa liquidada en e-CNY. |
| «La integración con Beidou y la comunicación cuántica aumentó la eficiencia de la ruta ártica en un 400 %». | Sin fuente; la cifra aparece únicamente en artículos secundarios. |
| «El 87 % de los países del mundo utiliza el sistema; los pagos transfronterizos en e-CNY superan los 1,2 billones de USD en 200 países.» | Falso. Las transacciones acumuladas en e-CNY, por importe de 16,7 billones de CNY a noviembre de 2025 (PBoC), son casi en su totalidad nacionales. Las cifras parecen confundir el e-CNY con el CIPS, el sistema convencional de compensación en RMB de China. |
El e-CNY es un proyecto nacional de gran envergadura y seriedad, y existen programas piloto transfronterizos. Sin embargo, las afirmaciones de adopción global no se sustentan en datos primarios: el dólar estadounidense y SWIFT siguen siendo dominantes en los pagos transfronterizos.
Marco estadounidense de criptoactivos: GENIUS Act, CLARITY Act y la prohibición de las CBDC
Situación en octubre de 2026: la GENIUS Act sobre las stablecoins de pago es ley desde el 18 de julio de 2025. La CLARITY Act sobre la estructura del mercado fue aprobada por la Cámara de Representantes el 17 de julio de 2025 (294–134), pero quedó estancada en el Senado, donde una votación de cierre del debate fracasó por 49–50 el 15 de septiembre de 2026. La Anti-CBDC Surveillance State Act fue aprobada por la Cámara de Representantes el mismo día (219–210), pero no ha sido promulgada; en su lugar, en julio de 2026 se convirtió en ley, como parte de la 21st Century ROAD to Housing Act, la prohibición de que la Reserva Federal emita una moneda digital de banco central hasta el 31 de diciembre de 2030.
1. GENIUS Act (ley)
- Las stablecoins de pago deben estar respaldadas, como mínimo en una proporción de 1:1, por reservas líquidas de alta calidad: efectivo, depósitos bancarios, letras del Tesoro con vencimiento de hasta 93 días, acuerdos de recompra y fondos del mercado monetario de deuda pública.
- Tres tipos de emisor autorizados: filiales de entidades de depósito aseguradas, emisores no bancarios federalmente cualificados y supervisados por la OCC, y emisores cualificados a nivel estatal con un máximo de 10 000 millones de USD en circulación.
- Publicación mensual de las reservas, revisada por una firma de contabilidad pública registrada; los titulares gozan de prioridad en caso de insolvencia del emisor.
- Los emisores están sujetos a la Bank Secrecy Act y no pueden abonar intereses ni rendimientos a los titulares.
- Tres años después de su promulgación, los proveedores de servicios de activos digitales ya no podrán ofrecer stablecoins de pago que no estén permitidas por la Ley.
- Las stablecoins de pago no son valores ni materias primas según la legislación federal.
2. Ley CLARITY (proyecto de ley)
- Dividiría la jurisdicción entre la SEC y la CFTC: la CFTC para las materias primas digitales negociadas en cadenas de bloques consolidadas y la SEC para las ofertas primarias y los contratos de inversión.
- Protegería la autocustodia y las transferencias entre particulares (peer-to-peer).
- No es ley: se considera improbable su aprobación en el actual Congreso.
3. Prohibición de las CBDC
- La Orden Ejecutiva 14178, de 23 de enero de 2025, prohíbe a los organismos federales establecer o promover una CBDC.
- Desde julio de 2026, la ley prohíbe a la Reserva Federal emitir una CBDC hasta el 31 de diciembre de 2030.
Comparación con la Unión Europea
- El MiCA se aplica a las stablecoins desde el 30 de junio de 2024: los tokens de dinero electrónico deben estar respaldados por reservas, de las cuales al menos el 30 % (el 60 % en el caso de los tokens significativos) se mantenga en depósitos en entidades de crédito, y los emisores no pueden abonar intereses. Las stablecoins algorítmicas sin activos de reserva no disponen de vía alguna de autorización.
- Estados Unidos aplica en paralelo autorizaciones federales y estatales; la UE, una licencia única con pasaporte comunitario.
- Mientras que Estados Unidos prohíbe una moneda digital de banco central (CBDC) de la Reserva Federal, el BCE prepara un euro digital con límites de tenencia y salvaguardas de privacidad; su emisión requiere el reglamento de la UE propuesto por la Comisión Europea en junio de 2023.
Fuentes: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Reglamento (UE) 2023/1114).


