
ACH Automated Clearing House (cámara de compensación automatizada)
La cámara de compensación automatizada (ACH) admite dos modalidades distintas de instrumentos de pago: la transferencia y el adeudo directo.
Transferencia de crédito
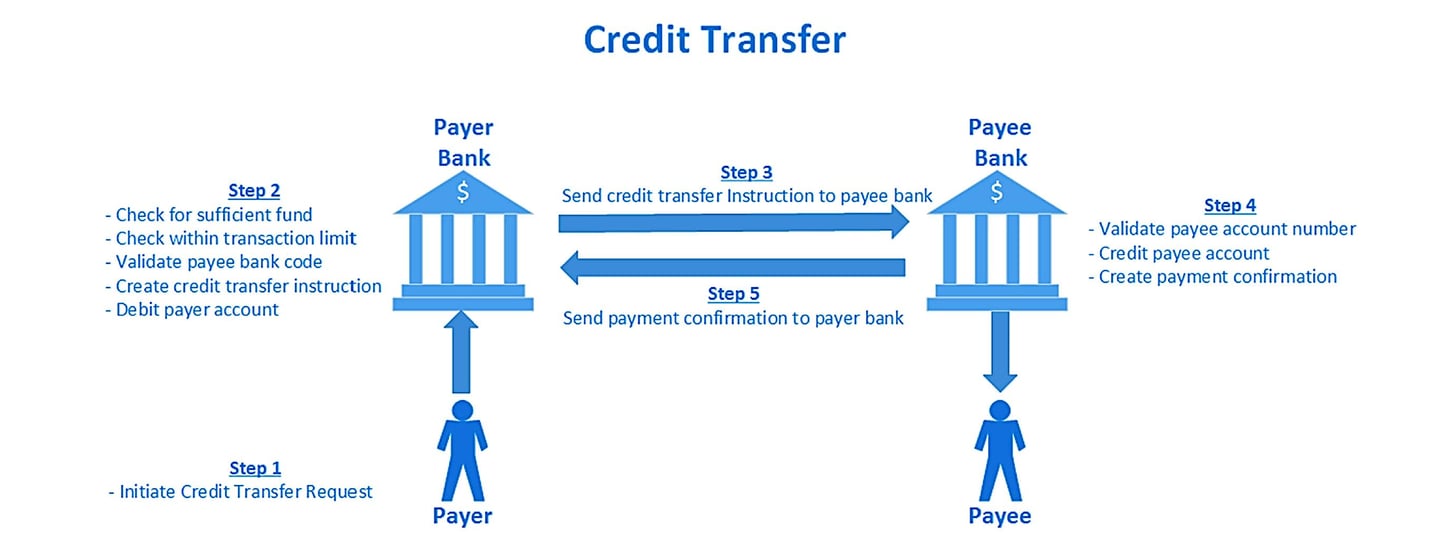
En las operaciones ACH, la transferencia de crédito constituye un servicio monetario iniciado por la entidad del ordenante, que facilita el traspaso de fondos a un beneficiario vinculado a una institución financiera distinta. Este proceso, denominado con frecuencia transferencia de cuenta a cuenta o A2A, refleja la evolución de las cámaras de compensación, desde su función tradicional de facilitar el intercambio de cheques en papel entre bancos hasta su función actual. Esta función contemporánea comprende el procesamiento de instrumentos de pago electrónicos, de ahí la denominación «automatizada» en ACH. Aunque las redes ACH están concebidas para el procesamiento por lotes, lo que les confiere una ventaja de costes frente a las redes de tarjetas, operan exclusivamente en horario laboral habitual. En consecuencia, dada su naturaleza de procesamiento por lotes, la liquidación de las operaciones puede prolongarse varios días, en particular durante fines de semana y festivos. Si bien resultan idóneas para gestionar pagos programados por lotes, como nóminas y liquidación de facturas, su utilidad es limitada en los supuestos que exigen la ejecución de pagos en tiempo real.
Adeudo directo
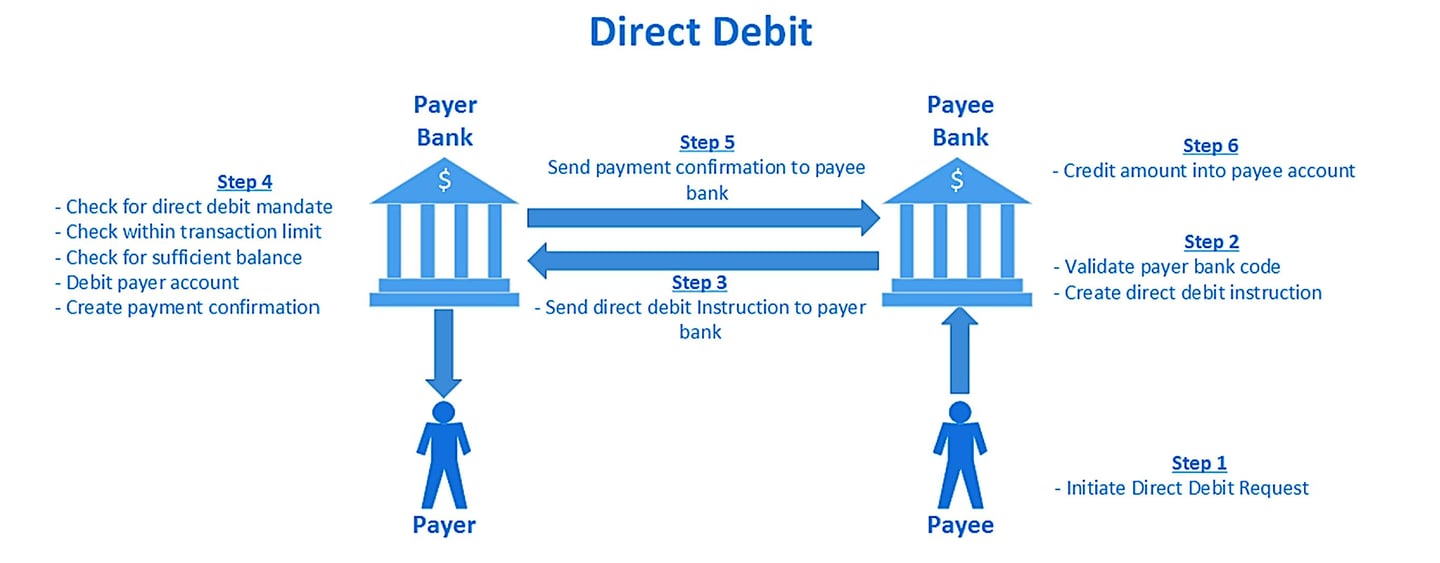
Por el contrario, el adeudo directo es un servicio de pago iniciado por la entidad del beneficiario para obtener fondos de un ordenante vinculado a otra entidad. Este mecanismo ofrece un enfoque inverso al de la transferencia y facilita el cobro de pagos.
Proceso de compensación ACH
El sistema de pagos por lotes ACH funciona exclusivamente dentro de los límites de una jornada laboral ordinaria. Existen periodos designados dentro de la jornada para el procesamiento de las operaciones: la ventana de compensación saliente y la ventana de compensación entrante. La ventana de compensación saliente ofrece un espacio temporal para que los bancos remitan a la ACH las instrucciones de pago de los titulares de cuentas, a efectos de su validación y posterior procesamiento. Por su parte, la cámara de compensación utiliza la ventana de compensación entrante para asignar dichas instrucciones de pago a los bancos receptores, lo que permite procesar los pagos a favor de sus respectivos titulares de cuentas.
Cámaras de compensación automatizadas (ACH)
Las cámaras de compensación automatizadas (ACH) son sistemas de pago electrónicos que procesan y liquidan grandes volúmenes de operaciones de crédito y débito, normalmente pagos de bajo importe y no urgentes. Las ACH facilitan la compensación y liquidación de operaciones entre bancos y otras entidades financieras dentro de una región o país determinado, y constituyen una alternativa eficiente y económica a los métodos de pago en papel, como los cheques.
Algunas de las mayores cámaras de compensación automatizadas (ACH) de Europa son:
- STEP2: Operada por EBA Clearing, STEP2 es una cámara de compensación automatizada (ACH) paneuropea que procesa transferencias a crédito (SCT) y adeudos directos (SDD) SEPA en toda la Zona Única de Pagos en Euros (SEPA). STEP2 es una de las mayores ACH de Europa y conecta a bancos e instituciones financieras de toda la región SEPA.
- BACS (Bankers’ Automated Clearing Services): BACS es una cámara de compensación automatizada (ACH) con sede en el Reino Unido que procesa transferencias de crédito y adeudos directos electrónicos en libras esterlinas. BACS procesa millones de operaciones diarias, entre ellas pagos de nóminas, pensiones y prestaciones públicas.
- equensWorldline: equensWorldline es un procesador de pagos europeo que opera una cámara de compensación automatizada (ACH) para transferencias y adeudos directos denominados en euros dentro de SEPA. Forma parte del grupo francés Worldline.
Entre las mayores cámaras de compensación automatizadas (ACH) del mundo se encuentran:
- La red Automated Clearing House (ACH) de Estados Unidos: La red ACH es un sistema nacional de pagos electrónicos que procesa grandes volúmenes de operaciones de crédito y débito en Estados Unidos. Está gestionada por dos operadores principales, The Clearing House (TCH) y la Reserva Federal. Las operaciones procesadas a través de la red ACH incluyen depósitos directos, pagos de facturas y pagos entre empresas.
- BECS (Bulk Electronic Clearing System) en Australia: BECS es una cámara de compensación automatizada (ACH) australiana que procesa transferencias electrónicas de crédito y adeudos directos en dólares australianos. BECS es gestionado por la Australian Payments Network (AusPayNet), el organismo de autorregulación del sector de pagos de Australia.
- NEFT (National Electronic Funds Transfer) en la India: NEFT es un sistema de liquidación neta diferida para transferencias de crédito en rupias, operado por el Reserve Bank of India y que funciona en lotes cada media hora durante las veinticuatro horas del día desde diciembre de 2019.
- Bacs Payment Schemes Limited (Bacs) (Reino Unido) es la cámara de compensación automatizada (ACH) responsable de diversos tipos de pago, entre ellos el adeudo domiciliado y el abono directo de Bacs.
- Canadá: La Canadian Payments Association (CPA), también conocida como Payments Canada, gestiona el sistema ACH canadiense.
- India: La National Automated Clearing House (NACH) es gestionada por la National Payments Corporation of India (NPCI) y tramita diversos tipos de operaciones de pago masivo.
- Australia: la Australian Payments Network (AusPayNet, antes APCA) administra el Bulk Electronic Clearing System (BECS).
- Alemania: El Deutsche Bundesbank gestiona el sistema ACH alemán, que procesa un gran volumen de pagos nacionales y comerciales denominados en euros.
- Sudáfrica: BankservAfrica opera la cámara de compensación automatizada (ACH); las posiciones netas se liquidan en el sistema de liquidación bruta en tiempo real SAMOS del South African Reserve Bank.
- Japón: El sistema Zengin, gestionado por la Red de Compensación de Pagos de los Bancos Japoneses (Zengin-Net), procesa las transferencias nacionales en yenes.
- China: El Banco Popular de China opera el Sistema Nacional Avanzado de Pagos de China (CNAPS), que incluye funciones de cámara de compensación automatizada (ACH).
- Brasil: el Banco Central de Brasil opera el Sistema de Transferência de Reservas (STR), el sistema de liquidación bruta en tiempo real (RTGS) de Brasil, y el sistema de pagos instantáneos Pix; la compensación minorista se realiza además a través de los sistemas de la CIP (Câmara Interbancária de Pagamentos).
- Francia: STET opera CORE(FR), la cámara de compensación automatizada (ACH) francesa para transferencias, adeudos directos y tarjetas SEPA, con liquidación en T2.
- Italia: la Banca d’Italia gestiona el sistema de compensación BI-COMP, que facilita las transferencias y los adeudos directos nacionales y SEPA.
¿Cómo funcionan las cámaras de compensación?
Las transacciones del Automated Clearing House (ACH) en el sector bancario constituyen un sistema complejo y sofisticado concebido para la transferencia electrónica eficiente de fondos entre cuentas bancarias distintas, principalmente dentro de los Estados Unidos. Este sistema es una piedra angular de la banca moderna y ofrece una alternativa digital a métodos tradicionales como los cheques en papel o las operaciones en efectivo.
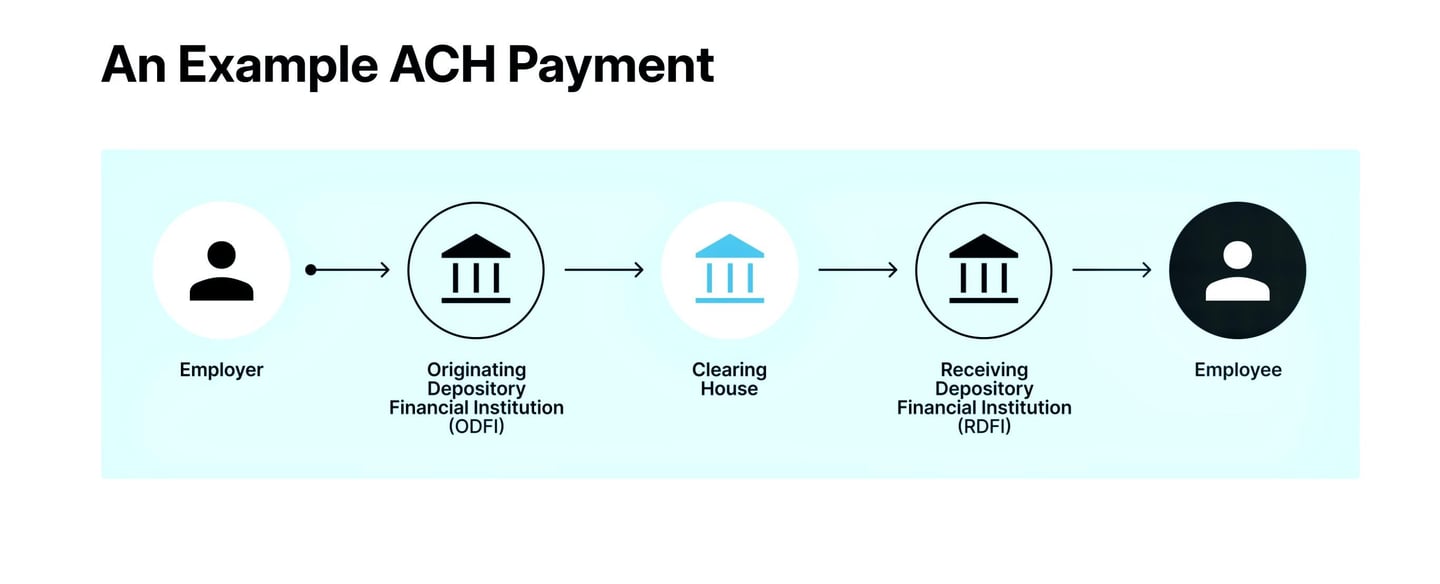
- Inicio de una transacción ACH: El origen de una transacción ACH se produce cuando el originador, que puede ser una persona física o una entidad empresarial, inicia una solicitud de transferencia de fondos. Esta iniciación exige la aportación rigurosa de datos como los números de cuenta bancaria y de ruta del beneficiario, así como el importe concreto que se desea transferir. Estas transacciones pueden clasificarse en depósitos directos, pagos directos mediante ACH y otras modalidades.
- Intervención de la entidad financiera depositaria de origen (ODFI): El originador remite esta solicitud a su entidad bancaria, denominada entidad financiera depositaria de origen (Originating Depository Financial Institution, ODFI). La ODFI desempeña aquí un papel decisivo al reunir las distintas solicitudes ACH y agruparlas por lotes para su procesamiento. Las operaciones se clasifican según su naturaleza: abonos o cargos.
- Procesamiento por el operador de ACH: la ODFI transmite estos lotes a un operador de ACH, ya sea la Federal Reserve o The Clearing House. Estas cámaras de compensación centrales se encargan de segregar y encaminar adecuadamente las operaciones hacia las entidades financieras depositarias receptoras (RDFI) de destino.
- Códigos y clasificaciones: Cada transacción dentro de la red ACH se identifica con códigos específicos que delimitan la naturaleza y la finalidad de la transferencia. Entre los más destacados figura el código de transacción ACH internacional (IAT), que se utiliza para los pagos ACH en los que interviene una entidad financiera situada fuera de los Estados Unidos. Este código garantiza el cumplimiento de las normas internacionales de prevención del blanqueo de capitales. Otros códigos habituales son PPD (Prearranged Payment and Deposit Entries) para operaciones de particulares, como las nóminas; CCD (Cash Concentration or Disbursement) para operaciones corporativas; y CTX (Corporate Trade Exchange) para operaciones que incluyen múltiples registros adicionales.
- Actuación de la entidad financiera depositaria receptora (RDFI): Las RDFI reciben estas operaciones y son responsables de abonar o adeudar con exactitud las cuentas de los destinatarios, conforme al tipo de operación.
- Liquidación y conciliación: La liquidación de los fondos, es decir, la transferencia efectiva del dinero entre el ODFI y el RDFI, suele producirse el siguiente día hábil. Se realiza a través de sus cuentas en la Reserva Federal. Ambas entidades mantienen registros rigurosos de cada transacción, lo que garantiza una conciliación precisa y el cumplimiento de las normas regulatorias.
- Notificación y cumplimiento normativo: Una vez efectuada la operación, tanto el ordenante como el beneficiario son informados de la actividad mediante extractos bancarios o sistemas de Banca en línea. Estas operaciones están sujetas a supervisión regulatoria, por lo que deben observarse las normas establecidas por entidades como la National Automated Clearing House Association (NACHA) y la legislación federal.
En resumen, la intrincada red de operaciones de la red ACH, regida por códigos específicos y por el cumplimiento normativo, ofrece un medio fiable, rentable y relativamente rápido para realizar transferencias electrónicas de fondos, aunque con ciertas limitaciones inherentes, como el tiempo de procesamiento y los límites por operación. Este sistema demuestra los avances de la banca digital, que simplifica las operaciones financieras en un mundo cada vez más interconectado.
Diferencias entre ACH y EFT
La diferencia entre ACH y EFT es que EFT (o transferencia electrónica de fondos) es un término general que abarca todos los tipos de pagos electrónicos, mientras que ACH (siglas de Automated Clearing House, cámara de compensación automatizada) se refiere a un tipo concreto de pago electrónico.
Un pago ACH es un adeudo o abono electrónico que procesa específicamente la red Automated Clearing House. Los pagos ACH se consideran una transferencia electrónica de fondos (EFT), pero no todas las EFT son pagos ACH.
Entre los ejemplos de transferencias electrónicas de fondos (EFT) que no son pagos ACH figuran las transacciones con cajeros automáticos o tarjetas de crédito, los pagos efectuados facilitando los datos de la cuenta bancaria y la autorización de la transacción por teléfono, o las transacciones realizadas introduciendo manualmente los datos de pago en los campos del punto de venta de una página de pago.
Diferencias entre RTP y ACH
Las principales diferencias entre un sistema de pagos en tiempo real (RTP) y un sistema de cámara de compensación automatizada (ACH) residen en la velocidad de procesamiento, la liquidación de las operaciones y los casos de uso. Estas son las distinciones principales:
1. Velocidad de procesamiento:
Sistema RTP:
- Rapidez:Las operaciones se procesan y liquidan casi de forma instantánea, normalmente en cuestión de segundos.
- Disponibilidad: opera las 24 horas del día, los 7 días de la semana y los 365 días del año, lo que permite el procesamiento continuo de las operaciones.
Sistema ACH:
- Rapidez: Las transacciones se procesan por lotes y su liquidación puede tardar desde varias horas hasta unos pocos días.
- Disponibilidad: opera durante el horario bancario, con ventanas de procesamiento específicas en días hábiles.
2. Liquidación de operaciones:
Sistema RTP:
- Liquidación: liquida las operaciones en tiempo real, de modo que los fondos están disponibles de inmediato para el beneficiario una vez completada la operación.
- Carácter definitivo: las operaciones son irrevocables una vez completadas.
Sistema ACH:
- Liquidación: utiliza procesamiento por lotes, normalmente con la liquidación de las operaciones en varios lotes a lo largo del día (ACH en el mismo día) o al día siguiente.
- Firmeza: las operaciones pueden revertirse o cancelarse durante el período de procesamiento.
3. Casos de uso:
Sistema RTP:
- Uso: Ideal para pagos urgentes, como pagos entre particulares (P2P), pago de facturas y operaciones entre empresas (B2B) que requieren confirmación inmediata.
- Ejemplos: la red RTP de The Clearing House y FedNow en Estados Unidos, Faster Payments en el Reino Unido y la transferencia inmediata SEPA en Europa.
Sistema ACH:
- Uso: adecuado para operaciones no urgentes, como nóminas, pagos recurrentes de facturas, domiciliaciones de ingresos y pagos a proveedores.
- Ejemplos: abono de nóminas por domiciliación, pago de suministros, cuotas hipotecarias y servicios de suscripción recurrentes.
4. Coste:
Sistema RTP: los precios varían; en la zona del euro, los pagos instantáneos no pueden costar más que las transferencias ordinarias (Reglamento (UE) 2024/886).
Sistema ACH: Por lo general, comisiones más bajas debido al procesamiento por lotes y a la liquidación diferida.
5. Seguridad y cumplimiento normativo:
Sistema RTP:
- Seguridad: Utiliza cifrado avanzado y medidas de seguridad para proteger las operaciones en tiempo real.
- Cumplimiento normativo: debe ajustarse a estrictos estándares regulatorios debido a la naturaleza instantánea de las transacciones.
Sistema ACH:
- Seguridad: También emplea protocolos de seguridad sólidos, pero se centra más en la protección de las operaciones procesadas por lotes.
- Cumplimiento normativo: se ajusta a las normas de entidades como NACHA (National Automated Clearing House Association) en Estados Unidos, lo que garantiza un tratamiento y una liquidación seguros.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.