
Pagos y transferencias
Pagos instantáneos
Sistemas de pagos en tiempo real (RTP)
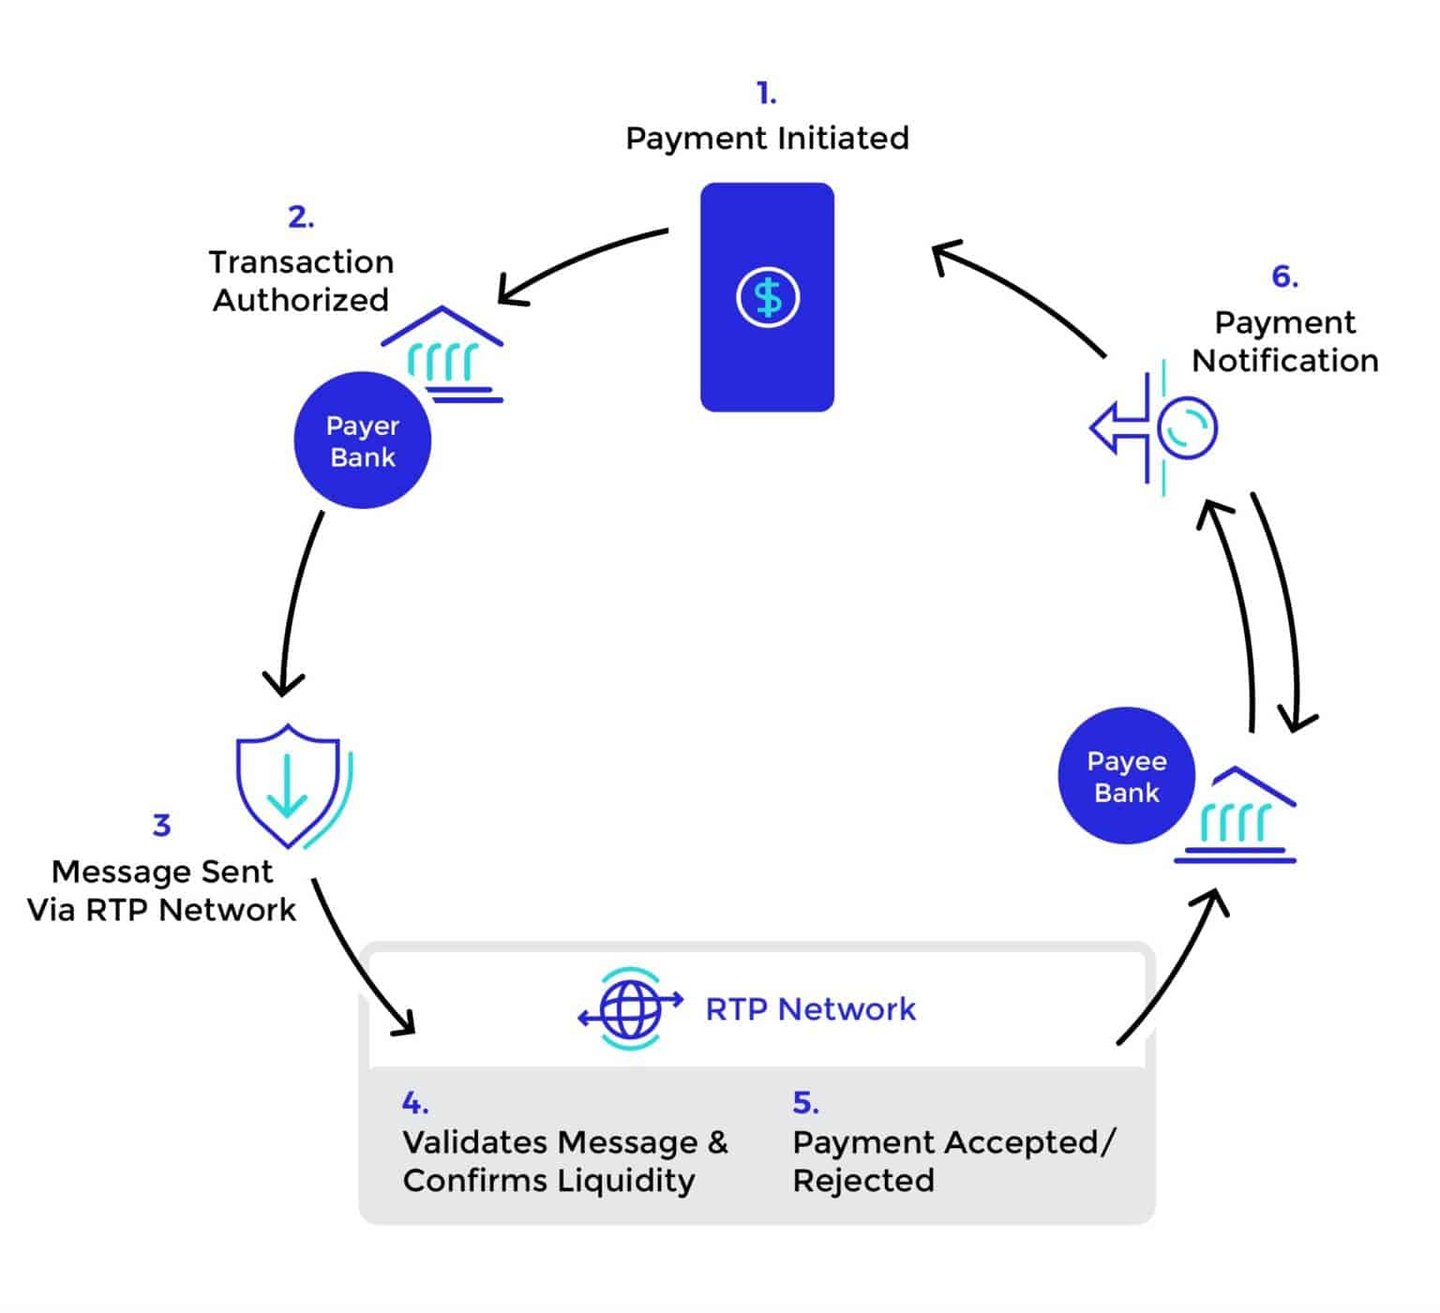
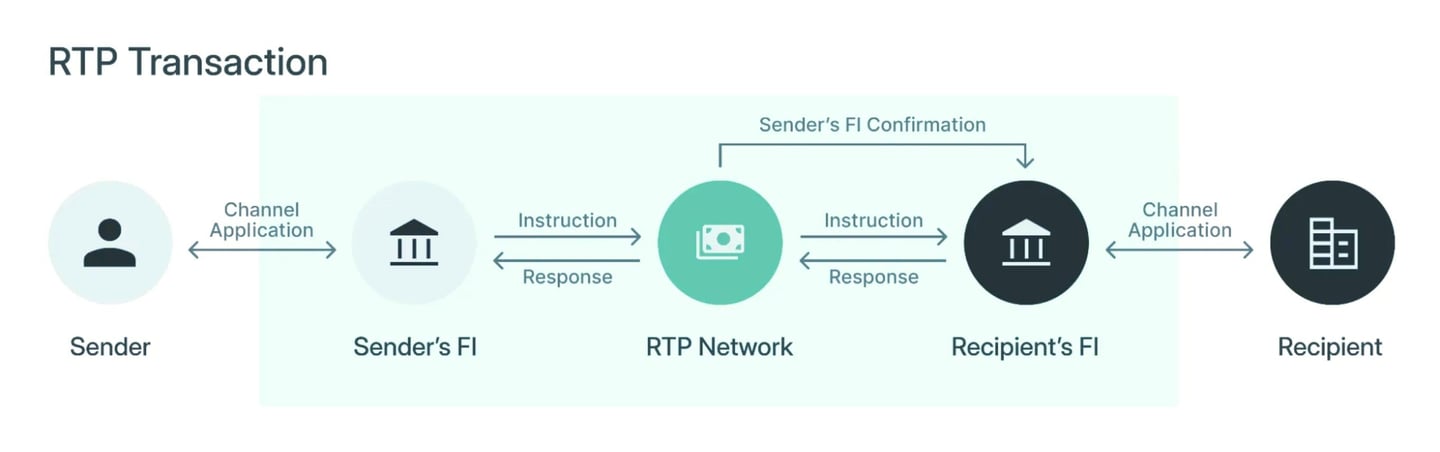
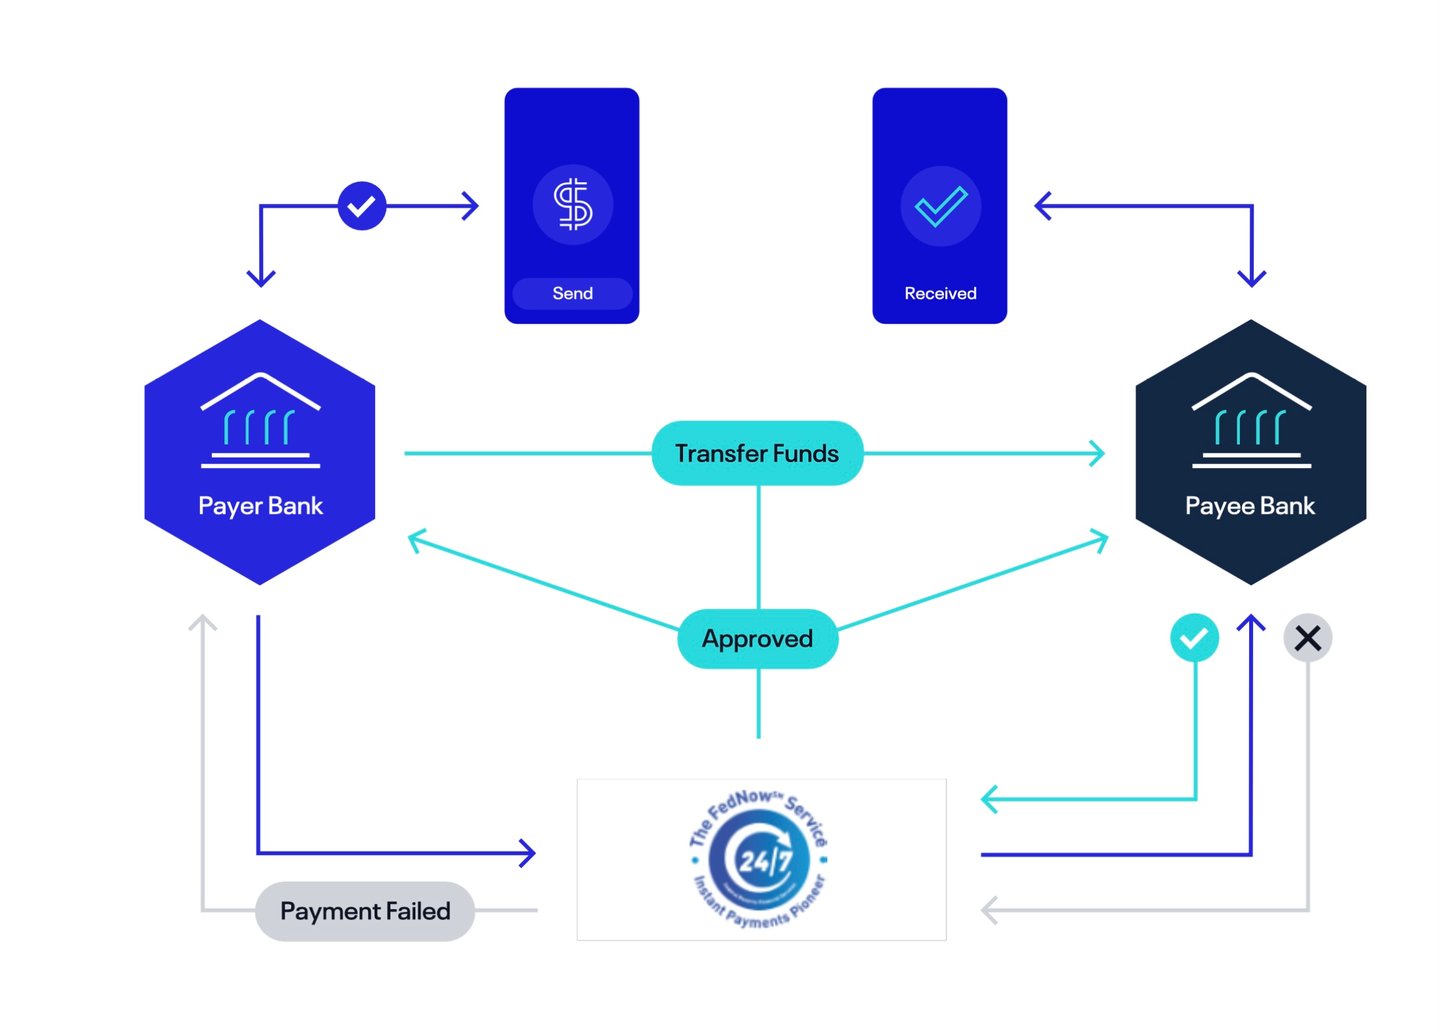
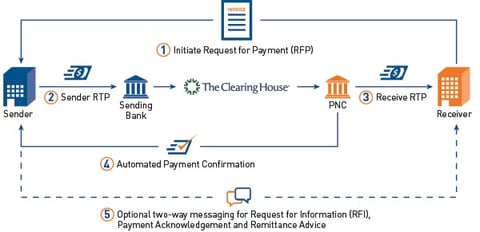
son sistemas de pago electrónicos avanzados que permiten la transferencia inmediata y la liquidación de fondos entre bancos e instituciones financieras. A continuación se ofrece una descripción general de su funcionamiento habitual:
Sistemas de pago en tiempo real en el mundo
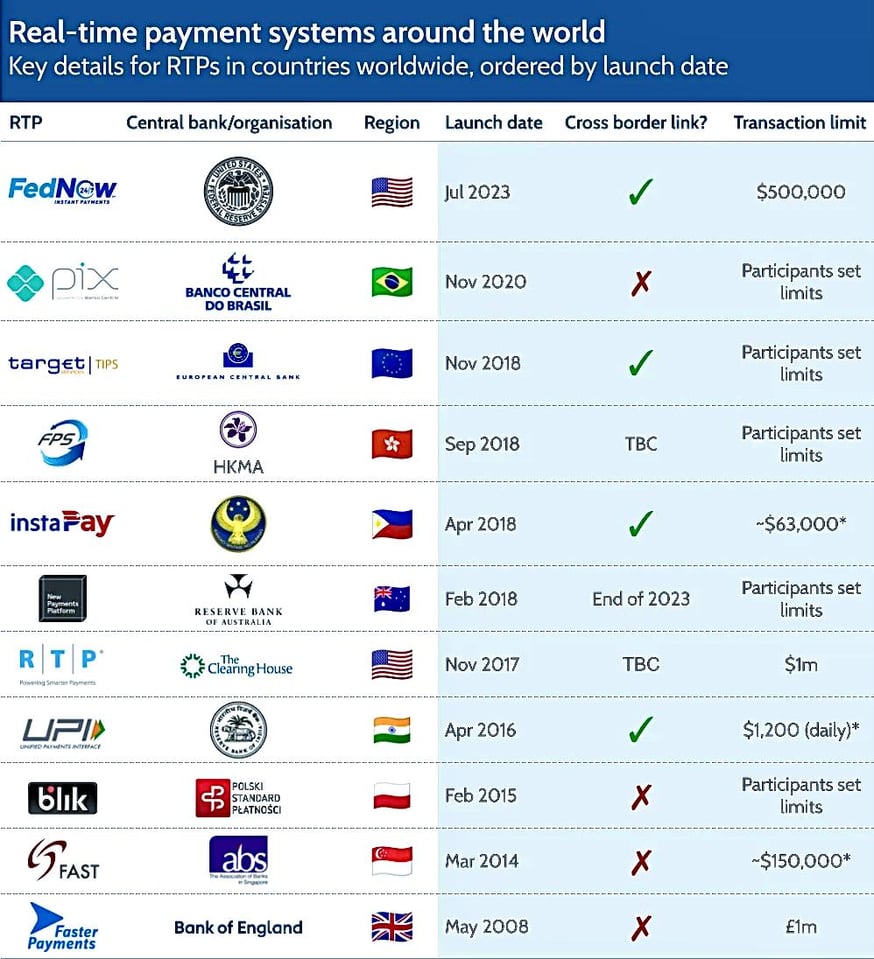
| Sistema | Operador | Región | Lanzamiento | Límite por operación |
|---|---|---|---|---|
| FedNow | Reserva Federal | Estados Unidos | Julio de 2023 | 10 millones de USD (máximo de la red desde noviembre de 2025) |
| Pix | Banco Central do Brasil | Brasil | Noviembre de 2020 | Fijado por los participantes |
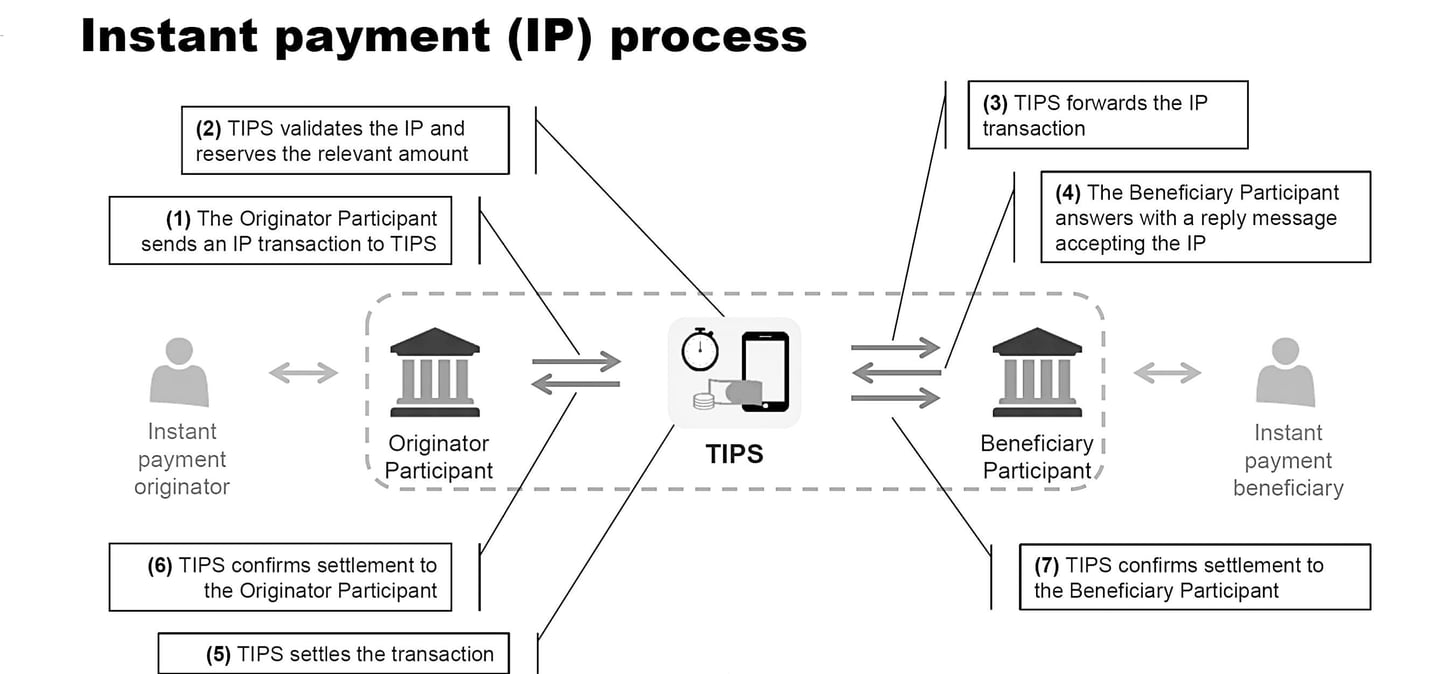
| TARGET Instant Payment Settlement (TIPS) | Eurosistema | Zona del euro (también SEK, DKK) | noviembre de 2018 | Ninguno a nivel del sistema |
| FPS | Autoridad Monetaria de Hong Kong | Hong Kong | Septiembre de 2018 | Fijado por los participantes |
| InstaPay | Bangko Sentral ng Pilipinas | Filipinas | Abril de 2018 | PHP 50,000 |
| New Payments Platform (NPP) | Australian Payments Plus; liquidación a través del Reserve Bank of Australia | Australia | Febrero de 2018 | Fijado por los participantes |
| RTP | The Clearing House | Estados Unidos | Noviembre de 2017 | 10 millones de USD (desde febrero de 2025) |
| UPI | NPCI | India | abril de 2016 | Con carácter general, INR 100,000 por día (importe superior para determinadas categorías) |
| BLIK | Polski Standard Płatności | Polonia | Febrero de 2015 | Fijado por los participantes |
| FAST | Asociación de Bancos de Singapur (Association of Banks in Singapore) | Singapur | Marzo de 2014 | SGD 200 000 |
| Faster Payments | Pay.UK (liquidación en el Banco de Inglaterra) | Reino Unido | Mayo de 2008 | 1 millón de GBP |
Los límites son los máximos de cada esquema a octubre de 2026; los bancos pueden aplicar límites inferiores.
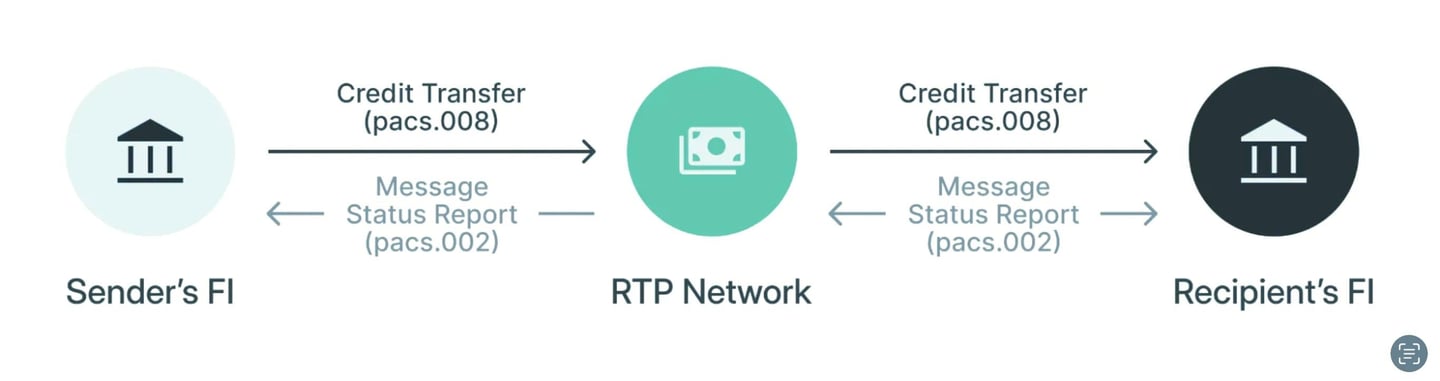
Integración con los bancos: los sistemas RTP se integran con los bancos mediante protocolos de comunicación seguros y normalizados. Estas integraciones permiten a los bancos enviar y recibir instrucciones de pago y confirmaciones hacia y desde el sistema RTP. La integración suele ajustarse a normas internacionales como ISO 20022, que permite un intercambio de datos completo.
Envío de instrucciones de pago: cuando un cliente inicia un pago, el banco del ordenante da formato a esta solicitud de operación como un mensaje compatible con el sistema RTP. Este mensaje incluye todos los datos necesarios, como el importe, los datos de la cuenta del beneficiario y cualquier información adicional de la operación.
Recepción y procesamiento de las instrucciones de pago: Al recibir la instrucción de pago del banco del ordenante, el sistema RTP valida la transacción. Ello incluye la comprobación de fondos suficientes, la detección de fraude y la verificación del cumplimiento de los requisitos regulatorios.
Comunicación con el banco del beneficiario: Tras la validación, el sistema RTP transmite los detalles de la operación al banco del beneficiario. Esto se realiza en tiempo real, lo que permite su procesamiento inmediato.
Disponibilidad inmediata de los fondos: Una de las características definitorias de los sistemas RTP es que el banco receptor abona los fondos en la cuenta del beneficiario de forma instantánea al recibir la confirmación del sistema RTP. Los fondos quedan a disposición del beneficiario sin demora alguna.
Liquidación de fondos entre bancos:
- Liquidación intradía: algunos sistemas de pagos en tiempo real (RTP) liquidan cada pago individualmente en dinero de banco central (por ejemplo, FedNow, TIPS y NPP); otros registran los importes netos adeudados por cada banco participante, a menudo frente a saldos prefinanciados.
- Cuentas en el banco central: al final de un período de liquidación determinado, las posiciones netas se liquidan a través de las cuentas que los bancos mantienen en el banco central. La cuenta de cada banco se adeuda o se abona por su posición neta.
- Gestión de la liquidez: los bancos gestionan sus posiciones de liquidez a lo largo de la jornada para disponer de fondos suficientes con los que atender sus obligaciones de liquidación.
Confirmación y notificación: Una vez procesada la operación, el sistema RTP envía un mensaje de confirmación a ambos bancos. Los bancos notifican a continuación a sus respectivos clientes (ordenante y beneficiario) que la operación se ha completado.
Conservación de registros y conciliación: ambos bancos actualizan sus registros de operaciones con fines contables y de conciliación. Se aseguran de que todas las operaciones procesadas a través del sistema RTP queden reflejadas con exactitud en sus sistemas.
En resumen, el sistema RTP actúa como intermediario que facilita la comunicación y el procesamiento de las transacciones en tiempo real entre los bancos. El proceso de liquidación, que normalmente implica cuentas en el banco central, garantiza que las posiciones respectivas de los bancos queden equilibradas, preservando la integridad y la estabilidad del sistema financiero.
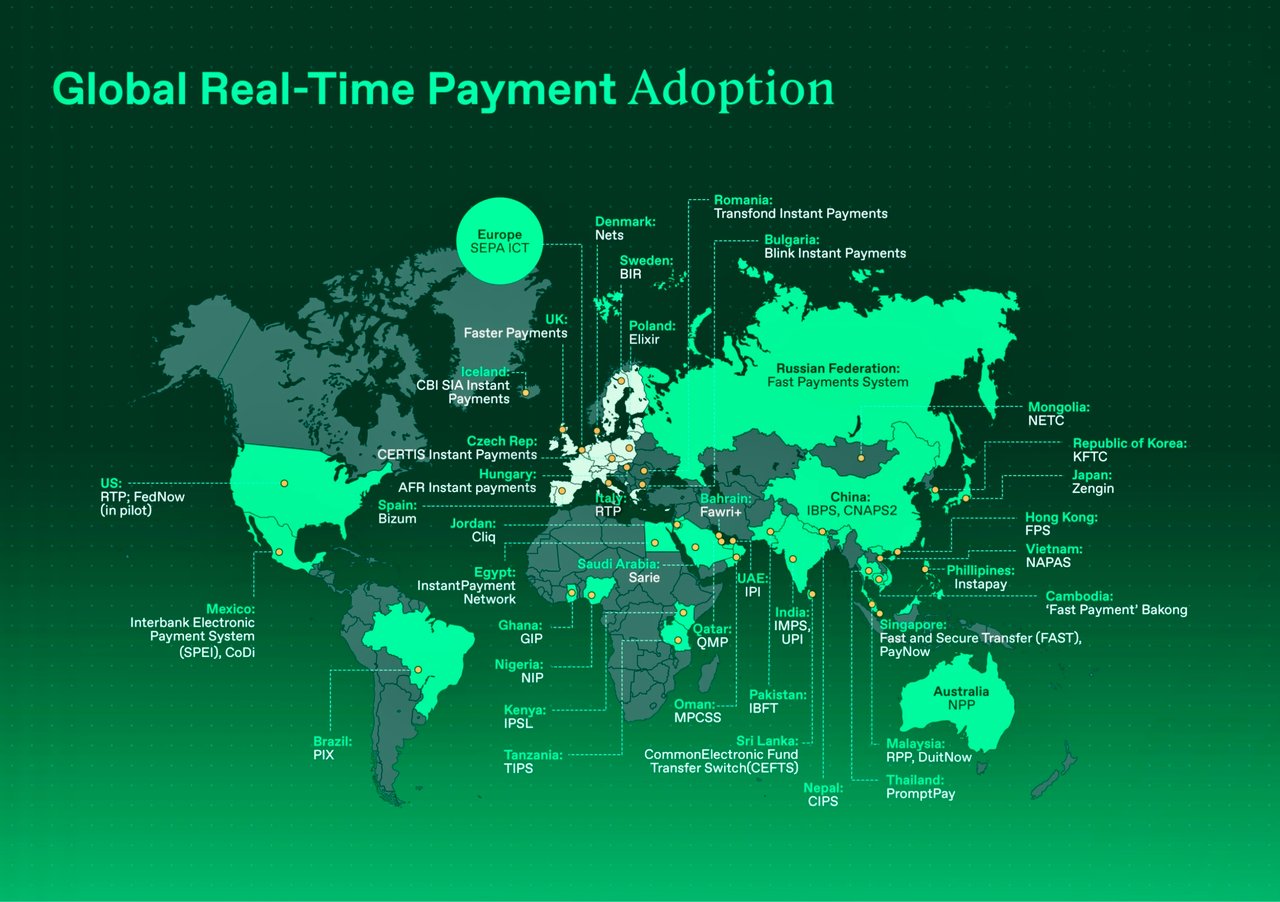
Los sistemas de pago en tiempo real funcionan hoy en decenas de países de todas las regiones.
Panorama de algunos de los principales y más conocidos sistemas de pagos instantáneos a escala mundial, con una breve descripción de cada uno:
Norteamérica
- Servicio FedNow (EE. UU.): Desarrollado por la Reserva Federal, en funcionamiento desde julio de 2023.
- Real-Time Payments (RTP) de The Clearing House (EE. UU.): Puesto en marcha en 2017, ofrece pagos en tiempo real a las entidades financieras.
- Interac e-Transfer (Canadá): permite a particulares y empresas enviar y recibir dinero de forma instantánea.
Europa:
- TARGET Instant Payment Settlement (TIPS): operado por el Eurosistema desde 2018, liquida pagos instantáneos en dinero de banco central las veinticuatro horas del día.
- UK Faster Payments Service: puesto en marcha en 2008, permite pagos casi instantáneos en el Reino Unido.
- SIC (Suiza): sistema RTGS del Banco Nacional Suizo, en funcionamiento desde 1987; pagos instantáneos en francos suizos desde agosto de 2024.
- Express Elixir (Polonia): operado por KIR desde 2012, disponible las 24 horas, todos los días.
- BiR (Suecia): sistema en tiempo real de Bankgirot, puesto en marcha en 2012.
- Swish (Suecia): sistema de pago móvil que permite transferencias instantáneas
- Straksclearing (Dinamarca) – Sistema de compensación instantánea operado por Nets desde 2014 hasta 2025, año en que los pagos instantáneos en coronas se trasladaron a TIPS.
Asia:
- Interfaz Unificada de Pagos (UPI) de la India: sistema de pagos en tiempo real que facilita las operaciones interbancarias.
- IMPS (India): operado por NPCI desde 2010, disponible las 24 horas del día, todos los días.
- Sistema de Pagos de Banca por Internet de China (IBPS): operado por el Banco Popular de China desde 2010 para transferencias interbancarias en línea.
- FAST (Singapur) – Introducido en 2014; vinculado con PayNow para pagos mediante alias.
- KFTC (Corea del Sur) – El Korea Financial Telecommunications & Clearings Institute gestiona la red de transferencias interbancarias en tiempo real del país.
- Sistema Zengin (Japón): en funcionamiento desde 1973 y disponible las 24 horas del día, los 7 días de la semana, desde 2018.
- PromptPay en Tailandia; establecido en 2017; los pagos pueden dirigirse a un documento nacional de identidad o a un número de teléfono móvil.
África:
- Real-Time Clearing (RTC) de Sudáfrica: facilita el procesamiento de pagos interbancarios en tiempo real.
- NIBSS Instant Payments (NIP) de Nigeria: ofrece servicios de pago instantáneo entre los bancos nigerianos.
- GhIPSS Instant Pay (Ghana): transferencias interbancarias instantáneas operadas por Ghana Interbank Payment and Settlement Systems.
Australia:
- New Payments Platform (NPP): Puesta en marcha en 2018, permite la transferencia inmediata de fondos entre bancos.
América Latina:
- PIX de Brasil: lanzado por el Banco Central de Brasil, ofrece pagos instantáneos las 24 horas del día, los 7 días de la semana.
- SITRAF (Brasil): sistema de transferencia de fondos operado por Núclea (antes CIP) desde 2002.
- SPEI (México): sistema de transferencias interbancarias del Banco de México, introducido en 2004 y disponible las 24 horas del día, los 7 días de la semana.
- TEF (Chile) – Transferencias interbancarias en línea, disponibles las 24 horas del día, los 7 días de la semana.
- Transfiya (Colombia): transferencias mediante número de móvil operadas por ACH Colombia; el Banco de la República está desarrollando el sistema nacional de pagos instantáneos Bre-B.
Oriente Medio:
- CliQ (Jordania): sistema de pagos instantáneos operado por JoPACC, con direccionamiento mediante alias o número de teléfono móvil.
- Fawri+ (Baréin): transferencias interbancarias instantáneas operadas por BENEFIT desde 2015.
Arquitectura RTP centrada en un nodo central (hub-centric)
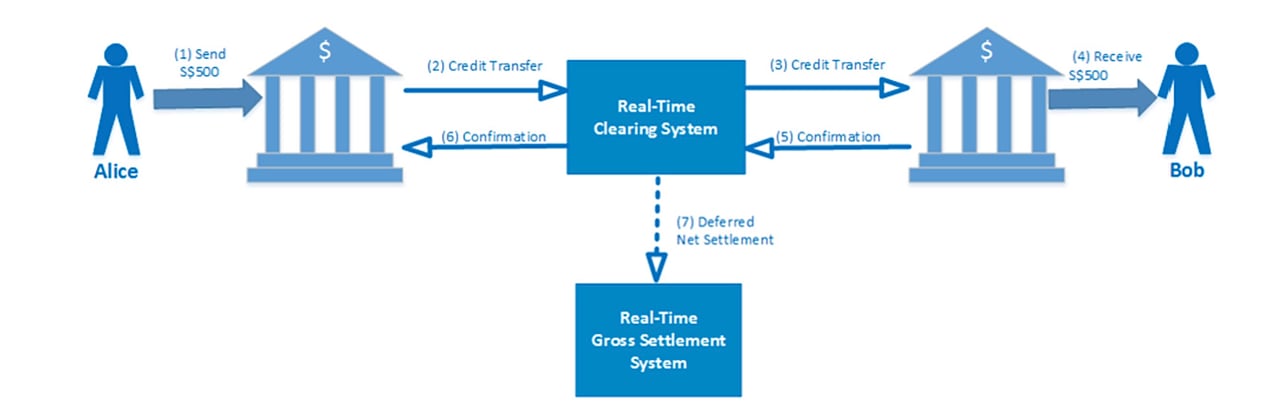
El modelo centrado en un nodo central (hub) es el más habitual. Este modelo centraliza el proceso de compensación en la cámara de compensación y opera prácticamente en tiempo real. Por lo general, comprende una secuencia de cuatro etapas: en primer lugar, el banco originante envía una solicitud de pago a la cámara de compensación; en segundo lugar, la cámara de compensación transmite dicha solicitud al banco receptor; en tercer lugar, el banco receptor remite una confirmación de pago a la cámara de compensación; y, por último, la cámara de compensación transmite esa confirmación al banco originante. La función determinante de la cámara de compensación abarca la validación de las operaciones, el cálculo de las posiciones de liquidación y la facilitación de las instrucciones de pago entre bancos. Una vez procesada correctamente la instrucción de pago, los bancos de los beneficiarios registran la operación y actualizan la cuenta del beneficiario. De igual modo, los bancos de los ordenantes contabilizan la operación y actualizan la cuenta del ordenante tras recibir la confirmación de pago. Las liquidaciones en este modelo se ejecutan habitualmente sobre la base de una liquidación neta diferida, llevada a cabo varias veces al día para reducir los riesgos de contraparte.
Cabe destacar que este modelo se ejemplifica en la implantación de la red de pagos FAST de Singapur y del Faster Payment System del Reino Unido.
Arquitectura RTP centrada en RTGS
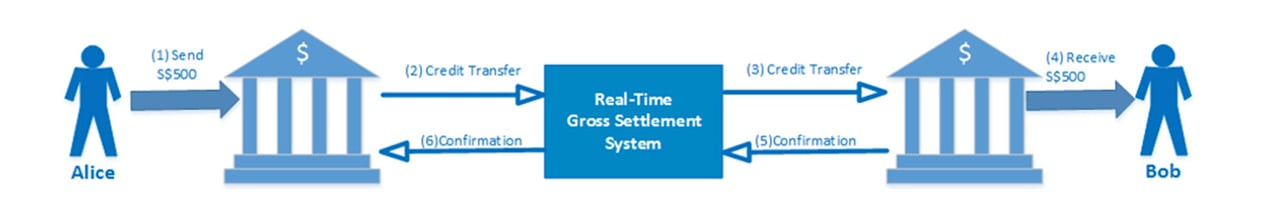
Como se ha expuesto en la sección anterior, el sistema de pagos en tiempo real (RTP) contrasta con el mecanismo de pagos mayoristas conocido como sistema de liquidación bruta en tiempo real (Real-Time Gross Settlement, RTGS). A diferencia del RTP, que normalmente liquida las operaciones sobre una base neta diferida, al menos diariamente, mediante un modelo centralizado en torno a un hub, el marco RTGS se adapta, en algunos países, para dar cabida tanto a operaciones de bajo valor como de alto valor. Esta adaptación puede deberse a los modestos volúmenes de pagos minoristas o a la trayectoria evolutiva del propio sistema.
Un ejemplo notable de este modelo es el sistema SIC de Suiza, que utiliza RTGS para gestionar tanto los pagos minoristas como los de elevado importe. De forma similar, el sistema Zengin de Japón procesa operaciones de alto y bajo importe dentro de la misma infraestructura de compensación. En este sistema, las operaciones se segregan según su importe: las de 100 millones de JPY o más se canalizan a través de un RTGS, mientras que las inferiores a ese umbral se procesan mediante un sistema de liquidación neta diferida (DNS). Otro ejemplo es el SPEI de México, que ejecuta una compensación multilateral a intervalos de pocos segundos para procesar tanto pagos de elevado importe como minoristas.
Arquitectura RTP distribuida
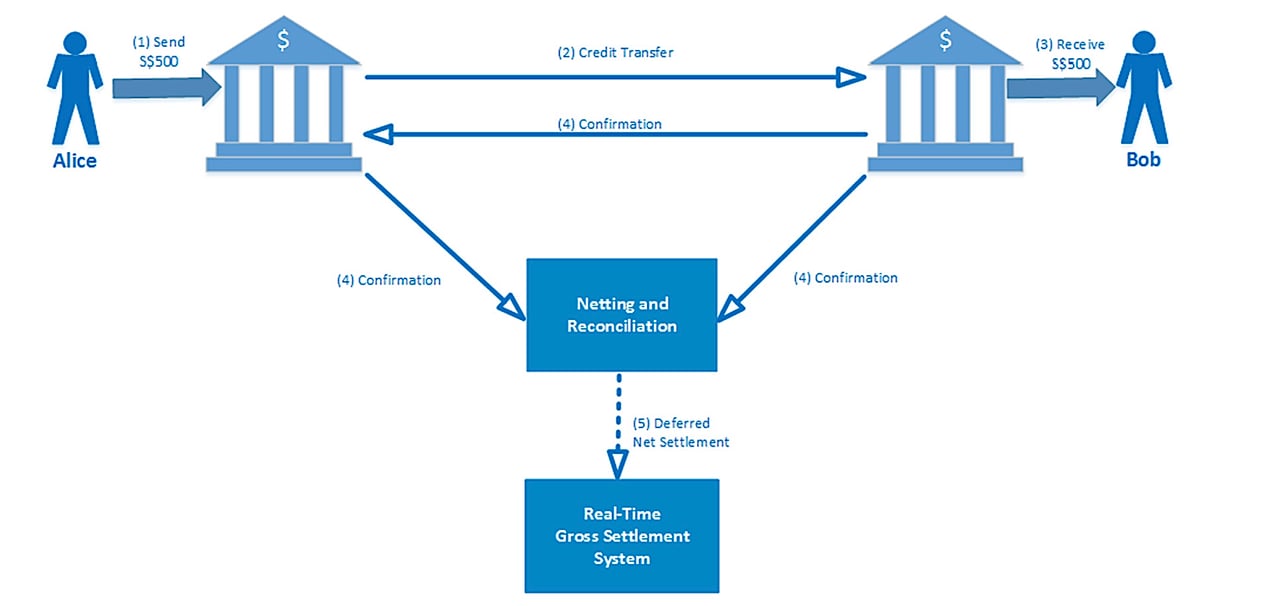
El último arquetipo de los sistemas de pago es el modelo distribuido, caracterizado por la compensación bilateral de los pagos directamente entre los bancos del ordenante y del beneficiario.
La New Payment Platform (NPP) de Australia ejemplifica este modelo. En lugar de una liquidación neta diferida, cada pago de la NPP se liquida de forma individual e inmediata en dinero del banco central a través del Fast Settlement Service (FSS) del Reserve Bank of Australia, que funciona las 24 horas del día, los 7 días de la semana, junto con su sistema RTGS.
Instantáneo
SWIFT Instant
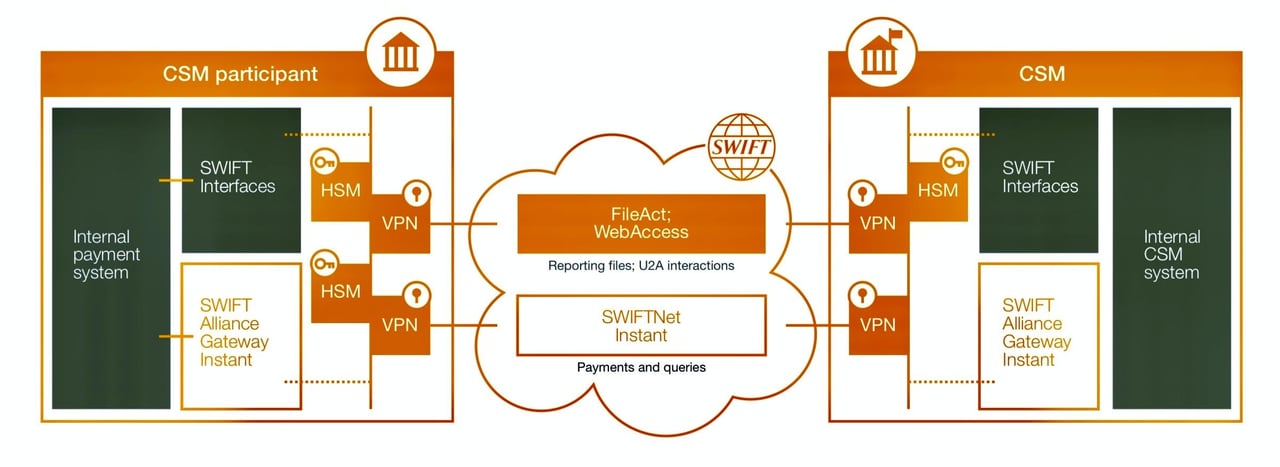
SwiftNet Instant. Es una plataforma de mensajería en tiempo real, de baja latencia, disponible las 24 horas del día, los 7 días de la semana, que permite el intercambio seguro de flujos de pagos instantáneos entre los mecanismos de compensación y liquidación (CSM) y sus participantes.
Los clientes pueden conectarse a SwiftNet Instant a través de su infraestructura de conectividad y seguridad de Swift existente, que incluye cajas VPN, líneas dedicadas y módulos de seguridad de hardware. La integración con el entorno informático del banco se realiza mediante Alliance Gateway Instant (AGI).
Todas las partes de la cadena de pagos instantáneos pueden utilizar AGI y la mensajería SwiftNet Instant. Entre las aplicaciones se incluyen la iniciación de pagos desde un servicio superpuesto, las comunicaciones indirectas de un miembro con un miembro patrocinador o la recepción por parte de una empresa de una confirmación de pago.
SwiftNet Instant transmite los mensajes; la compensación y la liquidación siguen correspondiendo al sistema nacional de pagos instantáneos, con arreglo a ISO 20022.
Transferencia inmediata SEPA
En la UE, las transferencias inmediatas en euros siguen el esquema SEPA Instant Credit Transfer (SCT Inst) del Consejo Europeo de Pagos, puesto en marcha en noviembre de 2017. El servicio está disponible las 24 horas del día, los 365 días del año, y el proveedor de servicios de pago (PSP) del beneficiario debe confirmar en un plazo de diez segundos si los fondos se han puesto a disposición del beneficiario. El esquema ya no establece un importe máximo. En virtud del Reglamento sobre pagos inmediatos (UE) 2024/886, los PSP de la zona del euro deben poder recibir pagos inmediatos desde enero de 2025 y enviarlos desde octubre de 2025, sin un precio superior al de las transferencias ordinarias y con verificación del beneficiario.
Si desea obtener más información sobre cómo transferir fondos a través del sistema de banca corresponsal, póngase en contacto con nuestro Responsable de Banca Corresponsal, Sr. Amri Elarisse.
Diferencias entre RTP y ACH
Las principales diferencias entre un sistema de pagos en tiempo real (RTP) y un sistema de cámara de compensación automatizada (ACH) radican en la velocidad de procesamiento, la liquidación de las operaciones y los casos de uso. Estas son las distinciones fundamentales:
1. Velocidad de procesamiento:
Sistema RTP:
- Rapidez:Las operaciones se procesan y liquidan casi de forma instantánea, normalmente en cuestión de segundos.
- Disponibilidad: opera las 24 horas del día, los 7 días de la semana y los 365 días del año, lo que permite el procesamiento continuo de las operaciones.
Sistema ACH:
- Rapidez: Las transacciones se procesan por lotes y su liquidación puede tardar desde varias horas hasta unos pocos días.
- Disponibilidad: opera durante el horario bancario, con ventanas de procesamiento específicas en días hábiles.
2. Liquidación de operaciones:
Sistema RTP:
- Liquidación: liquida las operaciones en tiempo real, de modo que los fondos están disponibles de inmediato para el beneficiario una vez completada la operación.
- Carácter definitivo: las operaciones son irrevocables una vez completadas.
Sistema ACH:
- Liquidación: utiliza procesamiento por lotes, normalmente con la liquidación de las operaciones en varios lotes a lo largo del día (ACH en el mismo día) o al día siguiente.
- Firmeza: las operaciones pueden revertirse o cancelarse durante el período de procesamiento.
3. Casos de uso:
Sistema RTP:
- Uso: Ideal para pagos urgentes, como pagos entre particulares (P2P), pago de facturas y operaciones entre empresas (B2B) que requieren confirmación inmediata.
- Ejemplos: RTP y FedNow en Estados Unidos, Faster Payments en el Reino Unido, SCT Inst en la zona del euro y Pix en Brasil.
Sistema ACH:
- Uso: adecuado para operaciones no urgentes, como nóminas, pagos periódicos de facturas, depósitos directos y pagos a proveedores.
- Ejemplos: abono de nóminas por domiciliación, pago de suministros, cuotas hipotecarias y servicios de suscripción recurrentes.
4. Coste:
Sistema RTP: Las comisiones varían según el sistema; algunos cobran más que los pagos por lotes, mientras que otros, como Pix para particulares y SCT Inst conforme a la normativa de la UE, no cuestan más que las transferencias estándar.
Sistema ACH: Por lo general, comisiones más bajas debido al procesamiento por lotes y a la liquidación diferida.
5. Seguridad y cumplimiento normativo:
Sistema RTP:
- Seguridad: Utiliza cifrado avanzado y medidas de seguridad para proteger las operaciones en tiempo real.
- Cumplimiento normativo: debe ajustarse a estrictos estándares regulatorios debido a la naturaleza instantánea de las transacciones.
Sistema ACH:
- Seguridad: También emplea protocolos de seguridad sólidos, pero se centra más en la protección de las operaciones procesadas por lotes.
- Cumplimiento normativo: observa las normas establecidas por entidades como Nacha (anteriormente National Automated Clearing House Association) en Estados Unidos, lo que garantiza un procesamiento y una liquidación seguros.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.